
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 16.31 gigavatio |
| Volumen del Mercado (2026) | 18.18 gigavatio |
| Volumen del Mercado (2031) | 31.31 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 11.49 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del mercado de energías renovables de Sudáfrica por Mordor Intelligence
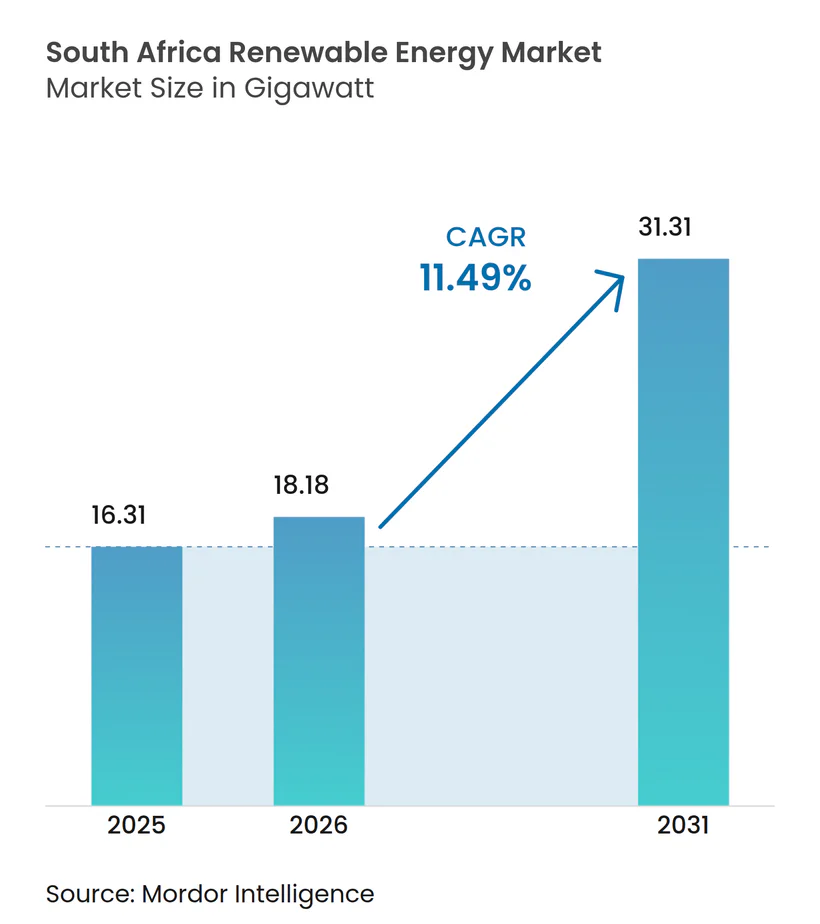
El tamaño del mercado de energías renovables de Sudáfrica en 2026 se estima en 18,18 gigavatios, creciendo desde el valor de 2025 de 16,31 gigavatios, con proyecciones para 2031 que muestran 31,31 gigavatios, creciendo a una CAGR del 11,49% durante 2026-2031.
Esta trayectoria refleja el cambio sistemático del país desde una generación dependiente del carbón hacia una combinación diversificada, liderada por proyectos de energía solar fotovoltaica (FV) a escala de servicios públicos y parques eólicos terrestres. Las tarifas de la red eléctrica han aumentado un 190% desde 2014, lo que hace que los contratos de energías renovables con precios de R0,50-0,60 por kWh sean más atractivos para las minas, los municipios y los fabricantes. El Plan de Recursos Integrado (IRP) 2023 orienta la incorporación de 3 a 5 GW de nueva capacidad limpia cada año, mientras que la eliminación de los límites de licencias para plantas privadas de menos de 100 MW en 2024 ha desbloqueado una nueva clase de activos distribuidos. El transporte de energía y la negociación en el mercado del día anterior ofrecen ahora nuevos canales de ingresos, profundizando la competencia y atrayendo capital extranjero hacia el mercado de energías renovables de Sudáfrica.
Puntos clave del informe
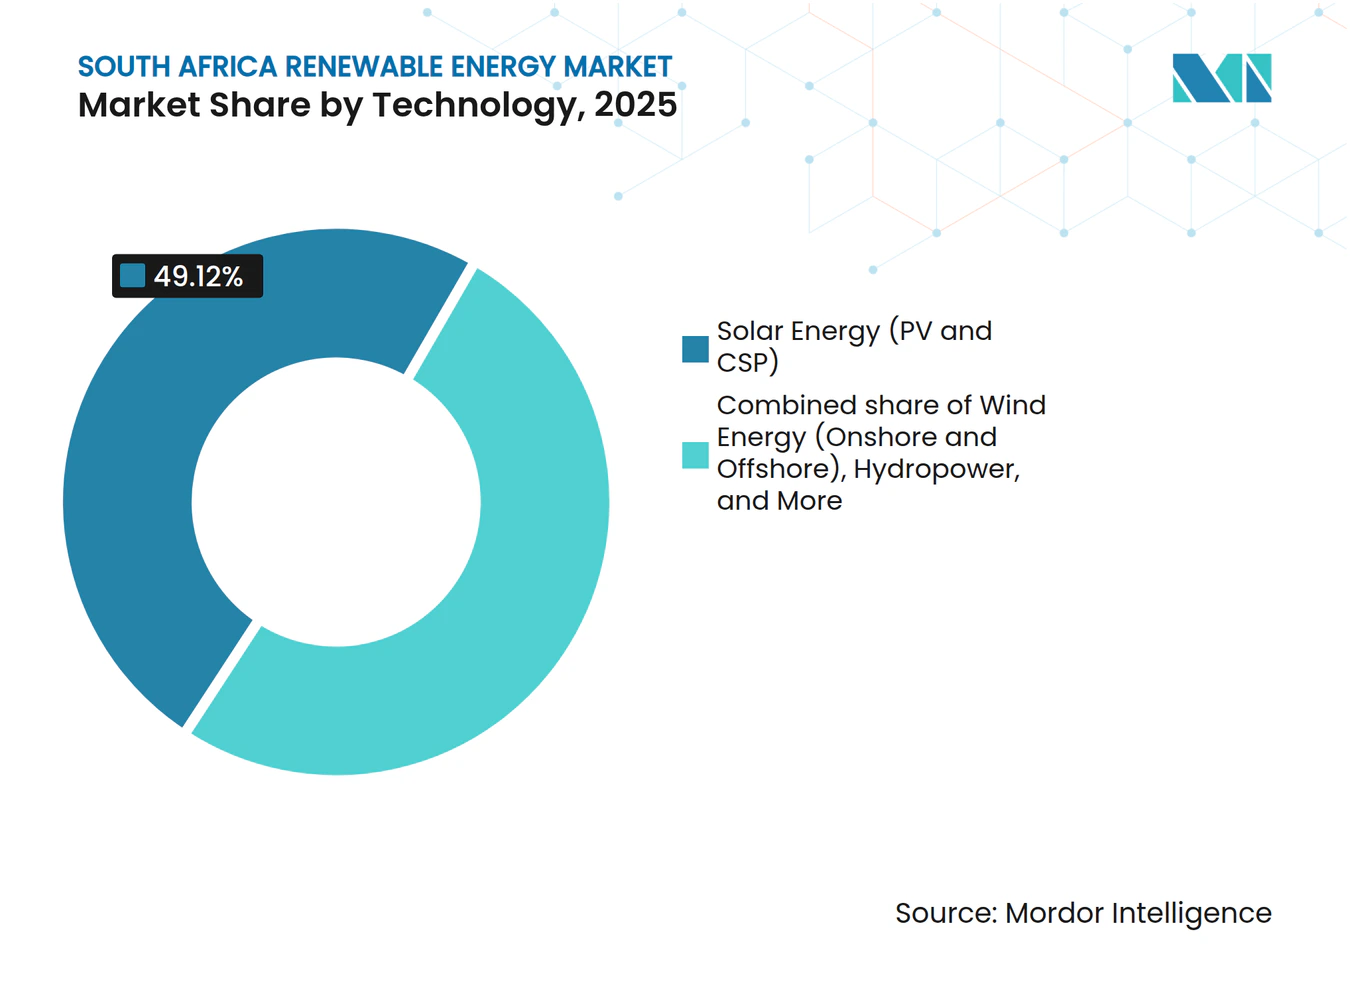
- Por tecnología, la energía solar fotovoltaica mantuvo la mayor participación del 49,12% en el mercado de energías renovables de Sudáfrica en 2025, mientras que la energía eólica está en camino de registrar la CAGR más rápida del 17,83% hasta 2031.
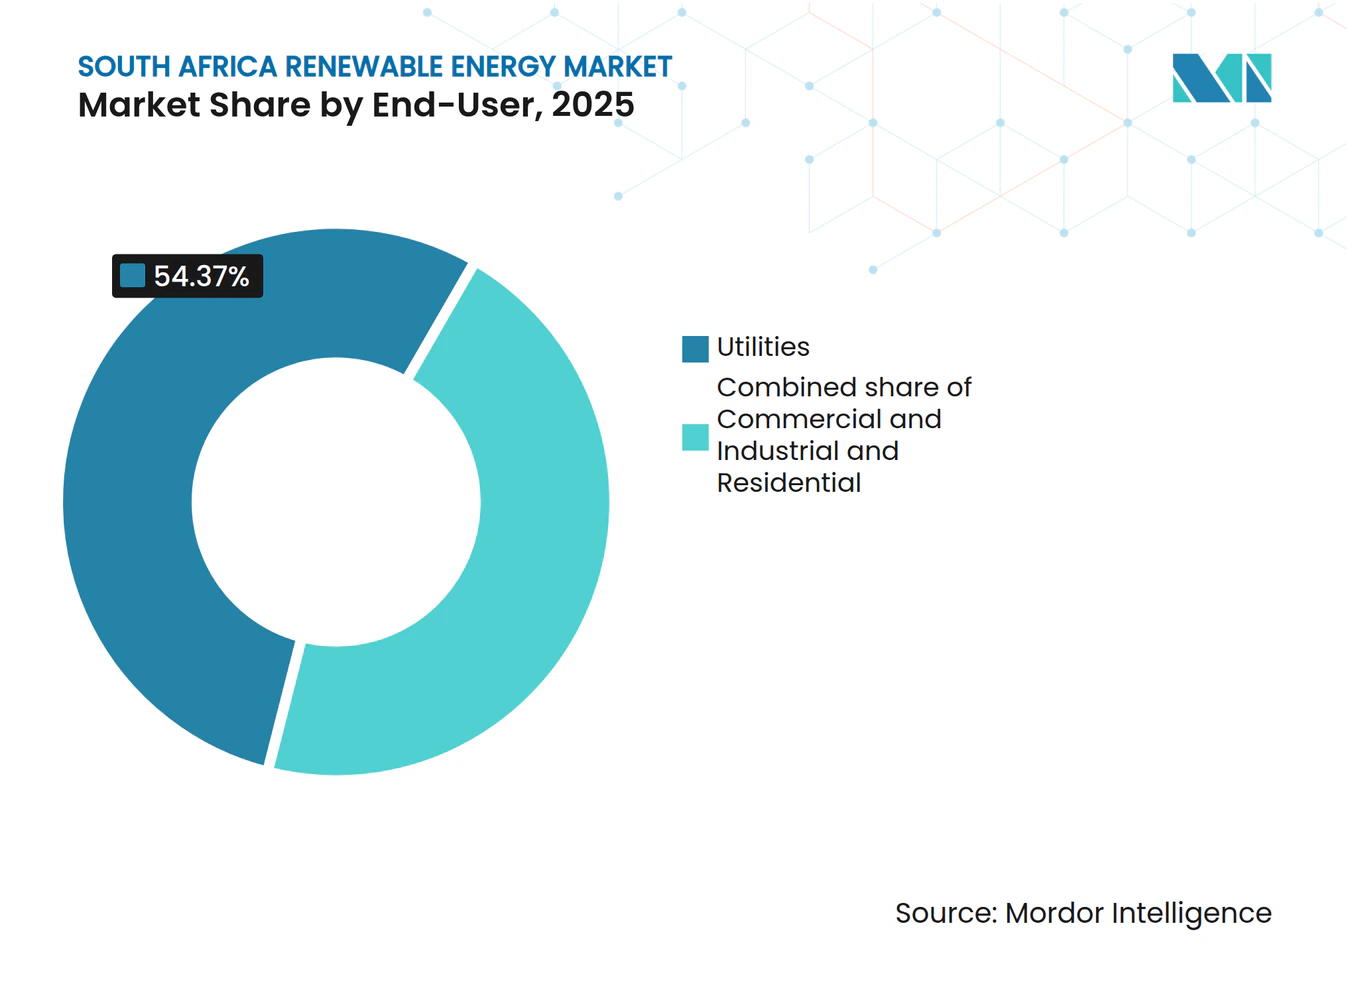
- Por usuario final, los servicios públicos controlaron el 54,37% del tamaño del mercado de energías renovables de Sudáfrica en 2025, y se prevé que este segmento crezca al ritmo más rápido con una CAGR del 12,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escalada de tarifas eléctricas que acelera la adopción solar en el segmento comercial e industrial | 2.8% | Nacional, con ganancias tempranas en el Cabo Occidental, corredores industriales de Gauteng | Corto plazo (≤ 2 años) |
| Objetivo del IRP gubernamental de 3–5 GW de nuevas energías renovables por año | 3.2% | Nacional, concentrado en los corredores eólicos del Cabo del Norte y el Cabo Occidental | Mediano plazo (2-4 años) |
| Rápida caída del LCOE de energía solar fotovoltaica y almacenamiento de baterías | 2.1% | Impacto global, amplificado en regiones de alta irradiación (Cabo del Norte, Estado Libre) | Largo plazo (≥ 4 años) |
| Eliminación del límite de licencias para proyectos privados de <100 MW | 1.9% | Nacional, con efectos secundarios en las regiones mineras industriales (Limpopo, Noroeste) | Corto plazo (≤ 2 años) |
| Surgimiento de plataformas de transporte de energía y negociación en el mercado del día anterior | 1.4% | Núcleo de Asia-Pacífico, con efectos secundarios en centros industriales (Gauteng, KwaZulu-Natal) | Mediano plazo (2-4 años) |
| Plan maestro de fabricación de energías renovables e incentivo de arancel de importación del 10% | 1.1% | Nacional, con enfoque manufacturero en el Cabo Oriental (Zona Económica Especial de Coega), Gauteng | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El aumento de las tarifas eléctricas impulsa la adopción solar comercial
Las tarifas medias de la red aumentaron a R1,96 por kWh en 2024, mientras que los nuevos proyectos solares a escala de servicios públicos se situaron en casi R0,55 por kWh, ampliando la brecha de ahorro. Los registros de generación privada se dispararon de 7.454 MW en junio de 2024 a 9.662 MW en septiembre de 2024, ya que las empresas mineras, lideradas por el proyecto solar Lephalale de 68 MW de Exxaro, optaron por el autoabastecimiento. Los acuerdos corporativos de compra de energía eluden ahora a Eskom a través de portales de intermediarios, reforzando el mercado de energías renovables de Sudáfrica.[1]
Los objetivos del IRP gubernamental aceleran el despliegue a escala de servicios públicos
El IRP 2023 establece un compromiso continuo de 3 a 5 GW de nuevas construcciones renovables anuales y 7.220 MW de gas para generación de energía para mayor flexibilidad. El Regulador Nacional de Energía de Sudáfrica (NERSA) autorizó 1,1 GW de proyectos solo en el tercer trimestre de 2024, lo que evidencia una tramitación más ágil en virtud de la Ley de Enmienda de Regulación Eléctrica. Un incentivo arancelario de importación del 10% sobre componentes producidos localmente respalda los objetivos de contenido nacional y consolida el liderazgo regional, con Sudáfrica proyectada para representar el 40% de las adiciones renovables de 90 GW del África subsahariana para 2030.[2]
La convergencia de costos tecnológicos redefine la economía de los proyectos
La energía solar fotovoltaica de montaje en suelo logra actualmente €0,041–0,050 por kWh en las zonas de mayor irradiación, igualando a la energía eólica terrestre con €0,043 a 0,092 por kWh. Los precios del almacenamiento en baterías han disminuido un 82% desde 2013, impulsando proyectos híbridos como la planta fotovoltaica Kenhardt de 540 MW de Scatec ASA, que incluye una batería de 225 MW/1.140 MWh. El almacenamiento independiente, como la unidad de 153 MW/612 MWh de Red Sands, compensa cada vez más a los generadores diésel de punta, que registraron un factor de capacidad promedio del 6,2% en 2024.
Las reformas en la concesión de licencias para proyectos privados desbloquean la generación distribuida
La eliminación de licencias para plantas de menos de 100 MW reduce los plazos de entrega a un año, impulsando 500 MW de sistemas con una capacidad de ≤ 1 MW en 2024. Las minas de Limpopo y el Noroeste obtienen alivio tarifario inmediato, aunque 133 GW de proyectos en cola todavía esperan asignación de red, lo que pone de relieve la necesidad de acelerar las actualizaciones de la red de transmisión.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Congestión de la red de transmisión en los corredores del Cabo del Norte | -1.8% | Zonas de desarrollo de energías renovables del Cabo del Norte | Mediano plazo (2-4 años) |
| Alto costo de capital y cuellos de botella en el financiamiento | -1.4% | Nacional, con mayor impacto en los desarrolladores más pequeños | Corto plazo (≤ 2 años) |
| El nuevo arancel de importación del 10% sobre paneles solares eleva el capex a corto plazo | -0.9% | Nacional, con mayor impacto en proyectos a escala de servicios públicos | Corto plazo (≤ 2 años) |
| Saturación de la energía solar en tejados que reduce la demanda residencial en 2024 | -0.6% | Centros urbanos (Ciudad del Cabo, Johannesburgo, Durban) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los cuellos de botella en la red de transmisión limitan el desarrollo en el Cabo del Norte
Los volúmenes de energía eólica adjudicados disminuyeron cuando se saturó la capacidad de los corredores, dejando 133 GW en el limbo. La columna vertebral de 400 kV de Kimberley-Upington fue construida para exportaciones de carbón, no para energías renovables de alta densidad, por lo que el compromiso de 8.500 millones de USD de la Alianza para la Transición Energética Justa se centra en nuevas líneas de 765 kV. El lento desembolso retrasa el desbloqueo de los recursos solares y eólicos de primera categoría del Cabo del Norte.
Los costos de financiamiento dificultan la bancabilidad de los proyectos
El costo de capital promedio ponderado (WACC) para los proyectos sudafricanos se sitúa entre 300 y 500 puntos básicos por encima de los parámetros de referencia mundiales. Una línea de crédito de 200 millones de USD del Banco Europeo de Inversiones, junto con el Banco de Desarrollo de África Austral, ofrece un alivio, mientras que la JICA proporciona préstamos en condiciones concesionales; sin embargo, los desarrolladores más pequeños no tienen un acceso comparable. La escalada del impuesto al carbono de la fase dos, prevista para enero de 2026, podría mejorar los márgenes, pero la incertidumbre política mantiene las primas de riesgo de los inversores.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
la aceleración eólica desafía el dominio solarLa energía solar fotovoltaica controló el 49,12% del mercado de energías renovables de Sudáfrica en 2025 y entregó 6 GW de capacidad registrada en septiembre de 2024. Sin embargo, la energía eólica disfruta de una CAGR prevista del 17,83% gracias a más de 3.000 horas de plena carga a lo largo de los cinturones costeros. Para proyectos que superan los 100 MW, la participación tecnológica se sitúa ahora en un 54,4% solar y un 45,6% eólica, lo que marca una rápida convergencia. La energía solar de concentración sigue siendo un nicho de mercado de aproximadamente 500 MW, que proporciona inercia a la red, mientras que la energía hidroeléctrica, la bioenergía y las tecnologías oceánicas emergentes ofrecen una capacidad incremental limitada. El cumplimiento estricto de las normas IEC 61215 e IEC 61400 sustenta la fiabilidad, y el ensamblaje de turbinas en la Zona Económica Especial de Coega aporta profundidad local.
El menor factor de capacidad diurna de la energía solar frente al perfil ininterrumpido de la energía eólica impulsa propuestas de proyectos híbridos destinadas a suavizar la producción y cumplir con las ofertas despachables en futuras licitaciones. A medida que los precios de las baterías disminuyen, se espera que los proyectos híbridos de energía solar más almacenamiento reclamen una porción cada vez mayor del mercado de energías renovables de Sudáfrica para las nuevas adjudicaciones de servicios públicos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
los servicios públicos impulsan la expansión del mercadoLos servicios públicos mantuvieron el 54,37% de la participación del mercado de energías renovables de Sudáfrica en 2025 y se prevé que registren la CAGR más rápida del 12,55% hasta 2031. Eskom mejoró la disponibilidad de energía al 60% en 2024, abriendo espacio para que las energías renovables compensen a los generadores diésel de punta. Ciudades como Ciudad del Cabo y Johannesburgo ahora adquieren energía directamente, con la licitación de 200 MW de Ciudad del Cabo como modelo para sus pares.
Los compradores del segmento comercial e industrial (C&I) le siguen, representando la mayor parte del programa de registro privado de 9.662 MW, liderado por empresas mineras de primer orden que integran energía fotovoltaica detrás del medidor. La adopción residencial se acerca a la saturación en los suburbios de altos ingresos, aunque la electrificación rural mantiene vivo el potencial de crecimiento en volumen. La Ley de Enmienda de NERSA de 2024 agiliza las aprobaciones, mientras que las normas de instalación SANS 10142-1 garantizan la seguridad de la red para los proyectos distribuidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El Cabo del Norte alberga el 65% de la energía solar a escala de servicios públicos de Sudáfrica y el 45% de su capacidad eólica, gracias a más de 2.000 kWh/m² de irradiación y a los robustos vientos del Karoo. Sin embargo, los límites de transmisión imponen un techo a las adiciones a corto plazo hasta que lleguen los nuevos corredores de 765 kV. El Cabo Occidental ocupa el segundo lugar, con el 25% del parque eólico nacional y la única línea de ensamblaje de turbinas doméstica en Coega, en el Cabo Oriental.
El Cabo Oriental y el Estado Libre contribuyen conjuntamente con un 20% a través de parques eólicos costeros y matrices fotovoltaicas en el interior. Las limitaciones de la red de KwaZulu-Natal restringen los proyectos a gran escala, pero el mercado comercial e industrial (C&I) de Durban impulsa la adopción de energía solar fotovoltaica en tejados. Gauteng lidera la generación distribuida con una capacidad registrada de 1.200 MW, a pesar de contar con recursos más débiles, ya que los usuarios industriales buscan alivio tarifario. Limpopo y el Noroeste registran avances en la autogeneración minera, mientras que el sector carbonero de Mpumalanga dificulta la expansión de la construcción renovable, dejando un panorama estructuralmente heterogéneo para el mercado de energías renovables sudafricano.
Panorama regulatorio
La expansión de las energías renovables en Sudáfrica se guía mediante instrumentos nacionales de planificación y adquisición, encabezados por el Plan de Recursos Integrado 2025 (IRP 2025) y el REIPPPP, con normas de generación privada y comercialización que siguen ampliándose. NERSA continúa registrando generadores incorporados a pequeña escala en virtud del Aviso de Exención y Registro de Licencias 4 de 2022, que respalda una cartera creciente de proyectos distribuidos tras las reformas de licenciamiento observadas en la era de la Ley de Enmienda de Regulación de la Electricidad.
La política industrial está cada vez más vinculada a la regulación del mercado eléctrico a través del Plan Maestro de Energía Renovable de Sudáfrica (SAREM), que apunta a la localización a lo largo de las cadenas de valor de energía renovable y almacenamiento. La supervisión y la ejecución siguen ancladas en la contratación y el monitoreo, con informes de monitoreo de energías renovables de NERSA que hacen seguimiento del desempeño operativo, y para junio de 2025 Sudáfrica contaba con 6.618 MW de capacidad instalada en la red proveniente de 94 plantas del REIPPPP y tres plantas IPP de mitigación de riesgos. El gobierno también señaló un enfoque continuo en la contratación para el año fiscal 2025/2026, incluyendo nuevas rondas para el REIPPPP, el Programa de Almacenamiento de Energía en Baterías y gas a energía, con el Departamento de Electricidad y Energía emitiendo un aviso recordatorio en marzo de 2026 para posibles licitantes de la Ventana de Licitación 1 del Programa de Contratación de IPP de Gas (GASIPPPP).
Panorama competitivo
Concentración del Mercado
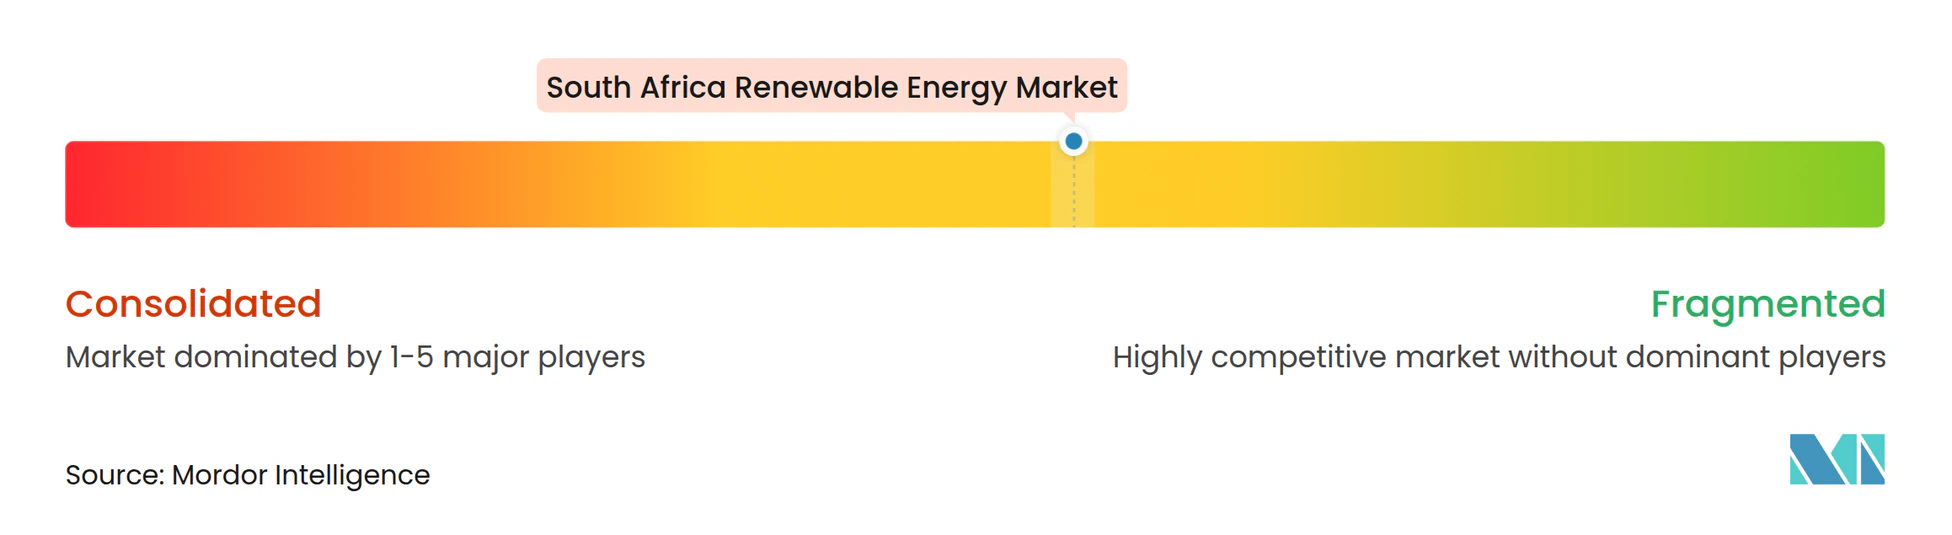
Los desarrolladores internacionales lideran un campo moderadamente concentrado. Scatec ASA opera la planta insignia de energía solar más almacenamiento Kenhardt de 540 MW, mientras que EDF Renewables controla un programa de 1,2 GW en múltiples provincias. Enel Green Power y Mainstream Renewable Power desarrollan sistemas híbridos con gestión avanzada de energía. Las empresas locales como Mulilo y SolarAfrica ganan terreno a través de asociaciones BBBEE y soluciones distribuidas.
La actividad de fusiones y adquisiciones se aceleró: Aggreko adquirió RenEnergy en julio de 2024 para ampliar su alcance en el segmento comercial e industrial, y Greenstreet adquirió activos selectos de Scatec ASA para diversificar su cartera. Swedfund e IFU invirtieron 44 millones de USD en Sturdee Energy, lo que subraya el apetito inversor incluso en medio de los cuellos de botella de la red. Las ventajas competitivas se centran en la solidez financiera, las capacidades de diseño híbrido y el cumplimiento de los umbrales de contenido local que alcanzan el 45% en algunas ventanas de licitación.
Las oportunidades de espacio en blanco abarcan las minirredes rurales, las exportaciones de hidrógeno verde y la electrificación del calor para la industria pesada, pero todas dependen de la regulación entrante. En conjunto, los cinco principales desarrolladores controlaban aproximadamente el 45% de la capacidad instalada en 2024, lo que respalda el perfil moderado del mercado de energías renovables de Sudáfrica.
Líderes de la industria de energías renovables de Sudáfrica
-
Mainstream Renewable Power Ltd
-
EDF Renewables
-
Scatec ASA
-
Enel Green Power
-
ENGIE SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable en Sudáfrica Empresas cubiertas en este informe
- Scatec ASA
- EDF Renewables
- Enel Green Power
- Mainstream Renewable Power
- ENGIE SA
- Acciona Energia
- Juwi Renewable Energies
- Renewable Energy Holdings (Pty)
- Mulilo Renewables
- SolarAfrica Energy
- Hanwha Q-Cells
- Canadian Solar
- Trina Solar
- JinkoSolar
- Vestas Wind Systems
- Nordex SE
- Siemens Gamesa
- Goldwind
- Solar MD
- Abengoa
- First Solar
Oportunidades de mercado y perspectivas futuras
La reforma del mercado mayorista y los nuevos modelos de asociación entre servicios públicos y el sector privado están abriendo un espacio de corto plazo para desarrolladores, comercializadores e inversionistas de balance que puedan estructurar soluciones bancables de compra de energía y acceso a la red. La implementación por fases de un Código de Mercado en 2026, junto con la vía de la Ley de Enmienda de Regulación de la Electricidad, respalda el wheeling y la contratación competitiva más allá del canal tradicional de contratación pública, reforzando el impulso ya visible de la compra corporativa en el mercado.
Las oportunidades orientadas a la ejecución se concentran en (i) proyectos renovables listos para conexión a red capaces de superar los hitos de licenciamiento y conexión bajo la actividad de la Ventana de Licitación 7 del REIPPPP, (ii) activos de hibridación y flexibilidad alineados con el énfasis de contratación en el año fiscal 2025/2026 (rondas del Programa de Almacenamiento de Energía en Baterías y de gas a energía), y (iii) el desarrollo de la cadena de suministro local vinculado a los objetivos de SAREM y de contenido nacional. La evidencia de 2026 incluye avances en el cierre financiero de proyectos solares de la Ventana de Licitación 7, incluido el proyecto solar fotovoltaico Middlepunt de 337 MW de Mulilo en Estado Libre, junto con la puesta en marcha y energización de gran capacidad eólica, como la puesta en marcha por EDF Power Solutions del clúster Koruson 1 de 420 MW y la puesta en línea por Enel Green Power RSA del clúster eólico Impofu de 330 MW. La creación de Eskom Green por parte de Eskom, con una cartera inicial de 2 GW y una asignación de capital anunciada, también está ampliando el flujo de operaciones abordables para EPC, O&M, financiamiento de proyectos y estructuración de PPA corporativos.
Desarrollos recientes de la industria en Mercado de Energía Renovable en Sudáfrica
- Julio de 2026: NERSA otorgó licencias de generación para cuatro proyectos solares en el marco de la Ventana de Licitación 7.3 del REIPPPP, con un total de aproximadamente 890 MW de capacidad contratada (reportada como más de 1 GW de capacidad instalada en el conjunto). Las aprobaciones acercan la energía solar a escala de servicios públicos lista para construcción a sus inicios y subrayan el papel de las decisiones formales de licenciamiento, incluidas para desarrolladores como Red Rocket SA y ENGIE.
- Junio de 2026: Se firmó la adquisición de Mainstream Renewable Power South Africa por parte de A.P. Moller Capital, aportando una cartera que incluye 148 MW de activos y una cartera de desarrollo de 11,6 GW bajo un nuevo propietario. Esto refleja el interés continuo de inversionistas en infraestructura por las plataformas renovables sudafricanas con carteras impulsadas por compras corporativas.
- Abril de 2026: EDF y Anglo American, a través de la empresa conjunta Envusa Energy, pusieron en marcha un parque eólico de 140 MW. Este hito añade capacidad operativa vinculada a estructuras de asociación del sector privado y respalda la escalabilidad de los modelos de contratación renovable corporativa que dependen del wheeling y de acuerdos de compra a largo plazo.
Mercado de Energía Renovable en Sudáfrica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como la capacidad de energía renovable instalada en operación en Sudáfrica, abarcando proyectos conectados a la red y proyectos elegibles detrás del medidor, expresada en gigavatios (GW). Tratamos el mercado como adiciones de capacidad y la base instalada resultante, no como ventas de electricidad ni ingresos por equipos.
Exclusiones del alcance: Excluimos la generación basada en combustibles fósiles, el gasto exclusivo en transmisión y distribución, y el comercio de certificados de energía renovable que no esté vinculado a capacidad operativa física.
Descripción General de la Segmentación
-
Por tecnología
- Energía solar (FV y CSP)
- Energía eólica (terrestre y marina)
- Energía hidroeléctrica (pequeña, grande y de bombeo)
- Bioenergía
- Geotérmica
- Energía oceánica (mareal y undimotriz)
-
Por usuario final
- Servicios públicos
- Comercial e industrial
- Residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la fase documental, primero establecimos la línea base de capacidad utilizando estadísticas públicas de energía y comunicados de política que describen lo que está comisionado, contratado y aún en proceso de adquisición. Las fuentes utilizadas en esta etapa incluyen publicaciones oficiales de energía y electricidad, como las del Departamento de Recursos Minerales y Energía de Sudáfrica, actualizaciones del sistema de Eskom, estadísticas de renovables de IRENA, paneles de países de la AIE e indicadores de energía del Banco Mundial.
Para evitar sobreestimar el mercado, el trabajo documental fue contrastado con señales a nivel de proyecto provenientes de páginas de asociaciones, anuncios de conexión a la red y comunicados de prensa confiables, seguido de un análisis de presentaciones corporativas e informes para inversores con datos de MW comisionados y cronogramas de cartera de proyectos. También utilizamos una suscripción de pago para información financiera e inteligencia empresarial, y una base de datos de patentes de forma selectiva para verificar la actividad de proveedores y la dirección tecnológica. Estas fuentes documentales son ilustrativas y no exhaustivas, y también utilizamos otras referencias públicas para recopilar, verificar y aclarar datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué proyectos están alcanzando efectivamente la operación comercial y para verificar los cronogramas de comisionamiento esperados, el riesgo de curtailment y la distribución entre construcción de servicios públicos y distribuida. Conversamos con desarrolladores, participantes de EPC y O&M, financiadores y grandes compradores de energía, y luego reconciliamos los datos en Sudáfrica para reflejar las diferencias por provincia y disponibilidad de red.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 25% |
| Actores menores: 21% | Gerentes: 58% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una reconstrucción descendente de la base instalada de renovables en Sudáfrica utilizando datos de comisionamiento publicados, adjudicaciones de adquisición y estado de conexión a la red, que luego se convierten en una trayectoria anual en GW. Una vez construida esa trayectoria, se aplican verificaciones ascendentes selectivas mediante una consolidación muestral de MW de proyectos por tecnología y cronograma esperado de COD, y los totales se ajustan cuando las dos perspectivas no coinciden.
El modelo se basa en un conjunto reducido de insumos repetibles que podemos validar en llamadas, como volúmenes de adquisición adjudicados, cadencia de comisionamiento observada, factores de capacidad por tecnología, indicaciones de conexión a la red y curtailment, y el ritmo de la offtake privada (incluidos los PPA corporativos y la demanda habilitada por wheeling). Cuando un dato de cartera de proyectos está incompleto, llenamos el vacío asignando un COD ponderado por probabilidad basado en la etapa de permisos y los tiempos de construcción típicos en el país, y luego volvemos a contrastar el resultado con la retroalimentación de expertos.
Para el pronóstico, utilizamos principalmente análisis de escenarios para que las perspectivas reflejen las restricciones de política y red, junto con el potencial de ejecución al alza, y los pesos de los escenarios se revisan con los encuestados primarios. El pronóstico final se mantiene basado en capacidad, y los cambios año a año se explican a través de adiciones, retiros donde corresponda, y desplazamientos de cronograma, en lugar de una inflación de ingresos asumida.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que los números finales no dependan de un solo tipo de fuente. Comparamos los resultados del modelo con señales independientes como estadísticas nacionales de renovables, comunicaciones del sistema de la empresa de servicios públicos y resultados de adquisición conocidos, e investigamos los picos que no coinciden con la realidad del comisionamiento.
Antes de la aprobación final, las hipótesis de construcción y pronóstico son revisadas en etapas por otro analista, y se realizan llamadas de seguimiento cuando el modelo muestra una gran varianza por tecnología o un cambio escalonado inesperado en las adiciones anuales. El informe se actualiza anualmente, con actualizaciones intermedias cuando se producen rondas de adquisición importantes, cambios regulatorios o grandes retrasos en proyectos, y se completa una revisión final previa a la entrega para reflejar los últimos eventos.
Dimensionamiento del Mercado de Energía Renovable en Sudáfrica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre las renovables en Sudáfrica a menudo no coinciden porque no siempre miden lo mismo, y las unidades pueden cambiar silenciosamente entre capacidad, generación e ingresos. Las diferencias también aparecen cuando una fuente contabiliza las carteras de proyectos anunciadas como si fueran activos en operación, o cuando los plazos de comisionamiento se asumen de manera más agresiva.
El principal factor de divergencia es la unidad de medida: Mordor Intelligence dimensiona el mercado como capacidad renovable instalada en gigavatios y vincula los cambios año a año al estado de comisionamiento y conexión a la red, en lugar de traducir la capacidad a un valor implícito en dólares utilizando precios mayoristas de energía o supuestos de gasto en equipos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,31 GW (2025) | |
| Editor del Sector A | 100,27 mil millones de USD (2024) | Utiliza un enfoque de ingresos en USD y parece agrupar múltiples conjuntos de valor (ventas de tecnología, gasto en proyectos y/o valor de la energía) en el sector de renovables, lo que no se corresponde claramente con las adiciones de capacidad instalada en un solo año. |
| Editor del Sector B | 45,20 mil millones de USD (2025) | Limita el alcance principalmente a solar y eólica, y el valor es sensible a los precios asumidos de equipos y proyectos, la incorporación de almacenamiento y la forma en que se monetizan los sistemas distribuidos, lo que puede inflar o comprimir el total en comparación con una perspectiva exclusiva de capacidad. |
La dispersión en la tabla se explica principalmente por lo que se está contabilizando y si el total se construye a partir de GW de activos en operación o de un conjunto de valor que depende de supuestos de precios y conversión. Al mantener la definición del mercado vinculada a señales de capacidad medibles y luego someter los cronogramas a pruebas de estrés con retroalimentación de campo, el tamaño final resulta más fácil de replicar y auditar cuando se adjudican o retrasan nuevos proyectos.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad proyectada del mercado de energías renovables de Sudáfrica en 2031?
Se prevé que el mercado alcance 31,31 GW en 2031, frente a los 18,18 GW de 2026.
¿Qué segmento tiene la mayor participación en el mercado de energías renovables de Sudáfrica?
La energía solar fotovoltaica lidera con una participación del 49,12% en 2025, mientras que la energía eólica es el segmento tecnológico de más rápido crecimiento.
¿Con qué rapidez crece el segmento de servicios públicos?
Se espera que los servicios públicos se expandan a una CAGR del 12,55% hasta 2031, el ritmo más rápido entre los usuarios finales.
¿Por qué las tarifas eléctricas impulsan la adopción de energías renovables?
Las tarifas de red aumentaron un 190% desde 2014, mientras que los nuevos contratos solares se sitúan cerca de un tercio de las tarifas de Eskom, lo que impulsa la adopción en el segmento comercial e industrial.
¿Cuáles son los principales obstáculos para los nuevos proyectos?
La congestión de la red de transmisión en el Cabo del Norte y los elevados costos de financiamiento siguen siendo las principales limitaciones para la nueva capacidad.