
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
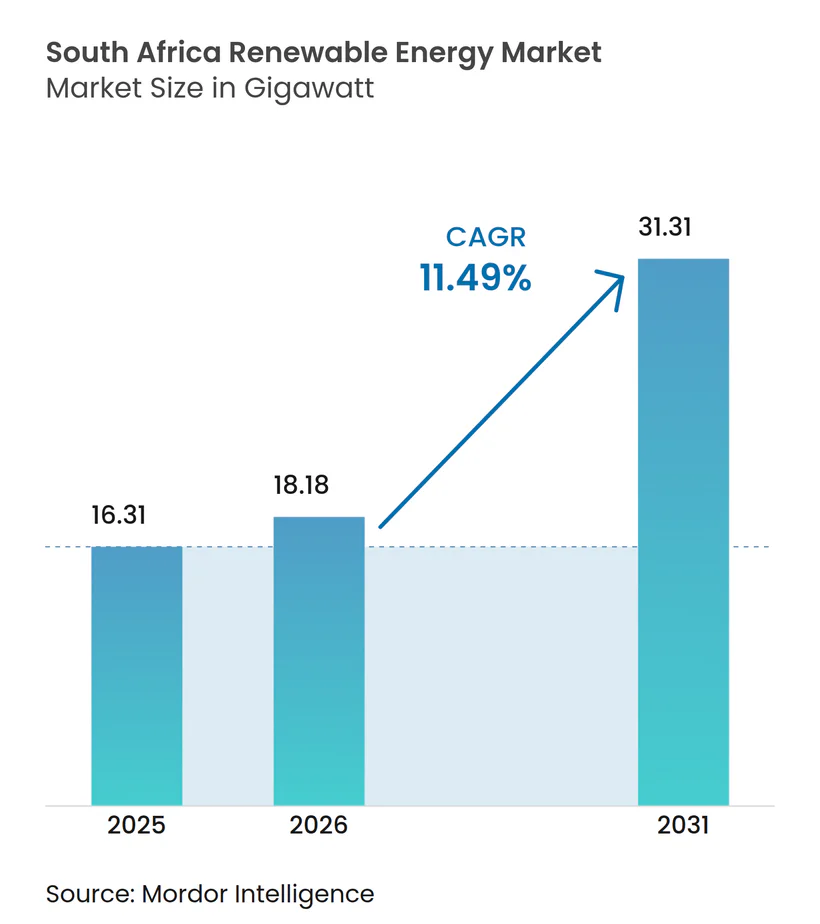
| Marktgröße im Basisjahr (2025) | 16.31 Gigawatt |
| Marktvolumen (2026) | 18.18 Gigawatt |
| Marktvolumen (2031) | 31.31 Gigawatt |
| Wachstumsrate (2026 - 2031) | 11.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Marktes für erneuerbare Energien in Südafrika von Mordor Intelligence
Die Marktgröße für erneuerbare Energien in Südafrika wird im Jahr 2026 auf 18,18 Gigawatt geschätzt, wachsend vom Wert des Jahres 2025 von 16,31 Gigawatt, mit Prognosen für 2031, die 31,31 Gigawatt zeigen, mit einer CAGR von 11,49 % im Zeitraum 2026–2031.
Diese Entwicklung spiegelt den systematischen Übergang des Landes von der kohleabhängigen Stromerzeugung hin zu einem diversifizierten Mix wider, der von netzgebundenen Photovoltaik-Großanlagen und Onshore-Windprojekten angeführt wird. Die Netztarife sind seit 2014 um 190 % gestiegen, was erneuerbare Verträge zu einem Preis von R 0,50–0,60 pro kWh für Bergwerke, Kommunen und Hersteller attraktiver macht. Der Integrierte Ressourcenplan (IRP) 2023 leitet die Hinzufügung von 3 bis 5 GW neuer sauberer Kapazität pro Jahr, während die Abschaffung der Lizenzierungsobergrenzen für private Anlagen unter 100 MW im Jahr 2024 eine neue Klasse dezentraler Anlagen erschlossen hat. Energiedurchleitung und Day-Ahead-Handel bieten nun neue Erlöskanäle, vertiefen den Wettbewerb und ziehen ausländisches Kapital in den südafrikanischen Markt für erneuerbare Energien.
Wichtigste Erkenntnisse des Berichts
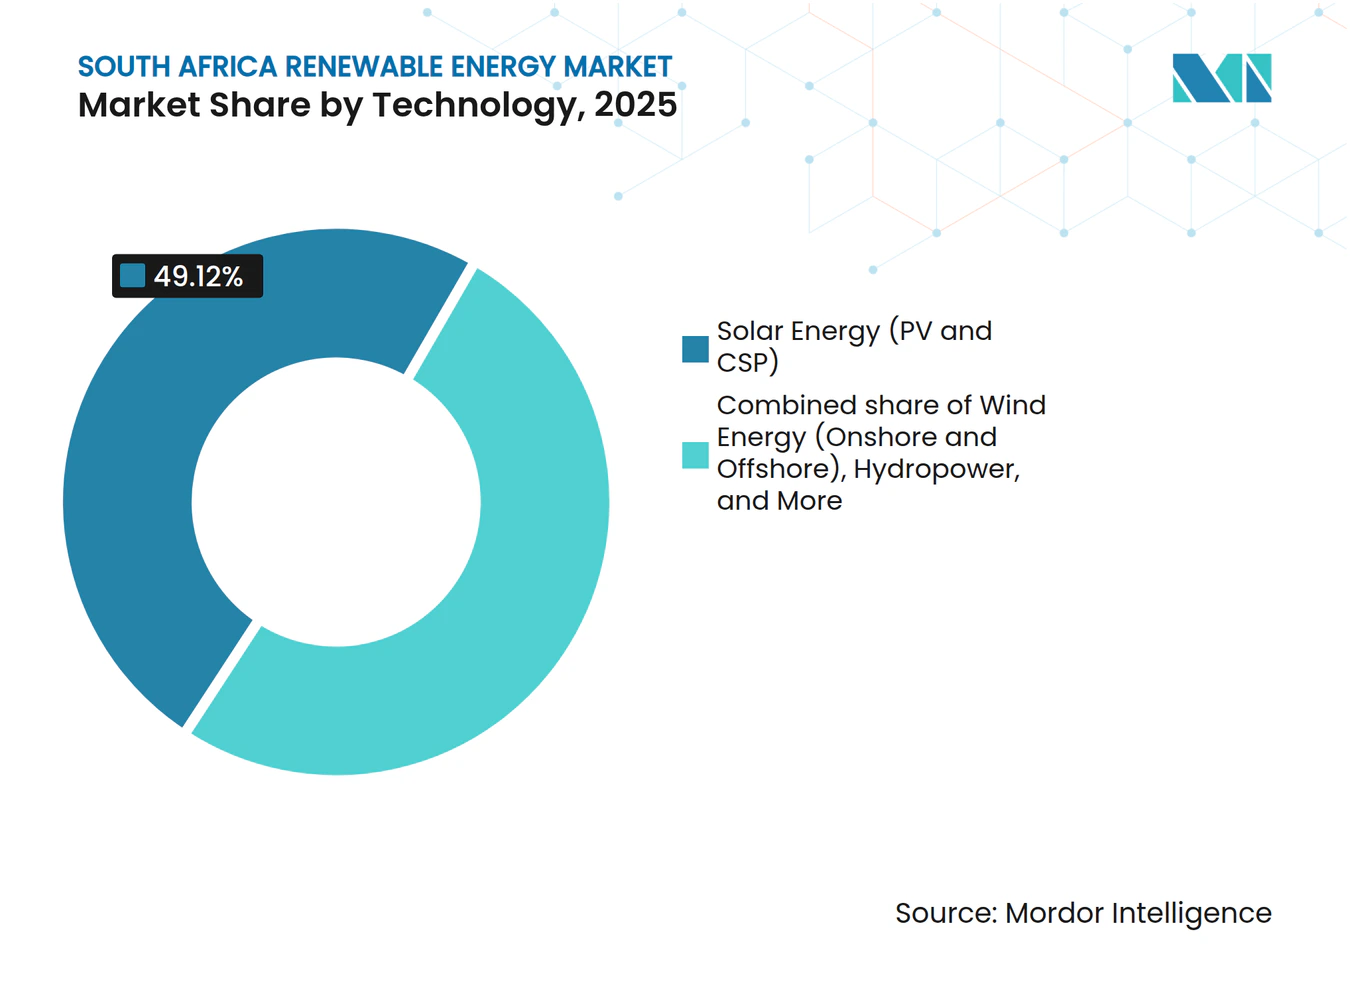
- Nach Technologie behielt Photovoltaik mit 49,12 % den größten Anteil am Markt für erneuerbare Energien in Südafrika im Jahr 2025, während Wind auf die höchste CAGR von 17,83 % bis 2031 zusteuert.
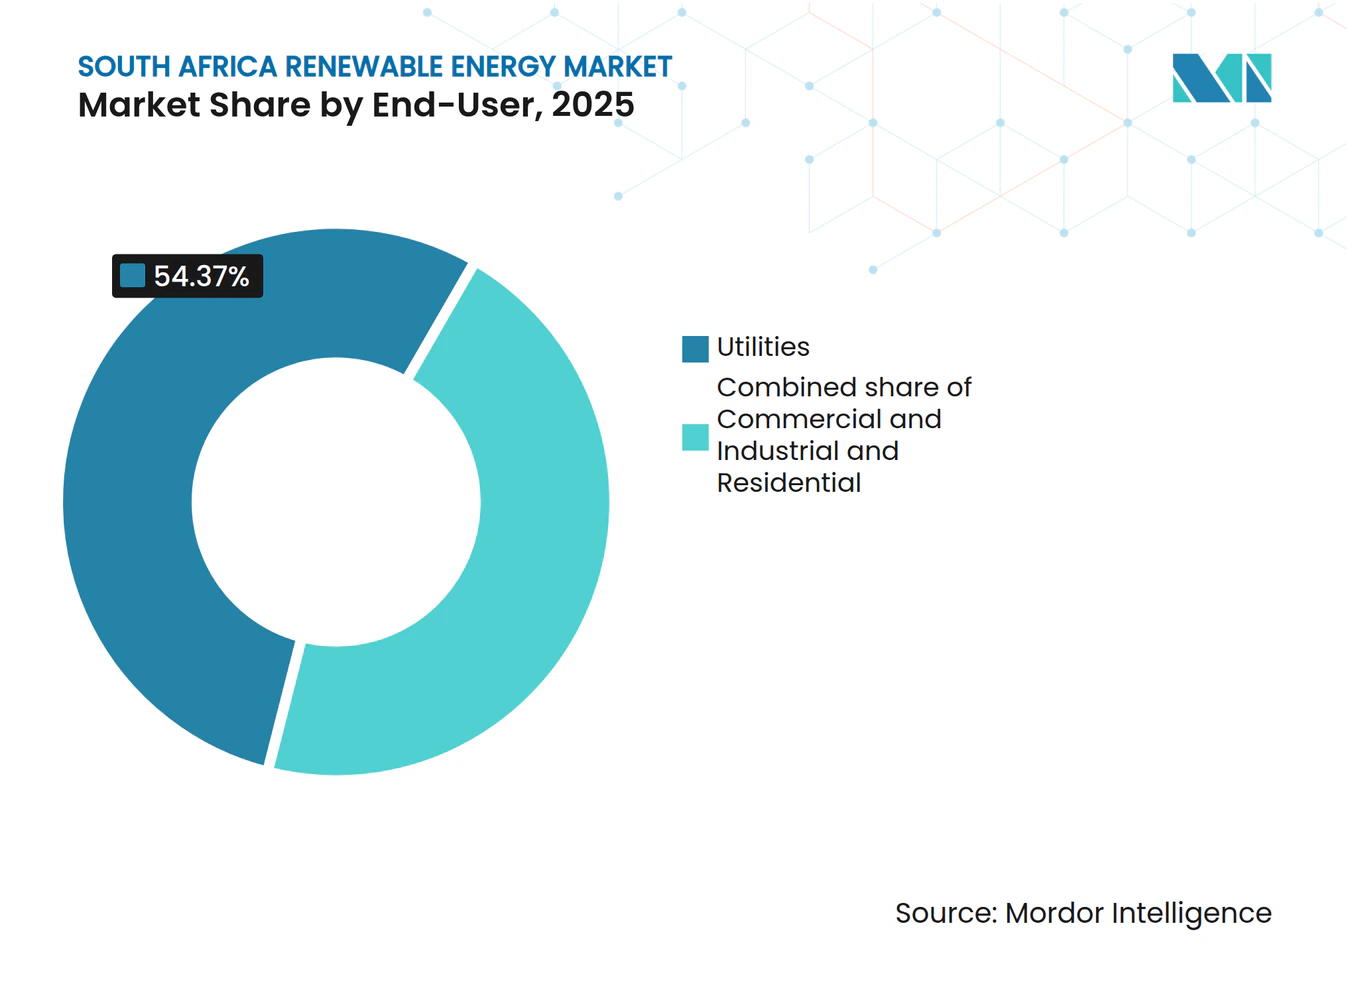
- Nach Endnutzer kontrollierten Versorgungsunternehmen im Jahr 2025 54,37 % der Marktgröße für erneuerbare Energien in Südafrika, und dieses Segment soll mit einer CAGR von 12,55 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Stromtarife beschleunigen die Solar-Akzeptanz im Gewerbe- und Industriebereich | 2.8% | National, mit frühen Gewinnen in den Industriekorridoren Western Cape und Gauteng | Kurzfristig (≤ 2 Jahre) |
| Staatliches IRP-Ziel von 3–5 GW neuer erneuerbarer Energien pro Jahr | 3.2% | National, konzentriert in den Windkorridoren Northern Cape und Western Cape | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der Stromgestehungskosten für Photovoltaik und Batteriespeicher | 2.1% | Globale Auswirkung, verstärkt in Regionen mit hoher Sonneneinstrahlung (Northern Cape, Free State) | Langfristig (≥ 4 Jahre) |
| Abschaffung der Lizenzierungsobergrenze für private Projekte unter 100 MW | 1.9% | National, mit Ausstrahlungseffekten auf industrielle Bergbauregionen (Limpopo, North West) | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Energiedurchleitungs- und Day-Ahead-Handelsplattformen | 1.4% | Schwerpunkt APAZIFIK, Ausstrahlungseffekte auf Industriezentren (Gauteng, KwaZulu-Natal) | Mittelfristig (2–4 Jahre) |
| Masterplan für erneuerbare Energieproduktion und Anreiz durch 10 % Importzoll | 1.1% | National, mit Fertigungsschwerpunkt in Eastern Cape (Coega SEZ), Gauteng | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Stromtarife fördern die Einführung von Solarenergie im Gewerbebereich
Die durchschnittlichen Netztarife stiegen im Jahr 2024 auf R 1,96 pro kWh, während neue netzgebundene Solarprojekte bei nahezu R 0,55 pro kWh lagen, was die Einsparungslücke vergrößerte. Die Registrierungen für private Stromerzeugung sprangen von 7.454 MW im Juni 2024 auf 9.662 MW im September 2024, da Bergbauunternehmen – angeführt von Exxaros 68-MW-Solaranlage in Lephalale – auf Eigenversorgung setzten. Unternehmens-Stromabnahmeverträge umgehen Eskom nun über Händlerportale und stärken den Markt für erneuerbare Energien in Südafrika.[1]
Staatliche IRP-Ziele beschleunigen den Ausbau netzgebundener Anlagen
Der IRP 2023 legt eine rollende Verpflichtung für 3 bis 5 GW jährlicher Neubauten erneuerbarer Energien und 7.220 MW Gas-zu-Strom für Flexibilität fest. Die Nationale Energieregulierungsbehörde von Südafrika (NERSA) genehmigte allein im dritten Quartal 2024 1,1 GW an Projekten, was eine schnellere Genehmigung im Rahmen des Gesetzes zur Änderung der Stromregulierung zeigt. Ein 10-prozentiger Importzollanreiz auf lokal produzierte Komponenten unterstützt die Ziele für inländische Inhalte und festigt die regionale Führungsposition, wobei Südafrika bis 2030 voraussichtlich 40 % der 90 GW an erneuerbaren Energiezusätzen in Subsahara-Afrika ausmachen wird.[2]
Konvergenz der Technologiekosten verändert die Projektökonomie
Bodengebundene Solaranlagen erzielen in Spitzeneinstrahlungszonen nun €0,041–0,050 pro kWh und entsprechen damit Onshore-Wind bei €0,043 bis 0,092 pro kWh. Die Batteriespeicherpreise sind seit 2013 um 82 % gesunken, was Hybridlösungen wie Scatecs 540-MW-Photovoltaikanlage Kenhardt antreibt, die einen 225-MW/1.140-MWh-Batteriespeicher umfasst. Eigenständige Speicher wie Red Sands' 153-MW/612-MWh-Anlage ersetzen zunehmend Diesel-Spitzenlastaggregate, die 2024 einen Auslastungsgrad von durchschnittlich 6,2 % aufwiesen.
Reformen der privaten Projektlizenzierung erschließen dezentrale Erzeugung
Die Abschaffung von Lizenzen für Anlagen unter 100 MW verkürzt die Vorlaufzeiten auf ein Jahr und begünstigt 500 MW an Systemen mit einer Kapazität von ≤ 1 MW im Jahr 2024. Bergwerke in Limpopo und North West erhalten sofortige Tarifentlastung, obwohl 133 GW an in der Warteschlange befindlichen Projekten noch auf eine Netzzuweisung warten, was den Bedarf an beschleunigten Übertragungsnetzaufrüstungen verdeutlicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übertragungsnetzengpässe in den Northern-Cape-Korridoren | -1.8% | Entwicklungszonen für erneuerbare Energien in Northern Cape | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten und Finanzierungsengpässe | -1.4% | National, mit besonderer Auswirkung auf kleinere Entwickler | Kurzfristig (≤ 2 Jahre) |
| Neuer 10%-Importzoll auf Solarpanele erhöht kurzfristige Investitionskosten | -0.9% | National, mit stärkerer Auswirkung auf netzgebundene Großprojekte | Kurzfristig (≤ 2 Jahre) |
| Sättigung bei Aufdachsolaranlagen dämpft die Wohnraumnachfrage im Jahr 2024 | -0.6% | Städtische Zentren (Kapstadt, Johannesburg, Durban) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsnetzengpässe hemmen die Entwicklung in Northern Cape
Zugeteilte Windmengen sanken, als die Korridorkapazität erschöpft war, und ließen 133 GW in der Schwebe. Das 400-kV-Rückgrat Kimberley-Upington wurde für Kohleexporte und nicht für erneuerbare Energien mit hoher Dichte gebaut; daher konzentriert sich die Zusage der Partnerschaft für einen gerechten Energieübergang in Höhe von 8,5 Milliarden USD auf neue 765-kV-Leitungen. Langsame Auszahlungen verzögern die Erschließung der erstklassigen Solar- und Windressourcen von Northern Cape.
Finanzierungskosten beeinträchtigen die Finanzierbarkeit von Projekten
Die gewichteten durchschnittlichen Kapitalkosten (WACC) für südafrikanische Projekte liegen 300–500 Basispunkte über den globalen Benchmarks. Eine 200-Millionen-USD-Fazilität der Europäischen Investitionsbank in Verbindung mit der Entwicklungsbank des südlichen Afrikas bietet Entlastung, während die JICA zinsgünstige Darlehen bereitstellt; kleinere Entwickler haben jedoch keinen vergleichbaren Zugang. Die für Januar 2026 vorgesehene Eskalation der Phase-Zwei-Kohlenstoffsteuer könnte die Margen verbessern, aber die politische Unsicherheit hält die Risikoprämien der Investoren aufrecht.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Windbeschleunigung fordert die Solarvorherrschaft herausPhotovoltaik kontrollierte im Jahr 2025 49,12 % des Marktes für erneuerbare Energien in Südafrika und lieferte bis September 2024 6 GW registrierter Kapazität. Wind profitiert jedoch von einer prognostizierten CAGR von 17,83 % dank über 3.000 Vollaststunden entlang der Küstengürtel. Bei Projekten über 100 MW liegt der Technologieanteil nun bei 54,4 % Solar und 45,6 % Wind, was eine rasche Konvergenz markiert. Solarthermische Kraftwerke bleiben ein Nischenmarkt von rund 500 MW, der Netzträgheit bereitstellt, während Wasserkraft, Bioenergie und aufkommende Meerestechnologien begrenzte zusätzliche Kapazitäten bieten. Die strikte Einhaltung von IEC 61215 und IEC 61400 untermauert die Zuverlässigkeit, und die Turbinenproduktion in der Coega SEZ verleiht lokale Tiefe.
Der niedrigere Tageskapazitätsfaktor von Solar im Vergleich zum Rund-um-die-Uhr-Profil von Wind löst Hybridvorschläge aus, die darauf abzielen, die Leistung zu glätten und abrufbare Angebote in künftigen Ausschreibungen zu erfüllen. Mit sinkenden Batteriepreisen wird erwartet, dass Solar-plus-Speicher-Hybride einen wachsenden Anteil am Markt für erneuerbare Energien in Südafrika bei neuen Versorgungsaufträgen beanspruchen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen treiben die Marktexpansion voranVersorgungsunternehmen hielten im Jahr 2025 54,37 % des Marktanteils für erneuerbare Energien in Südafrika und sollen bis 2031 die höchste CAGR von 12,55 % erzielen. Eskom verbesserte die Energieverfügbarkeit im Jahr 2024 auf 60 %, was Raum für erneuerbare Energien schaffte, um Diesel-Spitzenlastaggregate zu ersetzen. Städte wie Kapstadt und Johannesburg beschaffen nun direkt, wobei Kapstadts 200-MW-Ausschreibung als Modell für andere dient.
Gewerbe- und Industriekäufer folgen und machen den Großteil der 9.662-MW-Pipeline für private Registrierungen aus, angeführt von Bergbauunternehmen, die Photovoltaik hinter dem Zähler integrieren. Die Akzeptanz bei Privathaushalten nähert sich in einkommensstarken Vororten der Sättigung, obwohl die ländliche Elektrifizierung das mengenmäßige Aufwärtspotenzial am Leben erhält. Der NERSA-Änderungsakt 2024 vereinfacht Genehmigungen, während die Installationsnormen SANS 10142-1 die Netzsicherheit für dezentrale Projekte gewährleisten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Northern Cape beherbergt 65 % der netzgebundenen Solaranlagen und 45 % der Windkapazität Südafrikas, dank über 2.000 kWh/m² Einstrahlung und starken Karoo-Winden. Übertragungsgrenzen setzen jedoch kurzfristigen Ausbaumaßnahmen eine Obergrenze, bis neue 765-kV-Korridore gebaut sind. Western Cape folgt mit 25 % des nationalen Windbestands und der einzigen inländischen Turbinenmontagelinie in Coega in Eastern Cape.
Eastern Cape und Free State tragen zusammen 20 % durch Küstenwindparks und Photovoltaikanlagen im Landesinneren bei. Die Netzengpässe in KwaZulu-Natal begrenzen Großprojekte, aber der Gewerbe- und Industriemarkt in Durban treibt die Einführung von Aufdachphotovoltaik voran. Gauteng führt bei der dezentralen Erzeugung mit einer registrierten Kapazität von 1.200 MW, trotz schwächerer Ressourcen, da Industrienutzer Tarifentlastung suchen. Limpopo und North West verzeichnen Zugkraft bei der Bergwerks-Eigenversorgung, während der Kohlesektor in Mpumalanga den Ausbau erneuerbarer Energien hemmt und eine strukturell heterogene Landschaft für den südafrikanischen Markt für erneuerbare Energien hinterlässt.
Regulatorisches Umfeld
Der Ausbau erneuerbarer Energien in Südafrika wird durch nationale Planungs- und Beschaffungsinstrumente geleitet, allen voran den Integrated Resource Plan 2025 (IRP 2025) und das REIPPPP, wobei die Regeln für private Erzeugung und den Energiehandel weiter ausgebaut werden. NERSA registriert weiterhin kleine, dezentrale Erzeugungsanlagen im Rahmen der Licensing Exemption and Registration Notice 4 von 2022, was eine wachsende Pipeline dezentraler Projekte im Zuge der Lizenzierungsreformen der Ära des Electricity Regulation Amendment Act unterstützt.
Die Industriepolitik ist zunehmend über den South African Renewable Energy Masterplan (SAREM) mit der Regulierung des Strommarkts verknüpft, der auf eine Lokalisierung der Wertschöpfungsketten für erneuerbare Energien und Speicherung abzielt. Aufsicht und Umsetzung bleiben an Beschaffung und Monitoring gebunden, wobei die Berichte von NERSA zur Überwachung erneuerbarer Energien die operative Leistung verfolgen; bis Juni 2025 verfügte Südafrika über 6.618 MW netzangebundene Kapazität aus 94 REIPPPP- und drei Risikominderungs-IPP-Anlagen. Die Regierung signalisierte zudem einen anhaltenden Beschaffungsfokus im Geschäftsjahr 2025/2026, einschließlich neuer Runden für REIPPPP, das Battery Energy Storage Programme und Gas-to-Power, wobei das Department of Electricity and Energy im März 2026 eine Erinnerungsmitteilung für potenzielle Bieter des Gas IPP Procurement Programme (GASIPPPP) Bid Window 1 herausgab.
Wettbewerbslandschaft
Marktkonzentration
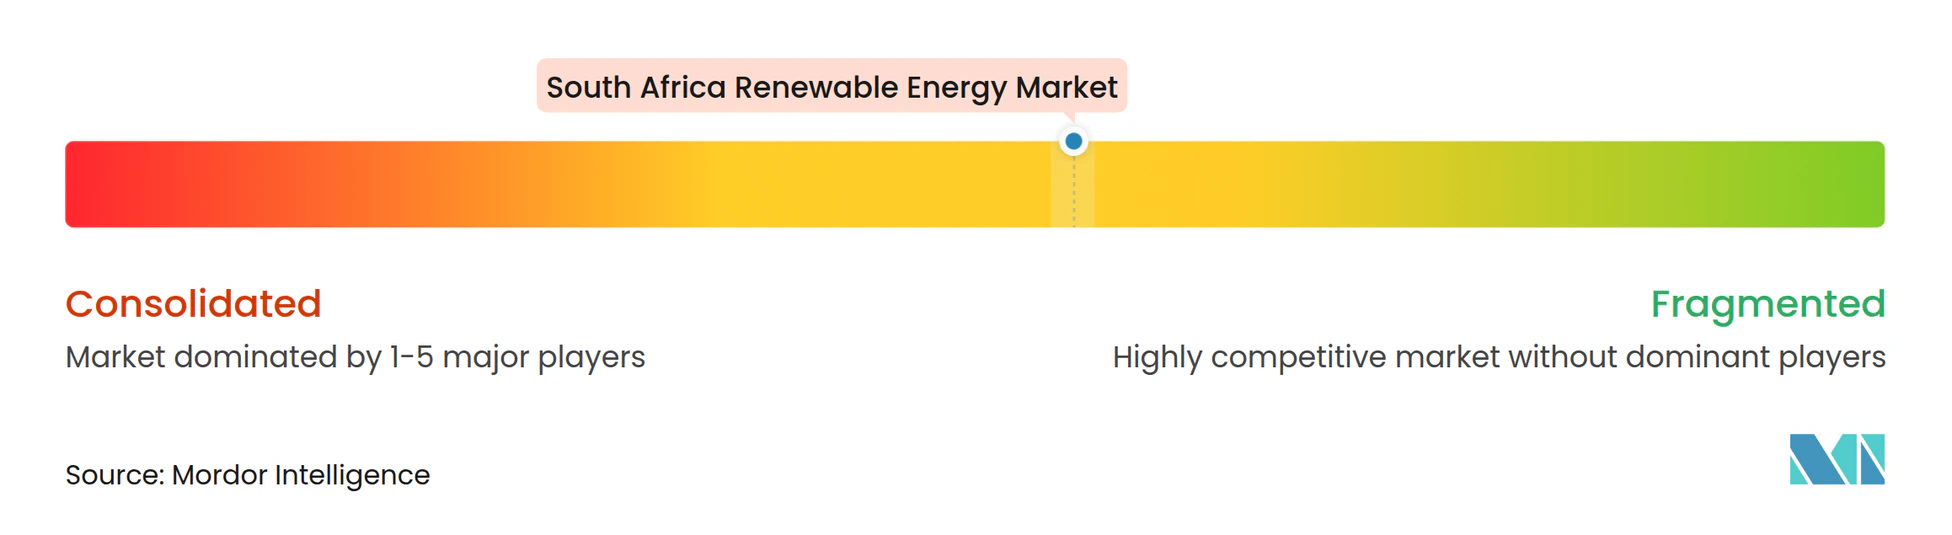
Internationale Entwickler führen ein mäßig konzentriertes Feld an. Scatec ASA betreibt das 540-MW-Flaggschiff Kenhardt Solar-plus-Speicher, während EDF Renewables eine 1,2-GW-Pipeline über mehrere Provinzen kontrolliert. Enel Green Power und Mainstream Renewable Power entwickeln Hybridsysteme mit fortschrittlichem Energiemanagement. Lokale Unternehmen wie Mulilo und SolarAfrica gewinnen durch BBBEE-Partnerschaften und dezentrale Lösungen an Boden.
Fusionen und Übernahmen beschleunigten sich: Aggreko erwarb RenEnergy im Juli 2024, um seine Reichweite im Gewerbe- und Industriebereich zu erweitern, und Greenstreet erwarb ausgewählte Scatec-Vermögenswerte zur Portfoliodiversifizierung. Swedfund und IFU investierten 44 Millionen USD in Sturdee Energy und unterstrichen damit den Investorenappetit trotz Netzengpässen. Wettbewerbsvorteile konzentrieren sich auf Finanzierungsstärke, Hybridendesignkompetenzen und die Einhaltung lokaler Inhaltsquoten, die in einigen Ausschreibungsfenstern 45 % erreichen.
Chancen in weißen Flecken umfassen ländliche Mininetze, grüne Wasserstoffexporte und die Elektrifizierung von Hochtemperaturprozessen in der Schwerindustrie, hängen jedoch alle von der kommenden Regulierung ab. Zusammengenommen kontrollierten die fünf größten Entwickler im Jahr 2024 etwa 45 % der installierten Kapazität und stützten das moderate Profil des Marktes für erneuerbare Energien in Südafrika.
Branchenführer für erneuerbare Energien in Südafrika
-
Mainstream Renewable Power Ltd
-
EDF Renewables
-
Scatec ASA
-
Enel Green Power
-
ENGIE SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Südafrika Unternehmen in diesem Bericht
- Scatec ASA
- EDF Renewables
- Enel Green Power
- Mainstream Renewable Power
- ENGIE SA
- Acciona Energia
- Juwi Renewable Energies
- Renewable Energy Holdings (Pty)
- Mulilo Renewables
- SolarAfrica Energy
- Hanwha Q-Cells
- Canadian Solar
- Trina Solar
- JinkoSolar
- Vestas Wind Systems
- Nordex SE
- Siemens Gamesa
- Goldwind
- Solar MD
- Abengoa
- First Solar
Marktchancen und Zukunftsaussichten
Die Reform des Großhandelsmarktes und neue Partnerschaftsmodelle zwischen Versorgungsunternehmen und privaten Akteuren eröffnen kurzfristig Freiräume für Entwickler, Händler und bilanzstarke Investoren, die bankfähige Abnahme- und Netzzugangslösungen strukturieren können. Eine schrittweise Einführung eines Market Code im Jahr 2026, zusammen mit dem Pfad des Electricity Regulation Amendment Act, unterstützt Wheeling und wettbewerbliche Vertragsgestaltung über den traditionellen Beschaffungskanal der Versorgungsunternehmen hinaus und verstärkt die bereits im Markt sichtbare Dynamik bei Unternehmensabnahmeverträgen.
Umsetzungsorientierte Chancen bündeln sich um (i) netzbereite Projekte für erneuerbare Energien, die Lizenzierungs- und Anschlussmeilensteine im Rahmen von REIPPPP Bid Window 7 erreichen können, (ii) Hybridisierungs- und Flexibilitätsanlagen, die auf den Beschaffungsschwerpunkt im Geschäftsjahr 2025/2026 (Battery Energy Storage Programme und Gas-to-Power-Runden) ausgerichtet sind, sowie (iii) den Aufbau lokaler Lieferketten im Einklang mit SAREM und den Zielen zum inländischen Wertschöpfungsanteil. Belege aus dem Jahr 2026 umfassen Fortschritte beim finanziellen Abschluss von Solarprojekten aus Bid Window 7, darunter Mulilos 337-MW-Solar-PV-Projekt Middlepunt im Free State, sowie die Inbetriebnahme großer Windkapazitäten, etwa die Inbetriebnahme des 420-MW-Clusters Koruson 1 durch EDF Power Solutions und die Netzeinspeisung des 330-MW-Windclusters Impofu durch Enel Green Power RSA. Auch die Gründung von Eskom Green durch Eskom, mit einer anfänglichen Pipeline von 2 GW und angekündigter Kapitalzuweisung, erweitert den adressierbaren Dealflow für EPC, O&M, Projektfinanzierung und die Strukturierung von Unternehmens-PPAs.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Südafrika
- Juli 2026: NERSA erteilte Erzeugungslizenzen für vier Solarprojekte im Rahmen von REIPPPP Bid Window 7.3 mit einer vertraglich gebundenen Gesamtkapazität von rund 890 MW (berichtet als über 1 GW installierte Kapazität über die gesamte Gruppe). Die Genehmigungen bringen baureife Solarprojekte im Versorgungsmaßstab näher an den Baubeginn und unterstreichen die Bedeutung formeller Lizenzierungsentscheidungen, unter anderem für Entwickler wie Red Rocket SA und ENGIE.
- Juni 2026: Die Übernahme von Mainstream Renewable Power South Africa durch A.P. Moller Capital wurde unterzeichnet und bringt ein Portfolio mit 148 MW an Anlagen sowie einer Entwicklungspipeline von 11,6 GW unter einen neuen Eigentümer. Dies spiegelt das anhaltende Interesse von Infrastrukturinvestoren an südafrikanischen Plattformen für erneuerbare Energien mit von Unternehmensabnahmeverträgen getriebenen Pipelines wider.
- April 2026: EDF und Anglo American nahmen über das Joint Venture Envusa Energy einen 140-MW-Windpark in Betrieb. Dieser Meilenstein fügt Betriebskapazität hinzu, die mit Partnerschaftsstrukturen des Privatsektors verbunden ist, und unterstützt die Skalierung von Beschaffungsmodellen für erneuerbare Energien von Unternehmen, die auf Wheeling und langfristigen Abnahmeverträgen beruhen.
Markt für erneuerbare Energien in Südafrika Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Dieser Markt ist definiert als die installierte Kapazität erneuerbarer Energien, die in Südafrika in Betrieb ist – einschließlich netzgebundener Projekte und förderfähiger Hinter-dem-Zähler-Projekte – ausgedrückt in Gigawatt (GW). Wir betrachten den Markt als Kapazitätszubau und die daraus resultierende installierte Basis, nicht als Stromverkäufe oder Ausrüstungserlöse.
Ausschlüsse aus dem Geltungsbereich: Wir schließen fossilbasierte Stromerzeugung, reine Übertragungs- und Verteilungsausgaben sowie den Handel mit Zertifikaten für erneuerbare Energien aus, der nicht an physisch betriebene Kapazitäten geknüpft ist.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endnutzer
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
In der Desk-Research-Phase haben wir zunächst die Kapazitätsbasis mithilfe öffentlicher Energiestatistiken und politischer Veröffentlichungen verankert, die beschreiben, was in Betrieb genommen wurde, vertraglich gesichert ist und sich noch in der Beschaffungsphase befindet. Für diesen Schritt verwendete Quellen umfassen offizielle Energie- und Strompublikationen, wie etwa jene des südafrikanischen Ministeriums für Mineralressourcen und Energie, Systemaktualisierungen von Eskom, IRENA-Statistiken zu erneuerbaren Energien, IEA-Länderdashboards sowie die Energieindikatoren der Weltbank.
Um eine Überschätzung des Marktes zu vermeiden, wurden die Desk-Research-Ergebnisse anschließend mit projektbezogenen Signalen aus Verbandsseiten, Ankündigungen zu Netzanschlüssen und glaubwürdigen Pressemitteilungen abgeglichen, gefolgt von einer Auswertung von Unternehmensberichten und Investorenpräsentationen hinsichtlich offengelegter MW-Inbetriebnahmen und Pipeline-Zeitplänen. Wir nutzten zudem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie selektiv eine Patentdatenbank, um Lieferantenaktivitäten und Technologieentwicklungen zu überprüfen. Diese Desk-Research-Quellen sind illustrativ und nicht abschließend; wir haben darüber hinaus weitere öffentliche Referenzen zur Erhebung, Überprüfung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was tatsächlich den kommerziellen Betrieb erreicht, und um erwartete Inbetriebnahmezeitpläne, Abregelungsrisiken sowie die Aufteilung zwischen Versorgungsunternehmen und dezentralem Ausbau zu plausibilisieren. Wir haben mit Projektentwicklern, EPC- und Betrieb-und-Instandhaltungs-Teilnehmern, Finanzierern und großen Stromabnehmern gesprochen und die Eingaben anschließend für Südafrika abgeglichen, um Unterschiede nach Provinz und Netzverfügbarkeit widerzuspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 17 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der installierten Basis erneuerbarer Energien in Südafrika auf Grundlage veröffentlichter Inbetriebnahmen, Beschaffungsvergaben und des Netzanschlussstatus, die anschließend in einen jährlichen GW-Pfad umgewandelt werden. Sobald dieser Pfad erstellt ist, werden selektive Bottom-up-Überprüfungen anhand einer Stichprobenerhebung der Projekt-MW nach Technologie und erwartetem COD-Zeitplan durchgeführt; die Gesamtwerte werden angepasst, wenn die beiden Perspektiven nicht übereinstimmen.
Das Modell wird durch eine kleine Anzahl wiederholbarer Eingaben gesteuert, die wir in Gesprächen validieren können, wie etwa vergebene Beschaffungsvolumina, beobachtete Inbetriebnahmekadenz, Kapazitätsfaktoren nach Technologie, Netzanschluss- und Abregelungshinweise sowie das Tempo privater Abnahmen (einschließlich unternehmenseigener PPAs und durch Wheeling ermöglichte Nachfrage). Wenn ein Datenpunkt zur Projektpipeline unvollständig ist, schließen wir die Lücke, indem wir einen wahrscheinlichkeitsgewichteten COD auf Basis des Genehmigungsstands und typischer Bauzeiten im Land zuweisen, und testen das Ergebnis anschließend anhand von Expertenfeedback.
Für die Prognose verwenden wir in erster Linie Szenarioanalysen, damit der Ausblick politische und netzseitige Einschränkungen sowie Umsetzungspotenziale widerspiegelt; die Szenariogewichtungen werden mit den Primärbefragten überprüft. Die endgültige Prognose bleibt kapazitätsbasiert, und Veränderungen von Jahr zu Jahr werden durch Zubau, gegebenenfalls Stilllegungen und Zeitplanverschiebungen erklärt, nicht durch angenommene Erlössteigerungen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, damit die endgültigen Zahlen nicht von einem einzigen Quellentyp abhängen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie nationalen Statistiken zu erneuerbaren Energien, Systemkommunikationen von Versorgungsunternehmen und bekannten Beschaffungsergebnissen und untersuchen anschließend Ausreißer, die nicht der Inbetriebnahmerealität entsprechen.
Vor der Freigabe werden die Aufbau- und Prognoseprämissen schrittweise von einem weiteren Analysten überprüft; Folgegespräche werden ausgelöst, wenn das Modell große Abweichungen nach Technologie oder einen unerwarteten Sprung bei den jährlichen Zubauvolumina aufzeigt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Beschaffungsrunden, regulatorischen Änderungen oder größeren Projektverzögerungen; eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, um die neuesten Entwicklungen zu berücksichtigen.
Marktgrößenbestimmung für erneuerbare Energien in Südafrika durch Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für erneuerbare Energien in Südafrika stimmen häufig nicht überein, da sie nicht immer dasselbe messen und die Einheiten zwischen Kapazität, Erzeugung und Erlösen wechseln können. Unterschiede entstehen auch, wenn eine Quelle angekündigte Pipelines als bereits in Betrieb befindliche Anlagen zählt oder wenn Inbetriebnahmezeiträume aggressiver angenommen werden.
Der größte Treiber für Abweichungen ist die Maßeinheit: Mordor Intelligence bestimmt die Marktgröße als installierte Kapazität erneuerbarer Energien in Gigawatt und knüpft die jährlichen Veränderungen an den Inbetriebnahme- und Netzanschlussstatus, anstatt die Kapazität mithilfe von Großhandelsstrompreisen oder Annahmen zu Ausrüstungsausgaben in einen impliziten Dollarwert umzurechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,31 GW (2025) | |
| Branchenpublikation A | 100,27 Milliarden USD (2024) | Verwendet eine erlösbasierte Darstellung in USD und bündelt offenbar mehrere Wertpools (Technologieverkäufe, Projektausgaben und/oder Stromwert) über erneuerbare Energien hinweg, was sich nicht sauber auf jährliche Kapazitätszubauvolumina abbilden lässt. |
| Sektorpublikation B | 45,20 Milliarden USD (2025) | Beschränkt den Geltungsbereich hauptsächlich auf Solar- und Windenergie; der Wert reagiert empfindlich auf angenommene Ausrüstungs- und Projektpreise, Speicheranbindung und die Monetarisierung dezentraler Systeme, was den Gesamtwert im Vergleich zu einer reinen Kapazitätsbetrachtung aufblähen oder komprimieren kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird und ob der Gesamtwert aus GW betriebener Anlagen oder aus einem Wertstack aufgebaut wird, der von Preis- und Umrechnungsannahmen abhängt. Indem die Marktdefinition an messbare Kapazitätssignale geknüpft und das Timing durch Feldfeedback einem Stresstest unterzogen wird, bleibt die endgültige Größe leichter replizierbar und prüfbar, wenn neue Projekte vergeben oder verzögert werden.
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Kapazität hat der Markt für erneuerbare Energien in Südafrika im Jahr 2031?
Es wird prognostiziert, dass der Markt bis 2031 31,31 GW erreichen wird, gegenüber 18,18 GW im Jahr 2026.
Welches Segment hält den größten Marktanteil für erneuerbare Energien in Südafrika?
Photovoltaik führt mit einem Anteil von 49,12 % im Jahr 2025, während Wind das am schnellsten wachsende Technologiesegment ist.
Wie schnell wächst das Versorgungsunternehmen-Segment?
Es wird erwartet, dass Versorgungsunternehmen bis 2031 mit einer CAGR von 12,55 % expandieren – dem höchsten Wert unter allen Endnutzern.
Warum treiben Stromtarife die Akzeptanz erneuerbarer Energien voran?
Die Netztarife sind seit 2014 um 190 % gestiegen, während neue Solarverträge nahezu ein Drittel der Eskom-Tarife kosten, was die Akzeptanz im Gewerbe- und Industriebereich ankurbelt.
Was sind die wesentlichen Hindernisse für neue Projekte?
Übertragungsengpässe in der Nordkap-Region und hohe Finanzierungskosten bleiben die größten Einschränkungen für neue Kapazitäten.