
Tamaño y Participación del Mercado de Energía Renovable de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 365.97 gigavatio |
| Volumen del Mercado (2026) | 400.78 gigavatio |
| Volumen del Mercado (2031) | 615.31 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.95 % |
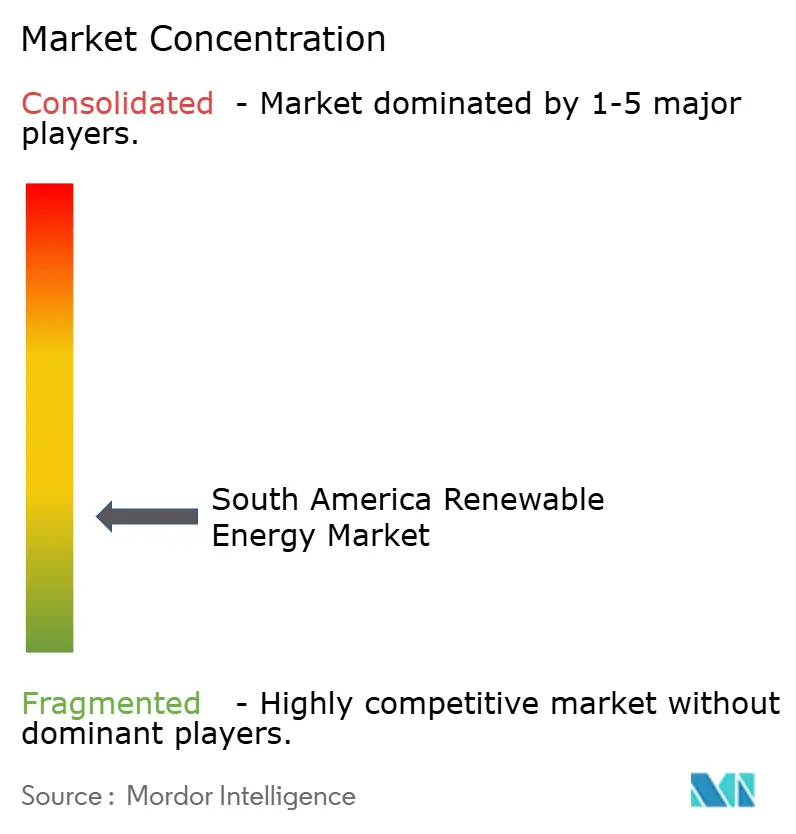
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable de América del Sur por Mordor Intelligence
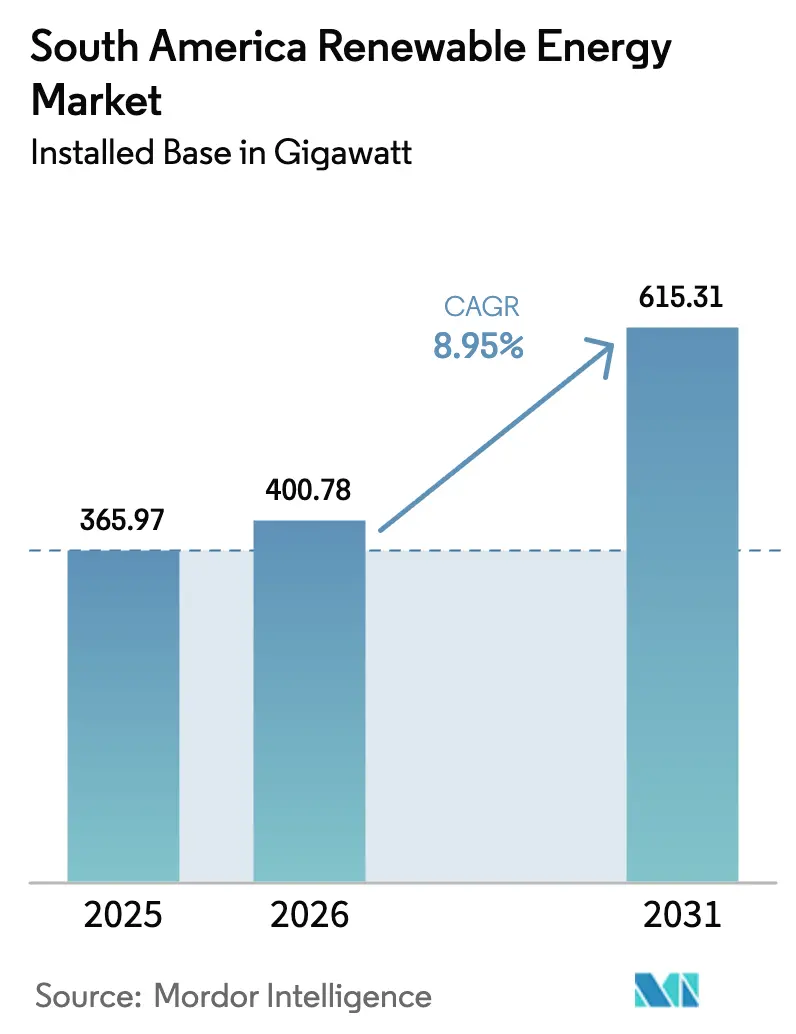
El tamaño del Mercado de Energía Renovable de América del Sur en términos de base instalada se proyecta en 365,97 gigavatios en 2025, 400,78 gigavatios en 2026, y alcanzará 615,31 gigavatios en 2031, creciendo a una CAGR del 8,95% de 2026 a 2031.
Las subastas competitivas, los menores costos nivelados de energía y los acuerdos corporativos de compra de energía a largo plazo están convergiendo para atraer nuevo capital hacia activos de escala de servicios públicos. Las tarifas de energía solar y eólica en descenso ya superan en competitividad a la generación térmica, mientras que el almacenamiento en baterías está mitigando las preocupaciones sobre la variabilidad. Los conglomerados mineros están cerrando contratos de precio fijo a 20 años para descarbonizar operaciones fuera de la red, y los planes de exportación de hidrógeno verde están redefiniendo la selección de emplazamientos hacia regiones costeras y desérticas. Los desarrolladores que combinan generación con almacenamiento obtienen financiamiento más económico, ya que los prestamistas consideran los sistemas híbridos como recursos despachables con flujos de caja estables.
Conclusiones Clave del Informe
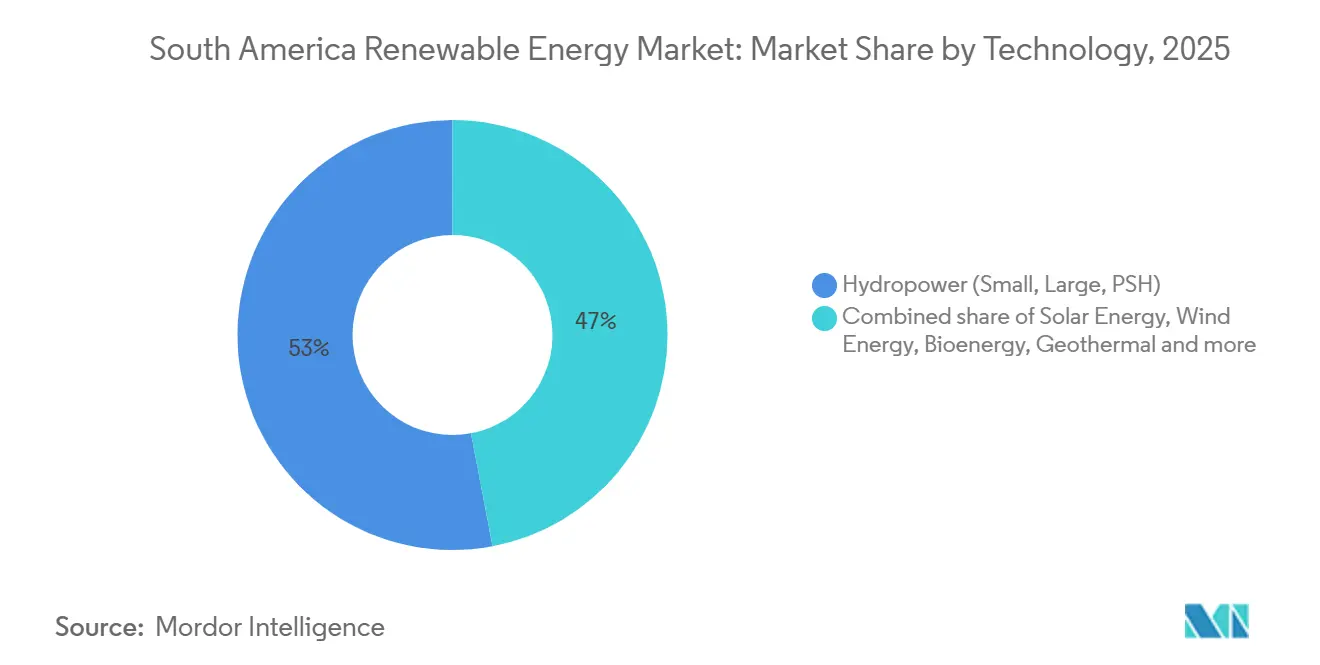
- Por tecnología, la energía hidroeléctrica lideró con el 52,98% de la participación del mercado de energía renovable de América del Sur en 2025, mientras que se prevé que la energía solar se expanda a una CAGR del 18,30% hasta 2031.
- Por usuario final, los servicios públicos concentraron el 77,67% de la capacidad en 2025, pero se proyecta que el segmento comercial e industrial crezca a una CAGR del 13,88% hasta 2031.
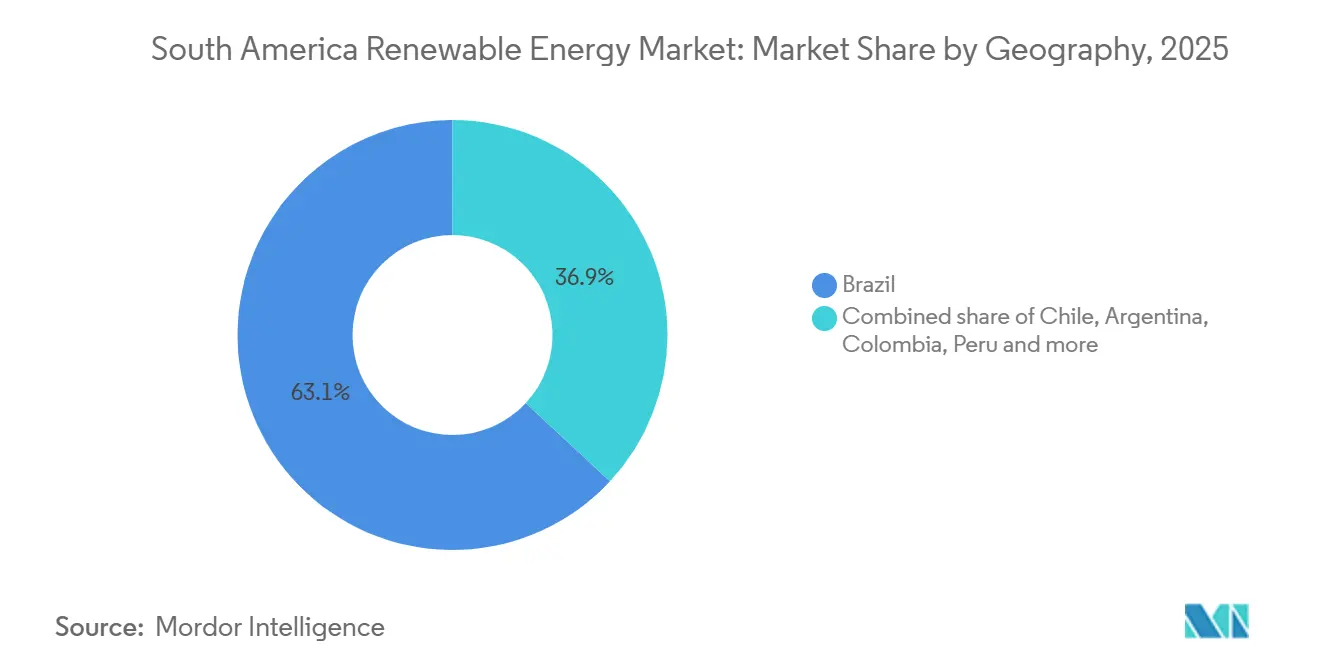
- Por geografía, Brasil concentró el 63,09% de la capacidad en 2025, y Chile registrará la CAGR más rápida del 17,19% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de subastas que amplían la cartera de proyectos | +2.1% | Brasil, Chile, Colombia, Argentina | Mediano plazo (2-4 años) |
| Descenso del LCOE para energía solar fotovoltaica y eólica terrestre | +1.8% | A nivel regional, con mayor intensidad en Brasil y Chile | Corto plazo (≤ 2 años) |
| Ambiciones de exportación de hidrógeno verde | +1.5% | Chile, noreste de Brasil, Patagonia argentina | Largo plazo (≥ 4 años) |
| Acuerdos corporativos de compra de energía del sector minero | +1.3% | Chile, Perú, Minas Gerais y Pará en Brasil | Mediano plazo (2-4 años) |
| Baterías conectadas a la red | +1.0% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Subasta de Energía Renovable que Aceleran la Cartera de Proyectos
Las licitaciones competitivas reemplazaron las tarifas reguladas de alimentación después de 2023. Brasil, Chile y Colombia adjudicaron conjuntamente 8,5 GW en 2024-2025, y las cláusulas de penalización ahora obligan a los licitantes a asegurar equipos y permisos de red antes de firmar, lo que reduce la especulación y acelera los cronogramas de construcción. La subasta de reserva de Brasil en 2024 adjudicó 3,1 GW a USD 28 por MWh, un mínimo histórico que demostró que la energía solar más almacenamiento puede competir con las plantas de gas de punta. La convocatoria de 2,5 GW de Chile en 2025 exige baterías de cuatro horas, garantizando un suministro firme en las horas nocturnas. La adjudicación de 2,2 GW de Colombia en 2024 reabrió su mercado paralizado, mientras que las provincias de Argentina licitaron 800 MW de energía eólica para eludir los límites presupuestarios federales. Estas reglas brindan a los inversores la confianza de que los activos contratados se conectarán a tiempo y generarán ingresos desde el primer día.
Descenso del LCOE para Energía Solar Fotovoltaica y Eólica Terrestre
La energía solar a escala de servicios públicos promedió USD 29 por MWh en 2024, ya que los módulos bifaciales y los seguidores de un solo eje aumentaron los rendimientos hasta en un 20%.[1] La energía eólica terrestre cayó a USD 35 por MWh, impulsada por alturas de buje de 120 metros que capturan flujos más estables en el noreste de Brasil. Los parques solares de la región de Atacama en Chile firmaron acuerdos de compra de energía por debajo de USD 20 en 2024, lo que impulsó el retiro anticipado de 1,2 GW de carbón. Los parques eólicos en Bahía registraron factores de capacidad superiores al 50% en 2024, reduciendo los períodos de recuperación de la inversión a menos de siete años. La paridad de costos frente a los activos fósiles ha eliminado la necesidad de subsidios, permitiendo que los compradores corporativos firmen acuerdos de compra de energía directos a tarifas un 10-15% por debajo de las tarifas minoristas.
Ambiciones de Exportación de Hidrógeno Verde que Impulsan Adiciones a Escala de Servicios Públicos
Chile tiene como objetivo 25 GW de electrolizadores para 2030, lo que requerirá 40 GW de energías renovables dedicadas.[2] Los primeros 1,5 GW de capacidad vinculada obtuvieron contratos en 2024, asegurando la compra con compradores alemanes y japoneses. La costa noreste de Brasil planea 7 GW de energía eólica marina para abastecer centros de hidrógeno cerca de los puertos de Ceará, y Uruguay puso en marcha un proyecto piloto de 10 MW para producir amoníaco para exportación. Los inversores aceptan tarifas ligeramente más bajas a cambio de contratos de hidrógeno a 20 años, lo que reduce el riesgo comercial y atrae deuda más económica.
Acuerdos Corporativos de Compra de Energía del Sector Minero para la Descarbonización Fuera de la Red
Las empresas mineras firmaron 4,2 GW de acuerdos de compra de energía renovable en 2024-2025 para cumplir con sus objetivos de Alcance 2. Codelco suscribió un acuerdo de suministro anual de 1,8 TWh respaldado por 375 GWh de baterías, garantizando energía las 24 horas para las fundiciones en el Atacama. Anglo American comprometió USD 500 millones para 300 MW de energía solar más almacenamiento en yacimientos de mineral de hierro en Brasil, mientras que la mina Antamina en Perú aseguró 120 MW de energía eólica. Las cláusulas de pago obligatorio y las tarifas indexadas a la inflación convierten estos contratos en flujos de ingresos cuasi-regulados, atrayendo a fondos de pensiones que buscan rendimientos estables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en la transmisión y retrasos | -1.2% | Bahía en Brasil, Atacama en Chile, Patagonia en Argentina | Corto plazo (≤ 2 años) |
| Volatilidad cambiaria | -0.9% | Argentina, Brasil, Colombia | Mediano plazo (2-4 años) |
| Normas de contenido local que elevan el gasto de capital de los fabricantes de equipos originales | -0.6% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Transmisión y Retrasos en la Interconexión
La cola de proyectos en Bahía, Brasil, alcanzó 5,4 GW a finales de 2024, extendiendo los tiempos de espera promedio a 18 meses, ya que las nuevas subestaciones se retrasan respecto a la finalización de los proyectos. El retraso acumulado en el Atacama de Chile dejó varados 3 GW y provocó 1,8 TWh de curtailment en 2024. Los proyectos eólicos en la Patagonia enfrentan un retraso de 24 meses porque los enlaces de alta tensión hacia Buenos Aires siguen sin financiamiento. Las largas colas elevan los costos de desarrollo entre un 10-15% y erosionan los márgenes tarifarios, lo que lleva a los patrocinadores a exigir garantías de acceso a la red antes de cerrar la deuda.
Normas de Contenido Local que Incrementan el Gasto de Capital de los Fabricantes de Equipos Originales
Brasil exige un 60% de contenido local para la energía eólica y un 50% para la solar a fin de acceder a los préstamos del BNDES, lo que añade hasta un 12% a los precios del hardware. Vestas Wind Systems A/S inauguró una planta de góndolas en Bahía en 2024 para cumplir con esta normativa, pero los retrasos en la puesta en marcha prolongaron los plazos de entrega en cuatro meses.[3] La norma del 30% de Argentina infló los precios de las turbinas en un 15% porque los proveedores locales no pueden alcanzar la escala necesaria. Si bien los mandatos crearon aproximadamente 12.000 empleos manufactureros, redujeron los márgenes de los desarrolladores entre 200 y 300 puntos básicos y ralentizaron los cronogramas de los proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Energía Solar Avanza mientras Disminuye el Dominio de la HidroeléctricaLa energía hidroeléctrica concentró el 52,98% de la capacidad en 2025, aunque los permisos ambientales y las precipitaciones variables frenan las nuevas construcciones. La energía solar crecerá a una CAGR del 18,30%, la más rápida de todas las tecnologías, impulsada por una economía por debajo de USD 30 por MWh y diseños modulares que sortean los cuellos de botella en la transmisión. La energía eólica añade aproximadamente 4,5 GW anuales, impulsada por factores de capacidad del 50% en el noreste de Brasil. La bioenergía aporta 12 GW a través de la cogeneración con bagazo, anclada en los objetivos del programa RenovaBio de Brasil. Los nichos emergentes incluyen la energía hidroeléctrica de bombeo, como el proyecto Sinop de 401 MW en Brasil, que ofrece una capacidad de descarga de ocho horas. El desarrollo de la energía eólica marina está tomando forma con una cartera brasileña de 16 GW que apunta a las primeras turbinas en 2027.
La rápida expansión de la energía solar está transformando la matriz energética, aunque una mayor producción variable requiere almacenamiento para los picos nocturnos. La energía solar de concentración sigue siendo marginal más allá de la planta Cerro Dominador de 110 MW en Chile, debido a costos de USD 6.000 por kW. La energía geotérmica cuenta con 48 MW en Cerro Pabellón, aunque Enel está explorando otros 200 MW en los Andes. La energía oceánica sigue limitada a proyectos piloto con costos de capital superiores a USD 10.000 por kW. Por lo tanto, el tamaño del mercado de energía renovable de América del Sur asignado a la energía solar y eólica se expandirá más rápido que la hidroeléctrica hasta 2031, siempre que el almacenamiento y las mejoras en la red mantengan el ritmo.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Por Usuario Final:
El Segmento Comercial e Industrial se Acelera tras los Servicios PúblicosLos servicios públicos controlaron el 77,67% de la capacidad en 2025, dado que los volúmenes de subasta se incorporan directamente a sus carteras. El segmento comercial e industrial está proyectado para crecer a una CAGR del 13,88%, impulsado por la energía solar en tejados detrás del medidor en Brasil y Chile. La energía solar distribuida en Brasil alcanzó 39 GW en 2024, y 28 GW provinieron de tejados comerciales e industriales que reducen las facturas entre un 30-40% por debajo de las tarifas de la red. La revisión de la normativa de medición neta de Chile permite a las empresas vender el excedente de electricidad al 70% de las tarifas minoristas, añadiendo 1,2 GW de nuevos tejados en 2024. Los acuerdos de compra de energía del sector minero constituyen la mayor carga ancla dentro del segmento comercial e industrial, mientras que los sistemas residenciales alcanzaron 8 GW en 2025, principalmente en el sureste de Brasil.
La inestabilidad cambiaria frenó la adopción residencial en Argentina en 2024, pero las exenciones del impuesto a la propiedad en Mendoza reactivaron las ventas en 2025. El mercado residencial de Colombia se mantuvo pequeño en 200 MW, ya que las bajas tarifas prolongan los períodos de recuperación de la inversión. A medida que los compradores corporativos buscan certeza de precios, el mercado de energía renovable de América del Sur verá más capacidad trasladarse de los servicios públicos a los tejados comerciales e industriales, aliviando la presión sobre las líneas de transmisión.

Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Análisis Geográfico
Mercado de Energías Renovables de Brasil
Brasil concentró el 63,09% de la capacidad instalada en 2025, con 100 GW de energía hidroeléctrica, 45 GW de energía eólica, 39 GW de solar distribuida y 28 GW de solar a escala de servicios públicos. Una subasta de reserva celebrada en agosto de 2024 adjudicó 3,1 GW a 28 USD por MWh y asignó el 60% a híbridos de solar más almacenamiento. Una licitación de almacenamiento de 1,6 GW ese mismo año subrayó un giro hacia la flexibilidad de la red, a medida que las energías renovables variables superaron el 30% de penetración. La energía eólica marina está ganando impulso a través del plan de 7 GW de Petrobras y la cartera de proyectos de 14 GW de Iberdrola, con instalaciones previstas para 2027. La ANEEL aprobó 2,1 mil millones de USD en nuevas líneas de transmisión para aliviar las restricciones en Bahía y Río Grande do Norte.
Mercado de Energías Renovables de Chile
Chile registrará el CAGR más rápido de la región, del 17,19%, durante el período 2026-2031. Los contratos de exportación de hidrógeno verde aseguraron 1,5 GW de capacidad renovable dedicada en 2024, y los mandatos de almacenamiento exigen el emparejamiento del 20% en almacenamiento para todos los grandes proyectos a partir de 2025. Las mejoras en la red de transmisión agilizan ahora las líneas de 500 kV desde Atacama hasta Santiago. El contrato de compra de energía anual de 1,8 TWh de Codelco, respaldado por 375 GWh de baterías, ilustra cómo la demanda minera ancla el crecimiento.
Mercado de Energías Renovables de América del Sur
Argentina registró 12 GW de capacidad instalada en 2025, principalmente energía eólica en la Patagonia, aunque las fluctuaciones cambiarias retrasaron 1,2 GW de nuevas construcciones. Las subastas provinciales de 800 MW de energía eólica recurrieron a financiamiento multilateral para sortear las brechas en la política federal. Colombia retomó actividad tras una pausa de cinco años con adjudicaciones de 2,2 GW en subastas de 2024 en La Guajira, mientras que Perú avanzó con 1,5 GW de proyectos en cartera liderados por la expansión de 240 MW de Wayra de Enel. Uruguay, Paraguay, Ecuador y Bolivia sumaron en conjunto 8,2 GW en 2025, con el proyecto piloto de hidrógeno de 10 MW de Uruguay como referente.
Nota: Las cuotas de cada segmento individual están disponibles con la adquisición del informe
Panorama regulatorio
En toda Sudamérica, la combinación de políticas está pasando de mecanismos centrados en la contratación hacia normas de integración a la red y flexibilidad que mejoran la bancabilidad de las renovables variables. En Brasil, el regulador ANEEL emitió las Resoluciones Normativas N.º 1.161/2026 y 1.162/2026 en junio de 2026, tratando formalmente el almacenamiento de energía como una actividad regulada y estableciendo requisitos para autorización, conexión a la red, medición y facturación. Esto sigue a la Ley N.º 15.269/2025 de Brasil, que estableció directrices para regular el almacenamiento con el fin de apoyar la asequibilidad tarifaria y la seguridad energética, alineando las subastas y las normas de interconexión con el creciente papel de los proyectos híbridos solar-eólico-batería.
Chile está combinando su expansión de renovables con instrumentos de planificación e integración, incluida la hoja de ruta Ruta Energética 2026-2030 del Ministerio de Energía y el lanzamiento del proceso participativo para la Planificación Energética de Largo Plazo (PELP) 2028-2032 en abril de 2026. Fuera de los mercados más grandes, Paraguay modernizó su marco legal para renovables no convencionales y no hidráulicas mediante la Ley N.º 7599/2025 (promulgada en 2026), que apunta a una ruta de permisos y cumplimiento más clara para los desarrolladores de energía solar y eólica y los esquemas de autogeneración.
Panorama Competitivo
Las diez principales empresas controlaron aproximadamente el 45% de la capacidad instalada en 2025, lo que apunta a una fragmentación moderada. Enel, Iberdrola S.A. y ENGIE integran generación, transmisión y comercialización, lo que les otorga flexibilidad bidireccional para equilibrar carteras y cubrir las fluctuaciones de la demanda. Los productores independientes de energía, como Atlas Renewable Energy y Brookfield Renewable Partners L.P., se centran en acuerdos corporativos de compra de energía a largo plazo que aseguran financiamiento por debajo del 5%. Los fabricantes de equipos Vestas Wind Systems A/S, Siemens Gamesa Renewable Energy S.A. y GE Renewable Energy incorporan software de gemelo digital que eleva la producción anual en un 3% en instalaciones como el parque eólico Serra do Assuruá de 846 MW.[4]
Los proyectos híbridos de energía solar, eólica y baterías constituyen un nicho de espacio en blanco que recompensa a los desarrolladores con experiencia en almacenamiento. ABO Wind AG y Mainstream Renewable Power Ltd. persiguen activos de menos de 100 MW en Perú y Colombia, donde los grandes servicios públicos tienen un alcance limitado. Los fabricantes de equipos originales chinos Canadian Solar Inc. y Trina Solar Co. Ltd. están avanzando hacia el desarrollo de proyectos, utilizando el control de la cadena de suministro para reducir los costos de ingeniería, adquisición y construcción entre un 10-15% por debajo de sus competidores occidentales. Las barreras de contenido local y el cumplimiento de la norma ISO 14001 favorecen a los operadores establecidos con bases de fabricación consolidadas y equipos regulatorios.
Líderes de la Industria de Energía Renovable de América del Sur
-
Enel Green Power S.p.A.
-
Iberdrola S.A.
-
ENGIE Brasil Energia S.A.
-
Neoenergia S.A.
-
AES Andes S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energías Renovables de América del Sur Empresas cubiertas en este informe
- Enel Green Power S.p.A.
- Iberdrola S.A.
- AES Andes S.A.
- ENGIE Brasil Energia S.A.
- Neoenergia S.A.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- GE Renewable Energy
- EDF Renouvelables
- Acciona Energía
- Atlas Renewable Energy
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- Brookfield Renewable Partners L.P.
- Statkraft AS
- Mainstream Renewable Power Ltd.
- ABO Wind AG
- Invenergy LLC
- Suzlon Group
- Grupo Energía Bogotá
Lea el análisis de las empresas de mercado de energías renovables de América del Sur
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en las mejoras de transmisión y distribución que alivian los cuellos de botella de interconexión y reducen la restricción de despacho para las nuevas construcciones solares y eólicas. Brasil ofrece una referencia clara de escala, con EPE informando 24,6 GW de adiciones de capacidad de generación en 2025, liderados por la fotovoltaica solar (16,3 GW) y la eólica (5,2 GW), mientras que la capacidad instalada total alcanzó los 261 GW, con la fotovoltaica solar en el 24,8% de la combinación. A medida que las renovables variables se expanden más rápido que la construcción de redes en corredores clave, los desarrolladores, las empresas de servicios públicos y los operadores de red están combinando cada vez más la generación con planes de refuerzo de red y diseños de conexión favorables al almacenamiento para apoyar los plazos de puesta en marcha y los ingresos contratados.
Una segunda oportunidad es la aceleración de la energía solar a escala de servicios públicos y las estructuras de compra corporativa en mercados que están reiniciando o ampliando la contratación. Colombia ilustra este impulso, con el Ministerio de Minas y Energía informando una capacidad instalada total solar y eólica de 4,63 GW al 17 de julio de 2026, junto con el inicio de las operaciones comerciales del parque solar Puerta de Oro de 360 MWp de Patria Investimentos en julio de 2026. Al mismo tiempo, las actualizaciones de políticas habilitadoras en sistemas más pequeños, incluida la modernización de Paraguay en virtud de la Ley N.º 7599/2025 y el marco regulatorio de almacenamiento de Brasil (Ley N.º 15.269/2025 y las resoluciones de ANEEL de junio de 2026), están creando espacio para proyectos de generación distribuida, almacenamiento e híbridos que monetizan tanto el suministro de energía como los servicios de flexibilidad.
Desarrollos recientes de la industria en Mercado de Energías Renovables de América del Sur
- Junio de 2026: Neoenergia Coelba (grupo Iberdrola) obtuvo 780 millones de BRL en financiamiento respaldado por JICA para fortalecer la infraestructura de distribución eléctrica en Bahía, Brasil. La financiación apoyará mejoras que aumentan la resiliencia y reducen las pérdidas en un estado con una fuerte expansión eólica y solar, ayudando a las redes de distribución a absorber una mayor generación variable y demanda de electrificación.
- Diciembre de 2025: Mercomar amplió los servicios logísticos centrados en cargas sobredimensionadas y críticas para proyectos renovables, incluidas turbinas, palas y transformadores, en toda Sudamérica. Al abordar el riesgo de transporte y la fiabilidad de los cronogramas, la iniciativa apoya una ejecución más rápida para los proyectos eólicos y solares a escala de servicios públicos, donde las ventanas de entrega pueden afectar los costos EPC y las fechas de puesta en marcha.
- Noviembre de 2024: El programa federal Novo PAC de Brasil destinó 666,3 mil millones de BRL a la transición energética, con 446,5 mil millones de BRL previstos para ejecución hasta 2026. El programa respalda una cartera de infraestructura de red y habilitadora destinada a abordar las restricciones para poner en marcha nueva capacidad renovable a gran escala.
Mercado de Energías Renovables de América del Sur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca la generación de electricidad renovable en América del Sur, medida a través de las adiciones de capacidad instalada y la base instalada existente en los países clave y el resto de la región.
Exclusiones del alcance: Los activos cautivos fuera de la red que no se reportan en las estadísticas formales de capacidad, y los usos no energéticos como los combustibles renovables, no están incluidos.
Descripción General de la Segmentación
- Por Tecnología
- Energía Solar (Fotovoltaica y de Concentración)
- Energía Eólica (Terrestre y Marina)
- Energía Hidroeléctrica (Pequeña, Grande, Bombeo)
- Bioenergía
- Geotérmica
- Energía Oceánica (Mareal y de Oleaje)
- Por Usuario Final
- Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Geografía
- Brasil
- Chile
- Argentina
- Colombia
- Perú
- Resto de América del Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo de la capacidad instalada por tecnología y país utilizando estadísticas energéticas públicas, y luego se contrastan con notas de política y visibilidad del pipeline. Generalmente consultamos fuentes como las estadísticas de IRENA, los conjuntos de datos de electricidad y energías renovables de la IEA, las publicaciones de los ministerios nacionales de energía, los comunicados de los operadores del sistema y los reguladores, y los documentos de planificación energética regional, y alineamos las definiciones para que se apliquen las mismas reglas tecnológicas en todos los casos.
Para anclar las tendencias, revisamos los anuncios de desarrolladores, los registros de empresas de servicios públicos y las presentaciones a inversores que indican plazos de puesta en servicio, actividad de repotenciación y restricciones de conexión a la red. Utilizamos selectivamente los comunicados de comercio de importación y exportación y los portales de aduanas para verificar el flujo de equipos en años de alto crecimiento, y las bases de datos de patentes ayudan a confirmar hacia dónde se está desplazando el enfoque tecnológico. También recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial, y para verificaciones de comercio a nivel de envíos cuando los datos públicos presentan lagunas. Las fuentes mencionadas aquí son ilustrativas, y revisamos muchos otros documentos públicos para respaldar la captura, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Realizamos entrevistas y encuestas con empresas de servicios públicos, desarrolladores, proveedores de equipos, financiadores y reguladores en toda América del Sur. Las opiniones de los expertos ponen a prueba las fechas de puesta en servicio, los factores de capacidad, los pipelines de subastas, el vertimiento y los retrasos, lo que nos ayuda a resolver los datos faltantes por país. Las respuestas se comparan con los registros públicos antes de que se aprueben los supuestos y las estimaciones finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y Pronóstico del Mercado
Dimensionamos este mercado principalmente a través de una reconstrucción descendente de la base instalada renovable por país y tecnología, donde las estadísticas nacionales y los datos de puesta en servicio conectados a la red se ensamblan en un único conjunto de datos coherente. Para mantener los totales realistas, los resultados se corroboran con verificaciones ascendentes selectivas, como el muestreo de pipelines de proyectos, la aplicación de factores de capacidad típicos y la comparación de las tasas de construcción implícitas con los volúmenes conocidos de adquisición y subasta.
Los insumos que importan en este mercado incluyen la puesta en servicio anual por tecnología, la capacidad de subasta anunciada y adjudicada, las señales de conexión a la red y vertimiento, la variabilidad hidrológica que afecta las decisiones de construcción hidroeléctrica, y los elementos de política como las normas de medición neta y los objetivos de energías renovables. Cuando un país tiene escasos informes públicos, las brechas se gestionan utilizando la serie de capacidad oficial más cercana disponible, y luego ajustando con los comentarios de las entrevistas sobre lo que está operativo frente a lo que está retrasado.
Para las proyecciones, utilizamos el análisis de escenarios porque la política, los permisos y la disponibilidad de transmisión pueden desplazar el año de puesta en servicio sin cambiar la dirección a largo plazo. Los supuestos se detallan paso a paso para cada tecnología y país, y luego se alinean con las perspectivas de demanda de energía regional y las condiciones de financiamiento de proyectos que fueron validadas en las entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, como las matrices de generación nacionales, los planes de expansión de la red publicados y la relación histórica entre la capacidad adjudicada y la puesta en servicio realizada. Los grandes saltos se revisan país por país, y cualquier valor atípico desencadena una segunda revisión de las conversiones de unidades, la clasificación tecnológica y los supuestos de temporalidad antes de la aprobación.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como la cancelación de grandes subastas, la emisión de nuevos esquemas de incentivos o el retraso de grandes proyectos. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente respaldada por los últimos datos públicos y las llamadas de validación.
Tamaño del Mercado de Energías Renovables de América del Sur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las energías renovables de América del Sur pueden variar ampliamente porque los autores eligen diferentes unidades, incluyen diferentes tecnologías y tratan la energía hidroeléctrica y la solar distribuida de manera muy diferente. Las elecciones de temporalidad también importan, ya que algunas fuentes contabilizan la capacidad en la etapa de adjudicación, mientras que otras solo contabilizan los activos después de la puesta en servicio.
Algunas estimaciones integran el mercado en valores de inversión o gasto e incluyen la red, el almacenamiento y otros elementos de transición. En Mordor Intelligence, el tamaño de mercado reportado se rastrea como capacidad de energía renovable instalada en gigavatios, y se contabiliza únicamente para la generación conectada a la red en los países sudamericanos cubiertos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 365,97 GW (2025) | |
| Asociación Industrial A | 410,00 mil millones de USD (2025) | A menudo agrega una capacidad de transición energética más amplia, incluyendo almacenamiento y algunos activos distribuidos, y puede mezclar la capacidad nominal con proyectos en pipeline o adjudicados en el mismo año. |
| Revista Especializada B | 320,00 mil millones de USD (2025) | Puede excluir la gran hidroeléctrica o tratarla como un mercado separado, y puede aplicar supuestos de puesta en servicio conservadores que desplazan una parte de la capacidad anunciada fuera del año base. |
La dispersión en la tabla proviene principalmente de qué se está contabilizando y cuándo se contabiliza, no de un único error matemático. Al mantener la unidad consistente y vincular cada total por país a series de capacidad observables y señales de puesta en servicio, el número final permanece rastreable a pasos que pueden repetirse durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable de América del Sur en 2026?
La capacidad instalada asciende a 400,78 GW en 2026, en camino hacia 615,31 GW para 2031 a una CAGR del 8,95%.
¿Qué país está creciendo más rápido en capacidad renovable?
Se prevé que Chile se expanda a aproximadamente un 17% anual hasta 2031, a medida que los proyectos de exportación de hidrógeno y los acuerdos de compra de energía del sector minero impulsan la demanda.
¿Por qué los acuerdos corporativos de compra de energía son populares entre las empresas mineras?
Los acuerdos de compra de energía a precio fijo a largo plazo reducen drásticamente las emisiones de Alcance 2 y estabilizan los costos energéticos para las fundiciones remotas que enfrentan la volatilidad del precio del diésel.
¿Qué papel desempeñará el almacenamiento en baterías para 2030?
Los sistemas de iones de litio de cuatro horas se combinarán con la mayoría de las nuevas plantas solares y eólicas, reduciendo el curtailment y permitiendo que las redes superen el 40% de energías renovables variables sin pérdida de confiabilidad.
¿Cómo se gestiona el riesgo cambiario en Brasil?
Los desarrolladores utilizan cada vez más préstamos con cobertura cambiaria del BNDES que limitan la exposición al 30% del valor del proyecto, aunque la cobertura añade hasta 120 puntos básicos a los costos de endeudamiento.
¿Qué tecnologías añadirán más capacidad para 2031?
La energía solar lidera con una CAGR del 18%, seguida de la energía eólica, mientras que las adiciones hidroeléctricas siguen siendo limitadas debido a obstáculos ambientales y sociales.