
Tamaño y Participación del Mercado de Energías Renovables de Zimbabue
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
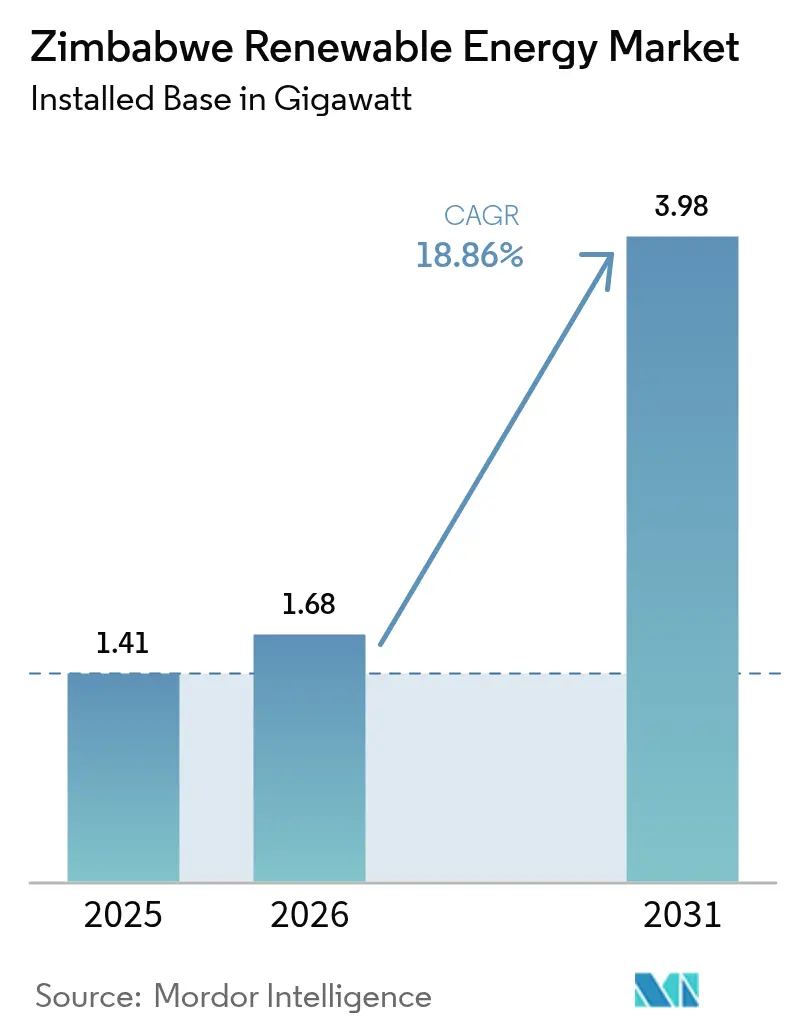
| Tamaño del mercado en el año base (2025) | 1.41 gigavatio |
| Volumen del Mercado (2026) | 1.68 gigavatio |
| Volumen del Mercado (2031) | 3.98 gigavatio |
| Growth Rate (2026 - 2031) | 18.86 % |
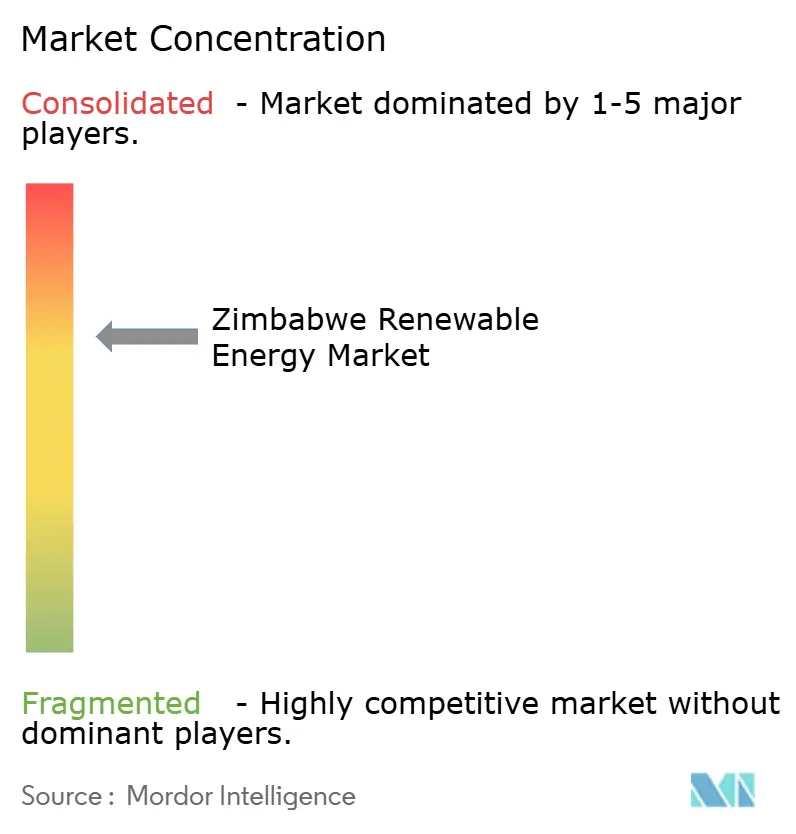
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energías Renovables de Zimbabue por Mordor Intelligence
El tamaño del Mercado de Energías Renovables de Zimbabue fue valorado en 1,41 gigavatios en 2025 y se estima que crecerá desde 1,68 gigavatios en 2026 hasta alcanzar 3,98 gigavatios en 2031, a una CAGR del 18,86% durante el período de pronóstico (2026-2031).
Este auge está impulsado por la abundante irradiación solar que supera las 3.000 horas de sol al año, las persistentes sequías que reducen la producción hidroeléctrica en la Presa de Kariba, y los mandatos gubernamentales que establecen objetivos de penetración del 26,5% de energías renovables en la matriz energética nacional. La escasez de divisas que restringe las importaciones de combustibles térmicos y las tarifas eléctricas escalonadas que erosionan los márgenes mineros aceleran aún más la adopción de la energía solar. Los mecanismos estructurados de financiación mixta de socios de desarrollo como Old Mutual y la Facilidad para la Inclusión Energética (FEI, por sus siglas en inglés) mitigan el riesgo soberano y atraen capital privado. Las reformas regulatorias introducidas por la Autoridad Reguladora de Energía de Zimbabue (ZERA, por sus siglas en inglés) están estandarizando la calidad de los equipos y las credenciales de los instaladores, reduciendo las barreras de entrada para los desarrolladores solares en etapas tempranas.
Conclusiones Clave del Informe
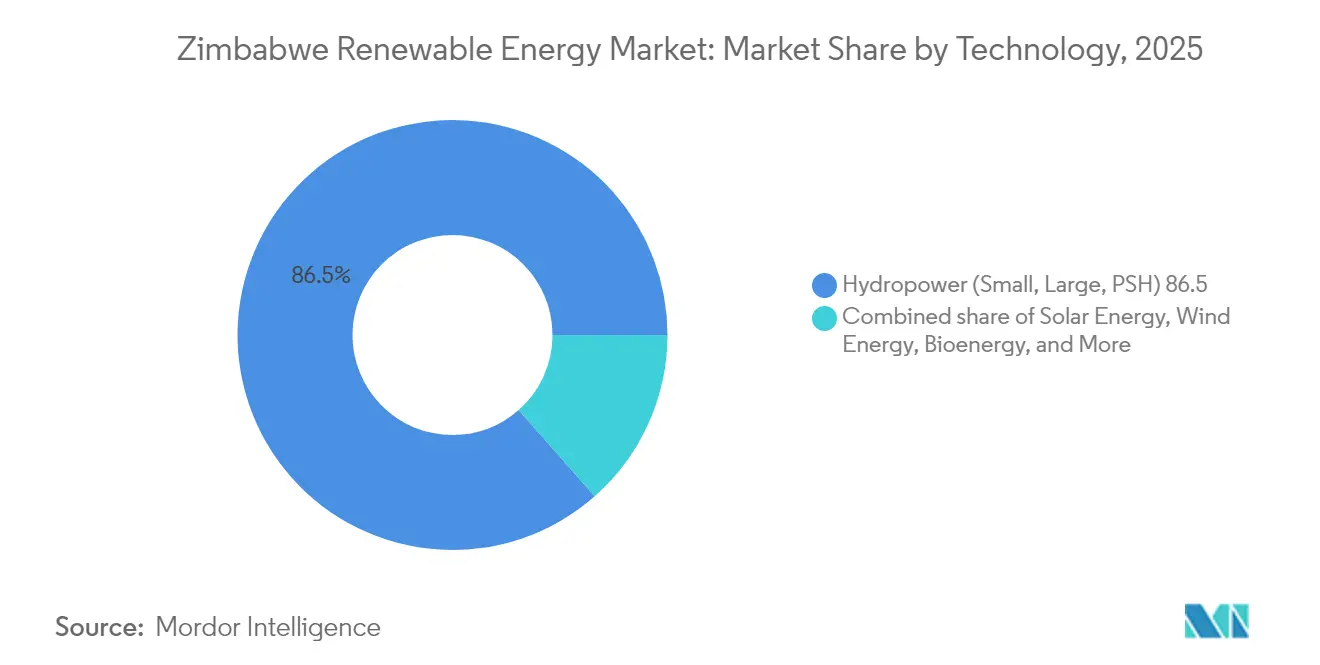
- Por tecnología, la energía hidroeléctrica lideró con el 86,50% de la participación del mercado de energías renovables de Zimbabue en 2025, mientras que se proyecta que la energía solar registre una CAGR del 47,20% hasta 2031.
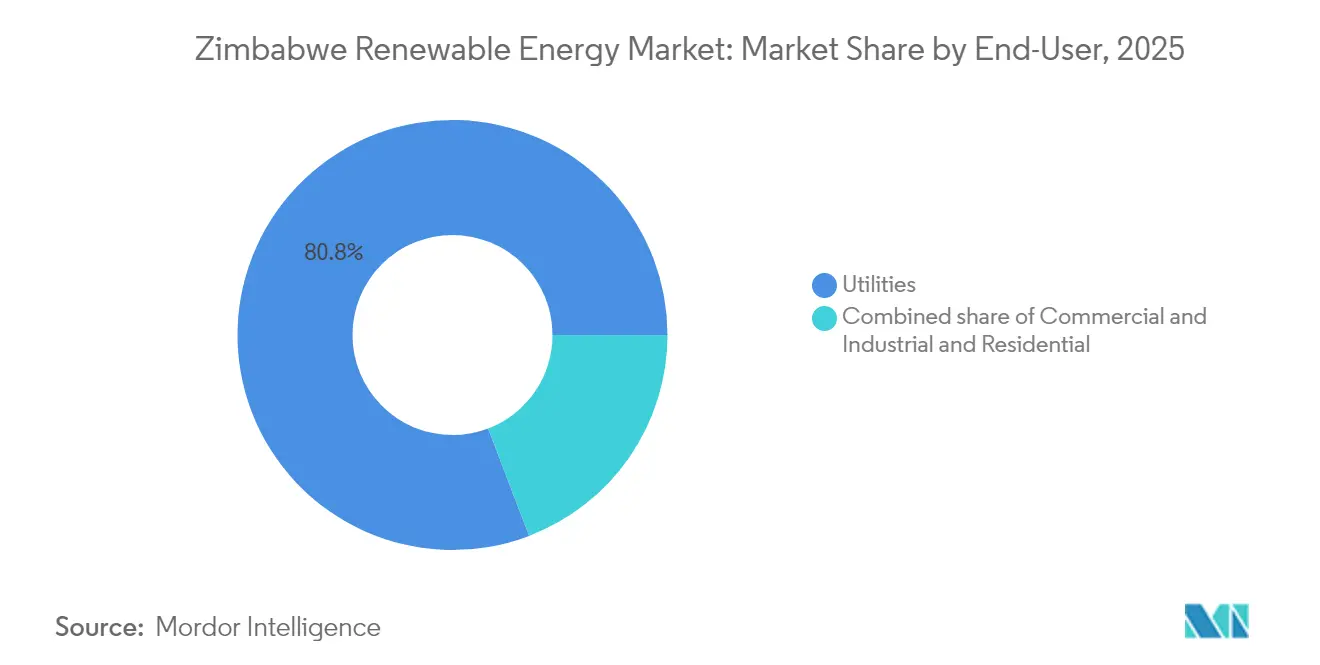
- Por usuario final, las empresas de servicios públicos mantuvieron el 80,80% del tamaño del mercado de energías renovables de Zimbabue en 2025 y se proyecta que avancen a una CAGR del 19,74% hasta 2031. El dominio de las empresas de servicios públicos se debe a la urgente necesidad de las empresas estatales de adquirir energías renovables en un contexto de restricciones de divisas.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energías Renovables de Zimbabue
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Niveles abundantes de irradiación solar | +8.2% | Nacional, con mayor potencial en las provincias de Matabeleland y Midlands | Mediano plazo (2-4 años) |
| Objetivos de energías renovables del gobierno e incentivos REFiT | +4.7% | Nacional, con enfoque prioritario en las provincias rurales | Corto plazo (≤ 2 años) |
| Impulso de la energía solar cautiva en el sector minero | +3.4% | Matabeleland Sur, Midlands y provincias ricas en minerales | Mediano plazo (2-4 años) |
| Rápido descenso en el costo de los módulos fotovoltaicos | +3.1% | Impacto global con beneficios de implementación nacional | Mediano plazo (2-4 años) |
| Demanda de electrificación rural y financiamiento de donantes | +2.8% | Provincias rurales, particularmente Mashonaland y Manicaland | Largo plazo (≥ 4 años) |
| Proyectos piloto de financiación colectiva de mini-redes respaldados por cadena de bloques | +1.9% | Áreas rurales y periurbanas con acceso limitado a la red | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Abundantes Niveles de Irradiación Solar Impulsan la Adopción Industrial
Zimbabue recibe casi 20 MJ/m²/día de insolación durante 300 días de sol al año, posicionando al mercado de energías renovables de Zimbabue para aprovechar uno de los recursos solares más potentes de África.[1]UNICEF Zimbabwe, "Irradiación solar y acceso a la energía", unicef.org Las empresas mineras reaccionan instalando matrices fotovoltaicas cautivas que protegen contra apagones rotativos de 20 horas y tarifas escalonadas que elevaron una factura mensual de 1.000 kWh por encima de USD 240 en 2024. La Agencia Internacional de Energías Renovables valora las energías renovables descentralizadas en el sector agrícola en USD 7.000 millones, lo que señala un mayor potencial más allá de las plantas a escala de servicios públicos. Los proveedores de energía solar más almacenamiento ahora ofrecen sistemas de iones de litio integrados para estabilizar las cargas en los sitios mineros de Matabeleland Sur. Los primeros adoptantes reportan períodos de recuperación de la inversión de menos de cuatro años porque las matrices en tejados compensan el gasto en generadores diésel y la exposición a la depreciación del ZIG.
Los Objetivos de Energías Renovables del Gobierno Crean Impulso Inversor
El Ministerio de Energía y Desarrollo Eléctrico ha establecido objetivos de 1.100 MW de energías renovables para 2025 y 2.100 MW para 2030, anclando el mercado de energías renovables de Zimbabue a hitos claros de capacidad. Las plantillas estandarizadas de acuerdos de compra de energía, redactadas con la participación del Servicio de Apoyo Legal de África, reducen el riesgo de financiabilidad para los productores independientes de energía. La inversión de capital de USD 1,5 millones de InfraCo Africa en el Proyecto de Generación Independiente Solar Vungu de 30 MWac estableció el primer proyecto solar financiado internacionalmente de Zimbabue y demostró el apetito por contratos a largo plazo con la Zimbabwe Electricity Transmission & Distribution Company.[2]Agata Bilkiewicz-Kmita, "InfraCo Africa Invests to Pioneer Zimbabwe's First Project-Financed Solar IPP", PIDG, pidg.org ZERA otorgó licencias a diez proyectos adicionales, con un total de 271 MW, en un plazo de 12 meses, lo que evidencia un creciente flujo de proyectos en cartera. Los programas de financiación basada en resultados respaldados por donantes mejoran las tasas internas de retorno pagando una prima por kWh una vez que los sistemas están operativos.
El Impulso de la Energía Solar Cautiva en el Sector Minero Transforma la Energía Industrial
La industria minera representa el 60% de los ingresos de exportación de Zimbabue; sus operaciones no pueden tolerar cortes de red repetidos. La planta de 12,2 MW de Caledonia Mining suministró 57.722 MWh entre febrero de 2023 y diciembre de 2024, cubriendo aproximadamente el 20% de la demanda de la Mina Blanket antes de su venta-arrendamiento posterior por USD 22,35 millones a CrossBoundary Energy. Los modelos de activos ligeros transfieren el capital y el riesgo de operación y mantenimiento a empresas energéticas especializadas, al tiempo que aseguran tarifas con descuento bajo contratos de suministro a 15 años. Se están negociando estructuras similares en yacimientos de platino y litio en la Provincia de Midlands. Se espera que la tendencia eleve la participación del segmento comercial en el mercado de energías renovables de Zimbabue por encima del 15% para 2025. Las ofertas integradas que combinan energía solar, almacenamiento y unidades piloto de hidrógeno verde están en revisión de factibilidad.
Proyectos Piloto de Financiación Colectiva de Mini-Redes Respaldados por Cadena de Bloques
El elevado riesgo soberano, calificado E/E por Coface, dificulta el financiamiento de proyectos tradicional, por lo que los innovadores acceden a inversores minoristas a través de plataformas de activos tokenizados. El fondo mixto de USD 100 millones de Old Mutual combina capital concesional del gobierno con garantías del PNUD, diluyendo las primas de riesgo político y desbloqueando deuda comercial preferencial. La facilidad de USD 10 millones de FEI para Cicada Solar subraya el apetito internacional por proyectos comerciales e industriales orientados a la exportación cuando están respaldados por la participación del Banco Africano de Desarrollo. Las mini-redes piloto en Manicaland ahora captan capital de forma colectiva en monedas estables denominadas en USD, creando flujos de rendimiento transparentes. Los contratos inteligentes automatizan la recaudación y remisión de tarifas, reduciendo el riesgo de incumplimiento y recortando los costos de transacción en un 40%.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inestabilidad cambiaria y escasez de divisas | -6.4% | Nacional, con impacto particular en proyectos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Capacidad de red limitada y red de transmisión y distribución envejecida | -4.2% | Infraestructura de red nacional, crítica en áreas rurales | Mediano plazo (2-4 años) |
| Alto costo del capital y primas de riesgo país | -2.8% | Nacional, que afecta todas las estructuras de financiamiento de proyectos | Mediano plazo (2-4 años) |
| Cuellos de botella en la importación de baterías de litio en aduanas | -1.7% | Nacional, que afecta particularmente los proyectos de energía solar más almacenamiento | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Inestabilidad Cambiaria Crea Barreras para el Financiamiento de Proyectos
El ZiG se devaluó de 14 ZiG/USD a 25 ZiG/USD en 2024, erosionando la confianza de los inversores e inflando el gasto de capital para los equipos del Balance del Sistema solar importados. La Corporación Financiera Internacional identifica el desfase cambiario entre las tarifas de los productores independientes de energía vinculadas al USD para exportadores y las tarifas en ZiG para consumidores domésticos como el principal impedimento. Existen herramientas de cobertura, como cuentas de depósito en garantía en el extranjero y tarifas de alimentación vinculadas a índices, pero estas elevan la complejidad de las transacciones y los costos legales. Los prestamistas, por tanto, aumentan las reservas para el servicio de la deuda desde el inicio, elevando los umbrales de la tasa interna de retorno sobre el capital por encima del 20%. En respuesta, los desarrolladores prefieren diseños modulares que logren la finalización mecánica en nueve meses, limitando la exposición a divisas extranjeras.
La Capacidad de Red Limitada Restringe el Desarrollo a Escala de Servicios Públicos
La red de transmisión de Zimbabue pierde hasta el 20% de la electricidad despachada debido a equipos de conmutación obsoletos e interconectores de 330 kV sobrecargados. La carga de deuda de USD 350 millones de ZESA dificulta la rehabilitación de la red y las actualizaciones de los sistemas de control de adquisición y supervisión de datos. El modelado del Laboratorio Nacional de Energías Renovables del Conjunto de Energía del África Austral muestra que la capacidad transfronteriza restringida bloquea los flujos comerciales de energías renovables de menor costo y obliga a la reducción de la producción.[3]NREL, "Southern African Power Pool Transmission Study", nrel.gov Por ello, los desarrolladores agrupan las plantas cerca de los centros de carga o incorporan almacenamiento para reducir los flujos de energía inversa. Los planes gubernamentales de concesionar bucles de transmisión privados se han estancado debido a disputas en los procesos de contratación. Los sistemas fuera de la red y las mini-redes están llenando el vacío, reforzando la trayectoria de expansión descentralizada del mercado de energías renovables de Zimbabue.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Auge Solar Desafía el Dominio Hidroeléctrico
La energía hidroeléctrica representó el 86,50% de la participación del mercado de energías renovables de Zimbabue en 2025, lo que subraya la centralidad histórica de la Presa de Kariba. Sin embargo, las sequías de varios años redujeron las reservas de agua utilizables por debajo de los 300 m, provocando apagones y galvanizando la diversificación. Se proyecta que la energía fotovoltaica solar se expanda a una tasa de crecimiento anual del 47,20% hasta 2031, el ritmo más rápido entre todas las tecnologías. Se espera que el tamaño del mercado de energías renovables de Zimbabue para la energía solar a escala de servicios públicos alcance los 1.350 MW en 2031, con 225 MW adicionales de almacenamiento en baterías para cubrir los picos vespertinos. La energía eólica sigue siendo un nicho porque las densidades medias de potencia eólica rara vez superan los 150 W/m². La bioenergía está en auge tras el Instrumento Estatutario 150 de 2024, que ordenó la mezcla de etanol, lo que ha impulsado la cogeneración de bagazo hasta una capacidad exportable de 72,5 MW.
La proyectada volatilidad hidrológica obliga a los planificadores a limitar las nuevas construcciones hidroeléctricas al proyecto de 2.400 MW de Batoka Gorge, condicionado a la distribución de costos con Zambia. Las perspectivas geotérmicas en las Aguas Termales de Binga permanecen inactivas a la espera de financiamiento para exploración. Mientras tanto, los instaladores informan que los módulos bifaciales, combinados con seguidores de un solo eje, aumentan los factores de capacidad en 18 puntos porcentuales en Masvingo. El descenso del costo nivelado del almacenamiento por debajo de USD 120/kWh ayuda al cumplimiento de las empresas de servicios públicos con la regla del 15% de margen de reserva de ZERA. El impulso de la energía solar encarna así un giro estratégico que mitiga el riesgo climático y sustenta la seguridad de suministro a largo plazo en el mercado de energías renovables de Zimbabue.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Empresas de Servicios Públicos Lideran el Mercado Mientras la Adopción Comercial se Acelera
Las empresas estatales de servicios públicos mantuvieron el 80,80% de la participación del mercado de energías renovables de Zimbabue en 2025, ya que ZESA adquirió capacidad en bloque para compensar las interrupciones en las plantas térmicas. La demanda de las empresas de servicios públicos aún crece a una notable CAGR del 19,74% porque los contratos con productores independientes de energía respaldan los déficits de suministro y cumplen los objetivos de acceso universal. Los contratos ahora incorporan cláusulas de pago por uso o pago garantizado denominadas en USD para aliviar las preocupaciones de los inversores sobre la depreciación del ZiG. Se espera que los clientes comerciales e industriales, liderados por mineros de oro, platino y litio, aumenten su participación al 16,2% para 2025. Los compradores de energía prefieren acuerdos de Construcción-Propiedad-Operación-Transferencia que abarcan 15 años y reducen el costo nivelado por debajo de USD 0,09/kWh.
La adopción residencial se rezaga en el 3% porque el ingreso semanal mediano de los hogares es inferior a USD 40 en las zonas rurales. Los sistemas solares domésticos de pago por uso cierran las brechas de asequibilidad, y los subsidios de donantes reducen los depósitos iniciales en un 30%. Los electrodomésticos de uso productivo integrados, como bombas de agua solares y refrigeradores, amplifican el impacto económico, calificando los proyectos para subvenciones de financiamiento climático. El ecosistema de la industria de energías renovables de Zimbabue se diversifica, por tanto, de un modelo centrado en los servicios públicos a un panorama de múltiples compradores que refuerza la resiliencia y reduce el riesgo en los flujos de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La inversión en energías renovables conectadas a la red se concentra en provincias que combinan alto potencial solar con capacidad disponible en subestaciones. Matabeleland Sur alberga el 40% de la nueva capacidad comercial, incluida la planta de 12,2 MW de Caledonia Mining y tres futuras matrices en minas de litio, que juntas inyectarán 75 MW para 2026. Midlands emerge como un centro de proyectos de generación independiente solar, anclado por el proyecto Vungu; cuatro sitios adyacentes de reconversión industrial, con un total de 90 MW, han asegurado arrendamientos de terrenos. Mashonaland Oeste registra proyectos piloto de micro-hidráulica a lo largo de ríos perennes, aunque la altura limitada de las cabeceras restringe la escala económica.
Los distritos rurales de Manicaland son el epicentro de la implementación de mini-redes solares porque los costos de extensión de la red superan los USD 2.200 por hogar. Los programas financiados por donantes electrifican clínicas y 80 escuelas, aumentando el número de clientes fuera de la red a más de 110.000 para 2025. Las azoteas metropolitanas de Harare añaden 20 MW de energía fotovoltaica con medición neta a medida que los inquilinos corporativos se protegen contra los cortes de carga de 12 horas. Los interconectores del Conjunto de Energía del África Austral en Hwange y la subestación de Maun en Botsuana prometen una opción de exportación de 300 MW de energía solar planificada, siempre que los proyectos de actualización avancen según el cronograma.
El proyecto hidroeléctrico de 2.400 MW de Batoka Gorge, ubicado en el Río Zambeze, abarca la frontera con Zambia; las revisiones de factibilidad incorporan energía solar flotante para estabilizar la generación durante los períodos secos. La sinergia ejemplifica cómo la cooperación transfronteriza puede maximizar la producción de la cuenca hidrográfica mientras modera el riesgo de una sola tecnología, reforzando la importancia regional del mercado de energías renovables de Zimbabue.
Panorama regulatorio
El marco de energía renovable de Zimbabue está anclado por la Autoridad Reguladora de Energía de Zimbabue (ZERA), que otorga licencias a las empresas de electricidad y regula las tarifas y los requisitos técnicos en todo el sector. Bajo el enfoque de concesión de licencias de ZERA, las actividades comerciales de generación de electricidad superiores a 100 kW requieren autorización, lo que da forma a la vía de comercialización para el solar C&I, las microrredes y los productores independientes de energía (IPP). La contratación se diferencia según las tecnologías, con tarifas de alimentación utilizadas para las tecnologías renovables más pequeñas (incluidas la pequeña hidroeléctrica, la biomasa y la geotermia), mientras que la energía solar fotovoltaica y la CSP se orientan hacia la contratación competitiva. Esto respalda un cambio que se aleja de las adiciones de capacidad impulsadas por ofertas no solicitadas.
En 2026, el Ministerio de Energía y Desarrollo Eléctrico avanzó un marco de gobernanza del sector energético compuesto por ocho instrumentos regulatorios, entre ellos el de Productos Solares e Instalación y el de Licencias para Emprendimientos de Autoconsumo. Este movimiento indica controles de calidad de producto más estrictos y reglas más claras para la autogeneración. Los instrumentos de planificación paralelos también siguen activos, incluido el Plan Nacional Integrado de Recursos Energéticos (NIERP), previsto para su finalización en diciembre de 2025, que proporciona un punto de referencia adicional para la selección de proyectos y la planificación del sistema. Los desarrolladores aún gestionan fricciones de proceso, como los tiempos de aprobación vinculados a los ciclos de la junta de ZERA, mientras que las herramientas de bancabilidad referenciadas en los programas gubernamentales, incluidos los Acuerdos Gubernamentales de Apoyo a Proyectos, refuerzan enfoques estandarizados para tarifas que reflejan costos y la convertibilidad de divisas cuando se aplican a estructuras de IPP.
Panorama Competitivo
La empresa estatal Zimbabwe Power Company y Zimbabwe Electricity Transmission & Distribution Company aún controlan los activos de generación y red, pero los nuevos participantes se están acelerando. Veintisiete de veintiocho solicitudes de productores independientes de energía fueron aprobadas, atrayendo a actores como Masdar, Voltalia y Scatec. La adquisición por parte de CrossBoundary Energy del activo fotovoltaico de Caledonia ejemplifica el financiamiento de venta-arrendamiento posterior que libera los balances de los mineros. Distributed Power Africa despliega sistemas en tejados modulares de 100 kW a 5 MW bajo acuerdos de compra de energía vinculados a criterios ambientales, sociales y de gobernanza, aumentando su base instalada en un 250% año tras año.
El fondo de Old Mutual, gestionado por CABS Asset Management, ofrece deuda en moneda local a diez años vinculada a los flujos de caja solares, diversificando el financiamiento de los préstamos multilaterales tradicionales. Cicada Solar aprovecha la deuda preferencial de FEI para ampliar su cartera de tejados de almacenes a 35 MW en Harare y Bulawayo. Los integradores de almacenamiento como SunSynk y Huawei FusionSolar integran sistemas de control de adquisición y supervisión de datos, creando diferenciación mediante servicios adicionales. La Asociación de Energías Renovables de Zimbabue cuenta ahora con más de 30 empresas miembros, un aumento quíntuple desde 2022, lo que indica una rápida maduración del ecosistema.[4]Asociación de Energías Renovables de Zimbabue, "Membership Directory", reaz.co.zw
La tecnología, la innovación en financiamiento y el cumplimiento de requisitos de contenido local configuran la posición competitiva. Las empresas que localizan la fabricación de estructuras de montaje y capacitan a instaladores bajo la regla de certificación de 40 horas de ZERA obtienen preferencias en las licitaciones. Los líderes del mercado que combinan la generación con plataformas digitales de gestión energética están ampliando su participación entre los clientes manufactureros, destacando el futuro basado en datos del mercado de energías renovables de Zimbabue.
Líderes de la Industria de Energías Renovables de Zimbabue
Zimbabwe Power Company (ZPC)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - acuerdos de compra de energía de proyectos de generación independiente solar conectados a la red)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - acuerdos de compra de energía de proyectos de generación independiente solar conectados a la red)
Nyangani Renewable Energy
Solgas Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en la expansión firme de la energía solar en los sectores de servicios públicos, minería y autogeneración corporativa, respaldada por la contratación continua de IPP y actividades específicas de proyectos. En junio de 2026, ZimGreenCo y Dolcin Trading firmaron un PPA de 25 años para una planta solar de 50 MW cerca de Chegutu, con transporte de energía a través de la red de ZETDC. Casi al mismo tiempo, el proyecto Vungu Solar aseguró un PPA de 25 años con ZETDC para 30 MW, reforzando el caso comercial para la contratación de largo plazo en energía fotovoltaica conectada a la red.
La cartera del sector privado también incluye grandes programas detrás del medidor. Zimplats completó la primera fase de 35 MW de su programa solar de 185 MW y comenzó la construcción de la segunda fase de 45 MW en julio de 2026, mientras que Econet inició la construcción de una primera fase hacia un objetivo de 100 MW de solar más almacenamiento en julio de 2026. Las iniciativas de política y planificación también amplían el espacio para la generación distribuida, la medición neta y la reducción de la demanda impulsada por la eficiencia, incluido un objetivo declarado de 100 MW de capacidad con medición neta para 2025. La planificación del Pacto Energético alineada con Mission 300 establece hitos de capacidad renovable hacia 2030, lo que mantiene la demanda de productos solares conformes e instaladores certificados, junto con servicios de integración como almacenamiento y controles, a medida que los instrumentos regulatorios de 2026 endurecen los requisitos de productos e instalación solar. También está surgiendo una vía de inversión paralela en torno a conceptos emblemáticos como un proyecto solar flotante en el lago Kariba (500 MW) en desarrollo, lo que apunta a una necesidad adicional de ingeniería, conexión a la red y estructuras de financiamiento configuradas por la volatilidad de generación ligada a la hidrología y la capacidad de transmisión limitada.
Desarrollos recientes del sector
- Junio de 2026: ZimGreenCo y Dolcin Trading firmaron un acuerdo de compra de energía de 25 años para una planta solar de 50 MW cerca de Chegutu. El contrato incluye el transporte de energía a través de la red nacional de ZETDC, lo que respalda las ventas de energía de terceros a consumidores industriales y comerciales de gran tamaño.
- Abril de 2025: Caledonia Mining cerró la desinversión de 22,35 millones de USD de su planta solar de 12,2 MW a CrossBoundary Energy, conservando los derechos de compra a largo plazo. La transacción reforzó las estructuras de tipo venta y arrendamiento posterior como una vía invertible para la propiedad de la energía solar en sitios mineros y de servicios energéticos especializados en Zimbabue.
- Septiembre de 2024: Old Mutual Zimbabwe lanzó un fondo mixto de energía renovable de 100 millones de USD dirigido a proyectos solares e hidroeléctricos. El fondo amplió las opciones de capital estructurado para los desarrolladores y respaldó un movimiento más amplio hacia mecanismos de financiamiento con riesgo reducido en la expansión de energía renovable del país.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Definimos este mercado como la capacidad de energía renovable de Zimbabue que está instalada y conectada a la red, o desplegada detrás del medidor, contabilizada en MW/GW en todas las tecnologías renovables y tipos de usuarios.
Exclusiones del alcance: excluimos la generación basada en combustibles fósiles, el gasto en redes de transmisión y distribución, y las cadenas de suministro de combustible puro que no añaden capacidad de generación renovable.
Descripción general de la segmentación
- Por Tecnología
- Energía Solar (Fotovoltaica y de Concentración Solar)
- Energía Eólica (Terrestre y Marina)
- Energía Hidroeléctrica (Pequeña, Grande, Almacenamiento por Bombeo)
- Bioenergía
- Energía Geotérmica
- Energía Oceánica (Mareal y Undimotriz)
- Por Usuario Final
- Empresas de Servicios Públicos
- Comercial e Industrial
- Residencial
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el sistema de energía renovable de Zimbabue y las normas que determinan qué se puede construir y conectar. Nos basamos en estadísticas energéticas públicas y documentos de planificación de sistemas, como los de la Agencia Internacional de Energías Renovables (IRENA), la Agencia Internacional de Energía (IEA), el Banco Mundial y el Banco Africano de Desarrollo, junto con publicaciones nacionales de política y regulación cuando estaban disponibles.
De estas fuentes, extraemos datos como la capacidad instalada por tecnología, las tendencias de generación de electricidad, los indicadores de acceso a la red y electrificación, y la dirección de los objetivos renovables y los permisos. Luego, complementamos esto con materiales para inversores, informes anuales y anuncios de proyectos para validar los cronogramas y las señales de puesta en marcha. También se utilizaron suscripciones pagas seleccionadas para datos financieros de empresas e inteligencia de noticias con el fin de confirmar las estructuras de propiedad y verificar el estado de los proyectos. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y revisamos muchas otras referencias públicas y pagas para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas y encuestas primarias
Nuestras entrevistas y encuestas en Zimbabue abarcan directores ejecutivos, líderes funcionales o de unidad, y gerentes involucrados en generación, desarrollo de proyectos, regulación, suministro de equipos y uso de energía dentro del país. Sus respuestas prueban las cifras secundarias, aclaran los proyectos retrasados y la actividad fuera de la red, cubren vacíos de datos, y ayudan a validar los supuestos finales y la perspectiva de pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 18% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 23% | Gerentes: 52% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se ancla en la capacidad renovable instalada en Zimbabue porque es la señal más consistentemente rastreable en todas las tecnologías. Primero reconstruimos el stock actual utilizando series de capacidad a nivel de tecnología, y luego aplicamos un enfoque descendente en el que las adiciones planificadas, los retiros y los cronogramas de puesta en marcha extienden la base de capacidad año tras año.
Para mantener los números realistas, verificamos los resultados con aproximaciones ascendentes selectivas, como consolidar proyectos visibles a escala de servicios públicos, muestrear las adiciones de solar en tejado por rangos de tamaño de sistema típicos, y realizar verificaciones de canal con proveedores e instaladores para conocer la dirección del volumen. Cuando los datos del proyecto son incompletos, aplicamos factores de finalización conservadores y desplazamos partes de la cartera entre años según los patrones de retraso observados.
Las entradas clave utilizadas en el modelo incluyen la base instalada por tecnología (solar, hidroeléctrica, bioenergía y otras), las adiciones de capacidad anuales, la preparación para la conexión a la red, los factores de capacidad típicos utilizados por las partes interesadas para verificar la relevancia de la construcción, y el ritmo de adopción comercial e industrial y residencial. El pronóstico utiliza análisis de escenarios para reflejar el riesgo de ejecución de políticas, el tipo de cambio y la disponibilidad de importaciones, y las limitaciones de absorción de la red, y luego el escenario seleccionado se alinea con el consenso de expertos de las entrevistas para que la curva no reaccione de forma exagerada a anuncios puntuales.
Validación de datos y ciclo de actualización
Los resultados se validan mediante verificaciones cruzadas frente a señales independientes, incluida la reconciliación de las series de capacidad, la evidencia de puesta en marcha de proyectos y la coherencia con indicadores más amplios de demanda y acceso a la electricidad. Si un resultado parece incorrecto, revisamos el supuesto que causó el salto, volvemos a ejecutar el análisis de sensibilidad y recontactamos a las fuentes cuando un proyecto o elemento de política clave crea una discrepancia material.
Antes de la aprobación final, el modelo pasa por una revisión analítica paso a paso para que las definiciones, unidades y correspondencia de años se mantengan coherentes. Los informes se actualizan anualmente, y también publicamos actualizaciones provisionales cuando ocurren eventos materiales, como el cierre financiero de un proyecto importante, cancelaciones o cambios regulatorios. Justo antes de la entrega, un analista realiza una nueva revisión para garantizar que se reflejen las últimas publicaciones públicas y la retroalimentación de campo.
Tamaño del mercado de energía renovable de Zimbabue de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados pueden parecer diferentes porque la unidad de medida, lo que se cuenta como renovable y cómo se trata la cartera no son consistentes entre las fuentes. Algunas estimaciones informan el valor de inversión, otras informan la generación, y otras mezclan proyectos anunciados con capacidad puesta en marcha, lo que cambia el total del año base.
La dispersión generalmente proviene de tres decisiones prácticas: si se incluyen los sistemas fuera de la red, si las plantas híbridas se dividen por tecnología, y si la capacidad se cuenta en el momento del anuncio, del cierre financiero o de la puesta en marcha. El momento cambiario también puede distorsionar las comparaciones basadas en valor, razón por la cual las perspectivas basadas en capacidad todavía requieren verificaciones cuidadosas sobre el estado y el momento del proyecto.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,41 mil millones de USD (2025) | |
| Asociación Industrial A | 1,75 mil millones de USD (2025) | A menudo cuenta todos los proyectos anunciados y registrados como capacidad añadida, y también puede incluir sistemas híbridos diésel-solar como capacidad totalmente renovable sin ajustar por la proporción renovable. |
| Consultora Global B | 1,10 mil millones de USD (2025) | Comúnmente limita el conteo únicamente a proyectos de servicios públicos conectados a la red, y puede usar supuestos de puesta en marcha conservadores que empujan una parte de la cartera a corto plazo más allá del año declarado. |
La tabla muestra una banda amplia para el mismo año. En el modelo de Mordor Intelligence, la capacidad renovable instalada se cuenta únicamente cuando está operativa (o de manera creíble puesta en marcha dentro del año) y luego se mantiene consistente entre hidroeléctrica, solar, bioenergía y otras renovables. Con esa regla aplicada, la estimación se mantiene rastreable a las adiciones reales de capacidad y evita inflar los totales con cartera en etapa temprana o desinflar los totales al ignorar los sistemas detrás del medidor.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de la capacidad de energía limpia en Zimbabue en 2026?
La capacidad renovable instalada asciende a 1.680 MW en 2026.
¿A qué capacidad renovable se proyecta que llegue Zimbabue en 2031?
Se pronostica que la cifra aumentará a 3.980 MW, lo que refleja una CAGR del 18,86%.
¿Qué tecnología se expande más rápidamente en la matriz de energía limpia de Zimbabue?
La energía fotovoltaica solar lidera con una CAGR proyectada del 47,20% hasta 2031.
¿Por qué las empresas mineras están recurriendo a plantas solares cautivas?
Los apagones crónicos de la red y las tarifas escalonadas elevan los costos operativos, por lo que la energía solar cautiva reduce los gastos en electricidad y mejora la confiabilidad del suministro.
¿Qué enfoques de financiamiento dominan los nuevos proyectos de energías renovables?
Las estructuras de financiamiento mixto y los acuerdos de venta-arrendamiento posterior combinan el capital de bancos de desarrollo con acuerdos de compra de energía a largo plazo denominados en USD.
¿Cómo influye la volatilidad cambiaria en las decisiones de los inversores?
La depreciación del ZiG infla los costos de importación y complica las estructuras tarifarias, lo que lleva a los desarrolladores a cubrirse mediante contratos vinculados al USD y cuentas de reserva.
Última actualización de la página el:


