
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
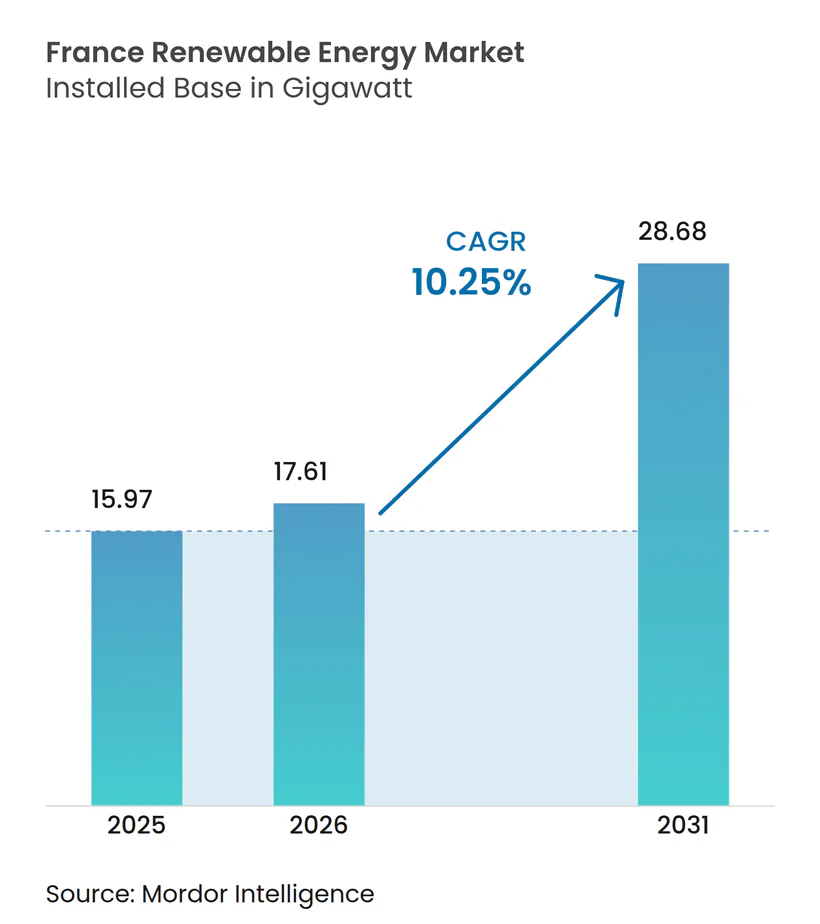
| Tamaño del mercado en el año base (2025) | 15.97 gigavatio |
| Volumen del Mercado (2026) | 17.61 gigavatio |
| Volumen del Mercado (2031) | 28.68 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 10.25 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del mercado de energías renovables de Francia por Mordor Intelligence
Se espera que el mercado de energías renovables de Francia crezca de 15,97 gigavatios en 2025 a 17,61 gigavatios en 2026 y se prevé que alcance los 28,68 gigavatios en 2031 a una CAGR del 10,25% durante 2026-2031.
El impulso sostenido refleja los mandatos vinculantes de REPowerEU, una caída del 20% en los costos instalados de energía solar fotovoltaica reportada por IRENA en 2024, y una cartera de contratos de compra de energía (PPA) corporativos que superó los 1.842 GWh durante 2024. La caída de los costos nivelados de energía ha elevado los retornos de los proyectos por encima del umbral del 8% preferido por los fondos de pensiones franceses, ayudando a las empresas de servicios públicos y a los productores independientes de energía a acelerar la conversión de sus carteras. Las subastas de energía eólica marina bajo el Programa Plurianual de Energía revisado (PPE2) están ampliando la diversidad tecnológica y atrayendo financiación de proyectos a largo plazo de bancos nacionales. Al mismo tiempo, la legislación sobre agrivoltaica promulgada en 2024 está desbloqueando el uso dual del suelo en 500.000 hectáreas de zonas vitícolas y cerealistas, sentando las bases para el próximo ciclo de crecimiento de la energía solar a escala comercial. La intensidad competitiva está aumentando a medida que las empresas de servicios públicos integradas, como EDF Renewables, TotalEnergies y Engie Green, compiten con Neoen, Voltalia y Akuo Energy por contratos de tarifa regulada y acuerdos de compra corporativa de energía. Mientras tanto, se espera que los cuellos de botella en la red eléctrica en Bretaña y Provenza-Alpes-Costa Azul requieran 100.000 millones de EUR en mejoras de transmisión hasta 2040.
Conclusiones clave del informe
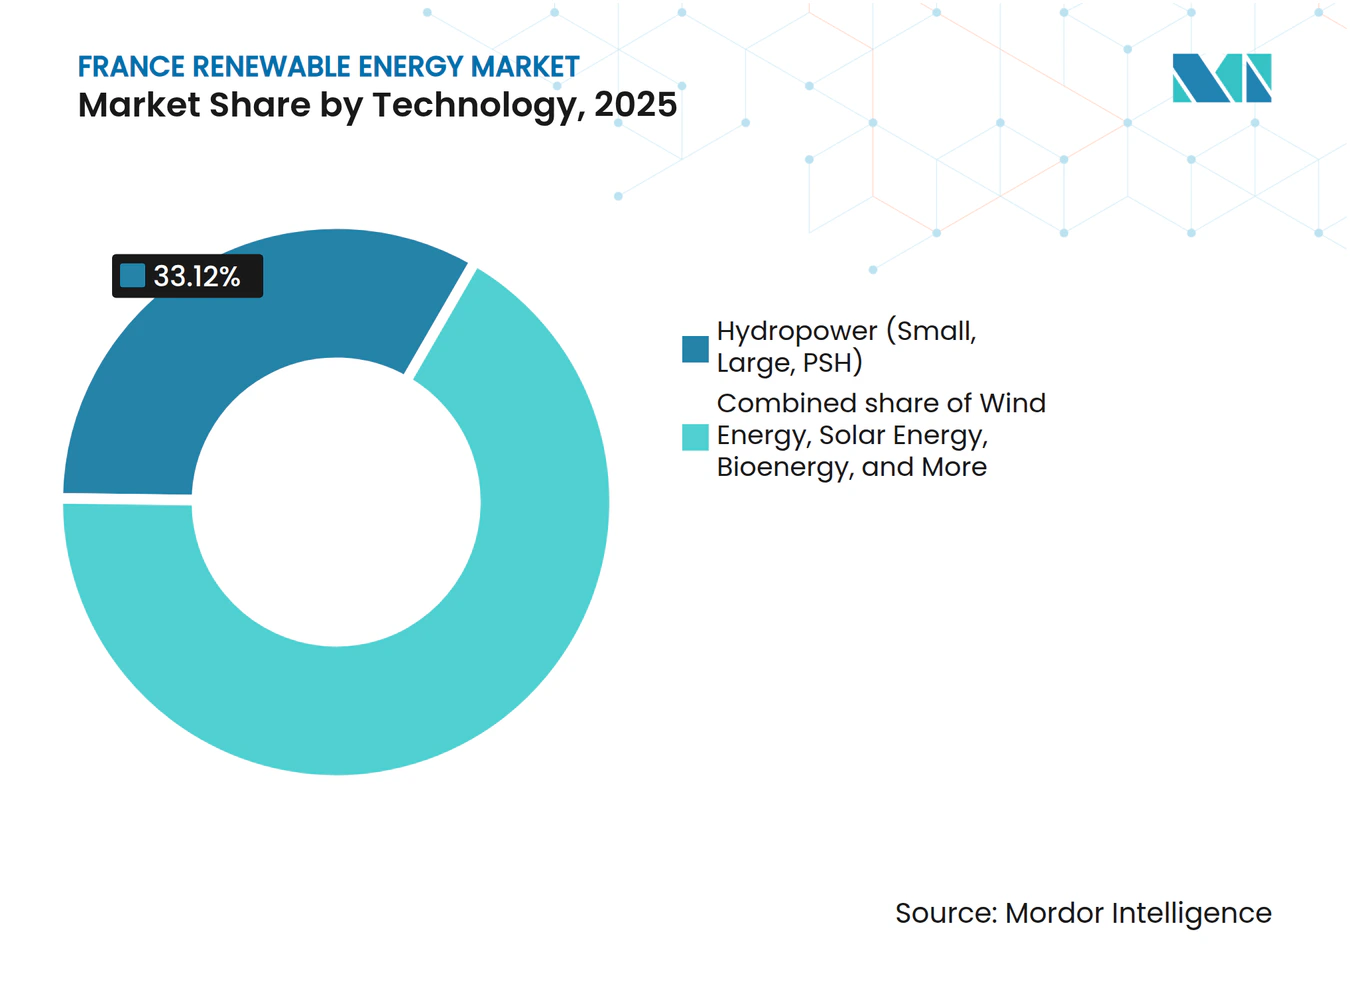
- Por tecnología, la energía hidroeléctrica representó el 33,12% de la participación del mercado de energías renovables de Francia en 2025; se prevé que la energía solar ascienda a una CAGR del 18,55% hasta 2031.
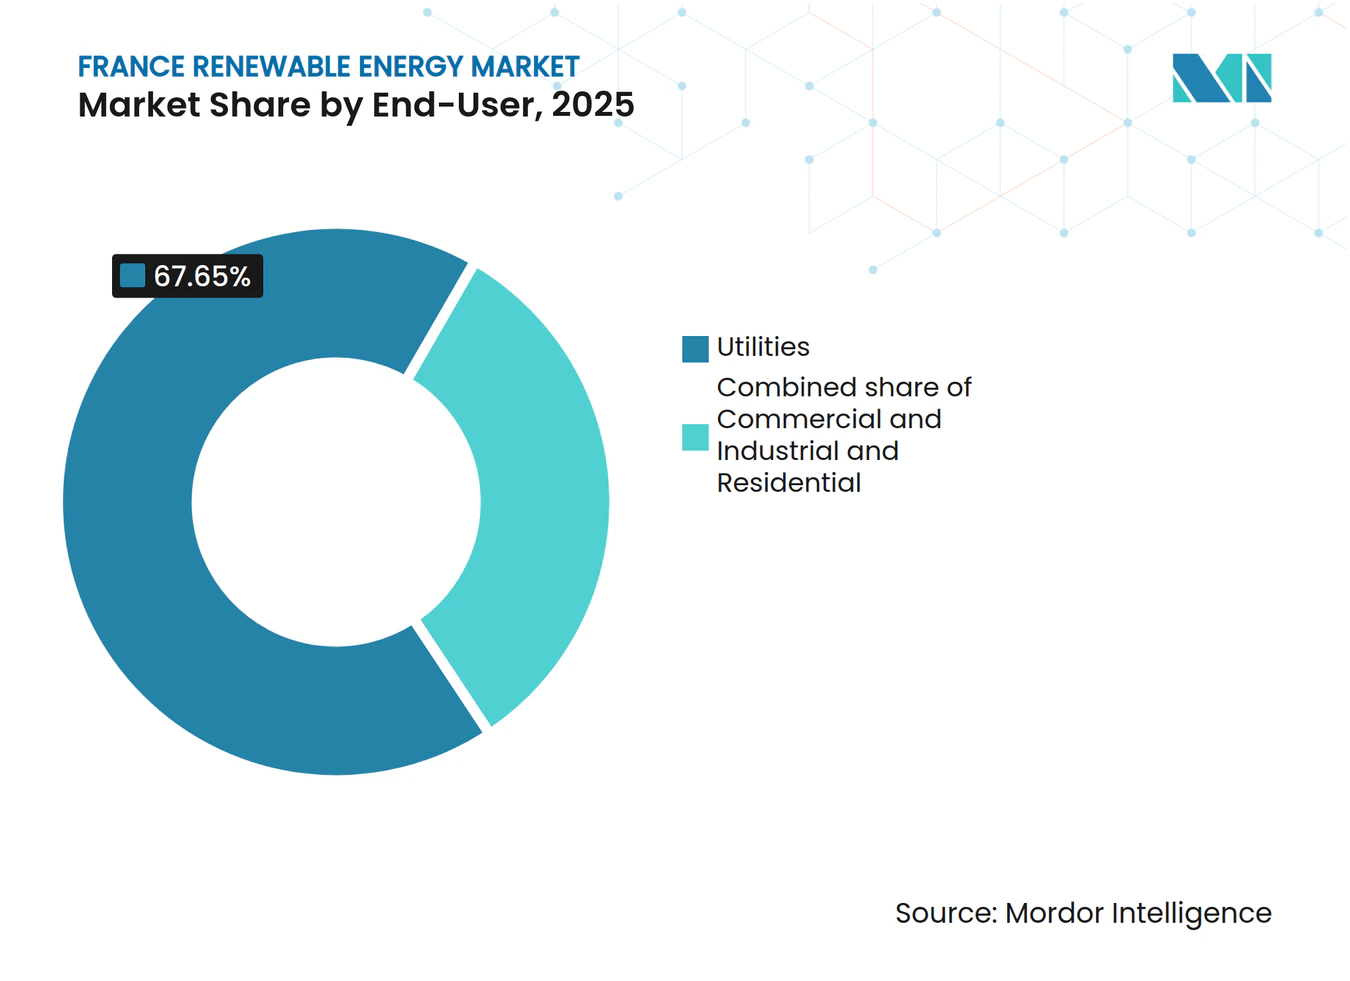
- Por usuario final, los servicios públicos representaron el 67,65% del tamaño del mercado de energías renovables de Francia en 2025, mientras que el segmento comercial e industrial avanza a una CAGR del 15,25% entre 2026 y 2031.
- EDF Renewables, TotalEnergies, Engie Green, Neoen y Voltalia controlaron conjuntamente aproximadamente el 55% de la capacidad instalada en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Los objetivos de la UE Apto para el 55 y REPowerEU aceleran la adopción de fuentes de energía renovable en Francia | 2.5% | Nacional, con repercusión en los interconectores transfronterizos | Largo plazo (≥ 4 años) |
| El Programa Plurianual de Energía (PPE2) amplía la cartera de subastas de energía eólica marina | 1.8% | Costa atlántica (Bretaña, Normandía), Mediterráneo (Golfo de León) | Mediano plazo (2-4 años) |
| La caída del costo nivelado de energía de la energía solar fotovoltaica y la eólica terrestre mejora la tasa interna de retorno del proyecto | 1.5% | Nacional, concentrado en el cinturón solar del sur y el corredor eólico del norte | Corto plazo (≤ 2 años) |
| Los contratos de compra de energía corporativos se disparan a medida que las empresas del CAC-40 descarbonizan los alcances 1-2 | 1.2% | Nacional, con ganancias tempranas en clústeres industriales (Lyon, Lille, Marsella) | Corto plazo (≤ 2 años) |
| El repotenciamiento de parques eólicos envejecidos duplica el rendimiento sin ocupar terreno adicional | 0.8% | Regiones del norte y del este con parque de turbinas heredado | Mediano plazo (2-4 años) |
| La ley de agrivoltaica desbloquea el uso dual del suelo en regiones agrícolas | 0.6% | Zonas vitícolas del sur, llanuras cerealistas en Centro-Valle del Loira | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los objetivos de la UE Apto para el 55 y REPowerEU aceleran la adopción de fuentes de energía renovable en Francia
Bruselas exige que Francia eleve la participación renovable en el consumo final de energía al 42,5% para 2030, frente al 20,7% en 2024.[1] Las subvenciones del Mecanismo de Recuperación y Resiliencia por valor de 5.400 millones de EUR apoyan el refuerzo de la red eléctrica, la digitalización de los procedimientos de autorización y los proyectos piloto de almacenamiento que facilitan la integración. El Plan Nacional de Energía y Clima actualizado de Francia se compromete a alcanzar entre 54 y 60 GW de energía solar y entre 33 y 35 GW de energía eólica terrestre para 2030, lo que requiere triplicar las tasas de instalación anuales. Los precios de los derechos de emisión por encima de los 80 EUR por tonelada en el marco del sistema de comercio de derechos de emisión de la UE desplazan decisivamente la economía marginal en favor de la energía eólica y solar, mientras que los mandatos sobre calor renovable y transporte aceleran la inyección de biometano. Los puntos de control de cumplimiento cada dos años crean un límite rígido que mantiene alta la presión regulatoria y sostiene la confianza de los inversores en el mercado de energías renovables de Francia.
El Programa Plurianual de Energía (PPE2) amplía la cartera de subastas de energía eólica marina
El PPE2 revisado programa 17,2 GW de capacidad eólica marina en cuatro rondas de subasta, con precios de referencia en la ronda AO7 de 2024 que se liquidaron a 69 EUR/MWh, un 30% por debajo de los techos anteriores.[2] Los proyectos de cimentación fija en el Atlántico presentan factores de capacidad superiores al 50%, mientras que las subastas de proyectos flotantes en el Mediterráneo impulsan el desarrollo de centros de fabricación local en Saint-Nazaire y Cherburgo. Las normas de contenido local que exigen el 40% del valor de las góndolas y el 60% de la fabricación de cimentaciones dentro de la UE fomentan la localización de la cadena de suministro y la creación de empleo. La intensidad de capital de 3 millones de EUR por MW concentra la financiación en sindicatos liderados por BNP Paribas y Société Générale; sin embargo, la escasa exposición comercial tras la fecha de entrada en operación hace que los activos sean atractivos para los fondos de pensiones que buscan duración.
La caída del costo nivelado de energía de la energía solar fotovoltaica y la eólica terrestre mejora la tasa interna de retorno del proyecto
El costo nivelado de energía de la energía solar a escala de servicios públicos descendió a 40 EUR/MWh en 2024, ya que las eficiencias de los módulos bifaciales alcanzaron el 22% y los seguidores de un eje elevaron los rendimientos en un 15%.[3] Los costos de la energía eólica terrestre descendieron a 50 EUR/MWh a medida que las alturas del buje aumentaron a 120 m. Las cláusulas tarifarias indexadas a la inflación adoptadas en 2024 protegen a los promotores de los aumentos de costos y permiten deuda a 15 años con tasas de interés inferiores al 4%, empujando las tasas internas de retorno de los proyectos por encima del 8%. La ventaja de costo frente a las unidades de ciclo combinado de gas, que enfrentan costos marginales de 90 EUR/MWh, ha acelerado la sustitución de combustibles, con EDF retirando la planta de carbón de 600 MW de Cordemais para reemplazarla por 1 GW de energía solar más almacenamiento.
Los contratos de compra de energía corporativos se disparan a medida que las empresas del CAC-40 descarbonizan los alcances 1-2
Los contratos de compra de energía corporativos alcanzaron los 1.842 GWh en 2024, un aumento interanual del 50%, ya que los industriales cubren los precios de la energía y cumplen los objetivos de la Iniciativa de Objetivos Basados en la Ciencia. El acuerdo de 1,5 TWh de TotalEnergies con STMicroelectronics fue el mayor registrado, y Saint-Gobain aseguró 875 GWh procedentes de parques eólicos de Engie. El Mecanismo de Ajuste en Frontera por Carbono aplicará una incorporación gradual a partir de 2026, convirtiendo la electricidad renovable en una medida de contención de costos defensiva para los exportadores de acero, cemento y aluminio. Las estructuras de contrato de compra de energía intermediado permiten a las empresas con instalaciones distribuidas adquirir atributos renovables sin conexiones directas, ampliando así la demanda potencial.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Los prolongados procedimientos de autorización y los recursos judiciales retrasan las fuentes de energía renovable conectadas a la red | -1.5% | Nacional, grave en municipios rurales con oposición organizada | Largo plazo (≥ 4 años) |
| La congestión de la red en Bretaña y Provenza-Alpes-Costa Azul limita la capacidad adicional | -1.2% | Península de Bretaña, Provenza-Alpes-Costa Azul, aislada de la red troncal | Mediano plazo (2-4 años) |
| Las obras de extensión de la vida útil de la energía nuclear reducen el grupo de mano de obra cualificada | -0.8% | Nacional, concentrado cerca de las instalaciones nucleares de EDF (Flamanville, Gravelines) | Mediano plazo (2-4 años) |
| La escasez de celdas de iones de litio limita el despliegue de almacenamiento co-ubicado | -0.5% | Nacional, afectando a proyectos de energía solar y eólica a escala de servicios públicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los prolongados procedimientos de autorización y los recursos judiciales retrasan las fuentes de energía renovable conectadas a la red
Los proyectos de energía eólica terrestre promedian entre 7 y 9 años desde la viabilidad hasta la fecha de entrada en operación, con pasos administrativos que consumen cuatro años y recursos judiciales que añaden hasta tres más. Las distancias de separación de 500 m respecto a las viviendas limitan el 60% de las parcelas que de otro modo serían viables, mientras que las normas de radar cerca de las bases aéreas militares eliminan un 10% adicional. Los recursos revocaron el 15% de las aprobaciones prefectorales en 2024, obligando a los promotores a reiniciar los estudios y erosionando el valor actual neto. La carga recae con mayor dureza sobre los pequeños promotores que carecen de equipos jurídicos internos, inclinando el poder de mercado hacia las grandes empresas de servicios públicos.
La congestión de la red en Bretaña y Provenza-Alpes-Costa Azul limita la capacidad adicional
RTE limitó el 8% de la producción eólica de Bretaña en 2024 para evitar la inestabilidad de tensión cuando las líneas de 225 kV alcanzaron el 95% de utilización.[4] El parque solar de 4 GW de Provenza-Alpes-Costa Azul también sufre precios negativos cuando la capacidad de exportación a Lyon y Marsella alcanza su máximo. Un plan de 100.000 millones de EUR hasta 2040 contempla la incorporación de 2.000 km de líneas de 400 kV y 15 GW de interconectores de corriente continua de alta tensión a España e Italia. Sin embargo, los retrasos en la tramitación administrativa extienden cada nuevo corredor durante una década, empujando a los promotores hacia zonas con menos recursos pero que aún tienen capacidad de red disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
la energía solar se dispara mientras la hidroeléctrica ancla la baseLa energía solar añadió 2,8 GW en 2024 y se prevé que se expanda a una CAGR del 18,55% hasta 2031, el mayor crecimiento en el mercado de energías renovables de Francia. Dos impulsores dominan: la agrivoltaica, que abre el uso dual del suelo en 500.000 hectáreas, y los mandatos de instalación en cubiertas de nuevos edificios comerciales que superen los 1.000 m². La energía hidroeléctrica mantuvo el 33,12% de la capacidad instalada en 2025, proporcionando una flexibilidad de almacenamiento por bombeo indispensable incluso cuando las restricciones medioambientales limitan el desarrollo en terrenos vírgenes. La energía eólica le sigue, impulsada por 3 GW de repotenciamiento y 17,2 GW de subastas en alta mar, mientras que la bioenergía persigue el objetivo de Francia de 44 TWh de biometano para 2030. La energía oceánica y la geotérmica permanecen en la fase de demostración, representando conjuntamente menos del 1% de la capacidad combinada.
El impulso de la energía solar acelera el mercado de energías renovables de Francia a medida que los módulos bifaciales alcanzan el 22% de eficiencia y la penetración de los seguidores se profundiza en Occitania y Nueva Aquitania. La energía eólica marina aporta escala y diversidad, con proyectos de cimentación fija en el Atlántico y parques flotantes en el Mediterráneo que capturan el potencial de aguas profundas. La envejecida flota hidroeléctrica recibe mejoras focalizadas que añaden 2 GW de almacenamiento por bombeo para 2030 con el fin de integrar el exceso de oferta solar. El crecimiento de la bioenergía depende de las normativas sobre eliminación del digestato, y los proyectos piloto geotérmicos en Alsacia aspiran a lograr avances de costos antes de escalar.


Nota: Las cuotas de los segmentos individuales están disponibles con la compra del informe
Por usuario final:
los servicios públicos dominan, pero el sector comercial e industrial aceleraLos servicios públicos controlaron el 67,65% de la capacidad instalada en 2025, lo que refleja las adjudicaciones de subastas de varios gigavatios y su capacidad de financiación con recursos propios para proyectos de energía eólica marina de alto gasto de capital. El segmento comercial e industrial registra el crecimiento más rápido, aumentando a una CAGR del 15,25% a medida que las empresas del CAC-40 firman contratos de compra de energía para asegurar el suministro renovable y anticiparse a los gravámenes fronterizos de carbono. La energía solar fotovoltaica residencial en cubiertas crece de manera constante bajo la compensación neta por medición, que paga 100 EUR/MWh por los excedentes exportados, aunque los problemas de incentivos divididos en viviendas plurifamiliares moderan la penetración.
Los contratos de compra de energía corporativos, que se dispararon un 50% interanual en 2024, ilustran cómo los compradores industriales están reformando la contratación de energía. Los servicios públicos continúan dominando los activos conectados a la red, pero los productores independientes como Voltalia y Akuo Energy están ganando cuota mediante la agregación de proyectos solares de menos de 50 MW adaptados a clientes corporativos. La adopción residencial se beneficia de los esquemas de autoconsumo colectivo introducidos en 2024, aunque sigue limitada por los gastos de capital iniciales y las limitaciones de tamaño de cubierta.

Nota: Las cuotas de los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El sur de Francia, concretamente Occitania, Provenza-Alpes-Costa Azul y Nueva Aquitania, alberga el 64,45% de la capacidad solar del país, gracias a sus 1.800 horas de sol anuales y al marco regulatorio de agrivoltaica de 2024. Bretaña y Normandía dominan la energía eólica marina de cimentación fija, mientras que el Golfo de León avanza en las variantes flotantes. Altos de Francia y Gran Este lideran el repotenciamiento de la energía eólica terrestre, aprovechando alturas de buje de 120 m para captar vientos de 7 m/s. Isla de Francia queda rezagada debido a las restricciones de densidad y radar.
La congestión de la red es grave a lo largo de la península de Bretaña, donde las líneas de 225 kV ya limitan el 8% de la producción eólica. El plan de 100.000 millones de EUR de RTE incluye 2.000 km de red troncal de 400 kV y 15 GW de enlaces de corriente continua de alta tensión a España e Italia, aunque cada corredor enfrenta un proceso de tramitación de una década. La energía eólica marina dependerá de cables submarinos enrutados hacia puntos de desembarco en Normandía antes de que la energía se dirija al interior.
Las políticas de contenido local concentran la fabricación en centros costeros. Saint-Nazaire y Cherburgo están emergiendo como clústeres de turbinas que emplearán a 3.500 trabajadores para 2027. Sin embargo, estos astilleros compiten con las reformas nucleares de EDF por soldadores e inspectores de calidad, prolongando los calendarios de instalación en los proyectos del Atlántico y el Mediterráneo.
Panorama regulatorio
El despliegue de energía renovable en Francia está determinado por los compromisos de la UE Fit-for-55 y REPowerEU, que se transponen a través de marcos nacionales de planificación y licitación liderados por el Ministerio para la Transición Ecológica y la Commission de regulation de l'energie (CRE). La Ley de Aceleración de las Energías Renovables de 2023 (Loi no 2023-175) es el mecanismo principal para agilizar los permisos y la planificación territorial, mientras que la CRE continúa administrando licitaciones competitivas específicas por tecnología y perfeccionando los diseños de apoyo (tarifas de alimentación, primas y mecanismos tipo CfD) para gestionar los costes del sistema y los impactos de integración.
En febrero de 2026, el Decret no 2026-76 estableció el tercer Programa Energético Plurianual (PPE 3) para 2026-2035, delineando trayectorias de capacidad actualizadas, incluidos los objetivos de energía solar fotovoltaica (48 GW para 2030, 55-80 GW para 2035), y reforzando una jerarquía de emplazamiento que favorece el suelo ya artificializado (edificios, terrenos baldíos) junto con la agrivoltaica y el autoconsumo. En marzo de 2026, la CRE publicó propuestas para la fotovoltaica a gran escala (más de 100 kWc), fomentando explícitamente el acoplamiento de fotovoltaica y almacenamiento y redirigiendo el apoyo lejos de la compensación ineficiente por precios negativos, con un diseño de subastas futuro más vinculado al comportamiento de despacho flexible y compatible con la red.
Panorama competitivo
Concentración del Mercado
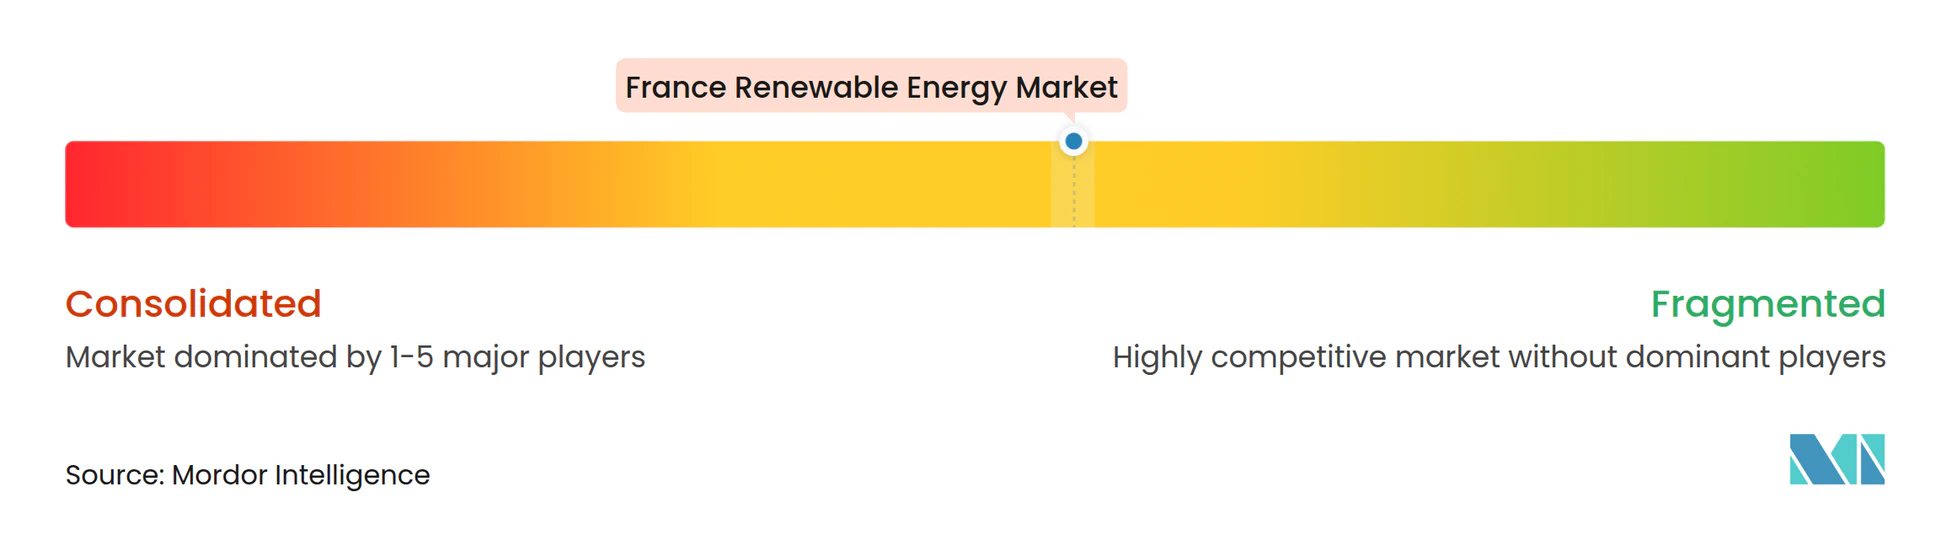
La concentración del mercado es moderada. EDF Renewables, TotalEnergies, Engie Green, Neoen y Voltalia controlan conjuntamente el 55% de la capacidad, mientras que otros 200 actores comparten el resto. Las empresas de servicios públicos integradas financian proyectos de energía eólica marina de varios gigavatios con ciclos de construcción de diez años. Los promotores especializados se centran en activos de 50-200 MW y frecuentemente transfieren carteras a fondos de infraestructura una vez que están operativos.
La diferenciación estratégica se manifiesta en las apuestas tecnológicas. EDF registró 12 patentes en 2024 para subestructuras de turbinas eólicas flotantes, mientras que Sun'Agri avanza en propiedad intelectual agrivoltaica que eleva los rendimientos de la uva en un 15%. Los fabricantes de inversores chinos están ganando cuota en el mercado residencial al ofrecer precios un 20% más bajos que sus rivales europeos. El apetito adquisitivo va en aumento: RWE compró una cartera solar de 60 MW en 2024 para acelerar su entrada, y es probable que se produzcan más operaciones transfronterizas para activos con posición en la cola de conexión a la red.
Los proveedores de equipos se localizan para cumplir los umbrales de contenido de la UE. Siemens Gamesa abrió una planta de góndolas en Saint-Nazaire con capacidad para 100 turbinas al año, y GE Vernova está construyendo una instalación de palas en Cherburgo. Estas iniciativas anclan las cadenas de suministro y mejoran la competitividad en las licitaciones de las subastas del PPE2.
Líderes de la industria de energías renovables de Francia
-
EDF Renewables
-
TotalEnergies Renewables
-
Engie Green
-
Neoen SA
-
Voltalia SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energías Renovables en Francia Empresas cubiertas en este informe
- EDF Renewables
- TotalEnergies Renewables
- Engie Green
- Neoen SA
- Voltalia SA
- Akuo Energy
- Albioma SA
- Boralex Inc
- WPD Offshore France
- RWE Renewables France
- Iberdrola (?Ailes Marines)
- Enel Green Power France
- Ørsted France
- Vestas France
- Siemens Gamesa RE France
- GE Vernova France
- Nordex France
- BayWa r.e. France
- Envision France
Oportunidades de mercado y perspectivas futuras
El PPE 3 (2026-2035) clarifica las oportunidades para desarrolladores, EPC y propietarios de activos capaces de ofrecer energías renovables compatibles con la red. Eleva los objetivos de despliegue solar (48 GW para 2030 y 55-80 GW para 2035) mientras centra el despliegue en superficies artificializadas y apoya la agrivoltaica y el autoconsumo. Ese énfasis desplaza la oportunidad hacia tejados comerciales, terrenos baldíos y proyectos agrícolas de doble uso, y también refuerza el argumento a favor de la hibridación con almacenamiento cuando ayuda a reducir la canibalización de precios y la congestión. El trabajo de la CRE de marzo de 2026 sobre el fomento del acoplamiento fotovoltaico más almacenamiento para sistemas a gran escala refuerza esta dirección.
La eólica marina también está emergiendo como un canal de inversión multiproyecto respaldado por marcos públicos de largo plazo en lugar de la economía de activos individuales. En julio de 2026, la Comisión Europea aprobó un plan de ayuda francés de 63.000 millones de EUR que cubre 11 parques eólicos marinos (11,1 GW combinados) en el Mar del Norte, el Atlántico y el Mediterráneo, lo que respalda la bancabilidad para desarrolladores y participantes de la cadena de suministro que cumplen con las condiciones de licitación y contenido local. La cartera de proyectos también avanza a través de fases de ejecución y autorización, incluido Ocean Winds alcanzando hitos clave de construcción y operación en 2026 y TotalEnergies presentando la solicitud de autorización para su proyecto eólico marino Centre Manche Energies de 1,5 GW frente a las costas de Normandía en mayo de 2026, sosteniendo la demanda de permisos, obras marinas, conexión a la red y O&M a largo plazo.
Desarrollos recientes de la industria en Mercado de Energías Renovables en Francia
- Julio de 2026: TotalEnergies finalizó la venta de sus actividades de generación solar distribuida, incluidos alrededor de 170 MW de activos en siete países europeos, a Amarenco y AMPYR Distributed Energy. La desinversión reduce la asignación de capital de TotalEnergies en renovables hacia proyectos de mayor escala y puede acelerar la consolidación de la base de activos solares distribuidos de Francia bajo operadores especializados.
- Mayo de 2026: TotalEnergies presentó la solicitud de autorización para el proyecto eólico marino Centre Manche Energies de 1,5 GW ubicado frente a la costa de Normandía. El avance del proyecto hacia el proceso de autorización única fortalece la cartera de proyectos eólicos marinos a corto plazo y refleja el compromiso continuo de las empresas de servicios públicos integradas con desarrollos a escala de gigavatios bajo el marco de licitaciones de Francia.
- Junio de 2024: ENGIE reportó 2,3 GW de adiciones de capacidad renovable en los primeros nueve meses de 2024 y reiteró su objetivo anual de 4 GW. El ritmo de las adiciones respaldó la capacidad de ENGIE para atender tanto proyectos respaldados por licitaciones como la demanda de compra corporativa, intensificando la presión competitiva entre los principales desarrolladores en Francia.
Mercado de Energías Renovables en Francia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de energías renovables en Francia se define como la capacidad instalada de generación eléctrica conectada en Francia que proviene de fuentes renovables, medida en gigavatios y alineada con la realidad de la red eléctrica y la puesta en servicio de proyectos.
Exclusiones del alcance: Este dimensionamiento excluye la capacidad térmica convencional y nuclear, y también excluye las mejoras de transmisión y distribución puras, a menos que estén integradas dentro de un proyecto de energía renovable.
Descripción General de la Segmentación
- Por tecnología
- Energía solar (fotovoltaica y de concentración solar)
- Energía eólica (terrestre y marina)
- Energía hidroeléctrica (pequeña, grande, bombeo hidráulico)
- Bioenergía
- Geotérmica
- Energía oceánica (mareomotriz y undimotriz)
- Por usuario final
- Servicios públicos
- Comercial e industrial
- Residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental estableció la base factual del modelo, especialmente en lo relativo a las incorporaciones de capacidad, las retiradas y el calendario de políticas que influye en las nuevas construcciones. Se utilizaron fuentes públicas como el Ministerio Francés de Transición Ecológica, las publicaciones del sistema RTE, las estadísticas de energías renovables de la AIE e IRENA, los conjuntos de datos energéticos de Eurostat, y la documentación de red y subastas de acceso público.
Asimismo, se analizaron informes anuales de empresas, presentaciones para inversores y anuncios de proyectos para comprender los plazos de puesta en servicio y los tamaños típicos de los proyectos, lo que contribuye a mantener los totales anuales coherentes con lo que se está conectando a la red. Cuando fue necesario, se consultó una suscripción de pago centrada en los datos financieros de las empresas y la inteligencia de patentes para contrastar la exposición de los proveedores y la dirección tecnológica, sin sustituir las fuentes de datos públicas. Las fuentes documentales mencionadas aquí son meramente ilustrativas y no exhaustivas, y también se utilizaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés las tasas de construcción y para confirmar la rapidez con que los proyectos avanzan desde las adjudicaciones y los permisos hasta la conexión real a la red. Se consultó a promotores, empresas de servicios públicos, participantes de EPC y O&M, y también se habló con expertos del sector que realizan el seguimiento de subastas, colas de interconexión y restricciones específicas por tecnología en toda Francia.
Los conocimientos obtenidos en estas conversaciones se utilizaron para refinar los supuestos sobre el retraso en la puesta en servicio, los patrones de repotenciación y los cambios en la combinación tecnológica. Posteriormente, los resultados del modelo se verificaron de nuevo hasta que la progresión anual resultante coincidió con lo que los participantes describieron en el pipeline de proyectos actual.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de nivel C (CXO): 15% |
| Nivel medio: 56% | Responsables funcionales/de unidad: 33% |
| Actores más pequeños: 15% | Gerentes: 52% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando el método de contabilidad de capacidad de arriba hacia abajo, en el que la capacidad renovable nacional se reconstruye a partir de los niveles de base instalada reportados y luego se ajusta utilizando las incorporaciones, retiradas y el momento de la conexión a la red conocidos. Para mantener los totales fundamentados, se realizaron verificaciones selectivas de abajo hacia arriba, como la agregación de un conjunto muestreado de proyectos anunciados y adjudicados por tecnología, aplicando el tamaño típico de proyecto y los plazos de finalización observados en Francia.
Los insumos clave utilizados en el modelo incluyen las incorporaciones anuales de capacidad renovable por tecnología, los volúmenes de adjudicación en subastas y los calendarios de puesta en servicio, las señales de interconexión y preparación de la red, la actividad de repotenciación de activos eólicos maduros, y los objetivos y revisiones de política que modifican el ritmo de construcción alcanzable. Cuando los datos de los proyectos estaban incompletos, las brechas se gestionaron con supuestos de retraso conservadores que fueron validados mediante entrevistas, y luego corregidos si la progresión anual implícita parecía inconsistente con la realidad reciente de construcción y permisos.
Para la previsión, se utilizó el análisis de escenarios porque los plazos de las políticas y las restricciones de la red pueden modificar el ritmo de forma significativa de un año a otro. Los escenarios se vincularon a las expectativas derivadas de las entrevistas sobre los retrasos entre adjudicación y puesta en servicio y la combinación tecnológica, y luego se acotaron a un caso base que mejor se ajusta al pipeline actual y al ritmo de construcción probable.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes para detectar a tiempo las principales inconsistencias lógicas, incluidos los patrones de variación interanual de la capacidad y la combinación tecnológica implícita frente a las tendencias de despliegue observadas. Cualquier variación significativa desencadena una segunda revisión de los supuestos, seguida de una revisión por pares en la que se verifican los cálculos, la coherencia de las unidades y los pasos de conversión antes de la aprobación final.
El modelo se actualiza anualmente, y se realizan ajustes intermedios cuando un cambio material en la política, una modificación en las subastas o una restricción de la red altera de forma significativa las perspectivas de construcción futura. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada, con actualizaciones de los supuestos clave y una verificación repetida de los valores atípicos.
Tamaño del Mercado de Energías Renovables en Francia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las energías renovables en Francia no siempre coinciden, ya que la unidad de medida, el límite del alcance e incluso el año utilizado como punto de partida pueden diferir entre los estudios. Algunos publicadores se centran en la capacidad en gigavatios, otros traducen la generación en valores monetarios, y las ventanas de previsión a menudo no están alineadas, lo que hace que las comparaciones simples resulten engañosas.
Los registros de puesta en servicio de conexión a la red y las series de capacidad instalada por tecnología son las verificaciones de evidencia que mantienen la estimación de Mordor Intelligence vinculada a lo que realmente está operando en Francia, en lugar de mezclar el gasto más amplio en tecnología limpia o la producción de energía a precio mayorista. Las diferencias también provienen de si el almacenamiento por bombeo se incluye bajo la hidroeléctrica, de cómo se contabiliza la repotenciación y de cómo se tratan los retrasos entre la adjudicación en subasta y la puesta en servicio, ya que esas reglas de temporización pueden desplazar los totales anuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Empresa Global de Investigación A | 140,52 mil millones de USD (2023) | Utiliza un enfoque de valor y volumen que combina USD con unidades de producción eléctrica, y ancla el mercado a la energía producida en lugar de a la capacidad instalada, por lo que el resultado no es comparable con un recuento de capacidad basado en GW para un único año base. |
| Empresa Global de Investigación B | 29,07 mil millones de USD (2024) | Analiza el conjunto más amplio de gasto en tecnología limpia, donde las energías renovables se sitúan junto al almacenamiento, la eficiencia y las soluciones medioambientales, lo que infla los totales en comparación con un alcance de capacidad exclusivamente renovable para Francia. |
La dispersión observada en la tabla proviene principalmente de lo que se está contabilizando y de cómo se traduce en un único número, y no solo de diferentes perspectivas de crecimiento. Al mantener el alcance anclado a la capacidad renovable en operación y validar luego el momento y la combinación con verificaciones del pipeline de proyectos, nuestra estimación resulta más fácil de rastrear hasta insumos claros y reproducibles.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de energías renovables de Francia en 2026?
El mercado totaliza 17,61 GW en 2026 y se prevé que alcance los 28,68 GW para 2031, lo que refleja una CAGR del 10,25%.
¿Qué tecnología está creciendo más rápido en la combinación de renovables de Francia?
La energía solar lidera con una CAGR proyectada del 18,55% entre 2026 y 2031, respaldada por la agrivoltaica y la caída del costo nivelado de energía.
¿Por qué los contratos de compra de energía corporativos se están expandiendo rápidamente en Francia?
Los compradores industriales utilizan los contratos de compra de energía para asegurar precios fijos de electricidad y cumplir las obligaciones de descarbonización antes de la entrada en vigor del Mecanismo de Ajuste en Frontera por Carbono.
¿Cuál es el principal cuello de botella para los nuevos proyectos de energía eólica terrestre?
Los prolongados procedimientos de autorización y los recursos judiciales extienden los ciclos de desarrollo a entre 7 y 9 años, ralentizando las adiciones de capacidad.
¿Qué regiones dominan el desarrollo de la energía eólica marina?
Bretaña y Normandía albergan la mayoría de los proyectos de cimentación fija, mientras que el Golfo de León se centra en turbinas flotantes.
¿Qué tan concentrado está el panorama competitivo?
Los cinco principales actores controlan aproximadamente el 55% de la capacidad instalada, lo que indica un mercado moderadamente concentrado.