
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
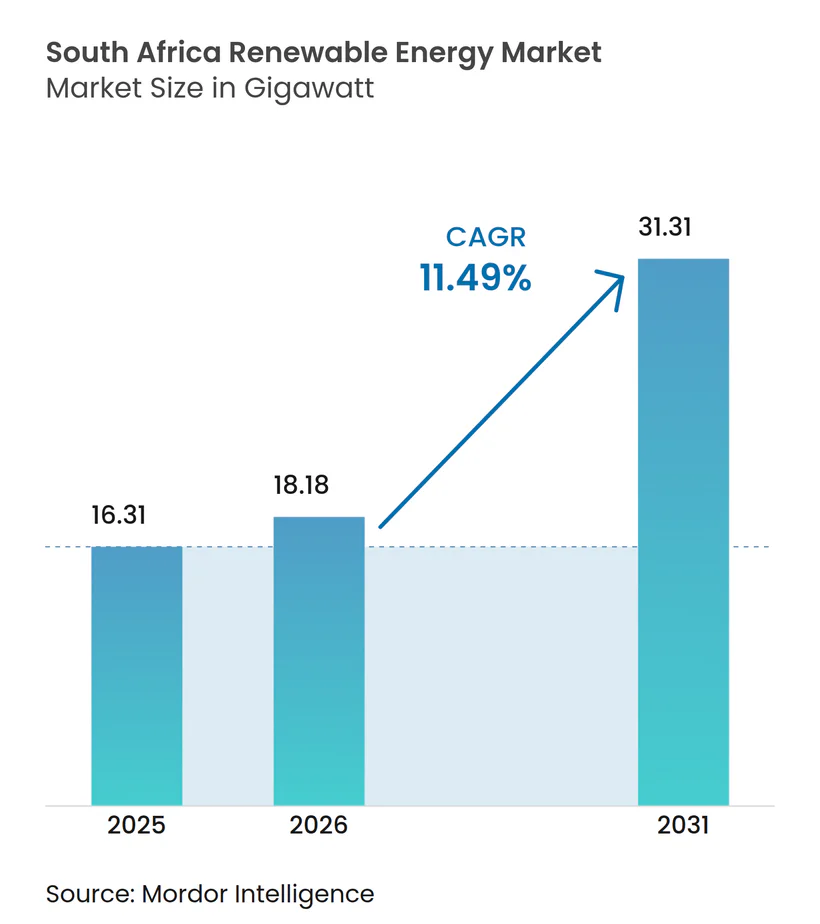
| 基準年の市場規模 (2025) | 16.31 ギガワット |
| 市場取引高 (2026) | 18.18 ギガワット |
| 市場取引高 (2031) | 31.31 ギガワット |
| 成長率 (2026 - 2031) | 11.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによる南アフリカ再生可能エネルギー市場分析
南アフリカ再生可能エネルギー市場規模は2026年に18.18ギガワットと推定されており、2025年の16.31ギガワットから成長し、2031年には31.31ギガワットに達すると予測されており、2026年〜2031年にかけて11.49%のCAGRで成長しています。
このトレンドは、南アフリカが石炭依存の発電から、ユーティリティ規模の太陽光発電(PV)および陸上風力プロジェクトを中心とした多様化した電源構成へと体系的に移行していることを反映しています。系統電力の電気料金は2014年以降190%上昇しており、1kWhあたりR0.50〜0.60の再生可能エネルギー契約が鉱山、自治体、製造業者にとってより魅力的なものとなっています。統合資源計画(IRP)2023は毎年3〜5GWの新規クリーンエネルギー設備の追加を指針としており、2024年に100MW未満の民間発電所に対するライセンス上限が撤廃されたことで、分散型資産の新たなカテゴリーが解放されました。エネルギー・ホイーリングおよびデイ・アヘッド取引は新たな収益チャネルを提供し、競争を深化させ、南アフリカ再生可能エネルギー市場への海外資本の流入を促進しています。
主要レポートのポイント
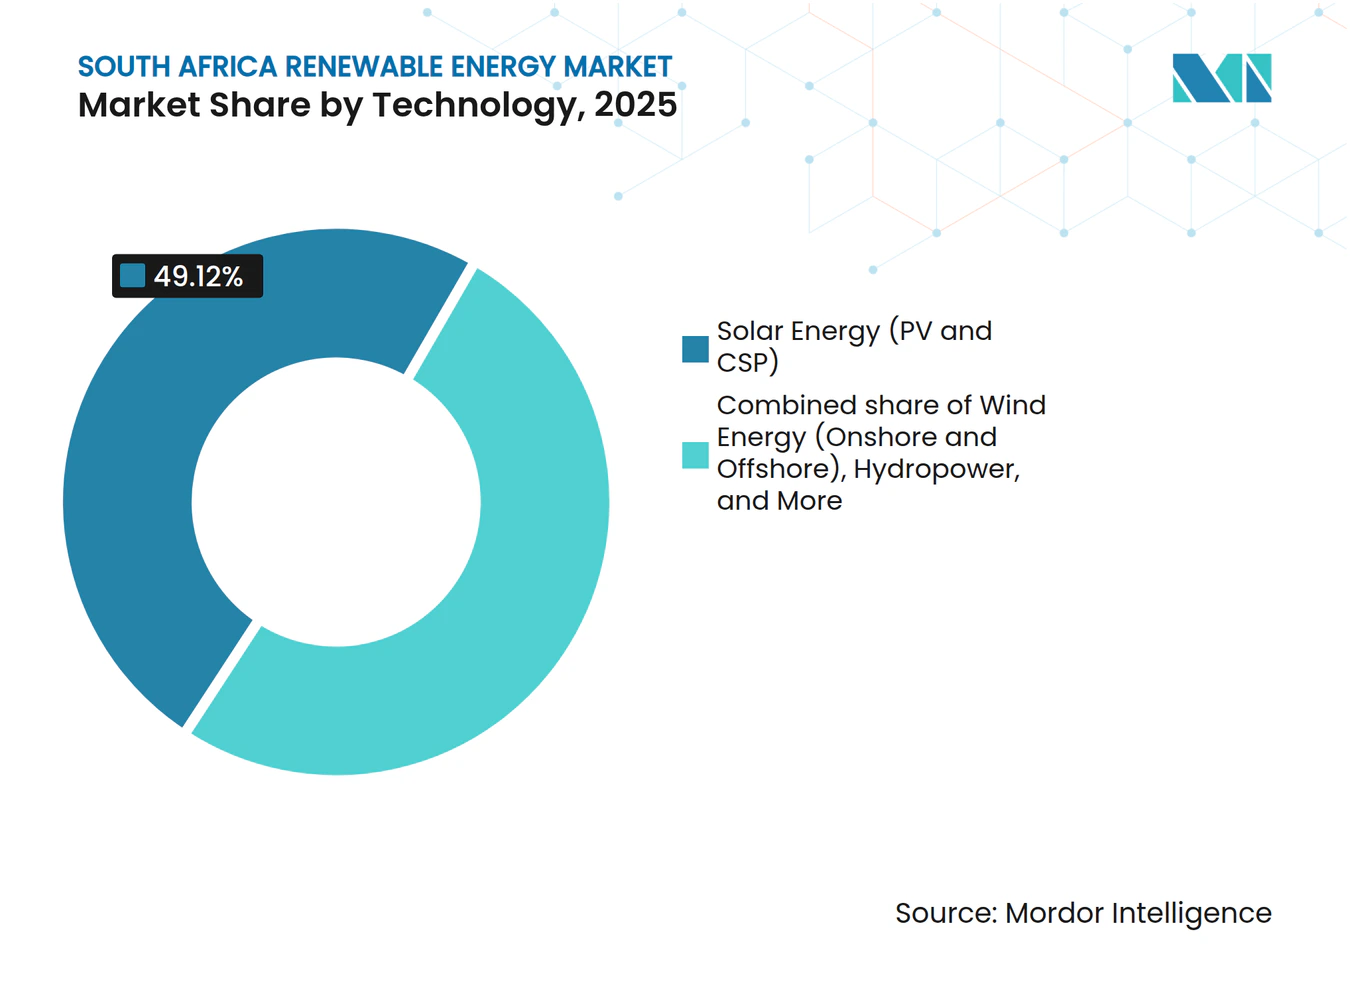
- 技術別では、2025年に太陽光発電(PV)が南アフリカ再生可能エネルギー市場において最大の49.12%シェアを維持しており、一方で風力は2031年にかけて最も高い17.83%のCAGRを達成する見通しです。
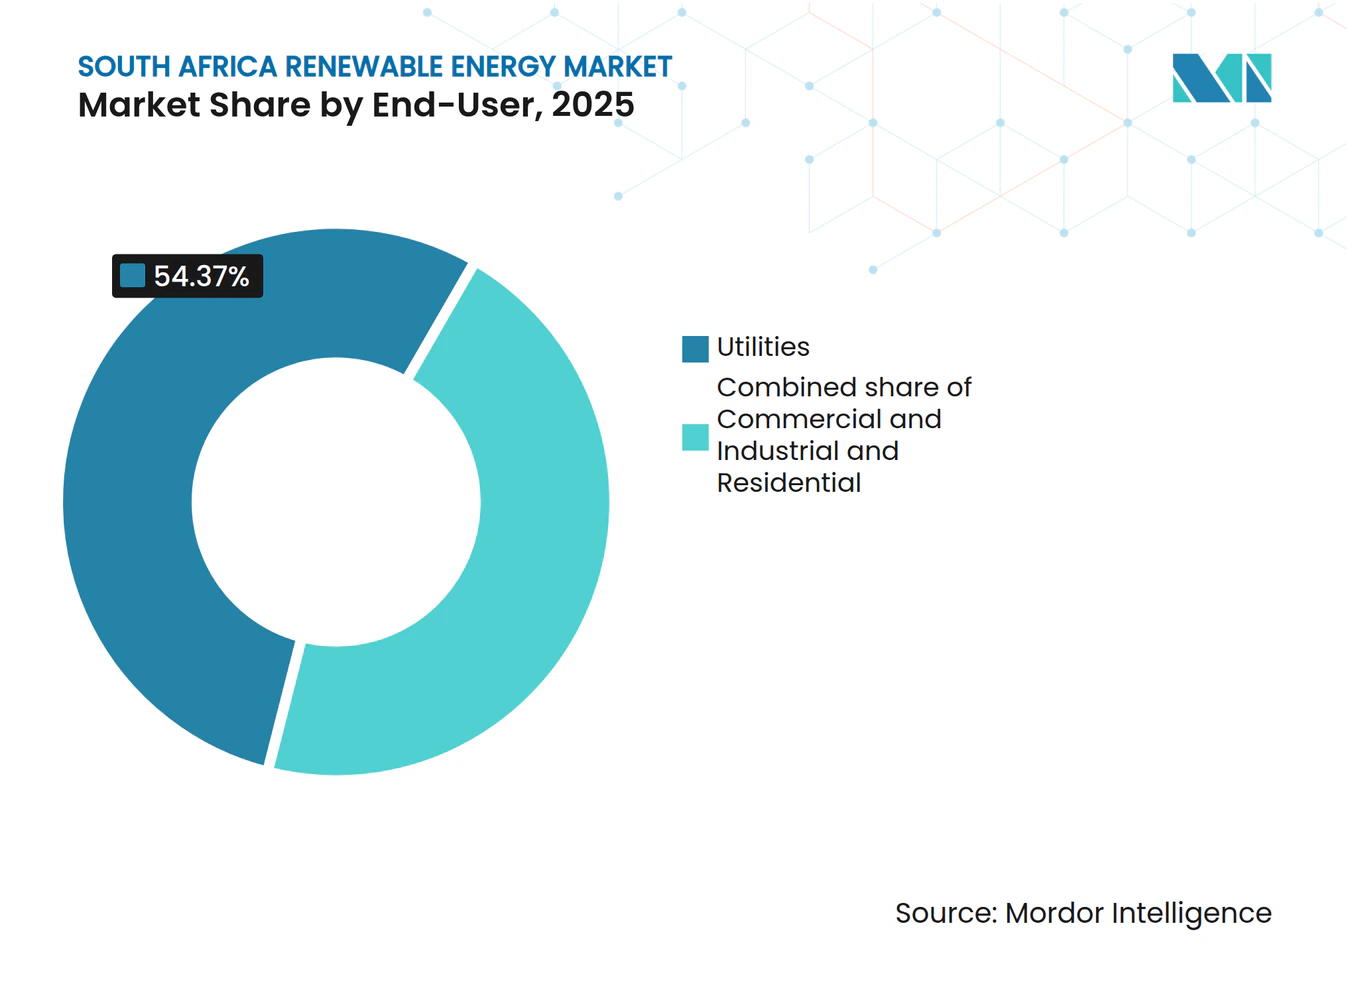
- エンドユーザー別では、電力会社が2025年に南アフリカ再生可能エネルギー市場規模の54.37%を占め、このセグメントは2031年にかけて12.55%のCAGRで最も速く成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電気料金の上昇による商業・産業(C&I)分野での太陽光普及加速 | 2.8% | 国内全体、特にウエスタン・ケープ州およびハウテン州の産業回廊での初期成果 | 短期 (2年以内) |
| 政府によるIRP目標:年間3〜5GWの新規再生可能エネルギー | 3.2% | 国内全体、ノーザン・ケープ州およびウエスタン・ケープ州の風力回廊に集中 | 中期 (2〜4年) |
| 太陽光発電(PV)およびバッテリー蓄電のLCOEの急速な低下 | 2.1% | グローバルな影響、高日射量地域(ノーザン・ケープ州、フリー・ステート州)で増幅 | 長期 (4年以上) |
| 100MW未満の民間プロジェクトに対するライセンス上限の撤廃 | 1.9% | 国内全体、産業・鉱業地域(リンポポ州、ノース・ウエスト州)へのスピルオーバーを伴う | 短期 (2年以内) |
| エネルギー・ホイーリングおよびデイ・アヘッド取引プラットフォームの台頭 | 1.4% | アジア太平洋地域がコア、産業ハブ(ハウテン州、クワズール・ナタール州)へのスピルオーバー | 中期 (2〜4年) |
| 再生可能エネルギー製造マスタープランおよび10%輸入関税優遇措置 | 1.1% | 国内全体、イースタン・ケープ州(コエガ経済特別区)およびハウテン州の製造業に注力 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
電気料金の上昇が商業用太陽光普及を促進
平均系統電力料金は2024年に1kWhあたりR1.96に上昇した一方、新規ユーティリティ規模の太陽光プロジェクトは1kWhあたり約R0.55で落札され、節約効果の格差が拡大しています。民間発電の登録容量は、Exxaroの68MWレファラレ・ソーラープロジェクトをはじめとする鉱山会社が自家供給を選択したことで、2024年6月の7,454MWから2024年9月の9,662MWへと急増しました。企業向け電力購入契約(PPA)は取引ポータルを通じてエスコムを迂回するようになっており、南アフリカ再生可能エネルギー市場を強化しています。[1]
政府IRP目標がユーティリティ規模の導入を加速
IRP 2023は毎年3〜5GWの再生可能エネルギー建設と、柔軟性確保のための7,220MWのガス発電という継続的なコミットメントを設定しています。南アフリカ国家エネルギー規制機関(NERSA)は2024年第3四半期だけで1.1GW分のプロジェクトを承認しており、電力規制改正法のもとでの許認可迅速化を示しています。国内生産部品に対する10%輸入関税優遇措置が国内コンテンツ目標を支え、地域のリーダーシップを確固たるものにしており、南アフリカは2030年までにサブサハラ・アフリカの再生可能エネルギー追加容量90GWの40%を担うと予測されています。[2]
技術コストの収束がプロジェクト経済性を再編
地上設置型太陽光は最高日射量ゾーンで1kWhあたり€0.041〜0.050を達成しており、1kWhあたり€0.043〜0.092の陸上風力と同水準となっています。バッテリー蓄電のコストは2013年以降82%低下しており、Scatecの225MW/1,140MWhバッテリーを含む540MWケンハルト太陽光発電所のようなハイブリッドシステムを推進しています。レッド・サンズの153MW/612MWhユニットのような独立型蓄電は、2024年に設備利用率が平均6.2%であったディーゼル・ピーカーを代替する動きが増加しています。
民間プロジェクトのライセンス改革が分散型発電を解放
100MW未満の発電所のライセンス廃止によりリードタイムが1年に短縮され、2024年には容量1MW以下のシステム500MWの導入が促進されました。リンポポ州およびノース・ウエスト州の鉱山は即時に料金削減の恩恵を受けていますが、133GWの申請中プロジェクトはいまだ系統割り当てを待っており、送電インフラ整備の加速の必要性が浮き彫りになっています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ノーザン・ケープ州回廊における送電系統の混雑 | -1.8% | ノーザン・ケープ州の再生可能エネルギー開発ゾーン | 中期 (2〜4年) |
| 高い資本コストおよび資金調達のボトルネック | -1.4% | 国内全体、特に中小規模の開発事業者に影響 | 短期 (2年以内) |
| 新規10%太陽光パネル輸入関税による近期設備投資コストの上昇 | -0.9% | 国内全体、ユーティリティ規模プロジェクトへの影響が大きい | 短期 (2年以内) |
| 2024年の住宅用需要を抑制する屋根置き太陽光の飽和 | -0.6% | 都市部(ケープタウン、ヨハネスブルグ、ダーバン) | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
送電系統のボトルネックがノーザン・ケープ州の開発を制約
回廊容量が限界に達した際に入札済みの風力容量が減少し、133GWが宙に浮いた状態になっています。キンバリー〜アピントン間の400kV基幹系統は石炭輸出向けに構築されたものであり、高密度の再生可能エネルギーには対応していないため、公正なエネルギー移行パートナーシップ(JETP)の85億米ドルの資金拠出は新規765kV送電線の整備に集中しています。支出の遅延がノーザン・ケープ州の最高水準の太陽光および風力資源の開放を妨げています。
資金調達コストがプロジェクトの融資適格性を阻害
南アフリカのプロジェクトに対する加重平均資本コスト(WACC)は世界基準より300〜500ベーシスポイント高い水準にあります。欧州投資銀行による2億米ドルの融資枠が南アフリカ開発銀行との連携のもとで一定の緩和をもたらしており、国際協力機構(JICA)も譲許的融資を提供していますが、中小規模の開発事業者は同等のアクセスを持ち合わせていません。2026年1月に予定されている第二段階の炭素税引き上げはマージンを改善する可能性がありますが、政策の不確実性が投資家のリスクプレミアムを継続的に押し上げています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
風力の加速が太陽光の優位性に挑戦太陽光発電(PV)は2025年の南アフリカ再生可能エネルギー市場において49.12%を占め、2024年9月までに6GWの登録容量を達成しました。しかし、風力は沿岸部に沿った3,000時間以上の全負荷時間を背景に17.83%のCAGRが予測されています。100MWを超えるプロジェクトでは、技術シェアは太陽光54.4%、風力45.6%となっており、急速な収束が進んでいます。集光型太陽熱発電(CSP)は約500MWのニッチな市場にとどまり、系統の慣性を提供しています。一方、水力、バイオエネルギー、および新興の海洋技術は限定的な増分容量しか提供していません。IEC 61215およびIEC 61400への厳格な適合が信頼性を支え、コエガ経済特別区でのタービン組立が地域への貢献を強化しています。
太陽光の昼間設備利用率が風力の24時間稼働プロファイルより低いことで、出力を平準化し将来の入札において給電可能な入札条件を満たすことを目的としたハイブリッド提案が生まれています。バッテリー価格の低下に伴い、太陽光プラス蓄電のハイブリッドが南アフリカ再生可能エネルギー市場の新規ユーティリティ入札において増大するシェアを獲得すると予測されています。


注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
電力会社が市場拡大を牽引電力会社は2025年の南アフリカ再生可能エネルギー市場シェアの54.37%を占め、2031年にかけて最も高い12.55%のCAGRを達成すると予測されています。エスコムは2024年にエネルギー可用率を60%に改善し、再生可能エネルギーがディーゼル・ピーカーを補完するための余地が生まれました。ケープタウンやヨハネスブルグなどの都市は現在、直接調達を行っており、ケープタウンの200MW入札が他の自治体のモデルとなっています。
商業・産業(C&I)分野の購入者が続いており、9,662MWの民間登録パイプラインの大部分を占め、メーター後方に太陽光発電(PV)を統合する大手鉱山会社が牽引しています。高所得層の郊外では住宅用普及が飽和に近づきつつありますが、農村電化が数量面でのアップサイドを維持しています。NERSAの2024年改正法が承認手続きを合理化する一方、SANS 10142-1設置基準が分散型プロジェクトの系統安全を確保しています。

注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
ノーザン・ケープ州は、2,000kWh/m²を超える日射量および強力なカルー地帯の風を背景に、南アフリカのユーティリティ太陽光容量の65%と風力容量の45%を擁しています。しかし送電の制約により、新規765kV回廊が整備されるまでの近期の追加容量には上限があります。ウエスタン・ケープ州は全国風力設備の25%を擁し、イースタン・ケープ州のコエガに国内唯一のタービン組立ラインを持つことで次位に位置しています。
イースタン・ケープ州とフリー・ステート州は沿岸の風力発電所および内陸の太陽光発電アレイを通じて合計で20%を貢献しています。クワズール・ナタール州の系統制約が大規模プロジェクトを制限していますが、ダーバンの商業・産業(C&I)市場が屋根置き太陽光発電(PV)の普及を後押ししています。ハウテン州は資源が比較的弱いながらも、産業ユーザーが料金削減を求めることで分散型発電のリードを担い、登録容量は1,200MWに達しています。リンポポ州およびノース・ウエスト州では鉱業の自家発電が進みつつある一方、ムプマランガ州の石炭セクターが再生可能エネルギー建設の拡大を阻害しており、南アフリカ再生可能エネルギー市場にとって構造的に不均一な地域別構造が残されています。
規制環境
南アフリカの再生可能エネルギー導入は、統合資源計画2025(IRP 2025)とREIPPPPを筆頭とする国の計画・調達制度によって導かれており、民間発電・取引ルールも拡大を続けている。NERSAは2022年ライセンス免除・登録通知第4号に基づき、小規模埋込型発電設備の登録を継続しており、電力規制改正法時代に見られたライセンス改革を受けて、分散型プロジェクトのパイプラインは拡大している。
産業政策は、再生可能エネルギーおよび蓄電のバリューチェーン全体での現地化を目指す南アフリカ再生可能エネルギーマスタープラン(SAREM)を通じて、電力市場規制と結びつきを強めている。監督と実行は調達とモニタリングに軸を置いており、NERSAの再生可能エネルギーモニタリング報告書が運用実績を追跡している。2025年6月時点で南アフリカは、94のREIPPPPおよび3つのリスク軽減型IPPプラントから系統接続容量6,618MWを有していた。政府はまた、2025/2026会計年度において継続的な調達方針を示しており、REIPPPP、バッテリーエネルギー貯蔵プログラム、ガス火力発電の新たな募集ラウンドを含め、電力・エネルギー省は2026年3月にガスIPP調達プログラム(GASIPPPP)第1回入札ウィンドウの応募予定者向け注意喚起通知を発出した。
競争環境
市場集中度
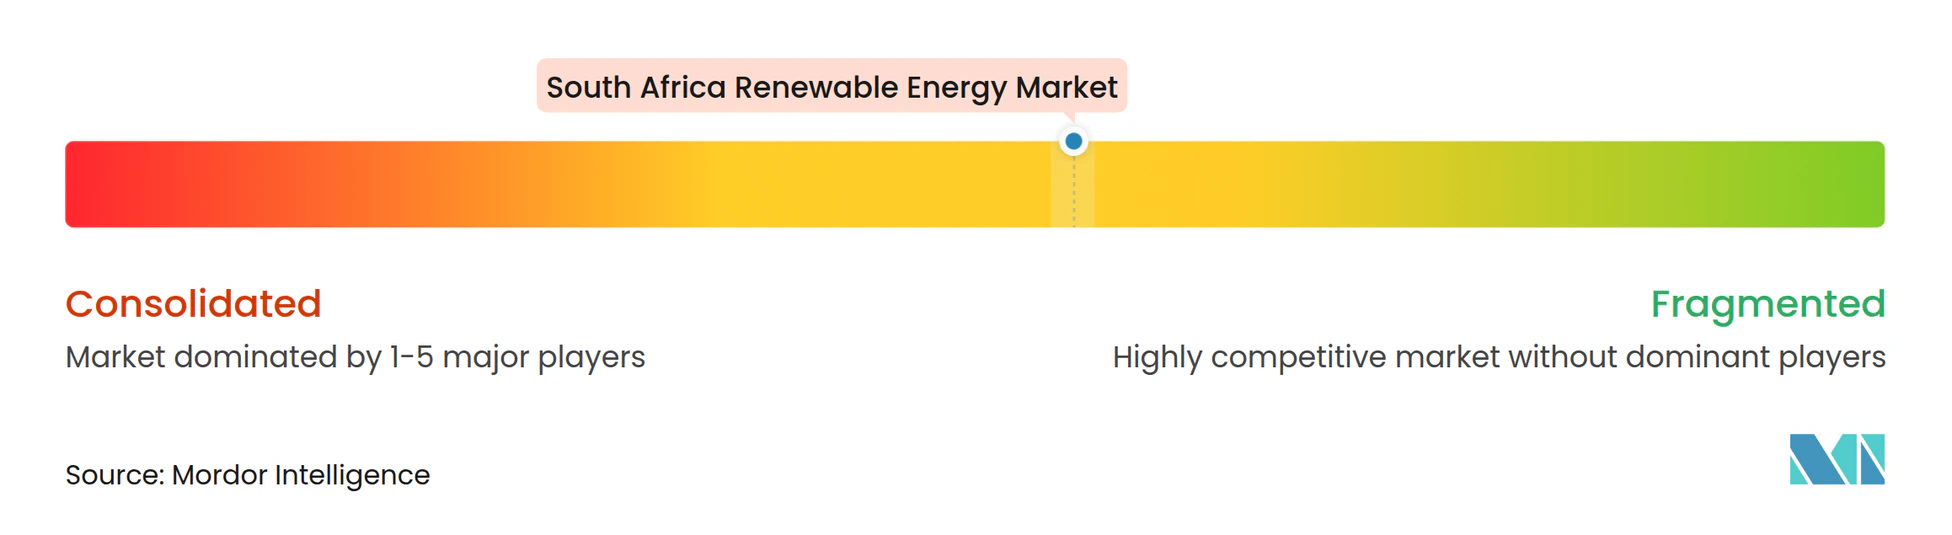
国際的な開発事業者が適度に集中した競争市場を主導しています。Scatec ASAは540MWのケンハルト太陽光プラス蓄電旗艦プロジェクトを運営しており、EDF Renewablesは複数の州にまたがる1.2GWのパイプラインを保有しています。Enel Green PowerおよびMainstream Renewable Powerは先進的なエネルギー管理システムを備えたハイブリッドシステムを開発しています。MuliloやSolarAfricaなどの地場企業はBBBEEパートナーシップおよび分散型ソリューションを通じて地位を拡大しています。
M&A活動が加速しており、AggrekoはC&Iリーチ拡大のため2024年7月にRenEnergyを買収し、GreenstreetはポートフォリオM&Aのため一部のScatec資産を取得しました。SwedfundおよびIFUはSturdee Energyに4,400万米ドルを投資しており、系統のボトルネックがある中でも投資家の意欲が持続していることを示しています。競争上の優位性は資金調達力、ハイブリッド設計能力、および一部の入札ウィンドウで45%に達するローカルコンテンツ閾値への適合に集中しています。
ホワイトスペースの機会は農村部のミニグリッド、グリーン水素輸出、および重工業の熱電化に広がっていますが、いずれも今後の規制整備に依存しています。合計で上位5社の開発事業者が2024年に設置容量の約45%を掌握しており、南アフリカ再生可能エネルギー市場の中程度の集中プロファイルを支えています。
南アフリカ再生可能エネルギー産業のリーダー企業
-
Mainstream Renewable Power Ltd
-
EDF Renewables
-
Scatec ASA
-
Enel Green Power
-
ENGIE SA
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカ再生可能エネルギー市場 このレポートでカバーされる企業
- Scatec ASA
- EDF Renewables
- Enel Green Power
- Mainstream Renewable Power
- ENGIE SA
- Acciona Energia
- Juwi Renewable Energies
- Renewable Energy Holdings (Pty)
- Mulilo Renewables
- SolarAfrica Energy
- Hanwha Q-Cells
- Canadian Solar
- Trina Solar
- JinkoSolar
- Vestas Wind Systems
- Nordex SE
- Siemens Gamesa
- Goldwind
- Solar MD
- Abengoa
- First Solar
市場機会と将来展望
卸電力市場改革と新たな公社・民間パートナーシップモデルは、バンカブルなオフテイクおよび系統アクセスソリューションを構築できるデベロッパー、トレーダー、バランスシート投資家にとって、短期的な空白地帯を開拓している。2026年に段階的に実施される市場コードは、電力規制改正法の道筋とともに、従来の公社調達チャネルを超えたホイーリングや競争的契約を後押しし、市場で既に見られる企業オフテイクの勢いを強化する。
実行主導の機会は、(i)REIPPPP第7回入札ウィンドウの下でライセンスおよび接続のマイルストーンを達成できる系統接続準備済みの再生可能エネルギープロジェクト、(ii)2025/2026会計年度の調達重点(バッテリーエネルギー貯蔵プログラムおよびガス火力発電ラウンド)に沿ったハイブリッド化・柔軟性資産、(iii)SAREMおよび国内調達目標に対応した現地サプライチェーン構築、の3つに集約される。2026年の実例には、第7回入札ウィンドウの太陽光プロジェクトにおける資金調達完了の進展があり、フリーステート州のMuliloによる337MWのMiddlepunt太陽光発電プロジェクトを含む。また、大規模風力容量の商業運転開始・稼働も進んでおり、EDF Power Solutionsによる420MWのKoruson 1クラスターの商業運転開始、Enel Green Power RSAによる330MWのImpofu風力クラスターの稼働などが挙げられる。Eskomは初期パイプライン2GWと資本配分を発表してEskom Greenを設立しており、これはEPC、O&M、プロジェクトファイナンス、企業PPA組成における対応可能な取引フローを拡大している。
最近の産業開発事情 南アフリカ再生可能エネルギー市場
- 2026年7月:NERSAは、REIPPPP第7.3回入札ウィンドウのもと、4件の太陽光プロジェクトに発電許可を交付し、契約容量は合計約890MW(一連のプロジェクト全体では設置容量1GW超と報告)となった。この許可により、着工準備が整った大規模太陽光プロジェクトの建設開始が近づき、Red Rocket SAやENGIEなどのデベロッパーを含む正式なライセンス決定の役割が改めて浮き立った。
- 2026年6月:A.P. Moller CapitalによるMainstream Renewable Power South Africaの買収が合意され、148MWの資産と116億GWの開発パイプラインを含むポートフォリオが新たな所有者のもとに移った。これは、企業オフテイク主導のパイプラインを持つ南アフリカの再生可能エネルギープラットフォームに対する、インフラ投資家の継続的な関心を反映している。
- 2026年4月:EDFとAnglo Americanは、合弁会社Envusa Energyを通じて、140MWの風力発電所を稼働させた。このマイルストーンは、民間セクターのパートナーシップ構造に関連する運用容量を追加し、ホイーリングおよび長期オフテイク契約に依存する企業再生可能エネルギー調達モデルの拡大を後押しする。
南アフリカ再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、系統連系プロジェクトおよび適格なオンサイト(メーター背後)プロジェクトを含む、南アフリカで稼働中の再生可能電力の設置容量(ギガワット(GW)単位)として定義される。本市場は、容量の追加分および積設置ベースとして扱い、電力販売や設備収益は対象としない。
対象除外範囲:化石燃料による発電、純粋な送配電支出、および物理的な稼働容量に紐付かない再生可能エネルギー証書取引は除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上・洋上)
- 水力発電(小規模・大規模・揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業用
- 住宅用
データソース、市場規模算定、および検証
デスクリサーチ
デスクフェーズでは、まず委託済み、契約済み、および調達中の容量を記述した公的電力統計および政策リリースを用いて容量ベースラインを確定した。このステップで使用したソースには、南アフリカ鉱物資源エネルギー省の公式エネルギー・電力刊行物、エスコムのシステム更新情報、IRENAの再生可能エネルギー統計、IEAの国別ダッシュボード、および世界銀行のエネルギー指標が含まれる。
市場規模の過大評価を避けるため、デスクワークの結果は、協会ページ、系統接続アナウンス、および信頼性の高いプレスリリースからのプロジェクトレベルのシグナルと照合し、その後、開示されたMW竣工実績およびパイプラインのタイミングについて企業の財務報告書および投資家向けプレゼンテーションをスキャンした。また企業財務・インテリジェンスについては有料サブスクリプションを使用し、サプライヤーの動向および技術の方向性を確認するために特許データベースを選択的に活用した。これらのデスクソースは例示的なものであり、網羅的ではなく、データポイントの収集・検証・明確化のためにその他の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、実際に商業運転に到達しているものを確認し、予定竣工スケジュール、出力制限リスク、ならびにユーティリティ規模と分散型建設の比率を検証するために実施した。開発業者、EPC・O&M事業者、ファイナンサー、および大口電力購入者と対話し、州別および系統の利用可能性による差異を反映するよう南アフリカ全体でインプットを照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:17% |
| 中位層:45% | 部門・ユニットリーダー:25% |
| 中小規模事業者:21% | マネージャー:58% |
市場規模算定と予測
規模算定は、公表された竣工実績、調達アワード、および系統接続スータスを用いた南アフリカの再生可能エネルギー設置ベースのトップダウン再構築から始まり、これらを年次GWパスウェイに変換する。このパスが構築された後、技術別プロジェクトMWおよび予定COD(商業運転開始)タイミングのサンプルロールアップを用いた選択的なボトムアップ検証を適用し、両者の見解が一致しない場合は合計値を調整する。
モデルは、アワード済み調達量、観測された竣工ペース、技術別設備利用率、系統接続および出力制限の状況、ならびに民間オフテイク(コーポレートPPAおよびホイーリングを活用した需要を含む)のペースなど、通話で検証可能な少数の反復可能なインプットによって駆動される。プロジェクトパイプラインのデータポイントが不完全な場合は、許認可段階および国内の標準的な建設期間に基づいて確率加重CODを割り当てることでギャップを補完し、その後、専門家のフィードバックに照らして出力を再検証する。
予測については、主にシナリオ分析を使用することで、見通しが政策・系統制約および実行面のアップサイドを反映するようにし、シナリウェイトは一次回答者とともにレビューする。最終予測は容量ベースを維持し、前年比の変化は想定収益インフレではなく、追加分、該当する場合の廃止分、およびタイミングシフトを通じて説明される。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終数値が単一のソースタイプに依存しないようにする。モデルの出力を、国内再生可能エネルギー統計、電力会社のシステム通知、および既知の調達結果などの独立したシグナルと比較し、竣工の実態と一致しないスパイクを調査する。
承認前に、構築および予測の前提条件を別のアナリストが段階的にレビューし、モデルが技術別に大きな乖離または年次追加量の予期せぬ急変を示した場合はフォローアップ通話を実施する。レポートは年次で更新され、主要な調達ラウンド、規制変更、または大規模プロジェクトの遅延が発生した場合は中間更新を行い、最新の動向が反映されるよう最終納品前レビューを完了する。
Mordor Intelligenceの南アフリカ再生可能エネルギー市場規模と他の公表推計との比較
南アフリカの再生可能エネルギーに関する公表推計は、必ずしも同一の対象を測定しているわけではなく、容量・発電量・収益の間で単位が静かに切り替わることがあるため、しばしば一致しない。また、あるソースが発表済みパイプラインを稼働資産として計上している場合や、竣工の時間枠をより積極的に想定している場合にも差異が生じる。
最大の乖離要因は測定単位であり、Mordor Intelligenceは市場規模をギガワット単位の再生可能エネルギー設置容量として算定し、年次変化を卸電力価格や設備支出の前提を用いた金額換算ではなく、竣工および系統接続ステータスに紐付けている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 16.31 GW(2025年) | |
| 業界出版社A | 100.27 ビリオン 米ドル(2024年) | 収益フレームワーク(米ドル建て)を採用しており、再生可能エネルギー全体にわたる複数の価値プール(技術販売、プロジェクト支出、および/または電力価値)を束ねているとみられ、単年の設置容量追加分とは明確に対応しない。 |
| セクター出版社B | 45.20 ビリオン 米ドル2025年) | 対象範囲を主に太陽光および風力に限定しており、その価値は想定される設備・プロジェクト価格、蓄電池の付帯状況、および分散型システムの収益化方法に左右されるため、容量のみの視点と比較して合計値が膨らんだり圧縮されたりする可能性がある。 |
表中の乖離は主に、何を計上しているか、および合計が稼働資産のGWから構築されているか、それとも価格設定および換算前提に依存する価値スタックから構築されているかによって説明される。市場定義を測定可能な容量シグナルに紐付け、タイミングをフィールドフィードバックでストレステストすることにより、新規プロジェクトがアワードまたは遅延した際に最終規模の再現・監査が容易になる。
レポートで回答する主要な質問
2031年における南アフリカ再生可能エネルギー市場の予測容量はどれくらいですか?
市場は2026年の18.18GWから成長し、2031年までに31.31GWに達すると予測されています。
南アフリカ再生可能エネルギー市場において最大のシェアを占めるセグメントはどれですか?
太陽光発電(PV)は2025年に49.12%のシェアでトップを占めており、風力は最も急成長している技術セグメントです。
電力会社セグメントの成長速度はどのくらいですか?
電力会社は2031年までに12.55%のCAGRで拡大する見込みであり、エンドユーザーの中で最も高い成長率です。
電気料金が再生可能エネルギーの普及を促進しているのはなぜですか?
系統料金は2014年以降190%上昇しており、新規太陽光契約の価格はエスコム料金の約3分の1で設定されていることから、商業・産業(C&I)分野での普及が加速しています。
新規プロジェクトの主な障壁は何ですか?
ノーザン・ケープ州における送電の混雑と高い資金調達コストが、新規設備容量に対する主要な制約として残っています。