
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
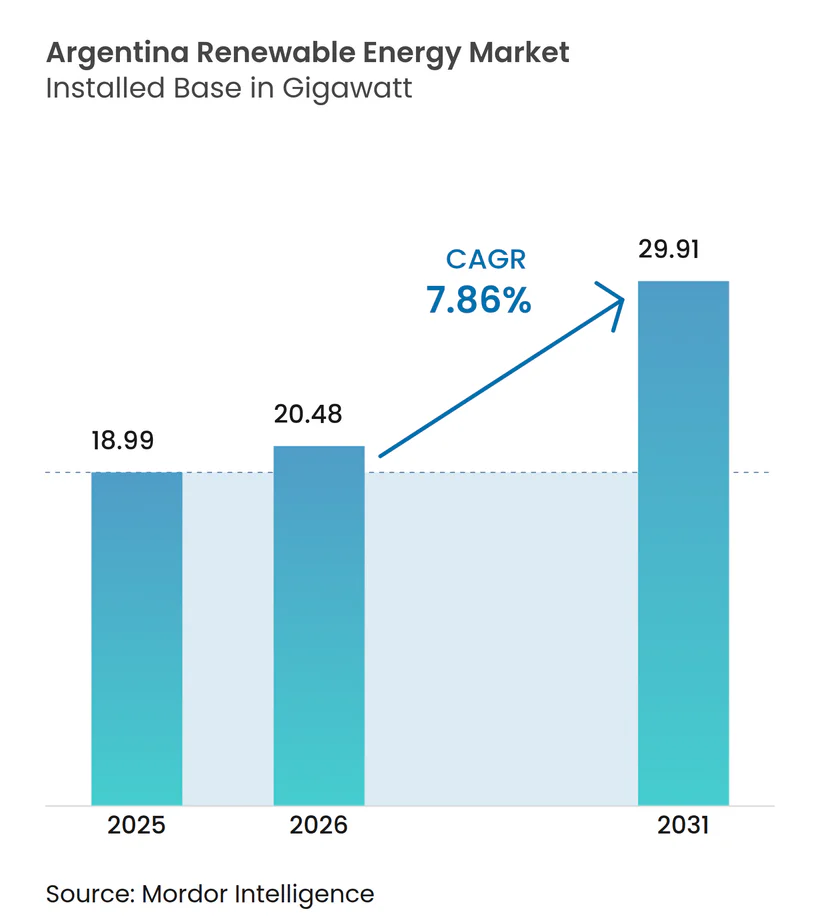
| Tamaño del mercado en el año base (2025) | 18.99 gigavatio |
| Volumen del Mercado (2026) | 20.48 gigavatio |
| Volumen del Mercado (2031) | 29.91 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 7.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del Mercado de Energías Renovables de Argentina por Mordor Intelligence
El tamaño del Mercado de Energías Renovables de Argentina fue valorado en 18,99 gigavatios en 2025 y se estima que crecerá desde 20,48 gigavatios en 2026 hasta alcanzar 29,91 gigavatios en 2031, a una CAGR del 7,86% durante el período de pronóstico (2026-2031).
Las incorporaciones de capacidad se concentran principalmente en parques eólicos de escala utilitaria en la Patagonia y grandes plantas solares en el noroeste, mientras que la moderación de la inflación y el crecimiento proyectado del PIB del 5,2% en 2025 mejoran la confianza de los inversores. La certeza regulatoria creada por las garantías a 30 años bajo el Régimen de Incentivo a las Grandes Inversiones (RIGI) atrae a desarrolladores que planifican proyectos por encima de USD 200 millones. La continua deflación de costos en las cadenas de suministro de turbinas eólicas y módulos solares hace que las energías renovables sean más baratas que la generación con combustibles fósiles, una ventaja amplificada por la excepcional calidad de los recursos de Argentina.[1] Los flujos de financiamiento climático provenientes de bancos multilaterales de desarrollo, bonos verdes y préstamos vinculados a la sostenibilidad reducen aún más el costo promedio ponderado de capital para el mercado de energías renovables de Argentina, contribuyendo a cerrar la brecha de financiamiento para proyectos de transmisión que conectan zonas remotas de alto recurso con los centros de demanda de Buenos Aires.
Conclusiones Clave del Informe
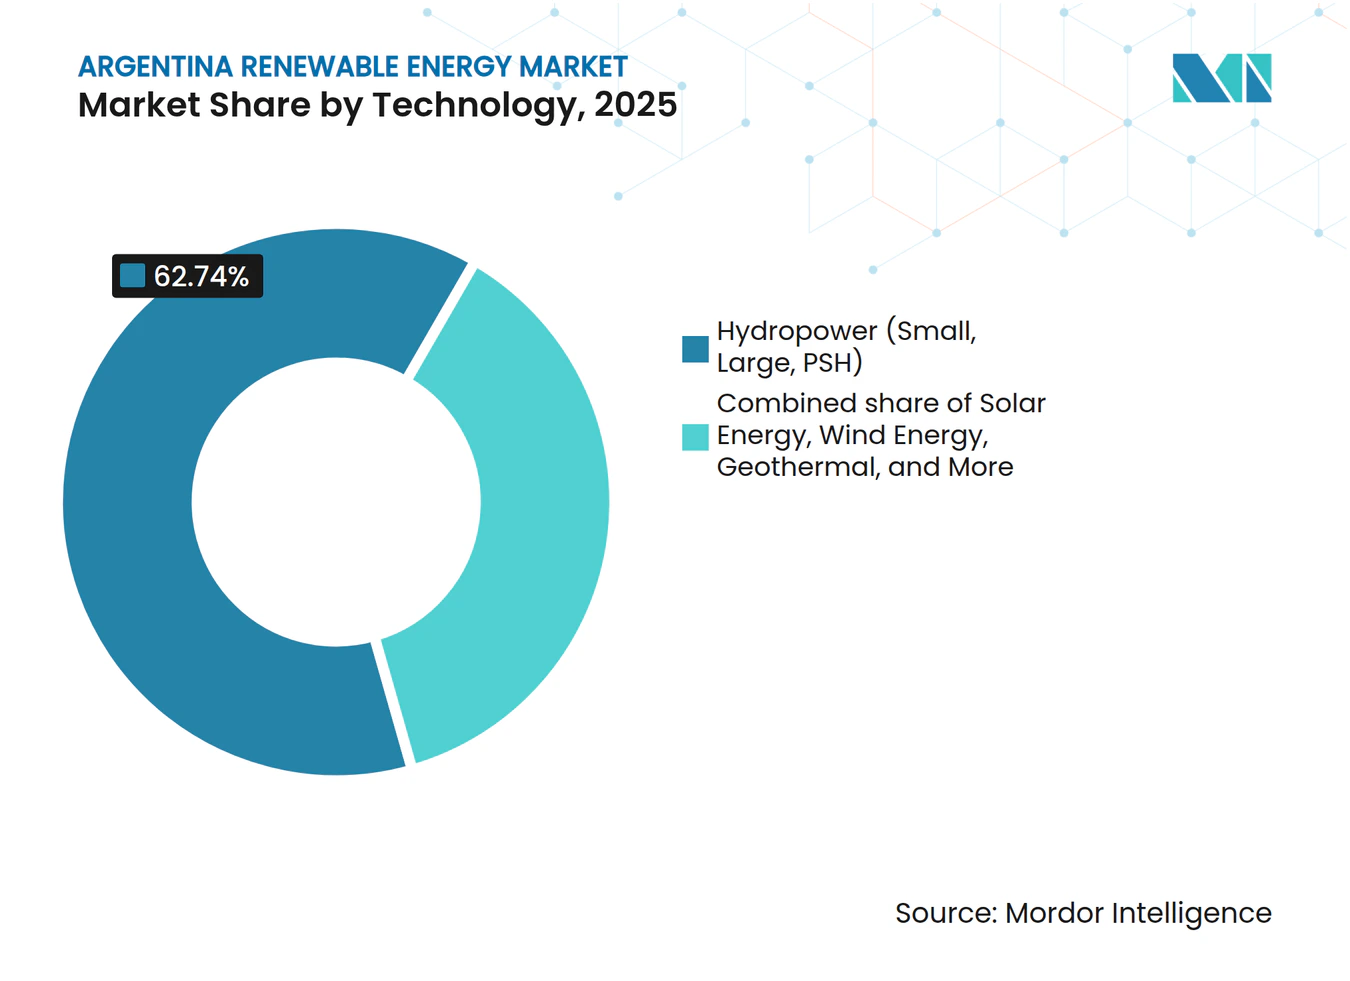
- Por tecnología, la energía hidroeléctrica representó el 62,74% de la participación del mercado de energías renovables de Argentina en 2025, mientras que se prevé que la geotérmica se expanda a una CAGR del 22,7% hasta 2031.
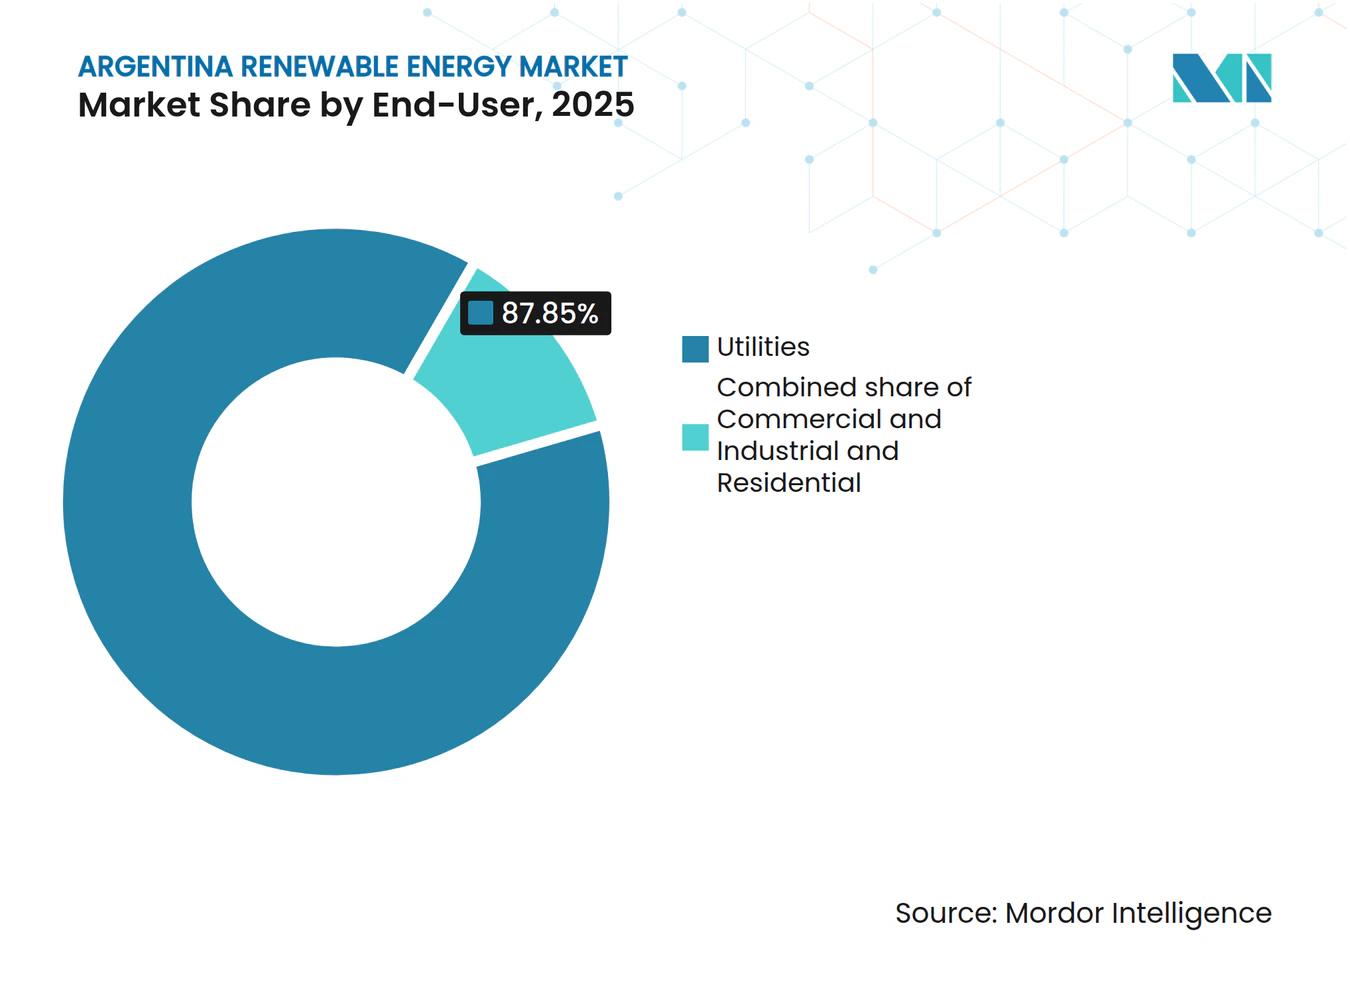
- Por usuario final, los servicios públicos mantuvieron el 87,85% de la participación del tamaño del mercado de energías renovables de Argentina en 2025; el segmento Comercial e Industrial registra la CAGR proyectada más alta del 10,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rondas de licitación de energías renovables (RenovAr y MATER) | +1.80% | Nacional, con concentración en Buenos Aires, la Patagonia y el Norte Grande | Mediano plazo (2-4 años) |
| Reducción del LCOE para energía solar fotovoltaica y eólica terrestre | +1.50% | Nacional, más pronunciada en la región NOA de alta irradiancia y la Patagonia de alto viento | Corto plazo (≤ 2 años) |
| Flujos internacionales de financiamiento climático (bonos verdes y vinculados a la sostenibilidad) | +1.20% | Nacional, canalizados a través del BID, el Banco Mundial y emisiones privadas de bonos verdes | Mediano plazo (2-4 años) |
| Expansión de la red nacional (Plan Federal I y II) | +1.00% | Corredores de transmisión de la Patagonia y el NOA | Largo plazo (≥ 4 años) |
| Localización de la cadena de valor de baterías de litio que habilita plantas híbridas de energías renovables con almacenamiento | +0.90% | Triángulo del litio en Catamarca, Jujuy y Salta; despliegue de almacenamiento a nivel nacional | Largo plazo (≥ 4 años) |
| Contratos de compraventa de energía corporativos de agronegocios orientados a la exportación (cumplimiento del CBAM de la UE) | +0.70% | Centros agroindustriales de Buenos Aires, Santa Fe y Córdoba | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rondas de licitación de energías renovables (RenovAr y MATER)
Los programas RenovAr y MATER de Argentina han evolucionado hasta convertirse en sofisticadas herramientas de asignación de capacidad que ofrecen contratos de compraventa de energía bancables para inversores privados. Una nueva convocatoria MATER asignó 209 MW de prioridad de despacho en corredores con recursos superiores, garantizando visibilidad de ingresos para los proyectos de la Patagonia y el Litoral. La tercera ronda de RenovAr añadió 400 MW para plantas de pequeña escala, ampliando el acceso al mercado para la generación distribuida. Desde 2016, las rondas de licitación movilizaron más de USD 11 mil millones, añadiendo 8,7 GW y posicionando al mercado de energías renovables de Argentina como el referente regional en materia de contratación transparente. Las garantías del Banco Mundial que respaldan estos contratos de compraventa de energía reducen el riesgo de contraparte en un país que aún tiene calificación de alto rendimiento. La continuidad de los esquemas bajo la administración Milei señala un apoyo político a largo plazo y sostiene el flujo de operaciones durante la próxima década.
Reducción del LCOE para energía solar fotovoltaica y eólica terrestre
Las reducciones de costos a nivel global sitúan la energía solar fotovoltaica en USD 0,044/kWh y la eólica en USD 0,033/kWh en 2024, cifras ya por debajo de los costos de generación térmica de Argentina. Los parques eólicos patagónicos alcanzan factores de capacidad superiores al 40%, y las plantas solares del noroeste superan el 25%, amplificando la ventaja en costos. El complejo Cauchari de 312 MW, completado en julio de 2024, demostró que los grandes activos solares en desiertos remotos pueden alcanzar la paridad de red. La energía solar residencial y comercial alcanzó el punto de equilibrio en las provincias con tarifas elevadas, estimulando la adopción de instalaciones en tejados y alimentando el emergente segmento distribuido. La caída de los precios del hardware, por tanto, sustenta la CAGR del 8,0% que se espera que registre la energía solar dentro del mercado de energías renovables de Argentina.
Flujos internacionales de financiamiento climático (bonos verdes y vinculados a la sostenibilidad)
Argentina se beneficia de iniciativas multilaterales que combinan tramos concesionales y comerciales, reduciendo los diferenciales de interés en préstamos a largo plazo. BID Invest renovó un Protocolo de Financiamiento Sostenible que cubre a 37 prestamistas locales que representan el 94% del stock de crédito.[2] La cooperación entre la UE y Argentina en materia de hidrógeno verde abre la puerta a fondos climáticos europeos vinculados a proyectos de energías renovables listos para electrolizadores. Alemania señaló su disposición a financiar USD 1.700 millones en líneas de alta tensión, demostrando que el financiamiento climático puede extenderse más allá de los activos de generación. La continua emisión de bonos verdes y vinculados a la sostenibilidad, que ahora constituye un mercado global de USD 800 mil millones, ofrece a los desarrolladores locales un acceso emergente a grandes reservas de capital ESG. Las cláusulas del programa del FMI que reservan espacio para la inversión climática reducen aún más la incertidumbre relacionada con la soberanía.
Expansión de la red nacional (Plan Federal I y II)
El Plan de Desarrollo de Transmisión 2024-2050 destina USD 6.900 millones para nuevas líneas de 500 kV que conectan la Patagonia y el noroeste con los centros de carga de Buenos Aires.[3] La tecnología HVDC reducirá las pérdidas en la línea a lo largo del tramo de 1.200 km que separa los principales campos eólicos de la demanda industrial. El método de Concurso Público impulsado por los usuarios permite a los desarrolladores activar líneas específicas, alineando la construcción de la red con las ubicaciones reales de los proyectos en cartera. ICE comprometió USD 100 millones para fortalecer los nodos que integran nueva capacidad. Aunque persiste el riesgo de ejecución, la estabilidad a 30 años cubierta bajo el RIGI aumenta la bancabilidad de las concesiones de transmisión y debería hacer que el tamaño del mercado de energías renovables de Argentina sea accesible para los inversores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inestabilidad macroeconómica y riesgo cambiario que desincentivan la inversión extranjera directa | -1.30% | Nacional, afectando todas las estructuras de financiamiento de proyectos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la transmisión en regiones de alto recurso (Patagonia, NOA) | -0.90% | Corredor eólico de la Patagonia, cinturón solar del Norte Grande | Mediano plazo (2-4 años) |
| Incertidumbre política derivada del congelamiento tarifario y el debate sobre subsidios energéticos | -0.60% | Nacional, con variaciones provinciales en el traslado de tarifas | Corto plazo (≤ 2 años) |
| Conflictos de uso del suelo con comunidades indígenas que retrasan los parques eólicos | -0.40% | Provincias de Neuquén, Río Negro y Chubut | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad macroeconómica y riesgo cambiario que desincentivan la inversión extranjera directa
Aunque se proyecta que caiga al 18-23% para finales de 2025, la inflación sigue siendo la más alta del G20 y complica el traslado de costos en los contratos de compraventa de energía a largo plazo. Los controles de capital limitan la conversión de ingresos en pesos a dólares estadounidenses, enturbiando el camino de repatriación para los patrocinadores extranjeros. Una devaluación del peso del 50% a finales de 2023 tensionó los proyectos con desajustes entre costos en pesos e ingresos en dólares, lo que llevó a los prestamistas a exigir mayores reservas para el servicio de la deuda. La consolidación fiscal reduce la capacidad del Estado para cofinanciar la transmisión, trasladando una mayor carga a los balances privados. Estos factores elevan las tasas de rentabilidad mínima y ralentizan el ritmo de compromisos en el mercado de energías renovables de Argentina.
Cuellos de botella en la transmisión en regiones de alto recurso (Patagonia, NOA)
Los parques eólicos en Chubut y Santa Cruz pueden alcanzar factores de clase mundial, pero enfrentan curtailment cuando los corredores de 500 kV se saturan durante los picos de producción. Las granjas solares de Jujuy encuentran restricciones similares, obligando a los operadores a aceptar un despacho reducido o precios negativos. La expansión de la red a menudo se retrasa respecto a la puesta en marcha de nuevos proyectos, un desajuste que erosiona los rendimientos de los desarrolladores. El método de Concurso Público ayuda, aunque los opositores argumentan que puede pasar por alto los beneficios sistémicos al centrarse en los beneficiarios privados. Hasta que las nuevas líneas entren en operación, la capacidad de interconexión disponible seguirá siendo la restricción vinculante sobre el tamaño del mercado de energías renovables de Argentina que puede monetizarse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Hidroeléctrica Ancla, la Geotérmica SurgeLa energía hidroeléctrica representó el 62,74% de la participación del mercado de energías renovables de Argentina en 2025, respaldada por represas históricas como Yacyretá (3,2 GW) y Salto Grande (1,9 GW). Las oportunidades de expansión se limitan a esquemas de filo de agua, mientras que el almacenamiento por bombeo sigue siendo intensivo en capital a más de USD 2.000 por kW. La energía eólica contribuyó con el 18,60% de la capacidad en 2025, aprovechando los factores de capacidad del 45% de la Patagonia, aunque la eólica marina permanece inactiva debido a las difíciles condiciones del lecho marino. La energía solar aportó el 12,80% de las instalaciones, impulsada por una irradiancia superior a 2.200 kWh/m² en las provincias del NOA y respaldada por módulos de Canadian Solar y Trina Solar que cumplen con una regla de valor local del 30%. La geotérmica, con una CAGR del 22,7%, tiene previsto poner en marcha la planta Copahue de 30 MW en 2026 tras una facilidad del BID de USD 120 millones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Servicios Públicos Dominan, el Segmento Comercial e Industrial AceleraLos servicios públicos controlaron el 87,85% de la capacidad renovable instalada en 2025, reflejando un modelo de despacho centralizado gestionado por CAMMESA y los distribuidores provinciales. El segmento Comercial e Industrial, sin embargo, avanza a una CAGR del 10,32% a medida que los exportadores cubren su exposición al CBAM mediante contratos de compraventa de energía a largo plazo, que representaron 380 MW de acuerdos en 2024. La adopción residencial es inferior al 1% del mercado de energías renovables de Argentina, ya que los costos de la energía solar en tejados aún rondan los USD 1.200-1.500 por kW y las normas de medición neta siguen siendo irregulares. Los 450 MW de adjudicaciones de generación distribuida del MATER se dirigen a parques industriales, pero los retrasos en los pagos de 90 días pesan sobre los desarrolladores más pequeños.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La Patagonia alberga la mayor parte de la capacidad eólica con velocidades medias superiores a 9 m/s y factores que superan el 40%, aunque la saturación de las líneas hacia Buenos Aires provoca curtailment periódico. Las provincias del noroeste de Jujuy y Salta se apoyan en una intensa irradiación solar que supera los 2.200 kWh/m² al año, condiciones que sustentan proyectos de servicios públicos como Cauchari. La minería de litio en la misma región añade demanda local y permite plantas solares con almacenamiento co-ubicadas que anclan las operaciones fuera de la red.
El área metropolitana de Buenos Aires, que representa más de un tercio de la carga nacional, atrae la adopción de energía solar distribuida en tejados porque las tarifas elevadas mejoran los períodos de recuperación de la inversión. Las provincias centrales de Córdoba y Santa Fe registran crecimiento en instalaciones del segmento Comercial e Industrial vinculadas a contratos de compraventa de energía corporativos, motivadas por la necesidad de los exportadores de descarbonizar sus cadenas de suministro. La región de Cuyo, gracias a sus recursos equilibrados de viento y sol y a los enlaces existentes de 500 kV, emerge como un centro diversificado que abastece tanto a la industria local como a la red nacional.
Los incentivos regionales crean microclimas para la inversión. Chubut ofrece rebajas fiscales provinciales para los desarrolladores eólicos, mientras que Jujuy financia pequeños kits solares para aldeas remotas. Sin embargo, la aceptación social varía: las comunidades mapuches en Río Negro obtuvieron en diciembre de 2024 una resolución judicial que obliga a retirar turbinas de tierras sagradas, un precedente que probablemente influirá en futuros proyectos. Las organizaciones no gubernamentales ambientales examinan cada vez más los impactos acumulativos sobre la fauna, especialmente en los corredores de aves migratorias. Estos factores convierten la gestión de las partes interesadas regionales en un elemento decisivo para el éxito dentro del mercado de energías renovables de Argentina.
Panorama regulatorio
El marco de energías renovables de Argentina se sustenta en el Régimen de Fomento Nacional para el uso de fuentes renovables de energía (Leyes 26.190 y 27.191), que establecieron un objetivo de participación de las renovables del 20% en el consumo eléctrico nacional para el 31 de diciembre de 2025. A medida que el mercado avanzó hacia 2026, los desarrolladores hicieron cada vez más referencia a herramientas más amplias de estabilidad de inversión, como el Régimen de Incentivo para Grandes Inversiones (RIGI), al estructurar grandes proyectos, junto con las vías de contratación ya establecidas (RenovAr y MATER) utilizadas para contratar la producción renovable.
Las actualizaciones de política y gobernanza de mercado en 2024-2025 modificaron la forma en que se contrata e integra la nueva capacidad renovable en el Mercado Eléctrico Mayorista (MEM). La Resolución 150/2024 eliminó la capacidad de CAMMESA para celebrar nuevos PPA, reconfigurando las vías de contraparte y contratación, mientras que la Secretaría de Energía introdujo los "Lineamientos para la Normalización del Mercado Eléctrico Mayorista", con medidas iniciales vigentes a partir del 1 de noviembre de 2025 para relajar progresivamente las restricciones operativas. Al mismo tiempo, la Resolución 306/2025 delegó autoridad en la Subsecretaría de Energía Eléctrica para los certificados de fomento de energías renovables y las aprobaciones de reubicación de proyectos RenovAr, lo que afecta la forma en que los proyectos mantienen su elegibilidad y avanzan a través de cambios administrativos.
Panorama Competitivo
Concentración del Mercado
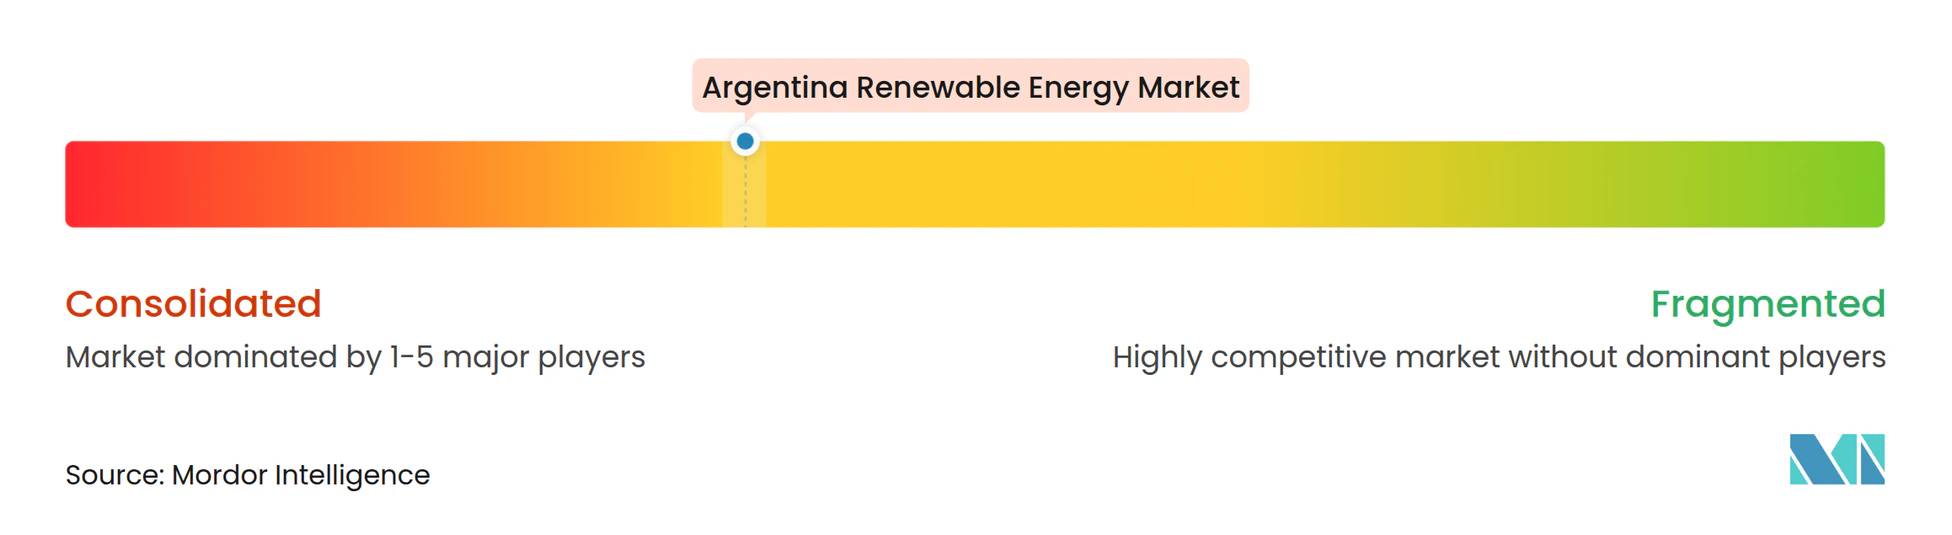
El mercado muestra una concentración moderada, con los cinco mayores operadores controlando algo más del 55% de la capacidad instalada. Genneia, YPF Luz y Pampa Energía aprovechan los canales de financiamiento locales y el conocimiento de los matices regulatorios, mientras que Enel Green Power, Acciona Energía y Nordex Argentina aportan tecnología y capital transfronterizo.[4] Aperturas recientes como la planta solar Sierras Blancas de 90 MW ilustran la capacidad de Genneia para diversificarse más allá de la energía eólica.
Las alianzas estratégicas dominan el panorama. Los contratistas de ingeniería, adquisiciones y construcción nacionales se asocian con fabricantes de equipos originales extranjeros para ofrecer soluciones llave en mano que cumplen con las especificaciones de RenovAr. La integración vertical gana terreno a medida que la primera fábrica de módulos solares de Argentina entra en operación, capturando valor en la cadena ascendente y reduciendo la exposición cambiaria para futuros desarrollos. Los actores con ofertas de almacenamiento propias explotan la ventaja del litio de Argentina para combinar baterías con energía fotovoltaica, una ventaja al licitar para microrredes en comunidades mineras o fronterizas.
La innovación en el financiamiento diferencia a los líderes. Los préstamos vinculados a la sostenibilidad atados a objetivos de reducción de emisiones otorgan ventajas de costo a las empresas capaces de documentar los beneficios ambientales. Los bonos verdes emitidos en 2024 financian adiciones a la cartera de proyectos bajo estructuras que alinean los incrementos del cupón con la producción verificada. Las tendencias de digitalización continúan, con la adopción de teledetección y pronósticos impulsados por inteligencia artificial para optimizar el despacho y minimizar el curtailment. El riesgo de litigios ambientales impulsa a los desarrolladores a invertir más en estudios de biodiversidad de referencia, un campo en el que los operadores europeos tienen experiencia.
Líderes del Sector de Energías Renovables de Argentina
-
Genneia SA
-
YPF Luz
-
Central Puerto SA
-
Pampa Energía SA
-
360 Energy SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energías Renovables de Argentina Empresas cubiertas en este informe
- Pampa Energía SA
- YPF Luz
- Genneia SA
- Central Puerto SA
- 360 Energy SA
- Enel Green Power S.p.A.
- Acciona Energía
- Nordex Argentina
- Siemens Gamesa Renewable Energy
- Vestas Argentina
- TotalEnergies Renewables Argentina
- AES Argentina Generación
- Invenergy Argentina
- Canadian Solar
- Trina Solar
- Neoen Argentina
- Senvion GmbH
- Arrebeef SA (biomass co-gen)
Lea el análisis de las empresas de energías renovables de argentina
Oportunidades de mercado y perspectivas futuras
Con la expiración de la Ley 27.191 el 31 de diciembre de 2025 y sin rondas activas de contratación de nueva capacidad bajo RenovAr a mediados de 2026, se ha abierto un espacio en blanco para proyectos que pueden avanzar mediante contratación privada y estructuras de régimen de inversión, en lugar de depender de los diseños de incentivos heredados. Esto crea oportunidades en los PPA corporativos vinculados a MATER, particularmente donde los exportadores utilizan el abastecimiento renovable para respaldar la descarbonización de la cadena de suministro, y en configuraciones híbridas que reducen la exposición al recorte de producción (curtailment) en nodos restringidos.
Las inversiones en red y flexibilidad conforman una segunda vía de oportunidad concreta, ya que los límites de transmisión en el SADI continúan restringiendo nuevas interconexiones. En julio de 2026, la Secretaría de Energía adjudicó 700,5 MW de capacidad BESS en 20 proyectos a Genneia, DQD Energy, 360 Energy Solar, Aluar e Intermepro en el marco de la licitación Alma SADI, lo que pone de relieve un cambio del mercado hacia soluciones basadas en almacenamiento que pueden desbloquear despacho renovable adicional y mejorar la confiabilidad. Junto con esto, la cartera de proyectos en operación y construcción (193 proyectos renovables en operación y 44 en construcción a principios de 2026, con 11,5 mil millones de USD en inversión directa acumulada) apunta a un margen para ofertas de EPC, O&M y financiamiento adaptadas a clústeres solares multiactivo y adiciones de almacenamiento vinculadas a nodos y corredores específicos.
Desarrollos recientes de la industria en Mercado de Energías Renovables de Argentina
- Junio de 2026: Genneia completó la puesta en marcha del parque solar San Rafael de 180 MW. La entrada en operación total de la planta fortalece el suministro solar a escala de servicio público en Argentina y respalda a los desarrolladores que combinan nueva capacidad fotovoltaica con soluciones de apoyo a la red en zonas donde la capacidad de interconexión es limitada.
- Mayo de 2026: YPF Luz inauguró el parque solar El Quemado de 305 MW en Mendoza, respaldado por una inversión reportada de 220 millones de USD. El proyecto estableció un nuevo referente de escala para la energía solar en el país y amplía el conjunto de referencias bancables de grandes plantas para futuros desarrollos de varios cientos de megavatios.
- Octubre de 2024: Verano Energy inició la construcción del Parque Solar San Rafael de 200 MW. La obra señaló la continuidad de la ejecución de proyectos con respaldo extranjero y añadió impulso a la cartera solar a escala de servicio público de Argentina, fuera de las regiones tradicionalmente dominadas por la energía eólica.
Mercado de Energías Renovables de Argentina Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de energías renovables de Argentina se define como la capacidad instalada de generación eléctrica a partir de fuentes renovables conectada a la red o construida para uso cautivo, y se mide en gigavatios (GW).
Exclusiones del alcance: Se excluyen la capacidad de generación basada en combustibles fósiles y cualquier instalación piloto fuera de la red que no haya sido habilitada como activo de generación utilizable.
Descripción general de la segmentación
- Por Tecnología
- Energía Solar (fotovoltaica y de concentración solar)
- Energía Eólica (terrestre y marina)
- Energía Hidroeléctrica (pequeña, grande y de bombeo)
- Bioenergía
- Geotérmica
- Energía Oceánica (mareal y undimotriz)
- Por Usuario Final
- Servicios Públicos
- Comercial e Industrial
- Residencial
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el panorama base de la demanda y para anclar el pipeline de capacidad a los plazos reales de los proyectos. Se recurrió a fuentes públicas como los organismos de energía y electricidad de Argentina para obtener estadísticas de generación, la oficina nacional de estadísticas para indicadores macroeconómicos, fuentes multilaterales como el Banco Mundial e IRENA para definiciones y series temporales de energías renovables, y publicaciones del operador de red para señales de planificación del sistema.
Para reducir el riesgo de depender de un único conjunto de datos, los insumos fueron contrastados con declaraciones de importación y comercio para las principales categorías de equipos, avisos de adjudicación de proyectos y licitaciones, y presentaciones de empresas e informes para inversores donde se analizan las incorporaciones de capacidad y las fechas de puesta en servicio. En algunos casos, se utilizaron suscripciones de pago que rastrean los estados financieros de las empresas, la actividad de patentes y los flujos comerciales a nivel de envíos para confirmar cambios de titularidad y tiempos de entrega de equipos. Estas fuentes documentales son meramente ilustrativas, y también se consultaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para validar lo que realmente se está construyendo frente a lo que solo ha sido anunciado, y para someter a prueba de estrés los supuestos de utilización y puesta en servicio. Se consultó a una combinación de desarrolladores, participantes de EPC y O&M, canales de equipos, partes interesadas vinculadas a la red y grandes compradores de energía. También se recabó retroalimentación de roles orientados a las finanzas y las políticas para verificar la coherencia del ritmo de nuevas incorporaciones. Dado que se trata de un mercado a nivel país, el trabajo de campo se centró en Argentina, cubriendo al mismo tiempo diferentes segmentos de demanda, como proyectos a escala de servicios públicos e instalaciones cautivas de C&I.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | CXOs: 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 36% |
| Actores menores: 15% | Gerentes: 51% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las estadísticas de generación y red de Argentina se emplearon para reconstruir la base renovable instalada, y luego se incorporó el desarrollo futuro utilizando la visibilidad del pipeline de proyectos. Solo después de establecer el conjunto de demanda se realizaron verificaciones selectivas de abajo hacia arriba utilizando listas de proyectos muestreados, tamaños típicos de bloques en MW y la cadencia de puesta en servicio observada, lo que ayudó a ajustar los retrasos y cancelaciones.
Los insumos clave que dieron forma al modelo incluyeron las incorporaciones históricas de capacidad renovable por tecnología, los volúmenes adjudicados en subastas y licitaciones, los plazos de conexión a la red, los patrones de finalización de proyectos y de fecha de operación comercial (COD), y las señales de disponibilidad de equipos inferidas a partir de flujos comerciales y divulgaciones públicas de proyectos. Cuando surgieron brechas, se gestionaron mediante interpolación conservadora basada en plazos de proyectos comparables, seguida de verificaciones con expertos para mantener los supuestos dentro de parámetros realistas.
Para la elaboración de pronósticos, se utilizó el análisis de escenarios para reflejar el riesgo de ejecución de políticas y las condiciones de financiamiento, guiado por las expectativas de los entrevistados respecto a la frecuencia de adjudicaciones, la preparación de la red y el ritmo de repotenciación. El resultado se produjo como capacidad instalada anual (GW) y fue revisado para verificar su coherencia con el pipeline observable y los ciclos de construcción típicos en Argentina.
Ciclo de validación de datos y actualización
La validación se realizó en capas, comenzando con verificaciones cruzadas entre los totales de capacidad modelados y señales independientes como tendencias de generación, cronogramas de puesta en servicio anunciados y señales de expansión de la red. Si un año mostraba un salto o caída inusual, se rastreaban los factores determinantes hasta un pequeño conjunto de supuestos, y esos supuestos eran verificados nuevamente mediante consultas de seguimiento y una segunda revisión por parte de un analista.
Antes de la aprobación final, las variaciones se reconciliaron entre tecnologías para que los totales finales permanecieran coherentes con el pipeline de construcción y las restricciones conocidas. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en las políticas, cancelaciones de grandes proyectos o nuevas rondas de subastas. Justo antes de la entrega, se realiza una revisión final para garantizar que los últimos anuncios públicos queden reflejados.
Tamaño del mercado de energías renovables de Argentina según Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas sobre las energías renovables de Argentina suelen variar porque algunos estudios dimensionan el valor de los ingresos mientras que otros dimensionan la capacidad física. Los supuestos subyacentes en torno al momento de la puesta en servicio y lo que se considera operativo también pueden diferir. El momento de la conversión de divisas, el tratamiento de la inflación y si los pronósticos tienden a ser agresivos o conservadores añaden otra capa de dispersión.
La tabla muestra que las mayores brechas suelen provenir de una discrepancia de unidades y de las decisiones de alcance en torno a lo que se contabiliza como actividad de mercado. Algunas fuentes reportan únicamente renovables no hidráulicas o solo proyectos a escala de servicios públicos, mientras que otras mezclan ingresos por generación, valor de equipos y servicios en un único número, lo que puede inflar los totales durante años con grandes anuncios de proyectos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,99 GW (2025) | |
| Consultora Global A | 14,50 mil millones de USD (2025) | Reportado como valor de ingresos en USD, con una cobertura diferente de tecnologías y una construcción basada en precios sensible a los supuestos de tarifas y divisas, por lo que no se corresponde directamente con los GW instalados. |
| Grupo de Investigación Industrial B | 2,50 mil millones de USD (2023) | Utiliza un año base anterior y un enfoque de valoración, y es probable que refleje el valor de mercado en lugar de la capacidad física, lo que reduce el total declarado cuando las nuevas construcciones se retrasan. |
La tabla señala una clara división de unidades y alcance. En el modelo de Mordor Intelligence, el mercado se rastrea como capacidad renovable instalada que está puesta en servicio y es utilizable, por lo que los totales basados en ingresos de otras fuentes naturalmente arrojarán valores diferentes incluso para el mismo año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energías renovables de Argentina en 2026?
La capacidad instalada asciende a 20,48 GW en 2026 y está en camino de alcanzar los 29,91 GW en 2031, lo que refleja una CAGR del 7,86%.
¿Qué tecnología lidera la combinación de energía limpia de Argentina?
La energía hidroeléctrica sigue siendo el ancla con el 62,74% de la capacidad, aunque la eólica y la solar se expanden con mayor rapidez.
¿Qué obstaculiza un desarrollo más rápido de las energías renovables en Argentina?
La elevada inflación, la volatilidad cambiaria y los cuellos de botella en la transmisión retrasan el cierre financiero y la conexión a la red.
¿Por qué están ganando terreno los contratos de compraventa de energía corporativos?
Los exportadores buscan certificados de energía renovable para cumplir con el CBAM de la UE, cerrando contratos de compraventa de energía a precio fijo de 10 a 15 años en torno a USD 45 por MWh.
¿Qué papel desempeñarán las baterías en 2031?
Al menos 500 MW de almacenamiento contratado están previstos para entrar en operación antes de 2026 con el fin de reducir el curtailment y prestar servicios auxiliares.
¿Qué regiones muestran el mayor potencial de recursos?
La Patagonia ofrece factores de capacidad eólica superiores al 45%, mientras que el Norte Grande cuenta con una irradiación solar que supera los 2.200 kWh/m².