
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
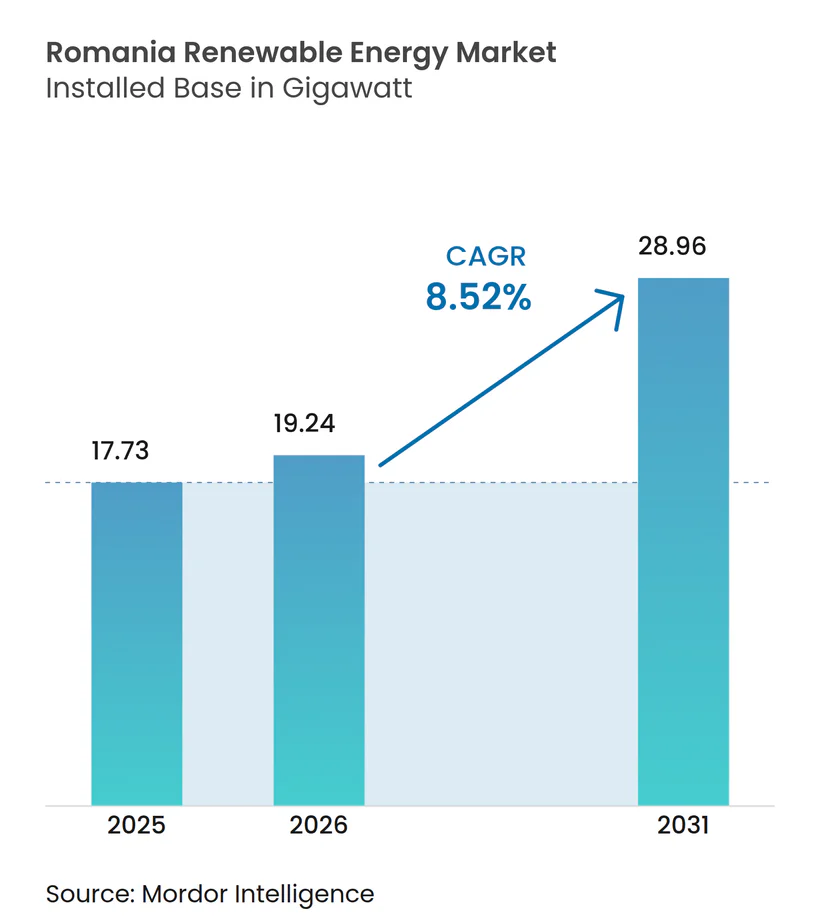
| Tamaño del mercado en el año base (2025) | 17.73 gigavatio |
| Volumen del Mercado (2026) | 19.24 gigavatio |
| Volumen del Mercado (2031) | 28.96 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.52 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del mercado de energías renovables de Rumania por Mordor Intelligence
Se espera que el mercado de energías renovables de Rumania crezca de 17,73 gigavatios en 2025 a 19,24 gigavatios en 2026 y se pronostica que alcanzará 28,96 gigavatios en 2031 a una CAGR del 8,52% durante el período 2026-2031.
Los sólidos mandatos de descarbonización de la UE, un programa de Contratos por Diferencia (CfD) de 3.000 millones de EUR y 815 millones de EUR en fondos de modernización de redes están impulsando la afluencia de capital a medida que los desarrolladores pivoten del carbón hacia las energías renovables diversificadas. Los acuerdos de compra de energía corporativa (PPA) se han convertido en el principal mecanismo de demanda, con exportadores que aseguran electricidad limpia a largo plazo para preservar el acceso al mercado de la UE. Un segmento de prosumidores de rápido crecimiento, que pasó de prácticamente cero en 2018 a más de 77.000 sistemas a principios de 2024, añade capacidad solar distribuida crítica y refuerza la resiliencia de la red. La combinación tecnológica está liderada por la energía hidroeléctrica, aunque la tasa de crecimiento de dos dígitos de la energía solar indica un giro estructural hacia la energía fotovoltaica. Si bien los cuellos de botella en la transmisión y la volatilidad de las políticas limitan los despliegues a corto plazo, las actualizaciones específicas de la red y la hoja de ruta eólica marina del Mar Negro crean vías de expansión de múltiples gigavatios que sostienen el mercado de energías renovables de Rumania a lo largo del horizonte de previsión.
Conclusiones clave del informe
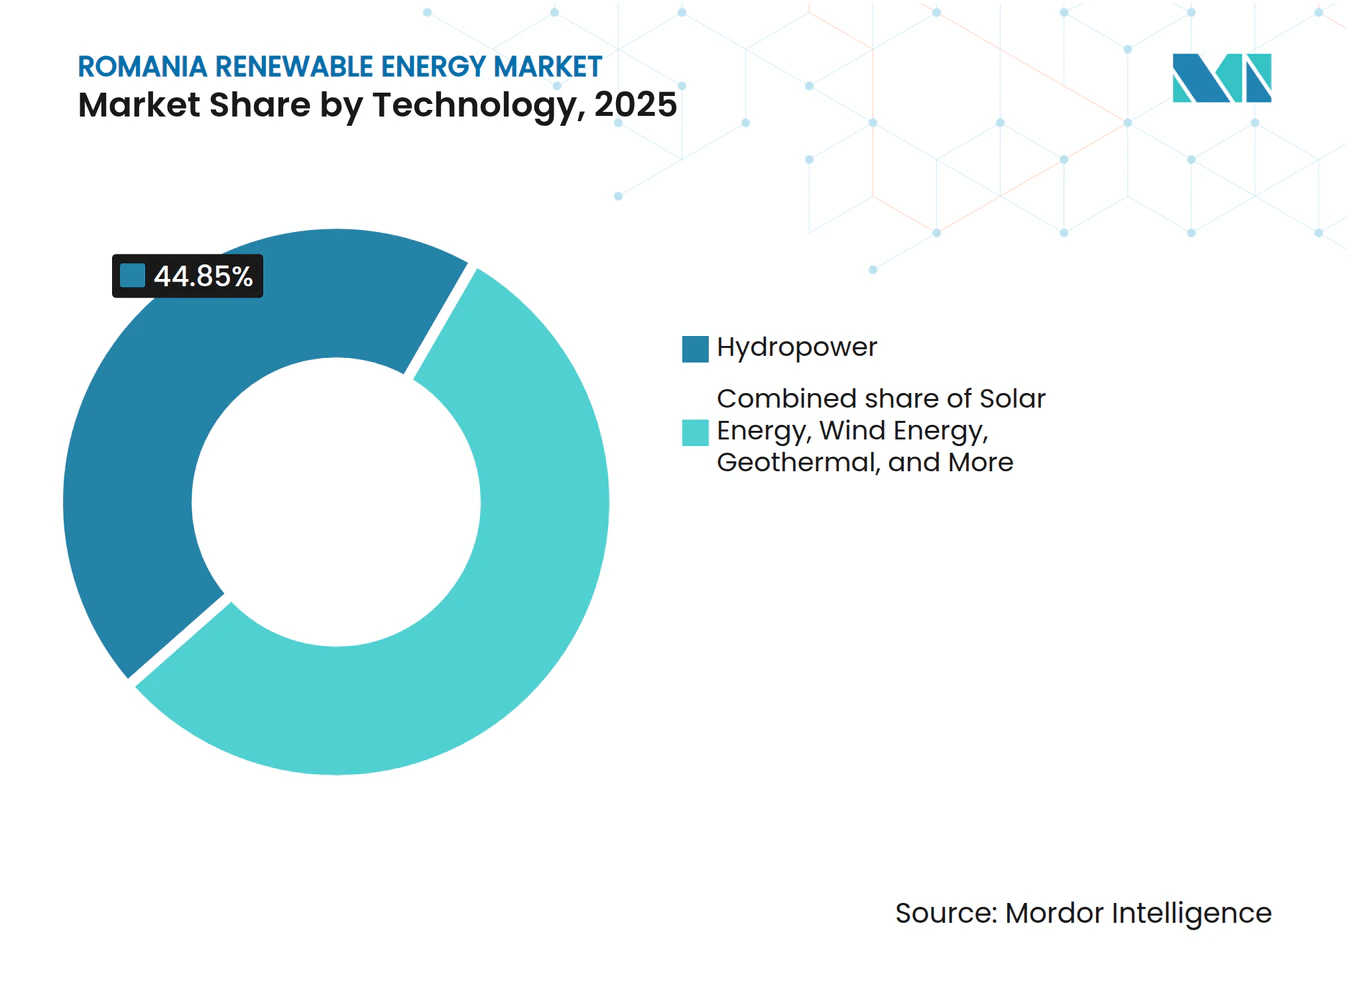
- Por tecnología, la energía hidroeléctrica representó el 44,85% de la participación del mercado de energías renovables de Rumania en 2025. Se proyecta que la energía solar registre una CAGR del 14,26% entre 2026 y 2031, el ritmo más rápido entre todas las tecnologías.
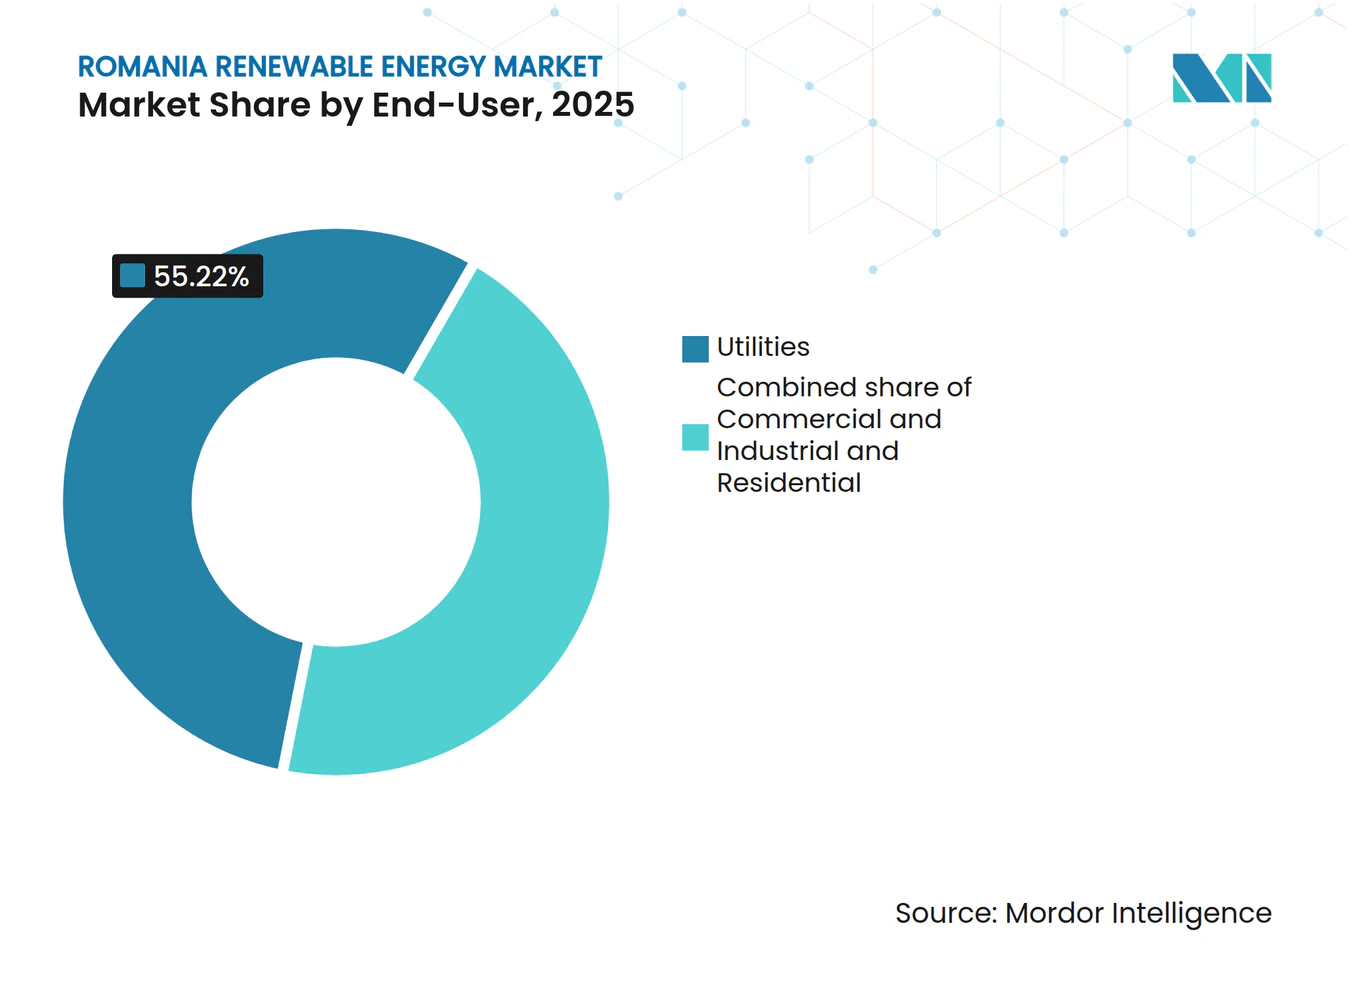
- Por usuario final, las empresas de servicios públicos mantuvieron el 55,22% de la participación del mercado de energías renovables de Rumania en 2025. Se prevé que el segmento comercial e industrial se expanda a una CAGR del 10,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de energías renovables de Rumania
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Aceleración del programa de modernización de redes financiado por la UE | +1.50% | Dobrogea y Muntenia | Mediano plazo (2-4 años) |
| Aumento de los PPA corporativos de exportadores con uso intensivo de energía | +1.80% | Nacional | Corto plazo (≤ 2 años) |
| Reconversión de terrenos post-carbón para parques megasolares | +1.20% | Gorj, Hunedoara, Mehedinți | Mediano plazo (2-4 años) |
| Hoja de ruta eólica marina del Mar Negro (3-7 GW para 2035) | +0.90% | Aguas marinas de Constanța | Largo plazo (≥ 4 años) |
| Rápido aumento de prosumidores (>2 GW para 2024) | +0.60% | Zonas urbanas y suburbanas | Corto plazo (≤ 2 años) |
| Demanda piloto de hidrógeno verde para energía respaldada por fuentes de energía renovables | +0.30% | Refinerías de Constanța y Prahova | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del programa de modernización de redes financiado por la UE
815 millones de EUR del Fondo de Modernización de la UE están destinados a desbloquear conexiones de energías renovables, y Transelectrica inició las obras de la línea de 400 kV Constanța Nord-Medgidia Sud por valor de 134 millones de EUR en 2024, un activo dimensionado para aliviar al menos 273 MW de capacidad eólica restringida.(1) El proyecto es el primero de una serie de refuerzos de alta tensión que colectivamente tienen como objetivo añadir más de 2 GW de capacidad transferible para 2026. Los despliegues paralelos de redes inteligentes y 29 instalaciones de retrofit solar en estaciones de transmisión digitalizan aún más la red, reduciendo las limitaciones. Estas actualizaciones refuerzan directamente el mercado de energías renovables de Rumania al comprimir los plazos de interconexión y estabilizar los precios mayoristas. En consonancia con los planes nacionales de 40 GW de capacidad instalada total para 2035, de los cuales el 80% debe ser renovable, las líneas modernizadas conectan los centros de recursos con los centros de demanda, permitiendo futuras inyecciones de energía eólica marina.
Aumento de los PPA corporativos de exportadores con uso intensivo de energía
Los exportadores industriales están cambiando sus modelos de adquisición para asegurar electricidad verde y evitar los inminentes aranceles fronterizos de carbono. El histórico PPA solar de OMV Petrom-DRI, firmado en 2024, cubre aproximadamente 100 GWh anuales durante 8,5 años.(2) Saint-Gobain siguió con un contrato eólico de 800 GWh vigente desde 2026, mientras que Bekaert firmó un PPA virtual de 100 GWh con Rezolv Energy, garantizando la certeza de precios por 10 años. Estos contratos diversifican las fuentes de ingresos para los desarrolladores, reducen el riesgo de la financiación de proyectos y aceleran las decisiones finales de inversión. El impulso de los PPA mejora la visibilidad de la demanda, aumentando la confianza de los inversores institucionales en la financiación de grandes carteras de proyectos, lo que a su vez se espera que expanda el mercado de energías renovables de Rumania.
Reconversión de terrenos post-carbón para parques megasolares
La eliminación del carbón en Rumania, legalmente vinculante para 2032, libera extensas parcelas de terreno conectado a la red. Solo el condado de Gorj tiene acceso a 550 millones de EUR del Fondo de Transición Justa para su reconversión. El retrasado programa de sustitución de CE Oltenia deja una brecha de generación para 2026-2028 que los desarrolladores solares están ansiosos por llenar.(3) Los sitios de minas en zonas industriales reconvertidas a menudo poseen acceso a la red de transmisión, derechos de agua y cercado perimetral, lo que reduce la complejidad de los permisos y los costes de construcción. Las iniciativas sociales como RenewAcad reentrenan a los trabajadores del carbón, facilitando la aceptación local y conformando una fuerza laboral preparada para las energías renovables.
Hoja de ruta eólica marina del Mar Negro (3-7 GW para 2035)
La Ley 121/2024, promulgada en mayo de 2024, creó un régimen eólico marino dedicado, sentando las bases para hasta 7 GW de capacidad para 2035 y con el objetivo de lograr la primera generación de energía en 2032.(4) El Banco Mundial identifica 76 GW de potencial técnico en aguas rumanas, lo que implica una profunda oportunidad para la cadena de suministro. El proyecto insignia de BSOG de 3 GW en el perímetro de Midia es actualmente la propuesta marina más avanzada de Rumania. Los superiores factores de carga del Mar Negro pueden reducir los costes nivelados en más de un 30% en comparación con la energía eólica terrestre. Aunque el cableado submarino y el refuerzo terrestre requieren una inversión de capital significativa, la energía eólica marina introduce un nuevo vector tecnológico que podría expandir el mercado de energías renovables de Rumania a largo plazo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Cuellos de botella en la transmisión en el corredor eólico de Dobrogea | -0.80% | Dobrogea | Corto plazo (≤ 2 años) |
| Volatilidad de las políticas en torno a los topes de precios y el despliegue de CfD | -0.50% | Nacional | Mediano plazo (2-4 años) |
| Prolongados permisos locales y disputas sobre el uso del suelo | -0.70% | Zonas rurales | Mediano plazo (2-4 años) |
| Activos de gran hidroeléctrica envejecidos que necesitan revisión de gastos de capital | -0.60% | Ríos Cárpatos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en la transmisión en el corredor eólico de Dobrogea
Los sitios de mayor rendimiento eólico de Rumania en Dobrogea están limitados por líneas de 220 kV saturadas que restringen aproximadamente 500 MW de adiciones potenciales. Las limitaciones alcanzan el 8% durante las noches con viento, afectando negativamente la economía de los proyectos. Los desarrolladores enfrentan mayores ratios de cobertura del servicio de la deuda y un cierre financiero más lento. Hasta que la columna vertebral Constanța Nord-Medgidia Sud y los bucles de 400 kV complementarios entren en servicio, las colas de acceso a la red se alargan, deprimiendo la CAGR a corto plazo en el mercado de energías renovables de Rumania.
Volatilidad de las políticas en torno a los topes de precios y el despliegue de CfD
Los topes de precios de emergencia, que se han revisado trimestralmente desde 2022, comprimen los ingresos mercantiles y crean incertidumbre en la cobertura. La primera subasta de CfD de 1,5 GW se liquidó entre 78 y 82 EUR/MWh; sin embargo, los parámetros para rondas posteriores siguen sin definirse. Los términos fiscales variables complican las valoraciones de los prestamistas y prolongan los ciclos de diligencia debida. Para los prosumidores, los retrasos en el reembolso del IVA de hasta 12 meses merman el flujo de caja de los hogares. Este cambio de gobernanza está frenando las perspectivas de otro modo vibrantes del mercado de energías renovables de Rumania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: La energía hidroeléctrica ancla el mercado mientras la energía solar acelera
La energía hidroeléctrica mantuvo una participación del 44,85% en el mercado de energías renovables de Rumania en 2025, impulsada por 6 GW de presas instaladas a lo largo de los ríos Cárpatos. Sin embargo, la energía solar mostró la trayectoria más pronunciada, creciendo un 59% interanual y elevando la capacidad fotovoltaica acumulada a 5,3 GW. Dentro del tamaño del mercado de energías renovables de Rumania por tecnologías, la energía hidroeléctrica representó aproximadamente 7,95 GW en 2025, mientras que se proyecta que la energía solar supere los 13,2 GW para 2031. Los generosos techos de CfD de 78 EUR/MWh, los inversores más inteligentes y las oficinas simplificadas de permisos de ventanilla única en siete condados sustentan una CAGR del 14,26% para la energía solar. La energía eólica mantiene una sólida segunda posición, con carteras terrestres de 4,6 GW y el histórico régimen marino que ofrece vectores de expansión a más largo plazo. La bioenergía depende de las subvenciones de desarrollo rural de la UE para monetizar los residuos de cultivos, y las plantas piloto en el condado de Dolj están probando la co-digestión de estiércol y paja. Aunque la energía oceánica sigue siendo embrionaria, el suave rango de mareas del Mar Negro puede ser adecuado para dispositivos captadores de energía de olas de tipo absorbedor puntual después de 2030, extendiendo así la diversidad tecnológica.
El mercado de energías renovables de Rumania se beneficia estructuralmente del corto ciclo de construcción de la energía solar, lo que la convierte en la cobertura preferida frente a los vaivenes de política. No obstante, el dominio de la energía hidroeléctrica garantiza una carga base durante todo el año que modera la volatilidad, aumentando la confianza de los inversores. Las actualizaciones de almacenamiento por bombeo en Tarnița-Lăpuștești podrían añadir 1 GW de flexibilidad habilitada por almacenamiento para 2029, amplificando la integración de las energías renovables variables. Las ofertas híbridas de energía solar más eólica más baterías emergen en el condado de Constanța, ofreciendo costes nivelados por debajo de 60 EUR/MWh y atrayendo a compradores corporativos. A lo largo del horizonte de previsión, se espera que la participación de la energía solar en el tamaño del mercado de energías renovables de Rumania reduzca la brecha con la energía hidroeléctrica a medida que los megaparques instalados en terrenos reconvertidos en Gorj y Hunedoara entren en operación.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por usuario final: Las empresas de servicios públicos dominan mientras el segmento comercial e industrial se dispara
Las empresas de servicios públicos controlaron el 55,22% de la capacidad de energías renovables instalada en 2025, comprendiendo 9,79 GW de capacidad en activos hidráulicos, eólicos y solares. Su condición de operadores establecidos les otorga familiaridad con los códigos de red, derechos de despacho y carteras de suministro verticalmente integradas. Sin embargo, las entidades comerciales e industriales están previstas para escalar su capacidad a una CAGR del 10,05%, aumentando así su participación en el tamaño del mercado de energías renovables de Rumania a un estimado de 6,45 GW para 2031. Las multinacionales que buscan certificaciones de cero carbono están impulsando las carteras de PPA directos, mientras que los exportadores nacionales cubren su exposición a los aranceles fronterizos de carbono de la UE. Los bancos de primer nivel ahora adaptan préstamos vinculados a la sostenibilidad con ajustes de margen vinculados a hitos de abastecimiento renovable, alineando los costes de financiación con las trayectorias de descarbonización.
La resurgente clase de prosumidores está acelerando la participación residencial, con una previsión de alcanzar 2,75 GW para 2031. Aunque las contribuciones residenciales siguen siendo modestas en comparación con las carteras de las empresas de servicios públicos, su diversidad de ubicación reduce las pérdidas en las líneas y suministra potencia reactiva. Los municipios experimentan con cooperativas de energía comunitaria que agrupan conjuntos de paneles en tejados con plataformas de respuesta a la demanda, ampliando la equidad ciudadana en la industria de energías renovables de Rumania. Las empresas de servicios públicos se adaptan ofreciendo kits de instalación en tejados llave en mano y servicios de flexibilidad por suscripción, defendiendo su cuota de mercado mientras exploran canales digitales para clientes. El cambiante mosaico de usuarios finales añade riqueza competitiva y sustenta la resiliencia a largo plazo del mercado de energías renovables de Rumania.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Dobrogea sigue siendo el eje de la energía eólica terrestre rumana, albergando el 29,65% de la capacidad nacional y manteniendo factores de capacidad promedio superiores al 32% a pesar de las limitaciones. Los refuerzos de transmisión previstos para 2026 desbloquearán una segunda ola de desarrollos y elevarán el tamaño del mercado de energías renovables de Rumania en la región. El sur de Oltenia atrae a desarrolladores de energía solar a escala de servicios públicos gracias a la alta irradiación, el terreno llano y los nodos de red liberados por los cierres de centrales de carbón. Los condados de Gorj y Hunedoara por sí solos ofrecen más de 1,5 GW de sitios listos para construir, con fondos de Transición Justa que ayudan a amortiguar los impactos sociales.
Los Montes Cárpatos siguen siendo el corazón de la energía hidroeléctrica, sustentando plantas de varias décadas que anclan la generación base. Los proyectos de modernización, incluidas las actualizaciones de turbinas en Vidraru, tienen como objetivo restaurar la eficiencia perdida y ampliar la capacidad de generación en horas punta. Las regiones del Banat Occidental y Crișana están aprovechando los recursos de agro-biomasa para proyectos piloto de plantas de calor y energía combinados que alimentan circuitos de calefacción urbana verde. Mientras tanto, los depósitos geotérmicos cerca de Oradea suministran 150 MWth de capacidad térmica, sembrando proyectos de generación eléctrica potencial más allá de 2028.
El condado de Constanța es el centro de la emergente cadena de suministro eólica marina, ofreciendo instalaciones de calado profundo en el Puerto de Constanța para el almacenamiento y montaje de jackets y góndolas de turbinas. La proximidad a las aguas búlgaras y turcas fomenta las colaboraciones transfronterizas, posicionando a Rumania como centro de fabricación del Mar Negro. Los interconectores transfronterizos mejorados con Hungría y Bulgaria elevan las oportunidades de exportación, permitiendo que el excedente eólico y solar aproveche los diferenciales de precios, amplificando así la acumulación de ingresos para los inversores en el mercado de energías renovables de Rumania.
Panorama regulatorio
El marco regulatorio de las energías renovables en Rumanía se está endureciendo en torno a la disciplina de acceso a la red, la transparencia del mercado y la alineación con la UE. Las Órdenes ANRE n.º 15/2026 y n.º 16/2026 entraron en vigor el 25 de mayo de 2026, introduciendo garantías financieras obligatorias de 30 EUR/kW para las solicitudes de autorización de establecimiento y revisando las normas de conexión a la red para frenar los proyectos especulativos y vincular mejor los derechos de evacuación con el progreso en la obtención de permisos. ANRE también continúa regulando las licencias y autorizaciones conforme a la Orden 6/2025.
Medidas paralelas respaldan instrumentos de mercado que mejoran la bancabilidad y la trazabilidad. El esquema de Contratos por Diferencia (CfD) de Rumanía para energía eólica terrestre y solar se ha implementado mediante órdenes del Ministerio de Energía y procesos de subasta alojados a través de OPCOM. Se está finalizando un sistema estructurado de garantías de origen (GO), con la reglamentación final prevista para el 30 de septiembre de 2026 y la plena operatividad prevista a partir del 1 de enero de 2027. Las intervenciones de emergencia con topes de precios han seguido moldeando la exposición del mercado libre, haciendo que el diseño de los esquemas de apoyo y los plazos de cumplimiento sean fundamentales para la financiación de proyectos y la contratación de compraventa.
Panorama competitivo
Concentración del Mercado
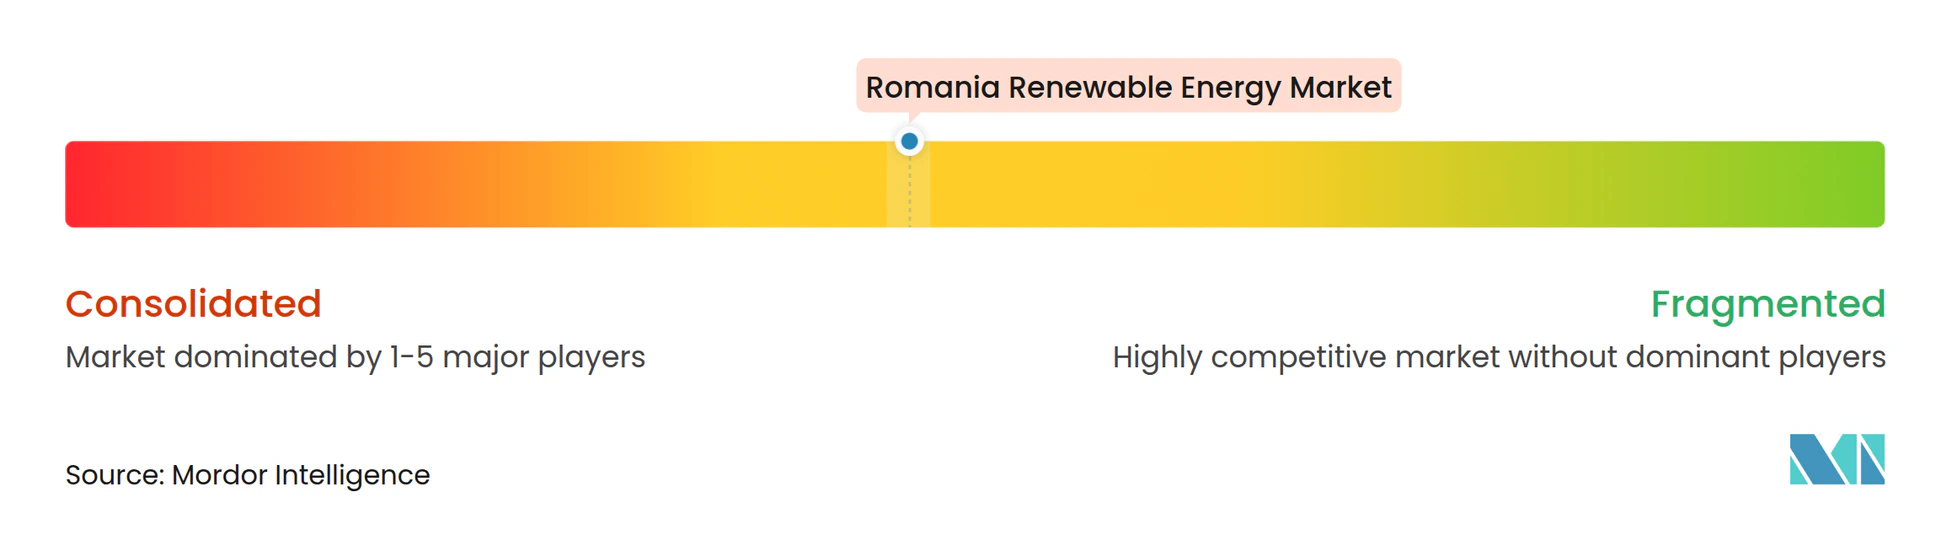
El mercado de energías renovables de Rumania se caracteriza por un nivel de concentración moderado, con los cinco principales desarrolladores representando aproximadamente el 48% de la capacidad instalada. Hidroelectrica aprovecha su núcleo hidroeléctrico para financiar proyectos solares y eólicos terrestres, incluida una cartera fotovoltaica de 300 MW en construcción. Enel Green Power despliega plantillas de ingeniería, adquisición y construcción estandarizadas y gestión de activos con gemelos digitales para comprimir los costes operativos y extender la vida útil de las turbinas. Rezolv Energy agrega energía eólica expuesta al mercado bajo PPA a largo plazo, mostrando estructuras de financiación innovadoras respaldadas por ingresos de bonos sostenibles.
Los movimientos estratégicos se intensifican a medida que OMV Petrom adquiere una participación del 50% en Electrocentrale Borzești, añadiendo 1 GW de energías renovables y un proyecto piloto de hidrógeno verde a su hoja de ruta de descarbonización aguas abajo. La adquisición de 629 MW en activos solares y eólicos por parte de PPC por 768 millones de USD señala el continuo apetito inversor griego e introduce un peso de balance que impulsa la competencia en las licitaciones tarifarias. Los proveedores de equipos Vestas, Siemens Gamesa y GE Vernova compiten por los pedidos de turbinas, cada uno promocionando plataformas con capacidades superiores a 6 MW, adaptadas para los regímenes de viento mixtos de Rumania.
Las dinámicas del mercado están evolucionando hacia ofertas híbridas que combinan energía solar, eólica, almacenamiento y software. La licitación de Transelectrica para inversores de formación de red abre un nicho de servicios para los proveedores de tecnología. Con la energía eólica marina aproximándose a la etapa de adquisición, los consorcios internacionales están posicionando empresas conjuntas para agrupar experiencia marina, capital y contenido local, introduciendo nueva competencia en la industria de energías renovables de Rumania. La interacción entre los operadores establecidos y los nuevos competidores impulsa la difusión tecnológica, la eficiencia del gasto de capital y acelera el tiempo hasta la puesta en servicio en apoyo de los objetivos climáticos nacionales.
Líderes de la industria de energías renovables de Rumania
-
Energias de Portugal, S.A.
-
General Electric Company
-
Enel S.p.A.
-
Siemens Gamesa Renewable Energy S.A.
-
CEZ AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La expansión respaldada por programas y la depuración del acceso a la red están generando margen para la energía solar a gran escala, la repotenciación eólica y las soluciones de flexibilidad. La asignación del Fondo de Modernización de la UE (815 millones EUR) y los refuerzos de alta tensión de Transelectrica, incluida la línea de 400 kV Constanța Nord-Medgidia Sud, se traducen en capacidad de conexión adicional en zonas restringidas. Al mismo tiempo, los requisitos de garantía de ANRE de mayo de 2026 (30 EUR/kW) elevan el listón para los desarrolladores serios y pueden desplazar la capacidad de red lejos de proyectos no ejecutables. La compraventa corporativa sigue siendo una vía práctica hacia las decisiones finales de inversión, con PPA rumanos ya visibles en el mercado, incluido el de OMV Petrom-DRI de aproximadamente 100 GWh anuales y el contrato eólico de 800 GWh de Saint-Gobain vigente a partir de 2026, respaldando proyectos que se sitúan fuera o junto a los volúmenes de CfD.
Las oportunidades de cadena de suministro e integración de sistemas también se están ampliando en torno a la fabricación nacional, el almacenamiento y la demanda de descarbonización industrial. En el marco del Plan Nacional de Recuperación y Resiliencia (PNRR), el Ministerio de Energía ha financiado 269 proyectos de producción de electricidad renovable, y los contratos vinculados al PNRR han incluido la fabricación nacional de paneles fotovoltaicos (por ejemplo, SC KBK Kraft Projekt) e iniciativas de expansión de almacenamiento en baterías (incluidas Electrica y Renovatio Trading), creando canales de contratación más allá de la mera generación. La energía eólica marina sigue siendo una frontera a más largo plazo conforme a la Ley 121/2024, pero el posicionamiento del Puerto de Constanța y la aparición de proyectos de equilibrado a escala de servicio público, incluidos sistemas BESS complementarios en instalaciones fotovoltaicas en funcionamiento, refuerzan el caso de negocio para plantas híbridas, equipos formadores de red y activos capaces de prestar servicios auxiliares en Rumanía.
Novedades recientes del sector
- Junio de 2026: Copenhagen Infrastructure Partners (CIP) alcanzó el cierre financiero del proyecto eólico terrestre Pestera II de 392 MW en el condado de Constanta. Este hito lleva un proyecto a escala de servicio público de la fase de desarrollo a la ejecución y respalda el apetito de los prestamistas por grandes activos eólicos rumanos cuando los permisos y el acceso a la red están suficientemente avanzados.
- Junio de 2026: OMV Petrom y CE Oltenia iniciaron las entregas de alrededor de 800.000 paneles fotovoltaicos para una construcción solar de 550 MW en Ișalnița, Tismana y Rovinari. El avance en las entregas de equipos apunta a una conversión más rápida de emplazamientos post-carbón en capacidad solar conectada a la red y respalda la demanda de EPC y equilibrio de planta en Rumanía.
- Abril de 2026: Eurowind Energy inauguró el parque eólico Pecineaga de 48 MW en el condado de Constanta tras una inversión de 90 millones de euros, utilizando ocho turbinas Siemens Gamesa SG 6.6-170. La puesta en marcha añade turbinas modernas de alta capacidad al clúster eólico de Dobrogea y refuerza la actividad local de construcción y servicios en torno a la logística de Constanța.
Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de energías renovables de Rumanía se define como la capacidad de generación de energía renovable conectada a la red instalada en el país, medida en gigavatios para el año base indicado y el período de previsión.
Exclusiones del alcance: Se excluyen los sistemas fuera de la red que no alimentan la red pública, y no se contabilizan los combustibles utilizados para el transporte ni para aplicaciones de calor no relacionadas con la generación eléctrica.
Descripción general de la segmentación
- Por tecnología
- Energía solar (fotovoltaica y de concentración solar)
- Energía eólica (terrestre y marina)
- Energía hidroeléctrica (pequeña, grande, bombeo-turbinaje)
- Bioenergía
- Geotérmica
- Energía oceánica (mareal y undimotriz)
- Por usuario final
- Servicios públicos
- Comercial e industrial
- Residencial
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con estadísticas energéticas públicas y documentos de política para construir el contexto de capacidad y generación a nivel nacional, y luego se centró en las energías renovables. Las fuentes utilizadas incluyen conjuntos de datos energéticos de Eurostat, indicadores nacionales de la Agencia Internacional de Energía, publicaciones de energía y clima de la Comisión Europea, y series de capacidad de energías renovables de la Agencia Internacional de Energías Renovables.
Para evitar omitir restricciones locales de construcción, también se revisaron publicaciones de reguladores y operadores del sistema (como actualizaciones de licencias y notas de conexión a la red), presentaciones de inversores de desarrolladores y empresas de servicios públicos, y cobertura de prensa de reconocido prestigio sobre nuevas tuberías de proyectos. Cuando fue necesario, se complementó la visión pública con suscripciones de pago para información financiera de empresas y contexto de noticias, así como para verificaciones de patentes cuando se debatían cambios tecnológicos. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas primarias y encuestas
Las entrevistas con desarrolladores de energías renovables, proveedores de equipos y servicios, empresas de servicios públicos, distribuidores, financiadores y especialistas regulatorios activos en Rumanía ayudan a contrastar el registro secundario. Los encuestados aclaran los retrasos en la puesta en servicio, los supuestos de capacidad y precio, y la escala de las instalaciones distribuidas más pequeñas, especialmente donde los registros a nivel de proyecto son incompletos, antes de que se revisen las estimaciones finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del mercado y previsión
El modelo central sigue un enfoque de arriba hacia abajo en el que la capacidad instalada histórica se reconstruye a partir de series temporales oficiales, y luego se proyecta utilizando el calendario de puesta en servicio previsto, las subastas respaldadas por políticas y la disponibilidad de conexión a la red. Los resultados se corroboran posteriormente con aproximaciones selectivas de abajo hacia arriba, principalmente mediante la consolidación de las tuberías de proyectos visibles y el uso de adiciones de capacidad muestreadas por tecnología para ajustar los totales.
Los insumos utilizados en el modelo incluyen la capacidad instalada de energías renovables por tecnología, las adiciones y retiros netos anuales, los contratos y la actividad de contratación de subastas anunciados, los plazos de conexión a la red y las señales de utilización observadas que indican riesgo de curtailment. Cuando la información sobre la tubería de proyectos presentaba lagunas, se aplicaron tasas de construcción conservadoras que luego fueron revisadas con expertos para que los supuestos se mantuvieran realistas.
Para la previsión, se utilizó un análisis de escenarios en torno a tres casos prácticos: el caso base de permisos y plazos de red, una construcción más rápida con conexiones más fluidas, y una construcción más lenta debido a retrasos. La selección de casos y los rangos de las variables clave se alinearon con lo que los entrevistados observan en la ejecución actual de proyectos en Rumanía.
Ciclo de validación de datos y actualización
Los resultados se verificaron con señales independientes, como registros de capacidad publicados, hitos de puesta en servicio anunciados y cualquier cambio significativo visible en las estadísticas de conexión a la red. Cualquier variación importante por tecnología fue revisada nuevamente, y los supuestos fueron revisados antes de la aprobación interna.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando grandes subastas, cambios regulatorios o eventos importantes de puesta en servicio modifican materialmente las perspectivas. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la visión más actual basada en las últimas publicaciones públicas y las reverificaciones con contactos seleccionados.
Estimación del mercado de energías renovables de Rumanía de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados pueden seguir pareciendo diferentes incluso para el mismo país porque la unidad de medida no siempre es la misma, y porque algunas fuentes contabilizan la tubería de proyectos o el valor de la generación en lugar de la capacidad instalada. Las diferencias también provienen de si la energía hidráulica está completamente incluida, de cómo se trata el repotenciamiento y de la rapidez con que se actualizan los supuestos tras las subastas y las actualizaciones de puesta en servicio.
Los registros de capacidad, las actualizaciones de conexión a la red y los anuncios de puesta en servicio son las verificaciones de evidencia que vinculan el número de Rumanía de Mordor Intelligence con las energías renovables instaladas ya en funcionamiento, en lugar de proyectos planificados que pueden retrasarse. Cuando no se utilizan esas verificaciones, algunas estimaciones pueden desviarse al alza al contabilizar la capacidad adjudicada demasiado pronto, o desviarse a la baja al excluir partes de la energía hidráulica y la biomasa que permanecen en el sistema.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,73 GW (2025) | |
| Asociación sectorial A | 19,50 mil millones de USD (2025) | A menudo se presenta como capacidad adjudicada más capacidad instalada convertida en valor, lo que puede incluir proyectos contratados pero aún no puestos en servicio, y puede utilizar un único parámetro de costo para todas las tecnologías. |
| Revista especializada B | 15,90 mil millones de USD (2024) | Generalmente se basa en un titular de generación o inversión para un año natural, lo que puede omitir el efecto de la base instalada y puede ser sensible al momento del tipo de cambio y a los anuncios puntuales de proyectos. |
La dispersión en la tabla se explica principalmente por el momento del alcance y por lo que se está contabilizando, es decir, la capacidad instalada frente a la tubería adjudicada o las inversiones anuales y los indicadores de generación. Al anclar los insumos a la capacidad observable y luego someter a prueba de estrés las tasas de construcción futuras, la estimación permanece trazable a señales claras que pueden repetirse en futuras actualizaciones.
Preguntas clave respondidas en el informe
¿Qué capacidad se espera que alcance el mercado de energías renovables de Rumania para 2031?
Se prevé que crezca de 17,73 GW en 2025 a 19,24 GW en 2026 y alcance 28,96 GW para 2031.
¿Qué tecnología se está expandiendo más rápidamente en la combinación de energías renovables de Rumania?
Se proyecta que la energía solar avance a una CAGR del 14,26% entre 2026 y 2031.
¿Qué tamaño tiene la cartera de PPA corporativos en Rumania?
Múltiples acuerdos, incluido el PPA solar de 100 GWh de OMV Petrom y el contrato eólico de 800 GWh de Saint-Gobain, señalan una rápida expansión y una creciente demanda industrial.
¿Qué políticas respaldan el desarrollo de la energía eólica marina en Rumania?
La Ley 121/2024 ofrece un marco dedicado con el objetivo de 3-7 GW de capacidad marina en el Mar Negro para 2035.
¿Cómo está financiando Rumania la modernización de la red eléctrica?
815 millones de EUR del Fondo de Modernización de la UE financian los refuerzos de alta tensión y las actualizaciones de redes inteligentes que facilitan la integración de energías renovables.