
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 14.44 gigavatio |
| Volumen del Mercado (2026) | 16.16 gigavatio |
| Volumen del Mercado (2031) | 28.39 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 11.93 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del mercado de energías renovables de Dinamarca por Mordor Intelligence
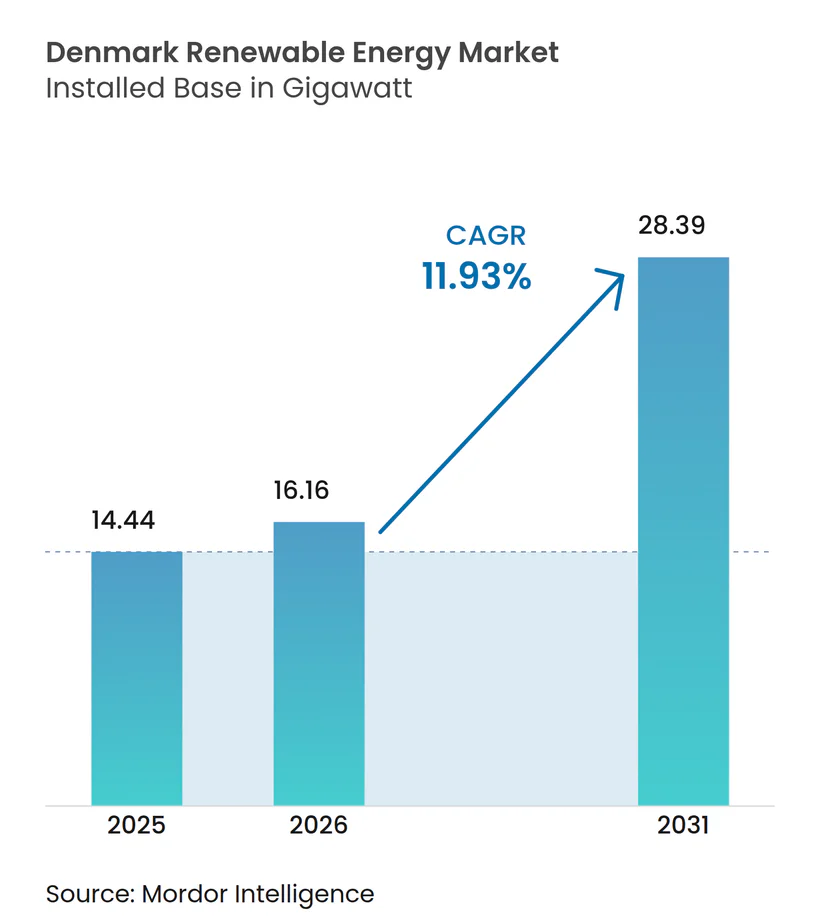
El tamaño del mercado de energías renovables de Dinamarca en 2026 se estima en 16,16 gigavatios, creciendo desde el valor de 2025 de 14,44 gigavatios, con proyecciones para 2031 que muestran 28,39 gigavatios, creciendo a una CAGR del 11,93% durante 2026-2031.
El mercado danés de energías renovables se beneficia de hitos vinculantes establecidos por la legislación climática que aceleran las subastas de energía eólica marina, los subsidios al hidrógeno y los acuerdos corporativos de compra de energía. Un mandato legalmente establecido de reducción del 70% de los gases de efecto invernadero para 2030, en comparación con 1990, sustenta una demanda sostenida de proyectos a escala de servicios públicos, incluso cuando los precios mayoristas fluctúan. Al mismo tiempo, el programa de islas energéticas canaliza 210.000 millones de DKK (aproximadamente 30.000 millones de USD) hacia los centros de Bornholm y el Mar del Norte, proporcionando al mercado de energías renovables de Dinamarca un impulso que compensa la maduración de los parques eólicos heredados. Los compradores corporativos, en particular los operadores de centros de datos, ahora firman acuerdos de compra de energía con coincidencia horaria que estimulan proyectos híbridos de energía solar-eólica y almacenamiento en baterías. Por último, las emisiones de bonos verdes en Copenhague reducen los costos de financiamiento de los desarrolladores entre 20 y 30 puntos básicos, añadiendo profundidad financiera al mercado de energías renovables de Dinamarca.
Conclusiones clave del informe
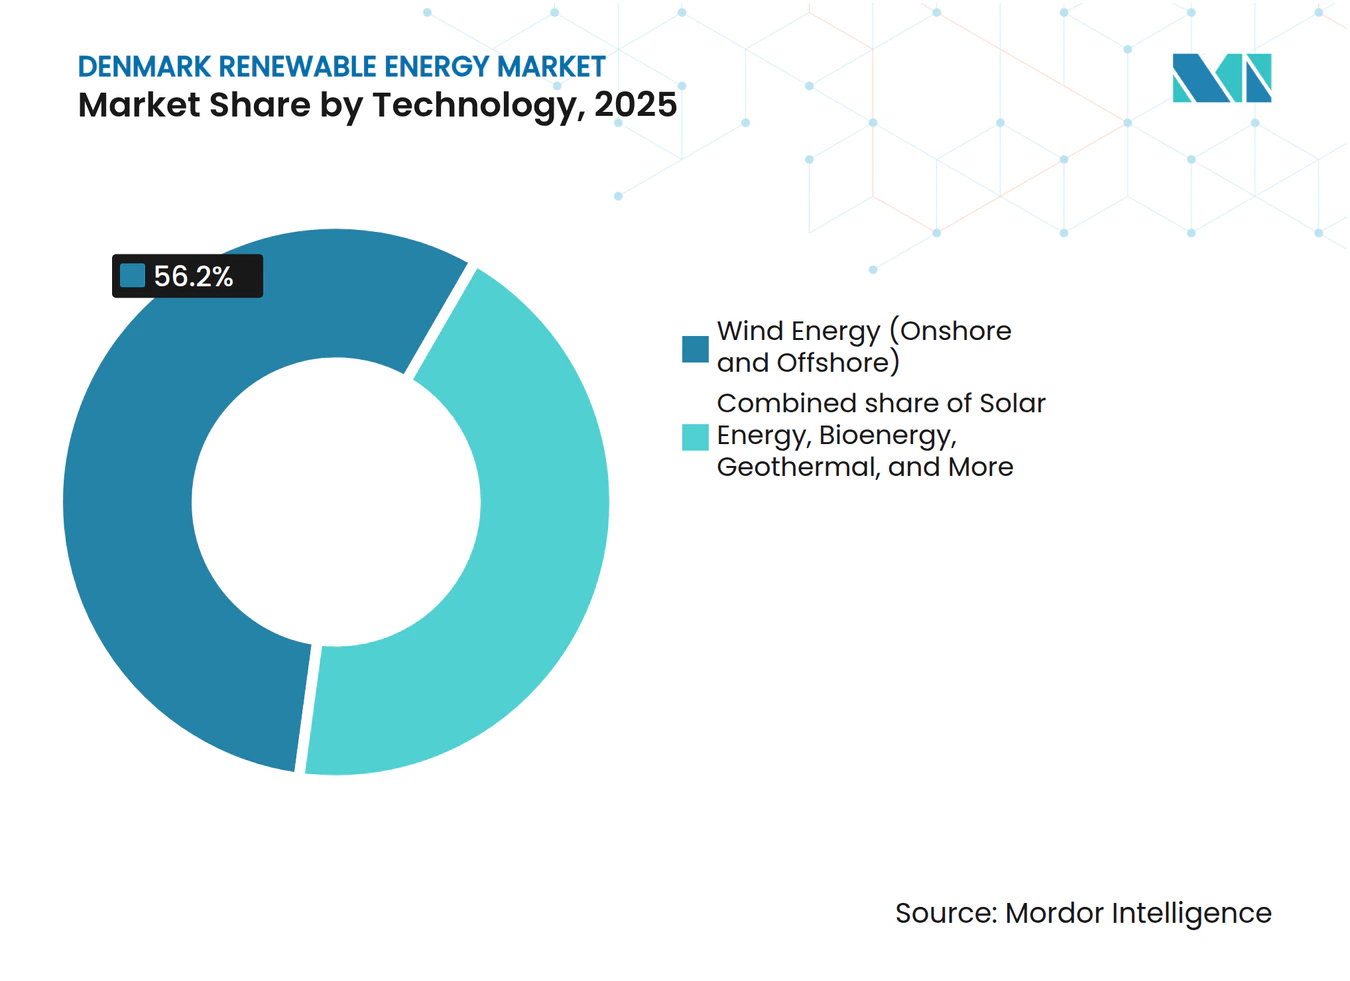
- Por tecnología, la energía eólica representó el 56,20% de la participación del mercado de energías renovables de Dinamarca en 2025; se prevé que la capacidad geotérmica se expanda a una CAGR del 47,52% hasta 2031.
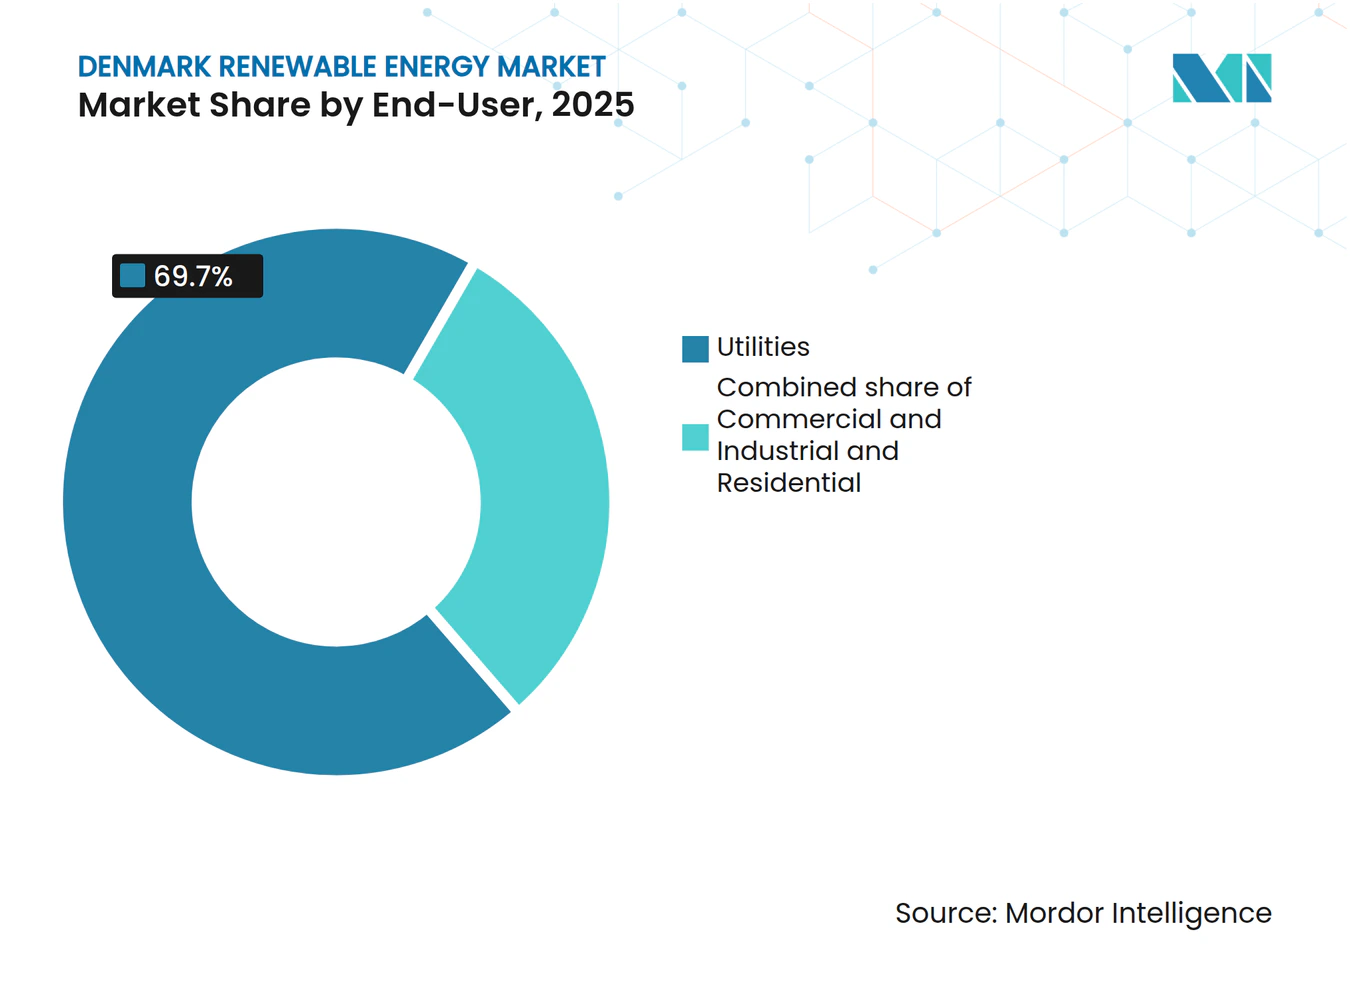
- Por usuario final, las empresas de servicios públicos mantuvieron el 69,70% de la participación del mercado de energías renovables de Dinamarca en 2025, mientras que se proyecta que el segmento comercial e industrial crezca a una CAGR del 14,44% hasta 2031.
- La energía eólica marina, liderada por Ørsted, Copenhagen Infrastructure Partners y Vattenfall, capturó más del 70,00% de la capacidad en cartera en 2025.
- Ørsted, Vestas y Copenhagen Infrastructure Partners emitieron colectivamente 3.950 millones de EUR en bonos verdes en 2024, lo que demuestra la sólida demanda de los inversores.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| El objetivo nacional de reducción del 70% de GEI acelera la construcción | 2.8% | Nacional, con concentración de instalaciones marinas en el Mar del Norte y zonas del Báltico | Mediano plazo (2-4 años) |
| Programa de islas energéticas y centros marinos | 3.2% | Bornholm (Báltico), centro del Mar del Norte al oeste de Jutlandia | Largo plazo (≥4 años) |
| Bancabilidad del gasoducto de hidrógeno mediante tecnología Power-to-X | 1.9% | Clústeres industriales de Esbjerg y Fredericia; corredores de exportación hacia Alemania | Mediano plazo (2-4 años) |
| Acuerdos corporativos de compra de energía solar y eólica del clúster de centros de datos | 1.5% | Gran Copenhague, Fredericia; expansión hacia el área metropolitana de Aarhus | Corto plazo (≤2 años) |
| Aumento del precio del régimen de comercio de derechos de emisión de la UE que impulsa la economía de la co-combustión de biomasa | 0.9% | Nacional, emplazamientos de centrales de carbón heredadas (Avedøre, Studstrup) | Corto plazo (≤2 años) |
| Entradas de capital de bonos verdes a través de las normas de cotización de Copenhague | 1.4% | Nacional, con asignaciones institucionales globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El objetivo nacional de reducción del 70% de GEI acelera la construcción
La Ley del Clima de 2020 establece un mandato de reducción del 70% de las emisiones para 2030, lo que impulsa a los desarrolladores a añadir 8 GW de nueva capacidad en seis años. El mercado de energías renovables de Dinamarca gana previsibilidad a medida que las revisiones anuales de cumplimiento generan ajustes en los subsidios en lugar de cambios radicales de política. El acoplamiento sectorial amplía la carga abordable, ya que los megavatios deben servir a los electrolizadores, las bombas de calor y los cargadores de vehículos eléctricos, aumentando el valor marginal de cada proyecto. A la energía eólica marina se le asignan 4,5 GW del plan de construcción 2024-2030, mientras que 1,7 GW se destina a proyectos híbridos que combinan energía eólica, solar y almacenamiento en baterías. Ørsted recaudó 1.750 millones de EUR en un bono verde en mayo de 2024, lo que indica la confianza de los financiadores en que los objetivos estatutarios no serán diluidos.[1]
Programa de islas energéticas y centros marinos
Las islas de Bornholm y el Mar del Norte constituyen la mayor infraestructura energética de Dinamarca desde el enlace del Gran Belt, con 6 GW previstos para su finalización en 2030 y una expansión modular hasta 10 GW en 2040.[2] Las subvenciones del Fondo de Innovación de la UE por valor de 645 millones de EUR posibilitan la construcción de cables submarinos de corriente continua de alta tensión (HVDC) hacia Alemania y Polonia, lo que permite exportar el excedente de energía e importar electricidad de equilibrio. Las islas actúan como anclas de estabilidad de la red al agrupar condensadores síncronos y sistemas de almacenamiento en baterías en alta mar, reduciendo así los costos de equilibrio del sistema en un 12% en comparación con los proyectos dispersos. Copenhagen Infrastructure Partners comprometió 2.300 millones de EUR en Bornholm en 2024, lo que subraya el nivel de reducción de riesgo que ha alcanzado el programa. El mercado de energías renovables de Dinamarca considera, por tanto, las islas no solo como activos de generación, sino como nodos modulares para la producción de hidrógeno y la colocalización de centros de datos.
Bancabilidad del gasoducto de hidrógeno mediante tecnología Power-to-X
Dinamarca tiene como objetivo instalar entre 4 y 6 GW de electrolizadores para 2030, alineando sus exportaciones de hidrógeno verde con el despliegue de gasoductos de Alemania. La primera licitación, adjudicada a finales de 2023, fue valorada en 1.250 millones de DKK e incluyó proyectos como el de 150 MW de European Energy en Padborg y el de 1 GW de H2 Energy en Esbjerg. La bancabilidad depende de que el hidrógeno entregado cueste menos de 3 EUR por kilogramo, un obstáculo que se reduce gracias a la exención del impuesto sobre la electricidad de Dinamarca hasta 2030.[3] Una prueba temprana proviene de la planta de 20 MW de Nature Energy en Holstebro, que produce metano sintético. A medida que la regulación aclara la certificación de hidrógeno de la UE, el mercado de energías renovables de Dinamarca convierte el impulso de las políticas en una demanda de varios gigavatios para los electrones renovables.
Acuerdos corporativos de compra de energía solar y eólica del clúster de centros de datos
Los operadores de instalaciones a hiperescala firmaron más de 1 GW en acuerdos de compra de energía renovable desde 2023, liderados por el contrato de 180,6 MW con coincidencia horaria de Microsoft con European Energy. La instalación de Meta en Odense ahora se abastece de 730 MW a través de parques eólicos con conexión directa. Estos acuerdos corporativos difieren de los acuerdos de compra de energía tradicionales: estipulan coincidencia horaria, imponen penalizaciones por curtailment y tienen una duración de 15 años. La Agencia Danesa de Energía prevé que el consumo eléctrico de los centros de datos aumentará a 8,8 TWh en 2030, garantizando una base de demanda estable para el mercado de energías renovables de Dinamarca. Los desarrolladores encuentran así una alternativa crediticia a las empresas de servicios públicos, reduciendo el riesgo de precio de mercado libre.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión de la red y riesgo de curtailment | -1.8% | Dinamarca Occidental (Jutlandia), zonas de alta penetración eólica | Corto plazo (≤2 años) |
| Largos procesos de autorización para la renovación de parques eólicos terrestres | -1.2% | Nacional, crítico en municipios costeros | Mediano plazo (2-4 años) |
| Cuellos de botella en mano de obra especializada que elevan los costos de ingeniería, adquisición y construcción | -0.9% | Nacional, limitaciones de embarcaciones marinas en el Mar del Norte | Corto plazo (≤2 años) |
| Incertidumbre sobre los criterios de sostenibilidad de la biomasa | -0.6% | Nacional, emplazamientos de conversión de centrales de carbón heredadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red y riesgo de curtailment
Dinamarca Occidental redujo forzosamente 1,4 TWh de producción eólica en 2023, un 40% más que en 2022, principalmente porque la red troncal de 400 kV no puede exportar el excedente de energía de Jutlandia a Zelanda.[4] Energinet está invirtiendo 40.000 millones de DKK hasta 2030 en un enlace Jutlandia-Funen de 600 MW, un cable submarino de 1.200 MW hacia Alemania y mejoras en la red terrestre. Hasta que estos activos entren en funcionamiento, el curtailment reducirá los ingresos de los proyectos en zonas de alta penetración y disuadirá a los compradores corporativos de acuerdos de compra de energía que son sensibles a las penalizaciones por volumen. Los programas piloto de acceso dinámico que permiten una sobreplantación del 20% a cambio de mayor curtailment podrían liberar 800 MW de capacidad adicional para 2027; sin embargo, los desarrolladores siguen incorporando el riesgo de congestión en sus ofertas, moderando el crecimiento a corto plazo del mercado de energías renovables de Dinamarca.
Largos procesos de autorización para la renovación de parques eólicos terrestres
La renovación de turbinas heredadas de 2 MW por máquinas de 5 MW promete una mejora de eficiencia del 30%, pero las evaluaciones de impacto ambiental y los vetos municipales extienden los plazos a tres años.[5] Los municipios costeros bloquearon el 15% de las solicitudes de renovación desde 2022 a pesar de los objetivos nacionales. Las normas de distancia por ruido exigen cuatro veces la distancia de la altura de la punta del aspa, lo que descalifica muchos emplazamientos maduros. Un programa de vía rápida de 2024 favorece los proyectos que reducen el número de turbinas al tiempo que aumentan la capacidad, pero las zonas de exclusión en torno a las áreas Natura 2000 cubren el 18% del territorio danés. En consecuencia, alrededor de 600 MW de renovaciones que podrían haberse conectado a la red antes de 2026 permanecen en una situación de incertidumbre, desviando la inversión hacia la energía eólica marina y ralentizando el mercado de energías renovables de Dinamarca.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
la energía eólica marina actúa como ancla, la geotermia surge desde una base de nichoLa energía eólica contribuyó con el 56,20% de la capacidad instalada y mantuvo la mayor participación en el mercado de energías renovables de Dinamarca en 2025, gracias a activos marinos emblemáticos como Horns Rev 3 y Kriegers Flak. Las próximas licitaciones de islas energéticas añadirán 6 GW, mientras que la renovación de parques eólicos terrestres reemplazará las máquinas antiguas por unidades de clase 5 MW impulsadas por turbinas Vestas V236. Estas mejoras reducen los costos nivelados en un 18%, fortaleciendo aún más el mercado de energías renovables de Dinamarca. La presencia de la geotermia era inferior a 50 MW en 2024; sin embargo, se espera que el segmento crezca a una CAGR del 47,52% hasta 2031 a medida que Copenhague y Aarhus integran el calor subsuperficial en sus redes de calefacción urbana. El crecimiento de la energía solar fotovoltaica proviene de cubiertas corporativas y parques de servicios públicos vinculados a acuerdos de compra de energía a hiperescala, mientras que la bioenergía cubre las brechas de despacho a pesar del escrutinio de sostenibilidad de la Directiva de Energías Renovables III. La energía oceánica sigue siendo pre-comercial, pero los programas piloto de energía undimotriz frente a Hanstholm podrían escalar después de 2030.
Una cadena de suministro de turbinas en maduración y el despliegue de redes HVDC sustentan el tamaño del mercado de energías renovables de Dinamarca para proyectos marinos, mientras que el crecimiento de la energía solar en cubiertas ayuda a mantener bajo control las emisiones urbanas. La participación de la bioenergía podría reducirse si las auditorías de biomasa forestal descalifican los pellets, aunque las inyecciones de biogás procedentes de residuos agrícolas ofrecen un puente de baja emisión de carbono. En general, la diversificación tecnológica mitiga la intermitencia y posiciona el mercado de energías renovables de Dinamarca para una expansión estable incluso ante incentivos de política cambiantes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
las empresas de servicios públicos dominan, el segmento comercial e industrial se acelera por la demanda de centros de datosLas empresas de servicios públicos absorbieron el 69,70% del total de la electricidad procedente de fuentes renovables en 2025, una hegemonía que refleja su papel histórico como compradores mayoristas y operadores de red. Sin embargo, se proyecta que el segmento comercial e industrial avance a una CAGR del 14,44%, superando a la industria de energías renovables de Dinamarca en su conjunto y transformando los patrones de adquisición. Los acuerdos de compra de energía con centros de datos a hiperescala ilustran este cambio: el contrato de 180,6 MW de Microsoft o el suministro directo de 730 MW de Meta prescinden de las empresas de servicios públicos, ofreciendo a los desarrolladores flujos de ingresos bancables a 15 años. La adopción de instalaciones solares residenciales en cubiertas es más lenta porque los créditos de medición neta se valoran a tarifas mayoristas, lo que limita el atractivo del período de recuperación de la inversión. Los fondos comunitarios de energía solar, impulsados por Better Energy, permiten a los hogares co-poseer instalaciones a escala de servicios públicos, ampliando gradualmente la participación.
Las empresas de servicios públicos seguirán siendo la mayor base de clientes individual, pero se espera que su participación en el mercado de energías renovables de Dinamarca disminuya a medida que los contratos corporativos capturen una mayor proporción de la nueva capacidad. El panorama competitivo resultante empuja a las empresas de servicios públicos hacia proyectos híbridos con baterías, mientras que las empresas corporativas exigen garantías con coincidencia horaria, lo que en conjunto amplía el mercado de energías renovables de Dinamarca.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Dinamarca Occidental alberga el 62,00% de la capacidad eólica instalada, aprovechando los recursos del Mar del Norte que ofrecen un factor de capacidad del 50%. Sin embargo, la región también sufre la mayor parte del curtailment debido a los límites de transmisión este-oeste. El refuerzo multimillonario de la red por parte de Energinet canalizará finalmente el excedente de generación de Jutlandia hacia los centros de carga de Zelanda, ampliando así el mercado de energías renovables de Dinamarca. Bornholm está evolucionando hacia un centro marino del Báltico, con su isla energética de 3 GW que asegura financiamiento de la UE y redes troncales HVDC hacia Alemania y Polonia, facilitando el comercio transfronterizo de energía. Los corredores de Gran Copenhague y Fredericia exhiben la adopción más rápida del segmento comercial e industrial, ya que los centros de datos a hiperescala consumieron 2,1 TWh en 2024 y se proyecta que alcancen 8,8 TWh en 2030, lo que subraya su importancia estratégica.
El sur de Dinamarca, en torno a Esbjerg, es el núcleo de la tecnología Power-to-X; los electrolizadores aquí convertirán los excedentes eólicos en hidrógeno, que será enviado a la industria alemana. Los vetos municipales limitan la energía eólica terrestre en las zonas costeras, aunque una ley de vía rápida de 2024 intenta superar los bloqueos cuando el número de turbinas disminuye pero la potencia en megavatios aumenta. Los vínculos HVDC de Dinamarca con Suecia, Alemania y Noruega reducen los costos de equilibrio doméstico, permitiendo al mercado de energías renovables de Dinamarca exportar excedentes eólicos e importar hidroelectricidad nórdica cuando prevalecen condiciones de calma. En conjunto, los roles regionales diversificados conforman una cartera nacional equilibrada que puede escalar hacia los objetivos de 2030.
Panorama regulatorio
El marco de energías renovables de Dinamarca se sustenta en la Ley de Promoción de Energías Renovables y la Ley de Suministro Eléctrico, con Energistyrelsen (Agencia Danesa de Energía) como principal autoridad competente para la implementación de políticas, la transposición de directivas de la UE y las aprobaciones clave de proyectos. Forsyningstilsynet (Regulador Danés de Servicios Públicos) supervisa la regulación del sector de servicios públicos, mientras que los derechos sobre emplazamientos marinos pertenecen al Estado danés y requieren autorizaciones específicas para investigaciones preliminares y explotación. Las vías de permisos varían según el tamaño de la planta: las plantas de producción eléctrica en tierra (VE-anlaeg) de más de 25 MW requieren una licencia de la Agencia Danesa de Energía, mientras que los proyectos entre 10 MW y 25 MW utilizan un procedimiento de notificación.
En 2026, las actualizaciones aclararon los roles institucionales y las configuraciones marinas transfronterizas. Una normativa revisada que rige las funciones y competencias de la Agencia Danesa de Energía entró en vigor el 6 de febrero de 2026, y una enmienda legislativa que permite la producción eléctrica marina con conexiones a redes extranjeras entró en vigor el 1 de julio de 2026. Estos cambios refuerzan la base legal para los activos marinos construidos en torno a la interconexión regional y se alinean con la expansión marina de Dinamarca y la infraestructura de islas energéticas, donde la gobernanza de conexión a la red liderada por Energinet se vuelve más central para la ejecución a medida que se intensifican la gestión de la congestión y la priorización de proyectos.
Panorama competitivo
Concentración del Mercado
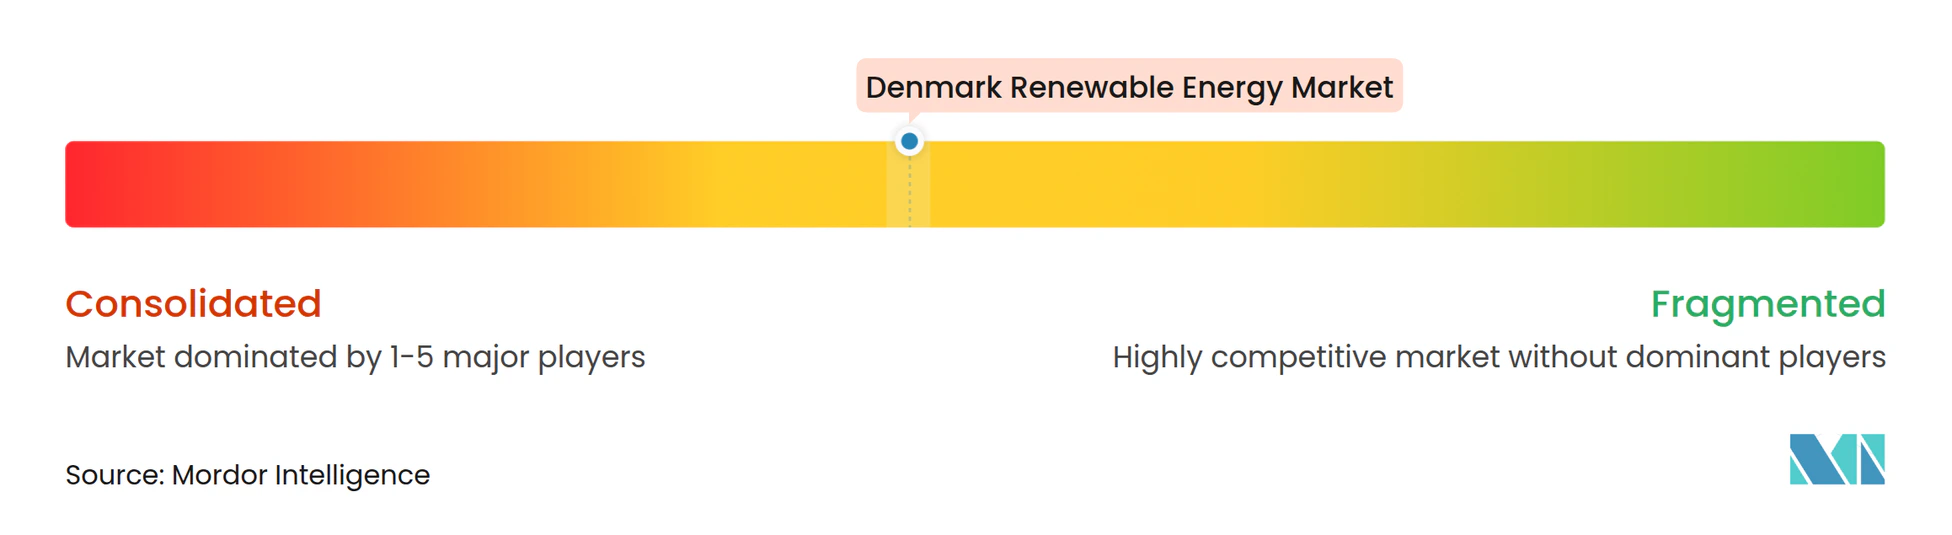
Tres actores, Ørsted, Copenhagen Infrastructure Partners y Vattenfall, controlan más del 70% de la capacidad en cartera marina, otorgando al mercado de energías renovables de Dinamarca un nivel marino moderadamente concentrado. La energía eólica terrestre y la energía solar están más fragmentadas; Better Energy, European Energy y NRGi Renewables desarrollan proyectos con presupuestos inferiores a 200 millones de EUR, financiados con horizontes de recuperación de tres años. La integración vertical de Ørsted en el hidrógeno, ilustrada por su participación en el proyecto Power-to-X de 1 GW en Esbjerg, captura primas en forma de moléculas además de electrones. El fondo CI V de Copenhagen Infrastructure Partners, valorado en 12.000 millones de EUR, destina el 30% a infraestructura de hidrógeno, reflejando este cambio de orientación. Los fabricantes de turbinas originales Vestas y Siemens Gamesa ejercen poder de negociación al incluir contratos de servicio de 15 años, estabilizando sus márgenes.
Los integradores de almacenamiento en baterías, en particular HOFOR Vind y Andel Energi, cubren las brechas de intermitencia que los actores establecidos no abordan debido a los límites de propiedad de las empresas de servicios públicos en los mercados liberalizados. Las solicitudes de patentes sobre cimentaciones flotantes y convertidores de energía undimotriz sugieren una competencia en fase temprana para aguas más profundas donde las turbinas de cimentación fija resultan costosas. El mercado de energías renovables de Dinamarca presenta, por tanto, una estructura escalonada: clústeres marinos de uso intensivo de capital dominados por unos pocos gigantes, y nichos ágiles de energía solar terrestre poblados por desarrolladores medianos que persiguen acuerdos de compra de energía del segmento comercial e industrial.
Líderes de la industria de energías renovables de Dinamarca
-
Vestas Wind Systems A/S
-
Orsted A/S
-
Arcon-Sunmark A/S
-
Vattenfall A/S
-
Better Energy A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energías Renovables de Dinamarca Empresas cubiertas en este informe
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- Better Energy A/S
- European Energy A/S
- Copenhagen Infrastructure Partners (CIP)
- Arcon-Sunmark A/S
- Bigadan A/S
- Vattenfall A/S (Denmark)
- Aalborg CSP A/S
- Green Power Denmark
- HOFOR Vind
- Andel Energi
- Energinet (TSO)
- NRGi Renewables
- EWII Renewables
- Seas-NVE Holdings
- TotalEnergies Denmark Renewables
- Shell Recharge (Denmark)
- Østkraft A/S
Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco impulsado por la ejecución en torno a proyectos integrados que convierten la producción renovable variable en valor firme o almacenable, especialmente donde la congestión de la red y el riesgo de recorte afectan a los términos de venta. Los parques energéticos híbridos que combinan solar fotovoltaica, almacenamiento de energía en baterías y demanda flexible están avanzando en la cartera de proyectos de Dinamarca, incluido el Kvosted Energy Park en Viborg (alrededor de 100 MW solares combinados con un sistema de baterías de 50 MW/200 MWh, puesto en marcha a finales de 2025/principios de 2026). Estas configuraciones se alinean con compradores corporativos que buscan suministro ajustado por hora y ofrecen a los desarrolladores formas de gestionar el volumen y las penalizaciones por recorte que aparecen con más frecuencia en estructuras de PPA avanzadas.
El Power-to-X y la energía eólica marina ofrecen el impulso de demanda industrial a corto plazo más claro, con hitos específicos de proyectos y licencias en 2026. En enero de 2026, la Agencia Danesa de Energía otorgó una licencia de producción eléctrica de 30 años al parque eólico marino Thor de 1,1 GW de RWE, con instalación de turbinas programada para comenzar en la primavera de 2026, lo que añade visibilidad a la cartera marina de Dinamarca y a la actividad de proveedores. En hidrógeno, European Energy y ENGIE anunciaron en junio de 2026 planes para desarrollar una planta de hidrógeno verde de 150 MW en Kassoe, y Plug Power completó la puesta en marcha de un sistema electrolizador de 5 MW en la instalación Made PtX de European Energy en julio de 2026, lo que indica un movimiento desde licitaciones adjudicadas hacia activos operativos. Con cambios normativos que permiten proyectos marinos con conexiones a redes extranjeras (vigentes desde julio de 2026), estos pasos amplían las vías de monetización más allá de la red doméstica y respaldan el argumento de ubicar electrolizadores cerca de puertos y puntos de conexión marinos en clústeres industriales como Esbjerg y el corredor más amplio de Jutlandia.
Desarrollos recientes de la industria en Mercado de Energías Renovables de Dinamarca
- Julio de 2026: Ørsted firmó un acuerdo de compra de energía de siete años para electricidad del parque eólico marino Gode Wind 1. El acuerdo destaca el papel de los PPA de largo plazo en el respaldo de los flujos de caja marinos y apoya la actividad continua de adquisición corporativa y de servicios públicos en el norte de Europa, lo que puede afectar las decisiones de asignación de capital de cartera para desarrolladores con programas de construcción en Dinamarca.
- Mayo de 2026: Energinet introdujo requisitos de madurez más estrictos para nuevos proyectos de conexión a la red, incluido un depósito de 0,5 millones de DKK, vigente desde el 3 de junio de 2026. El cambio prioriza los proyectos más avanzados en la cola de conexión y altera las estrategias de desarrollo al aumentar el costo de mantener posiciones especulativas en la red, particularmente donde la congestión es vinculante.
- Mayo de 2025: Dinamarca relanzó una licitación eólica marina de 3 GW utilizando Contratos por Diferencia de doble sentido después de que la ronda de subasta de diciembre de 2024 no recibiera ofertas. El rediseño apuntó a un cambio hacia estructuras de reparto de riesgo destinadas a restaurar la participación de los desarrolladores y reabrir la cartera de adquisición marina para adiciones de capacidad a gran escala.
Mercado de Energías Renovables de Dinamarca Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de energías renovables de Dinamarca se mide como la capacidad instalada de energía renovable en operación en el país, expresada en gigavatios (GW), y abarca las principales tecnologías de generación renovable utilizadas para suministrar electricidad.
Exclusiones del alcance: No incluye el calor renovable, los combustibles renovables para transporte ni la producción de energía a X (power-to-X) como valor de mercado, y también excluye los activos de red no relacionados con la generación y los servicios energéticos generales.
Descripción General de la Segmentación
- Por tecnología
- Energía solar (fotovoltaica y de concentración)
- Energía eólica (terrestre y marina)
- Energía hidroeléctrica (pequeña, grande y de bombeo)
- Bioenergía
- Geotermia
- Energía oceánica (maremotriz y undimotriz)
- Por usuario final
- Empresas de servicios públicos
- Sector comercial e industrial
- Sector residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la alineación de definiciones sobre lo que se contabiliza como capacidad de generación renovable en Dinamarca, y luego con el mapeo de las series de datos que pueden actualizarse cada año sin interrupciones. Nos apoyamos principalmente en estadísticas energéticas públicas y publicaciones de política para construir la base histórica, como los datos de la Agencia Danesa de Energía, Energinet, Eurostat, la Agencia Internacional de Energía y la IRENA.
Para convertir las series brutas en un modelo utilizable, también revisamos las carteras de proyectos, los anuncios de subastas y licitaciones, las actualizaciones de permisos y los plazos de conexión a la red, respaldados por informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio. Cuando se necesita contexto de ingresos para verificar las tasas de construcción, recurrimos selectivamente a suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y seguimiento de contratos y licitaciones. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y también se utilizan referencias públicas adicionales para recopilar, contrastar y aclarar los datos de entrada.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas en Dinamarca abarcan desarrolladores, empresas de servicios públicos, proveedores de equipos y servicios, distribuidores y usuarios comerciales o residenciales. Utilizamos sus aportaciones para validar los datos secundarios, verificar los plazos de construcción, los retrasos en la red, la utilización, los costos de los proyectos y los supuestos de demanda, cubrir las brechas en los registros y triangular el análisis final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos ejecutivos (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores menores: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento se construye mediante una combinación de enfoques descendente y ascendente, en la que las estadísticas nacionales de capacidad y las series de registro de plantas se utilizan para reconstruir la base instalada por tecnología renovable, seguido de una trayectoria de expansión anual para el período de pronóstico. A continuación, corroboramos los totales mediante aproximaciones ascendentes selectivas, como el seguimiento de un conjunto de proyectos muestreados, la verificación de las potencias típicas de turbinas o módulos para construcciones recientes y la validación de los plazos de puesta en servicio a través de verificaciones en los canales de distribución, antes de fijar las cifras definitivas.
Para Dinamarca específicamente, el modelo se centra en la capacidad instalada por tecnología, las adiciones anuales, los volúmenes adjudicados en subastas de energía eólica marina anunciados, las tasas de repotenciación de parques eólicos maduros y la proporción de adiciones solares a escala de servicios públicos frente a las distribuidas. Cuando faltan datos específicos para una tecnología de nicho en un año determinado, cubrimos la brecha utilizando los ratios observados del año más cercano y luego verificamos la tasa de construcción implícita frente a los objetivos de política y las señales de preparación de la red.
La elaboración de pronósticos utiliza análisis de escenarios respaldados por verificaciones de tendencias en series cortas, dado que los plazos de los proyectos pueden variar cuando cambian los permisos, las subastas y las conexiones a la red. El caso base se ajusta utilizando el consenso de expertos sobre el probable retraso en la puesta en servicio y la cadencia esperada de subastas, y luego se revisa la trayectoria final para garantizar que sea coherente con las realidades específicas de la cartera de proyectos de Dinamarca y la velocidad histórica de construcción.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas, dado que ningún conjunto de datos único explica completamente el mercado. Comparamos las adiciones de capacidad modeladas con señales independientes, como los resultados de subastas, las actualizaciones de conexiones a la red y los cambios observados en las participaciones tecnológicas, e investigamos cualquier variación significativa antes de la aprobación final.
Si un supuesto genera un salto inusual en las adiciones o un cambio tecnológico inesperado, se vuelve a contactar a los encuestados y se revisa la evidencia documental; luego el modelo se revisa y se examina nuevamente. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final previa a la publicación para que los clientes reciban la perspectiva más reciente basada en datos y anuncios publicados recientemente.
Tamaño del Mercado de Energías Renovables de Dinamarca de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones de mercado publicadas para las energías renovables de Dinamarca pueden parecer muy dispares porque los diferentes estudios no miden el mismo mercado subyacente. Las diferencias suelen derivarse de la elección de la unidad (GW instalados frente a valor en USD), de las tecnologías y usos energéticos incluidos, y de la proximidad con que el pronóstico sigue los calendarios reales de puesta en servicio.
Algunas cifras externas publican un valor en USD para las energías renovables que también puede incluir la calefacción renovable y la energía a X (power-to-X), lo que incrementa el total y modifica la trayectoria interanual. Para Mordor Intelligence, la cifra se registra como capacidad instalada de generación de electricidad renovable en Dinamarca en GW, y se mantiene separada del calor, los combustibles y los vectores energéticos derivados del hidrógeno.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,44 GW (2025) | |
| Consultora Global A | 7,87 mil millones de USD (2025) | Esta estimación se expresa como un valor en USD y puede variar según los precios de energía asumidos, el calendario del gasto de capital y si el cálculo se basa en el gasto anual, los ingresos o una visión combinada entre tipos de proyectos, en lugar de un recuento de capacidad instalada. |
| Editorial del Sector B | 22,00 mil millones de USD (2024) | El alcance parece más amplio porque incluye la calefacción y refrigeración renovables y los elementos de energía a X (power-to-X) junto con la generación de energía, y también está anclado a un año de referencia diferente, lo que afecta la comparabilidad. |
En general, la dispersión se explica principalmente por la elección de la unidad, más la inclusión de usos energéticos adyacentes más allá de la generación de electricidad, y luego por el año específico utilizado como referencia. Cuando los compradores alinean estos elementos antes de comparar cifras, las diferencias suelen ser rastreables a un pequeño conjunto de supuestos en lugar de un verdadero desacuerdo sobre la expansión de las energías renovables en Dinamarca.
Preguntas clave respondidas en el informe
¿Qué objetivo de capacidad planea alcanzar Dinamarca para 2031?
El país planea expandir las energías renovables operativas de 14,44 GW en 2025 a 28,39 GW en 2031, lo que refleja una CAGR del 11,93%.
¿Qué tecnología lidera actualmente la generación eléctrica?
La energía eólica marina y terrestre en conjunto suministró el 56,20% de la capacidad en 2025 y seguirá siendo el ancla a medida que los proyectos de islas energéticas añadan 6 GW.
¿A qué velocidad está creciendo la adquisición corporativa de energías renovables?
Se prevé que la demanda del segmento comercial e industrial aumente a una CAGR del 14,44% hasta 2031, impulsada por acuerdos de compra de energía con centros de datos que ya superan 1 GW.
¿Cuál es la principal restricción que enfrentan los nuevos proyectos eólicos?
La congestión de la red en las regiones occidentales causó 1,4 TWh de curtailment en 2023, reduciendo los ingresos hasta que los nuevos enlaces HVDC entren en funcionamiento alrededor de 2029.
¿Cómo apoya el mercado de bonos verdes la expansión?
La bolsa de Copenhague valoró 12.000 millones de EUR en deuda verde desde 2023, reduciendo los diferenciales promedio de financiamiento de proyectos hasta 30 puntos básicos.
¿Qué regiones albergarán los primeros proyectos de hidrógeno a gran escala de Dinamarca?
Esbjerg y Fredericia albergan electrolizadores con una capacidad total de hasta 1,3 GW, beneficiándose de la proximidad a la energía eólica marina y a los gasoductos de exportación.