
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
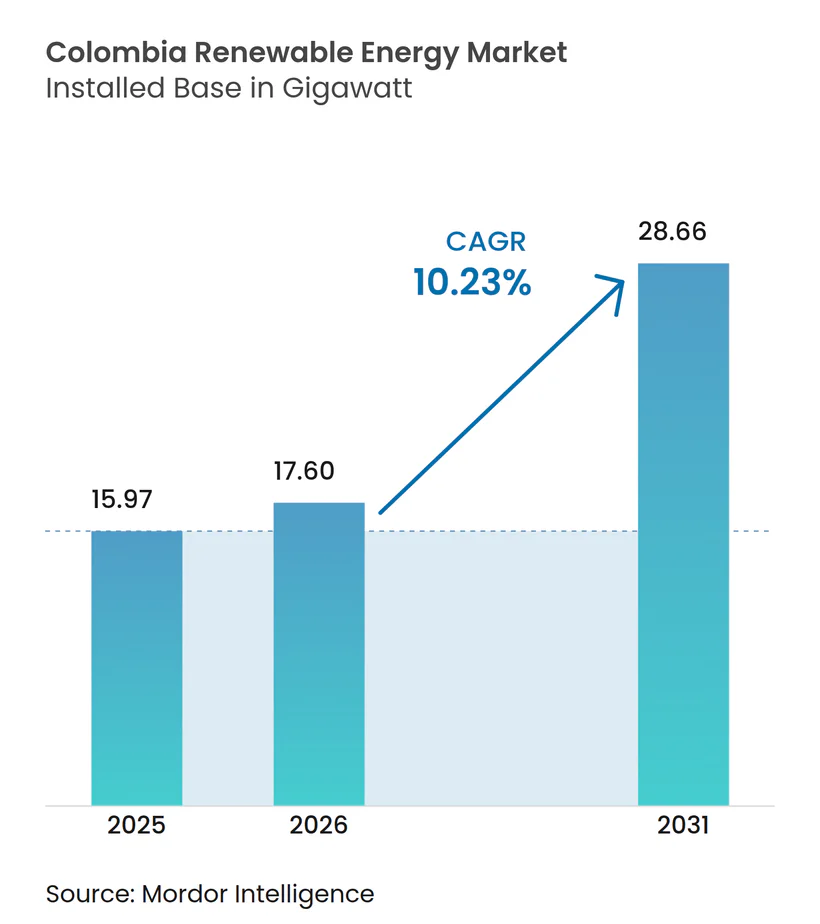
| Tamaño del mercado en el año base (2025) | 15.97 gigavatio |
| Volumen del Mercado (2026) | 17.6 gigavatio |
| Volumen del Mercado (2031) | 28.66 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 10.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del Mercado de Energías Renovables de Colombia por Mordor Intelligence
El tamaño del Mercado de Energías Renovables de Colombia en 2026 se estima en 17,6 gigavatios, creciendo desde el valor de 2025 de 15,97 gigavatios, con proyecciones para 2031 que muestran 28,66 gigavatios, creciendo a una CAGR del 10,23% durante 2026-2031.
Este avance refleja la cartera de transición socioecológica del gobierno por valor de 40 mil millones de USD y el objetivo nacional de que las energías renovables suministren el 15% de la generación eléctrica para 2025.[1] La energía hidroeléctrica continúa siendo el pilar del sistema, aunque la agresiva expansión de la energía eólica y solar señala una diversificación decisiva respecto a los hidrocarburos. La reducción de costos tecnológicos, el mejor diseño de subastas y los flujos de financiamiento climático multilateral atraen nuevo capital, mientras que los contratos de compraventa de energía corporativos (PPAs) de empresas mineras y operadores de centros de datos a hiperescala crean un canal de demanda paralelo. El riesgo de ejecución persiste en el mercado de energía renovable de Colombia, especialmente debido a la congestión de la red en La Guajira, los prolongados procesos de licenciamiento ambiental y las presiones cambiarias; sin embargo, el impulso de las políticas y las mejoras en la transmisión sustentan una sólida trayectoria de crecimiento hasta 2031.
Conclusiones Clave del Informe
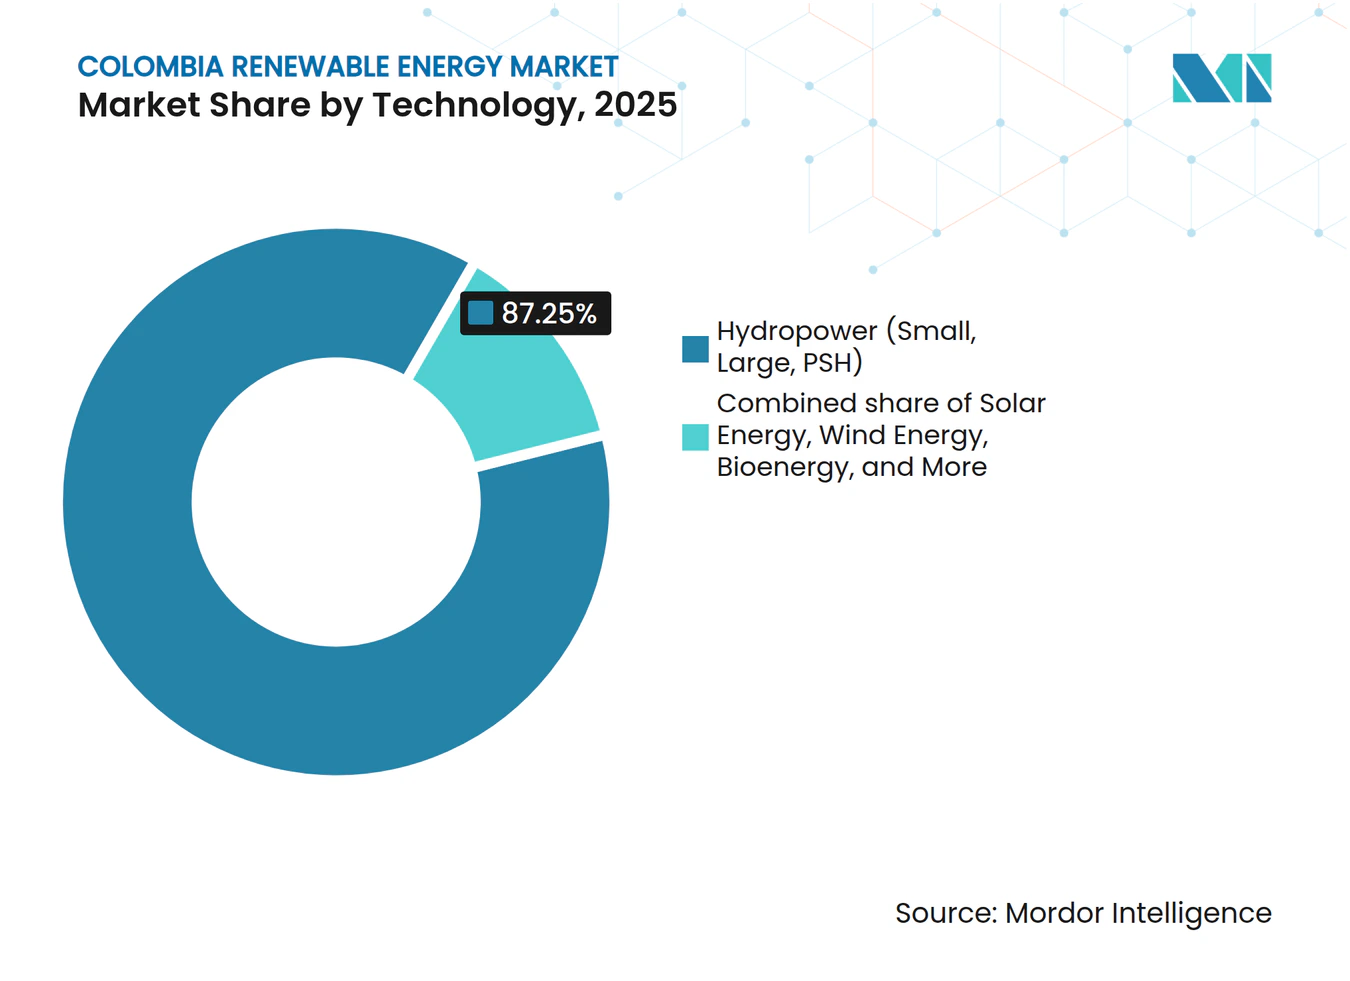
- Por tecnología, la energía hidroeléctrica representó el 87,25% de la participación del mercado de energías renovables de Colombia en 2025; se proyecta que la capacidad eólica terrestre se expandirá a una CAGR del 82,9% entre 2026 y 2031.
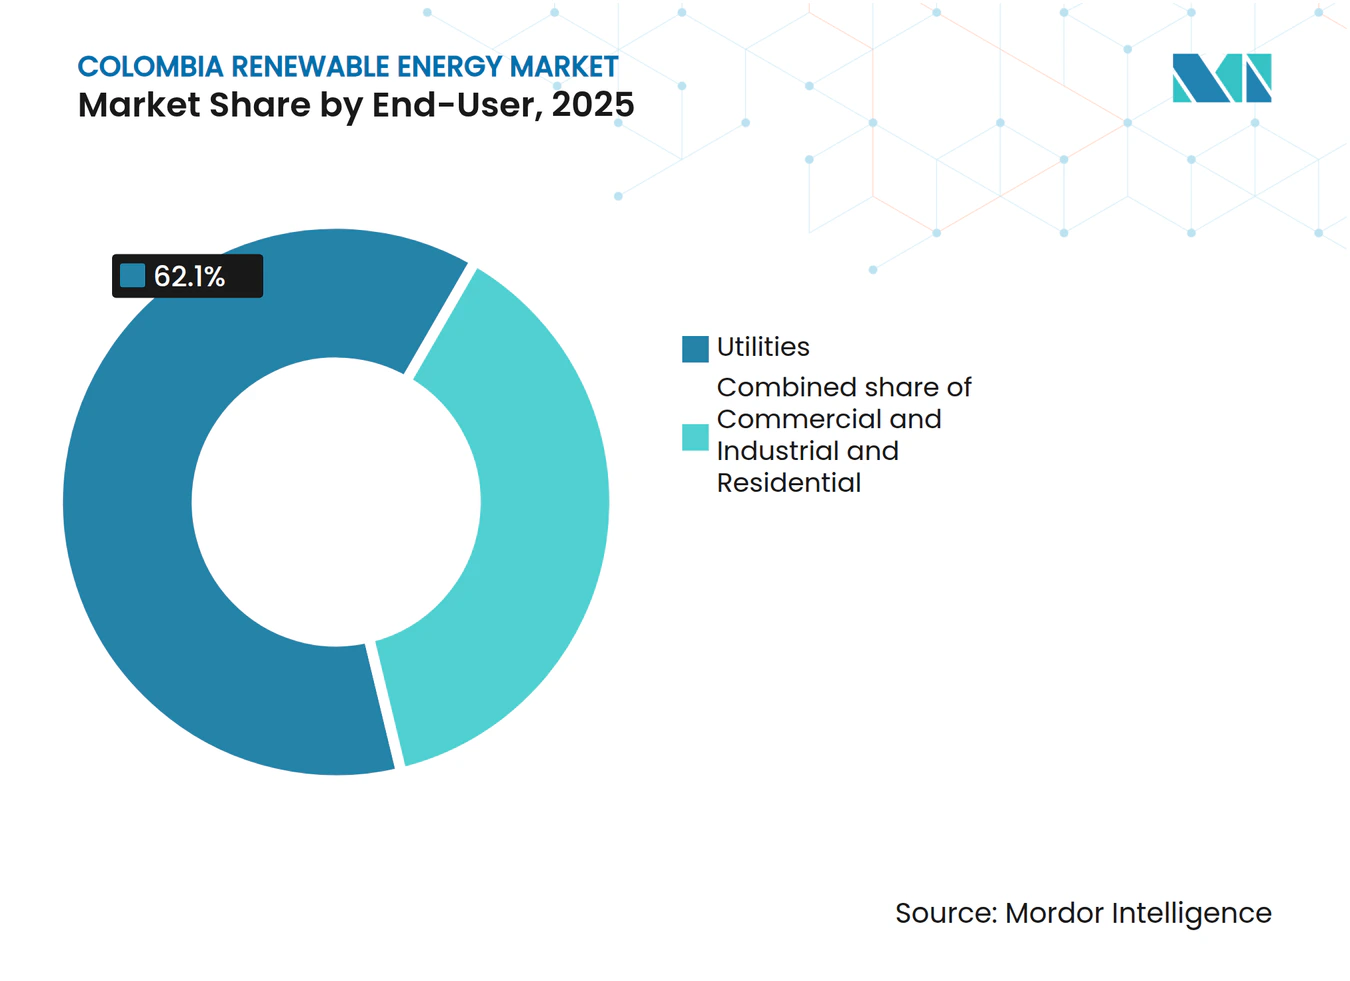
- Por usuario final, las empresas de servicios públicos representaron el 62,10% del tamaño del mercado de energías renovables de Colombia en 2025, mientras que se prevé que el segmento comercial e industrial crezca a una CAGR del 16,15% hasta 2031.
- Enel Colombia, Ecopetrol-AES y Statkraft-Enerfín controlaron el 34,60% de la capacidad solar nacional en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las subastas de energías renovables impulsan la cartera de proyectos | +2.1% | Nacional, con concentración en La Guajira, Atlántico, Tolima | Mediano plazo (2-4 años) |
| Reducción del LCOE para tecnologías solares y eólicas | +1.8% | Nacional, con ganancias tempranas en la costa Caribe y regiones andinas | Corto plazo (≤ 2 años) |
| Acceso a financiamiento climático multilateral | +1.4% | Nacional, con prioridad en territorios rurales e indígenas | Largo plazo (≥ 4 años) |
| Plan nacional de expansión de la transmisión (Plan de Expansión) | +1.2% | De La Guajira a la red central, interconexión del Caribe | Mediano plazo (2-4 años) |
| PPAs corporativos del sector minero y de centros de datos | +0.9% | Antioquia, Cundinamarca, regiones mineras | Corto plazo (≤ 2 años) |
| Oportunidad de co-localización de hidrógeno verde | +0.7% | La Guajira, Valle del Cauca, El Atlántico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las subastas de energías renovables impulsan la cartera de proyectos
La subasta de 2024 en Colombia adjudicó 4,4 GW de energía solar fotovoltaica a precios fijos a largo plazo, profundizando la cola de desarrollo y reduciendo el riesgo de mercado percibido.[2] La función de cargo por confiabilidad del mecanismo asegura ingresos durante las horas de baja irradiación y mejora los índices de cobertura del servicio de la deuda. Sin embargo, la volatilidad regulatoria resurgió cuando el Decreto 570 fue anulado, retrasando el cierre financiero de 1,21 GW de proyectos. Una Comisión Especial de Seguimiento supervisa ahora la remediación, aunque su éxito depende del restablecimiento del quórum en la Comisión de Regulación de Energía y Gas (CREG). A pesar de los contratiempos, las subastas siguen siendo fundamentales para escalar el mercado de energías renovables de Colombia al estandarizar contratos y atraer inversores por primera vez.
Reducción del LCOE para tecnologías solares y eólicas
Los precios de la energía solar a escala de servicios públicos están ahora a la par con la generación térmica, como lo ilustra el complejo Guayepo de 486,7 MW de Enel, que obtuvo financiamiento basado en ingresos de mercado. El mantenimiento predictivo habilitado por inteligencia artificial reduce los costos operativos de los sistemas fotovoltaicos en un 40% y extiende la vida útil de los activos, favoreciendo a los desarrolladores con sólidas competencias digitales. La economía eólica se beneficia de una velocidad media de 9 m/s en La Guajira, pero enfrenta primas de licencia social que elevan el riesgo. Las perspectivas en alta mar a lo largo de la plataforma continental del Caribe prometen mayores reducciones de costos una vez que emerjan los efectos de aprendizaje en la cadena de suministro. En general, la deflación tecnológica amplía el mercado de energías renovables de Colombia y amortigua los proyectos frente a la depreciación cambiaria.
Acceso a financiamiento climático multilateral
El paquete de USD 113 millones de IDB Invest para la planta Shangri-La de 201 MW y el préstamo marco de USD 300 millones del Banco Europeo de Inversiones a Enel Colombia ilustran el uso de capital concesional para cerrar brechas de financiamiento.[3] Los convenios de préstamo exigen programas de equidad de género y beneficio comunitario que mejoran la aceptación social. La emisión de bonos verdes nacionales por parte de Epsa señala un creciente apetito local por activos sostenibles, aunque el acceso aún se inclina hacia grandes patrocinadores. El financiamiento multilateral sigue siendo un acelerador fundamental para el mercado de energías renovables de Colombia, reduciendo el costo promedio ponderado del capital y ampliando la bancabilidad de las nuevas tecnologías.
Plan nacional de expansión de la transmisión
La retrasada línea Colectora de 500 kV, prevista para mediados de 2025, desbloqueará 900 MW de proyectos eólicos varados y aliviará la congestión de La Guajira. El operador de red ISA ha destinado el 71% de una cartera de inversiones de USD 1,4 billones a la integración de energías renovables, desplegando dispositivos de compensación sincrónica en serie estática modular (M-SSSC) para mejorar la flexibilidad del flujo de potencia. El segundo proyecto de Smart Wires con ISA TRANSELCA valida soluciones tecnológicas de red de despliegue rápido. Si bien persisten brechas de coordinación entre los planificadores nacionales y regionales, las licitaciones escalonadas del Plan de Expansión mejoran la visibilidad de los inversores en el mercado de energías renovables de Colombia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la red y riesgo de curtailment en La Guajira | -1.9% | La Guajira, corredores de transmisión de la costa Caribe | Corto plazo (≤ 2 años) |
| Prolongado proceso de licenciamiento ambiental | -1.6% | Nacional, con impacto agudo en La Guajira y regiones amazónicas | Mediano plazo (2-4 años) |
| Oposición de la comunidad indígena Wayuu | -1.3% | La Guajira, zonas de desarrollo de energía eólica marina | Largo plazo (≥ 4 años) |
| Depreciación del peso que infla el CAPEX importado | -0.8% | Nacional, con mayor impacto en tecnologías intensivas en importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red y riesgo de curtailment en La Guajira
Los retrasos en la transmisión exponen los proyectos a penalizaciones por curtailment que erosionan los rendimientos y retrasan los desembolsos de deuda senior. El Banco Interamericano de Desarrollo identifica la desventaja del pionero, ya que los primeros participantes monopolizan la capacidad finita mientras que los proyectos posteriores enfrentan límites de producción.[4] La correlación meteorológica aumenta los picos de generación simultánea, tensionando el corredor de 220 kV hacia el hub del Caribe. Los controles de red inteligente y los sistemas de baterías de clase 100 MW pueden mitigar el curtailment, pero requieren inversión conjunta entre los actores de generación y transmisión. Hasta que Colectora entre en operación, la congestión sigue siendo el principal freno del mercado de energías renovables de Colombia.
Prolongado proceso de licenciamiento ambiental
Las evaluaciones de impacto ambiental completas añaden aproximadamente 18 meses e inflan los costos de financiamiento, lo que ha provocado la salida de empresas como EDF Renewables. Los mandatos superpuestos de las agencias resultan en revisiones secuenciales en lugar de paralelas, mientras que las consultas indígenas a menudo carecen de protocolos estandarizados. Las normas de vía rápida para la geotermia insinúan una posible reforma, aunque una simplificación más amplia enfrenta resistencia política en materia de salvaguardias ambientales. La prolongada tramitación de permisos inclina el mercado de energías renovables de Colombia hacia actores con gran capital y ralentiza la diversificación tecnológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Auge Eólico Desafía el Dominio de la Energía HidroeléctricaLa energía hidroeléctrica representó el 87,25% de la capacidad instalada en 2025, pero se prevé que la energía eólica terrestre registre una CAGR del 82,9% hasta 2031 a medida que la base de recursos de 15 GW de La Guajira avanza hacia la construcción. El clúster Jemeiwaa Ka'I de 1.087 MW de AES Colombia ejemplifica el potencial de escala, mientras que la próxima ronda de energía eólica marina apunta a concesiones en el Caribe con factores de capacidad superiores. La capacidad solar superó 1,3 GW en 2024 y se proyecta que aportará el 20,80% de las nuevas instalaciones para 2031. El tamaño del mercado de energías renovables de Colombia para la energía eólica se espera que alcance 2,45 GW para 2031, en comparación con 16,7 GW para la energía hidroeléctrica. La bioenergía y la geotermia añaden diversidad despachable: solo los residuos de aceite de palma ofrecen 50,2 × 10^6 GJ de energía anual, y los bloques geotérmicos que totalizan 1,17 GW entran en subasta a finales de 2025.
La resiliencia de la red impulsa despliegues híbridos que combinan energía fotovoltaica y eólica con almacenamiento de litio-hierro-fosfato para reducir el curtailment y proporcionar servicios auxiliares. La energía solar de concentración sigue siendo incipiente, pero ofrece potencial futuro para la generación en horas pico. Los proyectos piloto de energía oceánica en estuarios de mareas buscan apoyo tarifario para alcanzar escala comercial. En conjunto, estos avances amplían la cartera tecnológica y reducen la volatilidad de la energía hidroeléctrica impulsada por las precipitaciones dentro del mercado de energías renovables de Colombia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Demanda Comercial e Industrial Rediseña la ContrataciónLas empresas de servicios públicos mantuvieron una participación de capacidad del 62,10% en 2025, aunque enfrentan una fuerte competencia de las empresas que se abastecen directamente. El segmento comercial e industrial está en camino de alcanzar una CAGR del 16,15%, impulsado por empresas mineras que cubren la volatilidad de precios y operadores de centros de datos que persiguen credenciales de energía limpia las 24 horas del día, los 7 días de la semana. El PPA a largo plazo de Scala Data Centers con Serena Energia ilustra cómo la demanda a hiperescala acelera nuevas construcciones. Los PPAs de línea privada y los sistemas solares detrás del medidor permiten a los compradores industriales evitar las tarifas de red y mejorar las métricas de calidad de la energía.
Se proyecta que la participación del mercado de energías renovables de Colombia para la contratación comercial e industrial aumentará al 29,35% para 2031. Las empresas de servicios públicos responden ampliando sus carteras de energías renovables y ofreciendo PPAs intermediados para retener cuentas clave. La adopción residencial se rezaga, pero programas públicos como "Colombia Solar" buscan movilizar USD 10 mil millones para subsidiar sistemas de techo para hogares de bajos ingresos, señalando una futura difusión hacia el mercado masivo. La evolución de la combinación de usuarios finales subraya un cambio más amplio hacia la contratación descentralizada y la elección del cliente en la industria de energías renovables de Colombia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La Guajira alberga el mejor régimen eólico terrestre de América Latina, con velocidades medias superiores a 9 m/s y un potencial técnico cercano a los 15 GW. Sin embargo, la oposición comunitaria del pueblo Wayuu y las líneas de transmisión retrasadas han ralentizado la ejecución, lo que ha llevado a cancelaciones como el proyecto Windpeshi de 200 MW de Enel. Los bloques en alta mar a lo largo de la plataforma continental del Caribe amplían el margen de recursos, pero también deben abordar los impactos sobre la pesca y los complejos requisitos de permisos. Los departamentos andinos de Cundinamarca y Tolima captaron el 73% de las adiciones solares previstas para 2025, aprovechando la proximidad al centro de carga de Bogotá y evitando los obstáculos de licencia social de La Guajira. Los clústeres de biomasa se alinean a lo largo del valle del río Magdalena, donde tasas internas de retorno del 26% atraen a inversores agroindustriales hacia la cogeneración con cáscara de arroz.
Las perspectivas geotérmicas se concentran en zonas volcánicas, incluidas el Nevado del Ruiz (206 MW), Azufral (82 MW) y Paipa (22 MW). Estos recursos de carga base complementan las energías renovables intermitentes, mejorando la inercia del sistema. Los territorios del Pacífico y la Amazonía dependen de microrredes que integran energía solar, pequeña hidroeléctrica y biodigestores para electrificar comunidades remotas. Las ampliaciones de la red de transmisión, como Colectora y el refuerzo de 500 kV del Caribe, reequilibrarán las disparidades regionales al integrar las energías renovables costeras con la demanda interior y expandir el mercado de energías renovables de Colombia.
Panorama regulatorio
La regulación de energía renovable de Colombia sigue centrándose en la contratación a largo plazo, el acceso a la red y la flexibilidad del sistema, liderada por el Ministerio de Minas y Energía (MinMinas), la CREG (Comisión de Regulación de Energía y Gas) y la UPME. En marzo de 2026, MinMinas emitió la Resolución 40178 de 2026 para definir las reglas generales de los mecanismos de contratación a largo plazo de energía limpia. Esto refuerza el impulso de política de utilizar contratos estandarizados y bancarizables para las renovables no convencionales y los recursos complementarios.
En 2026, el marco también se amplió para abordar los cuellos de botella de conexión y los activos de flexibilidad. La UPME emitió la Resolución 000358 de 2026 para regular y agilizar la asignación de capacidad de transmisión para proyectos de generación, mientras que la CREG emitió medidas como la Resolución 101 098 de 2026 sobre requisitos técnicos y operativos para conexiones compartidas de activos de transmisión en el SIN. La CREG también emitió la Resolución 101 113 de 2026, que incorpora directrices para los sistemas de almacenamiento de energía en baterías (SAEB) con el fin de apoyar la regulación de frecuencia, el soporte de tensión y la reducción de la demanda pico. En el ámbito distribuido, el Decreto 972 de 2025 creó el programa Colombia Solar para permitir la autogeneración solar de usuarios residenciales en los estratos 1, 2 y 3, ampliando el conjunto de herramientas de política más allá de las subastas a escala de servicio público.
Panorama Competitivo
Concentración del Mercado
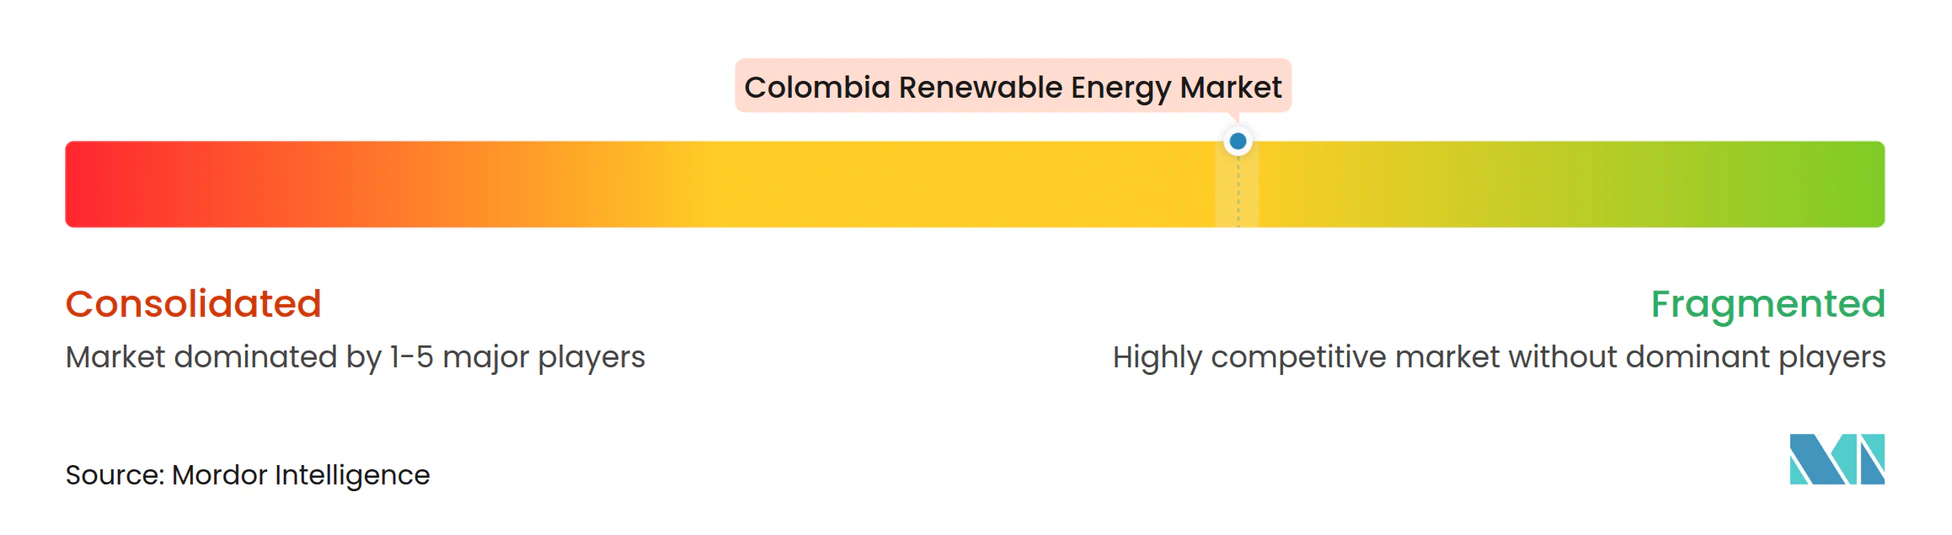
El mercado exhibe una concentración moderada. Enel Colombia controla el 35% de su capacidad solar a través de las plantas Guayepo, La Loma y Fundación, aprovechando la escala y la concesión. El giro de Ecopetrol incluye una participación del 49% en AES-Ka'I Jemeiwaa Ka'I y una compra de USD 3.600 millones del 51,4% de ISA, creando una integración vertical de generación a red. La venta de Enerfín Colombia por parte de Statkraft a Ecopetrol en 2025 pone de relieve las tendencias de consolidación y salida de actores extranjeros.
La digitalización está emergiendo como un diferenciador clave, ya que el monitoreo de activos impulsado por inteligencia artificial, las subestaciones digitales y el almacenamiento híbrido elevan los factores de disponibilidad y reducen los costos de operación y mantenimiento. Los desarrolladores internacionales se asocian con empresas locales de ingeniería, adquisición y construcción para navegar los procesos de licencia social, mientras que los independientes más pequeños se centran en nichos de electrificación rural, financiados por vehículos de financiamiento combinado. La volatilidad cambiaria, las consultas indígenas y los riesgos de curtailment elevan los obstáculos de ejecución, favoreciendo a los actores con carteras diversificadas y sólidas operaciones de tesorería. La intensidad competitiva está aumentando a medida que las empresas de servicios públicos, las grandes petroleras y los nuevos participantes centrados en tecnología compiten por sitios bancables en el mercado de energías renovables de Colombia.
Líderes de la Industria de Energías Renovables de Colombia
-
Celsia SAESP
-
DNV GL AS
-
Enel Green Power SpA
-
EDP Renovaveis SA
-
Ventus Ingeniería S.R.L
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable de Colombia Empresas cubiertas en este informe
- Celsia S.A. E.S.P.
- Empresas Públicas de Medellín (EPM)
- Isagen S.A.
- Enel Green Power S.p.A.
- AES Colombia S.A.
- Brookfield Renewable Partners
- Ecopetrol – Low-Carbon Business
- Acciona Energia
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy
- Canadian Solar Inc.
- Trina Solar Co.
- Grenergy Renovables
- Solarpack Corporacion
- First Solar Inc.
- Ventus Ingeniería S.R.L.
- DNV
- Orsted A/S
- EDPR Colombia
- Colibri Energy
Lea el análisis de las empresas de energía renovable de colombia
Oportunidades de mercado y perspectivas futuras
La contratación a largo plazo y la hibridación crean espacios en blanco identificables en las configuraciones de solar, eólica y almacenamiento a escala de servicio público, en particular para proyectos que puedan entregar energía firme y servicios de red durante los períodos de pico. La Resolución 40208 de 2026 de MinMinas lanzó una subasta a largo plazo que incluye generación renovable, almacenamiento y sistemas híbridos, con contratos de 15 años diseñados para iniciar en 2030 y adjudicaciones previstas para el 31 de julio de 2026. Dado que la congestión de la red y las colas de conexión siguen siendo restricciones vinculantes, las reglas de asignación de capacidad de transmisión de la UPME (Resolución 000358 de 2026) y las directrices de la CREG sobre conexiones de activos compartidos e integración de almacenamiento respaldan diseños de proyectos que combinan generación con BESS. Este enfoque ayuda a reducir la exposición al recorte de generación y aumenta la despachabilidad en el SIN.
La expansión de la transmisión y la integración regional impulsan luego una segunda capa de oportunidades a lo largo del corredor del Caribe, donde la infraestructura habilitante afecta la rapidez con la que La Guajira y los departamentos cercanos traducen la calidad del recurso en capacidad conectada. El programa de desarrollo de red Connected Caribbean, descrito como un compromiso de 1.700 millones de dólares estadounidenses, apunta a refuerzos que incluyen compensadores síncronos y transformadores STN para respaldar alrededor de 6 GW de nueva capacidad eólica y solar, alineando las mejoras de la red con las carteras de los desarrolladores. Una tercera área de oportunidad es la geotermia en etapa temprana, donde MinMinas otorgó el primer permiso de exploración geotérmica para el área de El Barranquero en julio de 2026, respaldado por una inversión de más de 38.556 millones de COP. Esto establece una nueva vía renovable despachable junto a la variabilidad hídrica, aunque la exploración se desarrolla en un cronograma de varios años. Persisten brechas de ejecución, ya que MinMinas señaló en mayo de 2026 que el 52% de los proyectos renovables estaban estancados debido a retrasos regulatorios y administrativos, lo que aumenta el valor de los patrocinadores y las EPC que pueden gestionar los hitos de permisos, consulta e interconexión.
Desarrollos recientes de la industria en Mercado de Energía Renovable de Colombia
- Julio de 2026: el Ministerio de Minas y Energía otorgó el primer permiso de exploración geotérmica para el área de El Barranquero, respaldando estudios y exploración con una inversión de más de 38.556 millones de COP. La decisión pone en marcha la geotermia como una nueva vía renovable despachable dentro de la agenda de transición de Colombia y amplía la cartera tecnológica más allá de la eólica y la solar.
- Diciembre de 2025: EDP Renováveis inició un reclamo de arbitraje ante el CIADI contra la República de Colombia, buscando alrededor de 600 millones de dólares estadounidenses vinculados a disputas sobre sus proyectos eólicos Alpha y Beta en La Guajira. La presentación elevó las primas de riesgo regulatorio y contractual percibidas para los grandes desarrollos eólicos y agudizó el escrutinio del cargo por confiabilidad y del marco de permisos entre los inversionistas internacionales.
- Agosto de 2024: Celsia inició la construcción de tres parques solares que suman 59,7 MW en Valledupar, Cesar. La expansión añadió actividad de EPC e interconexión a corto plazo en un corredor solar del interior y respaldó la escalabilidad de la plataforma de renovables operativas y en desarrollo de Celsia.
Mercado de Energía Renovable de Colombia Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado de energía renovable de Colombia se define como la capacidad instalada de energía renovable a nivel nacional que está conectada o contabilizada como operativa dentro del sistema eléctrico, medida en gigavatios y agregada entre las distintas tecnologías renovables.
Exclusiones del alcance: No se contabiliza la capacidad de generación de energía a partir de combustibles fósiles ni la capacidad de energía nuclear en el total de renovables, aunque aparezcan en paneles de control más amplios del sector eléctrico.
Descripción General de la Segmentación
- Por Tecnología
- Energía Solar (Fotovoltaica y de Concentración)
- Energía Eólica (Terrestre y Marina)
- Energía Hidroeléctrica (Pequeña, Grande, PSH)
- Bioenergía
- Geotermia
- Energía Oceánica (Mareal y de Oleaje)
- Por Usuario Final
- Empresas de Servicios Públicos
- Comercial e Industrial
- Residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos sobre las adiciones de capacidad eléctrica en Colombia, la combinación tecnológica y el pipeline de políticas y subastas que influye en la puesta en marcha de proyectos renovables. Generalmente se comienza con referencias públicas y oficiales, como las publicaciones de la UPME, las actualizaciones de operación del sistema de XM, las estadísticas de energía e industria del DANE y las series de capacidad renovable de IRENA, y luego se contrastan con conjuntos de datos globales de energía de fuentes como la AIE y el Banco Mundial.
Para mantener los supuestos dentro de parámetros realistas, también se revisaron los informes de las empresas y las presentaciones para inversores en cuanto a los cronogramas de proyectos y los hitos de conexión a la red, así como los sitios web de asociaciones y la prensa de referencia para identificar cambios regulatorios que puedan modificar las fechas de entrada en operación comercial (COD). En algunos casos, se utilizaron suscripciones de pago para información financiera de empresas e inteligencia de noticias, bases de datos de patentes y una base de datos de envíos de importación y exportación para verificar los tiempos de llegada de equipos y las señales de actividad de proveedores. Estas fuentes documentales son meramente ilustrativas, y se utilizaron muchas otras referencias para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar lo que es visible en papel con lo que realmente se espera que sea puesto en marcha, retrasado o reformulado. Se consultó a una combinación de desarrolladores, participantes de EPC y O&M, proveedores de equipos y servicios, prestamistas y asesores, y grandes compradores de energía, y luego se alinearon los hallazgos en Colombia con los puntos de contacto más relevantes de suministro y financiamiento.
Dado que la disponibilidad de la red de transmisión, los permisos y la participación comunitaria afectan los cronogramas de los proyectos renovables en Colombia, estas conversaciones nos ayudaron a definir los supuestos de temporalidad y una rampa de capacidad realista año por año, en lugar de basarnos únicamente en los planes anunciados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXOs): 12% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% |
| Actores menores: 18% | Gerentes: 46% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye a partir de una reconstrucción de arriba hacia abajo de la capacidad instalada renovable de Colombia, donde los totales del sistema reportados se dividen por tecnología y luego se extienden utilizando el pipeline de proyectos visible y las fechas de puesta en marcha esperadas. Para mantener el número final fundamentado, se corrobora con verificaciones selectivas de abajo hacia arriba, que incluyen el muestreo de proyectos principales, la aplicación de distribuciones típicas de tamaño de proyectos y la validación de las adiciones anuales implícitas frente a las señales de entrega de equipos y conexión a la red.
Algunos insumos que resultaron consistentemente relevantes en el modelo fueron las adiciones anuales de capacidad renovable (GW), los cambios en la combinación tecnológica entre hidroenergía, bioenergía y otras renovables, la expansión de la red y la disponibilidad de subestaciones, los volúmenes adjudicados en subastas y PPAs, y el factor de retraso promedio entre la COD anunciada y la puesta en marcha real. Cuando faltaban algunos detalles de los proyectos, la brecha se manejó con supuestos conservadores basados en proyectos similares en Colombia, y luego se verificó nuevamente mediante la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque la puesta en marcha está impulsada por hitos discretos de proyectos y eventos de política y transmisión. Los supuestos del caso base se ajustaron únicamente después de ser validados con el consenso de expertos sobre los retrasos probables, la restricción del financiamiento y las limitaciones de la red a corto plazo.
Ciclo de Validación de Datos y Actualización
Antes de la aprobación final, los resultados se triangularon con señales independientes, incluidas las estadísticas públicas de capacidad, las actualizaciones del operador de la red y el ritmo implícito de puesta en marcha anual frente a lo que el pipeline puede entregar de manera realista. Cuando se observa una varianza significativa, se realiza una segunda revisión en la que se verifican nuevamente las divisiones tecnológicas, los supuestos de temporalidad y la lógica de conversión, y se activan llamadas de seguimiento cuando un proyecto clave o un cambio de política podría modificar materialmente la trayectoria.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el resultado de una subasta importante, un retraso en la transmisión o la cancelación de un proyecto de gran envergadura. Justo antes de la entrega, se realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente que pueda ser respaldada por insumos trazables.
Tamaño del Mercado de Energía Renovable de Colombia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre la energía renovable de Colombia suelen diferir porque la unidad de medida cambia, las tecnologías contabilizadas varían y el momento en que algo se considera operativo se aplica de manera diferente. Algunas fuentes también combinan el valor de mercado y la capacidad en la misma narrativa, lo que puede complicar las comparaciones incluso cuando ambos números son correctos dentro de sus propias definiciones.
La principal diferencia radica en si la gran hidroenergía se incluye en el total de renovables y si solo se contabiliza la capacidad operativa, donde Mordor Intelligence mantiene la gran hidroenergía dentro del total de capacidad instalada renovable y utiliza fechas de corte de puesta en marcha consistentes en lugar de mezclar proyectos anunciados y en construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Revista Especializada A | 2,55 mil millones de USD (2025) | Esta cifra refleja únicamente las energías renovables no convencionales, como la solar y la eólica, y excluye explícitamente la gran hidroenergía, lo que hace que el alcance sea más reducido que una visión de capacidad total de renovables. |
| Consultora Global B | 8,90 mil millones de USD (2024) | Esta estimación se reporta en términos de valor para un ecosistema renovable más amplio y utiliza un año base diferente, por lo que puede variar de manera independiente respecto a la expansión de la capacidad instalada en un solo año. |
La diferencia en la tabla se explica principalmente por la elección de la unidad (valor en USD frente al seguimiento de capacidad), la alineación del año base y si la hidroenergía se trata como parte de las renovables o se excluye. Al mantener los pasos de dimensionamiento vinculados a definiciones claras y verificar año por año la realidad de la puesta en marcha con múltiples señales, el resultado es más fácil de reproducir y conciliar a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Qué capacidad ha alcanzado el mercado de energías renovables de Colombia en 2026?
La capacidad renovable instalada se sitúa en 17,6 GW en 2026 y se proyecta que crecerá hasta 28,66 GW para 2031.
¿Qué tecnología se está expandiendo más rápidamente en Colombia?
La energía eólica terrestre lidera, con una CAGR esperada del 82,9% para 2026-2031 a medida que se desarrollan La Guajira y las zonas eólicas marinas del Caribe.
¿Qué tan significativos son los PPAs corporativos para los nuevos proyectos?
La contratación corporativa es la categoría de usuario final de más rápido crecimiento, con una CAGR del 16,15%, proporcionando certeza de ingresos a largo plazo para los desarrolladores.
¿Qué regiones colombianas ofrecen los mejores recursos renovables?
La Guajira destaca en energía eólica, mientras que Cundinamarca y Tolima dominan las adiciones solares gracias a la proximidad a la red y la alta irradiación.
¿Cuáles son las principales barreras para el despliegue de energías renovables?
La congestión de la red en La Guajira y un ciclo promedio de licenciamiento ambiental de 18 meses son los obstáculos de ejecución más críticos.
¿Cómo influirán las nuevas líneas de transmisión en el crecimiento?
La puesta en servicio de la línea Colectora de 500 kV en 2025 desbloqueará 900 MW de capacidad eólica y reducirá el riesgo de curtailment en todo el corredor norte.