
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 16.31 gigawatt |
| Volume du Marché (2026) | 18.18 gigawatt |
| Volume du Marché (2031) | 31.31 gigawatt |
| Taux de croissance (2026 - 2031) | 11.49 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables en Afrique du Sud par Mordor Intelligence
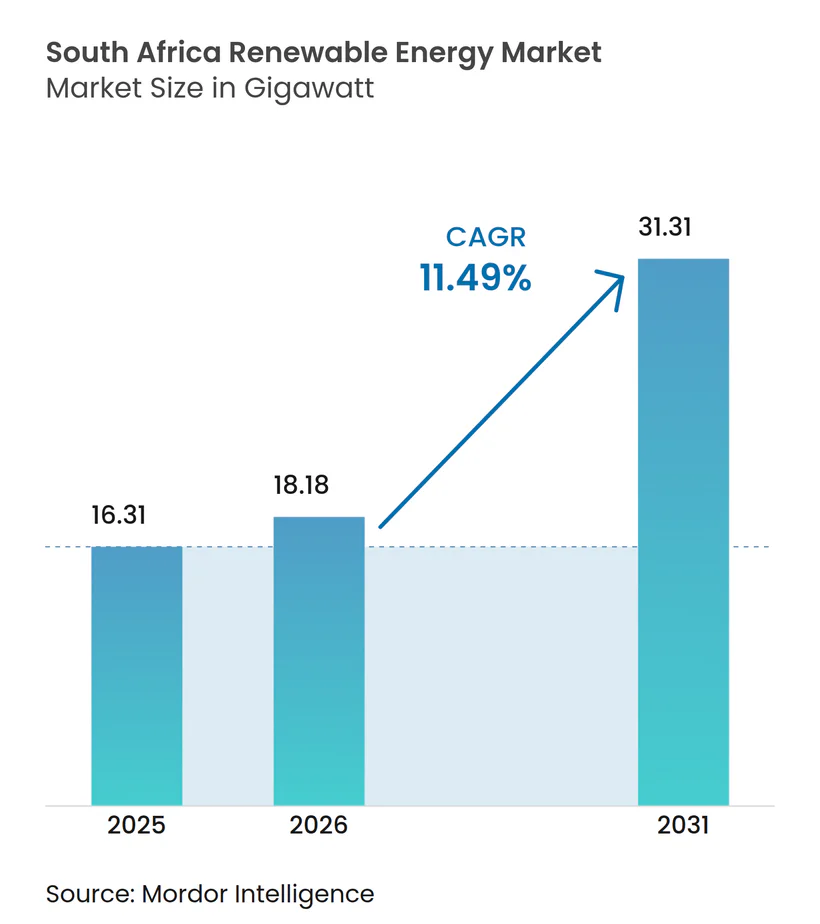
La taille du marché des énergies renouvelables en Afrique du Sud en 2026 est estimée à 18,18 gigawatts, en progression par rapport à la valeur de 2025 de 16,31 gigawatts, avec des projections pour 2031 s'établissant à 31,31 gigawatts, croissant à un CAGR de 11,49 % sur la période 2026-2031.
Cette trajectoire reflète le passage systématique du pays d'une production dépendante du charbon à un mix diversifié, porté par des projets photovoltaïques (PV) solaires à grande échelle et des projets éoliens terrestres. Les tarifs de l'électricité sur le réseau ont augmenté de 190 % depuis 2014, rendant les contrats renouvelables tarifés à R0,50-0,60 par kWh plus attractifs pour les mines, les municipalités et les industriels. Le Plan de Ressources Intégré (IRP) 2023 guide l'ajout de 3 à 5 GW de nouvelles capacités propres chaque année, tandis que la suppression des plafonds de licence pour les installations privées de moins de 100 MW en 2024 a ouvert la voie à une nouvelle catégorie d'actifs distribués. Le transport d'énergie et le négoce en J-1 offrent désormais de nouveaux canaux de revenus, approfondissant la concurrence et attirant des capitaux étrangers sur le marché des énergies renouvelables en Afrique du Sud.
Principaux enseignements du rapport
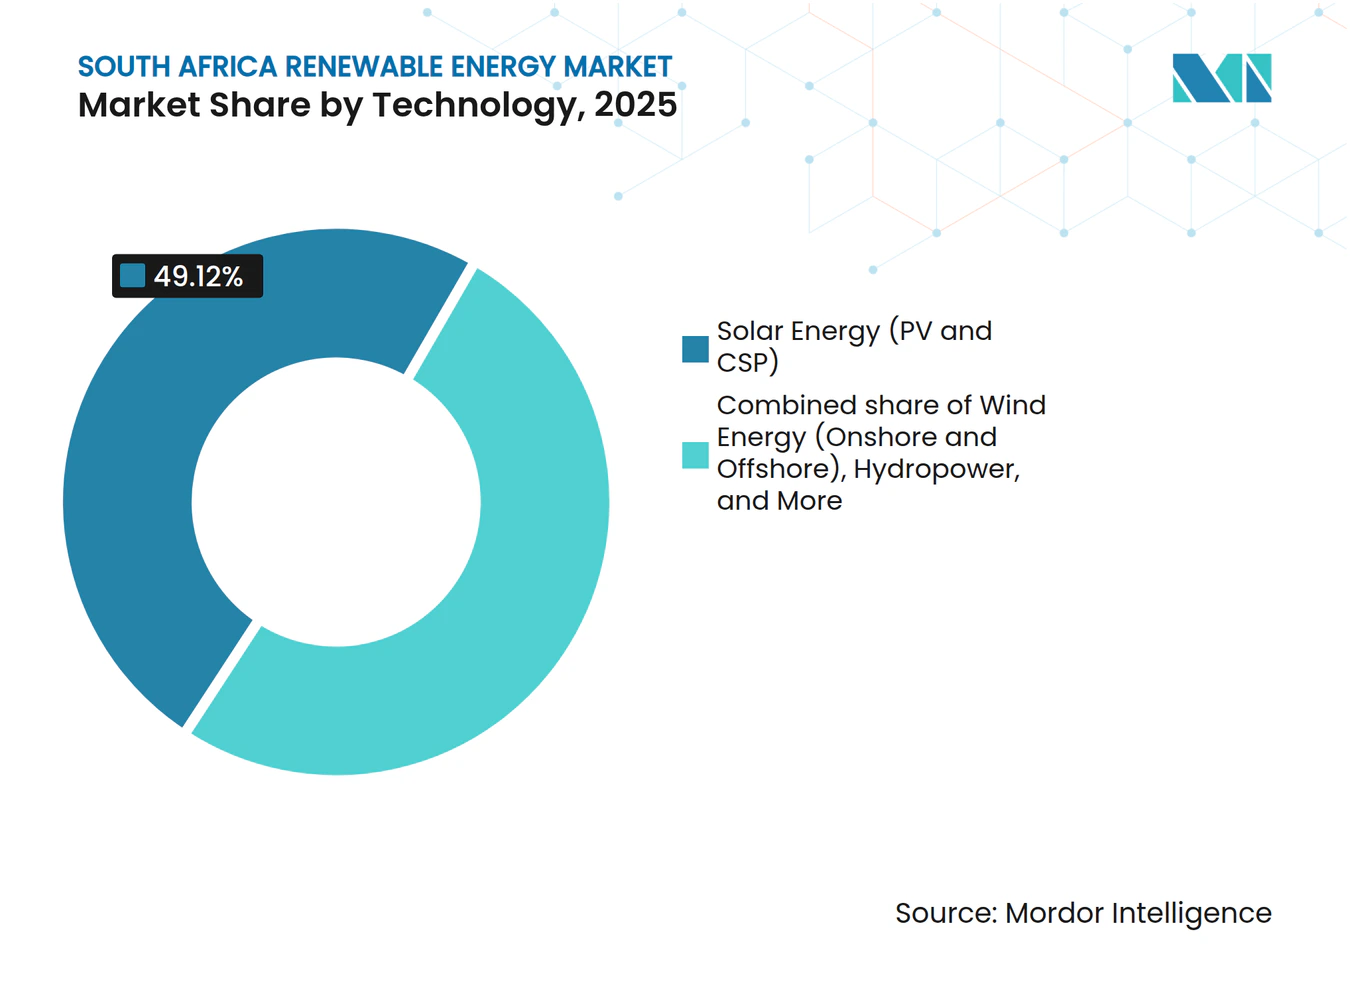
- Par technologie, le photovoltaïque solaire a conservé la plus grande part de 49,12 % du marché des énergies renouvelables en Afrique du Sud en 2025, tandis que l'éolien est en passe d'afficher le CAGR le plus rapide de 17,83 % jusqu'en 2031.
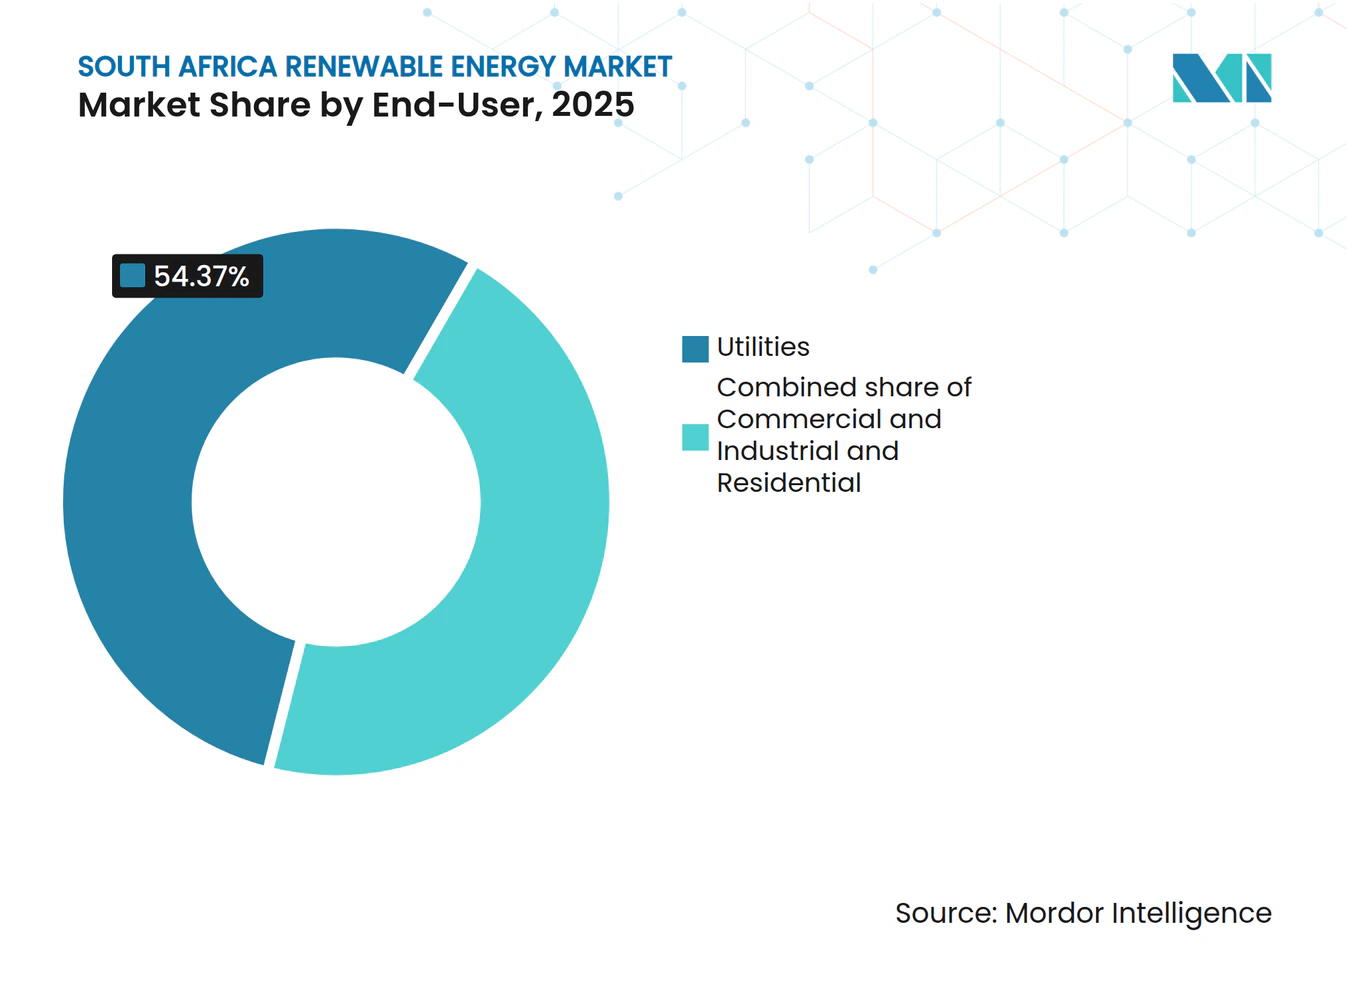
- Par utilisateur final, les services publics ont contrôlé 54,37 % de la taille du marché des énergies renouvelables en Afrique du Sud en 2025, et ce segment est appelé à croître le plus rapidement avec un CAGR de 12,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des tarifs d'électricité accélérant l'adoption du solaire dans les secteurs C&I | 2.8% | National, avec des gains précoces dans les couloirs industriels du Western Cape et du Gauteng | Court terme (≤ 2 ans) |
| Objectif IRP gouvernemental de 3 à 5 GW de nouvelles énergies renouvelables par an | 3.2% | National, concentré dans les couloirs éoliens du Northern Cape et du Western Cape | Moyen terme (2-4 ans) |
| Baisse rapide du LCOE du photovoltaïque solaire et du stockage par batterie | 2.1% | Impact mondial, amplifié dans les régions à fort ensoleillement (Northern Cape, Free State) | Long terme (≥ 4 ans) |
| Suppression du plafond de licence pour les projets privés de moins de 100 MW | 1.9% | National, avec retombées vers les régions minières industrielles (Limpopo, North West) | Court terme (≤ 2 ans) |
| Émergence de plateformes de transport d'énergie et de négoce en J-1 | 1.4% | Cœur APAC, retombées vers les pôles industriels (Gauteng, KwaZulu-Natal) | Moyen terme (2-4 ans) |
| Plan directeur de fabrication des énergies renouvelables et incitation tarifaire de 10 % à l'importation | 1.1% | National, avec accent sur la fabrication dans l'Eastern Cape (ZES de Coega) et le Gauteng | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des tarifs d'électricité stimule l'adoption du solaire dans le secteur commercial
Les tarifs moyens du réseau ont atteint R1,96 par kWh en 2024, tandis que les nouveaux projets solaires à grande échelle s'établissaient à près de R0,55 par kWh, élargissant l'écart d'économies. Les enregistrements pour la production privée ont bondi de 7 454 MW en juin 2024 à 9 662 MW en septembre 2024, les sociétés minières, menées par le projet solaire Lephalale de 68 MW d'Exxaro, ayant opté pour l'autoapprovisionnement. Les accords d'achat d'électricité pour les entreprises contournent désormais Eskom via des portails de négoce, renforçant le marché des énergies renouvelables en Afrique du Sud.[1]
Les objectifs IRP gouvernementaux accélèrent le déploiement à grande échelle
L'IRP 2023 fixe un engagement continu de 3 à 5 GW de constructions annuelles d'énergies renouvelables et 7 220 MW de gaz pour la flexibilité. Le Régulateur National de l'Énergie d'Afrique du Sud (NERSA) a approuvé 1,1 GW de projets au seul troisième trimestre 2024, témoignant d'une instruction accélérée dans le cadre de la Loi d'amendement sur la réglementation de l'électricité. Une incitation tarifaire de 10 % à l'importation sur les composants produits localement soutient les objectifs de contenu national et consolide le leadership régional, l'Afrique du Sud devant représenter 40 % des 90 GW d'ajouts en énergies renouvelables de l'Afrique subsaharienne d'ici 2030.[2]
La convergence des coûts technologiques redessine l'économie des projets
Le solaire au sol atteint désormais 0,041 à 0,050 € par kWh dans les zones à fort ensoleillement, rivalisant avec l'éolien terrestre à 0,043 à 0,092 € par kWh. Les prix du stockage par batterie ont diminué de 82 % depuis 2013, propulsant les solutions hybrides telles que la centrale PV de 540 MW de Kenhardt de Scatec ASA, qui comprend une batterie de 225 MW/1 140 MWh. Le stockage autonome, comme l'unité de 153 MW/612 MWh de Red Sands, compense de plus en plus les groupes diesel de pointe, qui affichaient un facteur de capacité moyen de 6,2 % en 2024.
Les réformes des licences pour les projets privés libèrent la production distribuée
La suppression des licences pour les installations de moins de 100 MW réduit les délais de réalisation à un an, stimulant 500 MW de systèmes d'une capacité de ≤ 1 MW en 2024. Les mines du Limpopo et du North West bénéficient d'un allègement tarifaire immédiat, bien que 133 GW de projets en file d'attente attendent encore une allocation de réseau, soulignant la nécessité d'accélérer les mises à niveau du réseau de transport.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau de transport dans les couloirs du Northern Cape | -1.8% | Zones de développement des énergies renouvelables du Northern Cape | Moyen terme (2-4 ans) |
| Coût élevé du capital et goulots d'étranglement du financement | -1.4% | National, affectant particulièrement les petits développeurs | Court terme (≤ 2 ans) |
| Nouveau tarif d'importation de 10 % sur les panneaux solaires augmentant les dépenses d'investissement à court terme | -0.9% | National, avec un impact plus élevé sur les projets à grande échelle | Court terme (≤ 2 ans) |
| Saturation du solaire en toiture freinant la demande résidentielle en 2024 | -0.6% | Centres urbains (Le Cap, Johannesburg, Durban) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement du réseau de transport contraignent le développement dans le Northern Cape
Les volumes attribués à l'éolien ont fléchi lorsque la capacité des couloirs a été saturée, laissant 133 GW en suspens. L'épine dorsale 400 kV de Kimberley-Upington a été construite pour les exportations de charbon, et non pour les énergies renouvelables à haute densité ; aussi, l'engagement de 8,5 milliards USD du Partenariat pour une Transition Énergétique Juste porte sur de nouvelles lignes 765 kV. Le décaissement lent retarde le déblocage des ressources solaires et éoliennes de premier ordre du Northern Cape.
Les coûts de financement entravent la bancabilité des projets
Le coût moyen pondéré du capital (WACC) pour les projets sud-africains se situe 300 à 500 points de base au-dessus des références mondiales. Une facilité de 200 millions USD de la Banque Européenne d'Investissement, en collaboration avec la Banque de Développement d'Afrique Australe, offre un allègement, tandis que la JICA accorde des prêts concessionnels ; cependant, les petits développeurs ne bénéficient pas d'un accès comparable. L'escalade de la taxe carbone de phase deux, prévue pour janvier 2026, pourrait améliorer les marges, mais l'incertitude réglementaire maintient les primes de risque des investisseurs.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'accélération de l'éolien défie la domination du solaireLe photovoltaïque solaire a contrôlé 49,12 % du marché des énergies renouvelables en Afrique du Sud en 2025 et a livré 6 GW de capacité enregistrée en septembre 2024. Cependant, l'éolien bénéficie d'un CAGR prévisionnel de 17,83 % grâce à plus de 3 000 heures à pleine charge le long des ceintures côtières. Pour les projets dépassant 100 MW, la part technologique s'établit désormais à 54,4 % pour le solaire et 45,6 % pour l'éolien, marquant une convergence rapide. L'énergie solaire à concentration reste un marché de niche d'environ 500 MW, assurant l'inertie du réseau, tandis que l'hydroélectricité, la bioénergie et les technologies océaniques émergentes offrent une capacité incrémentale limitée. La conformité stricte aux normes IEC 61215 et IEC 61400 sous-tend la fiabilité, et l'assemblage de turbines dans la ZES de Coega apporte une profondeur locale.
Le facteur de capacité diurne plus faible du solaire par rapport au profil en continu de l'éolien suscite des propositions hybrides visant à lisser la production et à atteindre des offres dispatchables dans les futurs appels d'offres. À mesure que les prix des batteries baissent, les hybrides solaires-plus-stockage devraient s'accaparer une part croissante du marché des énergies renouvelables en Afrique du Sud pour les nouvelles attributions en services publics.



Par utilisateur final :
les services publics stimulent l'expansion du marchéLes services publics détenaient 54,37 % de la part du marché des énergies renouvelables en Afrique du Sud en 2025 et devraient afficher le CAGR le plus rapide de 12,55 % jusqu'en 2031. Eskom a amélioré la disponibilité d'énergie à 60 % en 2024, ouvrant la voie aux énergies renouvelables pour compenser les groupes diesel de pointe. Des villes telles que Le Cap et Johannesburg s'approvisionnent désormais directement, l'appel d'offres de 200 MW du Cap servant de modèle pour leurs homologues.
Les acheteurs commerciaux et industriels (C&I) suivent, représentant la majeure partie du pipeline d'enregistrements privés de 9 662 MW, menés par les grands groupes miniers qui intègrent le PV derrière le compteur. L'adoption résidentielle approche la saturation dans les banlieues à hauts revenus, bien que l'électrification rurale maintienne un potentiel de volume à la hausse. La Loi d'amendement de 2024 de NERSA simplifie les approbations, tandis que les normes d'installation SANS 10142-1 garantissent la sécurité du réseau pour les projets distribués.

Analyse géographique
Le Northern Cape accueille 65 % de la capacité solaire utilitaire et 45 % de la capacité éolienne d'Afrique du Sud, grâce à plus de 2 000 kWh/m² d'irradiation et aux vents robustes du Karoo. Les limites du réseau de transport imposent cependant un plafond sur les ajouts à court terme jusqu'à l'arrivée de nouveaux couloirs 765 kV. Le Western Cape arrive en deuxième position, avec 25 % du parc éolien national et la seule ligne d'assemblage de turbines domestique à Coega dans l'Eastern Cape.
L'Eastern Cape et le Free State contribuent à hauteur de 20 % combinés, via des parcs éoliens côtiers et des parcs photovoltaïques intérieurs. Les contraintes de réseau du KwaZulu-Natal limitent les grands projets, mais le marché commercial et industriel (C&I) de Durban stimule l'adoption du PV en toiture. Le Gauteng est en tête de la production distribuée, avec une capacité enregistrée de 1 200 MW, malgré des ressources plus faibles, car les utilisateurs industriels recherchent un allègement tarifaire. Le Limpopo et le North West voient une dynamique dans l'autoproduction minière, tandis que le secteur charbonnier du Mpumalanga freine l'expansion des énergies renouvelables, laissant un paysage structurellement hétérogène pour le marché des énergies renouvelables en Afrique du Sud.
Paysage réglementaire
Le déploiement des énergies renouvelables en Afrique du Sud est guidé par des instruments nationaux de planification et d'approvisionnement, menés par l'Integrated Resource Plan 2025 (IRP 2025) et le REIPPPP, tandis que les règles relatives à la production et au commerce privés continuent de s'étendre. La NERSA continue d'enregistrer des producteurs intégrés à petite échelle dans le cadre de l'avis d'exemption et d'enregistrement de licence n° 4 de 2022, ce qui soutient un pipeline croissant de projets distribués à la suite des réformes de licences observées à l'ère de l'Electricity Regulation Amendment Act.
La politique industrielle est de plus en plus liée à la régulation du marché de l'électricité par le biais du South African Renewable Energy Masterplan (SAREM), qui vise la localisation des chaînes de valeur des énergies renouvelables et du stockage. La supervision et l'exécution restent ancrées dans l'approvisionnement et le suivi, les rapports de suivi des énergies renouvelables de la NERSA suivant les performances opérationnelles ; en juin 2025, l'Afrique du Sud disposait de 6 618 MW de capacité installée raccordée au réseau provenant de 94 centrales REIPPPP et de trois centrales IPP d'atténuation des risques. Le gouvernement a également signalé un accent continu sur l'approvisionnement pour l'exercice 2025/2026, avec notamment de nouveaux cycles pour le REIPPPP, le Battery Energy Storage Programme et le gaz-vers-électricité, le Department of Electricity and Energy ayant publié en mars 2026 un avis de rappel destiné aux candidats potentiels à la fenêtre d'appel d'offres 1 du Gas IPP Procurement Programme (GASIPPPP).
Paysage concurrentiel
Concentration du Marché
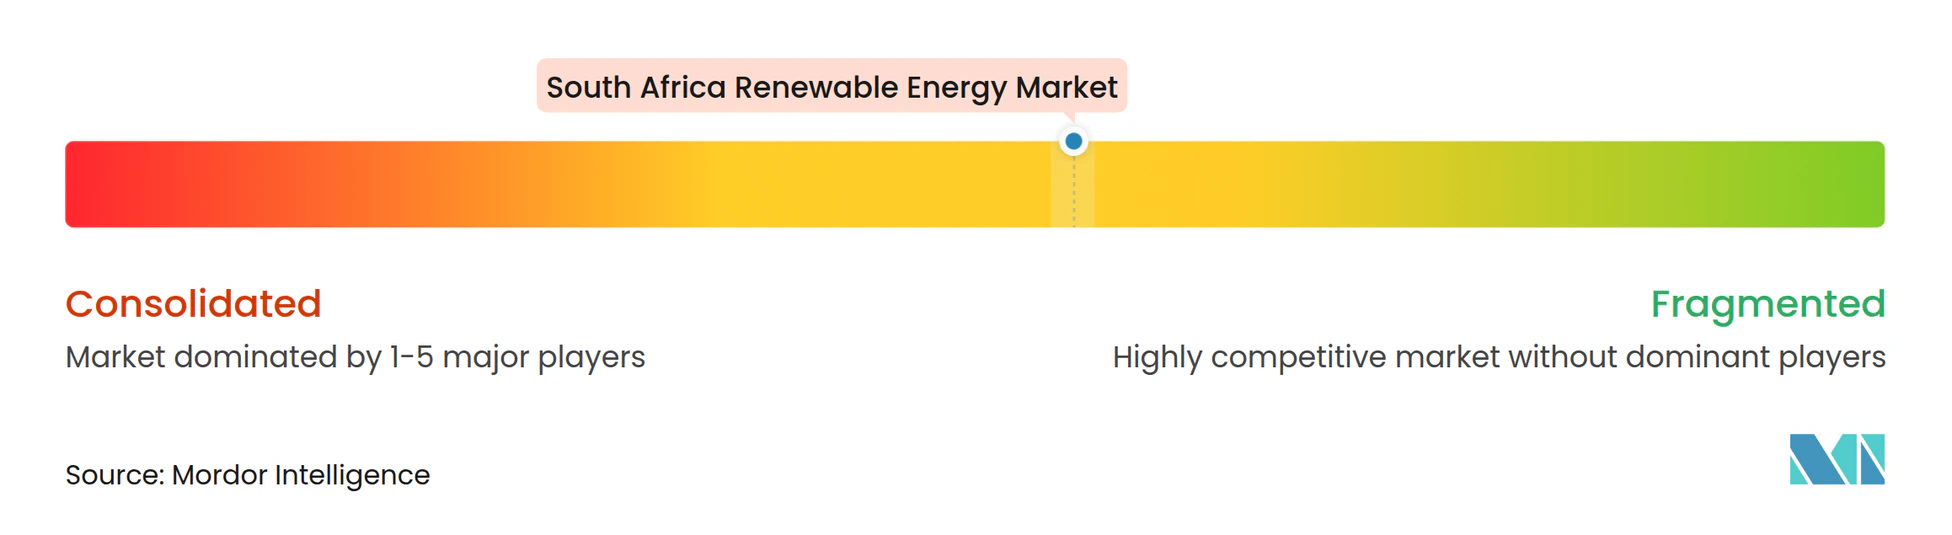
Les développeurs internationaux dominent un domaine modérément concentré. Scatec ASA exploite le fleuron solaire-plus-stockage de 540 MW de Kenhardt, tandis qu'EDF Renewables contrôle un pipeline de 1,2 GW dans plusieurs provinces. Enel Green Power et Mainstream Renewable Power développent des systèmes hybrides avec une gestion avancée de l'énergie. Les entreprises locales telles que Mulilo et SolarAfrica gagnent du terrain grâce aux partenariats BBBEE et aux solutions distribuées.
L'activité de fusions-acquisitions s'est accélérée : Aggreko a acquis RenEnergy en juillet 2024 pour étendre sa présence dans les secteurs C&I, et Greenstreet a acquis certains actifs de Scatec ASA pour diversifier son portefeuille. Swedfund et IFU ont investi 44 millions USD dans Sturdee Energy, soulignant l'appétit des investisseurs même face aux goulots d'étranglement du réseau. Les avantages concurrentiels se concentrent sur la solidité financière, les compétences en conception hybride et la conformité aux seuils de contenu local atteignant 45 % dans certaines fenêtres d'appel d'offres.
Les opportunités de marchés non exploités couvrent les mini-réseaux ruraux, les exportations d'hydrogène vert et l'électrification thermique de l'industrie lourde, mais tout dépend de la réglementation à venir. Ensemble, les cinq premiers développeurs contrôlaient environ 45 % de la capacité installée en 2024, confirmant le profil modéré du marché des énergies renouvelables en Afrique du Sud.
Leaders du secteur des énergies renouvelables en Afrique du Sud
-
Mainstream Renewable Power Ltd
-
EDF Renewables
-
Scatec ASA
-
Enel Green Power
-
ENGIE SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Énergies Renouvelables en Afrique du Sud Entreprises couvertes dans ce rapport
- Scatec ASA
- EDF Renewables
- Enel Green Power
- Mainstream Renewable Power
- ENGIE SA
- Acciona Energia
- Juwi Renewable Energies
- Renewable Energy Holdings (Pty)
- Mulilo Renewables
- SolarAfrica Energy
- Hanwha Q-Cells
- Canadian Solar
- Trina Solar
- JinkoSolar
- Vestas Wind Systems
- Nordex SE
- Siemens Gamesa
- Goldwind
- Solar MD
- Abengoa
- First Solar
Opportunités de marché et perspectives d'avenir
La réforme du marché de gros et les nouveaux modèles de partenariat entre services publics et acteurs privés ouvrent des opportunités à court terme pour les développeurs, les négociants et les investisseurs en bilan capables de structurer des solutions bancables d'écoulement d'énergie et d'accès au réseau. La mise en œuvre progressive d'un Market Code en 2026, conjuguée à la trajectoire tracée par l'Electricity Regulation Amendment Act, soutient l'acheminement d'électricité (wheeling) et la contractualisation concurrentielle au-delà du canal traditionnel d'approvisionnement des services publics, renforçant la dynamique déjà visible des contrats d'achat d'électricité d'entreprise.
Les opportunités axées sur l'exécution se regroupent autour (i) des projets renouvelables prêts pour le raccordement au réseau capables de franchir les étapes de licence et de connexion dans le cadre de la fenêtre d'appel d'offres 7 du REIPPPP, (ii) des actifs d'hybridation et de flexibilité alignés sur l'accent mis sur l'approvisionnement lors de l'exercice 2025/2026 (cycles du Battery Energy Storage Programme et du gaz-vers-électricité), et (iii) du développement de la chaîne d'approvisionnement locale en cohérence avec les objectifs du SAREM et de contenu local. Les faits observés en 2026 incluent l'avancement du bouclage financier de projets solaires de la fenêtre d'appel d'offres 7, notamment le projet solaire photovoltaïque Middlepunt de 337 MW de Mulilo dans l'État libre, ainsi que la mise en service et l'énergisation d'importantes capacités éoliennes, comme la mise en service par EDF Power Solutions du cluster Koruson 1 de 420 MW et la mise en service par Enel Green Power RSA du cluster éolien Impofu de 330 MW. La création par Eskom d'Eskom Green, avec un pipeline initial de 2 GW et une allocation de capital annoncée, élargit également le volume de transactions adressables pour l'EPC, l'exploitation et maintenance (O&M), le financement de projets et la structuration de PPA d'entreprise.
Développements industriels récents dans Marché des Énergies Renouvelables en Afrique du Sud
- Juillet 2026 : la NERSA a accordé des licences de production pour quatre projets solaires dans le cadre de la fenêtre d'appel d'offres 7.3 du REIPPPP, totalisant environ 890 MW de capacité contractée (rapportée comme dépassant 1 GW de capacité installée sur l'ensemble). Ces approbations rapprochent le solaire à grande échelle prêt à démarrer de la phase de construction et soulignent le rôle des décisions formelles de licence, y compris pour des développeurs tels que Red Rocket SA et ENGIE.
- Juin 2026 : l'acquisition de Mainstream Renewable Power South Africa par A.P. Moller Capital a été signée, apportant sous un nouveau propriétaire un portefeuille comprenant 148 MW d'actifs et un pipeline de développement de 11,6 GW. Cela reflète l'intérêt continu des investisseurs en infrastructures pour les plateformes d'énergies renouvelables sud-africaines, dont les pipelines sont portés par des contrats d'achat d'électricité d'entreprise.
- Avril 2026 : EDF et Anglo American, via la coentreprise Envusa Energy, ont mis en service un parc éolien de 140 MW. Cette étape ajoute une capacité opérationnelle liée à des structures de partenariat du secteur privé et soutient le développement à grande échelle des modèles d'approvisionnement renouvelable d'entreprise, qui dépendent de l'acheminement d'électricité et des contrats d'achat d'électricité à long terme.
Marché des Énergies Renouvelables en Afrique du Sud Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme la capacité de production d'énergie renouvelable installée et en exploitation en Afrique du Sud, couvrant les projets raccordés au réseau et les projets éligibles derrière le compteur, exprimée en gigawatts (GW). Nous traitons le marché en termes d'ajouts de capacité et de la base installée qui en résulte, et non en termes de ventes d'électricité ou de chiffre d'affaires lié aux équipements.
Exclusions du périmètre : Nous excluons la production basée sur les combustibles fossiles, les dépenses purement liées au transport et à la distribution, ainsi que les échanges de certificats d'énergie renouvelable non rattachés à une capacité physique en exploitation.
Aperçu de la Segmentation
- Par technologie
- Énergie solaire (PV et CSP)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Résidentiel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour la phase documentaire, nous avons d'abord ancré la base de référence de capacité en utilisant des statistiques officielles sur l'énergie et des publications de politique énergétique décrivant ce qui est mis en service, contractualisé et encore en cours d'appel d'offres. Les sources utilisées pour cette étape comprennent des publications officielles sur l'énergie et l'électricité, notamment celles du Département des Ressources Minérales et de l'Énergie d'Afrique du Sud, les mises à jour du système Eskom, les statistiques sur les énergies renouvelables de l'IRENA, les tableaux de bord pays de l'AIE et les indicateurs énergétiques de la Banque Mondiale.
Afin d'éviter une surestimation du marché, le travail documentaire a ensuite été recoupé avec des signaux au niveau des projets provenant de pages d'associations, d'annonces de raccordement au réseau et de communiqués de presse crédibles, suivis d'une analyse des dépôts de sociétés et des présentations aux investisseurs pour les mises en service en MW déclarées et le calendrier du pipeline. Nous avons également utilisé un abonnement payant pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets de manière sélective pour vérifier l'activité des fournisseurs et l'orientation technologique. Ces sources documentaires sont illustratives et non exhaustives, et nous avons également utilisé d'autres références publiques pour collecter, vérifier et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour confirmer ce qui atteint réellement l'exploitation commerciale et pour vérifier la cohérence des calendriers de mise en service prévus, du risque de curtailment et de la répartition entre les constructions de type service public et distribuées. Nous avons échangé avec des développeurs, des participants EPC et O&M, des financeurs et de grands acheteurs d'énergie, puis nous avons réconcilié les données pour l'Afrique du Sud afin de refléter les différences par province et disponibilité du réseau.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une reconstruction descendante de la base installée d'énergies renouvelables en Afrique du Sud à partir des mises en service publiées, des attributions de marchés publics et du statut de raccordement au réseau, qui sont ensuite convertis en une trajectoire annuelle en GW. Une fois cette trajectoire établie, des vérifications ascendantes sélectives sont appliquées à l'aide d'un cumul échantillonné des MW de projets par technologie et du calendrier de mise en service prévu (COD), puis les totaux sont ajustés lorsque les deux approches ne concordent pas.
Le modèle est piloté par un petit ensemble d'intrants reproductibles que nous pouvons valider lors d'entretiens, tels que les volumes d'approvisionnement attribués, la cadence de mise en service observée, les facteurs de capacité par technologie, les indications de raccordement au réseau et de curtailment, ainsi que le rythme de l'approvisionnement privé (y compris les PPA d'entreprise et la demande activée par le wheeling). Lorsqu'une donnée du pipeline de projets est incomplète, nous comblons le manque en attribuant une date de mise en service (COD) pondérée par probabilité en fonction du stade de permis et des délais de construction typiques dans le pays, puis nous retestons le résultat par rapport aux retours des experts.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios afin que les perspectives reflètent les contraintes de politique et de réseau, ainsi que le potentiel de dépassement à la hausse, et les pondérations des scénarios sont revues avec les répondants primaires. La prévision finale reste basée sur la capacité, et les variations d'une année à l'autre sont expliquées par les ajouts, les retraits le cas échéant, et les décalages de calendrier plutôt que par une inflation de revenus supposée.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que les chiffres finaux ne dépendent pas d'un seul type de source. Nous comparons les résultats du modèle avec des signaux indépendants tels que les statistiques nationales sur les énergies renouvelables, les communications du système de l'opérateur de réseau et les résultats connus des appels d'offres, puis nous examinons les pics qui ne correspondent pas à la réalité des mises en service.
Avant la validation finale, les hypothèses de construction et de prévision sont examinées étape par étape par un autre analyste, et des appels de suivi sont déclenchés lorsque le modèle présente une variance importante par technologie ou un changement de palier inattendu dans les ajouts annuels. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lors de cycles d'approvisionnement majeurs, de changements réglementaires ou de retards importants de projets, et une revue finale avant livraison est effectuée afin que les derniers événements soient pris en compte.
Comparaison du Dimensionnement du Marché des Énergies Renouvelables en Afrique du Sud par Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées pour les énergies renouvelables en Afrique du Sud ne concordent souvent pas car elles ne mesurent pas toujours la même chose, et les unités peuvent discrètement passer de la capacité à la production et au chiffre d'affaires. Des différences apparaissent également lorsqu'une source comptabilise des pipelines annoncés comme s'il s'agissait d'actifs en exploitation, ou lorsque les fenêtres temporelles de mise en service sont supposées de manière plus agressive.
Le principal facteur d'écart est l'unité de mesure : Mordor Intelligence dimensionne le marché en termes de capacité renouvelable installée en gigawatts et lie les variations d'une année à l'autre au statut de mise en service et de raccordement au réseau, plutôt que de traduire la capacité en valeur en dollars implicite à l'aide de prix de gros de l'électricité ou d'hypothèses de dépenses en équipements.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 16,31 GW (2025) | |
| Éditeur sectoriel A | 100,27 milliards USD (2024) | Utilise un cadre de valorisation en USD et semble regrouper plusieurs ensembles de valeur (ventes de technologies, dépenses de projets et/ou valeur de l'électricité) dans les énergies renouvelables, ce qui ne correspond pas clairement aux ajouts de capacité installée au cours d'une seule année. |
| Éditeur sectoriel B | 45,20 milliards USD (2025) | Limite le périmètre principalement au solaire et à l'éolien, et la valeur est sensible aux hypothèses de prix des équipements et des projets, à l'intégration du stockage et à la monétisation des systèmes distribués, ce qui peut gonfler ou comprimer le total par rapport à une approche basée uniquement sur la capacité. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé, et par le fait que le total est construit à partir des GW d'actifs en exploitation ou d'un ensemble de valeurs dépendant d'hypothèses de prix et de conversion. En maintenant la définition du marché liée à des signaux de capacité mesurables et en testant le calendrier sous contrainte grâce aux retours de terrain, la taille finale reste plus facile à reproduire et à auditer lorsque de nouveaux projets sont attribués ou retardés.
Questions clés auxquelles le rapport répond
Quelle est la capacité projetée du marché des énergies renouvelables en Afrique du Sud en 2031 ?
Le marché devrait atteindre 31,31 GW d'ici 2031, contre 18,18 GW en 2026.
Quel segment détient la plus grande part du marché des énergies renouvelables en Afrique du Sud ?
Le photovoltaïque solaire est en tête avec une part de 49,12 % en 2025, tandis que l'éolien est le segment technologique à la croissance la plus rapide.
À quelle vitesse le segment des services publics se développe-t-il ?
Les services publics devraient se développer à un CAGR de 12,55 % jusqu'en 2031, soit la croissance la plus rapide parmi les utilisateurs finaux.
Pourquoi les tarifs d'électricité stimulent-ils l'adoption des énergies renouvelables ?
Les tarifs de réseau ont augmenté de 190 % depuis 2014, tandis que les nouveaux contrats solaires sont tarifés à environ un tiers des tarifs d'Eskom, stimulant l'adoption dans les secteurs commercial et industriel.
Quels sont les principaux obstacles pour les nouveaux projets ?
La congestion du réseau de transport dans le Northern Cape et les coûts de financement élevés demeurent les principales contraintes pesant sur les nouvelles capacités.