
Tamaño y Cuota del Mercado de Energías Renovables del Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
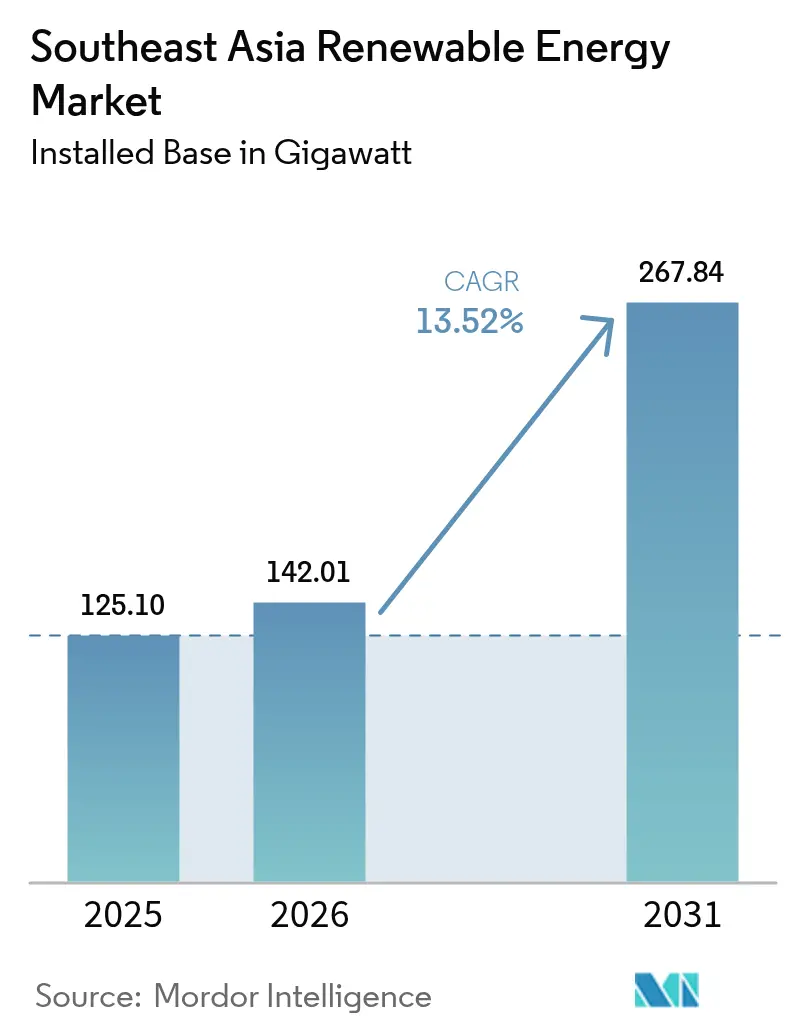
| Tamaño del mercado en el año base (2025) | 125.10 gigavatio |
| Volumen del Mercado (2026) | 142.01 gigavatio |
| Volumen del Mercado (2031) | 267.84 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 13.52 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energías Renovables del Sudeste Asiático por Mordor Intelligence
El Mercado de Energías Renovables del Sudeste Asiático fue valorado en 125,10 gigavatios en 2025 y se estima que crecerá desde 142,01 gigavatios en 2026 hasta alcanzar 267,84 gigavatios en 2031, a una CAGR del 13,52% durante el período de pronóstico (2026-2031).
La rápida alineación de políticas con los objetivos de cero emisiones netas en ocho estados de la ASEAN ha acelerado la inversión, mientras que la persistente volatilidad del precio del GNL ha mejorado la competitividad en costos de las soluciones de energía solar combinada con almacenamiento en comparación con la generación eléctrica a gas.[1] La energía solar conserva la mayor porción de capacidad, respaldada por la reducción de costos de módulos y cadenas de suministro maduras, mientras que la energía eólica es la de más rápido crecimiento, tras las grandes concesiones de energía eólica marina en Filipinas y la expansión de la cartera de proyectos eólicos terrestres en Vietnam. Los programas corporativos RE100 en sectores orientados a la exportación están impulsando la demanda comercial e industrial (C&I), especialmente en los clústeres automotrices de Tailandia y los parques electrónicos de Vietnam. El panorama competitivo de la región sigue siendo moderadamente fragmentado, con desarrolladores locales como ACEN y Gulf Energy compitiendo contra actores globales como Ørsted y Vena Energy en subastas a escala de gigavatios.
Conclusiones Clave del Informe
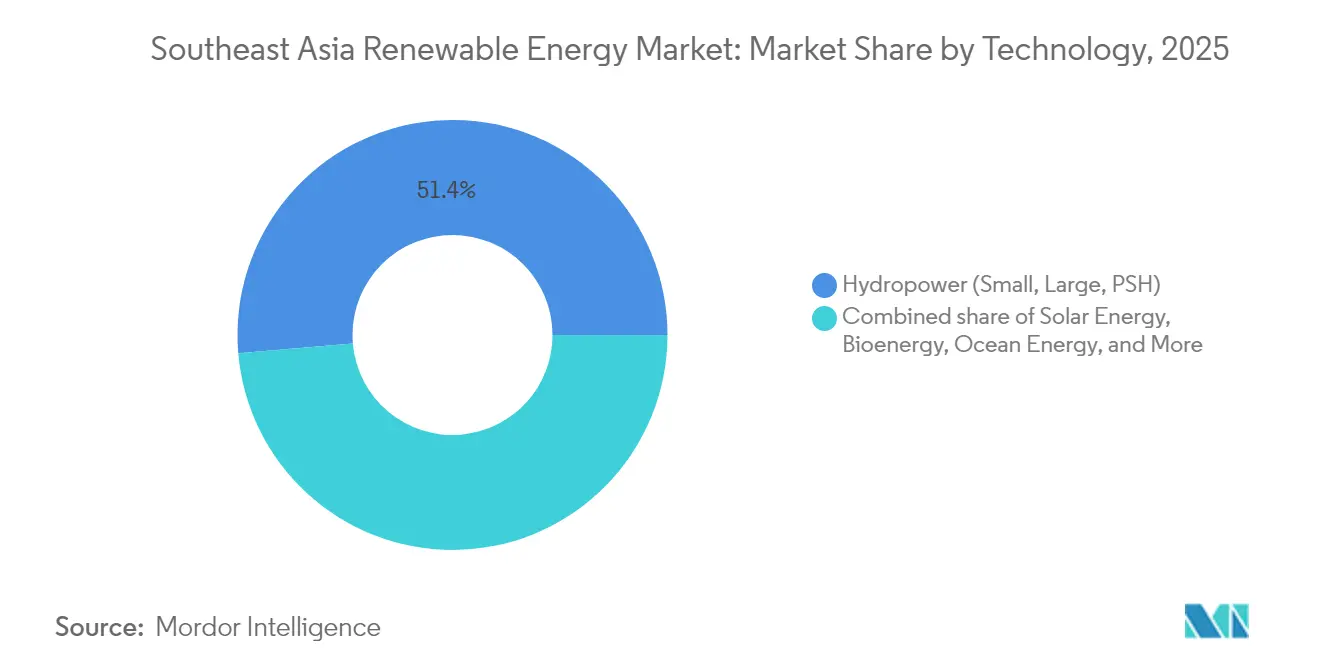
- Por tipo, la energía hidroeléctrica lideró con el 51,35% de la cuota del mercado de energías renovables del Sudeste Asiático en 2025; se pronostica que la energía oceánica se expandirá a una CAGR del 134,85% hasta 2031.
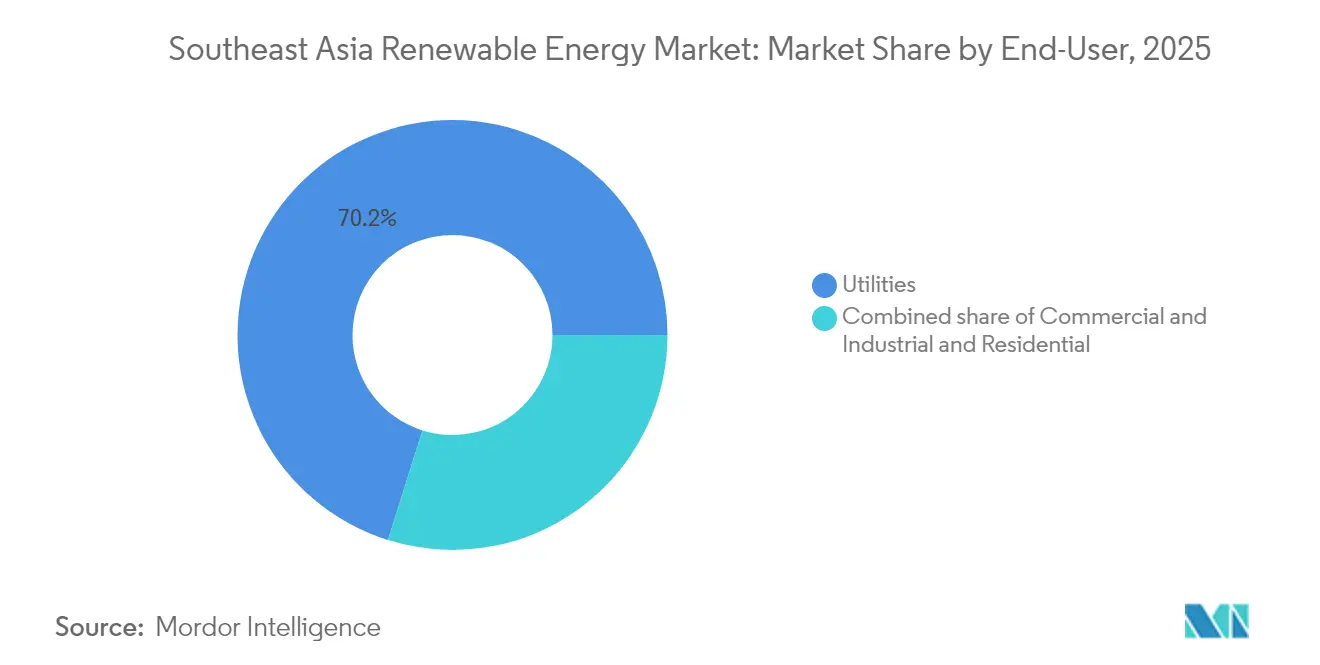
- Por sector de uso final, el segmento de servicios públicos representó el 70,15% del tamaño del mercado de energías renovables del Sudeste Asiático en 2025, mientras que se proyecta que los contratos de compraventa de energía (PPA) comerciales e industriales avancen a una CAGR del 16,14% hasta 2031.
- Por geografía, Vietnam concentró el 41,55% de la cuota de capacidad en 2025, aunque Brunéi está preparado para una CAGR del 101,32% entre 2026 y 2031.
- ACEN, B.Grimm Power y Gulf Energy, en conjunto, controlaron menos del 10% de la capacidad regional en 2025, lo que subraya un campo competitivo fragmentado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del Financiamiento de Energía Verde de la ASEAN | +2.80% | Regional (SG, VN, ID, PH) | Mediano plazo (2-4 años) |
| Contratación Corporativa RE100 Acelerada | +2.30% | VN, TH, MY | Corto plazo (≤ 2 años) |
| Volatilidad del Precio del GNL que Favorece la Energía Solar con Almacenamiento | +2.10% | ID, TH, PH | Mediano plazo (2-4 años) |
| Iniciativas de Comercio Transfronterizo de Energía | +1.90% | LA, TH, MY, SG | Largo plazo (≥ 4 años) |
| Subastas a Escala de Gigavatios Impulsadas por Objetivos de Cero Emisiones Netas | +2.50% | ID, PH | Mediano plazo (2-4 años) |
| Proyectos Piloto de Energía Solar Flotante Conectada a la Red | +1.20% | ID, TH, PH | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del financiamiento de energía verde liderado por fondos con sede en Singapur
El Marco de Bonos Verdes de Singapur tiene como objetivo captar 35.000 millones de dólares de Singapur (SGD) en emisiones sostenibles para 2030, catalizando flujos de capital transfronterizos hacia proyectos de energías renovables en toda la ASEAN.[2] Los vehículos de inversión soberanos, como Temasek, asociados con el fondo climático de 1.400 millones de dólares estadounidenses de BlackRock, están dirigiendo el capital privado hacia desarrolladores de energía solar distribuida, desbloqueando azoteas comerciales e industriales (C&I) que anteriormente estaban desatendidas. La inversión de capital de 55 millones de dólares estadounidenses del Fondo de Inversión Climática de Noruega en Xurya de Indonesia demuestra que los inversores extranjeros prefieren conjuntos más pequeños y escalables que se ajusten a los perfiles de electricidad industrial. Los bancos locales siguen el ejemplo: el compromiso RE100 de DBS señala que los financiadores están incorporando cláusulas de abastecimiento verde en los préstamos corporativos, creando un ecosistema donde la contratación de energías renovables se convierte en un requisito de referencia.
Contratación corporativa RE100 acelerada en industrias orientadas a la exportación en Vietnam y Tailandia
Vietnam ha elevado su objetivo solar para 2030 a 73 GW tras indicar que las multinacionales que se trasladan desde China generan una demanda que supera las previsiones anteriores. Tailandia refleja este impulso: su ronda de tarifas de alimentación a la red de 5 GW reserva explícitamente zonas industriales donde los productores de automóviles y electrónica necesitan electricidad limpia verificada. El préstamo de 820 millones de dólares estadounidenses del Banco Asiático de Desarrollo para 12 proyectos tailandeses de energía solar combinada con almacenamiento subraya que el almacenamiento está pasando de ser un proyecto piloto a un requisito previo para el suministro continuo. Los contratos de compraventa de energía (PPA) corporativos a largo plazo, que suelen abarcar de 15 a 20 años, ahora tienen precios por debajo de las tarifas indexadas al GNL, lo que proporciona a los exportadores tanto certeza de costos como cumplimiento de los códigos de conducta de los proveedores.
Aceleración de la volatilidad del precio del GNL que mejora la competitividad del costo nivelado de la energía (LCOE) de la energía solar con almacenamiento
Los precios spot del GNL promediaron más del doble de su media de 10 años durante todo 2024, elevando el costo nivelado de la generación a gas por encima del de proyectos comparables de energía solar con almacenamiento en Indonesia y Tailandia. PLN de Indonesia absorbió 8.000 millones de dólares estadounidenses en subsidios para proteger las tarifas minoristas, agudizando la determinación del gobierno de reducir la exposición a los combustibles fósiles. Los compradores industriales responden asegurando energías renovables para cubrir el riesgo del precio de la energía; esto ha hecho que la energía solar combinada con baterías de cuatro horas sea bancable, ya que los modelos de financiamiento de proyectos pueden aprovechar los ingresos por servicios de red y las ventas de energía. En Tailandia, los exportadores con uso intensivo de energía priorizan las energías renovables para la estabilidad presupuestaria, impulsando así la demanda comercial e industrial (C&I) más allá del sesgo anterior hacia la escala de servicios públicos.
Iniciativas de comercio transfronterizo de energía (Laos-Tailandia-Malasia-Singapur) que amplían la demanda regional
El proyecto piloto de 300 MW del LTMS-PIP validó la viabilidad técnica de un comercio de red asíncrono y multinacional.[3] Singapur, una nación con restricciones de espacio pero adinerada, se ha comprometido a importar 4 GW de energías renovables para 2035, financiando efectivamente grandes proyectos hidroeléctricos y solares en las economías vecinas. Sarawak Energy está posicionando el estado rico en recursos hídricos de Malasia como exportador de energía limpia, mientras que Laos pretende monetizar el excedente hidroeléctrico enviando electricidad hacia el sur. Las reglas de transmisión armonizadas en el marco de la iniciativa más amplia de la Red Eléctrica de la ASEAN reducen el riesgo para los inversores, permitiendo que los desarrolladores dimensionen los proyectos para una captación en múltiples mercados en lugar de una única curva de demanda nacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red y Riesgo de Limitación en el Corredor Sur de VN | −1.8% | VN (Ninh Thuan, Binh Thuan) | Corto plazo (≤ 2 años) |
| Incertidumbre en la Transición de Subastas en Indonesia | −1.5% | ID | Mediano plazo (2-4 años) |
| Problemas de Acaparamiento de Tierras y Derechos de Paso en PH | −1.2% | PH | Mediano plazo (2-4 años) |
| Base de Fabricación de Turbinas Eólicas Limitada | −1.0% | Regional (VN, PH, TH) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de congestión de la red y limitación en el corredor sur de Vietnam
El despliegue de energías renovables de Vietnam ha superado a su red troncal de 500 kV, obligando a las granjas solares en Ninh Thuan y Binh Thuan a limitar su producción, ya que la demanda se encuentra a cientos de kilómetros al norte. El octavo Plan de Desarrollo Eléctrico reconoce este cuello de botella, pero los plazos para las nuevas líneas siguen siendo vagos. Los desarrolladores están incorporando supuestos de limitación del 5 al 10% en sus flujos de caja, lo que aumenta las tarifas o los rendimientos requeridos. El gobierno ha propuesto contratos de compraventa de energía (PPA) de línea directa a la industria local como alivio provisional, aunque eso desplazaría en lugar de resolver la congestión. Hasta que la transmisión se ponga al día, los financiadores pueden favorecer las regiones con exceso de capacidad de evacuación.
Desafíos de acaparamiento de tierras y derechos de paso para proyectos a escala de servicios públicos en Filipinas
Los títulos de propiedad complejos y las parcelas de pequeños propietarios retrasan la agregación de sitios, aumentando los costos indirectos y alargando los plazos para el cierre financiero. Aboitiz Power señala los problemas de tierras junto con el acceso a la red como sus principales riesgos de desarrollo; más de 1.000 contratos de servicio adjudicados permanecen inactivos, lo que ilustra el estancamiento. Para alcanzar el objetivo del 50% de generación de capacidad solar para 2040, se requerirían 46.140 ha, lo que intensifica la competencia con la agricultura. Los Carriles Verdes agilizan el papeleo, pero no pueden resolver la superposición de tenencias; se requieren reformas catastrales más profundas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Energía Hidroeléctrica Ancla la Capacidad, la Energía Oceánica Surge desde una Base Casi NulaLa energía hidroeléctrica representó el 51,35% de la capacidad instalada en 2025, respaldada por grandes presas en Laos y la región de Sarawak de Malasia que exportan electricidad excedente a los países vecinos. Los paneles fotovoltaicos solares suministraron aproximadamente el 35% de la energía de Vietnam tras su auge de 2019-2020, beneficiándose de un exceso de oferta de módulos que empujó los precios por debajo de 0,15 dólares estadounidenses por vatio. La energía eólica terrestre aportó entre el 8 y el 10%, concentrada en las tierras altas centrales de Vietnam, mientras que la energía eólica marina permaneció en fase de preconstrucción a pesar de las concesiones de múltiples gigavatios. La energía oceánica está preparada para un crecimiento significativo, con una CAGR proyectada del 134,85% hasta 2031 para proyectos piloto de energía mareomotriz y undimotriz en Filipinas e Indonesia.
Las tecnologías oceánicas actualmente totalizan menos de 10 MW, por lo que incluso adiciones modestas resultarán en un crecimiento de tres dígitos. El gasto de capital por megavatio sigue siendo de 3 a 4 veces el de la energía eólica marina, y las cadenas de suministro regionales para cables submarinos son escasas, lo que modera la comercialización a corto plazo. La bioenergía suministró entre el 4 y el 5%, principalmente a partir de efluentes de molinos de aceite de palma en Indonesia y combustión de cáscara de arroz en Tailandia, mientras que la energía geotérmica, clasificada bajo "Otros", entregó aproximadamente 2 GW, principalmente en Indonesia y Filipinas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Sector de Uso Final:
Los Servicios Públicos Dominan, los PPA Corporativos Reconfiguran la ContrataciónLos servicios públicos poseían el 70,15% de la capacidad en 2025 y se prevé que crezcan a una CAGR del 15,92% respaldados por subastas a escala de gigavatios en Indonesia y Filipinas. La licitación competitiva comprimió las tarifas entre un 20 y un 30% en relación con los incentivos heredados, impulsando a los desarrolladores a optimizar los costos de ingeniería, adquisición y construcción. La energía solar en azoteas comerciales e industriales capturó entre el 20 y el 25% del mercado, impulsada por el Decreto 80/2024 de Vietnam y las normas de contratos de compraventa de energía (PPA) directos de Tailandia, que permiten a los fabricantes exportadores fijar contratos de 10 a 15 años a precios fijos.
Los sistemas residenciales de azotea siguen siendo marginales, con un 5 a 8%, porque los límites de Filipinas y Tailandia restringen el tamaño del sistema y el financiamiento bancario para pequeños propietarios es escaso. Singapur difiere: más de 1.500 bloques de viviendas públicas (HDB) albergan paneles bajo techos listos para energía solar de forma obligatoria, lo que ilustra el papel de la política en la creación de demanda.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Análisis Geográfico
Mercado de Energías Renovables de Vietnam
La participación del 41,55% de Vietnam en el mercado de energías renovables del Sudeste Asiático en 2025 se originó en un auge solar de 16 GW durante 2019-2020; sin embargo, una curtailment del 30-40% a mediodía frena actualmente los rendimientos. La actualización de la red eléctrica de EVN por 3.000 millones de USD, prevista para 2027, debería aliviar la congestión, mientras que el Decreto 80/2024 abre 1 GW de demanda corporativa mediante PPA, compensando en parte los retrasos en las subastas. La energía eólica marina, incluidos los 3,5 GW de La Gan, podría diversificar la generación después de 2027, aunque las turbinas resistentes a tifones elevan los gastos de capital entre un 15 y un 20% por encima de los parámetros de referencia europeos.
Mercado de Energías Renovables de Indonesia, Filipinas, Tailandia, Malasia, Singapur y Brunéi
Indonesia y Filipinas recurren a subastas para cumplir sus compromisos de cero emisiones netas. La Asociación para la Transición Energética Justa de Indonesia, dotada con 20.000 millones de USD, experimenta un desembolso lento, y las negociaciones de PPA suelen durar entre 9 y 12 meses. La subasta de 3,6 GW de Filipinas en 2024 enfrenta cuellos de botella en la acumulación de terrenos; sin embargo, las bajas tarifas solares y eólicas señalan una mejora en la competitividad. El proyecto de energía solar flotante de 145 MW de Cirata en Indonesia pone de manifiesto el potencial de los embalses, ofreciendo un ahorro en interconexión del 30-40% en comparación con los proyectos en tierra. Tailandia y Malasia presentan marcos regulatorios maduros. La ley de PPA directo de Tailandia y el Programa de Suministro de Energía Renovable Corporativa de Malasia atraen a fabricantes multinacionales que buscan coberturas de energía verde. Tailandia también estudia el almacenamiento por bombeo para amortiguar las fuentes de energía renovable variable, mientras que Malasia exporta excedentes hidroeléctricos de Sarawak a las redes de la Península. Singapur compensa la escasez de terreno con un objetivo de importación de 4 GW y la instalación obligatoria de energía solar en tejados de viviendas públicas, mientras que Brunéi, partiendo de una participación de energías renovables casi nula en 2024, espera una CAGR del 101,32% hasta 2031, sustentada en su primera planta solar de 54 MW.
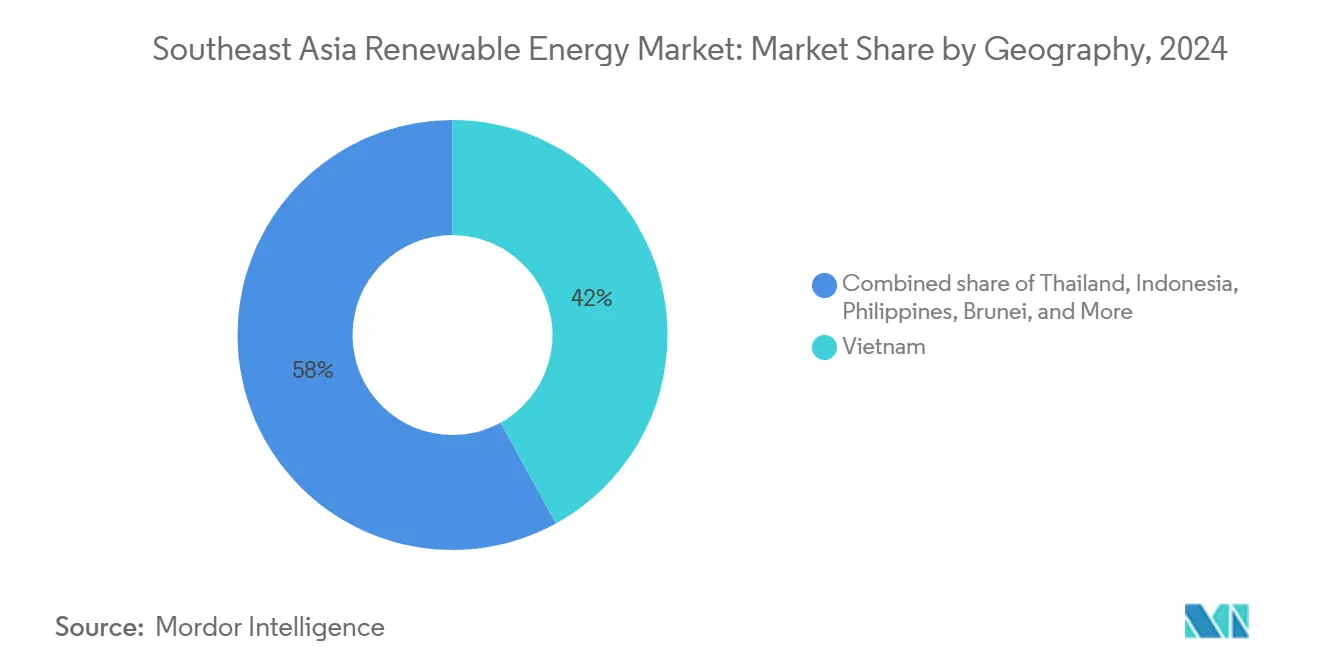
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
Los marcos de política en el sudeste asiático se estructuran cada vez más en torno a subastas, acuerdos de compra de energía directos (DPPA) y la alineación del comercio transfronterizo bajo la cooperación de la ASEAN. A nivel regional, se ha respaldado el Plan de Acción de la ASEAN para la Cooperación Energética (APAEC) 2026-2030, que refuerza la implementación coordinada de la Red Eléctrica de la ASEAN y el trabajo relacionado con la armonización de las normas para el "wheeling" multipaís y el comercio de electricidad renovable.
A nivel nacional, los gobiernos y reguladores continúan formalizando normas habilitantes para el despliegue y la contratación de energías renovables. Vietnam emitió el Decreto 58/2025/ND-CP (vigente desde marzo de 2025) como marco orientador para el desarrollo de energía renovable y nueva energía bajo la Ley de Electricidad, apoyando vías de inversión estructuradas, incluidos los mecanismos de compra corporativa. En Malasia, la Comisión de Energía (ST) presentó las directrices del Programa de Acción de Transición Solar Acelerada (Solar ATAP), vigentes desde el 1 de enero de 2026, para expandir la energía solar orientada al consumidor con opciones de exportación a la red, mientras que también actualizó las directrices de la Tarifa de Electricidad Verde (GET) (14 de julio de 2025) para integrar el Certificado de Energía Renovable de Malasia (mREC); a nivel subnacional, Sabah ha operado normas dedicadas de aprobación de inyección a la red y elegibilidad tarifaria desde el 3 de enero de 2024.
Panorama Competitivo
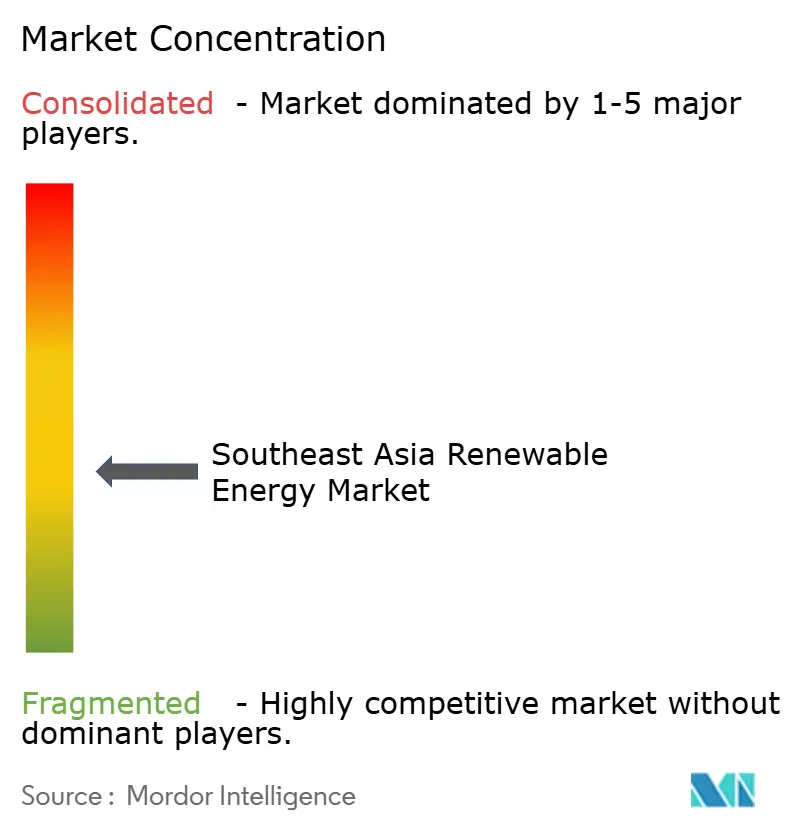
La competencia en el mercado de energías renovables del Sudeste Asiático es moderada y se intensifica, sin que ningún desarrollador individual supere el 10% de la capacidad instalada. Los campeones regionales, como ACEN en Filipinas, Gulf Energy en Tailandia y B.Grimm en Tailandia, aprovechan sus relaciones domésticas para asegurar terrenos y permisos rápidamente. Las grandes empresas internacionales como Ørsted y Vena Energy aportan experiencia en financiamiento de proyectos y en energía eólica marina, asociándose frecuentemente con socios locales para navegar por los procesos de licencias. El enfoque tecnológico es un diferenciador clave: Sunseap se concentra en azoteas de energía solar comercial e industrial (C&I), Nexif Energy en energía eólica multinacional y Masdar en energía solar flotante, como lo evidencian sus proyectos conjuntos con PLN.
Las empresas conjuntas se están convirtiendo en la norma. BuhaWind Energy, una empresa conjunta entre Copenhagen Energy y PetroGreen, invierte 330.000 millones de pesos filipinos (PHP) en el primer parque eólico marino de 1 GW de Ilocos Norte, lo que ilustra cómo la distribución del riesgo desbloquea proyectos a gran escala. La localización de la cadena de suministro proporciona una ventaja en costos: la fábrica de torres de CS Wind en Vietnam y las posibles líneas de ensamblaje de góndolas en Indonesia reducen los plazos de entrega y los aranceles de importación. Sin embargo, la escasez de turbinas persiste en toda la región, exponiendo los proyectos a picos de precios y riesgos de calendario hasta que la fabricación local alcance escala.
Líderes de la Industria de Energías Renovables del Sudeste Asiático
-
B.Grimm Power PCL
-
Gulf Energy Development PCL
-
ACEN Corp (Ayala Group)
-
Vena Energy
-
BCPG PCL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energías Renovables en el Sudeste Asiático Empresas cubiertas en este informe
- ACEN Corp (Ayala Group)
- B.Grimm Power PCL
- Gulf Energy Development PCL
- BCPG PCL
- Trung Nam Group
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- Trina Solar Co. Ltd
- Sindicatum Renewable Energy Co.
- Sunseap Group Pte Ltd (EDP Renewables)
- Sembcorp Industries Ltd
- Nexif Energy
- Orsted A/S
- Vena Energy
- Citicore Renewable Energy Corp
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems A/S
- First Gen Corporation
- Sarawak Energy Berhad
- PT Pertamina Geothermal Energy Tbk
- Masdar
Oportunidades de mercado y perspectivas futuras
La energía solar a escala de servicios públicos combinada con almacenamiento sigue siendo un espacio en blanco clave en múltiples sistemas eléctricos de la ASEAN, particularmente donde las renovables variables y la gestión de la congestión afectan la bancabilidad de los proyectos. En Filipinas, Meralco PowerGen Corporation (MGEN) inauguró la Fase 1 de MTerra Solar en Nueva Ecija en julio de 2026, combinando 1.373 MW de energía solar fotovoltaica con 825 MW (3.300 MWh) de almacenamiento en baterías, lo que muestra cómo las configuraciones híbridas a escala de red con almacenamiento están pasando del concepto a la ejecución.
Los marcos de compra corporativa y transfronteriza también amplían la cartera de inversión, especialmente para las cargas industriales orientadas a la exportación que buscan electricidad limpia rastreable. Vietnam refinó el mecanismo DPPA mediante el Decreto 243/2026/ND-CP (emitido el 26 de junio de 2026), que modifica decretos anteriores de 2025 para agudizar las vías de implementación para los productores de renovables que contratan con grandes consumidores. En el frente de interconexión regional, el Proyecto de Energía Eólica Monsoon en la República Democrática Popular Lao alcanzó la operación comercial en agosto de 2025 como un acuerdo transfronterizo de suministro renovable de 600 MW hacia Vietnam, reforzando la posibilidad de inversión de proyectos estructurados en torno a la demanda vinculada a la Red Eléctrica de la ASEAN en lugar de la compra en un solo país. KN Holdings inició la construcción de un proyecto solar flotante de 304 MW en Dak Lak en junio de 2026, con almacenamiento de energía en baterías integrado y obras de subestación asociadas.
Desarrollos recientes de la industria en Mercado de Energías Renovables en el Sudeste Asiático
- Julio de 2026: Meralco PowerGen Corporation (MGEN) inauguró la Fase 1 de MTerra Solar en Nueva Ecija, Filipinas, desplegando 1.373 MW de energía solar fotovoltaica con 825 MW de almacenamiento de energía en baterías. El proyecto establece una configuración híbrida a escala de servicios públicos con almacenamiento como herramienta central de integración a la red.
- Mayo de 2026: Gulf Energy Development PCL obtuvo THB 60 mil millones en facilidades de préstamo para invertir en 27 proyectos de energía renovable con una capacidad de generación contratada total de 939 MW. La cartera incluye 843 MW de solar y solar más BESS, y 96 MW de conversión de residuos en energía.
- Mayo de 2025: ACEN y Copenhagen Infrastructure Partners (CIP) se asociaron para desarrollar el primer proyecto eólico marino a gran escala de Filipinas. La estructura combina la plataforma de desarrollo local de ACEN con la experiencia y el capital vinculados a CIP en energía eólica marina para avanzar en la estructuración de proyectos liderados por concesiones.
Mercado de Energías Renovables en el Sudeste Asiático Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado se define como la capacidad instalada de energía renovable añadida y en operación en el Sudeste Asiático, medida en gigavatios, y abarca proyectos de energía solar, eólica, hidroeléctrica, bioenergía, geotérmica y oceánica.
Exclusiones del alcance: Se excluye la capacidad de generación térmica convencional y los proyectos puramente planificados que no han alcanzado la puesta en servicio.
Descripción general de la segmentación
- Por Tecnología
- Energía Solar (Fotovoltaica y Concentrada)
- Energía Eólica (Terrestre y Marina)
- Energía Hidroeléctrica (Pequeña, Grande y de Bombeo)
- Bioenergía
- Energía Geotérmica
- Energía Oceánica (Mareomotriz y Undimotriz)
- Por Usuario Final
- Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Geografía
- Vietnam
- Indonesia
- Filipinas
- Tailandia
- Malasia
- Singapur
- Resto del Sudeste Asiático
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por mapear la capacidad renovable existente en la actualidad, la velocidad a la que ha crecido y qué tecnologías están impulsando ese cambio. Utilizamos estadísticas públicas de energía y comunicados de política que se mantienen consistentes a lo largo del tiempo, incluidos datos de energía por país y región de la AIE, conjuntos de datos de capacidad renovable de IRENA, publicaciones de energía de la ASEAN y fuentes nacionales de reguladores y ministerios, como departamentos de energía y operadores de red.
A continuación, verificamos la dirección de los proyectos y la viabilidad de su desarrollo utilizando fuentes como anuncios de empresas de servicios públicos y promotores, avisos de licitaciones y subastas, comunicados de prensa de empresas de ingeniería, adquisición y construcción y fabricantes de equipos originales, así como informes anuales y presentaciones para inversores. Cuando un proyecto o programa específico es difícil de rastrear en registros públicos, utilizamos una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes independiente para confirmar los plazos, el enfoque tecnológico y las tasas de construcción plausibles. Estas fuentes documentales son ilustrativas, y también se utilizaron muchas otras referencias públicas durante la recopilación, aclaración y validación de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para someter a prueba de presión el pipeline de capacidad y para comprender qué es probable que se construya frente a lo que solo está anunciado. Hablamos con una combinación de promotores, empresas de servicios públicos, empresas de ingeniería, adquisición y construcción, proveedores de equipos, prestamistas y asesores sectoriales de toda la región, de modo que se capturaron las diferencias a nivel de país en materia de permisos, restricciones de red y diseño de tarifas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos: 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% |
| Actores menores: 16% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye de arriba hacia abajo reconstruyendo la capacidad renovable instalada mediante estadísticas de energía por país y series de capacidad renovable por tecnología, y luego alineando los resultados con el alcance y el período del informe. Una vez formada la capacidad total, se corrobora con verificaciones selectivas de abajo hacia arriba, principalmente listas de puesta en servicio de proyectos muestreados, volúmenes de adjudicación de licitaciones y una consolidación ligera de los pipelines de proyectos divulgados públicamente para confirmar si las adiciones implícitas parecen realistas.
Varios insumos prácticos dan forma al modelo, incluidas las tasas anuales de puesta en servicio de energías renovables por tecnología, la disponibilidad de conexión a la red, los calendarios de subastas y tarifas de alimentación, los plazos de construcción típicos y el comportamiento esperado de repotenciación o extensión de vida útil de los activos más antiguos. En el caso de la energía hidroeléctrica, la distinción entre proyectos pequeños y grandes es importante porque el riesgo de entrega y los ciclos de permisos suelen ser diferentes. Cuando faltan series de datos de un país para un año determinado, se rellenan las lagunas mediante interpolación vinculada a años cercanos y hitos de proyectos confirmados, y luego se vuelve a verificar el resultado con la opinión de expertos.
La previsión utiliza análisis de escenarios respaldado por un ajuste de tendencias simple sobre las adiciones históricas. Los escenarios reflejan principalmente la continuidad de las políticas, la velocidad de desarrollo de la red y las condiciones de financiación. La previsión final se mantiene explicable, de modo que cada año puede rastrearse hasta las adiciones de capacidad por tecnología y país, y se valida con respecto a lo que los expertos locales consideran construible.
Ciclo de validación de datos y actualización
La validación se realiza mediante un conjunto de verificaciones cruzadas, en las que las tendencias de capacidad modeladas se comparan con señales independientes, como actualizaciones de la combinación de generación nacional, calendarios de subastas y avances en la interconexión de la red. Los valores atípicos se revisan país por país, y si un salto no puede explicarse por un evento de puesta en servicio claro o un cambio de política, se revisa el supuesto y se corrige la serie de insumos relacionada.
Antes de la aprobación final, el modelo y el informe escrito pasan por revisiones internas de múltiples etapas, de modo que las definiciones, las unidades y los períodos de tiempo se mantienen consistentes entre tecnologías y países. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cancelaciones importantes de licitaciones, reajustes bruscos de políticas o grandes retrasos en la puesta en servicio. Justo antes de la entrega, un analista realiza una revisión actualizada de los conjuntos de datos clave y las noticias relevantes, de modo que los clientes reciben la visión más actual disponible.
Tamaño del Mercado de Energías Renovables en el Sudeste Asiático de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las energías renovables en el Sudeste Asiático pueden diferir porque algunas fuentes dimensionan el mercado en términos monetarios, mientras que otras rastrean la capacidad instalada. Los resultados también dependen de lo que cada editor considera dentro del alcance. Las diferencias pueden provenir de cómo se tratan los proyectos mixtos, cómo se gestiona el momento de la puesta en servicio y si los pipelines anunciados se mezclan con la base actual.
En este estudio, la principal dispersión suele provenir de si el almacenamiento hidroeléctrico por bombeo y la energía oceánica se incluyen junto con la energía solar, eólica, hidroeléctrica, bioenergía y geotérmica convencionales, y de si la capacidad se contabiliza solo después de la puesta en servicio en lugar de en el cierre financiero, una norma aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 125,10 GW (2025) | |
| Asociación del sector A | 118,00 mil millones de USD (2025) | A menudo se limita a la energía solar, eólica, hidroeléctrica y geotérmica, y puede excluir el almacenamiento por bombeo y la energía oceánica en etapa temprana, lo que reduce el conjunto de capacidad contabilizada para el mismo año. |
| Consultora global B | 150,00 mil millones de USD (2025) | Puede mezclar proyectos planificados y en construcción en la base y convertir la capacidad a valor utilizando un capex asumido más alto por MW, lo que puede inflar el tamaño en comparación con la contabilización exclusiva de la puesta en servicio. |
La comparación apunta a dos factores recurrentes: las elecciones de alcance en torno a tecnologías menos comunes y la norma de temporalidad para determinar cuándo se contabiliza un proyecto. Al anclar el modelo a la capacidad instalada que ya está en servicio y luego validar las adiciones anuales implícitas con respecto a las señales de política y red, obtenemos un número que puede explicarse y recrearse con los mismos insumos el año siguiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es la capacidad proyectada de energías renovables en el Sudeste Asiático para 2031?
Se prevé que el Mercado de Energías Renovables del Sudeste Asiático alcance 267,84 GW para 2031, creciendo a una CAGR del 13,52%.
¿Qué país lidera actualmente el Sudeste Asiático en capacidad renovable instalada?
Vietnam concentraba el 41,55% de la capacidad regional en 2025, en gran parte debido a su auge solar de 2019-2020.
¿Por qué los contratos de compraventa de energía (PPA) corporativos están ganando popularidad en el Sudeste Asiático?
El Decreto 80/2024 en Vietnam y normas similares en Tailandia permiten a los fabricantes exportadores asegurar el suministro renovable a largo plazo, ayudándoles a evitar futuros impuestos fronterizos de carbono de la Unión Europea.
¿Cómo beneficia la energía solar flotante a los planes de expansión de la red de Indonesia?
Proyectos como la planta de 145 MW de Cirata aprovechan los embalses hidroeléctricos existentes, reduciendo los costos de interconexión hasta en un 40% y evitando la costosa adquisición de terrenos.
¿Cuáles son los principales cuellos de botella que enfrenta la energía eólica marina en la región?
La fabricación local limitada de turbinas, los mandatos de localización y los requisitos de diseño resistente a tifones aumentan los gastos de capital y prolongan los plazos de adquisición.