
- África
- África
- África
- África
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Asia
- Asia del Sur
- Australia
- Austria
- Azerbaiyán
- Bielorrusia
- Botsuana
- Brasil
- Canadá
- Chile
- China
- Colombia
- Corea del Sur
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Etiopía
- Europa
- Europa
- Europa
- Europa
- Europa
- Finlandia
- Francia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kazajistán
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Singapur
- Sudáfrica
- Sudeste Asiático
- Suecia
- Suiza
- Túnez
- Turquía
- Uzbekistán
- Venezuela
- Zimbabue
Análisis del mercado de energías renovables de Filipinas por Mordor Intelligence
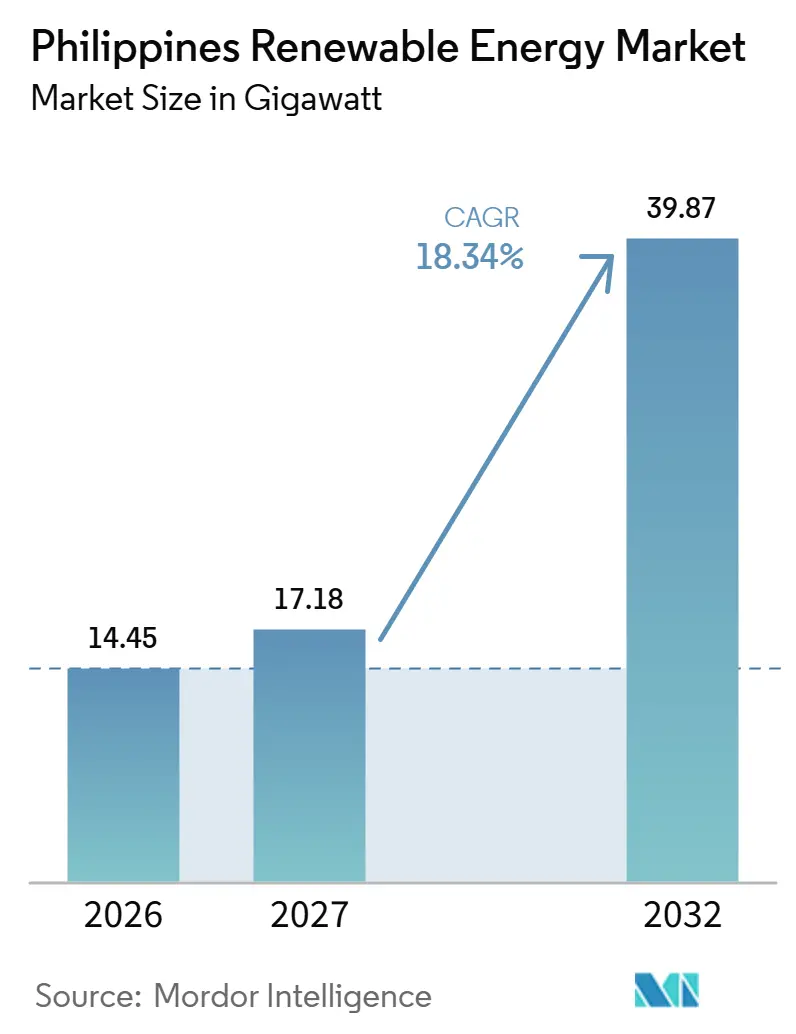
Se proyecta que el tamaño del mercado de energías renovables de Filipinas se expanda desde 14,45 gigavatios en 2026 y 17,18 gigavatios en 2027 hasta 39,87 gigavatios en 2032, registrando una CAGR del 18,34% entre 2027 y 2032.
El aumento de las necesidades eléctricas y la presión tarifaria en Filipinas refuerzan el argumento comercial a favor del suministro de energía renovable, incluida la generación solar para empresas. La reducción global de los costos de equipos favorece la expansión eólica de manera más directa que la expansión solar, donde los costos de financiamiento y la producción pueden compensar los ahorros. Los proveedores pueden acceder a la demanda corporativa a través de operadores inmobiliarios y contratos de suministro minorista, vinculando los proyectos de energía renovable a los requisitos definidos de los clientes. Las condiciones de acceso a la red de transmisión y de aprobación de proyectos determinan con qué facilidad esas ofertas se convierten en capacidad operativa. Los proveedores que establezcan acceso a la red antes de fijar el precio de los contratos corporativos pueden ofrecer condiciones de entrega más firmes, posicionándose para capturar la demanda impulsada por las tarifas sin comprometer el suministro eléctrico antes de contar con acceso a la red.
Conclusiones clave del informe
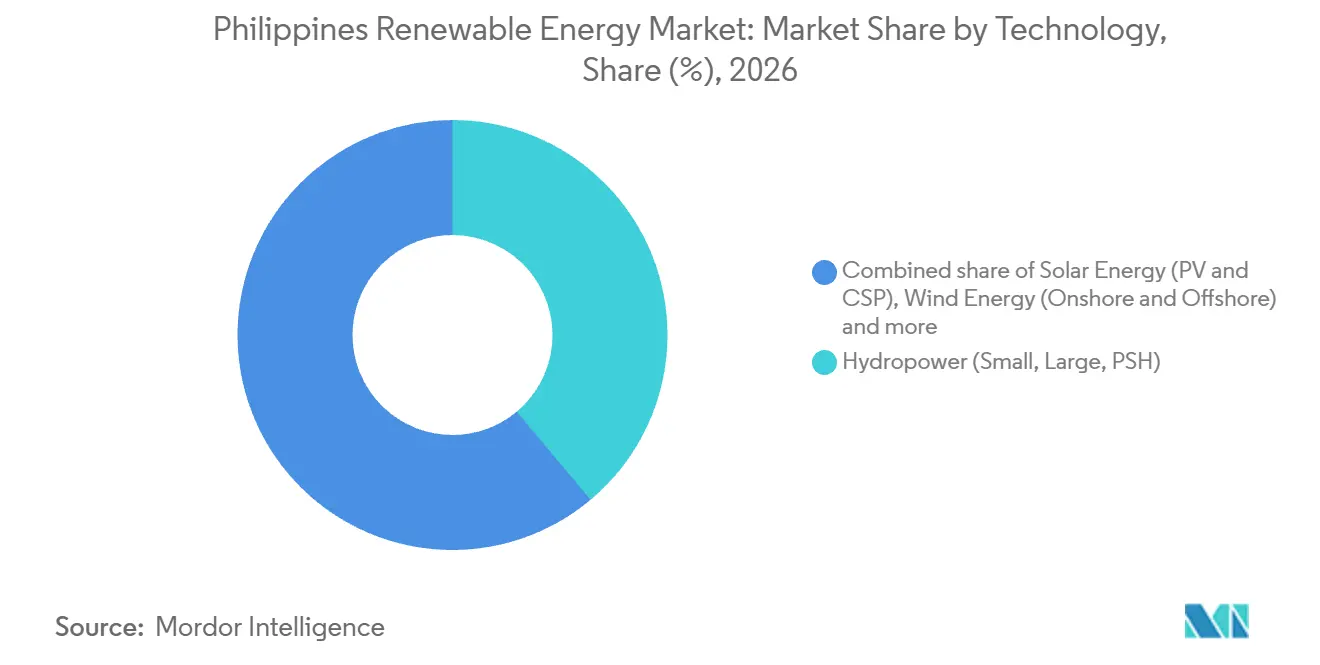
- Por tecnología, la energía hidroeléctrica representó una participación del 38,9% en el mercado de energías renovables de Filipinas en 2026, mientras que se prevé que la energía oceánica sea el segmento de mayor crecimiento, con una CAGR del 106% entre 2027 y 2032.
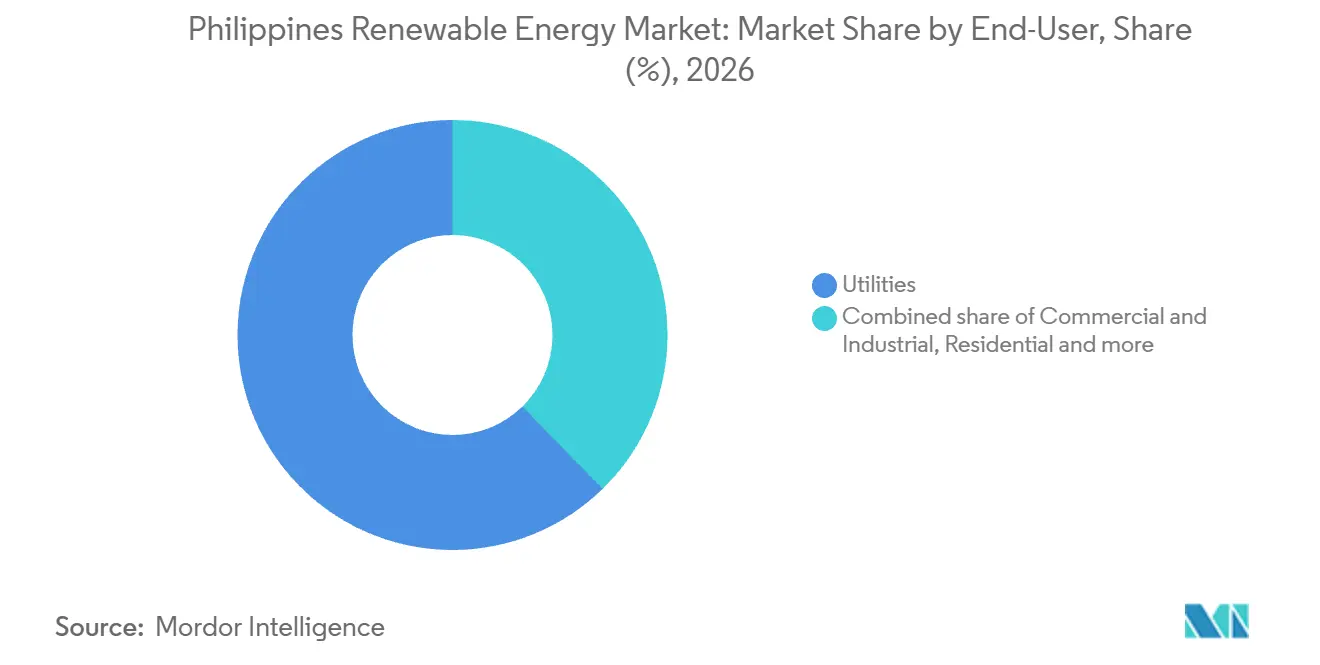
- Entre los usuarios finales, las empresas de servicios públicos representaron el 62,3% del tamaño del mercado de energías renovables de Filipinas en 2026, mientras que los usuarios comerciales e industriales conforman el segmento de mayor crecimiento, con una CAGR prevista del 22,3% entre 2027 y 2032.
- Geográficamente, Luzón es el mayor mercado regional, respaldado por su consolidada capacidad de energía renovable en sistemas conectados y no conectados a la red.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Estándares de cartera de energías renovables y tarifas de alimentación | +5.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Reducción del costo de capital de paneles fotovoltaicos solares y turbinas eólicas | +5% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de la demanda de electricidad y altas tarifas minoristas | +6.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía corporativos de centros de externalización de procesos de negocio y tecnología de la información | +3.5% | Araneta City, Ciudad de Quezón | Mediano plazo (2-4 años) |
| Mejoras de la red mediante proyectos financiados por la JICA | +1.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Programas de microrredes insulares y resilientes ante desastres | +0.9% | Comunidad de la isla Pag-asa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estándares de cartera de energías renovables y tarifas de alimentación
Los pagos financiados por tarifas ofrecen a los generadores de energía renovable elegibles una vía de ingresos que puede respaldar la inversión en capacidad adicional de suministro a la red. La Comisión Reguladora de Energía autorizó a la Corporación Nacional de Transmisión, administradora del fondo, a recaudar la Asignación de Tarifa de Alimentación 2026 a partir de la facturación de enero de 2026. Conforme a la resolución de 2026, los generadores elegibles reciben pagos por el volumen real de generación suministrado a la red. La lista de proyectos del Departamento de Energía (DOE) no garantiza la elegibilidad tarifaria final ni restringe los pagos a los proyectos enumerados. Un proyecto con retraso en la conexión a la red no recibe apoyo tarifario antes de suministrar electricidad, por lo que el acceso a la red de transmisión determina cuándo una inversión elegible puede comenzar a capturar estos ingresos.
Reducción del costo de capital de paneles fotovoltaicos solares y turbinas eólicas
La reducción de los costos de equipos puede mejorar la economía de los proyectos de energía renovable sin producir una reducción equivalente en el precio de la electricidad entregada. La Agencia Internacional de Energías Renovables (IRENA) informó que el abaratamiento de los equipos y la reducción de los costos de instalación contribuyeron a disminuir los costos globales de generación eólica terrestre en 2025. El costo nivelado global de la electricidad de la energía solar fotovoltaica no varió, ya que un mayor costo de capital y factores de capacidad ligeramente inferiores compensaron los beneficios en equipos e instalación. El costo nivelado promedio ponderado global en 2025 fue de 33 USD por MWh para la energía eólica terrestre y de 44 USD por MWh para la energía solar fotovoltaica. Este contraste de costos a nivel global refuerza el argumento de inversión para una mayor capacidad eólica terrestre en Filipinas de manera más directa que para la expansión solar, donde los ahorros en equipos no redujeron el referente de costo de generación.
Aumento de la demanda de electricidad y altas tarifas minoristas
La demanda de electricidad y la presión tarifaria refuerzan distintos aspectos del argumento a favor del suministro adicional de energía renovable. El Departamento de Energía (DOE) registró ventas de electricidad en Filipinas de 105.741 GWh en 2025, frente a 103.908 GWh en 2024. La tarifa minorista promedio de Meralco aumentó un 15% en el primer semestre de 2026 respecto al mismo período de 2025, principalmente por el incremento en los cargos de generación y transmisión transferidos y los impuestos relacionados.[1] El aumento de las ventas incrementa el volumen que la generación debe atender, mientras que el alza de las tarifas minoristas refuerza el incentivo económico para considerar alternativas. Para los consumidores comerciales, el suministro de energía renovable es, en consecuencia, una posible respuesta a la presión de precios, además de satisfacer el consumo adicional. La ventaja de costos de un proveedor de energía renovable debe, por tanto, superar los cargos de transmisión y otros componentes de la factura antes de poder mejorar la economía eléctrica del comprador.
Acuerdos de compra de energía corporativos de centros de externalización de procesos de negocio y tecnología de la información
Los inquilinos de externalización de procesos empresariales (BPO) pueden influir en la contratación de energía renovable a través del operador inmobiliario que contrata la electricidad para sus edificios. En julio de 2026, Araneta City señaló que sus inquilinos de BPO le habían solicitado abastecerse de energía renovable. Ese mismo mes, First Gen firmó acuerdos de suministro de energía renovable para 4 propiedades adicionales de Araneta City, incluida la Torre Cyberpark 3, con un suministro combinado estimado en 3,4 MW.[2] Las propiedades también incluían la Torre Aurora de uso mixto y un sitio de Fiesta Carnival en proceso de reurbanización. Araneta City fue el comprador contratante, mientras que los inquilinos de BPO expresaron su demanda a través de sus solicitudes. La contratación a través del operador inmobiliario puede, por tanto, conectar a un proveedor de energía renovable con una combinación más amplia de usos de electricidad de la que las solicitudes de los inquilinos de BPO por sí solas sugerirían.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión de la red y capacidad de transmisión limitada | -2.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria en torno a las subastas de Zonas de Energías Renovables Competitivas | -1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Escalada de los costos de seguro por tifones | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Conflictos por uso del suelo con tierras de reforma agraria | -0.3% | Barangay Tingub, Daanbantayan | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red y Capacidad de Transmisión Limitada
Obtener acceso a la red de transmisión puede retrasar el valor comercial de la inversión en equipos de generación de energía renovable. La encuesta de la OCDE de 2026 describió las dificultades de acceso a la red de transmisión para los desarrolladores de energía renovable y más de 160 proyectos a la espera de los Estudios de Impacto en el Sistema de la Corporación Nacional de Red Eléctrica de Filipinas (NGCP), con una posible demora adicional de un año para despejar el retraso acumulado. La NGCP realiza estos estudios como parte del proceso para obtener acceso a la red de transmisión. Un desarrollador se enfrenta, por tanto, a una secuencia de aprobación independiente incluso cuando el diseño de generación y la oportunidad con el cliente ya están definidos. Los nuevos solicitantes asumen una exposición adicional, dado que la OCDE señaló que el retraso acumulado podría causarles demoras adicionales.
Incertidumbre regulatoria en torno a las subastas de Zonas de Energías Renovables Competitivas
Un retraso en la finalización de los documentos de licitación puede aplazar la vía comercial para un desarrollador de energía eólica marina de cimentación fija antes de que comience la construcción de la planta. En julio de 2026, el DOE suspendió las actividades de energía eólica marina correspondientes a la ronda 5 del Programa de Subasta de Energía Verde (GEA-5) para revisar la disponibilidad de puertos, los permisos, los costos ambientales y portuarios, y las posibles interrupciones en la cadena de suministro. La reanudación requería documentos suplementarios aprobados e instrucciones actualizadas, con un objetivo indicativo de subasta para el 1 de diciembre de 2026, sujeto a cambios. Esta exposición temporal pone en riesgo el capital de desarrollo de ser comprometido antes de que se aprueben las condiciones de contratación necesarias para una oferta firme.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tecnología:
La Escala de la Energía Hidroeléctrica se Encuentra con el Potencial de la Energía OceánicaLa energía hidroeléctrica representó el 38,9% del tamaño del mercado de energías renovables de Filipinas en 2026. Los ingresos de la plataforma hidroeléctrica de First Gen aumentaron un 8,4% entre el primer trimestre de 2025 y el de 2026. El incremento reflejó principalmente una mayor generación en sus plantas FG Hydro, lo que aumentó las ventas en el mercado spot y la capacidad disponible para servicios auxiliares en el Mercado de Reserva. La menor generación en Casecnan, otra planta de la plataforma hidroeléctrica de First Gen, compensó parcialmente esa ganancia de ingresos. Los operadores del segmento más grande pueden obtener ingresos de las ventas de electricidad al tiempo que ofrecen capacidad disponible para servicios de reserva, lo que otorga a la flexibilidad operativa utilizable un papel en el valor de los activos instalados.
Se prevé que la energía oceánica, que abarca las tecnologías de energía mareomotriz y undimotriz, sea el segmento de mayor crecimiento, con una CAGR del 106% entre 2027 y 2032. La previsión implica la comercialización a partir de una industria mareomotriz sin desarrollar, dado que en junio de 2026 no operaba ninguna instalación comercial de energía mareomotriz en el Sudeste Asiático. Un estudio de la Universidad Ateneo de 2025 identificó los estrechos de San Bernardino, San Juanico y Cebú en las Visayas como posibles sitios de generación de corriente mareomotriz. Para los desarrolladores de energía mareomotriz, materializar ese crecimiento requiere proyectos comerciales, y los posibles sitios de las Visayas ofrecen un punto de partida para evaluar dónde podría producirse la entrada. La bioenergía, en cambio, contaba con un ejemplo de cogeneración en operación en la expansión de 8 MW asociada a la Central Azucarera de San Antonio a partir del 17 de abril de 2026.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Escala de Servicios Públicos se Encuentra con la Demanda Corporativa DirectaLas empresas de servicios públicos representaron el 62,3% de la participación del mercado de energías renovables de Filipinas en 2026. MTerra Solar Fase 1, un proyecto integrado de energía solar y almacenamiento, inició operaciones comerciales el 26 de agosto de 2026, bajo un acuerdo de suministro de energía con Meralco que cubre 600 MWac de capacidad de mérito medio.[3] La aprobación de conexión de la instalación cubrió 950 MWac de energía solar y 825 MW de almacenamiento en baterías. Cumplir con el perfil de mérito medio acordado es, por tanto, fundamental para la relación de servicios públicos del segmento más grande, dado que el servicio de suministro contratado difiere de la capacidad de los equipos solares y de almacenamiento del proyecto.
Los usuarios comerciales e industriales conforman el segmento de mayor crecimiento, con una CAGR prevista del 22,3% entre 2027 y 2032. ACEN Renewable Energy Solutions (ACEN RES) atendió a 753 clientes comerciales e industriales en el ejercicio fiscal 2025. Su cartera total de suministro minorista de electricidad en Filipinas alcanzó los 587 MW en el primer semestre de 2026. Esta expansión de casi el 22% desde finales de 2025 en seis meses respalda la oportunidad de suministro minorista del segmento, donde contratar más electricidad puede satisfacer la demanda empresarial sin que los compradores tengan que operar la generación.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Mercado de Energías Renovables de Luzón
Luzón es la mayor geografía para la energía renovable, con su importancia comercial vinculada tanto a los activos instalados como a la escala del suministro eléctrico. El DOE registró 10.533 MW de capacidad renovable instalada en Luzón en sistemas conectados y no conectados a la red en 2025. En cuanto a las tecnologías de generación, la red de Luzón produjo 89.614 GWh de electricidad bruta en 2025. Para los desarrolladores, esto combina una flota renovable consolidada con un sistema eléctrico sustancial en el que un nuevo proyecto debe encontrar su función comercial.
Los acuerdos de suministro a empresas de servicios públicos pueden otorgar a un activo hidroeléctrico una presencia comercial que se extiende más allá de la provincia en la que se ubica su equipo. SNAP-Benguet posee y opera el complejo hidroeléctrico Ambuklao-Binga en Benguet, que comprende las plantas Ambuklao de 112,5 MW y Binga de 140 MW. En Ilocos Sur, la planta Bakun AC de Luzon Hydro Corporation suministra a la Corporación Nacional de Energía bajo un acuerdo de compra de energía, con la producción despachada a la red de Luzón a través de la línea de transmisión Bauang-Bakun. La compra por parte de empresas de servicios públicos puede, por tanto, determinar el valor de un sitio hidroeléctrico junto con la capacidad de generación local, dado que la relación con el comprador conecta ese activo con el sistema eléctrico más amplio de Luzón.
Ilocos Norte y Leyte presentan diferentes tareas comerciales que implican la inversión en activos eólicos existentes y la operación de generación geotérmica. ACEN completó un programa de mantenimiento y reparación en 2 fases en su proyecto NorthWind de 52 MW en la Bahía de Bangui, Ilocos Norte, durante 2025 y 2026. La cartera operativa de First Gen en 2025 incluía plantas geotérmicas de Leyte bajo su subsidiaria Energy Development Corporation (EDC). El trabajo eólico ilustra la inversión en una instalación existente, mientras que la cartera de Leyte establece una presencia de generación operativa gestionada a través de una subsidiaria. El mantenimiento del rendimiento de las plantas puede generar trabajo comercial independientemente de la adición de capacidad nominal, lo que convierte el estado de los activos en una fuente de demanda independiente de la nueva construcción.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de un desarrollador de energía renovable registrado que evalúa el apoyo nacional y los costos operativos provinciales. La Ley de la República N.° 9513 establece una política de incentivos fiscales y no fiscales, con el DOE como su principal organismo de implementación. El código de ingresos de Benguet aplica el 1,5% del valor tasado sobre obras civiles, equipos, maquinaria y otras mejoras utilizadas real y exclusivamente para las instalaciones de energía renovable de los desarrolladores registrados. Estos instrumentos afectan diferentes partes del argumento de inversión, ya que el apoyo nacional al proyecto y la exposición al impuesto local sobre activos determinan conjuntamente los rendimientos comerciales.
Tabla Regulatoria
| Factor de decisión | Filipinas | Benguet |
|---|---|---|
| Autoridad principal | Departamento de Energía | Autoridades tributarias provinciales |
| Instrumentos o dirección clave | Ley de la República N.° 9513; subastas anuales de energía renovable anunciadas a partir de 2026 | Código de Ingresos Revisado de 2023, Sección 8 |
| Efecto comercial | Marco de incentivos y acceso planificado a la contratación | Gravamen sobre mejoras de instalaciones de energía renovable calificadas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja el apoyo de incentivos moderado por la elegibilidad de los proyectos. Las subastas anuales planificadas a partir de 2026 y las entregas desde 2027 hasta 2035 respaldan la tendencia de Mejora a través de oportunidades de contratación adicionales, aunque la suspensión de la energía eólica marina en GEA-5 en julio de 2026 condicionó la reanudación a la aprobación de documentos suplementarios. La calificación Medio de Benguet equilibra el tratamiento fiscal definido con un cargo recurrente sobre las mejoras de instalaciones calificadas. Su disposición operativa específica para energías renovables respalda una dirección de Sin cambios, lo que convierte la exposición al impuesto local sobre activos en un componente continuo de la estructura de costos del desarrollador.
Etapas de la Cadena de Valor
La cadena de valor compara la construcción, las ventas de generación y el suministro minorista, donde los proveedores obtienen ingresos a través de diferentes relaciones contractuales. Terra Solar Philippines ejecutó un contrato de ingeniería, adquisición y construcción (EPC) con el contratista terrestre GEDI Construction Development Corporation para el Bloque Sur de MTerra Solar en Luzón Central el 23 de octubre de 2025. El negocio filipino de ACEN utilizó canales de ventas contratados para una parte significativa de su capacidad y vendió el suministro restante a través del mercado spot mayorista de electricidad en el ejercicio fiscal 2025. La captura de valor se desplaza, por tanto, desde la entrega de un proyecto físico hacia la venta de su producción y la definición de las condiciones del suministro al cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería, adquisición y construcción | Contratistas EPC terrestres como GEDI Construction Development Corporation; contratistas EPC marinos como China Energy International Group Co., Ltd. | Ingresos por contrato EPC | Coordinación de interfaces de diseño e hitos de construcción | Establecer responsabilidades de interfaz e hitos de aceptación antes de la movilización |
| Generación y suministro mayorista | Empresas de generación como ACEN Corporation | Ventas de electricidad contratadas y mayoristas | Exposición de la producción no contratada a los precios del mercado spot | Equilibrar los compromisos contratados con las ventas residuales en el mercado spot |
| Suministro minorista de electricidad | Proveedores minoristas como ACEN Renewable Energy Solutions | Precios de los acuerdos de electricidad para los requisitos contratados o reales del cliente | Exposición a precios y entrega bajo compromisos con clientes | Alinear los precios y volúmenes de los clientes con las condiciones de suministro aguas arriba |
| Fuente: Mordor Intelligence | ||||
La entrada comercial y la fijación de precios de los contratos crean diferentes exposiciones tras la construcción del proyecto. En abril de 2026, el DOE coordinó con los organismos de red, regulatorios y de mercado los requisitos de transmisión, interconexión, inspección, registro y medición para los proyectos que aguardaban el inicio de operaciones comerciales. En el ejercicio fiscal 2025, los acuerdos de ACEN RES con clientes disputables bajo competencia minorista y el Programa de Opción de Energía Verde utilizaron tarifas fijas o precios variables indexados a un referente. La protección de los ingresos minoristas depende, en consecuencia, de hacer coincidir la base de precios del cliente con la exposición eléctrica subyacente del proveedor.
Panorama competitivo
Concentración del Mercado
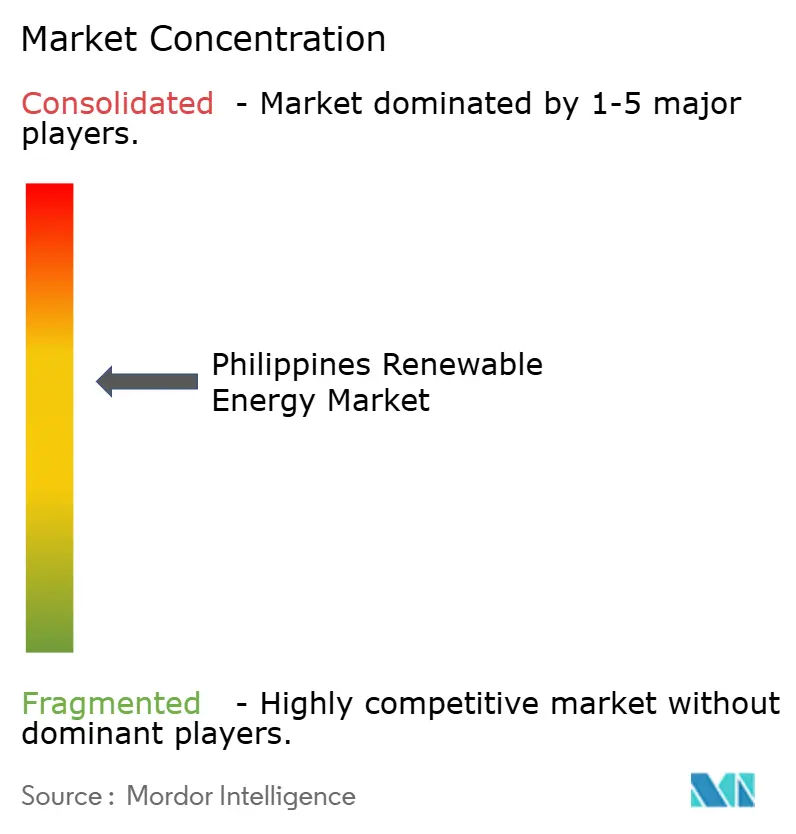
La competencia está moderadamente concentrada en torno a grupos generadores establecidos, incluidos Aboitiz Power Corporation y ACEN Corporation, junto con desarrolladores que financian proyectos adicionales. La cartera operativa renovable de Aboitiz Power en Filipinas contaba con 1.775 MW de capacidad neta vendible atribuible al 28 de febrero de 2026. La cartera operativa de First Gen Corporation comprendía 31 proyectos e instalaciones de energía renovable en todo Filipinas, con un total de 1.764,2 MW de capacidad instalada a finales de 2025. Solar Philippines Power Project Holdings Inc. mantenía una participación en SP New Energy Corporation (SPNEC) el 14 de enero de 2026. Vena Energy comenzó a construir aproximadamente 380 MWp en 2 proyectos solares en Ilocos Norte en mayo de 2026, posicionando su suministro prospectivo junto a las carteras operativas de Aboitiz Power y First Gen.
Las transacciones corporativas y el desempeño operativo ofrecen diferentes vías hacia posiciones competitivas más sólidas, con consecuencias distintas para la electricidad disponible para los compradores. La cartera renovable de ACEN en Filipinas generó 1.091 GWh en el primer semestre de 2026, un 17% más que en el mismo período de 2025, principalmente porque sus activos eólicos Pagudpud y Capa 2 estuvieron más disponibles. En octubre de 2025, la filial renovable de Meralco, MGreen, adquirió 10.800 millones de acciones ordinarias de SPNEC de Solar Philippines Power Project Holdings. Una mayor disponibilidad de activos puede, por tanto, incrementar la electricidad de una cartera existente, mientras que una transacción de acciones cambia el control de un interés corporativo sin ninguna adición intrínseca a los equipos de generación.
El posicionamiento regulatorio adquiere relevancia cuando la competencia se desplaza de las carteras operativas hacia la participación en proyectos de generación propuestos. En mayo de 2025, ACEN firmó acuerdos para adquirir una participación minoritaria del 25% en el proyecto de energía eólica marina propuesto por Copenhagen Infrastructure Partners en Camarines Sur, sujeto a las aprobaciones regulatorias aplicables. El informe trimestral de ACEN al 30 de junio de 2026 registra una participación del 25% en la empresa del proyecto. La propiedad minoritaria otorga a ACEN una posición en el desarrollo de energía eólica marina. Los activos eólicos operativos contribuyeron con electricidad en el primer semestre de 2026, mientras que la participación marina seguía siendo una posición de desarrollo.
Líderes de la industria de energías renovables de Filipinas
-
Aboitiz Power Corporation
-
ACEN Corporation
-
First Gen Corporation
-
Solar Philippines Power Project Holdings Inc.
-
Vena Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable de Filipinas Empresas cubiertas en este informe
- Aboitiz Power Corporation
- ACEN Corporation
- Solar Philippines Power Project Holdings Inc.
- Vena Energy
- First Gen Corporation
- Energy Development Corporation (EDC)
- SN Aboitiz Power Group
- Alternergy Holdings Corp.
- Trina Solar Co. Ltd.
- Vestas Wind Systems A/S
- Solenergy Systems Inc.
- Solaric Corp.
- National Power Corporation (NPC)
- Philippine Geothermal Production Company Inc.
- Meralco PowerGen Corp.
- Siemens Gamesa Renewable Energy
- Nexif Ratch Energy
- Kepco Philippines Holdings
- Enfinity Global Inc.
- Sharp Energy Solutions
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan instalaciones solares de uso propio de menor escala con ofertas de generación de energía renovable para el servicio eléctrico en zonas remotas. En agosto de 2026, el DOE simplificó las aprobaciones especificadas para sistemas micro-solares de hasta 1 kilovatio y las instalaciones de exportación cero calificadas, manteniendo los requisitos técnicos y de seguridad aplicables. Su lista preliminar de microrredes de septiembre de 2026 abarcó 369 áreas en 23 provincias y aproximadamente 101.468 hogares sin suministro eléctrico, sujeta a validación, actualización y determinación final para una posible licitación futura. Estos desarrollos abren diferentes vías hacia los clientes, donde el cumplimiento de la instalación determina la oferta para sistemas más pequeños y la definición del área de servicio determina la propuesta de servicio remoto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Instalaciones micro-solares de uso propio | Ruta de notificación simplificada para micro-solar | Hogares que consideran sistemas de hasta 1 kilovatio | Ofrecer instalación técnicamente conforme y soporte de notificación a la empresa de servicios públicos | Costos de instalación segura y cumplimiento normativo | Proveedores e instaladores de micro-solar |
| Energía solar de exportación cero para centros de atención médica | Exenciones de aprobación especificadas para instalaciones calificadas | Clínicas y hospitales | Combinar las salvaguardas de exportación cero con la verificación del permiso del sitio | Costo de los controles de exportación cero y cumplimiento estructural | Instaladores solares que atienden centros de atención médica |
| Generación de energía renovable para el servicio eléctrico en zonas remotas | Áreas preliminares identificadas para una posible licitación futura de microrredes | Comunidades sin servicio y con servicio deficiente | Evaluar configuraciones de energía renovable antes de comprometer capital de desarrollo | Incertidumbre sobre el área de servicio antes de la determinación final del DOE | Posibles proveedores de servicio de microrredes |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es una oferta de energía solar de uso propio conforme que convierta los requisitos de aprobación más reducidos en un servicio de instalación práctico. Los sistemas micro-solares siguen sujetos a los deberes técnicos y de seguridad aplicables, mientras que la exención del permiso de construcción para los sistemas de exportación cero calificados depende de la existencia de autorización estructural previa. Los proveedores deben, por tanto, distinguir estas vías de clientes antes de cotizar un paquete estandarizado, dado que la ventaja de la política proviene de adaptar la instalación a la categoría calificada.
Desarrollos recientes de la industria en Mercado de Energía Renovable de Filipinas
- Sep 2026: El DOE identificó un total inicial de 369 áreas sin servicio y con servicio deficiente en 23 provincias, que abarcan aproximadamente 101.468 hogares sin suministro eléctrico, para su posible inclusión en futuras licitaciones competitivas de microrredes, sujeto a validación, actualización y determinación final.
- Ago 2026: MTerra Solar Fase 1 inició operaciones comerciales el 26 de agosto bajo su acuerdo de suministro de energía con Meralco que cubre 600 MWac de capacidad de mérito medio.
- Ago 2026: El DOE simplificó las aprobaciones especificadas para instalaciones solares de uso propio calificadas, incluidos los sistemas micro-solares de hasta 1 kilovatio, manteniendo los requisitos técnicos y de seguridad aplicables.
Mercado de Energía Renovable de Filipinas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de energías renovables de Filipinas mide la capacidad instalada de activos de generación eléctrica renovable en operación en Filipinas, en gigavatios. La capacidad se clasifica por tecnología de generación y la categoría de usuario final atendida.
Exclusiones del alcance: Se excluyen los ingresos por energía renovable y el valor mayorista de la electricidad, los valores de negociación de certificados de energía renovable, los proyectos de generación propuestos o en construcción, los equipos de generación y los servicios de construcción vendidos por separado, y los activos de transmisión y distribución.
Descripción General de la Segmentación
- Por tecnología
- Energía solar (fotovoltaica y de concentración solar)
- Energía eólica (terrestre y mar adentro)
- Energía hidroeléctrica (pequeña, grande y de almacenamiento por bombeo)
- Bioenergía
- Geotérmica
- Energía oceánica (mareomotriz y undimotriz)
- Por usuario final
- Servicios públicos
- Comercial e industrial
- Residencial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las Estadísticas de Energía 2025 del Departamento de Energía y los registros de proyectos de energía renovable proporcionan series de capacidad instalada y dependable, detalles tecnológicos y estado de los proyectos para Filipinas. Las publicaciones del Programa de Subasta de Energía Verde del DOE muestran el calendario planificado y el enfoque tecnológico de la contratación, mientras que el plan de desarrollo de transmisión de la Corporación Nacional de Red Eléctrica de Filipinas sirve de referencia para verificar la capacidad de conexión disponible y las restricciones de la red. El resumen de la industria de energías renovables de la Junta de Inversiones proporciona contexto sectorial e indicadores de inversión pública citados. Ejemplos como estas fuentes enmarcan la base de datos de capacidad de Filipinas y respaldan las verificaciones cruzadas de los cambios anuales.
Los informes anuales de las empresas, las presentaciones para inversores, los registros regulatorios y la cobertura periodística energética de Filipinas de fuentes reconocidas pueden aclarar la propiedad, las fechas de puesta en servicio, la actividad contractual y los cambios en los proyectos cuando los registros de los organismos públicos requieren contexto. Estas fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas estarían dirigidas a desarrolladores y operadores de proyectos de energía renovable en Filipinas, empresas de servicios públicos, responsables de contratación corporativa y especialistas en ingeniería o regulación pertinentes, con el fin de verificar el estado de puesta en servicio, la clasificación de capacidad, el acceso a la red y las adiciones esperadas. Los analistas conciliarían la evidencia de los encuestados con los registros del DOE y los archivos públicos, investigarían las brechas a través de la documentación de estado de proyectos y tecnología, y triangularían los elementos no resueltos con señales independientes de capacidad y transmisión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo parte de un total descendente para la capacidad de generación renovable operativa en Filipinas, luego estima las adiciones y retiros anuales de capacidad por tecnología antes de derivar las participaciones por tecnología y usuario final a partir de la base de activos operativos y la evidencia de puesta en servicio de proyectos. Los insumos clave incluyen los registros de capacidad instalada y tecnología del DOE, los adjudicatarios de subastas y las fechas de entrega esperadas, la disponibilidad de conexión a la red y las restricciones de transmisión, las tendencias de demanda y ventas de electricidad, y el estado de puesta en servicio o retiro de proyectos. Cada insumo informa el momento o la escala probable de la capacidad que entra en servicio. El análisis de escenarios lleva estos indicadores a lo largo del período de pronóstico bajo diferentes calendarios de puesta en servicio y acceso a la red, mientras que las entrevistas primarias verifican la plausibilidad de los supuestos de momento y capacidad a nivel de variables. Las verificaciones ascendentes selectivas comparan el total con resúmenes de capacidad de proyectos y proveedores muestreados y evidencia de canales, utilizando la capacidad nominal operativa confirmada en lugar de ventas de equipos o costos de proyectos. Las brechas se investigan con respecto al estado del proyecto y las definiciones de unidades, y luego se concilian con la serie descendente sin contabilizar proyectos no puestos en servicio.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo con las tablas de capacidad y los registros de proyectos del DOE, las señales de transmisión de la NGCP, los calendarios de subastas y las divulgaciones de las empresas, e investigaron cambios inusuales, unidades inconsistentes y variaciones materiales por tecnología y usuario final. Una segunda revisión verifica las fechas de las fuentes, el estado de puesta en servicio, las clasificaciones, la aritmética y la coherencia entre las adiciones previstas y el acceso a la red, con las anomalías resueltas antes de la aprobación final y los encuestados pertinentes contactados nuevamente cuando el estado de un proyecto, una cifra de capacidad o una fecha de entrega permanece sin aclarar. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, proyectos o red, y se verifica nuevamente en una revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Energías Renovables de Filipinas de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de energías renovables de Filipinas mide la capacidad instalada de activos de generación eléctrica renovable en operación en Filipinas, en gigavatios.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen los registros de capacidad instalada y tecnología del DOE, los adjudicatarios de subastas y las fechas de entrega esperadas, la disponibilidad de conexión a la red y las restricciones de transmisión, las tendencias de demanda y ventas de electricidad, y el estado de puesta en servicio o retiro de proyectos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,18 gigavatios (2027) | |
| Consultora Global A | 7,1 gigavatios (2025) | Con su base de 2025, esta estimación es un 58,7% inferior al valor de este informe para 2027 de 17,18 gigavatios, 2 años después. Se trata de un stock de capacidad acumulada anterior al año de estimación del informe. |
| Consultora Regional B | 12,03 gigavatios (2025) | Con su base de 2025, esta estimación es un 30,0% inferior al valor de este informe para 2027 de 17,18 gigavatios, 2 años después. Se trata de un stock de capacidad instalada anterior al año de estimación del informe. |
Los analistas de Mordor Intelligence triangularon el modelo con las tablas de capacidad y los registros de proyectos del DOE, las señales de transmisión de la NGCP, los calendarios de subastas y las divulgaciones de las empresas, e investigaron cambios inusuales, unidades inconsistentes y variaciones materiales por tecnología y usuario final.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de energías renovables de Filipinas?
Se proyecta que alcance los 39,87 gigavatios en 2032 desde los 17,18 gigavatios en 2027, con una CAGR del 18,34% entre 2027 y 2032.
¿Qué impulsa la demanda de energía renovable en Filipinas?
El aumento de la demanda eléctrica y las altas tarifas minoristas respaldan el argumento comercial para el suministro adicional de energía renovable. La tarifa minorista promedio de Meralco aumentó un 15% en el primer semestre de 2026 respecto al mismo período de 2025.
¿Qué tecnología renovable tuvo la mayor participación en Filipinas?
La energía hidroeléctrica fue el segmento tecnológico más grande, con una participación del 38,9% en 2026.
¿Qué empresas son prominentes en el sector de energía renovable de Filipinas?
Aboitiz Power Corporation, ACEN Corporation, First Gen Corporation, Solar Philippines Power Project Holdings Inc. y Vena Energy son los principales participantes. Solar Philippines Power Project Holdings Inc. mantenía una participación en SP New Energy Corporation el 14 de enero de 2026.
¿Cuál es una restricción clave para la entrega de proyectos de energía renovable en Filipinas?
El acceso a la red es una restricción clave. En su encuesta de 2026, la OCDE informó que más de 160 proyectos filipinos aguardaban los Estudios de Impacto en el Sistema de la Corporación Nacional de Red Eléctrica de Filipinas (NGCP), con una posible demora adicional de un año para despejar el retraso acumulado.
¿Qué región es el mayor centro de energía renovable en Filipinas?
Luzón es la mayor geografía y contaba con 10.533 MW de capacidad renovable instalada en sistemas conectados y no conectados a la red en 2025.