
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 27.66 gigawatt |
| Volume du Marché (2026) | 28.95 gigawatt |
| Volume du Marché (2031) | 36.4 gigawatt |
| Taux de croissance (2026 - 2031) | 4.68 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables en Autriche par Mordor Intelligence
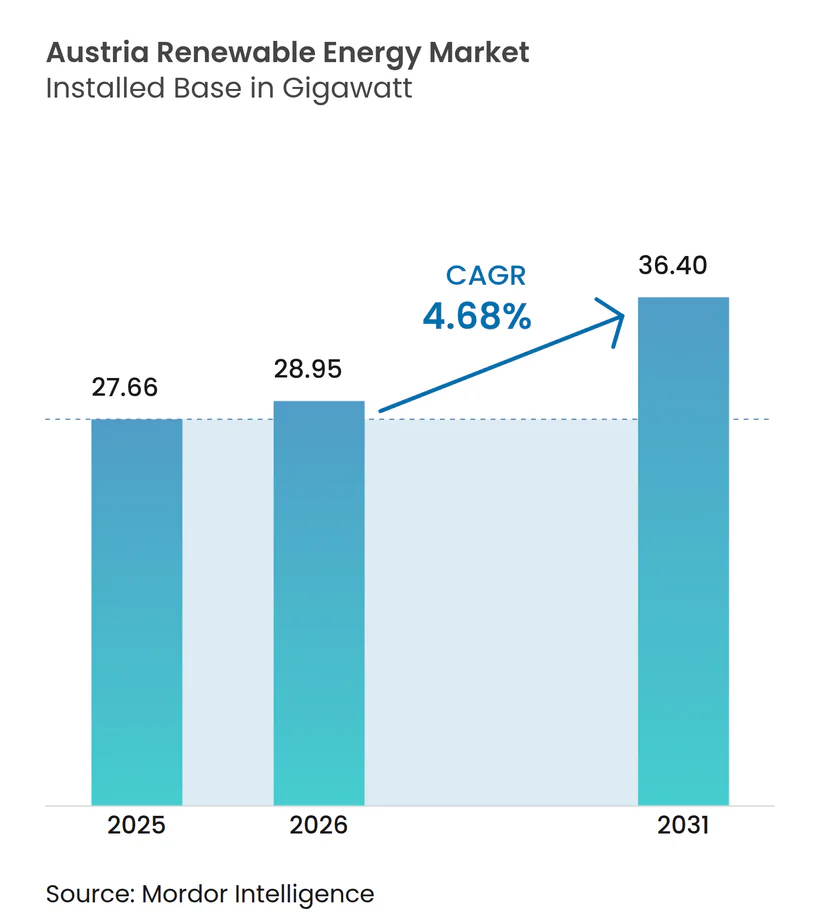
La taille du marché des énergies renouvelables en Autriche devrait passer de 27,66 gigawatts en 2025 à 28,95 gigawatts en 2026, et les prévisions indiquent qu'elle atteindra 36,4 gigawatts d'ici 2031, à un CAGR de 4,68 % sur la période 2026-2031.
Les ajouts de capacité plus rapides sont portés par la loi sur l'expansion des énergies renouvelables, l'objectif autrichien d'électricité 100 % renouvelable pour 2030 et l'ambition plus large d'atteindre la neutralité climatique d'ici 2040. L'hydroélectricité reste l'épine dorsale de l'approvisionnement en électricité et de la stabilité du réseau, tandis que le photovoltaïque solaire et l'éolien terrestre enregistrent les baisses de coûts les plus importantes. La tarification nationale du carbone rend les combustibles fossiles moins compétitifs, le financement du secteur public réduit les coûts de financement et les projets détenus par des communautés approfondissent la participation citoyenne. Ensemble, ces forces maintiennent le marché des énergies renouvelables en Autriche sur une trajectoire de forte croissance malgré la congestion du réseau, les contraintes foncières et les pénuries de main-d'œuvre.
Points clés du rapport
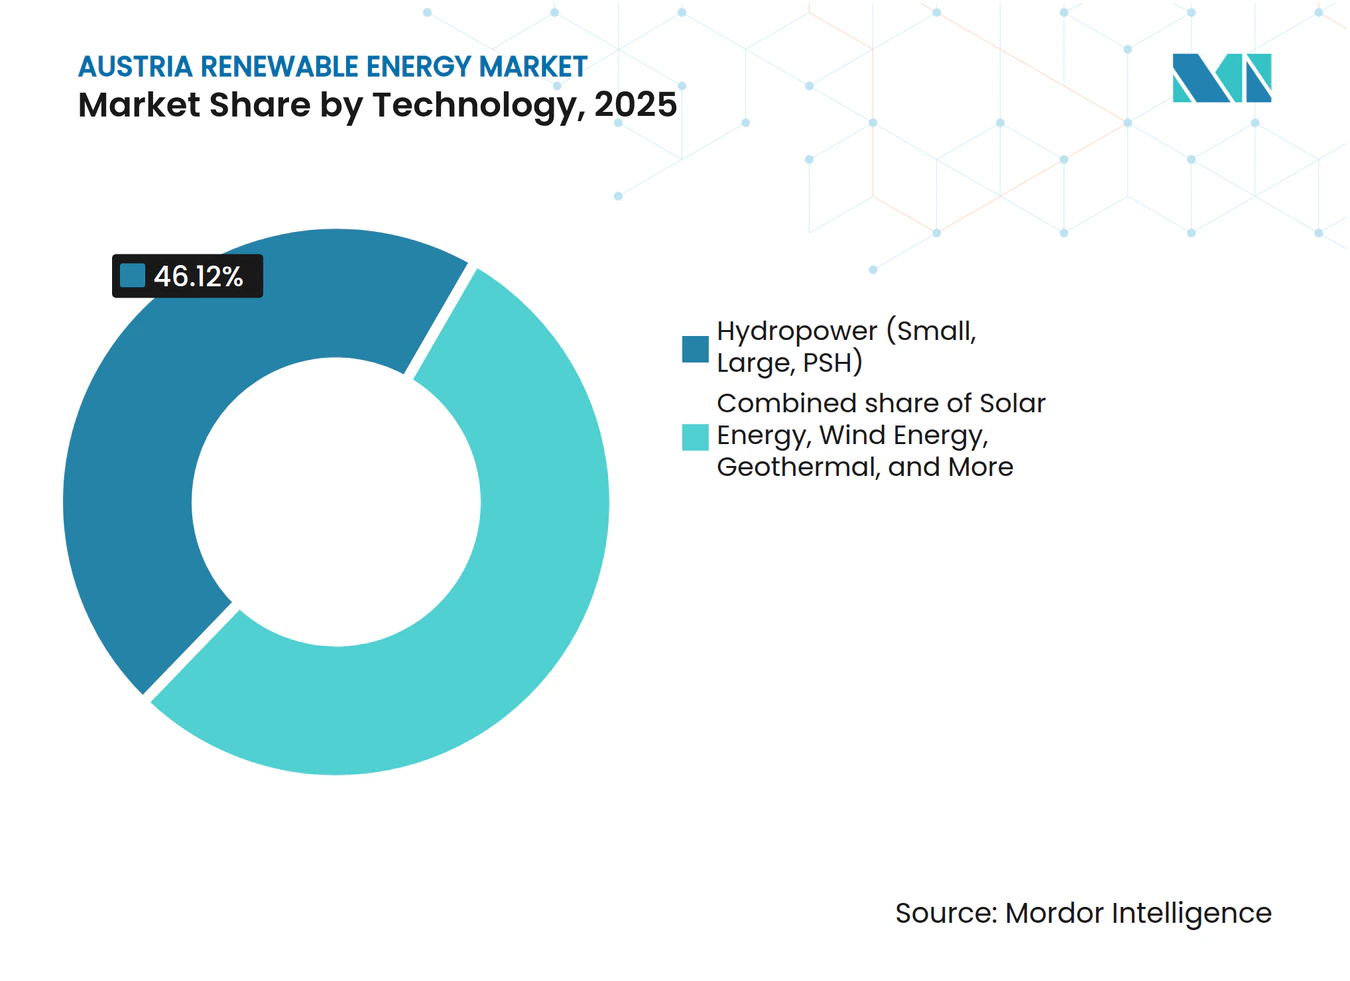
- Par technologie, l'hydroélectricité a dominé le marché des énergies renouvelables autrichien avec 46,12 % de la part de marché en 2025, tandis que la géothermie devrait se développer à un CAGR de 36,2 % jusqu'en 2031.
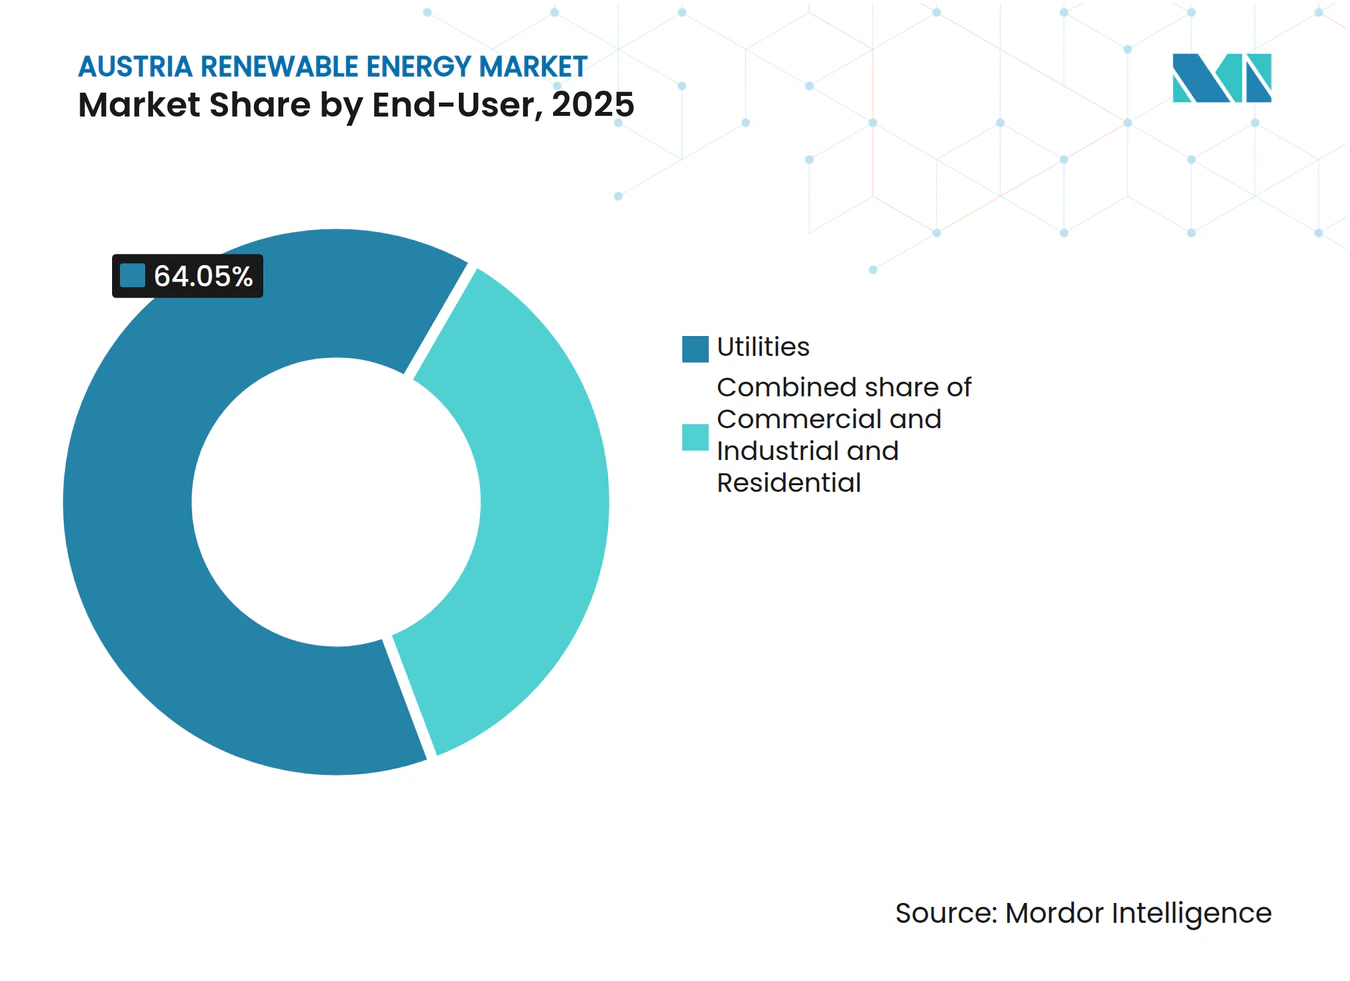
- Par utilisateur final, les services publics détenaient 64,05 % de la part du marché des énergies renouvelables en Autriche en 2025, tandis que le segment résidentiel progresse à un CAGR de 10,1 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des énergies renouvelables en Autriche
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectif soutenu par le gouvernement d'atteindre 100 % d'électricité renouvelable d'ici 2030 | +1.8% | National, déploiement accéléré à Vienne, en Basse-Autriche et au Burgenland | Moyen terme (2-4 ans) |
| Flexibilité du réseau ancrée sur l'hydroélectricité permettant l'intégration des énergies renouvelables variables | +0.9% | Régions alpines (Tyrol, Salzbourg, Carinthie) | Long terme (≥ 4 ans) |
| Baisse rapide du coût nivelé de l'énergie du photovoltaïque solaire et de l'éolien terrestre | +1.2% | Basse-Autriche, Burgenland, Styrie | Court terme (≤ 2 ans) |
| Système d'échange de quotas d'émissions de l'UE et tarification nationale du CO₂ augmentant les coûts des combustibles fossiles | +0.7% | Marchés transfrontaliers avec l'Allemagne, l'Italie et la République tchèque | Moyen terme (2-4 ans) |
| Systèmes photovoltaïques à petite échelle exemptés de TVA accélérant l'adoption sur les toitures | +0.6% | National, avec une pénétration plus élevée dans les centres urbains (Vienne, Graz, Linz) | Court terme (≤ 2 ans) |
| Essor des ' communautés énergétiques ' et des plateformes d'échange pair-à-pair | +0.5% | National, avec des implémentations pilotes dans les communautés rurales de tous les États fédéraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectif soutenu par le gouvernement d'atteindre 100 % d'électricité renouvelable d'ici 2030
La loi autrichienne sur l'expansion des énergies renouvelables impose 27 TWh supplémentaires, en allouant 11 TWh au photovoltaïque, 10 TWh à l'éolien, 5 TWh à l'hydroélectricité et 1 TWh à la biomasse. La certitude politique a débloqué un package de financement de 1,3 milliard EUR pour le groupe Burgenland Energie, illustrant la manière dont des objectifs clairs attirent les capitaux. L'ÖNIP alloue 9 milliards EUR aux mises à niveau des lignes de transport jusqu'en 2034, réduisant ainsi les goulets d'étranglement.[1] Les délais sont serrés ; l'Autriche est devenue importatrice nette d'électricité en août 2024, soulignant l'urgence de la situation.
Flexibilité du réseau ancrée sur l'hydroélectricité permettant l'intégration des énergies renouvelables variables
Plus de 3 000 centrales hydroélectriques, totalisant 14,1 GW, dotent l'Autriche d'une flexibilité inégalée. Des installations telles que la centrale de pompage-turbinage de 430 MW de Reisseck II contribuent à équilibrer la variabilité de l'éolien et du solaire, tandis que la mise à niveau du poste de Kronstorf devrait introduire une boucle 220 kV d'ici 2030. Cette agilité a permis aux énergies renouvelables de fournir 87 % de l'électricité en 2023, dépassant largement la moyenne européenne.
Baisse rapide du coût nivelé de l'énergie du photovoltaïque solaire et de l'éolien terrestre
Les installations solaires ont atteint 2,22 GW en 2024, soutenues par la baisse des coûts des équipements et de nouveaux modèles agrivoltaïques, financés par un prêt de 80 millions EUR de la Banque européenne d'investissement au groupe PÜSPÖK. L'économie de l'éolien s'est également améliorée, comme en témoigne le projet de 62 MW de WEB Windenergie AG en Basse-Autriche, soutenu par 20,1 millions EUR de financement de la BEI. Les gains technologiques sont toutefois compensés par les frais de raccordement au réseau et les retards dans les procédures d'autorisation.
Système d'échange de quotas d'émissions de l'UE et tarification nationale du CO₂ augmentant les coûts des combustibles fossiles
La tarification du carbone pèse sur le chauffage aux combustibles fossiles et les transports, accélérant l'adoption des énergies renouvelables. Les ventes de pompes à chaleur sont passées de 31 184 unités en 2021 à 49 192 unités en 2022 sous l'effet des taxes carbone. OMV a investi près de 200 millions EUR pour co-traiter 160 000 tonnes de biomasse liquide en diesel renouvelable dans sa raffinerie de Schwechat, réduisant ainsi les émissions de CO₂ de 360 000 tonnes par an.[2]
Analyse de l'impact des freins à la croissance*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et longues procédures d'autorisation | -0.8% | Basse-Autriche, Burgenland, Styrie | Court terme (≤ 2 ans) |
| Capacité de stockage insuffisante pour absorber les pics d'énergies renouvelables variables | -0.6% | Centres de charge urbains (Vienne, Graz, Linz) | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans l'installation et l'exploitation et maintenance des sources d'énergie renouvelables | -0.4% | National, avec un impact particulier dans les zones rurales manquant d'infrastructures de formation technique | Court terme (≤ 2 ans) |
| Capacité de stockage insuffisante pour absorber les pics d'énergies renouvelables variables | -0.3% | National, avec des défis de stabilité du réseau concentrés dans les zones à forte pénétration d'énergies renouvelables variables | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et longues procédures d'autorisation
Les volumes de redispatching pourraient être multipliés par six d'ici 2040 sans coordination, avertit la Commission européenne.[3] Depuis 2018, le système de gestion de congestion entre l'Allemagne et l'Autriche plafonne les flux transfrontaliers pendant les périodes de pointe. Le programme de construction de 9 milliards EUR de l'ÖNIP sera utile, bien que son achèvement soit prévu pour s'étendre jusqu'en 2034.
Disponibilité foncière limitée pour l'éolien et le solaire à grande échelle
Le relief montagneux et la densité des zones habitées restreignent la disponibilité des sites en plein air. L'agrivoltaïque offre une solution alternative, par exemple sur les six exploitations à double usage du groupe PÜSPÖK au Burgenland. Les instruments de planification régionale identifient désormais des zones supplémentaires pour les énergies renouvelables ; pourtant, les emplacements à fort rendement restent rares, ce qui gonfle les coûts des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : la géothermie mène la prochaine vague d'ajouts de capacité
La capacité géothermique devrait croître à un CAGR de 36,2 % jusqu'en 2031, le rythme le plus rapide de toutes les technologies du marché des énergies renouvelables en Autriche, à mesure que les puits profonds de Vienne et de Graz passent de la phase d'exploration à la phase de construction. L'hydroélectricité a conservé 46,12 % de la part du marché des énergies renouvelables autrichien en 2025, assurant la stabilité de la fréquence même avec l'expansion du solaire et de l'éolien. Les ajouts de capacité de pompage-turbinage, tels que le projet Limberg III de 480 MW, illustrent la manière dont les actifs hydroélectriques existants sont reconvertis pour la flexibilité de longue durée. Le solaire à grande échelle a ajouté 1,5 GW en 2024 et bénéficie désormais de coûts nivelés inférieurs à 40 EUR par MWh, tandis que l'éolien terrestre a ajouté 400 MW, avec des facteurs de charge supérieurs à 35 % au Burgenland. La bioénergie a fourni 1 TWh en 2024 mais est confrontée à des contraintes d'approvisionnement en matières premières, ce qui limite sa croissance future.
La taille du marché autrichien des énergies renouvelables pour la seule chaleur géothermique pourrait dépasser 0,54 GWth d'ici 2031 si les calendriers de forage actuels sont respectés, offrant aux opérateurs de réseaux de chaleur urbains une alternative de base au gaz naturel. Les toitures solaires continuent de se développer grâce aux règles de TVA à zéro, tandis que les installations hybrides solaire-plus-stockage, telles que le site de 50 MW d'Energie AG, illustrent le virage vers des sources d'énergie renouvelables fermes. Le repowering éolien prend de l'élan à mesure que les opérateurs remplacent les anciennes turbines de 2 MW par des machines de 4 à 6 MW sur les mêmes emplacements, maximisant la production sur des terrains de plus en plus rares. La petite hydroélectricité reste plafonnée par les règles environnementales, bien que des modernisations numériques des turbines améliorent l'efficacité des centrales au fil de l'eau. Ensemble, le portefeuille diversifié atténue le risque météorologique et maintient l'Autriche sur la bonne voie pour atteindre son objectif d'électricité 100 % renouvelable.


Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les prosommateurs résidentiels accélèrent l'adoption
Les services publics détenaient 64,05 % de la part du marché des énergies renouvelables en Autriche en 2025, mais leur domination s'érode à mesure que les ménages adoptent le solaire en toiture et le stockage par batteries. La capacité résidentielle augmente à un CAGR de 10,1 % grâce aux panneaux exemptés de TVA en dessous de 35 kW et aux réductions des frais de réseau allant jusqu'à 57 % pour les échanges pair-à-pair locaux. Les onduleurs hybrides lancés par Fronius International GmbH en 2024 permettent aux prosommateurs de tirer des revenus de la régulation de fréquence, réduisant les délais de remboursement à moins de sept ans. Les utilisateurs commerciaux et industriels sont également en expansion, portés par le contrat d'achat d'énergie éolienne de 200 MW de Voestalpine qui garantit une énergie bas carbone pour la production d'acier.
Bien que le marché autrichien des énergies renouvelables, contrôlé par les services publics, devrait continuer à croître en termes absolus, sa part devrait chuter en dessous de 60 % d'ici 2031 à mesure que la production décentralisée se développe. Les services publics répondent par des projets hybrides qui combinent solaire, éolien et stockage pour offrir une capacité ferme et des services auxiliaires. Les agrégateurs d'énergie communautaire regroupent désormais la production de multiples toitures pour soumissionner sur les marchés d'équilibrage, détournant ainsi davantage de revenus des actifs centralisés. Les toitures industrielles sont à la traîne en raison de barrières d'incitation partagée, mais les contrats d'énergie en tant que service commencent à débloquer ce segment. Le mélange émergent d'actifs hydroélectriques centralisés et d'actifs solaires, éoliens et de stockage décentralisés positionne l'Autriche pour un système électrique plus résilient et orienté vers le consommateur.

Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La Basse-Autriche, le Burgenland et la Haute-Autriche représentent ensemble plus de la moitié de la capacité actuelle en énergies renouvelables, façonnée par leur terrain plat, leur fort ensoleillement et leurs ressources éoliennes matures. Le Burgenland à lui seul a sécurisé 1,3 milliard EUR pour financer 700 MW de nouveaux projets solaires et éoliens, et prévoit de doubler ce chiffre d'ici 2030. Les régions alpines riches en hydroélectricité, telles que le Tyrol et la Carinthie, alimentent en surplus d'énergie les centres de charge de l'est, leurs systèmes de pompage-turbinage amortissant la variabilité et soutenant les échanges régionaux.
Vienne est pionnière en matière d'énergies renouvelables urbaines et construit une centrale géothermique à Aspern pour chauffer 20 000 ménages d'ici 2028, éliminant 54 000 t de CO₂ annuellement. Des projets pilotes de communautés énergétiques se regroupent ici, associant du photovoltaïque en toiture, du stockage par batteries et des plateformes d'échange pair-à-pair. Le mix énergétique de la Haute-Autriche comprend 30 % d'énergies renouvelables dominées par la biomasse, répondant à sa demande de chaleur industrielle tout en progressant sur ses objectifs solaires et éoliens.
Le plan de transport ÖNIP de 9 milliards EUR de l'Autriche modernise les corridors est-ouest et intègre les futures conduites d'hydrogène, créant une plateforme pour les flux d'énergie transfrontaliers. Le marché des énergies renouvelables en Autriche en bénéficie à mesure que la congestion se réduit, bien que les avantages complets se matérialisent après 2030.
Paysage réglementaire
Le développement des énergies renouvelables en Autriche s'appuie sur l'Erneuerbaren-Ausbau-Gesetz (EAG). Elle vise à couvrir 100 % de la consommation d'électricité par des sources renouvelables d'ici 2030 et fournit l'architecture de soutien de base à travers des primes de marché et des subventions à l'investissement (administrées par l'EAG-Foerderabwicklungsstelle). La supervision et le contrôle du marché sont assurés par E-Control, le régulateur indépendant de l'énergie en vertu de l'Energy-Control-Gesetz, et l'avancement par rapport aux objectifs de l'EAG est suivi via le rapport annuel de suivi de l'EAG soumis au BMK et aux institutions nationales.
En 2026, l'orientation politique s'est déplacée vers la rapidité d'exécution. L'Erneuerbaren-Ausbau-Beschleunigungsgesetz (EABG) est entré en vigueur en juillet 2026 afin d'accélérer les procédures d'autorisation pour les installations renouvelables, et il lie explicitement les améliorations des permis à des infrastructures habilitantes telles que le stockage et la distribution. Cet accent procédural répond aux retards de projets liés à la congestion du réseau et aux longues procédures d'approbation, et il complète les initiatives de planification du transport telles que le Plan intégré d'infrastructure réseau (OeNIP) pour des mises à niveau pluriannuelles du réseau.
Paysage concurrentiel
Concentration du Marché
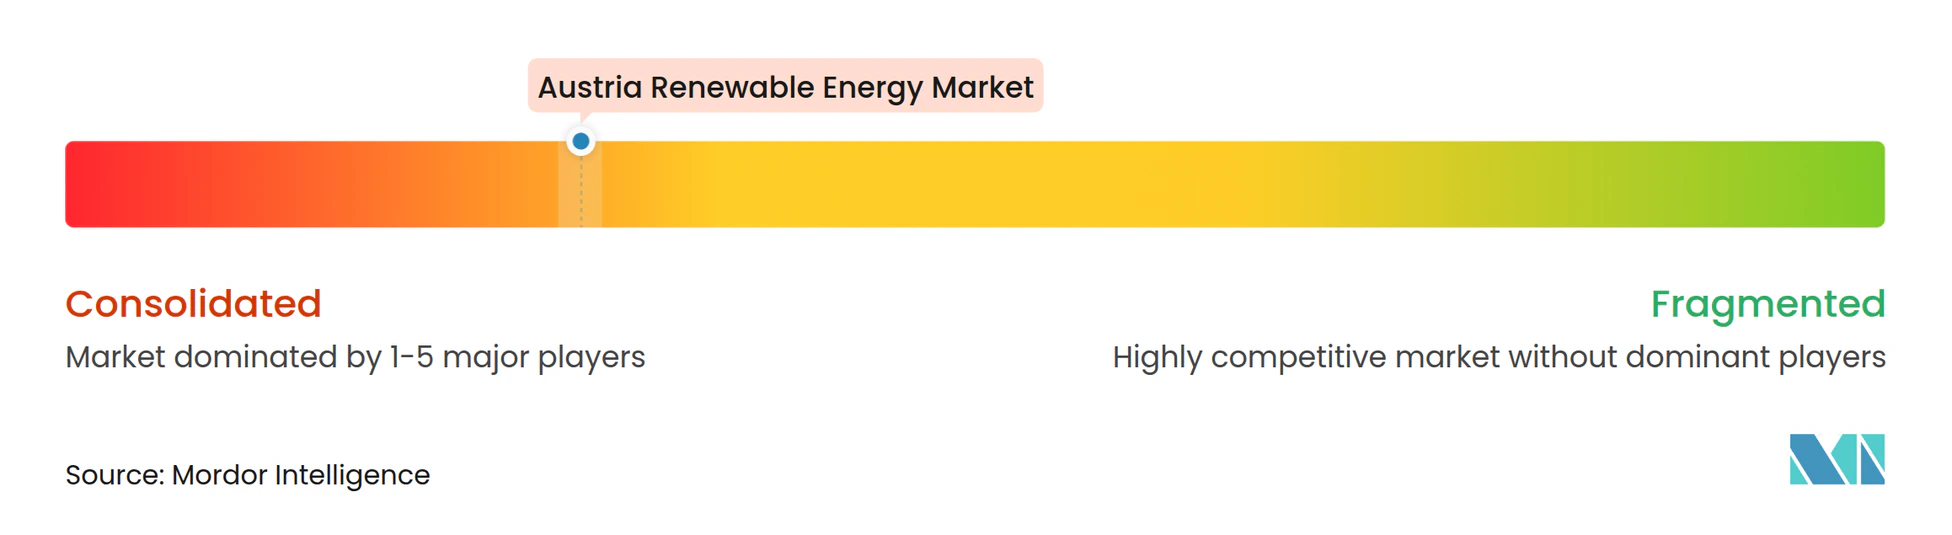
Le service public à majorité publique VERBUND a généré 10,4 milliards EUR de chiffre d'affaires en 2023 et possède environ la moitié de l'hydroélectricité nationale, visant la neutralité climatique d'ici 2040. EVN AG vise à atteindre une production d'énergie renouvelable de 3,8 TWh d'ici 2030, en développant ses parcs éoliens et solaires. OMV AG (Renewables & Geothermal) opère un pivot des hydrocarbures vers la géothermie, l'hydrogène et les carburants renouvelables, comme le démontre la bioraffinerie de Schwechat et son objectif géothermique de 4 TWh.
ANDRITZ AG fournit des turbines et des équipements électromécaniques aux centrales hydroélectriques du monde entier, tirant parti de son héritage d'ingénierie autrichienne. Des acteurs internationaux tels qu'Enphase déploient des micro-onduleurs et des batteries pour capter le segment photovoltaïque résidentiel, tandis que les plateformes d'énergie communautaire remettent en question les modèles de vente au détail traditionnels. L'abondance des prêts de la BEI réduit le coût moyen pondéré du capital, intensifiant la concurrence sur les projets. Dans l'ensemble, le marché des énergies renouvelables en Autriche présente une concentration modérée et une différenciation technologique croissante.
Acteurs leaders du secteur des énergies renouvelables en Autriche
-
Verbund AG
-
Wien Energie GmbH
-
EVN AG
-
Energie AG Oberösterreich
-
Engie SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent là où les objectifs politiques rencontrent les contraintes du système. Le Plan de développement du réseau (NEP) 2025 d'APG, publié en avril 2026, prévoit 9 milliards d'EUR d'investissements réseau d'ici 2035 et crée un portefeuille de renforcements du transport, d'ajouts de capacité de transformateurs et de corridors à 380 kV pour soutenir l'intégration de l'éolien et du photovoltaïque dans les zones congestionnées de l'est de l'Autriche. Les projets de réseau bénéficient également d'une priorisation transfrontalière, plusieurs initiatives d'APG figurant sur la liste PCI/PMI de la Commission européenne entrée en vigueur le 29 avril 2026, ce qui aide à aligner les permis et le financement des infrastructures stratégiques.
Côté production, les allocations d'expansion 2030 de l'EAG (11 TWh de photovoltaïque, 10 TWh d'éolien, 5 TWh d'hydroélectricité, 1 TWh de biomasse) maintiennent les enchères et les subventions à l'investissement au centre de l'accès au marché. Parallèlement, l'accélération des permis dans le cadre de l'EABG déplace l'avantage concurrentiel vers les développeurs et les équipementiers capables de standardiser leurs conceptions et de progresser rapidement dans les approbations. Un second ensemble d'opportunités se concentre sur la fermeté et la flexibilité, où l'hydroélectricité et le stockage par pompage offrent une marge d'équilibrage tandis que la hausse des renouvelables variables accroît la valeur du stockage de courte et longue durée, des services réseau et des configurations d'installations hybrides capables de répondre aux exigences de raccordement et de répartition dans des conditions de réseau plus tendues. Ces ouvertures s'inscrivent dans l'ambition plus large de neutralité climatique de l'Autriche pour 2040, qui maintient l'électrification et les carburants renouvelables à l'ordre du jour et soutient des dossiers d'investissement multi-technologiques auprès des services publics, des municipalités et des acheteurs industriels.
Développements récents du secteur
- Juin 2026 : Wien Energie a mis en service le parc éolien de Loidesthal II de 62 MW à Zistersdorf, en Basse-Autriche, présenté comme le plus grand projet d'énergie éolienne du portefeuille combiné de Wien Energie et ImWind. Le projet ajoute une capacité à l'échelle industrielle dans une région centrale du développement éolien de l'Autriche et met en lumière le rôle des portefeuilles de développement consolidés dans la montée en puissance de la capacité.
- Mai 2026 : EVN a mis en service le parc éolien de Gnadendorf de 28,8 MW et le parc éolien reconditionné d'Ebenfurth de 12,6 MW, et a également mis en ligne un parc photovoltaïque supplémentaire de 3,3 MWc à Gaweinstal. Ce mélange de nouvelles constructions et de reconditionnement montre comment les développeurs extraient davantage de production de sites contraints tout en maintenant l'exécution sur plusieurs technologies.
- Novembre 2024 : La Banque européenne d'investissement a accordé 80 millions d'EUR au groupe PUEPSOEK pour financer six fermes agrivoltaïques dans le Burgenland. Ce financement soutient des modèles photovoltaïques à double usage qui réduisent les conflits d'usage des terres et renforce le pipeline adressable pour le solaire à l'échelle industrielle dans un pays où la disponibilité de terrains vierges est limitée.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour ce rapport, le marché des énergies renouvelables en Autriche est défini comme la capacité installée de production d'énergie renouvelable du pays, exprimée en gigawatts, couvrant les projets raccordés au réseau et les systèmes derrière le compteur pour lesquels la capacité est déclarée.
Exclusions du périmètre : Nous excluons les actifs de production non renouvelables et ne comptabilisons que la capacité (et non les prix de l'électricité, la valeur du financement de projet ou les revenus issus de la vente d'énergie).
Aperçu de la Segmentation
- Par technologie
- Énergie solaire (photovoltaïque et à concentration solaire)
- Énergie éolienne (terrestre et en mer)
- Hydroélectricité (petite, grande, pompage-turbinage)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par le contexte de la capacité et de la production, ce marché étant dimensionné en gigawatts et nécessitant des définitions cohérentes. Nous avons utilisé des sources publiques telles qu'Eurostat, les publications statistiques de l'AIE, les bases de données de capacités de l'IRENA, les publications du régulateur énergétique autrichien, ainsi que les mises à jour des opérateurs de réseau et de transport, afin d'ancrer les tendances historiques en matière de capacité et de nouveaux raccordements.
Pour construire la narration du marché autour de ce qui est en cours de construction et des raisons qui le motivent, nous avons examiné les pages de politique gouvernementale et les objectifs fixés, les annonces d'appels d'offres et d'incitations, les notes relatives aux permis, ainsi que les communiqués des associations. Nous avons ensuite complété ces informations par des rapports annuels d'entreprises, des présentations aux investisseurs et des publications spécialisées reconnues dans le secteur de l'énergie.
En parallèle, un abonnement payant aux données financières et aux actualités des entreprises nous a permis de vérifier les changements de propriété et le calendrier des principales mises en service de projets. Nous avons également effectué une analyse de bases de données de brevets comme signal indicatif de l'orientation technologique. Les sources documentaires mentionnées ici sont données à titre illustratif uniquement ; nous avons eu recours à de nombreuses autres références publiques pour valider et clarifier les données au cours de l'élaboration du rapport.
Entretiens Primaires et Enquêtes
En Autriche, les entretiens d'experts et les enquêtes couvrent les développeurs de projets, les services publics, les spécialistes des réseaux, les distributeurs d'équipements, les régulateurs et les conseillers en énergie. Leurs contributions sont utilisées pour tester les ajouts de capacité, le calendrier de mise en service, les contraintes de réseau, le soutien aux politiques, ainsi que les lacunes dans les systèmes derrière le compteur déclarés, avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 26 % | Responsables : 51 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les séries temporelles de capacité nationale et les ajouts officiels ont été reconstitués en une base installée nette par année, puis répartis entre les technologies renouvelables sur la base des parts déclarées et des schémas de mise en service. Afin de s'assurer que les totaux ne s'écartaient pas de la réalité de terrain, nous les avons corroborés par des vérifications ascendantes sélectives, telles qu'un cumul des ajouts de projets à grande échelle visibles, des volumes d'installation de toitures échantillonnés multipliés par les tailles de systèmes typiques, et des vérifications de la cadence annuelle d'installation auprès des acteurs de la filière.
Quelques données d'entrée portaient l'essentiel du poids du modèle ; elles ont donc été suivies avec soin et actualisées lors de la validation. Il s'agit notamment des ajouts nets annuels de capacité par technologie, du calendrier de mise hors service et de repowering (en particulier pour les actifs éoliens plus anciens), des contraintes de raccordement au réseau et d'écrêtement, des signaux de soutien aux politiques tels que les volumes d'appels d'offres et les modifications d'incitations, ainsi que de la part du solaire en toiture par rapport à la construction à grande échelle. Pour les prévisions, nous avons eu recours à une analyse de scénarios afin de refléter les contraintes de politique et de réseau dans des trajectoires de mise en service basse, de référence et haute, puis nous avons procédé à une réconciliation avec le consensus d'experts issu des entretiens. Lorsque la visibilité ascendante était incomplète, les lacunes ont été traitées par des décalages de mise en service conservateurs et une utilisation des taux de construction historiques spécifiques à l'Autriche, plutôt qu'en forçant un cumul complet des fournisseurs.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les totaux de capacité nationale déclarés, les tendances de construction par technologie et les volumes de pipeline et d'appels d'offres publiquement annoncés, puis les écarts ont été examinés avant la validation finale. Si une hypothèse entraînait un saut inhabituel sur une seule année, elle était retestée et, si nécessaire, les répondants étaient recontactés pour confirmer si le changement correspondait à un véritable décalage de mise en service ou à un artefact de calendrier.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des actions politiques significatives, des règles de réseau ou des événements importants de mise en service de projets modifient la trajectoire à court terme. Avant la livraison, une révision finale par un analyste est effectuée afin que le modèle reflète les publications publiques les plus récentes et les retours de terrain validés.
Taille du Marché des Énergies Renouvelables en Autriche selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées pour les énergies renouvelables en Autriche diffèrent souvent parce que tout le monde ne mesure pas la même chose, même lorsque les intitulés semblent similaires. En pratique, certaines sources dimensionnent la capacité installée, tandis que d'autres convertissent l'activité en un chiffre de revenus, et l'année utilisée pour la conversion peut faire varier considérablement le résultat.
Le tableau montre que le chiffre de 2025 est présenté comme la capacité installée, et dans le modèle de Mordor Intelligence, il est comptabilisé en gigawatts de capacité de production d'énergie renouvelable opérationnelle, plutôt qu'en valeur en USD liée aux ventes d'équipements, aux prix de l'énergie ou aux dpenses d'investissement. Les différences proviennent également du fait qu'une source inclut uniquement les actifs à grande échelle raccordés au réseau ou qu'elle comptabilise également les systèmes en toiture derrière le compteur, ainsi que de la manière dont le calendrier de repowering et de mise hors service est traité lorsque les projets passent du stade planifié au stade mis en service.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 27,66 GW (2025) | |
| Cabinet de Conseil Régional A | 1,00 milliard USD (2024) | Présentée comme une valorisation en USD qui reflète généralement les revenus ou l'activité d'investissement, ce qui peut exclure la capacité déjà installée et peut varier considérablement selon les hypothèses de prix et de dépenses. |
| Revue Spécialisée B | 6,22 milliards USD (2021) | Utilise un prisme technologique plus étroit et une année de base plus ancienne, et tend à aligner les totaux sur des instantanés sélectifs de capacité technologique sans normaliser les décalages de mise en service et les mises hors service sur l'ensemble du mix renouvelable. |
Une fois l'unité et la règle de comptage alignées, l'écart devient plus facile à expliquer et à réconcilier. Notre approche reste traçable car chaque valeur annuelle est rattachée aux ajouts de capacité, aux ajustements de calendrier et aux vérifications croisées avec les signaux de construction publiquement observables.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des énergies renouvelables en Autriche ?
La capacité installée en énergies renouvelables en Autriche est de 28,95 GW en 2026, et devrait atteindre 36,4 GW d'ici 2031, reflétant un CAGR de 4,68 %.
À quelle vitesse la capacité géothermique se développe-t-elle sur le marché des énergies renouvelables en Autriche ?
Les projets de géothermie profonde devraient croître à un CAGR de 36,2 % jusqu'en 2031, le rythme le plus rapide parmi toutes les technologies.
Quelle part les services publics détiennent-ils encore dans le développement de l'énergie propre en Autriche ?
Les services publics contrôlaient 64,05 % de la capacité renouvelable installée en 2025, bien que leur part devrait diminuer à mesure que les segments résidentiel et commercial-industriel se développent.
Quelles régions subissent la congestion du réseau la plus grave ?
La Basse-Autriche et le Burgenland subissent les goulets d'étranglement de transport les plus aigus, entraînant des coûts de redispatching proches de 200 millions EUR annuellement.
Pourquoi les communautés énergétiques sont-elles importantes en Autriche ?
Plus de 1 300 communautés enregistrées tirent parti des réductions des frais de réseau et des échanges pair-à-pair, accélérant le déploiement du solaire en toiture et décentralisant le pouvoir de marché.
Quel déficit de stockage l'Autriche doit-elle combler d'ici 2031 ?
L'Agence autrichienne de l'énergie estime qu'une capacité supplémentaire de 3 à 5 GWh de courte durée et jusqu'à 15 GWh de longue durée sera nécessaire pour intégrer les volumes croissants d'énergies renouvelables variables.
Quel projet hybride illustre l'avenir des énergies renouvelables fermes en Autriche ?
La ferme solaire de 50 MW d'Energie AG couplée à 10 MWh de batteries, mise en service en 2024, illustre comment le photovoltaïque associé au stockage peut fournir des services de régulation de fréquence et d'écrêtement des pointes.