
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
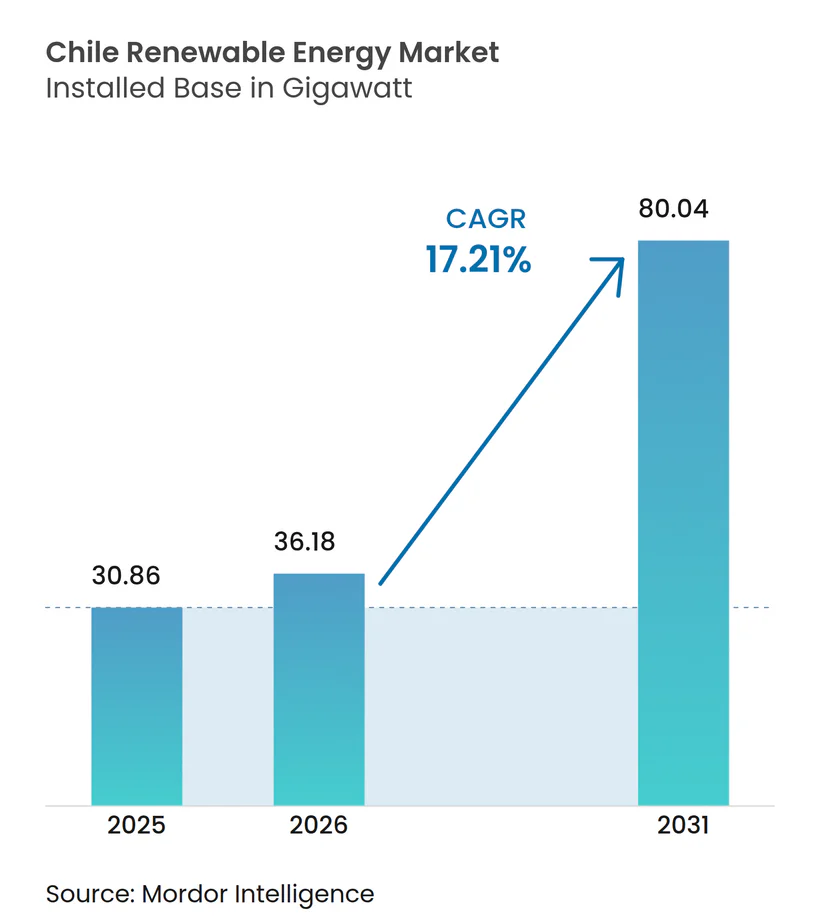
| Taille du marché de l'année de base (2025) | 30.86 gigawatt |
| Volume du Marché (2026) | 36.18 gigawatt |
| Volume du Marché (2031) | 80.04 gigawatt |
| Taux de croissance (2026 - 2031) | 17.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables au Chili par Mordor Intelligence
La taille du marché des énergies renouvelables au Chili en 2026 est estimée à 36,18 gigawatts, en progression par rapport à la valeur de 2025 de 30,86 gigawatts, avec des projections pour 2031 indiquant 80,04 gigawatts, soit une croissance à un TCAC de 17,21 % sur la période 2026-2031.
L'intensification des mandats de décarbonation, la découverte des prix par le biais d'appels d'offres et les accords d'achat d'électricité (PPA) de plusieurs térawattheures signés par les opérateurs miniers cuivreux reconfigurent ensemble le marché des énergies renouvelables au Chili et accélèrent les cycles d'installation. Les actifs solaires détiennent déjà 45,8 % de la capacité grâce à l'irradiation record du désert d'Atacama, tandis que le pipeline géothermique progresse à un rythme annuel de 30,7 % à mesure que les licences d'exploration débloquent les réserves volcaniques andines. Les services publics commandent toujours la majeure partie de la capacité à 62,2 %, mais la consommation commerciale et industrielle (C&I) portée par le secteur minier progresse à un TCAC de 21,5 %, renforçant la bancabilité des nouveaux projets. Le transport d'électricité reste la contrainte principale : l'écrêtement a atteint 14,5 % au premier trimestre 2024 et a gaspillé 2 046 GWh à mi-année, accélérant le pivot des développeurs vers le stockage colocalisé et les projets d'hydrogène vert derrière le compteur qui contournent les goulets d'étranglement du réseau.[1]
Principaux enseignements du rapport
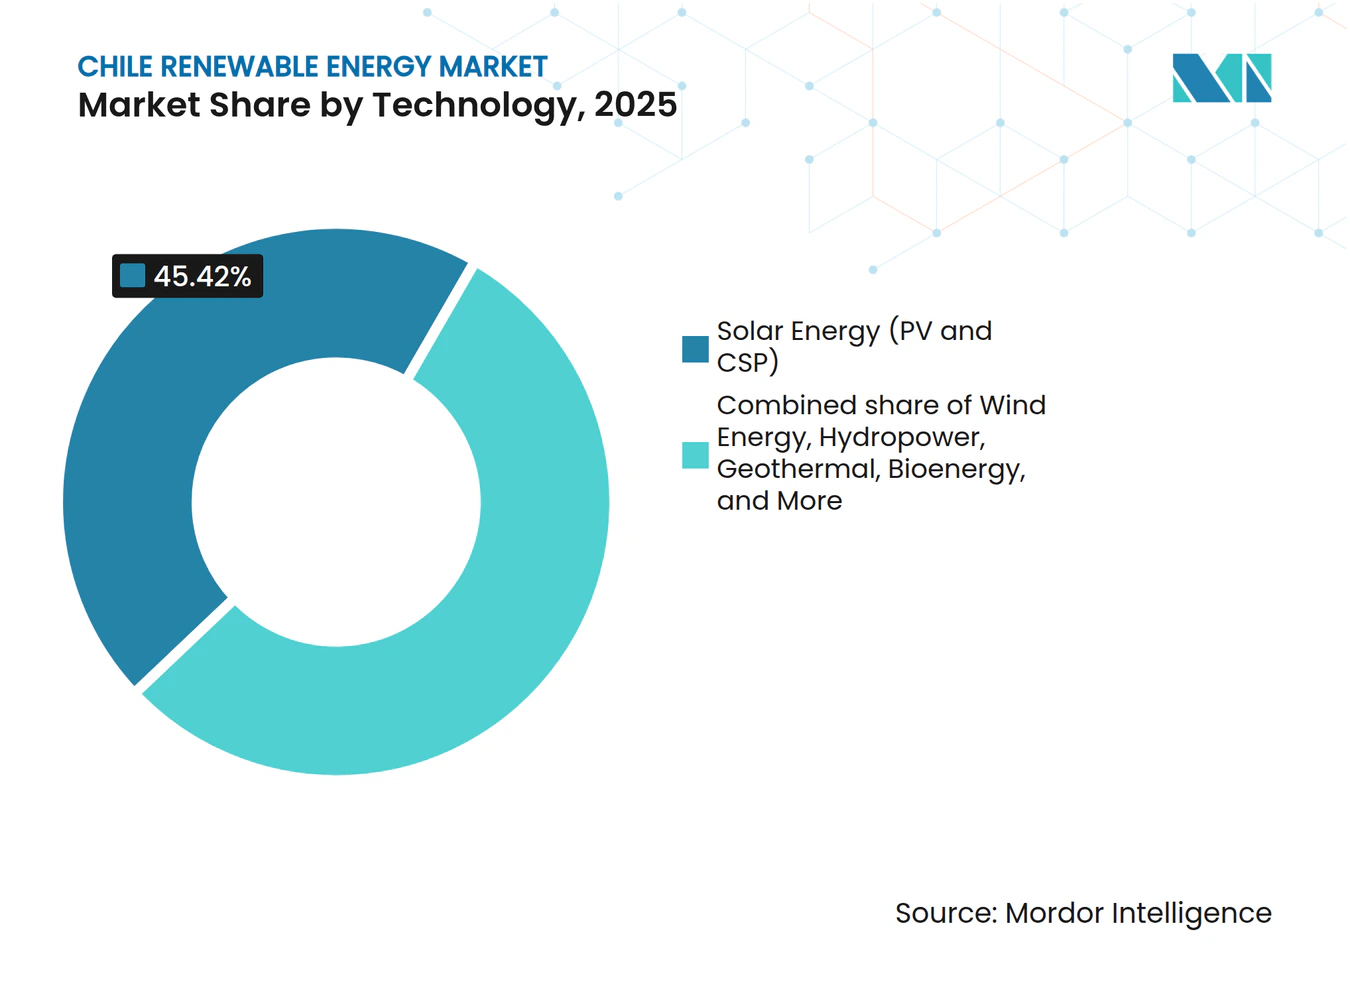
- Par technologie, l'énergie solaire était en tête avec 45,42 % de la part du marché des énergies renouvelables au Chili en 2025. La capacité géothermique devrait se développer à un TCAC de 29,17 % jusqu'en 2031, soit le rythme le plus rapide parmi toutes les technologies.
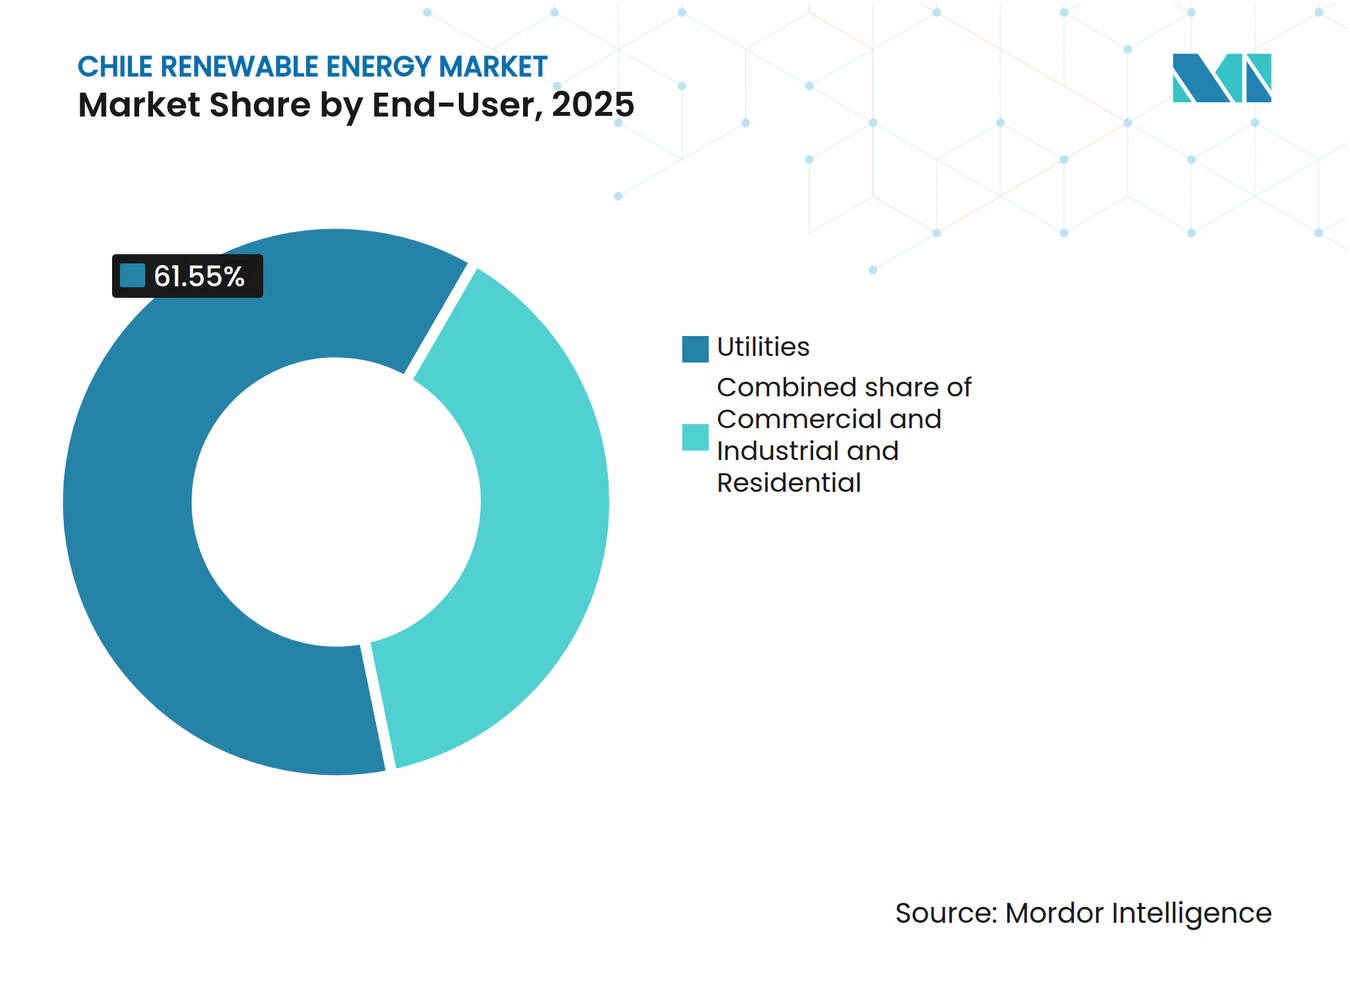
- Par utilisateur final, les services publics représentaient 61,55 % de la taille du marché des énergies renouvelables au Chili en 2025, tandis que le segment C&I, ancré par les groupes miniers, devrait croître à un TCAC de 21,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Appels d'offres pour les énergies renouvelables et mise en concurrence | 3.2% | National, avec concentration dans les régions d'Atacama et d'Antofagasta | Moyen terme (2 à 4 ans) |
| Abondance des ressources solaires et éoliennes | 4.5% | Atacama (solaire), Patagonie (éolien), répercussions sur le réseau central | Long terme (≥ 4 ans) |
| Objectifs nationaux de décarbonation et de neutralité carbone | 3.8% | National, gains précoces à Santiago, Valparaíso, Concepción | Long terme (≥ 4 ans) |
| Baisse rapide des coûts et cadre d'appels d'offres pour le stockage d'énergie par batteries à grande échelle | 2.7% | Nord du Chili (colocalisation solaire), stabilisation du réseau central | Moyen terme (2 à 4 ans) |
| Demande tirée par les projets pilotes d'hydrogène vert à l'échelle du réseau | 2.1% | Atacama et Antofagasta (orientés vers l'exportation), Magallanes (éolien vers hydrogène) | Long terme (≥ 4 ans) |
| PPA d'entreprise du secteur minier cuivreux pour la conformité au périmètre 2 | 2.9% | Nord du Chili (districts miniers d'Escondida, Spence, Collahuasi, Los Bronces) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Appels d'offres pour les énergies renouvelables et mise en concurrence
Le dispositif d'appels d'offres concurrentiels du Chili ancre désormais presque chaque ajout à l'échelle des services publics. Le calendrier 2025-2028 alloue 22 500 GWh sur quatre appels d'offres, obligeant les soumissionnaires à sécuriser au préalable les permis et les droits de transport, ce qui réduit les pipelines spéculatifs et aligne le déploiement des capitaux sur la capacité du réseau. Les prix de clôture ont grimpé à 56,70 USD par MWh en 2023, reflétant des coûts de balance de système plus élevés et un accès limité au transport, mais ce rebond des prix améliore les ratios de couverture du service de la dette et attire les prêteurs institutionnels. La loi 20.936 oblige les services publics de distribution à s'approvisionner via des appels d'offres, supprimant les tarifs au coût majoré et nivelant le terrain pour les producteurs d'électricité indépendants qui associent le stockage à une capacité ferme. Six projets de batteries totalisant 1 750 MW et 7 000 MWh ont été retenus en 2023, signalant que la dispatchabilité prime désormais sur les puissances nominales brutes. La certification de gestion de la qualité selon la norme ISO 9001 et la conformité aux codes de réseau chiliens sont des prérequis, relevant la barre pour les nouveaux entrants de plus petite taille.[2]
Abondance des ressources solaires et éoliennes
Atacama enregistre une irradiation solaire supérieure à 3 000 kWh/m² par an, permettant des facteurs de charge photovoltaïques proches de 30 % et des fenêtres de stockage par énergie solaire à concentration allant jusqu'à 17,5 heures. La Patagonie affiche des vitesses de vent terrestre moyennes supérieures à 8 m/s, offrant des facteurs de charge de 35 à 40 % et un potentiel théorique offshore dépassant 200 GW. Les coûts actualisés de l'énergie se situent en dessous de 35 USD par MWh pour le solaire à l'échelle des services publics et entre 40 et 45 USD par MWh pour l'éolien terrestre, surpassant le cycle combiné à gaz sur le seul plan économique. Cependant, 35 GW de projets solaires convoitent désormais une capacité limitée sur le corridor nord-centre, entraînant un écrêtement et des prix négatifs en milieu de journée. Les développeurs répondent en colocalisant des batteries qui arbitrent les écarts diurnes ou en dirigeant l'excédent d'énergie vers l'hydrogène vert et l'ammoniac destinés aux marchés d'exportation en Asie et en Europe.
Objectifs nationaux de décarbonation et de neutralité carbone
La loi-cadre sur le changement climatique de 2022 codifie la neutralité carbone d'ici 2050 et un objectif intermédiaire de 80 % d'électricité renouvelable d'ici 2030. Un accord d'élimination progressive du charbon prévoit le retrait de l'ensemble des 5,5 GW de production charbonnière d'ici 2040, dont la moitié d'ici 2025, créant une demande de remplacement garantie. Les conglomérats miniers, responsables de 30 % de la charge chilienne, concluent des PPA à long terme pour satisfaire les objectifs de périmètre 2 imposés par les investisseurs, BHP, Antofagasta Minerals et Codelco s'engageant tous à passer à 100 % d'électricité renouvelable avant 2030. Ces contrats d'entreprise réduisent les spreads de financement jusqu'à 100 points de base par rapport aux projets marchands, concentrant les capitaux sur le marché des énergies renouvelables au Chili et renforçant la certitude du pipeline. La conformité aux normes ISO 14001 et aux Principes de l'Équateur est standard dans les appels d'offres miniers, renforçant la rigueur de la diligence raisonnable dans l'ensemble de l'écosystème des développeurs.[3]
Baisse rapide des coûts et cadre d'appels d'offres pour le stockage d'énergie par batteries à grande échelle
L'appel d'offres de stockage chilien de 2023 a retenu des systèmes lithium-ion de quatre heures à 150-200 USD par kWh, tirant parti des réserves nationales de lithium qui représentent 36 % des ressources mondiales prouvées. Le système Bess Andes de 112 MW/560 MWh d'AES Andes a affiché un rendement aller-retour de 92 % et réduit l'écrêtement solaire voisin de 18 %. Les nouvelles réglementations permettent l'empilement des revenus sur les marchés de l'énergie, de la capacité et des services auxiliaires, augmentant les taux de rendement interne jusqu'à 300 points de base. Les codes de réseau définissent désormais la participation des batteries à la réponse primaire en fréquence, débloquant une valeur supplémentaire à mesure que les centrales à charbon se retirent. Les fournisseurs, notamment Huawei Digital Power et ABB, ont localisé l'assemblage des onduleurs et des systèmes de gestion de batteries pour répondre aux normes ISO 9001 et réduire les délais d'importation, renforçant la résilience de la chaîne d'approvisionnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement du transport (corridor Nord-Sud) | -2.4% | Atacama et Antofagasta (zones de production) vers les centres de charge centraux | Moyen terme (2 à 4 ans) |
| Incertitude réglementaire sur les tarifs de production décentralisée | -1.1% | Chili central (Santiago, Valparaíso), segments résidentiel et petit C&I | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée en exploitation et maintenance dans les zones reculées | -0.8% | Désert d'Atacama (parcs solaires), Patagonie (parcs éoliens), sites hydroélectriques isolés | Moyen terme (2 à 4 ans) |
| Contraintes hydriques limitant l'expansion hydroélectrique | -1.2% | Chili central et méridional (hydroélectricité dépendante des réservoirs), bassins versants andins | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La congestion du transport limite l'évacuation du solaire du Nord
Le corridor 500 kV Cardones–Polpaico de 753 km ne peut transférer que 1 400 MW vers le sud, alors que 19,9 GW de capacité solaire sont déjà sous contrat ou en construction dans la même région. L'écrêtement a atteint 2 046 GWh en juin 2024, anéantissant les revenus et retardant les dates de mise en service commerciale des projets. La liaison HVDC Kimal–Lo Aguirre de 3 000 MW vise à soulager la pression d'ici décembre 2029, mais fait face à des défis d'autorisation qui pourraient la repousser à 2030. Les solutions provisoires, notamment le stockage colocalisé, réduisent les pertes de 15 à 20 % mais augmentent le coût d'investissement de 300 à 400 USD par kW. L'expansion proposée par ISA Interchile pour 1,648 milliard USD porterait la capacité de transfert régionale à 3 100 MVA, mais les règles d'allocation des coûts et la conformité aux exigences de conception parasismique allongent les délais, maintenant la congestion comme le principal frein à la croissance du marché des énergies renouvelables au Chili.
Les révisions du tarif de production décentralisée créent une incertitude pour le secteur résidentiel
Le Chili a fait passer son cadre PMGD du comptage net à la facturation nette en 2022, réduisant la compensation des exportations aux prix spot volatils et allongeant les délais de rentabilité des installations en toiture à 10-12 ans. La refonte tarifaire a mis en pause le financement des installateurs à petite échelle et allongé de neuf mois les délais d'approbation de raccordement au réseau, gelant le pipeline résidentiel qui se concentrait historiquement sur Santiago et Valparaíso. Les clients C&I dans la tranche 1-5 MW connaissent une économie similaire, sauf s'ils sont associés à des batteries pour augmenter l'autoconsommation. Les services publics de distribution ont entre-temps proposé des charges fixes d'accès au réseau pour récupérer les coûts de réseau immobilisés, une mesure qui pourrait ajouter 15 à 20 USD par kW-mois et éroder davantage les rendements. Le document de consultation 2024 du ministère de l'Énergie maintiendrait les contrats existants jusqu'en 2030, mais l'approbation législative reste en attente, laissant les petits investisseurs dans l'incertitude.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la domination du solaire rencontre l'accélération de la géothermieLe solaire détenait 45,42 % de la capacité installée en 2025, constituant l'épine dorsale du marché des énergies renouvelables au Chili. Le segment bénéficie de coûts actualisés de l'énergie photovoltaïque inférieurs à 35 USD/MWh et d'un écosystème de financement de projet mature qui a ramené les spreads de dette à 250-300 points de base. L'énergie solaire à concentration démontre sa dispatchabilité, Cerro Dominador offrant 17,5 heures de stockage thermique, mais le coût d'investissement de 4 500 à 5 000 USD par kW limite sa réplication. La géothermie devrait croître à un TCAC de 29,17 %, augmentant sa part du marché des énergies renouvelables au Chili à mesure que le dispositif d'atténuation des risques de la CORFO couvre jusqu'à 60 % des coûts de forage d'exploration. Le projet de 48 MW Cerro Pabellón d'Enel Green Power a atteint un facteur de charge de 95 % en 2024, renforçant la confiance des investisseurs.
La domination du solaire façonne également les industries de soutien : les fournisseurs de modules JinkoSolar et Trina Solar ont livré 400 000 panneaux au Chili en 2024, tandis que Huawei Digital Power a localisé les réparations d'onduleurs à Antofagasta pour servir les clients miniers. L'éolien occupe la deuxième place, porté par les rafales de 8 m/s de Patagonie et des projets à l'échelle du réseau tels que le parc San Gabriel de 183 MW d'Acciona. L'hydroélectricité, autrefois l'épine dorsale, se réoriente désormais vers le stockage par pompage-turbinage alors que la sécheresse comprime les niveaux des réservoirs. La bioénergie et l'énergie océanique restent de niche, bien que des projets pilotes de marée dans le détroit de Magallanes maintiennent l'optionnalité technologique ouverte.



Par utilisateur final :
les services publics en tête tandis que le secteur minier stimule la montée en puissance du C&ILes services publics couvraient 61,55 % de la capacité installée et dominent les volumes d'appels d'offres, ancrant le marché des énergies renouvelables au Chili par le biais de PPA réglementés de 15 à 20 ans. Leur rôle évolue à mesure que le retrait du charbon les oblige à sécuriser les énergies renouvelables variables par le stockage ou le gaz flexible. Les acheteurs commerciaux et industriels, menés par les mineurs de cuivre, se développent à un TCAC de 21,22 % et signent de plus en plus des contrats de plus de 300 GWh incluant des paiements de capacité, réduisant le risque d'écrêtement pour les développeurs. Les PPA miniers comportent des clauses environnementales ISO 14001 et le respect des Principes de l'Équateur, réduisant les coûts de financement jusqu'à 100 points de base.
L'adoption résidentielle est plus lente : la facturation nette a réduit l'attrait de la rentabilité, plafonnant les ajouts en toiture à 180 MW en 2024. Cependant, les quartiers aisés avec des tarifs supérieurs à 150 USD/MWh voient encore des installations associées à des batteries lithium-ion de 10 kWh pour maximiser l'autoconsommation. Les centres de données et les opérateurs de stockage frigorifique dans la tranche 1-5 MW adoptent également des installations derrière le compteur qui réduisent les factures de 25 à 35 %, forgeant une base de demande diversifiée qui soutient les marchés d'exploitation et de maintenance sur le cycle de vie pour les fournisseurs d'onduleurs, de suiveurs et de batteries.

Analyse géographique
Le nord du Chili, couvrant Atacama et Antofagasta, détenait 51,62 % de la capacité renouvelable en 2025 et devrait croître à un TCAC de 18,95 % jusqu'en 2031, dépassant l'expansion nationale à mesure que les hybrides solaire-stockage et les électrolyseurs d'hydrogène vert absorbent l'écrêtement. La proximité de la région avec les plus grandes mines de cuivre du monde garantit une demande d'ancrage même avant l'arrivée des améliorations du réseau. Le Chili central, Santiago, Valparaíso et O'Higgins, accueille 32,18 % des installations actuelles et fonctionne comme le centre d'équilibrage du réseau, mais la saturation du transport limite l'afflux solaire supplémentaire jusqu'à la mise en service de la ligne HVDC Kimal–Lo Aguirre.
Le sud du Chili, englobant Los Lagos, Aysén et Magallanes, représente 16,20 % de la capacité mais devrait s'accélérer à un TCAC de 17,78 %, aidé par les ressources éoliennes de Patagonie et les projets offshore naissants. Le littoral de 6 435 km de la région la positionne comme une plateforme d'exportation logique pour l'ammoniac vert destiné aux acheteurs asiatiques. Dans toutes les zones, les évaluations environnementales de la SEIA et les consultations des peuples autochtones au titre de la Convention 169 de l'OIT allongent les délais à 18-24 mois, notamment dans les zones à dominante mapuche, mais elles réduisent également les contestations juridiques après la clôture financière, améliorant la bancabilité des projets entrant sur le marché des énergies renouvelables au Chili.
Paysage réglementaire
Le marché de l'électricité renouvelable du Chili est régi principalement par la Ley General de Servicios Electricos (LGSE), avec une mise en œuvre assurée par des organismes sectoriels tels que le Ministerio de Energia et la Comision Nacional de Energia (CNE). La loi-cadre sur le changement climatique de 2022 codifie les objectifs nationaux de décarbonation, notamment la neutralité carbone d'ici 2050 et un objectif intermédiaire de 80 % d'électricité renouvelable d'ici 2030, tandis que les achats continuent d'être ancrés sur des mécanismes d'enchères dans le cadre du régime d'approvisionnement de la distribution (y compris les réformes associées à la loi 20.936). Cette structure soutient des revenus contractuels de longue durée pour les énergies renouvelables à l'échelle industrielle.
En 2026, l'activité réglementaire s'est concentrée sur la planification du système et l'élaboration de normes techniques. La CNE a établi son Plan normatif annuel 2026 par la Res. Ex. 779/2025 et a publié en janvier 2026 les bases définitives des études techniques couvrant 2026-2030 pour les Sistemas Medianos. Par ailleurs, la Ley N 21.804 (publiée le 13 février 2026) a introduit des améliorations à la réglementation des systèmes moyens, tandis que les instruments de planification du Ministère, le PELP 2023-2027 et le lancement formel du processus PELP 2028-2032 fin 2025, fournissent un cadre politique pour le transport, l'intégration du stockage et le séquencement du déploiement des renouvelables.
Paysage concurrentiel
Concentration du Marché
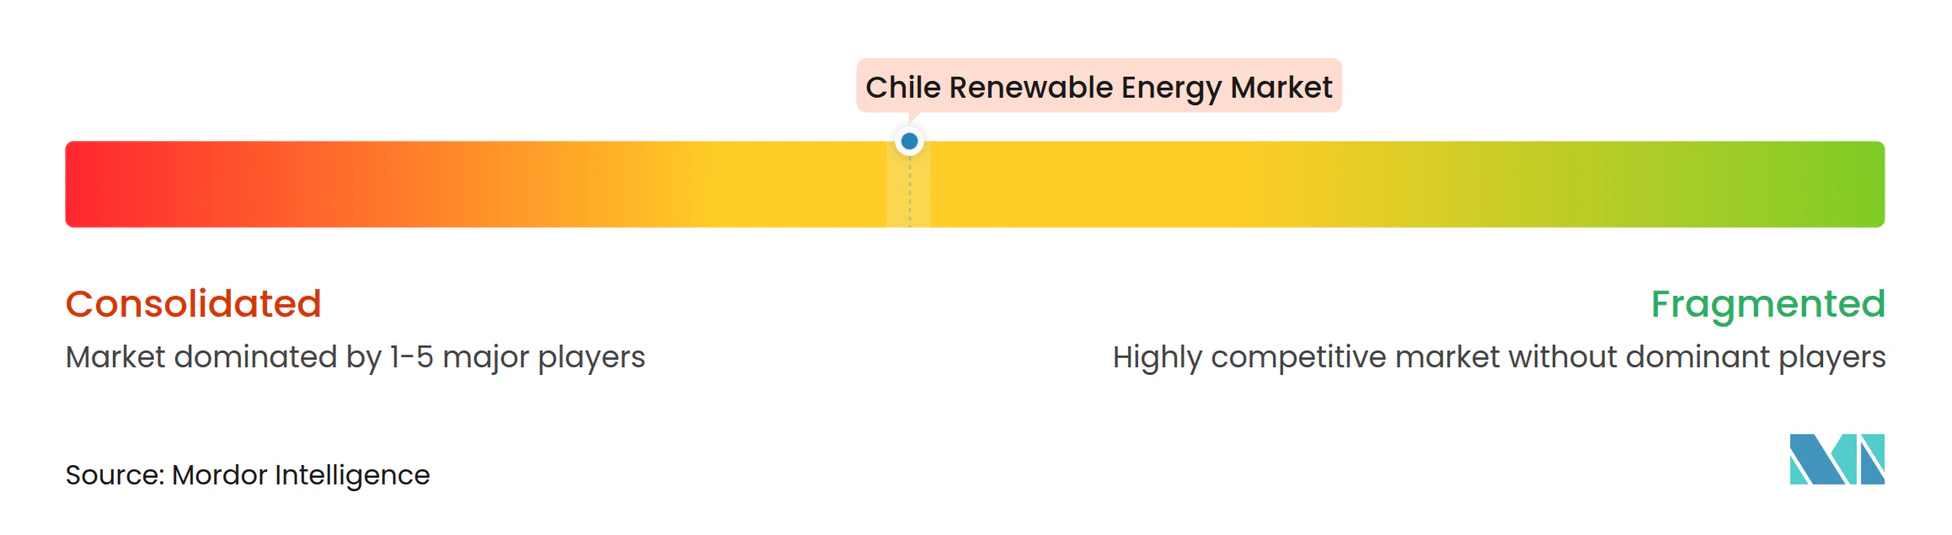
Les cinq premiers acteurs, Enel Green Power, AES Andes, Engie Energía Chile, Colbún et Acciona Energía, détiennent environ 55 % de la capacité opérationnelle, indiquant une concentration modérée sur le marché des énergies renouvelables au Chili. Les services publics intégrés se tournent vers des portefeuilles de production hybrides qui associent le stockage et vendent des blocs d'énergie renouvelable ferme adaptés aux profils miniers. Les producteurs d'électricité indépendants tels qu'Atlas Renewable Energy et Mainstream Renewable Power contre-attaquent en pré-autorisant des terrains avec accès au transport et en soumissionnant des hybrides à des prix d'exercice inférieurs de 8 à 12 % à ceux des opérateurs historiques. Les appels d'offres servent ainsi de filtres de consolidation ; les gagnants cèdent souvent des projets partiellement dérisqués à des investisseurs de fonds de pension en quête de flux de trésorerie à long terme.
Les fournisseurs de technologie se localisent pour sécuriser les marges après-vente : Vestas a ouvert un centre de service à Santiago soutenant 1,2 GW d'éoliennes, tandis que le centre d'Antofagasta de Huawei Digital Power offre désormais un délai de retournement des onduleurs de 48 heures. AES Andes a déposé des brevets pour des onduleurs formeurs de réseau qui fournissent une inertie synthétique, cruciale à mesure que les unités à charbon synchrones se retirent. Les avancées numériques en exploitation et maintenance, telles que la thermographie par drone, réduisent les temps d'arrêt de 15 % et augmentent les taux de rendement interne. Les coentreprises autour des charges d'ancrage en hydrogène vert se multiplient, accélérant la consolidation parmi les développeurs ciblant la prochaine vague de demande.
Leaders du secteur des énergies renouvelables au Chili
-
Enel Green Power Chile SpA
-
AES Andes S.A.
-
Engie Energía Chile S.A.
-
Colbún S.A.
-
Acciona Energía
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Énergies Renouvelables au Chili Entreprises couvertes dans ce rapport
- Enel Green Power Chile SpA
- AES Andes S.A.
- Engie Energía Chile S.A.
- Colbún S.A.
- Acciona Energía
- Mainstream Renewable Power
- Statkraft Chile
- Grupo Ibereólica Renovables
- Atlas Renewable Energy
- EDF Renewables Chile
- Pacific Hydro Chile
- Sonnedix
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy
- Nordex SE
- JinkoSolar Holding Co., Ltd.
- Trina Solar Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- SunPower Corp.
- SMA Solar Technology AG
- Huawei Digital Power
- ABB Ltd.
- Schneider Electric SE
- STI Norland
Lire l’analyse des entreprises de marché des énergies renouvelables au chili
Opportunités de marché et perspectives d'avenir
La fermeté par le stockage et la gestion de la congestion sont des axes majeurs, car les contraintes d'écrêtement et de transfert nord-centre affectent la conception des projets et les structures d'écoulement. En avril 2026, le ministère de l'Énergie a recensé 38 systèmes de stockage en construction totalisant 4 852 MW et 19 875 MWh, ainsi que 45 centrales de production (2 857 MW) en construction. Le pipeline indique que les développeurs et acheteurs se procurent de plus en plus de flexibilité de répartition en parallèle d'une production à faible coût, conformément aux exigences des enchères et du code de réseau qui permettent au stockage de participer à plusieurs canaux de revenus, en particulier dans les zones à écrêtement plus élevé.
Les travaux de permis et de transport définissent également les voies d'investissement à court terme pour l'intégration incrémentale des renouvelables. En avril 2026, 103 projets de production d'électricité étaient en évaluation environnementale au titre du SEIA, représentant 20 118 millions USD d'investissement, ce qui élargit le vivier de projets recherchant un accès au réseau et des contrats bancables. Côté réseau, le Plan annuel d'expansion du transport 2025 approuvé par la CNE début 2026 comprend 23 ouvrages nouveaux ou étendus (environ 320 millions USD). En mai 2026, la Ruta Energetica 2026-2030 a lancé un cadre d'exécution couvrant la sécurité du réseau, le développement des infrastructures et la facilitation des investissements, incluant des actions favorisant l'électrification susceptibles d'élargir la croissance de la demande et d'améliorer l'absorption des renouvelables dans le SEN.
Développements industriels récents dans Marché des Énergies Renouvelables au Chili
- Juillet 2026 : Grenergy a signé un PPA de 15 ans pour fournir 1 TWh par an d'électricité nocturne adossée à son système de stockage par batteries Elena de 3,5 GWh au Chili. La structure du contrat souligne un passage d'une vente principalement de la production solaire diurne vers une offre renouvelable ferme et modulée dans le temps, soutenue par du stockage à grande échelle.
- Mai 2025 : ENGIE a commencé la construction du projet Libelula, associant 151 MW de photovoltaïque et 199 MWh de BESS, dans la région métropolitaine du Chili, avec un investissement d'environ 130 millions USD. Cette réalisation ajoute une référence solaire-plus-stockage à l'échelle industrielle dans la zone centrale du réseau, où la flexibilité et le soutien de pointe ont gagné en valeur avec la hausse de la pénétration renouvelable.
- Juin 2024 : le Coordinador Electrico Nacional du Chili a signalé une hausse de l'écrêtement des renouvelables, la congestion du transport limitant l'évacuation nord-centre, l'énergie perdue atteignant 2 046 GWh mi-2024. Ce résultat opérationnel a accru l'intérêt des acheteurs pour les contrats adossés au stockage et encouragé les développeurs à repenser leurs projets autour de l'hybridation et de nouveaux débouchés de demande.
Marché des Énergies Renouvelables au Chili Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché est défini comme la capacité de production d'électricité renouvelable au Chili, mesurée en capacité installée en gigawatts pour l'ensemble des technologies renouvelables connectées au réseau électrique national.
Exclusions du périmètre : Sont exclus les actifs de production à base de combustibles fossiles, les réseaux de transport et de distribution, ainsi que les équipements autonomes derrière le compteur qui ne sont pas comptabilisés en tant que capacité de production installée.
Aperçu de la Segmentation
- Par technologie
- Énergie solaire (photovoltaïque et solaire à concentration)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, pompage-turbinage)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les travaux documentaires ont débuté par la cartographie des données du secteur électrique chilien vérifiables dans les registres publics, puis par leur alignement sur des définitions et des périodes cohérentes. Nous nous sommes appuyés sur des sources telles que les publications du Ministère de l'Énergie (Ministerio de Energía), les statistiques du système du coordinateur national de l'électricité (Coordinador Eléctrico Nacional), les jeux de données officiels du régulateur de l'énergie, ainsi que les documents de raccordement au réseau et d'appels d'offres lorsqu'ils étaient accessibles au public.
Afin d'ancrer les données dans la réalité, le modèle a également été alimenté par des séries telles que les données douanières sur les échanges commerciaux pour les principales catégories d'équipements renouvelables, des séries climatiques et hydrologiques pertinentes pour les schémas de production, ainsi que des articles scientifiques sur la politique énergétique et les systèmes électriques décrivant les évolutions structurelles. Les rapports d'entreprises, les présentations aux investisseurs et les articles de presse fiables ont été utilisés pour confirmer les dates de mise en service, les retraits et l'état du pipeline de projets ; un abonnement payant à des données financières et de renseignement sur les entreprises a permis de recouper les informations sur la propriété et les chronologies des actifs. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Nous nous entretenons avec des développeurs, des services publics, des spécialistes en équipements, des régulateurs et des utilisateurs industriels basés au Chili, par le biais d'entretiens d'experts et d'enquêtes. Leurs points de vue permettent de vérifier l'état des installations, les ajouts de capacité, le taux d'utilisation, les retards et les données manquantes. Nous utilisons ces éléments pour contrôler les données secondaires, combler les lacunes et trianguler les hypothèses et l'analyse finale avant validation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 25 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit en reconstituant d'abord le parc renouvelable installé au Chili à partir des ajouts et retraits de capacité, qui ont ensuite été alignés sur la définition de l'étude et l'ensemble des technologies couvertes. Une approche descendante a été utilisée, dans laquelle les séries officielles de capacité installée, les mises à jour de raccordement au réseau, ainsi que les signaux issus des appels d'offres et des autorisations ont été convertis en capacité annuelle par technologie, puis agrégés en un total pouvant être recoupé avec les totaux publiés au niveau du système.
Afin de s'assurer que les totaux sont réalistes, nous les avons corroborés par des approximations sélectives ascendantes, telles qu'un regroupement par échantillonnage des pipelines de projets et des calendriers de mise en service, ainsi que des blocs de capacité typiques. Nous avons ensuite vérifié si les taux de construction implicites correspondent aux cycles d'approvisionnement et de construction observés. Les données traitées comme facteurs clés comprenaient la capacité attribuée dans le cadre des appels d'offres et des contrats d'achat d'électricité (PPA), le calendrier de raccordement au réseau et les notes sur le délestage, la disponibilité hydrologique pour l'hydroélectricité lorsqu'elle affecte l'utilisation pratique, les délais de mise en service par technologie, ainsi que les objectifs politiques qui influencent le comportement des développeurs.
Pour les prévisions, une analyse de scénarios a été utilisée, car le développement au Chili est sensible aux délais d'autorisation, aux contraintes de transport et aux conditions de financement qui peuvent évoluer rapidement. Lorsque le détail au niveau des projets était incomplet, les lacunes ont été traitées par des hypothèses de calendrier pondérées basées sur la maturité du pipeline et les dérapages historiques, puis réexaminées avec les retours des entretiens afin que la série finale reste explicable et reproductible.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée par de multiples recoupements afin que les chiffres finaux ne reposent pas sur un seul jeu de données. Nous avons comparé les résultats à des signaux indépendants tels que les rapports sur le mix de production national, les suivis publics de projets et le rythme de mise en service observé, puis signalé les valeurs aberrantes pour un examen approfondi.
Avant validation, le modèle a fait l'objet de contrôles analytiques étape par étape, comprenant des tests de cohérence des unités, des contrôles de variance d'une année sur l'autre et des examens logiques des ajouts de technologies par rapport aux politiques déclarées et aux contraintes du réseau. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent (par exemple, des changements réglementaires, des résultats majeurs d'appels d'offres ou des retards importants de mise en service). Juste avant la livraison, une vérification analytique finale est effectuée afin que les clients reçoivent la vue la plus actualisée disponible.
Taille du Marché des Énergies Renouvelables au Chili selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés sur le marché des énergies renouvelables au Chili ne concordent souvent pas, même lorsqu'ils semblent mesurer la même chose. Les raisons les plus courantes sont les différences dans ce qui est comptabilisé comme résultat du marché, ce qui est inclus dans le périmètre renouvelable, et si l'estimation est construite à partir de données de capacité ou à partir d'hypothèses de revenus et de dépenses.
En pratique, l'écart provient généralement d'une confusion entre capacité installée et valeur de marché, où le prix, le coût du projet ou les ventes d'électricité sont utilisés comme indicateur de substitution, même si les facteurs sous-jacents évoluent différemment d'une année à l'autre. Le calendrier de conversion des devises, la prise en compte ou non des projets en pipeline avant leur mise en service, et la manière dont le délestage ou les contraintes de réseau sont traités peuvent également faire varier les totaux, en particulier sur un marché où les calendriers de construction peuvent changer après les mises à jour des autorisations et des raccordements.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 30,86 GW (2025) | |
| Éditeur de Recherche Sectorielle A | 7,83 milliards USD (2024) | Utilise une estimation de marché en valeur en USD probablement liée aux dépenses de projets ou aux revenus du secteur, ce qui n'est pas directement comparable à une série de capacité installée et peut comprimer les totaux lorsque seuls les flux de l'année active sont comptabilisés. |
| Éditeur de Recherche Sectorielle B | 15,67 milliards USD (2032) | Présente une projection en USD à plus long terme jusqu'en 2032, qui peut différer en raison de l'escalade de prix supposée, du calendrier de conversion des devises et de la prise en compte ou non des projets annoncés avant leur mise en exploitation commerciale. |
Les dépenses d'investissement (CAPEX) des projets et les ventes d'électricité sont hors du périmètre de Mordor Intelligence ; l'indicateur de référence est donc ancré à la capacité renouvelable installée en GW, puis validé par des contrôles de calendrier de mise en service et de pipeline. Cela explique l'écart par rapport aux estimations de valeur de marché exprimées en USD.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables au Chili en 2026 ?
La capacité installée atteint 36,18 GW en 2026, en bonne voie pour atteindre 80,04 GW d'ici 2031.
Quelle technologie est en tête des nouveaux ajouts de capacité ?
Le solaire reste dominant, soutenu par l'irradiation d'Atacama et des appels d'offres qui privilégient les offres photovoltaïques à faible coût avec stockage.
Pourquoi les entreprises minières sont-elles des acheteurs essentiels d'énergie propre ?
Les mineurs de cuivre consomment 30 % de l'électricité nationale et utilisent des PPA de plusieurs térawattheures pour atteindre les objectifs de décarbonation du périmètre 2 imposés par les investisseurs.
Quels défis d'écrêtement les développeurs doivent-ils relever ?
La congestion du réseau dans le nord a forcé 2 046 GWh de pertes d'énergie renouvelable au premier semestre 2024, un problème qui ne se résoudra qu'après la mise en service de la liaison HVDC Kimal–Lo Aguirre.
Comment le Chili soutient-il le déploiement de batteries à grande échelle ?
Les appels d'offres de stockage permettent l'empilement des revenus sur les marchés de l'énergie, de la capacité et des services auxiliaires, et 1 750 MW/7 000 MWh ont été retenus en 2024 à 165 USD/kWh.
Quelles sont les perspectives pour l'hydrogène vert ?
Un objectif de 25 GW d'électrolyseurs d'ici 2030, 1 milliard USD de financement multilatéral et 17 projets à l'étude positionnent le Chili comme un futur exportateur d'ammoniac.