
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
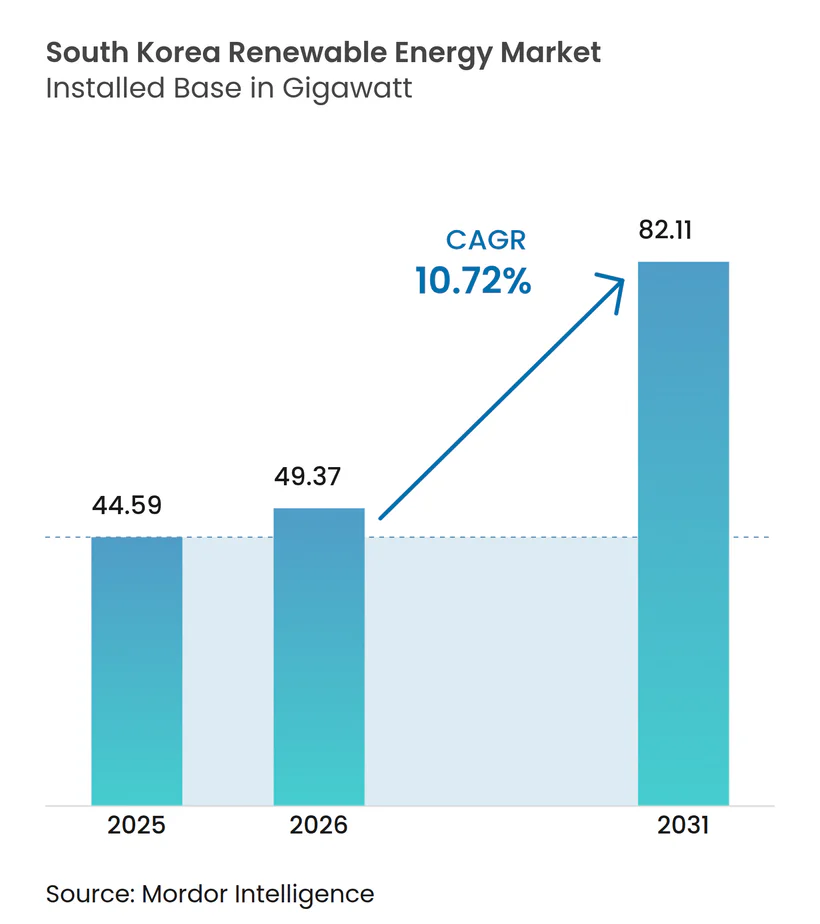
| Taille du marché de l'année de base (2025) | 44.59 gigawatt |
| Volume du Marché (2026) | 49.37 gigawatt |
| Volume du Marché (2031) | 82.11 gigawatt |
| Taux de croissance (2026 - 2031) | 10.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du Marché des Énergies Renouvelables en Corée du Sud par Mordor Intelligence
La taille du Marché des Énergies Renouvelables en Corée du Sud devrait passer de 44,59 gigawatts en 2025 à 49,37 gigawatts en 2026 et atteindre 82,11 gigawatts d'ici 2031, à un CAGR de 10,72 % sur la période 2026-2031.
L'alignement solide des politiques avec le 11e Plan de Base, une loi simplifiée d'autorisation pour l'éolien offshore et la montée en puissance des accords d'achat d'électricité d'entreprise soutiennent conjointement les ajouts de capacité. Le déploiement de jumeaux numériques du réseau, les quotas obligatoires de certificats d'énergie renouvelable (REC) et les améliorations portuaires de 1 200 milliards de wons pour la manutention de grandes turbines accélèrent le marché des énergies renouvelables sud-coréen en réduisant les obstacles à l'intégration et à la logistique. Les projets pilotes de stockage à grande échelle de l'île de Jeju, le plan de transmission de 29 300 milliards de wons de KEPCO et les projets d'hydrogène alimentés par le nucléaire élargissent davantage le mix technologique, tandis que les services publics pivotent des parcs thermiques vers des énergies renouvelables diversifiées. Les litiges fonciers et les cycles d'évaluation d'impact environnemental de 30 mois demeurent les principaux goulets d'étranglement ; cependant, les recours juridiques en cours et les réformes procédurales visent à atténuer ces frictions et à maintenir l'élan du marché des énergies renouvelables sud-coréen.
Points Clés du Rapport
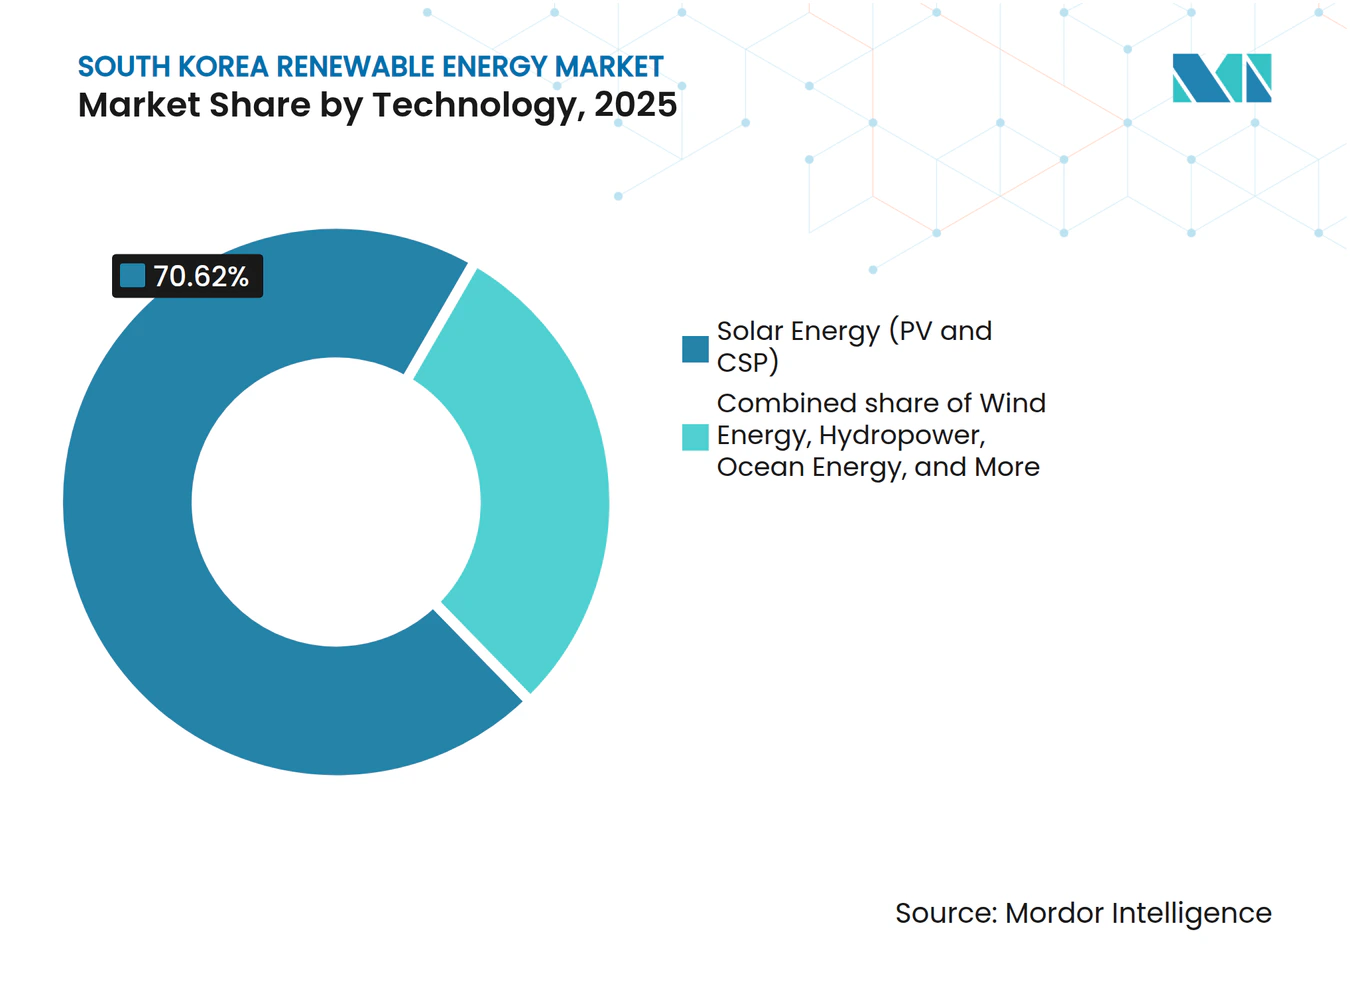
- Par technologie, l'énergie solaire représentait 70,62 % de la part du marché des énergies renouvelables en Corée du Sud en 2025, tandis que l'énergie éolienne devrait croître à un CAGR de 34,92 % entre 2026 et 2031.
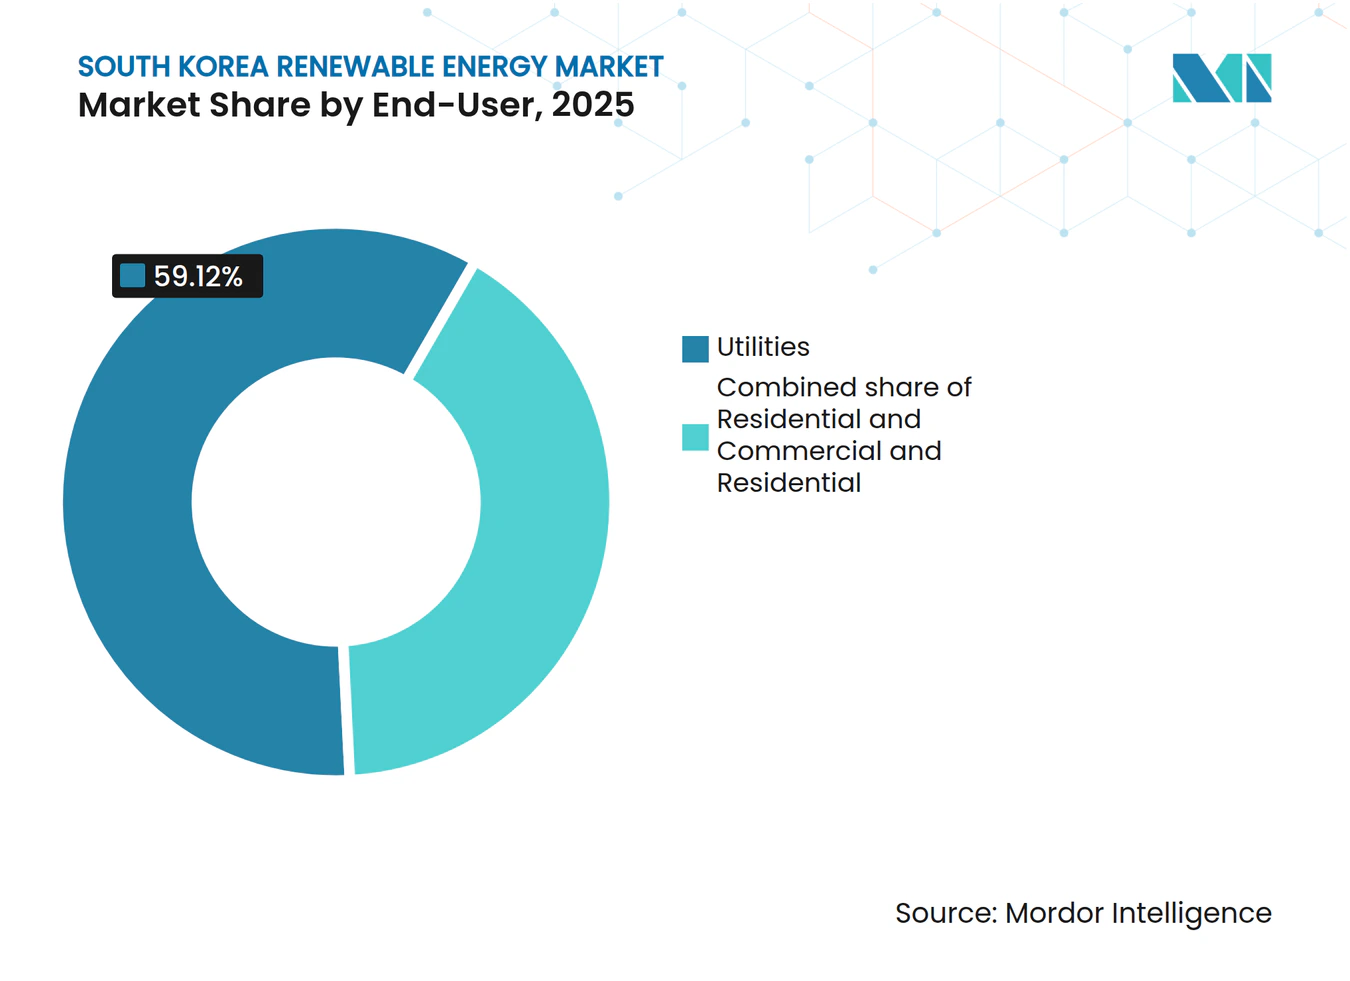
- Par utilisateur final, les services publics détenaient 59,12 % de la part du marché des énergies renouvelables en Corée du Sud en 2025 et devraient se développer à un CAGR de 12,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact | |
|---|---|---|---|---|
| Baisse Rapide du Coût Actualisé de l'Énergie Solaire à Grande Échelle en Corée du Sud | +2.1% | National, concentré dans les provinces de Jeolla et Gyeonggi | Moyen terme (2-4 ans) | |
| Quotas Obligatoires de REC Poussant les Entreprises vers les Accords d'Achat d'Électricité | +1.8% | National, avec la région métropolitaine de Séoul en tête de l'adoption | Court terme (≤ 2 ans) | |
| Subventions aux Infrastructures Portuaires pour l'Éolien Offshore près de Mokpo et Ulsan | +2.9% | Régions côtières du sud-ouest et du sud-est | Long terme (≥ 4 ans) | |
| Projets Pilotes Hydrogène-vers-Électricité Soutenus par KEPCO et SK E&S | +1.2% | Clusters industriels d'Ulsan et Pohang | Long terme (≥ 4 ans) | |
| Objectif « Île Sans Carbone » 2030 de Jeju Accélérant les Énergies Renouvelables Couplées au Stockage | +1.5% | Province de Jeju, avec des effets de débordement sur le continent | Moyen terme (2-4 ans) | |
| Investissements dans la Modernisation du Réseau (Déploiement du Jumeau Numérique de KEPCO) | +2.3% | Infrastructure nationale du réseau, priorité aux corridors de transmission | Moyen terme (2-4 ans) | |
| Source: Mordor Intelligence | ||||
Baisse Rapide du Coût Actualisé de l'Énergie Solaire à Grande Échelle en Corée du Sud
Les prix des modules à grande échelle ont chuté de 27 % entre début 2024 et 2025, alors que Hanwha Q CELLS et OCI ont intensifié des projets de 50 à 100 MW, élargi les approvisionnements domestiques en tranches de silicium et bénéficié d'exemptions tarifaires sur les trackers importés. Les développeurs ont installé 1,2 GW de nouvelle capacité solaire au premier semestre 2024, renforçant la position dominante de la Corée du Sud avec 71,3 % de part solaire sur le marché des énergies renouvelables. La parité du coût actualisé de l'énergie par rapport au gaz naturel liquéfié est attendue d'ici 2026, orientant les acheteurs d'entreprise vers des accords d'achat d'électricité de plusieurs mégawatts. Malgré une perte de 300,2 milliards de wons due à la surproduction, la ligne Q ANTUM élargie de Hanwha soutient la compétitivité des prix et sécurise les volumes futurs.[1]
Quotas Obligatoires de REC Poussant les Entreprises vers les Accords d'Achat d'Électricité
Le Standard de Portefeuille d'Énergies Renouvelables oblige les grands producteurs à générer 25 % de leur énergie à partir de sources renouvelables d'ici 2026, suite à la mise en œuvre des accords d'achat d'électricité directs après les amendements à la Loi sur les Services Publics d'Électricité.[2] L'accord de 610 GWh sur vingt ans de Hyundai illustre la demande industrielle des premiers adoptants et signale une pression croissante sur les pairs pour adopter un approvisionnement en énergie renouvelable. Bien que l'électricité issue des accords d'achat d'électricité ne soit pas éligible aux REC, les services publics conçoivent désormais des structures hybrides qui associent les certificats à une fourniture couverte, élargissant la liquidité et stabilisant le marché des énergies renouvelables sud-coréen.
Subventions aux Infrastructures Portuaires pour l'Éolien Offshore près de Mokpo et Ulsan
Une rénovation portuaire de 1 200 milliards de wons a fourni des grues à grande capacité de levage, des quais en eau profonde et des aires de pré-assemblage capables de manutentionner des nacelles de 15 MW, entraînant une réduction de 20 % des coûts logistiques. Le gouvernement a attribué 1,9 GW lors des appels d'offres de décembre 2024 et dispose d'un pipeline de 58,8 GW, stimulant le CAGR de 36,6 % du segment éolien et modifiant le mix technologique du marché des énergies renouvelables en Corée du Sud.
Investissements dans la Modernisation du Réseau (Déploiement du Jumeau Numérique de KEPCO)
L'expansion de 29 300 milliards de wons de KEPCO ajoute 10 173 kilomètres de circuits et intègre un jumeau numérique basé sur le cloud qui simule la congestion et le dispatching en temps réel. La ligne HVDC Donghaean n° 2 de 4 GW transportera les énergies renouvelables du sud-est vers Séoul, qui représente 40 % de la demande nationale. Ces améliorations garantissent que le marché des énergies renouvelables sud-coréen peut se développer sans pics d'écrêtement.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact | |
|---|---|---|---|---|
| Défis d'Acquisition Foncière pour le Solaire au Sol dans les Provinces de Gyeonggi et Chungcheong | -1.6% | Provinces de Gyeonggi et Chungcheong, zones périurbaines | Court terme (≤ 2 ans) | |
| Risque d'Écrêtement dû à la Congestion à 154 kV sur le Corridor du Sud-Ouest | -1.2% | Corridor de transmission du sud-ouest, itinéraire de Jeolla à Séoul | Moyen terme (2-4 ans) | |
| Règles de Contenu Local Gonflant le Coût d'Investissement de l'Éolien Offshore | -0.7% | Zones de développement éolien offshore, régions de fabrication côtières | Moyen terme (2-4 ans) | |
| Lenteur du Cycle d'Approbation de l'Évaluation d'Impact Environnemental (EIE) (> 30 mois) | -1.9% | National, avec des retards particuliers dans les zones écologiquement sensibles | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Défis d'Acquisition Foncière pour le Solaire au Sol dans les Provinces de Gyeonggi et Chungcheong
Les ordonnances de recul de 100 à 1 000 m éliminent jusqu'à 70 % des parcelles candidates et gonflent les coûts de construction de 25 %.[3] Des recours constitutionnels déposés en février 2025 ciblent ces règles comme scientifiquement infondées. Sans abrogation, les capitaux se déplaceront vers le solaire en toiture ou l'éolien offshore, érodant la prééminence actuelle du solaire au sein du marché des énergies renouvelables sud-coréen.
Lenteur du Cycle d'Approbation de l'Évaluation d'Impact Environnemental (Au-delà de 30 mois)
Le parc éolien offshore Haewoori a achevé son évaluation d'impact environnemental en juillet 2024, après un examen de plusieurs années, illustrant une moyenne de 30 mois qui prolonge le risque de financement.[4] La Loi de Promotion de l'Énergie Éolienne de mars 2025 promet un guichet unique, mais l'agence en place retarde toujours la réalisation des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
L'Accélération de l'Éolien Défie la Domination du SolaireL'énergie solaire a maintenu une part de 70,62 % du marché des énergies renouvelables en Corée du Sud en 2025, mais le CAGR de 34,92 % de l'éolien signale un changement. La taille du marché des énergies renouvelables en Corée du Sud pour l'éolien offshore pourrait dépasser 26,3 GW d'ici 2031 si l'ensemble du pipeline d'appels d'offres atteint le financement. La suppression des quotas de contenu local a réduit le coût d'investissement des turbines jusqu'à 20 %, attirant Ørsted et Equinor, tandis que CS Wind a localisé la production de mâts. L'hydroélectricité, la bioénergie et la géothermie restent des options de niche, compte tenu des limites des ressources et du recentrage des subventions.
Le déploiement de turbines de 15 MW, les projets pilotes de fondations flottantes au large d'Ulsan et les cycles d'attribution de zones en eaux plus profondes renforcent la trajectoire de rattrapage de l'éolien. La part de marché des énergies renouvelables en Corée du Sud pour le solaire pourrait se réduire à mesure que la capacité portuaire, les liaisons HVDC et la décarbonation des entreprises orientent les dépenses vers des parcs éoliens à facteur de capacité plus élevé.



Par Utilisateur Final :
Les Services Publics Pilotent la Transformation du MarchéLes services publics contrôlaient 59,12 % de la capacité installée en 2025 et ont affiché un CAGR de 12,58 % jusqu'en 2031, les filiales de KEPCO menant des appels d'offres multi-GW. L'adoption du programme K-RE100 et l'accord d'achat d'électricité record de Hyundai indiquent que les acheteurs commerciaux et industriels se développent rapidement, mais la non-éligibilité aux REC tempère une adoption plus large. La croissance résidentielle est à la traîne, freinée par les ordonnances de recul et la surface de toiture limitée, bien que les projets pilotes de centrales électriques virtuelles exploitent de nouveaux contrats de stockage de 540 MW/3 240 MWh. À mesure que les réformes élargissent l'éligibilité aux accords d'achat d'électricité, le secteur des énergies renouvelables en Corée du Sud peut progressivement rééquilibrer sa dépendance vis-à-vis des services publics en place.

Analyse Géographique
En raison de vents côtiers forts et de ports en eau profonde, les provinces de Jeolla dominent le marché des énergies renouvelables en Corée du Sud. Le complexe de 8,2 GW de Sinan ancre cette position de leader, renforcée par le programme d'infrastructure de 1 200 milliards de wons qui équipe Mokpo pour entretenir des turbines dépassant 15 MW. Les plans de réseau allouent 2 GW de capacité d'exportation HVDC dédiée de Sinan vers le centre de charge de Séoul, une fois que la liaison Donghaean n° 2 sera mise en service en 2027. De solides incitations au contenu local favorisent également des installations de nacelles et de pales qui alimentent les commandes domestiques et à l'exportation.
L'île de Jeju est pionnière dans les énergies renouvelables intégrées, avec sa pénétration de 16,2 % en énergies renouvelables en 2020 et l'objectif d'atteindre la neutralité carbone d'ici 2030, créant un bac à sable expérimental. Le condensateur synchrone d'ABB et le convertisseur VSC de Hitachi maintiennent l'équilibre du réseau insulaire malgré une production variable croissante. Le stockage par batteries a réduit l'écrêtement de 1 847 MWh entre 2015 et 2019, et un projet pilote d'hydrogène vert positionne Jeju comme modèle de réplication sur le continent. Les enseignements tirés de la gestion de la fréquence et de la substitution de l'inertie rotative alimentent les normes nationales prévues pour 2026.
Les pôles industriels de la côte est, Ulsan et Pohang, évoluent vers des vallées de l'hydrogène. KHNP a posé la première pierre du premier électrolyseur alimenté par le nucléaire du pays en octobre 2025, tandis que SK E&S a avancé sur un complexe de 16 milliards USD visant 250 000 t d'H₂ par an. Ces clusters tirent parti de leur proximité avec les aciéries et les usines pétrochimiques, générant une demande d'ancrage pour les molécules propres et stabilisant les flux d'énergies renouvelables. À l'inverse, les provinces de Gyeonggi et Chungcheong, à forte densité foncière, peinent avec les autorisations pour le solaire au sol, poussant les développeurs à opter pour des toitures plus coûteuses ou des zones rurales avec des raccordements au réseau plus longs.
Paysage réglementaire
Le développement des énergies renouvelables en Corée du Sud est encadré par le Renewable Portfolio Standard (RPS) et la conformité REC, les règles de réseau étant gérées dans le cadre du monopole de transport de KEPCO. Les autorisations passent également par les régimes environnementaux et maritimes. En mai 2026, le ministère du Climat, de l'Énergie et de l'Environnement (MCEE) a annoncé un premier plan de base pour les énergies renouvelables avec un objectif de capacité totale de 150 GW d'ici 2035, ce qui oriente la mise en œuvre vers des achats plus programmatiques et une intégration système accompagnant l'expansion continue du réseau.
Un changement clé en cours est l'adoption en commission de l'Assemblée nationale, en mai 2026, de projets de loi visant à abolir le RPS et à faire passer les achats vers un marché de contrats à prix fixe à long terme piloté par l'État à partir de 2027. Dans le même temps, le gouvernement a introduit un modèle de Construction-Transfert (BT) permettant la participation privée à la construction du réseau de transport, les actifs étant transférés à KEPCO après achèvement. Cela élargit l'ensemble des entreprises pouvant exécuter des travaux d'habilitation du réseau, tandis que KEPCO conserve son rôle central d'opérateur du système.
Paysage Concurrentiel
Concentration du Marché
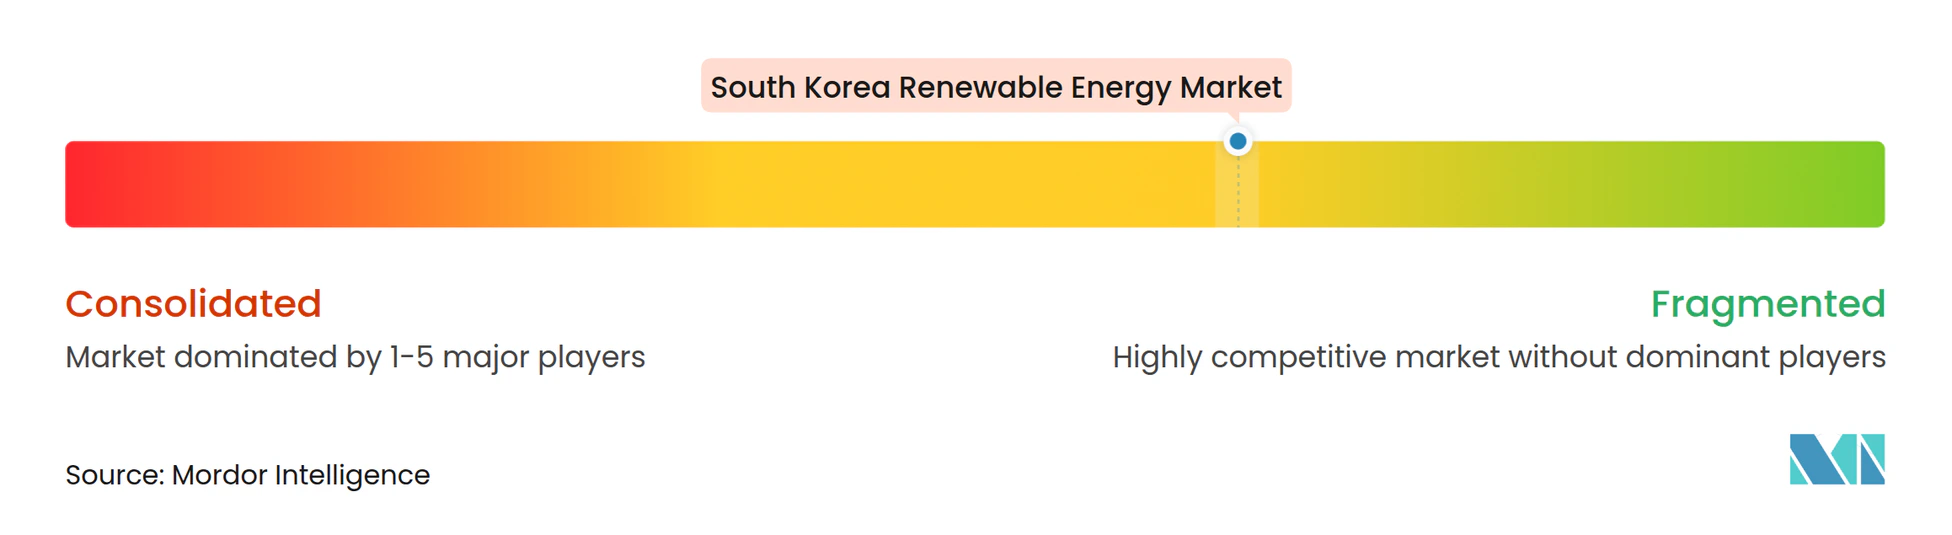
La concentration du marché est modérée. Les filiales de production de KEPCO maintiennent d'importants pipelines mais font face à une nouvelle concurrence d'Ørsted, Equinor et Vena Energy dans le secteur de l'éolien offshore. Des coentreprises telles que le partenariat de navires de service et d'exploitation d'ESVAGT-KMC Line comblent les lacunes en capacité maritime, tandis que les accords de localisation CS Wind-Vestas sécurisent l'approvisionnement en énergie. Le leadership technologique se déplace vers les turbines de 15 MW et plus, Siemens Gamesa et GE Vernova se positionnant pour le prochain cycle d'appels d'offres.[5]
Les conglomérats nationaux poursuivent l'intégration verticale. Hanwha Q CELLS contrôle le polysilicium en amont, les modules et les services d'ingénierie, approvisionnement et construction (EPC), donnant à l'entreprise un levier dans les négociations de prix tout en l'exposant aux fluctuations mondiales de surproduction. SK E&S combine le négoce de gaz naturel liquéfié, les énergies renouvelables et l'hydrogène, couvrant la volatilité des matières premières. L'obligation verte nucléaire de 1,166 milliard de dollars de Hong Kong de KHNP diversifie le financement et souligne les synergies nucléaire-renouvelable. Pendant ce temps, les producteurs d'électricité indépendants plus petits exploitent les règles d'accords d'achat d'électricité directs pour se tailler des niches dans la vente au détail.
La compétitivité des coûts supplante les relations héritées comme critère principal pour les appels d'offres. Les développeurs qui intègrent le stockage ou l'hydrogène obtiennent des points d'évaluation supplémentaires selon les directives d'appels d'offres 2025. La numérisation à l'échelle du parc adoptée par KEPCO établit des références de performance, incitant les fabricants d'équipements d'origine à intégrer l'analyse prédictive dans leurs contrats d'exploitation et de maintenance. Les entrants internationaux apportent une expertise en fondations flottantes et en HVDC multi-terminal, accélérant le transfert de compétences vers les chaînes d'approvisionnement locales.
Leaders du Secteur des Énergies Renouvelables en Corée du Sud
-
Korea Electric Power Corporation (KEPCO)
-
Hanwha Q CELLS Co., Ltd
-
Korea Midland Power Co., Ltd (KOMIPO)
-
Korea South-East Power Co., Ltd (KOSEP)
-
SK E&S Co., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables en Corée du Sud Entreprises couvertes dans ce rapport
- Korea Electric Power Corporation (KEPCO)
- Korea Hydro & Nuclear Power Co., Ltd (KHNP)
- Korea Midland Power Co., Ltd (KOMIPO)
- Korea South-East Power Co., Ltd (KOSEP)
- Korea Western Power Co., Ltd (KOWEPO)
- Korea East-West Power Co., Ltd (EWP)
- Hanwha Q CELLS Co., Ltd
- Hanwha Corporation
- S-Energy Co., Ltd
- OCI Holdings
- POSCO Energy Co., Ltd
- SK E&S Co., Ltd
- CS Wind Corporation
- Doosan Enerbility Co., Ltd
- Ocean Winds Korea Co., Ltd
- Vestas Korea Co., Ltd
- Siemens Gamesa Renewable Energy Korea Ltd
- Orsted Korea Limited
- Equinor Korea Co., Ltd
- Gridwiz, Inc.
- Canadian Solar Inc.
- JinkoSolar Holding Co., Ltd
Opportunités de marché et perspectives d'avenir
Le passage à un marché de contrats à prix fixe à long terme piloté par l'État à partir de janvier 2027, avec une législation en cours d'adoption en 2026, ouvre la voie aux développeurs et aux équipementiers pour soumissionner sur des attributions basées sur la capacité et exécuter des projets bancables selon des conditions d'achat standardisées. L'éolien offshore est le domaine où ce format est le plus immédiatement pratique, car la logistique et les interfaces réseau tendent à accroître le risque d'exécution. Cette orientation se reflète dans les résultats récents des appels d'offres, notamment un groupe mené par KHNP remportant un appel d'offres éolien offshore de 800 MW lors d'une enchère gouvernementale du premier semestre 2026, et KOMIPO obtenant un contrat à prix fixe pour le projet éolien offshore de Yeosu Geumodo de 160 MW à l'issue d'un appel d'offres compétitif en juin 2026.
Les contraintes de réseau et d'implantation pointent également vers une demande à plus court terme pour des solutions réduisant la congestion et élargissant la capacité d'accueil, notamment le stockage, les prévisions avancées et le renforcement du réseau permis par la nouvelle voie de Construction-Transfert pour la construction de transport par le secteur privé. Parallèlement, le solaire distribué et flottant sur plans d'eau peut être déployé avec moins de contraintes liées à l'acquisition de terrains ; par exemple, K-water a mis en service en juillet 2026 la ferme solaire flottante de 47,2 MW du barrage d'Imha, offrant un modèle reproductible pour des déploiements en réservoirs sur des emprises d'actifs publics existants.
Développements industriels récents dans Marché des énergies renouvelables en Corée du Sud
- Juillet 2026 : Korea Midland Power (KOMIPO) a lancé la construction du projet éolien offshore de Shinan-Wi de 390 MW après avoir finalisé son montage financier. Le projet intègre 26 unités de turbines de classe 15 MW et comprend une sous-station offshore, renforçant le pipeline national de réalisation pour les projets éoliens offshore à grandes turbines.
- Mai 2026 : Hanwha Q CELLS a été sélectionné pour fournir environ 640 000 modules solaires à haut rendement fabriqués dans son usine de Jincheon pour le projet solaire de 400 MW de Korea Southern Power à Haenam (Jeollanam-do). Cette attribution relie les ajouts de photovoltaïque à grande échelle à la production nationale de modules, soutenant les stratégies de localisation à mesure que les cadres d'achat évoluent.
- Avril 2025 : KHNP a lancé la construction de la première centrale à hydrogène d'origine nucléaire du pays, visant une production de 4 tonnes par jour. Le projet élargit la palette d'outils de flexibilité en complément des énergies renouvelables variables, en ancrant une option d'approvisionnement en hydrogène bas carbone pour les usages électriques et industriels.
Marché des énergies renouvelables en Corée du Sud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la production d'énergie renouvelable en Corée du Sud, mesurée en capacité installée, et inclut les projets connectés au réseau qui contribuent au total national à travers les principales technologies renouvelables.
Exclusions du périmètre : Les systèmes captifs hors réseau sans divulgation fiable de capacité, la fabrication d'équipements renouvelables et les actifs de stockage d'énergie uniquement ne sont pas comptabilisés comme capacité renouvelable.
Aperçu de la segmentation
- Par Technologie
- Énergie Solaire (Photovoltaïque et Solaire à Concentration)
- Énergie Éolienne (Terrestre et Offshore)
- Hydroélectricité (Petite, Grande, STEP)
- Bioénergie
- Géothermie
- Énergie Océanique (Marémotrice et Houlomotrice)
- Par Utilisateur Final
- Services Publics
- Commercial et Industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des ajouts de capacité renouvelable en Corée du Sud et du contexte politique qui façonne les pipelines de projets. Nous utilisons généralement des séries publiques et des rapports officiels tels que les publications de l'Agence coréenne de l'énergie, les documents de politique du MOTIE, les divulgations du réseau et du système électrique de Korea Electric Power Corporation (KEPCO), ainsi que les statistiques sur les énergies renouvelables au niveau national de l'AIE et de l'IRENA pour les vérifications croisées.
Pour ancrer le réalisme, nous examinons également des sources telles que les statistiques douanières sur les composants majeurs, les annonces de permis et d'appels d'offres, les dépôts de sociétés cotées et les présentations aux investisseurs, ainsi que la couverture de presse réputée des centrales mises en service. Le cas échéant, un abonnement payant aux données financières et aux actualités des entreprises aide à suivre les changements de propriété des projets et à éviter de manquer les opérateurs plus petits. Les bases de données de brevets peuvent également être utilisées pour comprendre les évolutions technologiques qui affectent les performances et les taux de construction. Ce sont des exemples illustratifs, et de nombreux autres documents publics et de référence ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider ce que les sources documentaires ne peuvent pas expliquer entièrement, notamment le calendrier de mise en service, les taux de construction annuels réalistes par technologie et les causes courantes de retard. Nous nous entretenons avec des développeurs, des participants aux activités d'ingénierie, d'approvisionnement et de construction (EPC) et de maintenance (O&M), des services publics et des parties prenantes liées au réseau, ainsi que des organismes sectoriels sélectionnés, afin que les hypothèses soient testées tout au long de la chaîne de valeur et alignées sur les réalités propres à chaque pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 14 % | Managers : 48 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous partons d'une reconstruction descendante de la capacité renouvelable nationale installée en utilisant les séries temporelles officielles de capacité, les mises à jour de connexion au réseau et les suivis de mise en service des projets, puis nous reconcilions cela avec les ajouts au niveau technologique. Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des pipelines de projets, l'utilisation de blocs de capacité typiques par type de centrale et la validation d'une partie des ajouts par le biais de discussions avec les développeurs et les entreprises EPC.
Les données utilisées dans le modèle comprennent les ajouts annuels de capacité par technologie, les signaux de déclassement ou de repowering, les indicateurs d'interconnexion au réseau et de congestion, les volumes d'approvisionnement pilotés par les appels d'offres ou le système de portefeuille d'énergies renouvelables (RPS), et les délais de construction typiques qui influencent le moment où la capacité apparaît dans le parc installé. Lorsqu'une centrale est annoncée mais que la capacité n'est pas clairement divulguée, une règle de gestion des lacunes est appliquée en utilisant des tailles de projets comparables issues de constructions confirmées, suivie d'un second examen basé sur les entretiens.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios, dans laquelle les cas de construction de base, accéléré et ralenti sont liés aux signaux d'application des politiques, à la vitesse d'obtention des permis et à la disponibilité du financement, puis affinés à l'aide du consensus d'experts issu des travaux de terrain. En fin de compte, nous appliquons un contrôle de cohérence afin que le chemin de capacité prévu reste aligné sur les contraintes de construction observées et les objectifs nationaux déclarés.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants tels que les tendances nationales de production d'énergie renouvelable, l'avancement des connexions au réseau et les annonces publiques de mise en service de projets, avant que les totaux ne soient finalisés. Les grands écarts font l'objet d'une investigation, et si une anomalie est attribuée à un seul grand projet ou à un changement de reporting, elle est documentée et l'hypothèse est réexaminée.
Un processus de révision en plusieurs étapes est suivi, dans lequel un analyste reconstruit les calculs clés et un autre vérifie la cohérence des unités et les évolutions d'une année sur l'autre avant la validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements de politique importants, des vagues majeures de mise en service ou des retards inattendus deviennent visibles. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des énergies renouvelables en Corée du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir différentes tailles de marché pour les énergies renouvelables en Corée du Sud, car les éditeurs ne mesurent pas la même chose, même lorsque le titre semble identique. Les plus grandes différences proviennent généralement de l'unité choisie (capacité, production ou chiffre d'affaires), de la manière dont les projets hybrides sont traités et des années exactes utilisées pour la conversion et les mises à jour.
Certaines estimations convertissent la production d'électricité renouvelable en valeur marchande en utilisant des hypothèses sur les prix de l'électricité, et d'autres rapportent la production annuelle comme taille du marché. Ces définitions plus larges évoluent naturellement avec l'utilisation et les prix, et le parc installé devient alors une vérification secondaire. Pour Mordor Intelligence, seule la capacité renouvelable installée en gigawatts est comptabilisée, et les ventes d'équipements, les actifs de stockage uniquement et les conversions production-chiffre d'affaires sont exclus du total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,37 GW (2026) | |
| Cabinet de recherche sectorielle A | 16,00 milliards USD (2024) | Utilise une définition basée sur la valeur en USD, qui dépend des prix de l'électricité supposés, du transfert des incitations et du calendrier des taux de change plutôt que des ajouts de capacité et des dates de mise en service. |
| Éditeur sectoriel B | 60,30 milliards USD (2025) | Rapporte la production d'électricité renouvelable en TWh et traite cette production comme la taille du marché, ce qui fait varier les totaux en fonction des conditions météorologiques, des taux d'utilisation et du délestage, même si la capacité reste la même. |
Le tableau montre que la majeure partie de l'écart s'explique par l'unité de mesure et les choix de conversion qui en découlent. En maintenant le modèle lié aux ajouts de capacité, au calendrier de mise en service et aux signaux publics indépendants, le chiffre final reste traçable par rapport à l'activité de construction observable et peut être reproduit d'une année sur l'autre en suivant les mêmes étapes.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des énergies renouvelables en Corée du Sud ?
Il s'élevait à 49,37 GW en 2026 et devrait atteindre 82,11 GW d'ici 2031.
Quelle technologie connaît la croissance la plus rapide ?
L'énergie éolienne affiche le CAGR le plus élevé de 34,92 % pour la période 2026-2031.
Pourquoi les accords d'achat d'électricité d'entreprise sont-ils importants en Corée du Sud ?
Les accords d'achat d'électricité directs permettent à des entreprises telles que Hyundai de sécuriser un approvisionnement renouvelable à long terme en dehors du monopole de KEPCO, soutenant la conformité aux REC et la fixation des prix.
Quelles améliorations du réseau sont prévues pour soutenir les énergies renouvelables ?
KEPCO ajoutera 10 173 km de circuits et une liaison HVDC de 4 GW vers Séoul, ainsi qu'une plateforme nationale de jumeau numérique d'ici 2034.
Quel est le principal obstacle pour les nouvelles fermes solaires ?
Les ordonnances municipales de recul éliminent une grande partie des terres aménageables, entraînant des recours juridiques et des augmentations de coûts.
Comment l'hydrogène est-il lié à la croissance des énergies renouvelables ?
Les électrolyseurs alimentés par le nucléaire et le complexe de 16 milliards USD de SK fourniront de l'hydrogène propre pour 6 500 GWh d'offres d'électricité, offrant une réserve flexible aux énergies renouvelables variables.