
Taille et part du marché des énergies renouvelables au Zimbabwe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.41 gigawatt |
| Volume du Marché (2026) | 1.68 gigawatt |
| Volume du Marché (2031) | 3.98 gigawatt |
| Growth Rate (2026 - 2031) | 18.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables au Zimbabwe par Mordor Intelligence
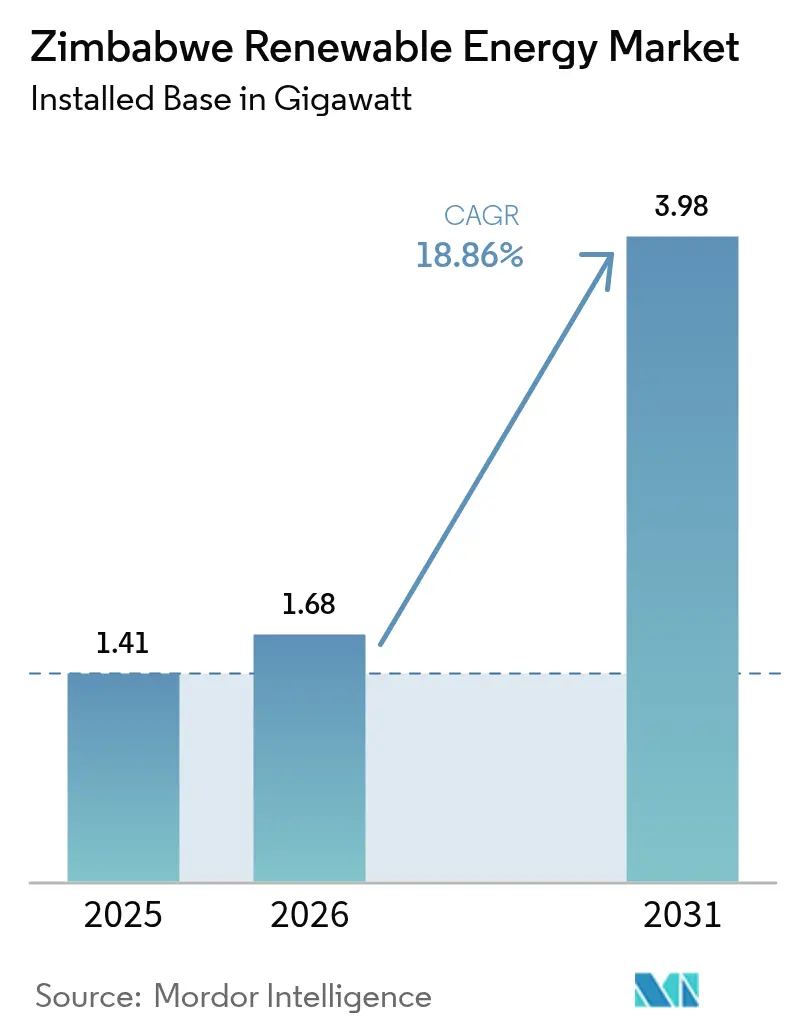
La taille du marché des énergies renouvelables au Zimbabwe était évaluée à 1,41 gigawatt en 2025 et devrait croître de 1,68 gigawatt en 2026 pour atteindre 3,98 gigawatts d'ici 2031, à un TCAC de 18,86 % au cours de la période de prévision (2026-2031).
Cette progression est portée par un ensoleillement abondant dépassant 3 000 heures de soleil par an, par des sécheresses persistantes réduisant la production hydroélectrique au barrage de Kariba, et par des mandats gouvernementaux fixant des objectifs de pénétration des énergies renouvelables à 26,5 % dans le mix énergétique national. Les pénuries de devises qui limitent les importations de combustibles thermiques et les tarifs d'électricité progressifs qui érodent les marges minières accélèrent davantage l'adoption du solaire. Des mécanismes de financement mixte structurés, émanant de partenaires de développement tels que Old Mutual et la Facilité pour l'inclusion énergétique (FEI), atténuent le risque souverain et mobilisent des capitaux privés. Les réformes réglementaires introduites par l'Autorité de régulation de l'énergie du Zimbabwe (ZERA) standardisent la qualité des équipements et les qualifications des installateurs, abaissant ainsi les barrières à l'entrée pour les développeurs solaires en phase initiale.
Principales conclusions du rapport
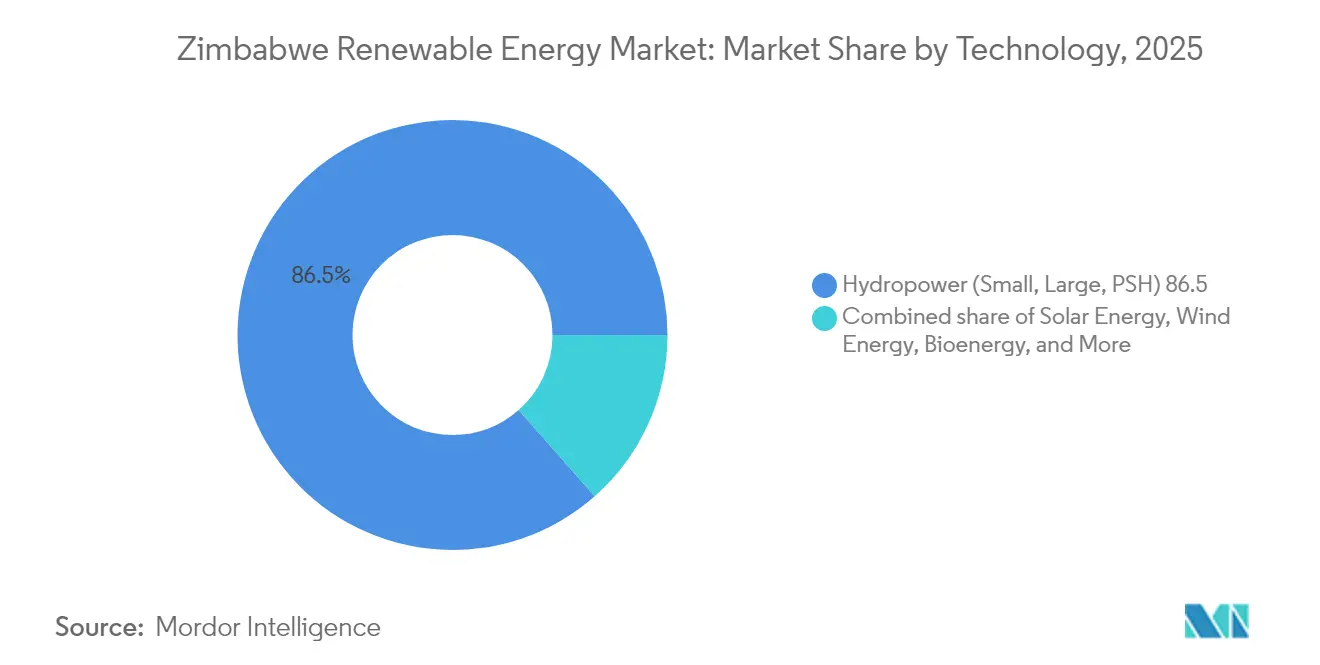
- Par technologie, l'hydroélectricité a dominé avec 86,50 % de la part du marché des énergies renouvelables au Zimbabwe en 2025, tandis que l'énergie solaire devrait enregistrer un TCAC de 47,20 % d'ici 2031.
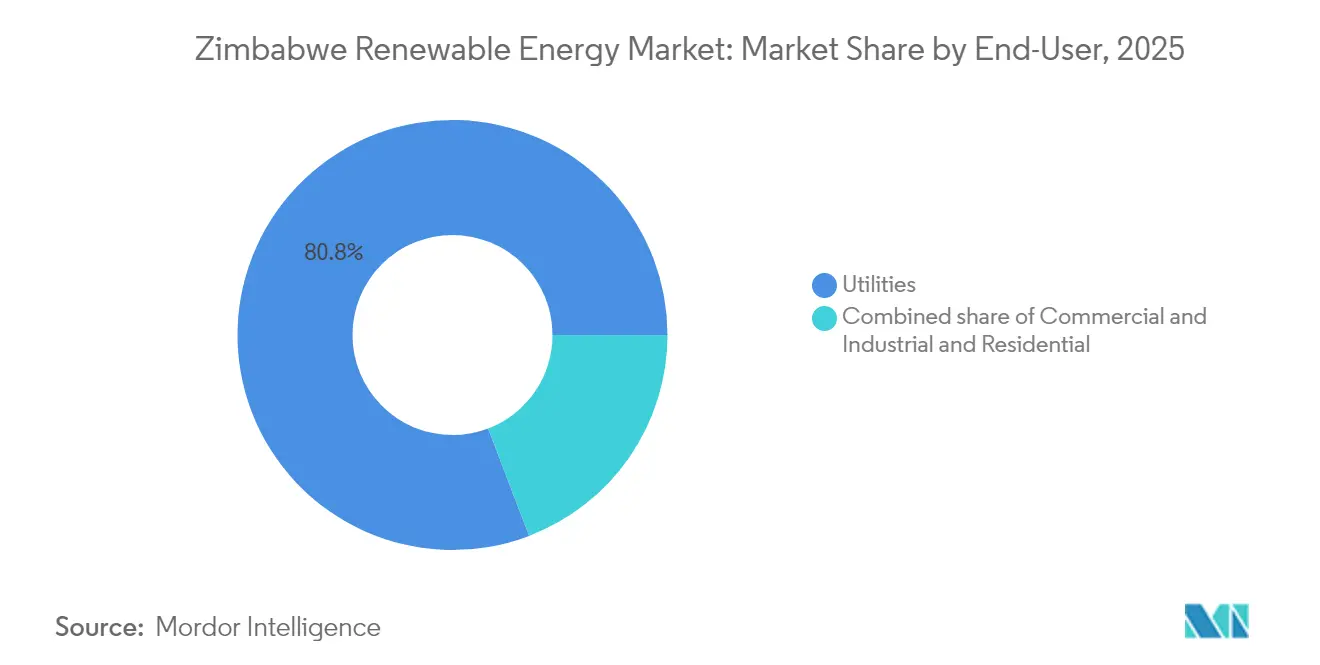
- Par utilisateur final, les services publics détenaient 80,80 % de la taille du marché des énergies renouvelables au Zimbabwe en 2025 et devraient progresser à un TCAC de 19,74 % jusqu'en 2031. La dominance des services publics découle du besoin urgent des entreprises publiques de se procurer des énergies renouvelables dans un contexte de contraintes en devises étrangères.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des énergies renouvelables au Zimbabwe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Niveaux d'ensoleillement abondants | +8.2% | National, avec le potentiel le plus élevé dans les provinces du Matabeleland et des Midlands | Moyen terme (2-4 ans) |
| Objectifs gouvernementaux en matière d'énergies renouvelables et incitations REFiT | +4.7% | National, avec une priorité sur les provinces rurales | Court terme (≤ 2 ans) |
| Dynamique du solaire en autoconsommation dans le secteur minier | +3.4% | Matabeleland Sud, Midlands et provinces riches en minéraux | Moyen terme (2-4 ans) |
| Baisse rapide du coût des modules photovoltaïques | +3.1% | Impact mondial avec des avantages de déploiement national | Moyen terme (2-4 ans) |
| Demande d'électrification rurale et financement des donateurs | +2.8% | Provinces rurales, notamment le Mashonaland et le Manicaland | Long terme (≥ 4 ans) |
| Projets pilotes de financement participatif de mini-réseaux adossés à la blockchain | +1.9% | Zones rurales et périurbaines à accès limité au réseau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les niveaux d'ensoleillement abondants stimulent l'adoption industrielle
Le Zimbabwe reçoit près de 20 MJ/m²/jour d'insolation sur 300 jours ensoleillés par an, positionnant le marché des énergies renouvelables au Zimbabwe pour tirer parti de l'une des ressources solaires les plus importantes d'Afrique.[1]UNICEF Zimbabwe, "Irradiation solaire et accès à l'énergie", unicef.org Les sociétés minières réagissent en installant des parcs photovoltaïques en autoconsommation qui permettent de se prémunir contre des délestages tournants de 20 heures et des tarifs progressifs ayant porté une facture mensuelle de 1 000 kWh au-dessus de 240 USD en 2024. L'Agence internationale pour les énergies renouvelables évalue les énergies renouvelables décentralisées dans l'agriculture à 7 milliards USD, signalant un potentiel supplémentaire au-delà des centrales à grande échelle. Les fournisseurs de solutions solaires combinées au stockage proposent désormais des systèmes à base d'ions lithium pour stabiliser les charges des sites miniers au Matabeleland Sud. Les pionniers font état de retours sur investissement inférieurs à quatre ans, car les installations en toiture compensent les dépenses liées aux groupes électrogènes diesel et l'exposition à la dépréciation du ZIG.
Les objectifs gouvernementaux en matière d'énergies renouvelables créent une dynamique d'investissement
Le ministère de l'Énergie et du Développement de l'électricité a fixé des objectifs de 1 100 MW d'énergies renouvelables d'ici 2025 et de 2 100 MW d'ici 2030, ancrant le marché des énergies renouvelables au Zimbabwe à des jalons de capacité clairs. Des modèles standardisés de contrats d'achat d'électricité, élaborés avec la contribution du Centre africain de soutien juridique, réduisent le risque de bancabilité pour les producteurs indépendants d'énergie. L'investissement en fonds propres de 1,5 million USD d'InfraCo Africa dans le projet solaire Vungu Solar IPP de 30 MWac a établi le premier projet solaire financé au niveau international au Zimbabwe et a démontré l'appétit pour des contrats à long terme avec la Zimbabwe Electricity Transmission & Distribution Company.[2]Agata Bilkiewicz-Kmita, "InfraCo Africa Invests to Pioneer's First Zimbabwe's Project-Financed Solar IPP", PIDG, pidg.org La ZERA a octroyé des licences à dix projets supplémentaires, totalisant 271 MW, en l'espace de 12 mois, ce qui témoigne d'un portefeuille en expansion. Les programmes de financement axés sur les résultats soutenus par les donateurs améliorent les taux de rendement interne en versant une prime par kWh une fois les systèmes opérationnels.
La dynamique du solaire en autoconsommation dans le secteur minier redessine l'énergie industrielle
Le secteur minier représente 60 % des recettes d'exportation du Zimbabwe ; ses opérations ne peuvent tolérer des coupures de réseau répétées. La centrale de 12,2 MW de Caledonia Mining a fourni 57 722 MWh entre février 2023 et décembre 2024, couvrant environ 20 % de la demande de la mine Blanket avant sa cession-bail de 22,35 millions USD à CrossBoundary Energy. Les modèles à faibles actifs transfèrent le capital et le risque d'exploitation et de maintenance à des sociétés énergétiques spécialisées tout en garantissant des tarifs réduits dans le cadre de contrats d'achat sur 15 ans. Des structures similaires sont en cours de négociation sur des sites de platine et de lithium dans la province des Midlands. Cette tendance devrait porter la part du segment commercial du marché des énergies renouvelables au Zimbabwe au-delà de 15 % d'ici 2025. Des offres intégrées combinant solaire, stockage et unités pilotes d'hydrogène vert font l'objet d'études de faisabilité.
Projets pilotes de financement participatif de mini-réseaux adossés à la blockchain
Le risque souverain élevé, noté E/E par Coface, entrave le financement de projet traditionnel, de sorte que les innovateurs font appel aux investisseurs de détail via des plateformes d'actifs tokenisés. Le fonds mixte de 100 millions USD d'Old Mutual combine des capitaux concessionnels gouvernementaux avec des garanties du PNUD, diluant les primes de risque politique et débloquant la dette commerciale senior. La facilité de 10 millions USD de la FEI en faveur de Cicada Solar souligne l'appétit international pour les projets commerciaux et industriels orientés vers l'exportation lorsqu'ils sont renforcés par la participation de la Banque africaine de développement. Les mini-réseaux pilotes au Manicaland lèvent désormais des fonds propres en monnaie stable libellée en USD, créant des flux de rendement transparents. Les contrats intelligents automatisent la collecte des tarifs et les remises, réduisant le risque de défaut et abaissant les coûts de transaction de 40 %.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Instabilité monétaire et pénuries de devises étrangères | -6.4% | National, avec un impact particulier sur les projets dépendants des importations | Court terme (≤ 2 ans) |
| Capacité de réseau limitée et réseau de transport et de distribution vieillissant | -4.2% | Infrastructure nationale du réseau, critique dans les zones rurales | Moyen terme (2-4 ans) |
| Coût élevé du capital et primes de risque pays | -2.8% | National, affectant toutes les structures de financement de projets | Moyen terme (2-4 ans) |
| Goulots d'étranglement à l'importation de batteries au lithium aux douanes | -1.7% | National, affectant particulièrement les déploiements solaires combinés au stockage | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'instabilité monétaire crée des obstacles au financement de projets
Le ZiG s'est déprécié de 14 ZiG/USD à 25 ZiG/USD en 2024, érodant la confiance des investisseurs et faisant gonfler les dépenses d'investissement pour les équipements d'équilibre de système solaire importés. La Société financière internationale identifie l'inadéquation monétaire entre les tarifs des producteurs indépendants d'énergie indexés sur l'USD pour les exportateurs et les tarifs en ZiG pour les consommateurs domestiques comme un obstacle majeur. Des outils de couverture, tels que des comptes séquestres offshore et des tarifs d'achat indexés, existent, mais ils augmentent la complexité des transactions et les coûts juridiques. Les prêteurs constituent donc des comptes de réserve de service de la dette en amont, poussant les seuils de taux de rendement interne des fonds propres au-delà de 20 %. En réponse, les développeurs privilégient des conceptions modulaires permettant d'atteindre l'achèvement mécanique en neuf mois, limitant ainsi l'exposition aux devises étrangères.
La capacité limitée du réseau freine le développement à grande échelle
Le réseau de transport du Zimbabwe perd jusqu'à 20 % de l'électricité acheminée en raison d'appareillages de commutation obsolètes et d'interconnexions 330 kV surchargées. L'endettement de 350 millions USD de la ZESA entrave la réhabilitation du réseau et les mises à niveau du système de contrôle et d'acquisition de données (SCADA). La modélisation du Laboratoire national des énergies renouvelables du Pool d'électricité d'Afrique australe montre que la capacité d'interconnexion transfrontalière contrainte bloque les flux d'échanges d'énergies renouvelables au moindre coût et force le délestage.[3]NREL, "Southern African Power Pool Transmission Study", nrel.gov Les développeurs regroupent donc les centrales à proximité des centres de charge ou intègrent du stockage pour réduire les flux d'énergie en sens inverse. Les projets gouvernementaux de concession de boucles de transport privées ont été suspendus en raison de litiges d'approvisionnement. Les systèmes hors réseau et de mini-réseaux comblent le vide, renforçant la voie d'expansion décentralisée du marché des énergies renouvelables au Zimbabwe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : l'essor du solaire remet en question la domination de l'hydroélectricité
L'hydroélectricité représentait 86,50 % de la part du marché des énergies renouvelables au Zimbabwe en 2025, soulignant la centralité historique du barrage de Kariba. Pourtant, des sécheresses pluriannuelles ont réduit les réserves d'eau utilisables en dessous de 300 m, déclenchant des pannes de courant et galvanisant la diversification. Le photovoltaïque solaire devrait se développer à un taux de croissance annuel de 47,20 % d'ici 2031, le rythme le plus rapide parmi toutes les technologies. La taille du marché des énergies renouvelables au Zimbabwe pour le solaire à grande échelle devrait atteindre 1 350 MW d'ici 2031, avec 225 MW supplémentaires de stockage par batteries pour lisser les pics du soir. L'éolien reste une niche car les densités moyennes de puissance éolienne dépassent rarement 150 W/m². La bioénergie est en hausse après que l'Instrument statutaire 150 de 2024 a rendu obligatoire le mélange d'éthanol, ce qui a porté la cogénération à base de bagasse à une capacité exportable de 72,5 MW.
La volatilité hydrologique projetée contraint les planificateurs à limiter les nouvelles constructions hydroélectriques aux 2 400 MW de Batoka Gorge, sous réserve du partage des coûts avec la Zambie. Les perspectives géothermiques aux sources chaudes de Binga restent dormantes en attendant un financement d'exploration. Entre-temps, les installateurs signalent que les modules bifaciaux, combinés à des suiveurs à axe unique, augmentent les facteurs de capacité de 18 points de pourcentage à Masvingo. La baisse du coût nivelé du stockage en dessous de 120 USD/kWh aide les services publics à respecter la règle de marge de réserve de 15 % de la ZERA. L'élan du solaire incarne ainsi un pivot stratégique qui atténue le risque climatique et soutient la sécurité d'approvisionnement à long terme sur le marché des énergies renouvelables au Zimbabwe.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : les services publics dominent le marché tandis que l'adoption commerciale s'accélère
Les services publics d'État détenaient 80,80 % de la part du marché des énergies renouvelables au Zimbabwe en 2025, la ZESA ayant procédé à des achats groupés de capacité pour compenser les pannes des centrales thermiques. La demande des services publics progresse toujours à un TCAC remarquable de 19,74 % car les contrats avec les producteurs indépendants d'énergie pallient les déficits d'approvisionnement et répondent aux objectifs d'accès universel. Les contrats intègrent désormais des clauses de prise ferme libellées en USD pour atténuer les préoccupations des investisseurs quant à la dépréciation du ZiG. Les clients commerciaux et industriels, menés par les exploitants aurifères, platiniers et lithifères, devraient porter leur part à 16,2 % d'ici 2025. Les acheteurs préfèrent les contrats de construction-exploitation-transfert de propriété s'étendant sur 15 ans qui ramènent le coût nivelé en dessous de 0,09 USD/kWh.
L'adoption résidentielle est à la traîne à 3 % car le revenu hebdomadaire médian des ménages est inférieur à 40 USD dans les zones rurales. Les systèmes solaires domestiques à paiement à l'utilisation comblent les lacunes en matière d'accessibilité financière, et les subventions des donateurs réduisent les dépôts initiaux de 30 %. Les appareils à usage productif groupés, tels que les pompes à eau solaires et les réfrigérateurs, amplifient l'impact économique, qualifiant les projets pour des subventions de financement climatique. L'écosystème du secteur des énergies renouvelables au Zimbabwe se diversifie ainsi d'un modèle centré sur les services publics vers un paysage multi-acheteurs qui renforce la résilience et réduit les risques liés aux flux de revenus.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les investissements dans les énergies renouvelables connectées au réseau se concentrent dans les provinces qui combinent un fort potentiel solaire et une capacité de sous-station disponible. Le Matabeleland Sud accueille 40 % de la nouvelle capacité commerciale, notamment la centrale de 12,2 MW de Caledonia Mining et trois futurs parcs miniers lithifères, qui injecteront ensemble 75 MW d'ici 2026. Les Midlands émergent comme un pôle de producteurs indépendants d'énergie solaire, ancré par le projet Vungu ; quatre sites brownfield adjacents, totalisant 90 MW, ont obtenu des baux fonciers. Le Mashonaland Ouest enregistre des projets pilotes de micro-hydraulique le long de rivières pérennes, bien que la hauteur de chute limitée contraigne la mise à l'échelle économique.
Les districts ruraux du Manicaland constituent l'épicentre du déploiement de mini-réseaux solaires car les coûts d'extension du réseau dépassent 2 200 USD par ménage. Les programmes financés par les donateurs électrifient des cliniques et 80 écoles, portant le nombre de clients hors réseau à plus de 110 000 d'ici 2025. Les toitures métropolitaines de Harare ajoutent 20 MW de photovoltaïque en autoconsommation nette tandis que les locataires d'entreprises se protègent contre les délestages de 12 heures. Les interconnexions du Pool d'électricité d'Afrique australe à Hwange et au poste de Maun au Botswana offrent une option d'exportation de 300 MW d'énergie solaire planifiée, à condition que les projets de mise à niveau se déroulent dans les délais prévus.
Le projet hydroélectrique de 2 400 MW de Batoka Gorge, situé sur le fleuve Zambèze, chevauchant la frontière zambienne, intègre des révisions de faisabilité avec du solaire flottant pour stabiliser la production durant les périodes de sécheresse. Cette synergie illustre comment la coopération transfrontalière peut maximiser la production dans le bassin fluvial tout en modérant le risque lié à une technologie unique, renforçant l'importance régionale du marché des énergies renouvelables au Zimbabwe.
Paysage réglementaire
Le cadre des énergies renouvelables du Zimbabwe s'appuie sur la Zimbabwe Energy Regulatory Authority (ZERA), qui délivre les licences aux entreprises d'électricité et réglemente les tarifs et les exigences techniques dans l'ensemble du secteur. Selon l'approche de licence de la ZERA, les activités commerciales de production d'électricité dépassant 100 kW nécessitent une autorisation, ce qui façonne le parcours de mise sur le marché pour le solaire C&I, les mini-réseaux et les producteurs d'électricité indépendants (IPP). L'approvisionnement varie selon les technologies, avec des tarifs de rachat utilisés pour les technologies renouvelables plus petites (y compris la petite hydroélectricité, la biomasse et la géothermie), tandis que le solaire photovoltaïque et le CSP sont orientés vers des appels d'offres concurrentiels. Cela favorise un déplacement des ajouts de capacité initiés par des offres non solicitées.
En 2026, le ministère de l'Énergie et du Développement de l'Électricité a fait progresser un cadre de gouvernance du secteur énergétique comprenant huit instruments réglementaires, dont l'octroi de licences pour les produits et installations solaires et les entreprises d'autoconsommation. Cette évolution signale un contrôle plus strict de la qualité des produits et des règles plus claires pour l'autoproduction. Des instruments de planification parallèles restent également actifs, notamment le National Integrated Energy Resource Plan (NIERP), dont la finalisation est prévue pour décembre 2025, qui constitue un point de référence supplémentaire pour la sélection des projets et la planification du système. Les développeurs continuent de gérer des frictions procédurales telles que le calendrier des approbations lié aux cycles du conseil d'administration de la ZERA, tandis que les outils de bancabilité mentionnés dans les programmes gouvernementaux, y compris les accords de soutien aux projets gouvernementaux, renforcent des approches standardisées pour des tarifs reflétant les coûts et la convertibilité des devises lorsqu'ils s'appliquent aux structures des IPP.
Paysage concurrentiel
Zimbabwe Power Company et Zimbabwe Electricity Transmission & Distribution Company, toutes deux publiques, contrôlent encore les actifs de production et de réseau, mais les nouveaux entrants s'accélèrent. Vingt-sept des vingt-huit dossiers de producteurs indépendants d'énergie ont été approuvés, attirant des acteurs tels que Masdar, Voltalia et Scatec. L'acquisition par CrossBoundary Energy de l'actif photovoltaïque de Caledonia illustre le financement par cession-bail qui libère les bilans des exploitants miniers. Distributed Power Africa déploie des systèmes de toiture modulaires de 100 kW à 5 MW dans le cadre de contrats d'achat d'électricité liés aux critères environnementaux, sociaux et de gouvernance, faisant croître sa base installée de 250 % d'une année sur l'autre.
Le fonds d'Old Mutual, géré par CABS Asset Management, propose une dette en monnaie locale sur dix ans adossée aux flux de trésorerie solaires, diversifiant le financement au-delà des prêts multilatéraux traditionnels. Cicada Solar exploite la dette senior de la FEI pour étendre son portefeuille de toitures d'entrepôts à 35 MW à Harare et Bulawayo. Les intégrateurs de stockage tels que SunSynk et Huawei FusionSolar associent des systèmes de contrôle de supervision et d'acquisition de données, créant une différenciation par l'enveloppe de services. L'Association des énergies renouvelables du Zimbabwe compte désormais plus de 30 entreprises membres, soit une multiplication par cinq depuis 2022, indiquant une maturation rapide de l'écosystème.[4]Renewable Energy Association Zimbabwe, "Membership Directory", reaz.co.zw
La technologie, l'innovation en matière de financement et la conformité aux exigences de contenu local façonnent la position concurrentielle. Les entreprises qui localisent la fabrication de structures et forment des installateurs dans le cadre de la règle de certification de 40 heures de la ZERA obtiennent des préférences dans les appels d'offres. Les leaders du marché qui associent la production à des plateformes numériques de gestion de l'énergie élargissent leur part auprès des clients manufacturiers, mettant en évidence l'avenir axé sur les données du marché des énergies renouvelables au Zimbabwe.
Leaders du secteur des énergies renouvelables au Zimbabwe
Zimbabwe Power Company (ZPC)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - accords d'achat d'électricité avec des producteurs indépendants d'énergie solaire connectés au réseau)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - accords d'achat d'électricité avec des producteurs indépendants d'énergie solaire connectés au réseau)
Nyangani Renewable Energy
Solgas Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur le déploiement solaire ferme dans les secteurs des services publics, des mines et de l'autoproduction des entreprises, soutenu par la contractualisation continue des IPP et une activité de projets spécifique. En juin 2026, ZimGreenCo et Dolcin Trading ont signé un PPA de 25 ans pour une centrale solaire de 50 MW près de Chegutu, avec acheminement via le réseau de ZETDC. À peu près à la même époque, le projet Vungu Solar a obtenu un PPA de 25 ans avec ZETDC pour 30 MW, renforçant l'argument commercial en faveur de contrats à long terme dans le photovoltaïque raccordé au réseau.
Le pipeline du secteur privé comprend également d'importants programmes derrière compteur. Zimplats a achevé la première phase de 35 MW de son programme solaire de 185 MW et a commencé la construction de la deuxième phase de 45 MW en juillet 2026, tandis qu'Econet a débuté la construction d'une première phase visant un objectif de 100 MW de solaire couplé au stockage en juillet 2026. Les initiatives politiques et de planification élargissent également l'espace pour la production distribuée, le comptage net et la réduction de la demande par l'efficacité, y compris un objectif déclaré de 100 MW de capacité en comptage net d'ici 2025. La planification du Pacte énergétique alignée sur Mission 300 fixe des jalons de capacité renouvelable jusqu'en 2030, ce qui maintient la demande pour des produits solaires conformes et des installateurs certifiés, ainsi que des services d'intégration tels que le stockage et les contrôles, alors que les instruments réglementaires de 2026 renforcent les exigences relatives aux produits solaires et à l'installation. Une piste d'investissement parallèle émerge également autour de concepts phares tels qu'un projet de solaire flottant sur le lac Kariba (500 MW) en développement, ce qui indique un besoin supplémentaire en ingénierie, raccordement au réseau et structures de financement façonnées par la volatilité de la production liée à l'hydrologie et par la capacité de transmission limitée.
Développements récents du secteur
- Juin 2026 : ZimGreenCo et Dolcin Trading ont signé un accord d'achat d'électricité de 25 ans pour une centrale solaire de 50 MW près de Chegutu. Le contrat inclut l'acheminement via le réseau national de ZETDC, soutenant la vente d'électricité à des tiers pour des consommateurs industriels et commerciaux importants.
- Avril 2025 : Caledonia Mining a finalisé la cession de sa centrale solaire de 12,2 MW à CrossBoundary Energy pour 22,35 millions USD, tout en conservant des droits d'enlèvement à long terme. La transaction a renforcé les structures de type cession-bail comme voie d'investissement pour la propriété solaire des sites miniers et des services énergétiques spécialisés au Zimbabwe.
- Septembre 2024 : Old Mutual Zimbabwe a lancé un fonds mixte d'énergie renouvelable de 100 millions USD ciblant les projets solaires et hydroélectriques. Le fonds a élargi les options de capital structuré pour les développeurs et soutenu un mouvement plus large vers des mécanismes de financement à risque réduit dans le développement des énergies renouvelables du pays.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous définissons ce marché comme la capacité électrique renouvelable du Zimbabwe qui est installée et raccordée au réseau, ou déployée en aval du compteur, comptabilisée en MW/GW selon les technologies renouvelables et les types d'utilisateurs.
Exclusions du périmètre : Nous excluons la production à base d'énergies fossiles, les dépenses relatives aux réseaux de transport et de distribution, ainsi que les chaînes d'approvisionnement en combustibles purs qui n'ajoutent pas de capacité de production renouvelable.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et solaire thermodynamique à concentration)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du système d'énergie renouvelable du Zimbabwe et des règles qui déterminent ce qui peut être construit et raccordé. Nous nous sommes appuyés sur des statistiques énergétiques publiques et des documents de planification des systèmes tels que ceux de l'International Renewable Energy Agency (IRENA), de l'Agence internationale de l'énergie (AIE), de la Banque mondiale et de la Banque africaine de développement, ainsi que sur des publications nationales politiques et réglementaires lorsqu'elles étaient disponibles.
À partir de ces sources, nous extrayons des données telles que la capacité installée par technologie, les tendances de production d'électricité, les indicateurs d'accès au réseau et d'électrification, ainsi que l'orientation des objectifs renouvelables et des autorisations. Nous complétons ensuite cela avec des documents d'investisseurs, des rapports annuels et des annonces de projets pour valider les échéanciers et les signaux de mise en service. Des abonnements payants sélectionnés pour les données financières d'entreprises et l'intelligence de l'actualité ont également été utilisés pour confirmer les structures de propriété et vérifier le statut des projets. Les sources de recherche documentaire listées ici sont illustratives, et nous avons examiné de nombreuses autres références publiques et payantes pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Nos entretiens et enquêtes au Zimbabwe couvrent des dirigeants (CXO), responsables fonctionnels ou d'unités, et gestionnaires impliqués dans la production, le développement de projets, la réglementation, la fourniture d'équipements et l'utilisation de l'énergie dans le pays. Leurs réponses testent les chiffres secondaires, clarifient les projets retardés et l'activité hors réseau, comblent les lacunes de données et aident à valider les hypothèses finales et la vision prévisionnelle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 23 % | Managers : 52 % |
Dimensionnement et prévisions du marché
Le dimensionnement s'appuie sur la capacité renouvelable installée au Zimbabwe, car il s'agit du signal le plus régulièrement traçable à travers les technologies. Nous reconstruisons d'abord le stock actuel en utilisant des séries de capacité par technologie, puis nous appliquons une approche descendante où les ajouts prévus, les mises hors service et les calendriers de mise en service prolongent la base de capacité année par année.
Pour maintenir des chiffres réalistes, nous vérifions les résultats avec des approximations ascendantes sélectives, telles que l'agrégation des projets d'échelle industrielle visibles, l'échantillonnage des ajouts de solaire résidentiel en toiture selon des plages de taille de système typiques, et la réalisation de vérifications auprès des canaux de fournisseurs et d'installateurs pour déterminer la direction des volumes. Lorsque les données de projet sont incomplètes, nous appliquons des facteurs d'achèvement prudents et déplaçons des portions du pipeline sur différentes années selon les schémas de retard observés.
Les principales données utilisées dans le modèle comprennent la base installée par technologie (solaire, hydroélectricité, bioénergie et autres), les ajouts de capacité annuels, la préparation au raccordement au réseau, les facteurs de capacité typiques utilisés par les parties prenantes pour vérifier la pertinence des constructions, et le rythme d'adoption commerciale, industrielle et résidentielle. La prévision utilise l'analyse de scénarios pour refléter le risque d'exécution des politiques, la disponibilité des devises et des importations, ainsi que les contraintes d'absorption du réseau, puis le scénario retenu est aligné avec le consensus des experts issus des entretiens afin que la courbe ne réagisse pas de manière excessive à une annonce ponctuelle.
Validation des données et cycle de mise à jour
Les résultats sont validés par des vérifications croisées avec des signaux indépendants, notamment la réconciliation des séries de capacité, les preuves de mise en service des projets, et la cohérence avec des indicateurs plus larges de demande et d'accès à l'électricité. Si un résultat semble incorrect, nous revisitons l'hypothèse ayant causé l'écart, relançons l'analyse de sensibilité, et recontactons les sources lorsqu'un projet clé ou un élément politique crée une divergence significative.
Avant validation finale, le modèle passe par une revue analytique étape par étape afin que les définitions, les unités et la correspondance des années restent cohérentes. Les rapports sont actualisés annuellement, et nous publions également des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que la clôture financière majeure d'un projet, des annulations ou des changements réglementaires. Juste avant la livraison, un analyste effectue une nouvelle vérification pour s'assurer que les dernières publications publiques et les retours de terrain sont pris en compte.
Taille du marché des énergies renouvelables du Zimbabwe selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées peuvent sembler différentes car l'unité de mesure, ce qui est comptabilisé comme renouvelable, et la façon dont le pipeline est traité ne sont pas cohérents entre les sources. Certaines estimations rapportent une valeur d'investissement, d'autres rapportent une production, et d'autres encore mélangent des projets annoncés avec de la capacité mise en service, ce qui modifie le total de l'année de référence.
L'écart provient généralement de trois choix pratiques : si les systèmes hors réseau sont inclus, si les centrales hybrides sont réparties par technologie, et si la capacité est comptabilisée au moment de l'annonce, de la clôture financière ou de la mise en service. Le calendrier des devises peut également fausser les comparaisons basées sur la valeur, c'est pourquoi les vues basées sur la capacité nécessitent toujours des vérifications minutieuses du statut et du calendrier des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,41 milliard USD (2025) | |
| Association industrielle A | 1,75 milliard USD (2025) | Comptabilise souvent tous les projets annoncés et enregistrés comme capacité ajoutée, et peut également inclure les hybrides diesel-solaire comme capacité entièrement renouvelable sans ajustement pour la part renouvelable. |
| Cabinet de conseil international B | 1,10 milliard USD (2025) | Limite généralement le comptage aux seuls projets d'utilité publique raccordés au réseau, et peut utiliser des hypothèses de mise en service prudentes qui reportent une partie du pipeline à court terme au-delà de l'année indiquée. |
Le tableau montre une large fourchette pour la même année. Dans le modèle de Mordor Intelligence, la capacité renouvelable installée n'est comptabilisée que lorsqu'elle est opérationnelle (ou de manière crédible mise en service dans l'année) et est ensuite maintenue cohérente entre l'hydroélectricité, le solaire, la bioénergie et les autres énergies renouvelables. Avec cette règle appliquée, l'estimation reste traçable aux ajouts de capacité réels et évite de gonfler les totaux avec un pipeline en phase précoce ou de les sous-estimer en ignorant les systèmes derrière compteur.


Questions clés auxquelles le rapport répond
Quelle est la taille de la capacité en énergie propre au Zimbabwe en 2026 ?
La capacité renouvelable installée s'élève à 1 680 MW en 2026.
À quelle capacité renouvelable le Zimbabwe devrait-il atteindre d'ici 2031 ?
Ce chiffre devrait augmenter pour atteindre 3 980 MW, reflétant un TCAC de 18,86 %.
Quelle technologie se développe le plus rapidement dans le mix d'énergie propre du Zimbabwe ?
Le photovoltaïque solaire se distingue avec un TCAC projeté de 47,20 % d'ici 2031.
Pourquoi les sociétés minières se tournent-elles vers des centrales solaires en autoconsommation ?
Les pannes de réseau chroniques et les tarifs progressifs augmentent les coûts d'exploitation, de sorte que le solaire en autoconsommation réduit les dépenses énergétiques et améliore la fiabilité de l'approvisionnement.
Quelles approches de financement dominent les nouveaux projets d'énergies renouvelables ?
Les structures de financement mixte et les opérations de cession-bail associent les capitaux des banques de développement à des contrats d'achat d'électricité à long terme libellés en USD.
Comment la volatilité des changes influence-t-elle les décisions des investisseurs ?
La dépréciation du ZiG renchérit les coûts d'importation et complique les structures tarifaires, ce qui incite les développeurs à se couvrir à l'aide de contrats indexés sur l'USD et de comptes de réserve.
Dernière mise à jour de la page le:


