
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du Marché des Énergies Renouvelables par Mordor Intelligence
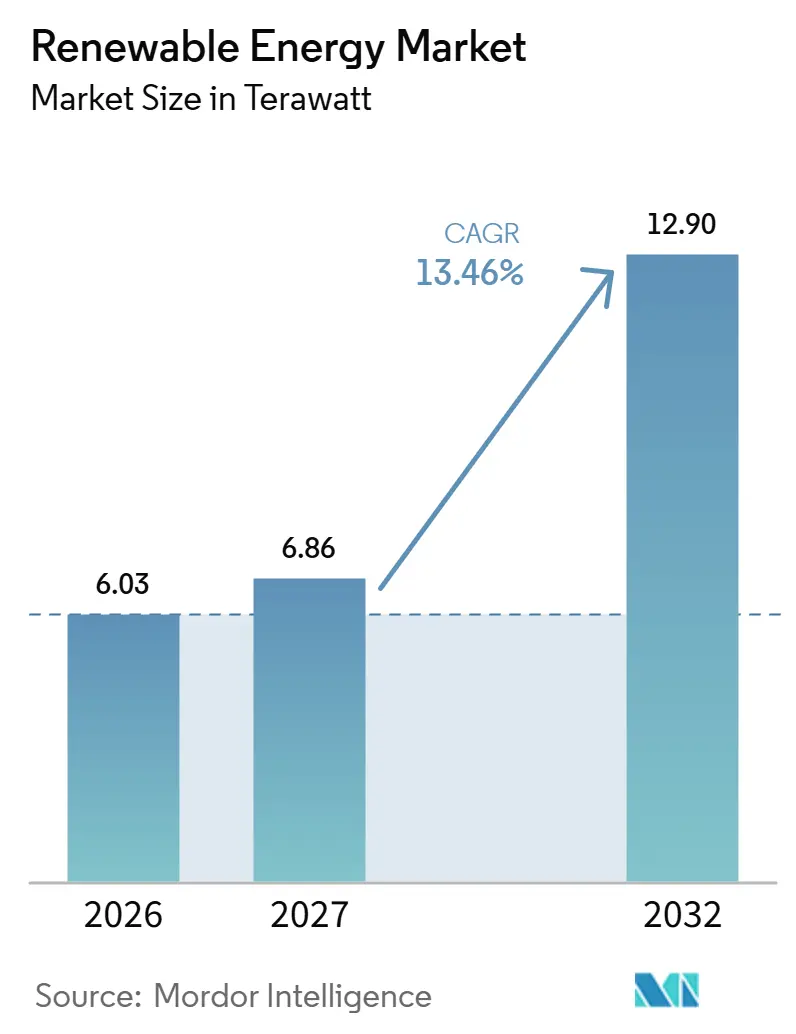
La taille du marché des énergies renouvelables devrait s'étendre de 6,03 térawatts en 2026 et 6,86 térawatts en 2027 à 12,9 térawatts d'ici 2032, enregistrant un CAGR de 13,46 % entre 2027 et 2032.
L'approvisionnement en électricité des entreprises contribue à transformer la demande en projets solaires et éoliens finançables, l'Espagne illustrant le rôle des contrats d'achat à long terme. La consommation des centres de données et la production liée à l'hydrogène concentrent les besoins des acheteurs, tandis que les programmes de toits solaires résidentiels en Inde créent une opportunité d'installation plus distribuée. Ces sources de demande favorisent les développeurs qui coordonnent les revenus contractuels, la livraison des équipements et la mise en service. Les développeurs qui sécurisent des contrats d'achat avant de s'engager dans des commandes d'équipements réduisent le risque de revenus lors du financement, tandis que les obligations de congestion et de récupération des pales d'éoliennes font de la production vendable et des coûts du cycle de vie des éléments centraux de l'économie de l'expansion.
Principaux Enseignements du Rapport
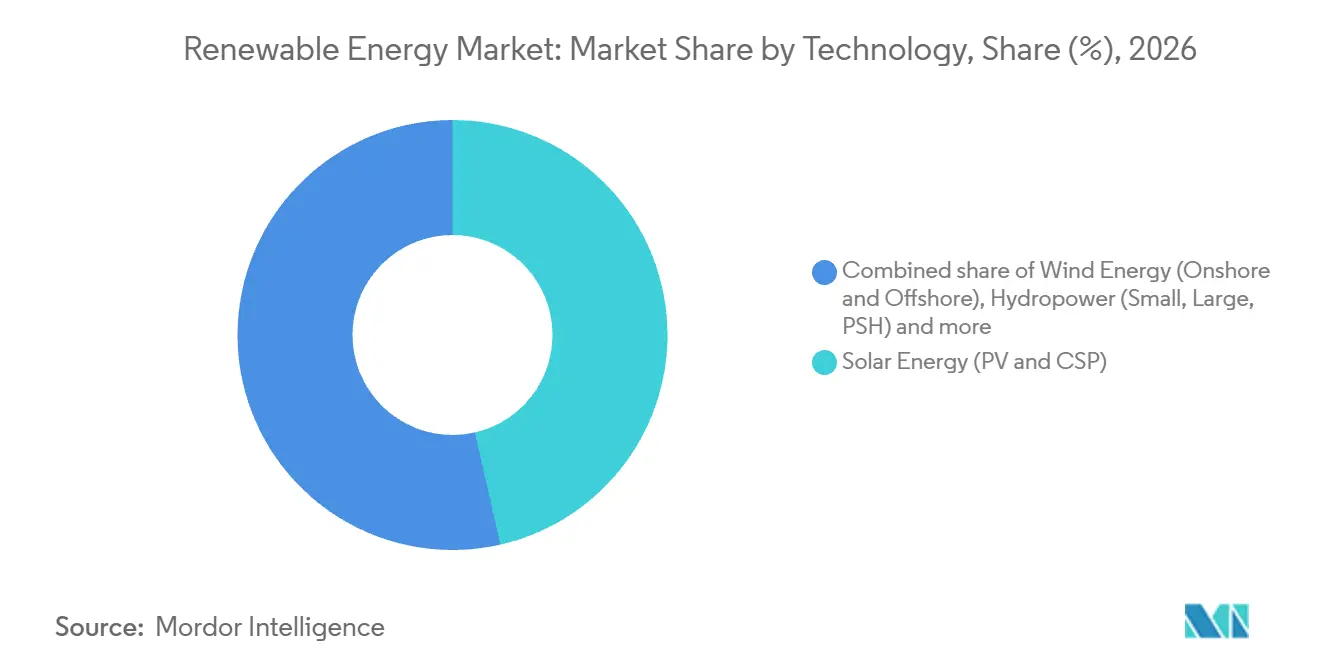
- L'énergie solaire (PV et CSP) était la technologie dominante, avec une part de marché des énergies renouvelables de 46,42 % en 2026, tandis que l'énergie océanique (marémotrice et houlomotrice) devrait être le segment à la croissance la plus rapide avec un CAGR de 35,6 % de 2027 à 2032.
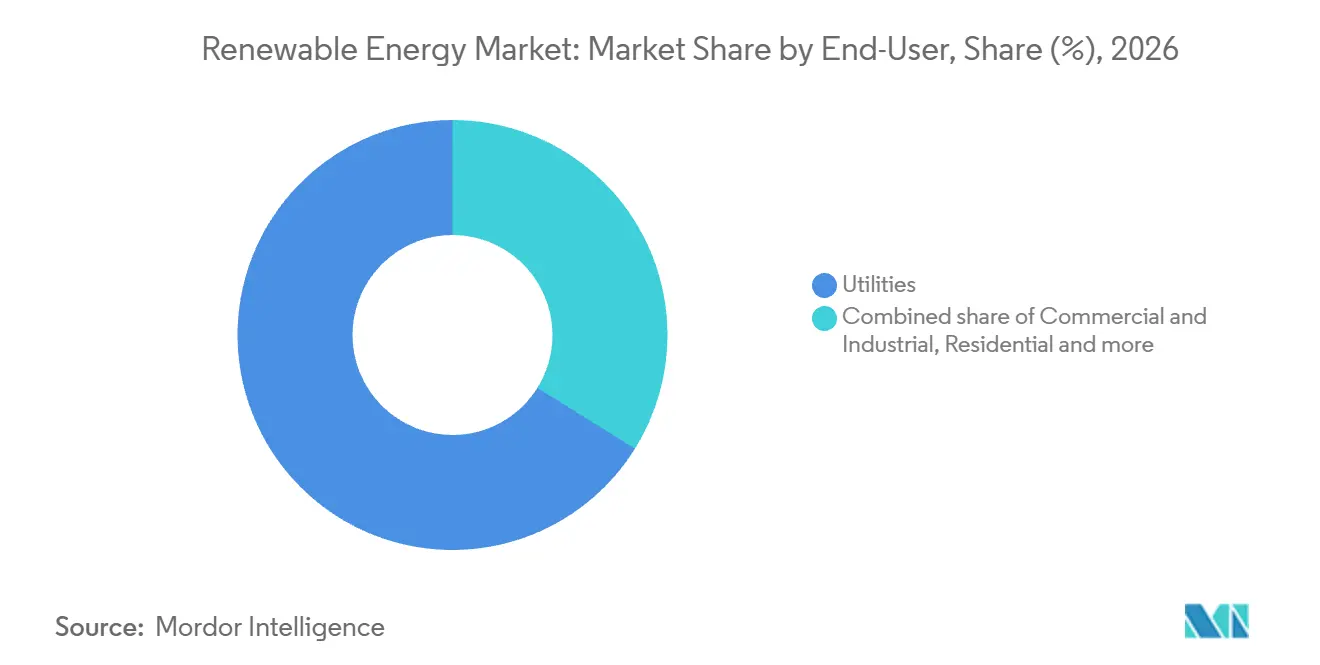
- Parmi les utilisateurs finaux, les services publics détenaient une part de 66,13 % de la taille du marché des énergies renouvelables en 2026, et les utilisateurs commerciaux et industriels devraient constituer le segment à la croissance la plus rapide avec un CAGR de 16,3 % de 2027 à 2032.
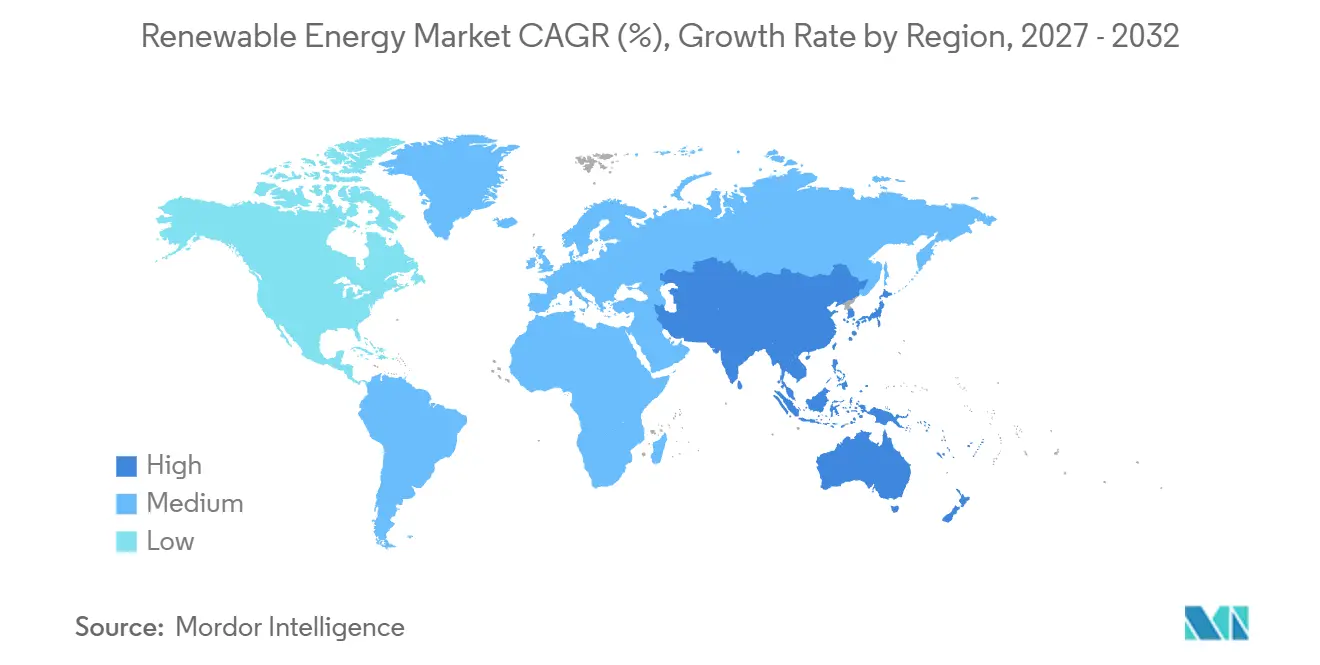
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 58,61 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 15,9 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrats d'Achat d'Électricité d'Entreprise Accélérant les Constructions à l'Échelle des Services Publics en Amérique du Nord et en Europe | +5.6% | Espagne, Italie, Pologne et Bulgarie | Moyen terme (2-4 ans) |
| Demande des Centres de Données Hyperscale Stimulant les Achats d'Énergie Solaire et Éolienne dans les Pays Nordiques et en Irlande | +4.5% | Finlande, Suède et Irlande | Court terme (≤ 2 ans) |
| Pipelines de Gigawatts d'Hydrogène Vert Stimulant les Ajouts de Capacité dans la région MENA et en Australie | +3.4% | Arabie Saoudite et Australie-Occidentale | Moyen terme (2 à 4 ans) |
| Permis Accélérés 'REPowerEU' de l'UE Réduisant les Délais de Réalisation de l'Éolien Terrestre dans le Sud de l'Europe | +2.2% | Juridictions d'autorisation régionales en Italie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contrats d'Achat d'Électricité d'Entreprise Accélérant les Constructions à l'Échelle des Services Publics en Amérique du Nord et en Europe
Les contrats d'achat d'électricité d'entreprise peuvent aider les développeurs à rassembler les revenus contractuels nécessaires au financement de projets solaires à l'échelle des services publics. L'Espagne a enregistré plus de 2 GW de contrats d'achat d'électricité solaire d'entreprise signés annuellement de 2023 à 2025. Quinbrook a finalisé la tranche de financement de la batterie pour le projet solaire et de stockage de Cleve Hill dans le Kent, au Royaume-Uni, en mars 2025. Le contrat d'achat de Tesco PLC couvrait 65 % de la production solaire de Cleve Hill, qui comprend 373 MW de solaire et 150 MW de stockage par batterie. Ce contrat d'achat faisait partie des contrats de revenus essentiels au financement, aux côtés d'un contrat pour différence solaire de 15 ans et d'un accord de marché de capacité pour batterie de 15 ans. La combinaison d'un contrat d'achat d'entreprise avec des contrats de revenus solaires et de batterie distincts peut soutenir le financement des deux actifs sans traiter le contrat d'achat d'entreprise comme suffisant à lui seul.
Demande des Centres de Données Hyperscale Stimulant les Achats d'Énergie Solaire et Éolienne dans les Pays Nordiques et en Irlande
La demande en électricité des centres de données offre aux développeurs d'énergies renouvelables un bassin d'acheteurs capable d'absorber une production substantielle via des contrats à long terme. Les centres de données irlandais ont consommé 7 663 GWh d'électricité mesurée en 2025, en hausse de 10 % par rapport à 6 973 GWh en 2024.[1] En avril 2025, Amazon a accepté d'acheter toute l'électricité produite par 2 parcs éoliens finlandais en construction, d'une capacité combinée de 472 MW. OX2 a conservé la propriété dans le cadre du contrat d'achat d'électricité à long terme, tandis qu'Amazon exploitait des centres de données dans la Suède voisine. L'achat par Amazon de la production totale des deux parcs, malgré sa déclaration d'avril 2025 selon laquelle il ne prévoyait pas de centre de données en Finlande, montre que les développeurs éoliens peuvent sécuriser des contrats d'achat auprès d'opérateurs disposant d'installations dans un autre pays.
Les Pipelines de Gigawatts d'Hydrogène Vert Stimulent les Ajouts de Capacité au Moyen-Orient, en Afrique du Nord et en Australie
Les projets d'hydrogène vert peuvent concentrer la demande de production d'énergie renouvelable et de son infrastructure de transmission dans un seul développement industriel. Le 26 mars 2026, NEOM Green Hydrogen Company a annoncé que le parc éolien, la ferme solaire et le réseau de transmission de son projet saoudien étaient achevés à environ 95 %. La société avait visé l'achèvement de 4 GW de production solaire et éolienne dédiée d'ici mi-2026. Le propriétaire indique également que la construction de l'usine est dans sa phase finale et que la mise en service a commencé avec la mise sous tension. Sa séquence place la mise en service de l'électrolyseur après l'achèvement du site de production, faisant de la remise du système d'alimentation un prérequis pour la prochaine étape de mise en service industrielle.
Permis Accélérés 'REPowerEU' de l'UE Réduisant les Délais de Réalisation de l'Éolien Terrestre dans le Sud de l'Europe
Un calendrier d'autorisation défini peut réduire l'exposition au développement à durée indéterminée qui rend les projets éoliens difficiles à faire progresser vers l'approvisionnement en équipements. Les autorités régionales italiennes conduisent des conférences d'autorisation unique de l'article 9 avec un délai de 120 jours pour les projets éoliens répertoriés de 60 kW à 300 MW. Le délai peut être suspendu jusqu'à 60 jours pour la vérification de l'évaluation de l'impact environnemental ou 90 jours pour les projets soumis à évaluation. Ces dispositions séparent une étape administrative délimitée de l'examen supplémentaire requis par les caractéristiques environnementales d'un projet. L'examen 2025 de la Commission européenne a classé le plafond d'autorisation des énergies renouvelables de 6 mois de l'Italie parmi les délais clairs ayant affecté la durée des autorisations. Le mécanisme de demande qui en résulte est une confiance plus précoce dans la progression des sites éoliens viables vers les commandes de turbines, avec les délais liés à l'évaluation intégrés dans la décision d'investissement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques de Congestion du Réseau et de Limitation de Production dans l'ERCOT (États-Unis) et en Mongolie Intérieure (Chine) | -1.2% | ERCOT et Mongolie Intérieure | Court terme (≤ 2 ans) |
| Réglementations sur les Déchets de Pales en Fin de Vie Augmentant les Coûts en Allemagne et en France | -0.5% | Allemagne et France | Moyen terme (2-4 ans) |
| Manque de Stockage Longue Durée Ralentissant la Forte Pénétration des Énergies Renouvelables Variables en Asie du Sud-Est | -0.3% | Systèmes électriques d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Mandats de Contenu Local Gonflant le CAPEX de l'Éolien Offshore en Inde et au Brésil | -0.2% | Inde et Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques de Congestion du Réseau et d'Écrêtement dans l'ERCOT (États-Unis) et en Mongolie Intérieure (Chine)
La congestion affaiblit le lien entre l'ajout de capacité éolienne et la vente de l'électricité que cette capacité pourrait produire. Dans l'ERCOT, la congestion a limité environ 4,7 % de la production éolienne en 2025, et Potomac Economics a indiqué que la limitation avait eu un impact majeur sur l'économie des projets éoliens.[2] CECEP Wind-Power Corporation a signalé des taux de limitation de 7,83 % en 2023, 10,56 % en 2024 et 13,64 % en 2025 pour ses propres opérations éoliennes en Mongolie Intérieure. Pour les développeurs évaluant des sites comparables, la production non réalisée réduit les revenus disponibles pour couvrir les coûts d'équipement et de financement. Dans l'ensemble des opérations de CECEP en Mongolie Intérieure, une part croissante de la production potentielle n'a pas été vendue chaque année.
Réglementations sur les Déchets de Pales en Fin de Vie Augmentant les Coûts en Allemagne et en France
Les développeurs éoliens font face à des spécifications de récupération lors de l'approvisionnement, ainsi qu'à une question distincte concernant le traitement économique des pales en fin de vie. Le règlement d'exécution de la Commission européenne (UE) 2026/718 exige que les appels d'offres publics éoliens éligibles lancés à partir du 30 juin 2026, notamment en Allemagne et en France, démontrent au moins 70 % de recyclabilité des pales par poids relatif des matériaux à l'achèvement du contrat. Les projets de parcs éoliens français dont les demandes de permis complètes ont été déposées après le 1er janvier 2023 ont un objectif de réutilisation ou de recyclage de la masse du rotor d'au moins 55 % à partir du 1er janvier 2025. Le Fraunhofer IWES décrit le recyclage de haute qualité des pales en Allemagne comme coûteux et limité à l'échelle du laboratoire. Le choix d'un recyclage de haute qualité exposerait les développeurs à un traitement de fin de vie coûteux, au-delà de la simple démonstration de la recyclabilité des pales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par technologie :
Déploiement solaire et engagements de livraison marémotriceL'énergie solaire (PV et CSP) représentait une part de 46,42 % de la taille du marché des énergies renouvelables en 2026. L'IRENA a signalé environ 2 391,6 GW de capacité solaire mondiale installée à fin 2025, illustrant l'échelle de déploiement du segment le plus important. Le coût nivelé de production d'électricité solaire PV s'est maintenu à 44 USD/MWh en 2025, égal à son niveau de 2024. Une flotte solaire en expansion ne garantit donc pas une baisse des coûts de production, de sorte que le référentiel PV inchangé laisse l'économie des projets soutenir de nouveaux ajouts.
L'énergie océanique (marémotrice et houlomotrice) est le segment à la croissance la plus rapide, avec un CAGR prévu de 35,6 % de 2027 à 2032. En février 2026, le Royaume-Uni a proposé des contrats pour différence à 4 projets de courant de marée totalisant 20,9 MW, avec des années de livraison de 2028/29 ou 2029/30.[3] Ces années de livraison placent les ajouts potentiels de capacité marémotrice dans la période de prévision, à condition que les 4 projets britanniques passent de l'offre de contrat à l'approvisionnement en équipements et à la construction.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
Approvisionnement centralisé et achèvement de projets commerciauxLes services publics représentaient une part de marché des énergies renouvelables de 66,13 % en 2026. Saudi Power Procurement Company a signé des contrats d'achat d'électricité en tant qu'acheteur principal pour 7 projets solaires et éoliens totalisant 15 GW en Arabie Saoudite en juillet 2025. ACWA Power a dirigé le consortium de développeurs, séparant l'acheteur d'électricité des sociétés responsables du développement des projets. Cette structure concentre une demande substantielle via un programme d'approvisionnement tout en allouant les projets de production individuels aux développeurs. Les fournisseurs d'équipements vendant dans le cadre de ces 7 projets traitent donc avec le consortium de développeurs dirigé par ACWA Power plutôt qu'avec l'acheteur qui a signé les contrats d'achat d'électricité.
Les utilisateurs commerciaux et industriels constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 16,3 % de 2027 à 2032. Les installations solaires commerciales américaines ont augmenté de 6 % d'une année sur l'autre en 2025, tandis que le pipeline de projets de comptage net hérité de la Californie continuait de se mettre en ligne. Les prix du solaire commercial américain ont également augmenté de 10 % en 2025. L'éligibilité aux tarifs hérités peut soutenir l'achèvement des projets malgré des prix de système plus élevés, faisant de ce pipeline une source distincte de demande solaire commerciale.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse Géographique
Marché des Énergies Renouvelables en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché des énergies renouvelables de 58,61 % en 2026 et est la région à la croissance la plus rapide, avec un CAGR prévu de 15,9 % de 2027 à 2032. Au sein de cette région, l'Asie a ajouté 513,3 GW de capacité renouvelable en 2025, selon l'IRENA. La géothermie à grande échelle offre une autre voie de déploiement, illustrée par Energy Development Corporation qui a mis en exploitation commerciale le projet Tanawon aux Philippines en août 2025. Au 29 septembre 2026, le programme PM Surya Ghar de l'Inde avait permis environ 5,01 millions d'installations solaires sur toiture bénéficiant à 5,95 millions de ménages. Les programmes résidentiels tels que PM Surya Ghar multiplient les sites de déploiement, de sorte que la portée des installations importe autant que le volume des équipements.
En Amérique du Nord, l'éolien et le solaire à grande échelle ont fourni 17 % de l'électricité américaine en 2025, passant à 19 % lorsque le solaire à petite échelle était inclus. Ces 2 points de pourcentage supplémentaires donnent aux développeurs de solaire distribué une contribution distincte aux côtés de la production à grande échelle. Le mix technologique de l'Europe est illustré par l'UE, où l'éolien a fourni 37,5 % de l'électricité renouvelable en 2025, suivi du solaire à 27,5 % et de l'hydraulique à 25,9 %. Les autorités régionales italiennes conduisent la conférence d'autorisation nationale pour les projets éoliens répertoriés, offrant aux développeurs une étape d'approbation locale au sein d'un mix de production renouvelable de l'UE dominé par l'éolien.
En Amérique du Sud, les énergies renouvelables ont fourni 86,6 % de l'approvisionnement électrique intérieur du Brésil en 2025, l'hydroélectricité représentant 52,2 % de cet approvisionnement, combinant production nationale et importations. L'Uruguay exige que les installations sur site consommateur produisant pour l'autoconsommation s'enregistrent ou demandent une autorisation, qu'elles soient connectées au réseau ou isolées. Au Moyen-Orient et en Afrique, la capacité d'énergie renouvelable de l'Afrique a augmenté de 15,9 % pour atteindre 82 GW en 2025, portée par l'Éthiopie, l'Afrique du Sud et l'Égypte. La capacité renouvelable du Moyen-Orient a augmenté de 28,9 % en 2025, sous l'impulsion de l'Arabie Saoudite.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions du point de vue des développeurs de projets de production d'énergie renouvelable. Le soutien aux revenus, les droits d'accès, les obligations de demande d'électricité et les approbations de projets affectent différentes parties de l'économie du développement. L'Autorité de Régulation de l'Électricité d'Arabie Saoudite (anciennement Autorité de Régulation de l'Eau et de l'Électricité) administre les approbations pour les systèmes d'autoconsommation renouvelable couverts.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Internal Revenue Service | Bundesnetzagentur pour les enchères de soutien | Autorités énergétiques provinciales | Pouvoir exécutif fédéral | Autorité de Régulation de l'Électricité d'Arabie Saoudite |
| Instruments ou orientations clés | Crédits d'impôt des sections 45Y et 48E | Enchères EEG et réforme EEG 2027 proposée | Objectifs de consommation d'énergies renouvelables de juin 2026 pour les industries à forte intensité énergétique | Loi n° 15 097 pour la production offshore non hydraulique et directives de mise en œuvre d'avril 2026 | Autoconsommation sur site couverte au-dessus de 1 kW et jusqu'à 30 MW ; le PV jusqu'à 2 MW utilise un cadre distinct |
| Effet commercial | Les crédits prennent fin pour les installations éoliennes et solaires applicables mises en service après le 31 décembre 2027, si la construction commence après le 4 juillet 2026 | Les réductions de soutien proposées pour le nouveau petit solaire maintiennent des paiements de transition aux côtés d'une compensation de limitation réduite dans les zones contraintes ; les contrats pour différence proposés pour les nouvelles installations ≥ 100 kW maintiennent la couverture avec des retours sur revenus excédentaires | Les acheteurs couverts doivent remédier aux déficits par des certificats ou des transactions de marché dans les 3 mois suivant la publication des objectifs | Autorisation ou concession fédérale ; primes de signature et redevances d'occupation plus paiements proportionnels après la mise en exploitation commerciale | Autorisation d'étude requise avant les travaux préparatoires et licence d'activité avant la construction |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Assouplissement | Assouplissement | Aucun changement |
| Source: Mordor Intelligence | |||||
Aux États-Unis, les crédits des sections 45Y et 48E prennent fin pour les installations éoliennes et solaires applicables mises en service après le 31 décembre 2027, si la construction commence après le 4 juillet 2026, tandis que la réforme EEG 2027 proposée en Allemagne remplacerait la rémunération fixe par injection par des contrats pour différence pour les nouvelles installations d'au moins 100 kW, préservant une couverture mais exigeant certains retours sur revenus excédentaires lorsque les revenus du marché sont significativement plus élevés. Les objectifs de juin 2026 de la Chine pour les industries à forte intensité énergétique favorisent la demande des producteurs en exigeant que les déficits soient comblés par des certificats ou des achats sur le marché dans les 3 mois suivant la publication des objectifs. Malgré les primes de signature et les redevances d'occupation requises, la résolution du Conseil national de politique énergétique du Brésil du 1er avril 2026 a fait progresser la production offshore non hydraulique vers des règles opérationnelles grâce aux directives de mise en œuvre de la loi n° 15 097. Les systèmes sur site couverts en Arabie Saoudite suivent un cadre de permis par étapes opérationnel qui préserve une séquence de développement définie, soutenant une orientation politique stable.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la manière dont l'approvisionnement en équipements, la construction d'installations, l'exploitation des actifs et la maintenance génèrent des revenus pour les fournisseurs. Les revenus d'ingénierie, d'approvisionnement et de construction (EPC) et les revenus d'équipements diffèrent des flux de trésorerie continus issus de la vente d'électricité disponibles pour un propriétaire d'actif de production. Un développeur intégré peut participer à la fois à la construction et à la propriété, tandis qu'un fournisseur de turbines peut maintenir une relation de service après la fourniture d'équipements. Ces structures allouent différentes responsabilités pour convertir un projet achevé en source durable de revenus.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en équipements renouvelables | Fabricants de turbines éoliennes tels que Vestas Wind Systems A/S | Ventes de turbines et de composants | Adéquation de la production aux livraisons de projets engagées | Planifier la production en fonction des jalons de livraison contractuels |
| Ingénierie et construction d'installations | Constructeurs d'installations renouvelables tels que Scatec ASA et Vestas Wind Systems A/S | Revenus EPC et de projets clés en main | Coordination des interfaces de production, de stockage et de construction | Définir des jalons de mise en service communs pour l'ensemble des lots de projets |
| Propriété et exploitation de la production | Propriétaires et exploitants d'actifs renouvelables tels que Scatec ASA | Ventes d'électricité dans le cadre de contrats d'achat d'électricité ou sur les marchés de l'électricité et dividendes de flux de trésorerie des installations | Les goulots d'étranglement du réseau peuvent contraindre la production vendable | Évaluer les limites d'exportation et l'exposition contractuelle avant de nouveaux engagements d'actifs |
| Maintenance des turbines | Prestataires de services pour turbines éoliennes tels que Vestas Wind Systems A/S | Contrats de service et ventes de services transactionnels | Coordination de la prestation de services sur un parc installé | Aligner la couverture de service avec l'empreinte des actifs installés |
| Source: Mordor Intelligence | ||||
Scatec a indiqué dans sa mise à jour du deuxième trimestre 2026 que le projet solaire et de stockage Obelisk en Égypte avait atteint sa pleine exploitation commerciale avant le calendrier prévu et en dessous du budget. Ce résultat illustre comment un développeur intégré peut faire passer une activité de construction à un actif en exploitation, avec un changement dans la source de capture de valeur. Pour les propriétaires, la coordination de la mise en service avec des arrangements d'exportation d'électricité utilisables contribue à relier l'achèvement physique du projet aux flux de trésorerie issus de la vente d'électricité qui sous-tendent les rendements des investissements.
Paysage Concurrentiel
Concentration du Marché
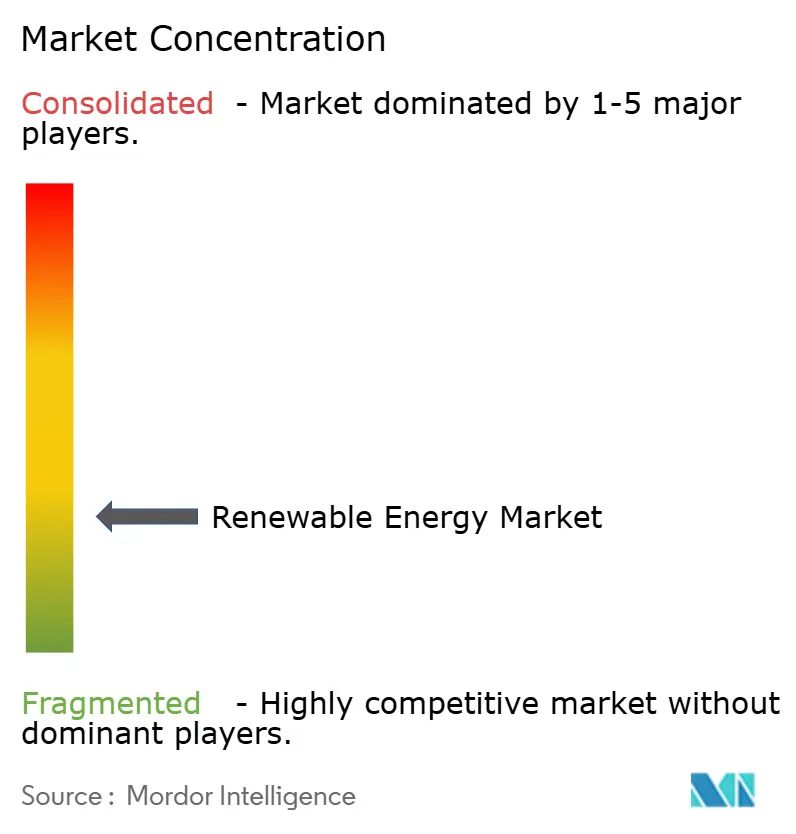
La concurrence est fragmentée entre le développement de projets, la propriété de la production et l'approvisionnement en équipements, les grands acteurs jouant différents rôles commerciaux. L'activité de production et de stockage de NextEra Energy, Inc., NextEra Energy Resources, a ajouté environ 13,5 GW de nouvelles capacités de production et de stockage à son carnet de commandes en 2025. Orsted A/S développe des projets éoliens offshore, tandis que le groupe d'Iberdrola, S.A. possède et exploite des capacités de production renouvelable. Ces développeurs et propriétaires se font concurrence par l'origination de projets et la participation aux actifs, avec des responsabilités qui diffèrent de celles des fabricants d'équipements. La conversion du carnet de commandes importe donc autant que l'échelle des actifs, car les projets prospectifs doivent progresser avant de contribuer à la production en exploitation.
Vestas Wind Systems A/S fournit des turbines éoliennes, et JinkoSolar Holding Co. Ltd. fournit des modules solaires, plaçant les fabricants d'équipements aux côtés des développeurs dans le système concurrentiel. JinkoSolar a expédié 86,1 GW de modules solaires dans le monde en 2025, en baisse de 7,3 % par rapport à 2024. En 2025, Orsted a cédé une participation de 50 % dans le parc éolien offshore Hornsea 3 de 2,9 GW au Royaume-Uni. La cession partielle répartit l'exposition à la propriété entre les participants à un grand projet éolien offshore, offrant aux développeurs un moyen de maintenir leur participation avec une participation en capital plus faible.
L'activité terrestre de Vestas combine une envergure géographique avec une conversion inégale des commandes nationales. Vestas a enregistré 13,7 GW de prises de commandes éoliennes terrestres en 2025, l'Allemagne, les États-Unis et le Brésil étant ses 3 plus grands marchés terrestres. La société a attribué les 4,1 GW de commandes fermes et inconditionnelles de l'Allemagne en 2025 à l'amélioration des permis et aux attributions record aux enchères. Ses prises de commandes aux États-Unis sont passées de 3,2 GW en 2024 à 3 GW en 2025, tandis que le Brésil est passé de zéro à 0,8 GW. Les gains de permis de l'Allemagne soutiennent donc une partie du carnet de commandes sans établir une croissance uniforme sur les principaux marchés terrestres de Vestas.
Leaders du Secteur des Énergies Renouvelables
-
NextEra Energy, Inc.
-
Orsted A/S
-
Iberdrola, S.A.
-
Vestas Wind Systems A/S
-
JinkoSolar Holding Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Énergies Renouvelables Entreprises couvertes dans ce rapport
- NextEra Energy, Inc.
- Orsted A/S
- Iberdrola, S.A.
- EDF Renewables (EDF S.A.)
- Duke Energy Corporation
- Berkshire Hathaway Energy
- Acciona Energía S.A.
- Engie S.A.
- China Three Gorges Corporation
- Enel Green Power S.p.A.
- Statkraft AS
- Pattern Energy Group
- Invenergy LLC
- RWE Renewables GmbH
- ACWA Power
- EDP Renewables S.A.
- Brookfield Renewable Partners L.P.
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.U.
- GE Vernova Inc.
- JinkoSolar Holding Co. Ltd.
- Canadian Solar Inc.
- Longi Green Energy Technology Co., Ltd.
- Goldwind Science & Technology Co., Ltd.
- Trina Solar Co., Ltd.
- Enphase Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Mitsubishi Power, Ltd.
- Nordex SE
- Vestas Offshore Wind A/S
- Shanghai Electric Group Co., Ltd.
- Hitachi Energy Ltd.
- ABB Ltd.
- Climeon AB
- Pelamis Wave Power Ltd. (in Administration)
- Ocean Power Technologies, Inc.
Principales Opportunités pour les Acteurs du Marché
La comparaison couvre l'appel d'offres éolien connecté au réseau de l'Inde et, séparément, le huitième cycle d'attribution des contrats pour différence de Grande-Bretagne (AR8) pour les développeurs déjà engagés dans ce processus. Solar Energy Corporation of India Limited (SECI) a lancé un appel d'offres pour 1 200 MW de projets éoliens connectés au réseau en Inde, avec des offres en ligne attendues avant le 29 octobre 2026. La fenêtre de candidature de l'AR8 s'est déroulée du 20 juillet au 7 août 2026. Le 15 octobre 2026, le Département pour la Sécurité Énergétique et la Neutralité Carbone a confirmé que l'AR8 n'utiliserait pas le processus des Demandes en Attente.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Livraison d'éolien à grande échelle en Inde | Approvisionnement SECI Tranche XXI | Développeurs de projets éoliens éligibles | Soumettre une offre de livraison de projet chiffrée avec un plan de raccordement au réseau | Incertitude d'attribution avant l'engagement en équipements | Développeurs éoliens et fournisseurs de turbines |
| Repowering éolien terrestre via l'AR8 | Processus d'attribution post-candidature pour le repowering éligible | Sociétés de projets de repowering déjà engagées dans le processus AR8 | Planifier le remplacement des turbines autour d'un dossier de livraison de contrat compétitif | Budget limité et offres concurrentes à prix d'exercice plus bas | Développeurs de repowering qualifiés et fournisseurs de turbines |
| Production solaire PV via l'AR8 | Éligibilité du solaire PV dans le cadre du processus d'attribution | Sociétés de projets solaires déjà engagées dans le processus AR8 | Aligner les engagements en équipements avec une offre de prix d'exercice finançable | Budget limité et offres concurrentes à prix d'exercice plus bas | Développeurs solaires qualifiés et fournisseurs de modules |
| Source: Mordor Intelligence | |||||
L'AR8 de Grande-Bretagne offre aux candidats existants en repowering éolien terrestre et en solaire PV une voie contractuelle, la décision du 15 octobre 2026 excluant les Demandes en Attente et rendant la qualification et la compétitivité des prix déterminantes. Pour les candidats existants de Grande-Bretagne, la participation dépend de la qualification après examen ou appel, suivie d'une compétition sur les prix face à un budget d'attribution limité. Les dépenses de remplacement de turbines restent donc exposées à l'échec aux enchères même après qu'un projet de repowering a satisfait aux critères de qualification.
Développements industriels récents dans Marché des Énergies Renouvelables
- Oct 2026 : Clearway Energy Group a finalisé le financement et commencé la construction de l'installation solaire Swan Energy Center de 650 MW dans le comté de Bates, Missouri, dans le cadre d'un contrat d'achat d'électricité de 20 ans.
- Sep 2026 : Fervo Energy a atteint la première production du premier GeoBlock de 33 MW de son développement géothermique Cape Station dans le comté de Beaver, Utah, dans le cadre d'une première phase d'environ 100 MW.
- Sep 2026 : ACWA Power et ses partenaires SPIC Huanghe Hydropower et Saudi Tabreed ont commencé l'exploitation commerciale du système de services publics intégrés de la mer Rouge en Arabie Saoudite, avec 340 MWac de solaire PV accompagné de stockage par batterie.
Marché des Énergies Renouvelables Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des énergies renouvelables mesure la capacité de production d'électricité installée à partir de sources renouvelables dans le monde entier. Il s'agit d'un stock de capacité installée en fin d'année, exprimé en térawatts.
Exclusions du périmètre : la capacité de production d'énergie nucléaire, la capacité de production d'énergie fossile et de cogénération, la capacité de stockage d'énergie autonome autre que l'hydroélectricité par pompage-turbinage, ainsi que la capacité de production de chaleur renouvelable uniquement et de carburants de transport sont exclues.
Aperçu de la Segmentation
- Par Technologie
- Énergie Solaire (Photovoltaïque et Solaire à Concentration)
- Énergie Éolienne (Terrestre et Offshore)
- Hydroélectricité (Petite, Grande, Pompage-Turbinage)
- Bioénergie
- Géothermie
- Énergie Océanique (Marémotrice et Houlomotrice)
- Par Utilisateur Final
- Services Publics
- Commercial et Industriel
- Résidentiel
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays Nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les Statistiques de Capacité Renouvelable de l'IRENA fournissent des séries de capacité par pays et par technologie jusqu'en 2025, tandis que le rapport Énergies Renouvelables 2025 de l'Agence Internationale de l'Énergie fournit des prévisions de déploiement et un contexte politique. La collection de Rapports sur l'État Mondial de REN21 aide à cadrer les développements technologiques et des systèmes énergétiques, et le Navigateur de Données sur l'Électricité de l'Administration américaine d'Information sur l'Énergie offre une série nationale pour vérifier les tendances de capacité électrique aux États-Unis.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les divulgations de projets et la presse énergétique réputée peuvent clarifier la mise en service des projets, les retraits, la classification de la propriété et les ajouts annoncés que les totaux nationaux n'expliquent pas. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens avec des développeurs d'énergies renouvelables, des propriétaires d'actifs, des fournisseurs d'équipements, des prêteurs de projets et des analystes énergétiques peuvent clarifier la manière dont la technologie, le statut de mise en service, le retrait et l'utilisateur final d'une installation sont enregistrés. Les responsables fonctionnels et les gestionnaires peuvent vérifier les pipelines de projets et les ajouts au niveau des pays par rapport aux séries de capacité secondaires, tandis que les dirigeants peuvent tester les hypothèses à l'échelle du marché et les moteurs des prévisions. Lorsque les données publiées sont contradictoires ou laissent un écart important, les analystes peuvent documenter les définitions concurrentes, demander des éclaircissements aux répondants concernés et comparer des preuves indépendantes de projets et de pays avant d'utiliser une estimation délimitée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 25 % | Gestionnaires : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante du stock mondial de capacité installée en fin d'année, ancrée dans les totaux par pays et par technologie, puis vérifie les agrégats sélectionnés par pays et par technologie par rapport aux ajouts et retraits de projets. Les indicateurs clés comprennent les ajouts nets annuels de capacité, les calendriers de mise en service et de retrait, le déploiement spécifique à chaque technologie, les taux de construction régionaux et les pipelines d'appels d'offres ou de projets annoncés publiquement. Les analystes utilisent l'analyse de scénarios pour étendre le stock historique en utilisant les ajouts nets attendus, avec des parts de segments dérivées des totaux de capacité par technologie, utilisateur final et géographie. Les experts primaires peuvent tester des hypothèses individuelles telles que le calendrier des projets, les taux de retrait et la conversion du pipeline. Si une série de pays ou de technologies sélectionnée est manquante, les analystes comparent les années adjacentes, rapprochent les preuves au niveau des projets avec les totaux nationaux et enregistrent une fourchette jusqu'à ce que l'écart soit résolu, plutôt que de traiter la capacité annoncée comme opérationnelle.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les statistiques nationales, les totaux technologiques, les registres de mise en service des projets et les signaux de déploiement indépendants, puis vérifient les variations d'une année sur l'autre, les parts de segments et la variance entre sources pour détecter les anomalies. Ils retracent les valeurs aberrantes jusqu'aux révisions de rapports, aux délais, aux définitions de capacité ou aux enregistrements de projets en double, et demandent des éclaircissements à la source ou au répondant concerné lorsque la différence pourrait modifier l'estimation. Un second analyste examine les rapprochements et les données du modèle avant la validation, avec une reprise de contact déclenchée par un statut de projet contradictoire, des révisions importantes ou un changement dans le moteur des prévisions. La série est actualisée annuellement, mise à jour entre les cycles après des événements politiques ou de projets importants, et vérifiée une dernière fois par rapport aux nouvelles preuves disponibles avant la livraison.
Taille du Marché Mondial des Énergies Renouvelables selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des énergies renouvelables mesure la capacité de production d'électricité installée à partir de sources renouvelables dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les ajouts nets annuels de capacité, les calendriers de mise en service et de retrait, le déploiement spécifique à chaque technologie, les taux de construction régionaux et les pipelines d'appels d'offres ou de projets annoncés publiquement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,86 térawatts (2027) | |
| Agence Mondiale A | 5,15 térawatts (2025) | À sa base de 2025, cette estimation est inférieure de 24,9 % à la valeur de ce rapport pour 2027 de 6,86 térawatts, 2 ans plus tard. La source enregistre un stock en fin d'année avant l'année de mesure ultérieure du rapport, qui inclut les ajouts subséquents. |
| Cabinet de Conseil Mondial B | 4,1 térawatts (2025) | À sa base de 2025, cette estimation est inférieure de 40,2 % à la valeur de ce rapport pour 2027 de 6,86 térawatts, 2 ans plus tard. Sa base publiée précède l'année de mesure ultérieure du rapport, tandis que ses perspectives anticipent une croissance supplémentaire de la capacité installée. |
Les analystes de Mordor Intelligence triangulent les statistiques nationales, les totaux technologiques, les registres de mise en service des projets et les signaux de déploiement indépendants, puis vérifient les variations d'une année sur l'autre, les parts de segments et la variance entre sources pour détecter les anomalies.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des énergies renouvelables et ses perspectives de croissance ?
La taille devrait augmenter de 6,86 térawatts en 2027 à 12,9 térawatts d'ici 2032, enregistrant un CAGR de 13,46 % entre 2027 et 2032.
Qu'est-ce qui stimule les ajouts de capacité d'énergie renouvelable ?
Les contrats d'achat d'électricité d'entreprise, la demande des centres de données et la production liée à l'hydrogène soutiennent les ajouts. L'Espagne a enregistré plus de 2 GW de contrats d'achat d'électricité solaire d'entreprise annuellement de 2023 à 2025.
Quelle technologie détient la plus grande part de la capacité de production renouvelable ?
L'énergie solaire (PV et CSP) représentait 46,42 % de la capacité en 2026.
Quelles entreprises sont les principaux acteurs du secteur des énergies renouvelables ?
Les principaux acteurs comprennent NextEra Energy, Inc., Orsted A/S, Iberdrola, S.A., Vestas Wind Systems A/S et JinkoSolar Holding Co. Ltd.
Qu'est-ce qui peut contraindre les rendements des nouvelles capacités éoliennes ?
La congestion peut réduire la production vendable. Dans l'ERCOT, la congestion a limité environ 4,7 % de la production éolienne en 2025.
Quelle région est en tête du déploiement de capacité renouvelable ?
L'Asie-Pacifique détenait 58,61 % de la capacité en 2026 et affiche un CAGR prévu de 15,9 % de 2027 à 2032.