
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
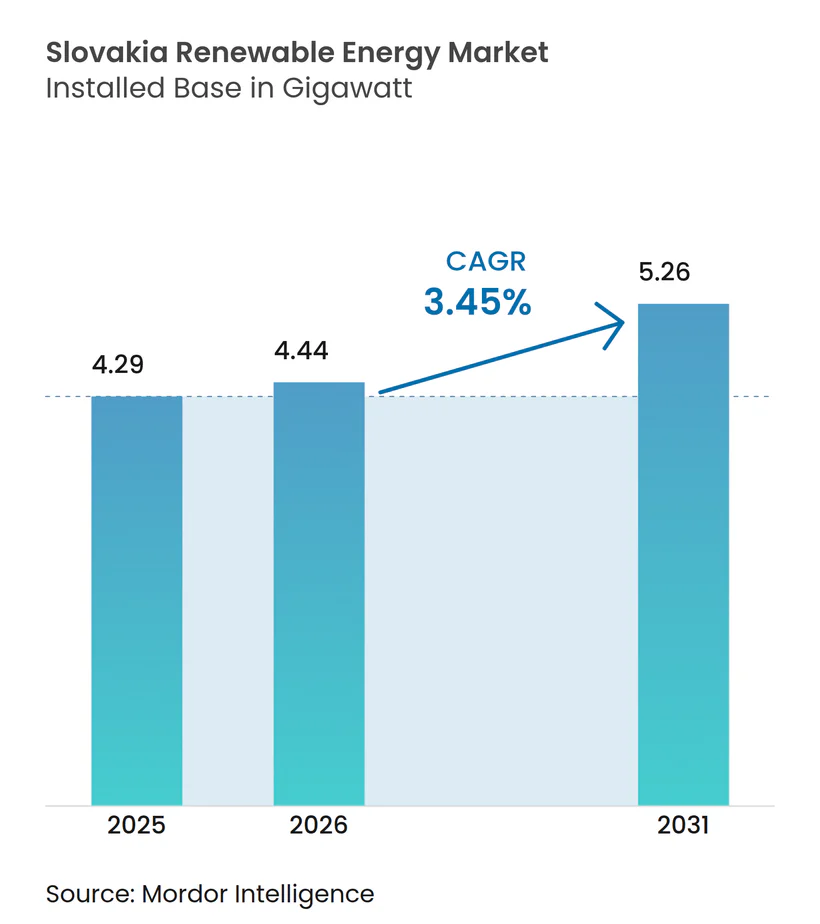
| Taille du marché de l'année de base (2025) | 4.29 gigawatt |
| Volume du Marché (2026) | 4.44 gigawatt |
| Volume du Marché (2031) | 5.26 gigawatt |
| Taux de croissance (2026 - 2031) | 3.45 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables en Slovaquie par Mordor Intelligence
La taille du marché des énergies renouvelables en Slovaquie est estimée à 4,44 gigawatts en 2026, en progression par rapport à la valeur de 2025 de 4,29 gigawatts, avec des projections pour 2031 affichant 5,26 gigawatts, soit une croissance à un CAGR de 3,45 % sur la période 2026-2031.
L'élan provient des exigences de conformité à l'accord européen Ajustement à l'objectif 55 (Fit-for-55) et à la directive sur les énergies renouvelables (RED III), de l'augmentation des flux de financement liés au climat et des renforcements stratégiques du réseau qui atténuent les goulets d'étranglement historiques en matière d'interconnexion. La croissance modérée mais régulière du marché reflète également l'architecture énergétique unique de la Slovaquie, dans laquelle les centrales nucléaires fournissent près des deux tiers de l'électricité nationale, créant un ' verrouillage nucléaire ' qui plafonne structurellement la part des énergies renouvelables intermittentes. L'hydroélectricité s'appuie sur des infrastructures matures et une topographie favorable pour préserver sa position de leader, tandis que la baisse du coût nivelé de l'électricité (LCOE) du photovoltaïque solaire (PV) déclenche un nouveau cycle de construction et attire des partenariats technologiques étrangers. Les contrats d'achat d'électricité (PPA) d'entreprises s'accélèrent à mesure que l'industrie lourde cherche à stabiliser les prix face à l'expansion de la tarification du carbone, et les règles récemment modifiées en matière d'évaluation des incidences sur l'environnement (EIE) raccourcissent les délais d'instruction des permis, signalant une posture réglementaire plus favorable.
Principaux enseignements du rapport
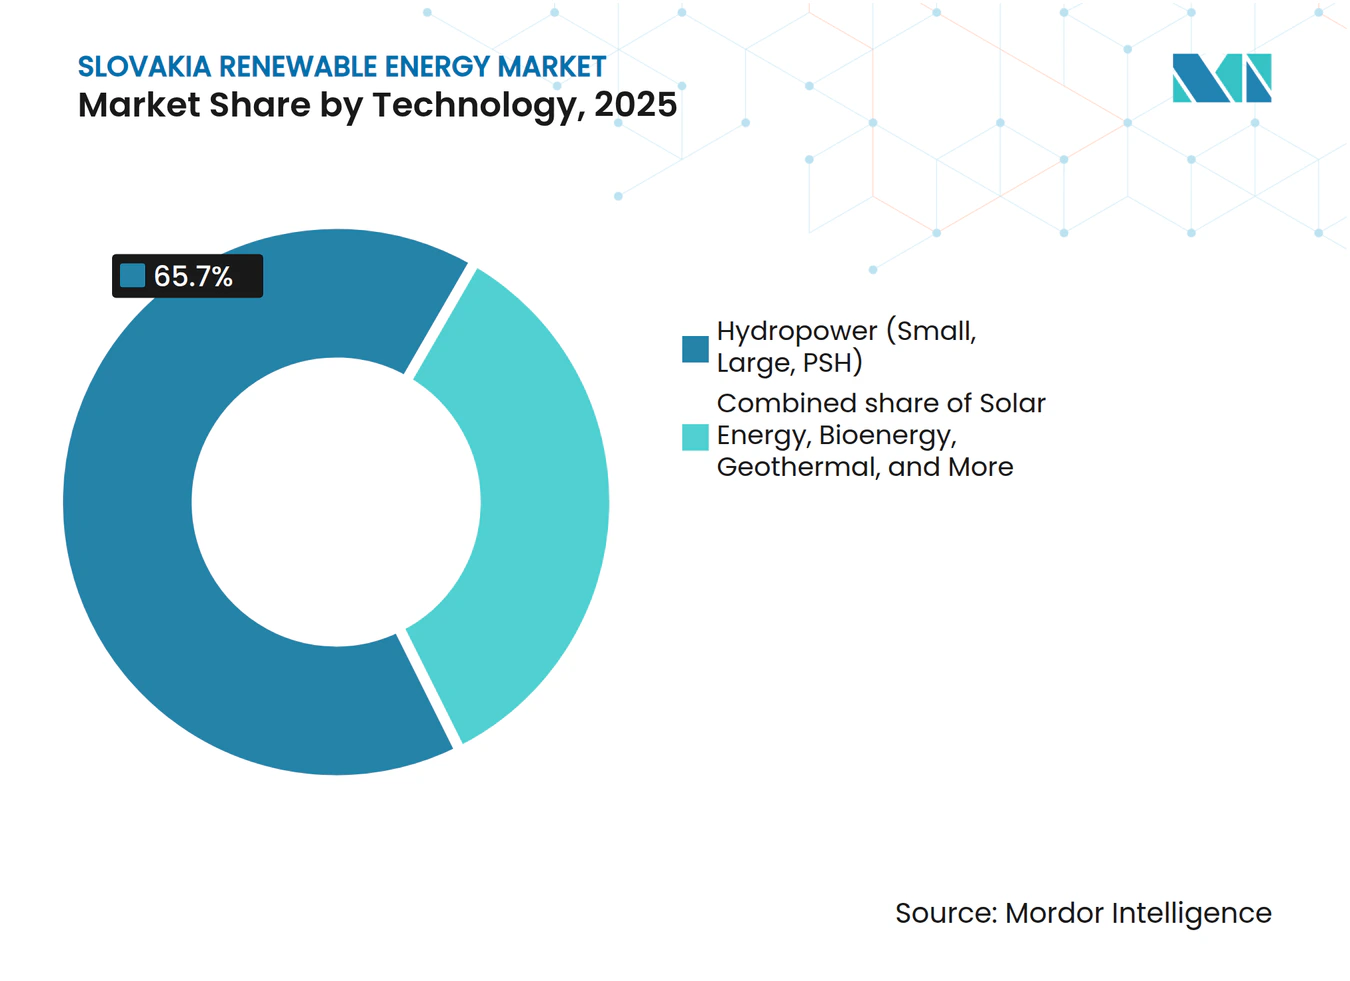
- Par technologie, l'hydroélectricité représentait 65,70 % de la part du marché des énergies renouvelables en Slovaquie en 2025, tandis que l'énergie solaire devrait croître à un CAGR de 8,75 % jusqu'en 2031.
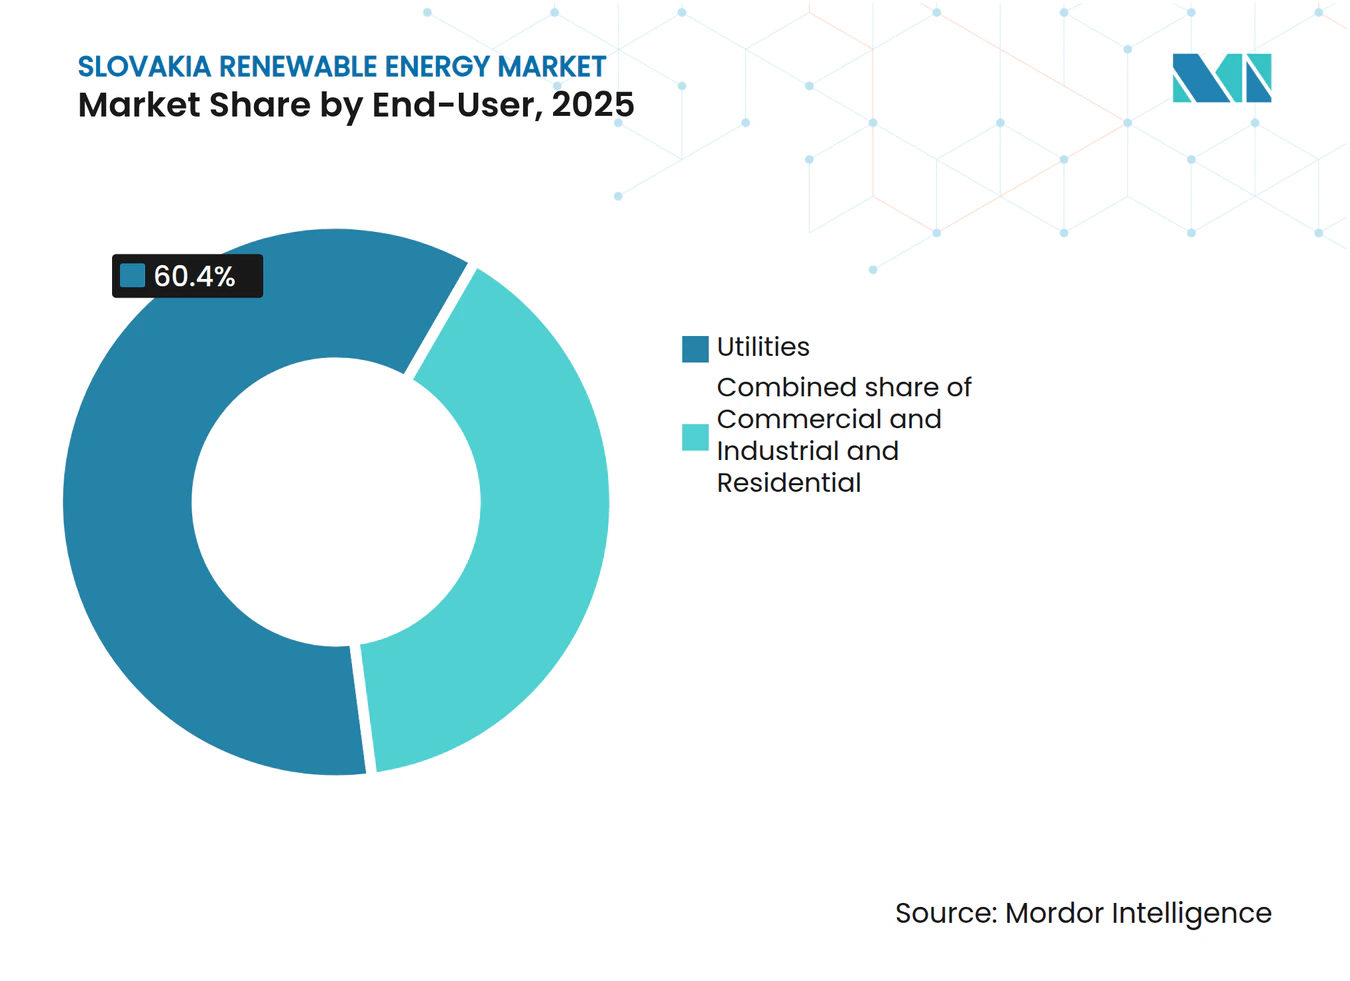
- Par utilisateur final, les services publics détenaient 60,40 % de la taille du marché des énergies renouvelables en Slovaquie en 2025, tandis que les applications commerciales et industrielles devraient se développer à un CAGR de 7,35 % entre 2026 et 2031.
- Slovenské elektrárne, détenue par Európska energetická a priemyselná holding, EPH et SEPS contrôlaient ensemble environ 57,20 % de la capacité installée en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des énergies renouvelables en Slovaquie
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pressions de conformité à l'accord Ajustement à l'objectif 55 (Fit-for-55) et à la RED III de l'UE | +1.2% | À l'échelle de l'UE, concentrées en Slovaquie | Moyen terme (2 à 4 ans) |
| Baisse du LCOE du photovoltaïque solaire et de l'éolien terrestre | +0.8% | Mondiale, avec des bénéfices régionaux en Slovaquie | Court terme (≤ 2 ans) |
| Mises à niveau des interconnexions de réseau financées par l'UE | +0.6% | Europe centrale et orientale, focus sur la Slovaquie | Long terme (≥ 4 ans) |
| Essor des contrats PPA d'entreprises de l'industrie lourde | +0.5% | National, concentré dans les régions industrielles | Moyen terme (2 à 4 ans) |
| Mises à niveau du stockage par pompage pour la flexibilité du réseau | +0.3% | National, régions montagneuses | Long terme (≥ 4 ans) |
| Projets pilotes agrivoltaïques sur des exploitations issues du remembrement foncier | +0.2% | Slovaquie rurale, régions pilotes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les pressions de conformité à l'accord Ajustement à l'objectif 55 (Fit-for-55) et à la RED III de l'UE stimulent un déploiement accéléré
La Slovaquie doit porter les énergies renouvelables à 23 % de la consommation finale d'ici 2030 dans le cadre de son Plan national énergie-climat révisé, un objectif légèrement inférieur à l'orientation de 24 % de la Commission européenne et à l'ambition de 42,5 % de REPowerEU. L'écart imminent intensifie les pipelines de projets, et les procédures d'infraction pour lenteur des procédures d'instruction ont accéléré la révision de la loi sur l'EIE de décembre 2024, qui resserre les délais légaux et relève les seuils de capacité soumis à des évaluations complètes. L'expansion de la tarification du carbone via le Système d'échange de quotas d'émissions de l'UE (SEQE-UE) et le lancement prévu du SEQE-UE 2 pour les bâtiments et les transports en 2027 pousseront la demande d'électricité à la hausse, stimulant les ajouts d'énergies renouvelables à mesure que l'électrification propre devient la voie de conformité la moins coûteuse.[1] Des amendes administratives pouvant atteindre 1,6 million d'euros constituent un puissant mécanisme d'exécution qui augmente le coût d'opportunité du non-respect des règles pour les promoteurs et les services publics, renforçant ainsi l'élan sur l'ensemble du marché des énergies renouvelables en Slovaquie.
La baisse du LCOE crée un avantage concurrentiel pour les technologies solaires et éoliennes
Les coûts moyens du photovoltaïque solaire à grande échelle sont tombés en dessous de 40 EUR/MWh en 2024, permettant l'installation de 274 MW de nouvelle capacité, soit le triple de la moyenne annuelle de la décennie précédente, une fois levé le gel de raccordement au réseau dit ' stop-status ' de 2021. Le protocole d'accord de Sekisui Chemical avec le ministère de l'Économie visant à localiser la production de photovoltaïque pérovskite léger témoigne de la confiance des investisseurs, avec 10 milliards de yens (68 millions USD) alloués à une installation pilote. Le développement éolien a regagné de l'élan, comme en témoignent les 942 MW en cours d'évaluation environnementale, bien que l'instruction des permis s'étende sur plusieurs agences et que l'opposition des communautés persiste.[2] Alors que la parité des coûts s'étend aux projets hybrides combinant photovoltaïque, éolien et stockage, les développeurs peuvent arbitrer des profils de production complémentaires, atténuant ainsi les pénalités d'équilibrage du réseau qui ont historiquement freiné l'adoption des sources intermittentes sur le marché des énergies renouvelables en Slovaquie.
Les mises à niveau des infrastructures de réseau financées par l'UE favorisent l'intégration régionale
L'inclusion de la Slovaquie dans le corridor d'interconnexion Nord-Sud (NSI) Est donne la priorité à un quatrième interconnecteur 400 kV entre la République tchèque et la Slovaquie (500 MW) dont la mise en service est prévue pour 2035, en réponse directe aux congestions actuelles qui limitent le dispatch des énergies renouvelables. Le statut de Projet d'intérêt commun (PIC) accélère l'instruction des permis et débloque des subventions du Mécanisme pour l'interconnexion en Europe couvrant jusqu'à 50 % des coûts éligibles. Des systèmes de réseau intelligent complémentaires, ACON avec la République tchèque et Danube InGrid avec la Hongrie, modernisent l'automatisation de la distribution, augmentant la capacité d'accueil de la production décentralisée. Le gestionnaire de réseau de transport national SEPS a libéré 170 MW de droits de raccordement supplémentaires pour le photovoltaïque et l'éolien en 2024, mais reste en deçà de l'objectif européen de disponibilité de 70 % de la capacité transfrontalière. Les mises à niveau du stockage par pompage à Čierny Váh améliorent les réserves de régulation à la hausse et à la baisse, offrant la flexibilité nécessaire pour intégrer les ajouts intermittents et maintenir la stabilité du réseau pour le marché des énergies renouvelables en Slovaquie.
Les contrats d'achat d'électricité (PPA) d'entreprises émergent des préoccupations de sécurité énergétique de l'industrie
L'industrie lourde slovaque, notamment les producteurs automobiles et métallurgiques, a intensifié ses achats d'énergies renouvelables pour se couvrir contre la volatilité des prix de gros après la crise du gaz de 2022. Les appels d'offres à grande échelle ont évolué des tarifs de rachat vers des primes de vente, alignant la rémunération sur les signaux de marché et créant une profondeur pour les contrats PPA bilatéraux. Les contrats PPA virtuels transfrontaliers, tels que l'accord entre T-Mobile République tchèque et Slovak Telekom, illustrent comment les entreprises fixent des prix pluriannuels tout en contournant les obstacles réglementaires nationaux résiduels. La demande est en outre alimentée par les mandats imminents sur la chaîne d'approvisionnement de portée 3 dans le cadre de la directive européenne sur le reporting de durabilité des entreprises, encourageant les fournisseurs de premier rang à sécuriser de l'électricité propre traçable. La bancabilité des transactions s'améliore à mesure que les prêteurs actualisent le risque de contrepartie lié à l'exposition carbone, consolidant les contrats PPA comme voie d'offtake principale sur le marché des énergies renouvelables slovaque.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et capacité transfrontalière limitée | -0.9% | Réseau national, points transfrontaliers | Moyen terme (2 à 4 ans) |
| Longs cycles d'instruction des permis impliquant plusieurs agences | -0.7% | National, tous types de projets | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement locale en composants peu développée | -0.4% | National, concentré dans les régions industrielles de l'ouest | Moyen terme (2 à 4 ans) |
| Éco-activisme opposé aux petits projets hydroélectriques | -0.3% | Régional, zones montagneuses avec des écosystèmes sensibles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La congestion du réseau contraint l'intégration des énergies renouvelables malgré les investissements dans les infrastructures
Un mix de production à forte composante nucléaire façonne des protocoles de dispatch du réseau qui favorisent une production importante et stable, laissant peu de marge résiduelle pour les sources intermittentes aux nœuds critiques. Bien que SEPS ait alloué de nouvelles capacités, certaines sections du réseau dorsal 400 kV restent contraintes, et la règle européenne d'allocation de 70 % de la capacité de transport expose à des risques de non-conformité. Les points d'interconnexion avec la République tchèque (Lanzhot) et l'Ukraine (Velké Kapušany) connaissent des congestions saisonnières qui entraînent des écrêtements ou des redispachs de la production renouvelable, réduisant la certitude des revenus pour les porteurs de projets.[3] Les réseaux de distribution, principalement exploités par SPP-Distribúcia, nécessitent également un renforcement substantiel pour accueillir les flux d'électricité bidirectionnels provenant du photovoltaïque en toiture et des projets communautaires. À moins que la numérisation du réseau et les mises à niveau de capacité ne suivent le rythme, le marché des énergies renouvelables en Slovaquie verra ses perspectives de croissance diminuer par rapport à son potentiel politique.
Les longs cycles d'instruction des permis impliquant plusieurs agences créent une incertitude sur les délais de développement
Les projets d'énergies renouvelables doivent obtenir des approbations auprès de 72 bureaux de district aux juridictions chevauchantes, dupliquant souvent les demandes de documents et prolongeant les cycles de décision au-delà de 30 mois.[4] L'amendement à la loi sur l'EIE de décembre 2024 relève les seuils de vérification et impose des fenêtres de consultation à durée déterminée, mais sa mise en œuvre pratique reste non testée. Certaines lois sectorielles restreignent les recours administratifs, orientant les griefs directement vers les tribunaux, ce qui peut ajouter 6 à 12 mois avant qu'une décision finale d'investissement soit prise. La non-cessibilité de certaines licences complique les structures de financement de projets reposant sur des véhicules à usage spécial, et les modifications des plans de zonage municipal introduisent une imprévisibilité supplémentaire. Ces frictions augmentent les coûts de financement et réduisent le pipeline viable, tempérant la trajectoire par ailleurs positive du marché des énergies renouvelables slovaque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le leadership de l'hydroélectricité et l'accélération du solaire remodèlent le mix
L'hydroélectricité représentait 65,70 % de la capacité renouvelable au sein de la part du marché des énergies renouvelables en Slovaquie en 2025, capitalisant sur les barrages établis le long des rivières Váh et Danube. Le segment bénéficie de régimes d'écoulement prévisibles et d'une capacité de stockage par pompage existante qui fournit également des services auxiliaires. Cependant, l'expansion marginale est largement limitée aux améliorations de l'efficacité et aux réhabilitations de petits ouvrages hydroélectriques. L'énergie solaire, bien que partant d'une base plus faible, a affiché la croissance la plus élevée, les ajouts à grande échelle d'utilité portant un CAGR projeté de 8,75 % jusqu'en 2031. Cette accélération positionne le photovoltaïque pour rogner la domination de l'hydroélectricité et augmenter le marché des énergies renouvelables en Slovaquie de plus de 0,58 GW sur six ans.
Le segment éolien ne dispose que de 3 MW installés, mais présente un pipeline de 942 MW en cours d'évaluation, indiquant un potentiel latent si les obstacles à l'instruction des permis s'assouplissent. La bioénergie progresse grâce aux rétrofits de biomethane des digesteurs agricoles existants, illustrés par les installations de Bierovce et Ožďany d'EnviTec qui livrent du gaz de qualité réseau. La géothermie émerge comme une ressource inexploitée, avec le projet de 56,2 millions d'euros de Košice en bonne voie pour atteindre 30 MWt d'ici 2028, aidé par le financement de la Transition juste. Les énergies marines sont exclues du développement national en raison de la géographie enclavée de la Slovaquie, mais les entreprises locales participent aux chaînes d'approvisionnement de l'énergie océanique de l'UE via les programmes Horizon, diversifiant les sources de revenus sans affecter les totaux de production nationale.



Par utilisateur final : les services publics conservent un avantage d'échelle tandis que l'offtake industriel gagne du terrain
Les services publics représentaient 60,40 % de la taille du marché des énergies renouvelables en Slovaquie en 2025, portés par le parc de Slovenské elektrárne et les monopoles de distribution territoriaux de ZSE, SSE et VSE. Leur accès au réseau, leur solidité financière et leur obligation de service créent un avantage naturel dans la participation aux appels d'offres et le financement de projets. Néanmoins, le segment commercial et industriel (C&I) devrait enregistrer un CAGR de 7,35 %, porté par les mandats de décarbonation qui se propagent à travers les chaînes d'approvisionnement automobiles, sidérurgiques et électroniques.
L'adoption résidentielle est à la traîne en raison de tarifs de détail de l'électricité qui restent 3,5 fois plus élevés que le gaz sur une base d'équivalence énergétique, freinant l'économie des pompes à chaleur malgré des bons généreux dans le cadre du programme Ménages verts. Les subventions du Plan de relance et de résilience allouent 528 millions d'euros à la rénovation de 30 000 logements, susceptibles de stimuler l'adoption du photovoltaïque en toiture et des pompes à chaleur. Dans le même temps, les contrats PPA virtuels permettent aux entreprises multinationales de télécommunications et de technologie d'acheter de l'électricité renouvelable au-delà des frontières, ouvrant de nouvelles voies pour l'agrégation de la demande au-delà des structures traditionnelles des services publics, et intensifiant la concurrence au sein du marché des énergies renouvelables en Slovaquie.

Analyse géographique
La position géographique centrale de la Slovaquie en Europe la positionne comme un hub de transit dans le réseau continental, mais sa propre intégration des énergies renouvelables est entravée par la charge de base à forte composante nucléaire qui occupe la capacité de transport. Les régions occidentales, qui abritent des clusters automobiles autour de Bratislava et Trnava, stimulent la demande renouvelable du secteur C&I à travers les objectifs de décarbonation des entreprises, tout en accueillant la croissance du photovoltaïque en toiture soutenue par des réseaux de distribution matures. Les actifs hydroélectriques se concentrent le long des rivières traversant les zones montagneuses du nord et du centre, où les caractéristiques topographiques permettent à la fois des installations au fil de l'eau et des installations de stockage par pompage, stabilisant la fréquence et la tension sur l'ensemble du marché des énergies renouvelables en Slovaquie.
Les districts de l'est bénéficient des fonds de Transition juste de l'UE alloués à la sortie du charbon et à la diversification industrielle, comme en témoigne la concession géothermique de Košice qui exploite de profondes réservoirs hydrothermaux pour alimenter le chauffage urbain. Les comtés ruraux du sud présentent un ensoleillement élevé et de vastes terres agricoles adaptées à l'agrivoltaïsme, en cohérence avec les programmes pilotes qui associent le photovoltaïque à la production agricole. Les interconnecteurs transfrontaliers avec l'Autriche, la Hongrie, la Pologne et la République tchèque offrent à la fois une flexibilité d'exportation et d'importation, mais exposent également les énergies renouvelables nationales à des écrêtements lorsque les protocoles de congestion donnent la priorité au dispatch nucléaire.
La participation nationale au corridor d'Interconnexion hydrogène (HI) Est permettra d'ouvrir des routes commerciales d'hydrogène bas-carbone après 2030, complétant l'électricité renouvelable avec des molécules vertes pour les secteurs difficiles à décarboner. La géographie enclavée exclut l'exploitation des ressources côtières, mais les entreprises d'ingénierie slovaques contribuent à des composants pour des démonstrateurs d'énergie marémotrice et houlomotrice dans d'autres États membres de l'UE, capturant une valeur auxiliaire tout en maintenant leur attention sur les actifs de production renouvelable nationaux. À mesure que les codes de réseau régionaux convergent sous l'égide du Réseau européen des gestionnaires de réseau de transport d'électricité, les opérateurs de réseau slovaques doivent harmoniser les exigences en matière de réserves d'équilibrage, élevant ainsi le niveau de sophistication technique du marché des énergies renouvelables slovaque.
Paysage réglementaire
La réglementation slovaque des énergies renouvelables est encadrée par la politique énergétique nationale définie par le ministère de l'Économie de la République slovaque, ainsi que par la supervision des tarifs et des réseaux assurée par l'Office de régulation des industries de réseau (RONI) en vertu de la loi n° 250/2012 Coll. Une mise à jour clé est la loi n° 259/2025 Coll. (approuvée en septembre 2025), qui modifie la loi sur l'énergie, la loi sur les énergies renouvelables (loi n° 309/2009 Coll.) et la loi sur la régulation, avec des dispositions entrant en vigueur à partir du 1er janvier 2026 et une mise en application supplémentaire échelonnée à partir du 1er septembre 2026.
Les changements de 2026 élargissent le cadre du partage d'électricité et des communautés énergétiques, introduisent des éléments liés à la certification de l'économie de l'hydrogène, et renforcent les pouvoirs du RONI, tout en favorisant l'optimisation de la capacité du réseau grâce à des dispositifs de raccordement plus flexibles pour les énergies renouvelables. Côté soutien et tarification, le RONI continue d'émettre des décisions de prix pour l'électricité renouvelable (par exemple, la décision 0028/2025/E-OZ), qui fixent les paramètres et corrections des primes d'injection et favorisent une approche de rémunération davantage liée au marché pour les nouveaux projets.
Analyse de la chaîne de valeur
La chaîne de valeur des énergies renouvelables en Slovaquie commence par l'origination de projets et les autorisations, incluant le contrôle des sites, le criblage environnemental/l'étude d'impact, les demandes de raccordement au réseau et les approbations municipales. Elle se poursuit avec l'ingénierie, l'approvisionnement et la construction, puis les opérations à long terme qui reposent sur des accords d'équilibrage et d'écoulement, y compris les PPA d'entreprise.
La production reste ancrée par des producteurs historiques tels que Slovenské elektrárne. Les actifs hydroélectriques et de pompage-turbinage gérés par des opérateurs liés à l'État, dont Vodohospodarska vystavba, fournissent des services de flexibilité qui soutiennent la croissance intermittente du solaire. Les goulots d'étranglement en amont sont façonnés par les réseaux régulés, le transport étant assuré par SEPS et la distribution ainsi que la fourniture au détail étant dominées par les opérateurs régionaux historiques (ZSE, SSE, VSE) et leurs structures opérationnelles successeurs, qui influencent le calendrier de raccordement, le risque d'écrêtement et les mises à niveau de la capacité d'accueil. La fabrication limitée de composants locaux et le rythme du renforcement du réseau accroissent également la dépendance aux modules photovoltaïques, onduleurs et systèmes de stockage importés, et le virage post-fin 2025 vers des contrats de raccordement flexibles ainsi que l'évolution des conditions d'éligibilité au soutien aux énergies renouvelables poussent les développeurs vers des études de réseau plus poussées, un couplage avec le stockage et des structures d'écoulement davantage basées sur le marché.
Paysage concurrentiel
Concentration du Marché
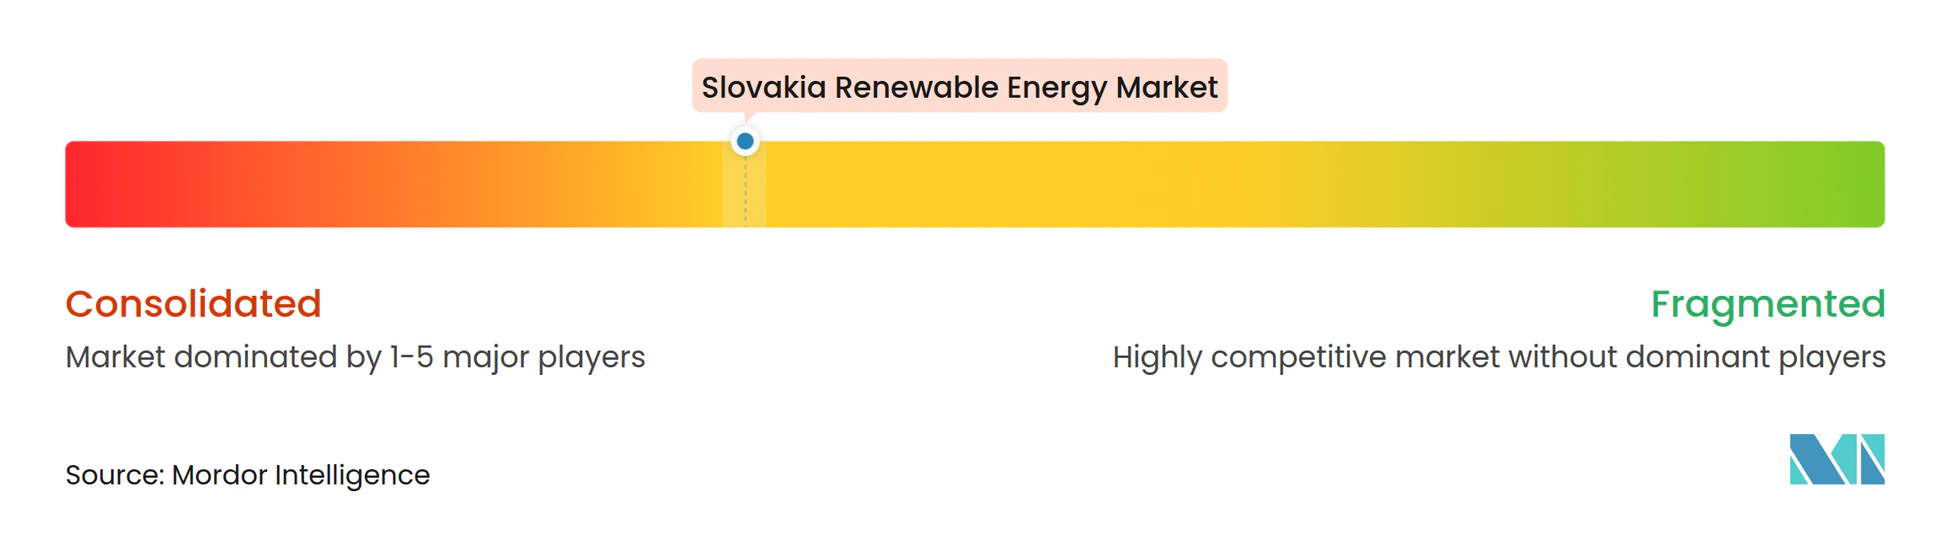
La structure du marché reste modérément concentrée : Slovenské elektrárne fournit 71 % de l'électricité nationale, essentiellement d'origine nucléaire, tandis que l'hydroélectricité, la biomasse et la capacité solaire émergente diversifient la production sans encore perturber la domination des opérateurs historiques. Les distributeurs régionaux ZSE (contrôlé par E.ON), SSE et VSE conservent des zones de service exclusives, influençant les délais de raccordement et les structures tarifaires qui déterminent l'économie des projets d'énergies renouvelables. Les partenariats technologiques étrangers définissent de plus en plus la différenciation concurrentielle, illustrés par le projet photovoltaïque pérovskite de Sekisui Chemical et l'alliance batteries d'InoBat avec Gotion Hi-Tech, qui localisent ensemble des capacités de fabrication à haute valeur ajoutée.
Des innovateurs de niche élargissent le paysage : Solargis fournit des données granulaires d'irradiation qui optimisent le siting photovoltaïque, tandis que les outils géothermiques de GA Drilling ciblent les réservoirs en roche dure, réduisant les courbes de coûts de forage. Les subventions des Projets importants d'intérêt européen commun (PIIEC) de l'UE réduisent les obstacles en matière de dépenses d'investissement pour les installations inédites, permettant aux entreprises nationales de monter en puissance aux côtés des opérateurs historiques plutôt que d'affronter des barrières à l'entrée insurmontables. Les contrats PPA d'entreprises déplacent le pouvoir de négociation vers les grands offtakers industriels, encourageant les services publics et les traders internationaux à entrer sur le marché slovaque pour agréger la demande et sécuriser l'approvisionnement.
Les contrats de modernisation du réseau ouvrent de nouveaux flux de revenus pour les fournisseurs de solutions numériques, à mesure que SEPS et les opérateurs de distribution déploient des compteurs avancés et des appareillages automatisés pour se conformer aux règles européennes de cybersécurité et d'interopérabilité. Bien que les opérateurs historiques conservent des avantages stratégiques grâce à leurs actifs existants et à leurs bases de clientèle, la convergence technologique, les afflux de capitaux et l'évolution des cadres politiques signalent une transition progressive vers un marché des énergies renouvelables slovaque plus pluraliste et concurrentiel.
Leaders du secteur des énergies renouvelables en Slovaquie
-
Slovenské elektrárne, A.S.
-
Axpo Holding AG
-
ČEZ Slovensko s.r.o.
-
Západoslovenská energetika (ZSE/E.ON)
-
GreenWay Infrastructure s.r.o.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La flexibilité du système et la modernisation du réseau constituent des domaines clés d'opportunité inexploitée, alors que les ajouts solaires intermittents se heurtent à une capacité d'accueil du réseau contrainte. Cela accroît la demande pour les systèmes de stockage d'énergie par batterie (BESS), l'hybridation et les solutions d'automatisation du réseau.
Cette opportunité est soutenue par des financements et programmes annoncés, notamment le prêt de 350 millions d'EUR de la Banque européenne d'investissement (annoncé en décembre 2025) soutenant la modernisation pluriannuelle du réseau de distribution de ZSE afin de faciliter l'intégration des énergies renouvelables, ainsi que la subvention CEF de 62,63 millions d'EUR de la Commission européenne annoncée en février 2026 pour la modernisation SE Integrator de Slovenske elektrarne à Cierny Vah, qui combine le pompage-turbinage avec une batterie de 80 MW/160 MWh. Le stockage à grande échelle et la flexibilité laissent également présager un pipeline pour des actifs de longue durée ainsi que pour la fourniture d'EPC et d'équipements associés, renforcé par la désignation en février 2026 par le gouvernement du projet de pompage-turbinage de Malinec-Latky comme investissement d'importance significative (1 200 MW à 2 400 MW prévus). Côté demande, les opportunités se concentrent sur l'approvisionnement des entreprises et les montages transfrontaliers (PPA virtuels), les acheteurs industriels recherchant une électricité propre traçable pour leurs rapports de conformité à l'UE. Le NECP mis à jour, soumis en avril 2025, relève l'objectif de part des énergies renouvelables pour 2030 à 25 % de la consommation finale d'énergie, ce qui maintient une impulsion politique en faveur des nouvelles constructions et du repowering là où les autorisations et raccordements aboutissent.
Développements récents du secteur
- Février 2026 : La Commission européenne a approuvé une subvention de 62,63 millions d'EUR au titre du Mécanisme pour l'interconnexion en Europe pour le projet SE Integrator de Slovenske elektrarne, visant à transformer la centrale de pompage-turbinage de Cierny Vah en un actif hybride doté d'une batterie de 80 MW/160 MWh. Le projet renforce la flexibilité à réponse rapide du système slovaque et constitue un modèle pour associer le stockage à l'hydroélectricité existante afin de gérer la variabilité induite par le solaire.
- Décembre 2025 : La Banque européenne d'investissement a approuvé un prêt de 350 millions d'EUR pour soutenir le programme pluriannuel de ZSE visant à moderniser et renforcer les réseaux de distribution d'électricité en Slovaquie. Le financement cible les mises à niveau de la capacité et de la résilience du réseau, qui affectent directement les délais d'interconnexion des énergies renouvelables et la capacité d'accueil pour le solaire distribué.
- Juillet 2025 : ZSE Energia, a.s. et Vychodoslovenska energetika a.s. ont finalisé une fusion pour opérer sous Energetika Slovensko, a.s., tout en continuant à utiliser les marques ZSE et VSE. La consolidation au niveau de l'interface fourniture-distribution rationalise les opérations en contact avec la clientèle et peut influencer la manière dont les offres renouvelables d'entreprise et les processus de raccordement au réseau sont standardisés dans les différentes régions.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché des énergies renouvelables en Slovaquie est défini comme la capacité de production d'énergie renouvelable installée et raccordée au réseau national, suivie en gigawatts pour les principales technologies renouvelables et les utilisateurs finaux.
Exclusions du périmètre : Nous excluons les revenus des énergies renouvelables, les prix de l'électricité et les échanges transfrontaliers de certificats d'énergie renouvelable, car ces éléments constituent des mesures de valeur et ne représentent pas la capacité installée.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et concentration solaire)
- Énergie éolienne (terrestre et en mer)
- Hydroélectricité (petite, grande, stockage par pompage)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Secteur résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la collecte des statistiques officielles slovaques sur l'énergie et l'électricité, puis par l'alignement de ces séries sur des définitions comparables à l'échelle internationale. Des sources telles que l'Agence internationale de l'énergie, Eurostat, les ensembles de données énergétiques de la Commission européenne et l'IRENA ont été utilisées pour examiner les ajouts historiques de capacité renouvelable et l'orientation des objectifs politiques.
Afin d'ancrer le modèle dans ce qui est réellement réalisable, nous avons également examiné les publications des gestionnaires de réseau nationaux et des régulateurs concernant les règles de raccordement et les séries de reporting. Nous avons ensuite consulté les sites des associations professionnelles et la presse spécialisée pour les annonces de projets et les calendriers de mise en service. Les rapports annuels des entreprises et les présentations aux investisseurs ont été utilisés pour vérifier les références de capacité des principaux propriétaires d'actifs et développeurs, et un abonnement payant à des données financières et d'actualité sur les entreprises a permis de confirmer les changements de propriété et les dates de mise en service lorsque les informations publiques manquaient de clarté. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens et enquêtes menés auprès de développeurs de projets renouvelables, de services publics, de distributeurs d'équipements, de spécialistes des réseaux, ainsi que de décideurs en matière d'énergie dans les secteurs commercial et résidentiel en Slovaquie permettent de clarifier les dates de mise en service, les pipelines de projets, les ajouts de capacité, les prévisions d'utilisation et les hypothèses de prix. Les répondants identifient également les lacunes dans les données secondaires, qui sont utilisées pour ajuster et revérifier les estimations du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Notre dimensionnement de base repose sur une reconstruction descendante de la capacité renouvelable installée par technologie, dans laquelle les séries de capacité nationales et européennes sont converties en un ensemble de données cohérent en GW, puis ajustées pour tenir compte des décalages de mise en service et des retraits. Nous appliquons ensuite des vérifications ascendantes sélectives, telles que le regroupement d'un échantillon de projets annoncés dans des calendriers de date de mise en service (COD) prévisionnels et la comparaison des ajouts implicites avec la série temporelle officielle.
Les données d'entrée ont été sélectionnées pour correspondre à la dynamique réelle du déploiement des énergies renouvelables en Slovaquie. Les variables clés comprennent les ajouts annuels de capacité par technologie, les calendriers prévus de retrait et de repowering, la disponibilité du raccordement au réseau, le débit des procédures d'autorisation, et le rythme relatif des installations à grande échelle par rapport aux installations distribuées. L'hydroélectricité étant généralement stable tandis que le solaire et l'éolien sont plus sensibles aux autorisations et au réseau, ces caractéristiques propres à chaque technologie contribuent à maintenir des prévisions réalistes plutôt que purement guidées par les tendances.
Les prévisions ont été établies à l'aide d'une analyse de scénarios, avec un scénario central guidé par le consensus des experts, puis des scénarios optimiste et pessimiste reflétant des résultats plus rapides ou plus lents en matière d'autorisations et d'interconnexion. Lorsque la visibilité ascendante des projets était incomplète, nous avons comblé les lacunes en appliquant des taux d'achèvement conservateurs au pipeline, puis en rééquilibrant les totaux par rapport aux schémas historiques de construction observés.
Cycle de validation des données et de mise à jour
La validation est effectuée par étapes afin de détecter rapidement les variations inhabituelles. Les résultats du modèle sont comparés à des signaux indépendants tels que les totaux officiels de capacité, les ajouts spécifiques à chaque technologie et les plages cibles définies par les politiques, puis tout écart est examiné et expliqué avant la finalisation des résultats.
Si une hypothèse génère une valeur aberrante, nous revérifions la série source, réexaminons la logique de conversion, puis recontactons les répondants primaires lorsque le problème semble structurel plutôt qu'un artefact de données ponctuel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs, tels que des changements majeurs de politique, des révisions des règles de réseau ou des décalages importants dans la mise en service de projets. Avant la livraison, une révision finale par un analyste est effectuée afin que le client reçoive la vue la plus récente et actualisée.
Dimensionnement du marché des énergies renouvelables en Slovaquie par Mordor Intelligence comparé aux autres estimations publiées
Les tailles de marché publiées pour les énergies renouvelables en Slovaquie ne concordent pas toujours, car les entreprises ne mesurent pas la même chose, même lorsque l'intitulé semble identique. Les différences proviennent généralement de l'unité retenue (capacité ou revenus), des technologies prises en compte, et de la période de référence ainsi que du traitement des devises derrière le chiffre final.
Certaines publications externes agrègent le marché sous forme de pool de revenus qui mélange les ventes d'électricité, les flux d'investissement et parfois même les combustibles de chauffage en un seul chiffre en USD. Mordor Intelligence comptabilise la capacité de production d'énergie renouvelable installée en Slovaquie en GW et maintient le total lié aux actifs mis en service, ce qui évite également l'inflation induite par les prix susceptible de fausser les comparaisons.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,44 GW (2026) | |
| Consultancy mondiale A | 2,94 milliards USD (2026) | Utilise une définition basée sur les revenus qui peut inclure les ventes d'énergie et les dépenses associées, de sorte que le total du marché évolue avec les prix de l'électricité et le périmètre comptable plutôt qu'avec la capacité installée. |
| Éditeur sectoriel B | 2,50 milliards USD (2023) | Présente la valeur en USD pour une année de base antérieure, et le chiffre est sensible à l'escalade de prix supposée et aux parties de la chaîne de valeur des énergies renouvelables incluses. |
Le tableau montre que l'écart s'explique principalement par le choix de l'unité et par ce qui est comptabilisé, et non par de simples différences de calcul. En maintenant le marché lié à la capacité installée et en validant les ajouts via les séries officielles et les vérifications primaires des calendriers, l'estimation obtenue reste traable par rapport à des facteurs de déploiement clairs et à des étapes reproductibles dans le temps.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des énergies renouvelables en Slovaquie en 2026 ?
La capacité renouvelable installée a atteint 4,44 GW en 2026, portée par la part de 65,70 % de l'hydroélectricité.
Quel CAGR est attendu pour les énergies renouvelables slovaques jusqu'en 2031 ?
La capacité agrégée devrait croître à un CAGR de 3,45 %, atteignant 5,26 GW d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein des énergies renouvelables slovaques ?
Le photovoltaïque solaire devrait se développer à un CAGR de 8,75 % grâce à la baisse des coûts et à l'amélioration des procédures d'instruction des permis.
Pourquoi les contrats PPA d'entreprises gagnent-ils du terrain en Slovaquie ?
L'industrie lourde recherche une stabilité des prix à long terme et des avantages en matière de conformité carbone face à l'expansion du SEQE-UE.
Qu'est-ce qui limite le déploiement à grande échelle de l'éolien en Slovaquie ?
La longueur des procédures d'instruction des permis impliquant plusieurs agences et l'opposition du public contraignent le pipeline de projets de 942 MW.
Comment les mises à niveau du réseau influenceront-elles la croissance des énergies renouvelables ?
Les nouveaux interconnecteurs et les projets de réseau intelligent ajoutent de la marge en termes de capacité, permettant une plus grande intégration du solaire et de l'éolien.