
Taille et part du marché des énergies renouvelables en Tunisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
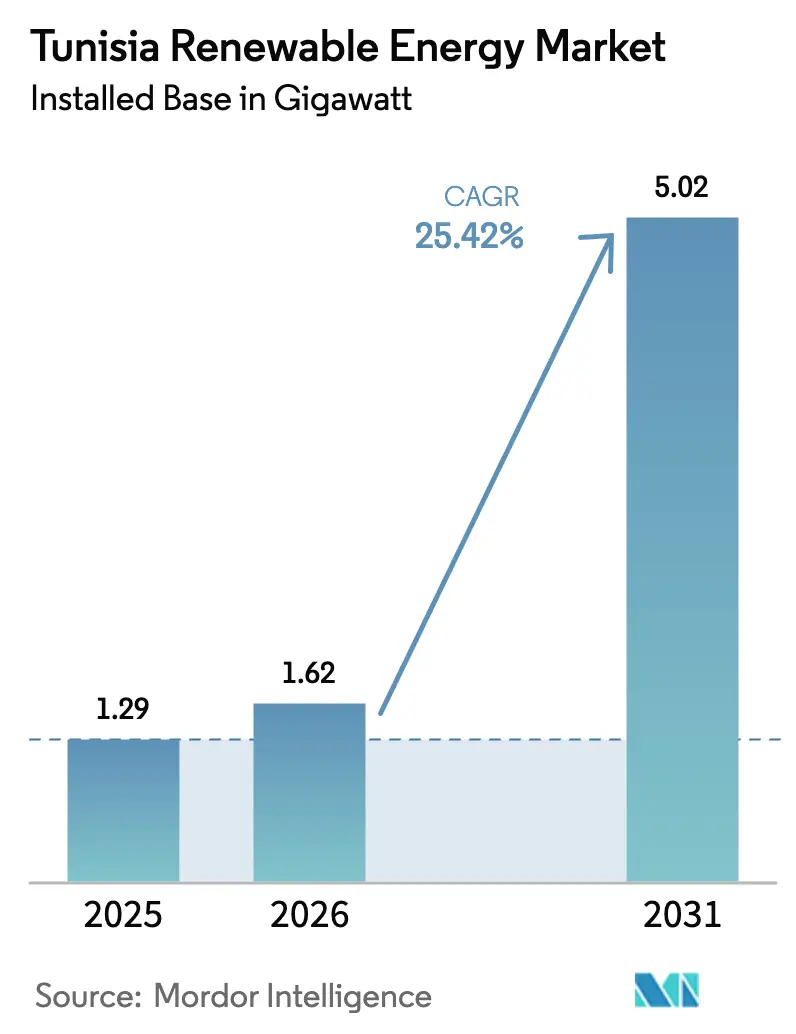
| Taille du marché de l'année de base (2025) | 1.29 gigawatt |
| Volume du Marché (2026) | 1.62 gigawatt |
| Volume du Marché (2031) | 5.02 gigawatt |
| Growth Rate (2026 - 2031) | 25.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables en Tunisie par Mordor Intelligence
La taille du marché des énergies renouvelables en Tunisie en 2026 est estimée à 1,62 gigawatt, en croissance par rapport à la valeur de 2025 de 1,29 gigawatt, avec des projections pour 2031 montrant 5,02 gigawatts, croissant à un CAGR de 25,42 % sur la période 2026-2031.
Des appels d'offres à grande échelle sont programmés jusqu'en 2026, accompagnés de nouvelles incitations pour les centrales hybrides solaire plus stockage, qui sous-tendent les ajouts de capacité et attirent des développeurs internationaux tels que Scatec, TotalEnergies et des consortiums d'ingénierie chinois.(1)Reuters Staff, "Tunisia's renewable tenders draw record-low solar bids," reuters.com L'objectif politique d'un taux de pénétration des énergies renouvelables de 30 % d'ici 2030 est soutenu par la loi n° 2015-12, qui a simplifié les procédures d'autorisation et ouvert les portes aux capitaux privés, tandis que les prêteurs multilatéraux financent des modernisations du réseau qui ouvriront des opportunités d'exportation via l'interconnecteur ELMED de 600 MW vers l'Italie. Le choix technologique reste dominé par le photovoltaïque solaire, mais la concentration solaire à haute température (CSP) progresse rapidement, car son stockage thermique s'allie parfaitement à l'ambition de la Tunisie de fournir de l'hydrogène vert à l'Europe via le corridor SoutH2 proposé (totalenergies.com). Les systèmes en toiture pour les usines et les bâtiments commerciaux gagnent en dynamisme grâce à des lignes de crédit dédiées de la Banque mondiale, signalant une démocratisation plus large de l'accès à l'énergie propre à travers les pôles industriels du pays.
Points clés du rapport
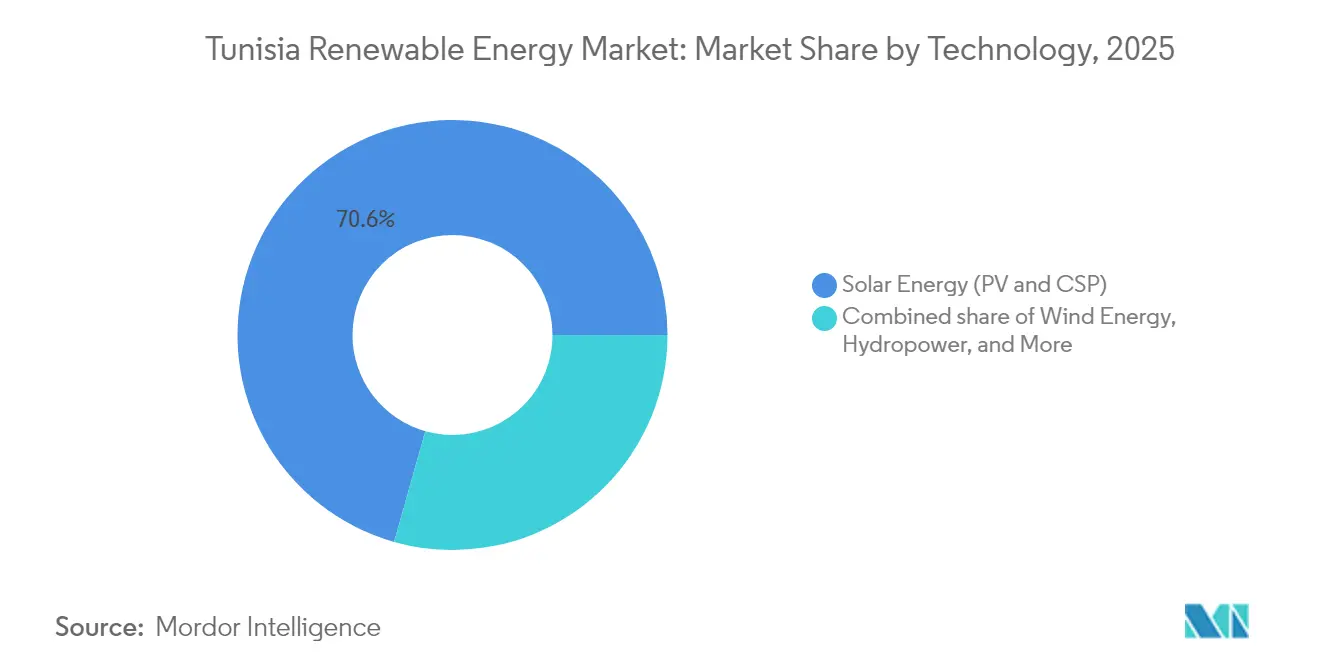
- Par technologie, l'énergie solaire représentait 70,62 % de la taille du marché des énergies renouvelables en Tunisie en 2025, tandis que l'éolien terrestre devrait afficher le CAGR le plus rapide, soit 34,76 %, d'ici 2031.
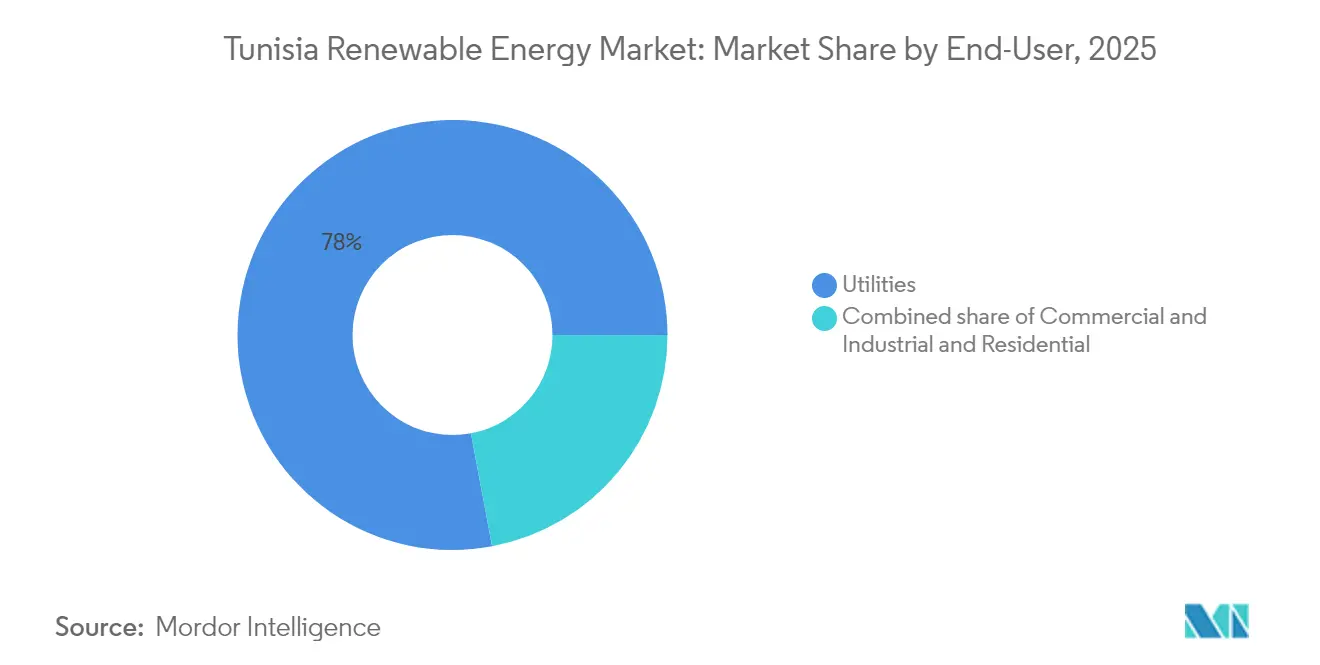
- Par utilisateur final, les services publics détenaient 77,95 % de la part de marché des énergies renouvelables en Tunisie en 2025, tandis que le segment commercial et industriel devrait se développer à un CAGR de 27,14 % grâce à la libéralisation des règles d'autoconsommation.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des énergies renouvelables en Tunisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiement des appels d'offres pour le photovoltaïque solaire à grande échelle 2024-2026 | 8.50% | Sidi Bouzid, Gafsa, Tataouine, Kairouan | Court terme (≤ 2 ans) |
| Réduction du coût nivelé de l'énergie pour les centrales hybrides photovoltaïque plus stockage | 4.20% | Zones industrielles côtières | Moyen terme (2-4 ans) |
| Incitations à l'interconnexion HVDC entre l'Union européenne et l'Afrique | 3.80% | Corridor d'exportation du Cap Bon vers la Sicile | Moyen terme (2-4 ans) |
| Protocoles d'accord sur l'exportation d'hydrogène vert | 5.10% | Gabès, Kébili, Tozeur | Long terme (≥ 4 ans) |
| Financement décentralisé des énergies renouvelables par la Banque mondiale pour les toitures commerciales et industrielles | 2.90% | Grand Tunis et ceintures côtières | Court terme (≤ 2 ans) |
| Projets pilotes agrivoltaïques d'économie d'eau | 1.30% | Gouvernorats intérieurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des appels d'offres pour le photovoltaïque solaire à grande échelle 2024-2026
Des appels d'offres systématiques portant sur 1 700 MW de nouvelle capacité garantissent des contrats d'achat d'électricité (PPA) de 20 à 30 ans avec garantie souveraine, permettant la réalisation de projets tels que la centrale de 298 MW de Qair et l'installation de 130 MW de Voltalia à Gafsa, à des tarifs inférieurs à 0,04 USD/kWh.(2)PV Tech Editorial, "Qair wins 298 MW solar PPA in Tunisia," pv-tech.org La production annuelle issue de la capacité attribuée devrait atteindre 1 000 GWh, évitant une consommation de 250 000 t de gaz naturel d'une valeur de 125 millions USD et plaçant le marché des énergies renouvelables en Tunisie sur une trajectoire de croissance solide à court terme.(3)Zawya Staff, "Tunisia approves 1.7 GW of renewable tenders," zawya.com Un ensoleillement dépassant 2 000 kWh/m² à Tozeur et Sidi Bouzid génère des facteurs de capacité proches de 25 %, mais l'évacuation de l'électricité dépend des modernisations du réseau de transport cofinancées par le programme de réseau intelligent piloté par Siemens d'un montant de 113 millions d'euros.
Réduction du coût nivelé de l'énergie pour les centrales hybrides (photovoltaïque plus stockage)
Les systèmes hybrides solaire plus stockage fonctionnent désormais à des coûts nivelés inférieurs à 0,06 USD/kWh dans les zones à fort potentiel de ressources, les rendant moins coûteux que les turbines à gaz de pointe tout en couvrant les pics de demande en soirée. Les prix des batteries lithium-ion ont diminué d'environ 15 % en 2024, et les développeurs intègrent un stockage de 2 à 4 heures pour porter les facteurs de capacité au-delà de 40 % et capter des paiements de déploiement premium. Les zones industrielles autour de Tunis, Sfax et Gabès ont adopté ce modèle pour sécuriser des coûts d'électricité prévisibles, stimulant un marché secondaire pour les services de gestion de l'énergie derrière le compteur.
Incitations à l'interconnexion HVDC entre l'Union européenne et l'Afrique
La liaison sous-marine ELMED de 600 MW, soutenue par 268 millions d'euros de financement concessionnel, établira une voie d'exportation physique vers l'Europe et modifiera la dynamique de l'ordre de mérite domestique. Une fois opérationnels, les producteurs tunisiens pourront accéder aux prix de gros plus élevés du nord de la Méditerranée, améliorant les rendements des grandes centrales solaires et éoliennes et renforçant l'appétit des investisseurs pour le marché des énergies renouvelables en Tunisie.
Protocoles d'accord sur l'exportation d'hydrogène vert avec les services publics de l'Union européenne
Les protocoles d'accord conclus entre ACWA Power, TotalEnergies et des acheteurs européens visent 600 000 t d'hydrogène vert par an au cours des premières phases, impliquant jusqu'à 12 GW de nouvelle capacité renouvelable dédiée à l'électrolyse d'ici 2035. Les centrales à concentration solaire à haute température dotées d'un stockage à sels fondus sont privilégiées car elles fournissent de l'électricité en continu aux électrolyseurs, renforçant la diversification technologique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Tensions financières au sein de la société d'État STEG | –3.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Congestion du réseau dans les gouvernorats côtiers | –2.4% | Tunis, Sfax, Sousse, Bizerte | Moyen terme (2-4 ans) |
| Goulots d'étranglement fonciers pour l'éolien terrestre | –1.8% | Bizerte, Tataouine, Sidi Bouzid | Moyen terme (2-4 ans) |
| Prime de risque souverain sur le financement des producteurs indépendants d'électricité | –4.1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Tensions financières au sein de la société d'État STEG
La dette de la STEG a atteint 4 milliards de TND (soit environ 1,32 milliard USD) en 2024, entraînant un report des modernisations du réseau et soulevant des doutes quant à la bancabilité des contrats d'achat d'électricité (PPA). Les subventions ont absorbé 5,3 % du PIB en 2022, et les garanties multilatérales, telles que la couverture de 23,5 millions USD de la MIGA pour la centrale de 120 MW de Kairouan, sont devenues indispensables. Une recapitalisation ou une réforme des subventions est nécessaire pour restaurer la solvabilité et réduire le coût moyen pondéré du capital (WACC).
Congestion du réseau dans les gouvernorats côtiers
Avec 70 % de la demande concentrée sur la côte et les meilleures ressources situées à l'intérieur des terres, les insuffisances du réseau de transport freinent la mise en service des projets. Des études montrent que l'intégration de 20 % d'énergies renouvelables variables nécessite une augmentation de 5 à 8 % de la capacité de réserve, mais la feuille de route de la STEG reste sans financement. Les développeurs acceptent de plus en plus des sites à moindre ensoleillement, proches des postes de transformation existants, afin d'éviter les retards, ce qui réduit les taux de rentabilité interne (TRI) jusqu'à 100 points de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : dominance du solaire face à l'accélération de l'éolien
Le solaire détenait 70,62 % du marché des énergies renouvelables en Tunisie en 2025, ancré par des appels d'offres ayant produit le tarif le plus bas au monde, soit 2,9 centimes d'euro par kWh. Les attributions à grande échelle totalisant 498 MW en janvier 2025 maintiennent un solide pipeline solaire, et la taille du marché des énergies renouvelables en Tunisie pour le solaire devrait dépasser 3,4 GW d'ici 2031. Cependant, le CAGR de 34,76 % de l'éolien élèvera sa part de 29,38 % à près de 36 %, propulsé par 600 MW d'appels d'offres et le début des travaux d'une ferme de 75 MW à Chenini en 2025. Des études de faisabilité pour l'éolien flottant offshore dans le golfe de Gabès laissent entrevoir une future voie de diversification.
L'écosystème mature de développeurs du solaire, comprenant Scatec, Voltalia et Qair, bénéficie de terrains pré-autorisés, d'une délivrance rapide des permis et de bilans d'exploitation et de maintenance (O&M) éprouvés, tandis que le concept d'exportation CSP de 4,5 GW de TuNur reste bloqué en raison de l'absence d'acheteur italien. L'avancée de l'éolien se heurte à la complexité de l'utilisation des terres ; pourtant, un régime éventuel d'autorisation accélérée pourrait réduire les délais d'un an et soutenir les gains de part de marché des énergies renouvelables en Tunisie pour les fournisseurs d'équipements éoliens. Les projets hybrides photovoltaïque plus stockage, actuellement en phase de conception, amélioreront les facteurs de capacité et la stabilité du réseau, renforçant la suprématie du solaire tout en permettant à l'éolien de fournir des mélanges en continu qui séduisent les futurs électrolyseurs d'hydrogène.
Note: Les parts de marché de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : domination des services publics avec montée en puissance du commercial et industriel et du résidentiel
Les services publics contrôlaient 77,95 % des installations en 2025 et devraient maintenir un CAGR de 26,37 %, reflétant le dispatching centralisé de la STEG et des contrats d'achat d'électricité (PPA) de 20 à 25 ans qui garantissent des rendements ajustés au risque pour les producteurs indépendants d'électricité (IPP). La taille du marché des énergies renouvelables en Tunisie imputable aux services publics pourrait atteindre 3,9 GW d'ici 2031, à mesure que le programme de décembre 2024 portant sur 1 700 MW sera mis en œuvre. Le segment commercial et industriel dispose de 381 MW autorisés mais seulement 30 MW mis en service, un écart que la TEREG vise à combler en proposant un crédit sur dix ans à un taux d'intérêt de 5 à 6 %, améliorant ainsi les taux de rentabilité interne et accélérant l'adoption en toiture. De grands producteurs de ciment et de phosphate installent des centrales captives pour se prémunir contre les hausses tarifaires et le risque d'écrêtement.
La croissance résidentielle découle du régime PROSOL Elec, qui a financé 315 MW répartis sur 90 000 foyers et sécurisé 370 millions de TND (soit environ 121 millions USD) pour les remises sur la période 2024-2026. De nouveaux projets pilotes destinés aux ménages à faibles revenus à Tozeur illustreront l'électrification rurale couplée à l'agrivoltaïque. Si les crédits de comptage net descendent en dessous des tarifs de détail, l'adoption par les ménages à revenus moyens pourrait ralentir, soulignant la nécessité d'une politique tarifaire claire et à long terme pour maintenir la dynamique de la part de marché des énergies renouvelables résidentielles en Tunisie.
Note: Les parts de marché de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les gouvernorats du sud, tels que Gafsa, Tozeur et Sidi Bouzid, représentent déjà plus de 55 % de la capacité solaire opérationnelle, tirant parti de niveaux d'irradiation directe normale (DNI) supérieurs à 2 000 kWh/m² et de prix fonciers équivalant au tiers de ceux des zones côtières. La centrale de 130 MW de Voltalia à Gafsa et l'installation de 120 MW de Scatec à Tozeur illustrent le profil de grande envergure de la région, mais toutes deux dépendent de lignes à 400 kV acheminant l'électricité vers le nord, soulignant l'impératif de transport.
Au nord, le parc éolien de 53,6 MW de Sidi Daoud atteint des facteurs de capacité supérieurs à 25 % et alimente directement le point d'alimentation en masse de Tunis ; cependant, les contraintes topographiques limitent toute expansion supplémentaire. Les perspectives de l'éolien offshore dans le golfe de Hammamet demeurent à l'état exploratoire, dans l'attente d'études bathymétriques et d'une clarification sur les contrats d'achat. Les zones centrales, telles que Kairouan et Kasserine, émergent en tant que pôles solaires de second rang. China Energy Engineering Group a commencé la construction d'une centrale de 100 MW à Kairouan en 2024, illustrant la diffusion des investissements au-delà des régions méridionales traditionnelles.
Les gouvernorats côtiers souffrent d'une congestion chronique du réseau, là où la densité de charge est la plus élevée. L'automatisation des réseaux intelligents et la compensation de la puissance réactive soulageront quelque peu la pression, mais le renforcement physique des corridors est-ouest est indispensable. L'interconnecteur ELMED de 600 MW, qui atterrit au Cap Bon sur la côte nord-est, créera de nouvelles dynamiques de prix nodaux une fois que les exportations commenceront. Les zones agricoles intérieures testent des dispositifs agrivoltaïques qui réduisent les besoins en irrigation et s'alignent sur les objectifs de développement rural.
Paysage réglementaire
Le cadre tunisien des énergies renouvelables s'appuie sur la loi n° 2015-12 (11 mai 2015), qui définit trois voies d'accès au marché : l'autoconsommation, l'autorisation (projets développés dans le cadre d'appels/autorisations) et la concession (projets attribués via appels d'offres). La supervision incombe au ministère de l'Industrie, des Mines et de l'Énergie, appuyé par une Commission technique pour la production privée d'électricité qui examine les demandes d'autorisation. La mise en œuvre est précisée davantage par le décret n° 2016-1123 (24 août 2016) et ses amendements ultérieurs, qui spécifient les exigences procédurales et techniques pour le développement de projets.
Pour les producteurs d'électricité indépendants à grande échelle vendant au réseau, le régime repose sur des contrats d'achat d'électricité (PPA) standardisés (non négociables) avec la Société Tunisienne de l'Électricité et du Gaz (STEG). La progression d'un projet implique généralement l'obtention d'approbations ministérielles, dont un Accord de Principe, avant de passer à l'autorisation complète et à la contractualisation. Le décret-loi n° 68/2022 (19 octobre 2022) a introduit des amendements destinés à améliorer l'efficacité de l'exécution, renforçant le recours du gouvernement aux projets soumis à appels d'offres et autorisés, dans le cadre de son objectif de 30 % d'énergies renouvelables d'ici 2030.
Paysage concurrentiel
Les développeurs internationaux ancrent le marché des énergies renouvelables en Tunisie, mais doivent s'associer à des entreprises nationales pour l'obtention des permis, le regroupement foncier et les négociations d'accès au réseau. Scatec collabore avec le groupe Toyota Tsusho sur un projet de 100 MW à Sidi Bouzid et Tozeur, combinant les compétences en ingénierie, approvisionnement et construction (EPC) avec le crédit fournisseur japonais. TotalEnergies s'est associé à VERBUND dans le projet H₂ Notos, qui combine éolien terrestre, concentration solaire à haute température et dessalement pour alimenter des électrolyseurs, illustrant la convergence des chaînes de valeur électrique et hydrogène.
Les groupes d'ingénierie, d'approvisionnement et de construction (EPC) chinois exploitent leur efficacité en termes de coûts et le soutien des banques d'État pour concourir agressivement dans les appels d'offres ; la centrale de 100 MW de Kairouan menée par China Energy Engineering a décroché un contrat d'achat d'électricité (PPA) à 0,039 USD/kWh, établissant une référence de marché. Des spécialistes européens de type construire-posséder-exploiter (B-O-O) tels que Voltalia et Qair se différencient par des bilans d'exploitation et de maintenance (O&M) à long terme bancables et un financement structuré provenant d'institutions de financement du développement (IFD). Les intégrateurs nationaux se concentrent sur les toitures commerciales et industrielles, où le contenu local dépasse 35 % pour les systèmes de montage et l'appareillage de commutation.
La concurrence se concentre désormais sur la conception des centrales hybrides et la préparation aux services auxiliaires, plutôt que sur le seul tarif de production le plus bas. Les développeurs proposant un stockage co-localisé ou des compensateurs synchrones obtiennent des scores d'évaluation plus élevés lors des récents appels d'offres. Des niches de services se développent autour de l'analyse des performances des actifs et des systèmes SCADA cyber-sécurisés, des domaines dans lesquels des start-ups technologiques tunisiennes s'associent à des fabricants d'équipements d'origine (OEM) étrangers.
Leaders du secteur des énergies renouvelables en Tunisie
Société Tunisienne de l'Électricité et du Gaz (STEG)
Eni SpA
Scatec ASA
TotalEnergies SE
Nur Energie Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement piloté par appels d'offres en Tunisie et la structure de PPA standardisée avec la STEG créent un espace clair pour les développeurs et les EPC capables de livrer des projets solaires et éoliens à grande échelle finançables tout en répondant aux exigences évolutives d'intégration au réseau. En 2026, Scatec a atteint la clôture financière et a lancé la construction de la centrale solaire de Sidi Bouzid II de 120 MW, et a également obtenu un PPA de 25 ans pour un projet solaire de 120 MW à Tataouine via un appel d'offres gouvernemental. Ces actions montrent que les sponsors internationaux continuent de mobiliser des contrats à long terme et du financement de projet dans le cadre réglementaire existant.
Les opportunités se concentrent principalement dans les gouvernorats du sud et de l'intérieur, où la qualité de la ressource solaire favorise un déploiement à grande échelle et où des concepts de demande industrielle et liée à l'exportation prennent forme. L'exploitation par Eni des centrales photovoltaïques d'Adam et de Tataouine indique un potentiel pour des ajouts de capacité supplémentaires soutenus par des entreprises et livrés par des services publics. Avec l'objectif de 30 % d'énergies renouvelables d'ici 2030 en place, le pipeline continue de couvrir plusieurs technologies, récompensant les soumissionnaires, les partenaires locaux et les fournisseurs positionnés pour une exécution répétable sur les sites solaires photovoltaïques et éoliens terrestres.
Développements récents du secteur
- Juin 2026 : Scatec a atteint la clôture financière et a lancé la construction du projet solaire Sidi Bouzid II de 120 MW ; mise en service attendue au second semestre 2027. Montée en puissance de la capacité solaire tunisienne et jalon de financement de projet. Signale une croissance continue portée par les PPA et le soutien des prêteurs aux énergies renouvelables à grande échelle en Tunisie
- Avril 2026 : Scatec a annoncé le début de l'exploitation commerciale de la centrale solaire de Tozeur de 60 MW (rétroactif au 4 mars 2026). Déploiement opérationnel d'un actif solaire financé en Tunisie. Démontre la capacité d'exécution de projet et la progression du pipeline tunisien de Scatec avec Aeolus
- Avril 2026 : Le Parlement tunisien a approuvé cinq accords de concession pour des projets solaires photovoltaïques à Sidi Bouzid, Gafsa et Gabès, totalisant 598 MW et un investissement de 1,64 milliard de dinars. Approbations réglementaires permettant des appels d'offres à grande échelle. Renforce le cadre politique et accélère les ajouts de capacité pilotés par appels d'offres entre 2026 et 2031


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la production d'électricité renouvelable en Tunisie mesurée en capacité installée, en comptabilisant les projets raccordés au réseau et autonomes qui sont mis en service et disponibles pour produire de l'électricité dans le pays.
Exclusions du périmètre : Il exclut la production thermique conventionnelle, les développements de transport et de distribution, et le commerce d'équipement pur non lié à une capacité de projet définie.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et concentration solaire à haute température)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, station de pompage-turbinage)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle fiable sur la demande d'électricité, le mix de production et le pipeline de projets renouvelables en Tunisie, puis par la mise en correspondance de ces données avec les ajouts de capacité par technologie.
Les sources publiques que nous utilisons comprennent les statistiques de capacité de l'IRENA, les indicateurs électriques de l'AIE, les données énergétiques nationales de la Banque mondiale, et les publications d'agences des Nations Unies couvrant les progrès de la transition climatique et énergétique.
Nous examinons également des publications officielles telles que les mises à jour du ministère de l'Énergie, les communications des services publics nationaux et des régulateurs, ainsi que les avis d'appels d'offres ou de marchés publics qui répertorient les capacités attribuées et les calendriers de mise en service. Pour les vérifications croisées de faisabilité, nous examinons les dépôts d'entreprises et les présentations aux investisseurs des développeurs et entrepreneurs EPC actifs, et nous utilisons également des abonnements payants pour les données financières et de renseignement sur les entreprises, des bases de données de brevets le cas échéant, et une base de données de contrats et d'appels d'offres pour suivre les dates d'attribution et le périmètre. Ces exemples ne sont pas exhaustifs, et de nombreux autres documents et bases de données publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous interviewons des développeurs, services publics, régulateurs, financiers, distributeurs et utilisateurs industriels basés en Tunisie. Les entretiens et enquêtes testent les dates de mise en service, l'activité d'autoproduction, la conversion des appels d'offres, l'utilisation et les coûts de projet, ce qui nous aide à résoudre les écarts dans les registres publics. Un nouveau contact est utilisé lorsque les réponses sont en conflit avec la capacité ou le statut de projet rapportés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Cadres dirigeants : 18 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit principalement à partir d'une reconstruction descendante de la capacité renouvelable installée en Tunisie, en alignant les séries de capacité officielles et les répartitions technologiques sur le pipeline de projets et le calendrier attendu de mise en service commerciale par année. Nous corroborons ensuite les totaux avec des vérifications ascendantes sélectives, telles que la sommation d'un échantillon de projets attribués, la validation des tailles unitaires typiques, et l'utilisation de vérifications par canal sur le calendrier de livraison des modules et des turbines pour détecter les surestimations évidentes.
Les principales données d'entrée du modèle comprennent les ajouts nets annuels de capacité par technologie (solaire photovoltaïque et CSP, éolien, hydraulique), les volumes d'attribution des enchères et appels d'offres, la disponibilité attendue du raccordement au réseau, et les délais de construction et d'obtention des permis observés et rapportés par les praticiens. Nous suivons également les signaux de mise hors service et de repowering des actifs plus anciens, ainsi que l'évolution de la répartition entre services publics et clients industriels et commerciaux, qui peut modifier la vitesse de réalisation de la capacité. Les prévisions sont produites à l'aide d'analyses de scénarios, où les taux de construction du scénario de base sont ancrés sur les objectifs politiques et les calendriers d'appels d'offres, puis ajustés par consensus d'experts sur les retards, les conditions de financement et les contraintes de réseau. Lorsque la visibilité au niveau des projets est faible, les lacunes sont traitées par des règles de cadence prudentes, ce qui signifie que la capacité n'est avancée que lorsqu'il existe une attribution, une progression du financement, ou un marqueur de construction crédible.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les chiffres finaux correspondent à ce qui est réaliste sur le terrain pour la Tunisie. Nous comparons les ajouts modélisés à des signaux indépendants tels que les objectifs officiels de part renouvelable, les annonces publiques de mise en service, et les séries chronologiques de capacité par technologie, puis nous examinons tout écart important d'une année à l'autre avant validation finale.
Un second analyste examine les hypothèses, les unités et les conversions, et des suivis sont déclenchés lorsque les retours primaires ou de nouveaux appels d'offres créent un écart significatif par rapport à la précédente version du modèle. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des attributions importantes, des changements de politique, ou des développements de raccordement au réseau modifient substantiellement la courbe attendue de mise en service commerciale. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente, incluant toute nouvelle information de mise en service ou de report devenue publique.
Comparaison de l'estimation du marché tunisien des énergies renouvelables de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les énergies renouvelables en Tunisie peuvent sembler très éloignées les unes des autres, car certaines sources rapportent la capacité, tandis que d'autres rapportent les dépenses, et la coupure temporelle du statut des projets n'est pas toujours cohérente. Des différences apparaissent également lorsqu'une estimation ne comptabilise que les projets de services publics raccordés au réseau, tandis qu'une autre inclut les actifs autonomes, le repowering, ou même des projets planifiés sans attribution ferme.
Les actifs de production d'électricité à partir de pétrole et de gaz sont hors du périmètre de Mordor Intelligence ici, ce qui maintient le total lié uniquement à la capacité renouvelable installée, et c'est une raison courante pour laquelle d'autres chiffres semblent plus élevés lorsqu'ils utilisent un dénominateur de marché énergétique plus large. D'autres écarts proviennent généralement de la rapidité présumée de conversion des attributions d'enchères en mise en service commerciale, du fait que l'éolien offshore soit comptabilisé précocement malgré une faible exécution à court terme, et de la manière dont le calendrier des devises est traité lorsqu'un indicateur basé sur la valeur est utilisé à la place des GW.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,29 milliard USD (2025) | |
| Association industrielle A | 1,55 milliard USD (2025) | Souvent présenté comme un chiffre d'énergie propre plus large qui peut inclure des centrales hybrides, une capacité liée au stockage, ou des projets pré-mise en service commerciale, ce qui gonfle la capacité comptabilisée par rapport à un suivi limité aux seuls projets mis en service. |
| Cabinet de conseil mondial B | 1,10 milliard USD (2025) | A tendance à appliquer une conversion prudente vers la mise en service commerciale à partir des appels d'offres attribués et peut exclure les installations autonomes industrielles et commerciales, ce qui réduit la capacité installée à court terme dans le marché comptabilisé. |
L'écart dans le tableau reflète principalement ce qui est comptabilisé comme installé et prêt à produire, par rapport à ce qui est encore attribué ou planifié, et cette différence compte beaucoup dans un marché en montée en puissance rapide. En liant la série aux jalons de statut des projets, aux répartitions technologiques et à des vérifications pratiques du calendrier de mise en service commerciale, nous maintenons une estimation reproductible et plus facile à réconcilier avec les statistiques de capacité publiques.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des énergies renouvelables en Tunisie ?
La capacité installée s'élevait à 1,62 GW en 2026 et devrait atteindre 5,02 GW d'ici 2031 à un CAGR de 25,42 %.
Quelle technologie est en tête du déploiement actuel ?
L'énergie solaire représente 70,62 % de la capacité, grâce à un ensoleillement favorable et à des tarifs d'appels d'offres bas.
Quel rôle jouera l'éolien d'ici 2031 ?
L'éolien terrestre devrait croître à un CAGR de 34,76 %, portant sa part à près d'un tiers des énergies renouvelables nationales.
Comment la Tunisie finance-t-elle les nouvelles capacités ?
Le soutien multilatéral de la Banque mondiale, de la BERD et de la MIGA réduit le risque, tandis que les appels d'offres attirent des producteurs indépendants privés avec des contrats d'achat d'électricité de 20 à 25 ans.
La Tunisie exportera-t-elle de l'hydrogène vert ?
Les protocoles d'accord conclus avec ACWA Power et TotalEnergies prévoient jusqu'à 600 000 t/an avant 2031, sous réserve de l'achèvement des infrastructures de transport et de la disponibilité de l'eau dessalée.
Quel est le principal obstacle à une croissance plus rapide ?
L'endettement de la STEG et les reports d'investissement dans le réseau qui en résultent augmentent les coûts de financement et ralentissent les délais de raccordement des projets.
Dernière mise à jour de la page le:



