
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables aux Philippines par Mordor Intelligence
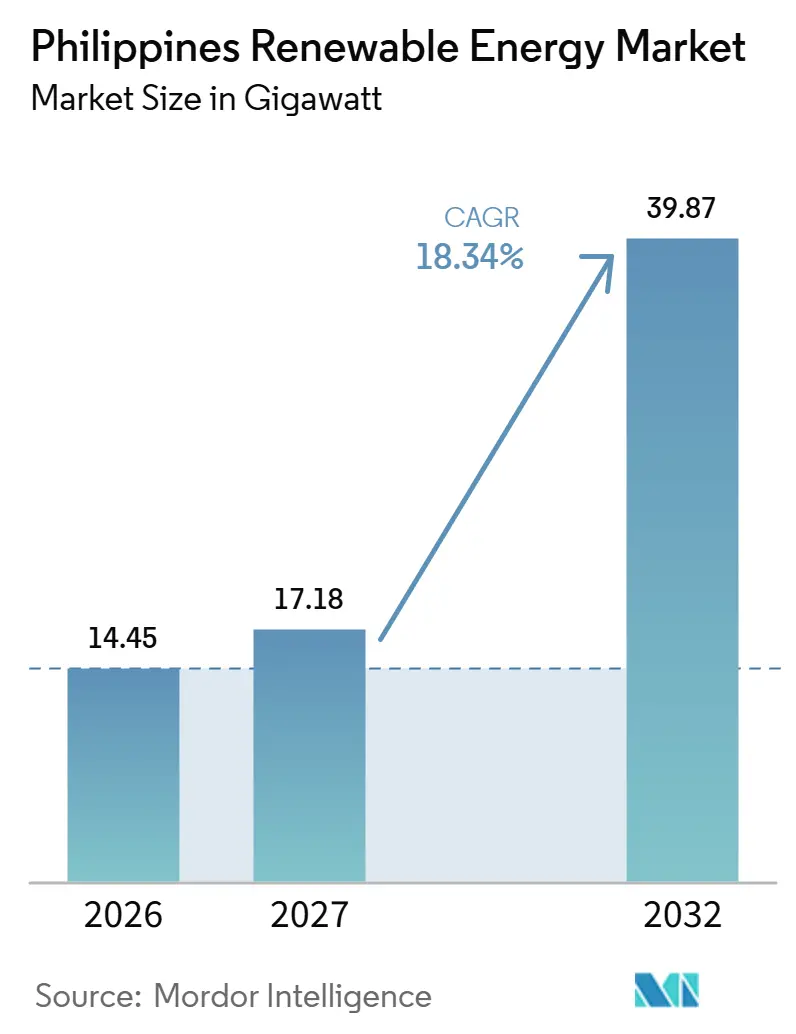
La taille du marché des énergies renouvelables aux Philippines devrait s'étendre de 14,45 gigawatts en 2026 et 17,18 gigawatts en 2027 à 39,87 gigawatts d'ici 2032, enregistrant un CAGR de 18,34 % entre 2027 et 2032.
La hausse des besoins en électricité et la pression tarifaire aux Philippines renforcent l'intérêt commercial de l'approvisionnement en énergie renouvelable, notamment la production solaire pour les entreprises. La baisse mondiale des coûts des équipements soutient davantage le développement de l'énergie éolienne que celui de l'énergie solaire, où les coûts de financement et les niveaux de production peuvent compenser les économies réalisées. Les fournisseurs peuvent répondre à la demande des entreprises par l'intermédiaire des gestionnaires immobiliers et des contrats d'approvisionnement au détail, reliant les projets d'énergie renouvelable à des besoins clients définis. Les conditions d'accès au réseau de transport et d'approbation des projets déterminent dans quelle mesure ces offres se traduisent en capacité opérationnelle. Les fournisseurs qui obtiennent l'accès au réseau avant de fixer les prix des contrats d'entreprise peuvent proposer des conditions de livraison plus fermes, ce qui leur permet de capter la demande induite par les tarifs sans promettre de l'électricité avant d'avoir obtenu l'accès au réseau.
Principaux enseignements du rapport
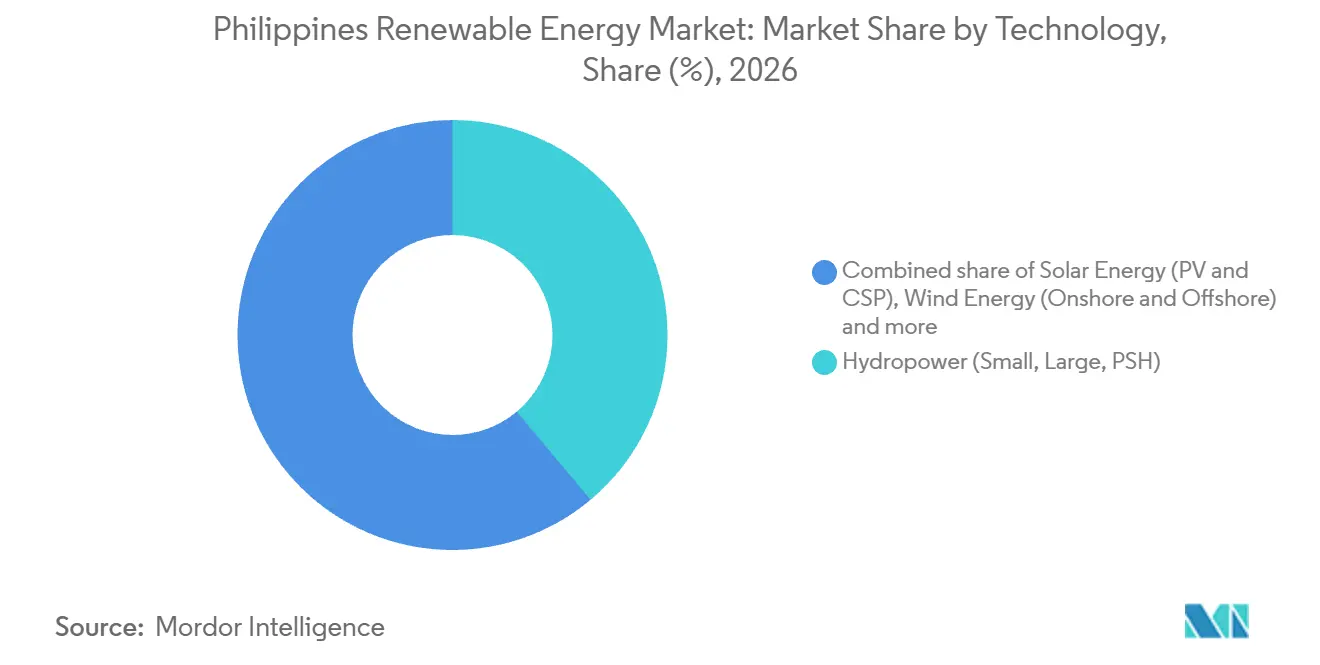
- Par technologie, l'hydroélectricité détenait une part de marché de 38,9 % sur le marché des énergies renouvelables aux Philippines en 2026, tandis que l'énergie océanique devrait être le segment à la croissance la plus rapide, avec un CAGR de 106 % entre 2027 et 2032.
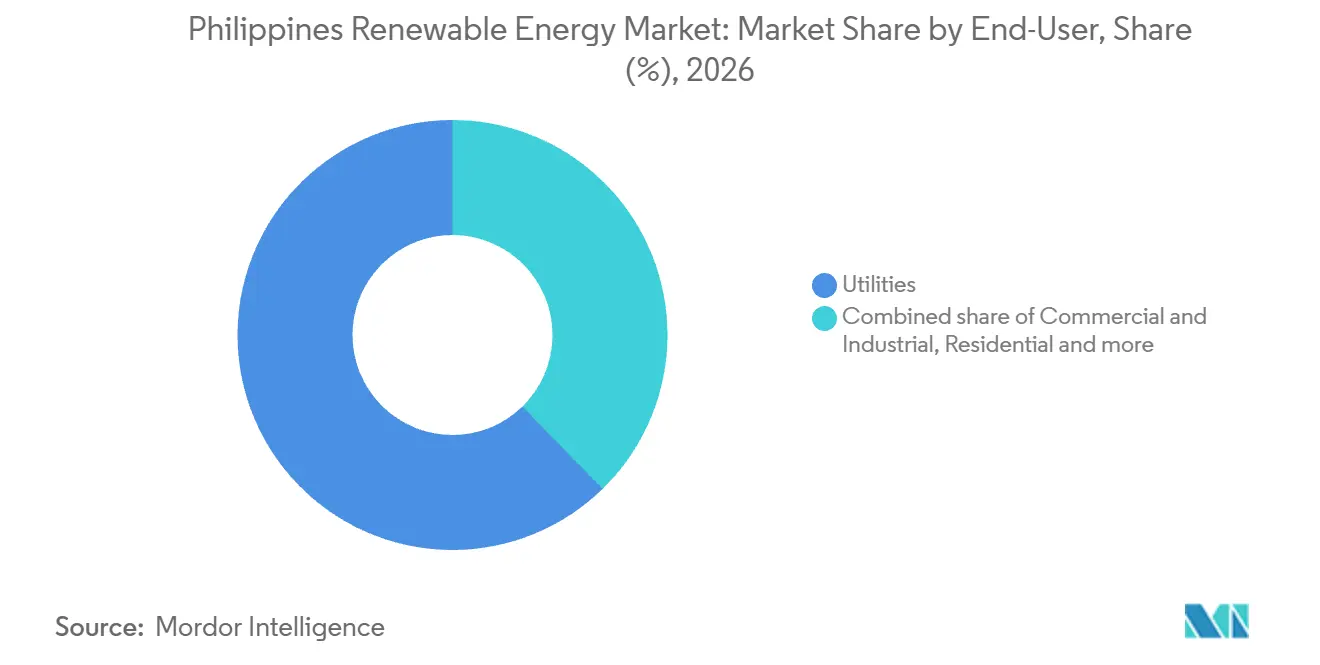
- Du côté des utilisateurs finaux, les services publics détenaient une part de 62,3 % de la taille du marché des énergies renouvelables aux Philippines en 2026, tandis que les utilisateurs commerciaux et industriels constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 22,3 % entre 2027 et 2032.
- Sur le plan géographique, Luzon est le plus grand marché régional, soutenu par sa capacité en énergies renouvelables établie à la fois dans les systèmes connectés au réseau et hors réseau.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes de portefeuille d'énergies renouvelables et tarifs de rachat | +5.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Baisse des coûts d'investissement pour le solaire photovoltaïque et les éoliennes | +5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Hausse de la demande d'électricité et tarifs de détail élevés | +6.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Contrats d'achat d'électricité aux entreprises des centres d'externalisation et de technologie de l'information | +3.5% | Araneta City, Quezon City | Moyen terme (2 à 4 ans) |
| Modernisation du réseau via des projets financés par la JICA | +1.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Programmes de micro-réseaux et d'îles résilients aux catastrophes | +0.9% | Communauté de l'île Pag-asa | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Normes de portefeuille d'énergies renouvelables et tarifs de rachat
Les paiements financés par les tarifs offrent aux producteurs d'énergie renouvelable éligibles une source de revenus susceptible de soutenir l'investissement dans des capacités supplémentaires d'alimentation du réseau. La Commission de régulation de l'énergie a autorisé la Société nationale de transport d'électricité, l'administrateur du fonds, à percevoir l'allocation tarifaire d'injection (Feed-in-Tariff Allowance) 2026 à compter de la facturation de janvier 2026. En vertu de la décision de 2026, les producteurs éligibles sont rémunérés en fonction du volume réel d'électricité fourni au réseau. La liste de projets du Département de l'énergie (DOE) ne garantit pas l'éligibilité tarifaire finale et ne limite pas non plus les paiements aux projets répertoriés. Un projet dont le raccordement au réseau est retardé ne bénéficie d'aucun soutien tarifaire avant de fournir de l'électricité ; l'accès au réseau de transport détermine donc le moment à partir duquel un investissement éligible peut commencer à percevoir ces revenus.
Baisse des coûts d'investissement pour le solaire photovoltaïque et les éoliennes
La baisse des coûts des équipements peut améliorer la rentabilité des projets d'énergie renouvelable sans entraîner une réduction équivalente du prix de l'électricité livrée. L'Agence internationale pour les énergies renouvelables (IRENA) a indiqué que la baisse des coûts des équipements et des coûts d'installation a contribué à réduire les coûts mondiaux de production d'énergie éolienne terrestre en 2025. Le coût nivelé mondial de l'électricité solaire photovoltaïque est resté inchangé, car la hausse du coût du capital et la légère baisse des facteurs de capacité ont compensé les avantages liés aux équipements et à l'installation. En 2025, le coût nivelé moyen mondial pondéré s'établissait à 33 USD par MWh pour l'éolien terrestre et à 44 USD par MWh pour le solaire photovoltaïque. Ce contraste de coûts à l'échelle mondiale renforce davantage l'intérêt d'investir dans des capacités éoliennes terrestres supplémentaires aux Philippines que dans l'expansion solaire, où les économies sur les équipements n'ont pas abaissé le référentiel de coût de production.
Hausse de la demande d'électricité et tarifs de détail élevés
La demande d'électricité et la pression tarifaire renforcent différents aspects de l'intérêt pour un approvisionnement renouvelable supplémentaire. Le Département de l'énergie (DOE) a enregistré des ventes d'électricité aux Philippines de 105 741 GWh en 2025, contre 103 908 GWh en 2024. Le tarif de détail moyen de Meralco a augmenté de 15 % au premier semestre 2026 par rapport à la période correspondante de 2025, principalement en raison de la hausse des charges de production et de transport répercutées ainsi que des taxes associées.[1] La hausse des ventes accroît le volume que la production doit couvrir, tandis que la hausse des tarifs de détail renforce l'incitation économique à envisager des alternatives. Pour les consommateurs commerciaux, l'approvisionnement en énergie renouvelable constitue donc une réponse potentielle à la pression sur les prix, en plus de répondre à une consommation supplémentaire. L'avantage de coût d'un fournisseur d'énergie renouvelable doit donc résister aux charges de transport et aux autres composantes de la facture avant de pouvoir améliorer la situation économique de l'acheteur en matière d'électricité.
Contrats d'achat d'électricité aux entreprises des centres d'externalisation et de technologie de l'information
Les locataires du secteur de l'externalisation des processus métier (BPO) peuvent influencer les achats d'énergie renouvelable par l'intermédiaire du gestionnaire immobilier qui contracte l'électricité pour leurs bâtiments. En juillet 2026, Araneta City a indiqué que ses locataires du secteur BPO lui avaient demandé de s'approvisionner en énergie renouvelable. Ce même mois, First Gen a signé des contrats d'approvisionnement en énergie renouvelable couvrant 4 propriétés supplémentaires d'Araneta City, dont Cyberpark Tower 3, avec un approvisionnement combiné estimé à 3,4 MW.[2] Les propriétés comprenaient également la tour à usage mixte Aurora Tower et un site Fiesta Carnival en cours de réaménagement. Araneta City était l'acheteur contractant, tandis que les locataires du secteur BPO exprimaient leur demande par leurs requêtes. L'approvisionnement par l'intermédiaire du gestionnaire immobilier peut donc connecter un fournisseur d'énergie renouvelable à un éventail plus large d'usages de l'électricité que ne le suggèrent les seules demandes des locataires BPO.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et capacité de transport limitée | -2.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Incertitude réglementaire autour des enchères de Zones d'énergie renouvelable compétitives | -1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse des coûts d'assurance liée aux typhons | -0.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Conflits d'utilisation des terres avec les terres de réforme agraire | -0.3% | Barangay Tingub, Daanbantayan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et capacité de transport limitée
L'obtention de l'accès au réseau de transport peut retarder la valeur commerciale d'un investissement dans des équipements de production d'énergie renouvelable. L'enquête 2026 de l'OCDE a décrit les difficultés d'accès au réseau de transport pour les développeurs d'énergies renouvelables et plus de 160 projets en attente d'études d'impact sur le système de la Société nationale de réseau de transport des Philippines (NGCP), le délai de résorption de l'arriéré pouvant prendre une année supplémentaire. La NGCP réalise ces études dans le cadre du processus d'obtention de l'accès au réseau de transport. Un développeur est donc confronté à une procédure d'approbation distincte, même lorsque la conception de la centrale et l'opportunité commerciale sont déjà définies. Les nouveaux demandeurs supportent un risque supplémentaire, l'OCDE ayant noté que l'arriéré pourrait leur causer des retards supplémentaires.
Incertitude réglementaire autour des enchères de Zones d'énergie renouvelable compétitives
Un retard dans la finalisation des documents d'appel d'offres peut différer la voie commerciale d'un développeur d'éolien offshore à fondation fixe avant même le début de la construction de la centrale. En juillet 2026, le DOE a suspendu les activités d'éolien offshore dans le cadre du Programme d'enchères pour l'énergie verte, cycle 5 (GEA-5), pour procéder à un examen de l'état de préparation des ports, des autorisations, des coûts environnementaux et portuaires, et des éventuelles perturbations de la chaîne d'approvisionnement. La reprise était conditionnée à l'approbation de documents supplémentaires et à la mise à jour des instructions, avec une date cible indicative d'enchères fixée au 1er décembre 2026, susceptible d'être modifiée. Cette exposition au risque de calendrier met en péril le capital de développement qui risque d'être engagé avant que les conditions d'approvisionnement approuvées nécessaires à une offre ferme ne soient réunies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la maturité de l'hydroélectricité face au potentiel de l'énergie océaniqueL'hydroélectricité représentait une part de 38,9 % de la taille du marché des énergies renouvelables aux Philippines en 2026. Le chiffre d'affaires de la plateforme hydroélectrique de First Gen a augmenté de 8,4 % entre le premier trimestre 2025 et le premier trimestre 2026. Cette hausse reflétait principalement une production plus élevée dans ses centrales FG Hydro, ce qui a accru les ventes sur le marché spot et la capacité disponible pour les services auxiliaires sur le marché de réserve. La baisse de la production à Casecnan, une autre centrale de la plateforme hydroélectrique de First Gen, a partiellement compensé ce gain de chiffre d'affaires. Les opérateurs du segment le plus important peuvent tirer des revenus des ventes d'électricité tout en offrant la capacité disponible pour les services de réserve, ce qui confère à la flexibilité opérationnelle utilisable un rôle dans la valeur des actifs installés.
L'énergie océanique, couvrant les technologies marémotrice et houlomotrice, devrait être le segment à la croissance la plus rapide, avec un CAGR de 106 % entre 2027 et 2032. Cette prévision implique une commercialisation à partir d'une industrie marémotrice non développée, puisqu'aucune installation marémotrice commerciale n'était en exploitation en Asie du Sud-Est en juin 2026. Une étude de l'Ateneo de 2025 a identifié les détroits de San Bernardino, San Juanico et Cebu dans les Visayas comme sites potentiels de production d'énergie marémotrice. Pour les développeurs de l'énergie marémotrice, la concrétisation de cette croissance nécessite des projets commerciaux, les sites potentiels des Visayas offrant un point de départ pour évaluer les lieux d'entrée possibles. La bioénergie, en revanche, disposait d'un exemple de cogénération opérationnelle avec l'extension de 8 MW associée à Central Azucarera de San Antonio au 17 avril 2026.


Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par utilisateur final :
l'échelle des services publics face à la demande directe des entreprisesLes services publics représentaient une part de marché de 62,3 % sur le marché des énergies renouvelables aux Philippines en 2026. MTerra Solar Phase 1, un projet intégré de solaire et de stockage, a démarré ses opérations commerciales le 26 août 2026, dans le cadre d'un contrat d'approvisionnement en électricité avec Meralco couvrant 600 MWac de capacité à mérite intermédiaire.[3] L'approbation de raccordement de l'installation couvrait 950 MWac de solaire et 825 MW de stockage par batterie. La fourniture du profil à mérite intermédiaire convenu est donc au cœur de la relation du plus grand segment avec les services publics, car le service d'approvisionnement contracté diffère de la capacité en équipements solaires et de stockage du projet.
Les utilisateurs commerciaux et industriels constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 22,3 % entre 2027 et 2032. ACEN Renewable Energy Solutions (ACEN RES) a servi 753 clients commerciaux et industriels au cours de l'exercice 2025. Son portefeuille global d'approvisionnement en électricité au détail aux Philippines a atteint 587 MW au premier semestre 2026. Cette expansion de près de 22 % par rapport à fin 2025 en six mois soutient l'opportunité d'approvisionnement au détail du segment, où la contractualisation d'une plus grande quantité d'électricité peut répondre à la demande des entreprises sans que les acheteurs aient à exploiter eux-mêmes des installations de production.

Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
Marché des énergies renouvelables de Luzon
Luzon est la plus grande zone géographique pour les énergies renouvelables, son importance commerciale étant liée à la fois aux actifs installés et à l'ampleur de l'approvisionnement en électricité. Le DOE a enregistré 10 533 MW de capacité renouvelable installée à Luzon dans les systèmes connectés au réseau et hors réseau en 2025. Toutes technologies de production confondues, le réseau de Luzon a produit 89 614 GWh d'électricité brute en 2025. Pour les développeurs, cela combine un parc renouvelable établi avec un système électrique substantiel dans lequel un nouveau projet doit trouver son rôle commercial.
Les contrats d'approvisionnement avec les services publics peuvent conférer à un actif hydroélectrique une empreinte commerciale s'étendant au-delà de la province où ses équipements sont situés. SNAP-Benguet possède et exploite le complexe hydroélectrique Ambuklao-Binga à Benguet, comprenant les centrales Ambuklao (112,5 MW) et Binga (140 MW). Dans la province d'Ilocos Sur, la centrale Bakun AC de Luzon Hydro Corporation approvisionne la Société nationale d'électricité dans le cadre d'un contrat d'achat d'électricité, avec une production acheminée vers le réseau de Luzon via la ligne de transport Bauang-Bakun. Les contrats d'achat avec les services publics peuvent donc façonner la valeur d'un site hydroélectrique en complément de la capacité de production locale, car la relation avec l'acheteur connecte cet actif au système électrique plus large de Luzon.
Ilocos Norte et Leyte présentent des tâches commerciales différentes impliquant l'investissement dans des actifs éoliens existants et l'exploitation de la production géothermique. ACEN a achevé un programme de maintenance et de réparation en 2 phases sur son projet NorthWind de 52 MW dans la baie de Bangui, à Ilocos Norte, au cours des années 2025 et 2026. Le portefeuille d'exploitation 2025 de First Gen comprenait des centrales géothermiques de Leyte gérées par sa filiale Energy Development Corporation (EDC). Les travaux éoliens illustrent l'investissement dans une installation existante, tandis que le portefeuille de Leyte établit une présence de production opérationnelle gérée par une filiale. Le maintien des performances des installations peut générer des activités commerciales indépendamment de l'ajout de capacité nominale, faisant de l'état des actifs une source de demande distincte de la nouvelle construction.
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue d'un développeur d'énergie renouvelable enregistré évaluant le soutien national et les coûts d'exploitation provinciaux. La Loi de la République n° 9513 établit une politique d'incitations fiscales et non fiscales, le DOE étant son principal organisme de mise en œuvre. Le code des recettes de Benguet prélève 1,5 % de la valeur imposée sur les travaux de génie civil, les équipements, les machines et autres améliorations effectivement et exclusivement utilisés pour les installations d'énergie renouvelable des développeurs enregistrés. Ces instruments affectent différentes parties de l'intérêt pour l'investissement, le soutien national aux projets et l'exposition à la taxe locale sur les actifs façonnant chacun les rendements commerciaux.
Tableau réglementaire
| Facteur de décision | Philippines | Benguet |
|---|---|---|
| Autorité principale | Département de l'énergie | Autorités fiscales provinciales |
| Instruments ou orientations clés | Loi de la République n° 9513 ; enchères annuelles d'énergie renouvelable annoncées à partir de 2026 | Code des recettes révisé de 2023, Section 8 |
| Effet commercial | Cadre d'incitation et accès prévu aux marchés publics | Prélèvement sur les améliorations des installations renouvelables éligibles |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète un soutien par des incitations tempéré par les conditions d'éligibilité des projets. Les enchères annuelles prévues à partir de 2026 et les livraisons de 2027 à 2035 soutiennent l'Assouplissement grâce à des opportunités d'approvisionnement supplémentaires, bien que la suspension de l'éolien offshore GEA-5 en juillet 2026 ait rendu la reprise conditionnelle à l'approbation de documents supplémentaires. La note Moyenne de Benguet équilibre un traitement fiscal défini avec une charge récurrente sur les améliorations des installations éligibles. Sa disposition spécifique aux énergies renouvelables en vigueur soutient une orientation Sans changement, faisant de l'exposition à la taxe locale sur les actifs une composante permanente de la structure de coûts du développeur.
Étapes de la chaîne de valeur
La chaîne de valeur compare la construction, les ventes de production et l'approvisionnement au détail, où les fournisseurs tirent des revenus de différentes relations contractuelles. Terra Solar Philippines a exécuté un contrat d'ingénierie, d'approvisionnement et de construction (EPC) avec l'entrepreneur terrestre GEDI Construction Development Corporation pour le bloc sud de MTerra Solar en Luzon centrale le 23 octobre 2025. L'activité philippine d'ACEN a utilisé des canaux de vente contractuels pour une part significative de sa capacité et a vendu l'approvisionnement restant sur le marché spot de l'électricité en gros au cours de l'exercice 2025. La capture de valeur se déplace donc de la livraison d'un projet physique à la vente de sa production et à la définition des conditions d'approvisionnement des clients.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Ingénierie, approvisionnement et construction | Entrepreneurs EPC terrestres tels que GEDI Construction Development Corporation ; entrepreneurs EPC offshore tels que China Energy International Group Co., Ltd. | Revenus du contrat EPC | Coordination des interfaces de conception et des jalons de construction | Définir les responsabilités d'interface et les jalons de réception avant la mobilisation |
| Production et approvisionnement en gros | Entreprises de production telles que ACEN Corporation | Ventes d'électricité contractuelles et en gros | Exposition de la production non contractualisée aux prix du marché spot | Équilibrer les engagements contractuels avec les ventes résiduelles sur le marché spot |
| Approvisionnement en électricité au détail | Fournisseurs au détail tels que ACEN Renewable Energy Solutions | Tarification des contrats d'électricité pour les besoins contractuels ou réels des clients | Exposition aux prix et à la livraison dans le cadre des engagements clients | Aligner la tarification et les volumes des clients avec les conditions d'approvisionnement en amont |
| Source: Mordor Intelligence | ||||
L'entrée commerciale et la tarification des contrats créent des expositions différentes après la construction du projet. En avril 2026, le DOE a coordonné avec les organismes de réseau, de régulation et de marché les exigences en matière de transport, d'interconnexion, d'inspection, d'enregistrement et de comptage pour les projets en attente de mise en service commerciale. Au cours de l'exercice 2025, les contrats d'ACEN RES avec des clients contestables dans le cadre de la concurrence au détail et du Programme d'option d'énergie verte utilisaient des tarifs fixes ou une tarification variable indexée sur un référentiel. La protection des revenus au détail dépend donc de l'alignement de la base tarifaire du client avec l'exposition sous-jacente du fournisseur à l'électricité.
Paysage concurrentiel
Concentration du Marché
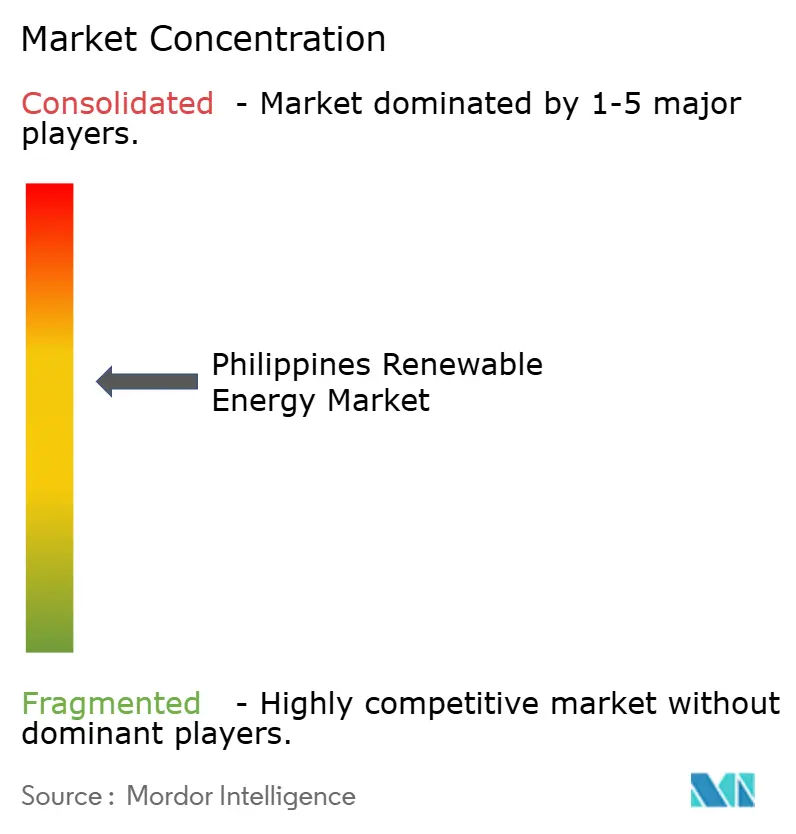
La concurrence est modérément concentrée autour de groupes de production établis, notamment Aboitiz Power Corporation et ACEN Corporation, aux côtés de développeurs finançant des projets supplémentaires. Le portefeuille renouvelable philippin en exploitation d'Aboitiz Power affichait 1 775 MW de capacité nette vendable attribuable au 28 février 2026. Le portefeuille en exploitation de First Gen Corporation comprenait 31 projets et installations renouvelables à travers les Philippines, totalisant 1 764,2 MW de capacité installée à fin 2025. Solar Philippines Power Project Holdings Inc. détenait une participation dans SP New Energy Corporation (SPNEC) au 14 janvier 2026. Vena Energy a commencé la construction d'environ 380 MWc sur 2 projets solaires à Ilocos Norte en mai 2026, positionnant son approvisionnement prospectif aux côtés des portefeuilles en exploitation d'Aboitiz Power et de First Gen.
Les transactions d'entreprise et les performances opérationnelles offrent différentes voies vers des positions concurrentielles plus solides, avec des conséquences distinctes pour l'électricité disponible pour les acheteurs. Le portefeuille renouvelable philippin d'ACEN a produit 1 091 GWh au premier semestre 2026, en hausse de 17 % par rapport à la période correspondante de 2025, principalement grâce à une meilleure disponibilité de ses actifs éoliens Pagudpud et Capa 2. En octobre 2025, l'affiliée renouvelable de Meralco, MGreen, a acquis 10,8 milliards d'actions ordinaires SPNEC auprès de Solar Philippines Power Project Holdings. Une meilleure disponibilité des actifs peut donc accroître la production d'électricité d'un portefeuille existant, tandis qu'une transaction sur actions modifie le contrôle d'une participation dans une société sans ajout intrinsèque aux équipements de production.
Le positionnement réglementaire devient déterminant lorsque la concurrence se déplace des portefeuilles en exploitation vers la participation à des projets de production proposés. En mai 2025, ACEN a signé des accords pour acquérir une participation minoritaire de 25 % dans le projet d'éolien offshore proposé par Copenhagen Infrastructure Partners à Camarines Sur, sous réserve des approbations réglementaires applicables. Le dépôt trimestriel d'ACEN au 30 juin 2026 mentionne une participation de 25 % dans la société de projet. La participation minoritaire donne à ACEN une position dans le développement de l'éolien offshore. Les actifs éoliens en exploitation ont contribué à la production au premier semestre 2026, tandis que la participation offshore demeurait une position de développement.
Leaders du secteur des énergies renouvelables aux Philippines
-
Aboitiz Power Corporation
-
ACEN Corporation
-
First Gen Corporation
-
Solar Philippines Power Project Holdings Inc.
-
Vena Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Énergies Renouvelables aux Philippines Entreprises couvertes dans ce rapport
- Aboitiz Power Corporation
- ACEN Corporation
- Solar Philippines Power Project Holdings Inc.
- Vena Energy
- First Gen Corporation
- Energy Development Corporation (EDC)
- SN Aboitiz Power Group
- Alternergy Holdings Corp.
- Trina Solar Co. Ltd.
- Vestas Wind Systems A/S
- Solenergy Systems Inc.
- Solaric Corp.
- National Power Corporation (NPC)
- Philippine Geothermal Production Company Inc.
- Meralco PowerGen Corp.
- Siemens Gamesa Renewable Energy
- Nexif Ratch Energy
- Kepco Philippines Holdings
- Enfinity Global Inc.
- Sharp Energy Solutions
Opportunités clés pour les acteurs du marché
Les opportunités comparent les installations solaires à usage propre de plus petite taille avec les offres de production d'énergie renouvelable pour les services d'électricité dans les zones isolées. En août 2026, le DOE a simplifié certaines approbations pour les micro-systèmes solaires jusqu'à 1 kilowatt et les installations à exportation nulle éligibles, tout en maintenant les exigences techniques et de sécurité applicables. Sa liste préliminaire de microréseaux de septembre 2026 couvrait 369 zones dans 23 provinces et environ 101 468 ménages non électrifiés, sous réserve de validation, de mise à jour et de détermination finale en vue d'un éventuel appel d'offres futur. Ces développements ouvrent différentes voies vers les clients, la conformité à l'installation déterminant l'offre pour les systèmes de plus petite taille et la définition de la zone de service déterminant la proposition de service à distance.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Installations micro-solaires à usage propre | Procédure de notification simplifiée pour le micro-solaire | Ménages envisageant des systèmes jusqu'à 1 kilowatt | Proposer une installation techniquement conforme et un accompagnement pour la notification aux services publics | Coûts d'installation sécurisée et de conformité | Fournisseurs et installateurs de micro-solaire |
| Solaire à exportation nulle pour les établissements de soins | Dérogations d'approbation spécifiées pour les installations éligibles | Cliniques et hôpitaux | Combiner les protections d'exportation nulle avec la vérification de la conformité du site | Coût des contrôles d'exportation nulle et de la conformité structurelle | Installateurs solaires au service des établissements de soins |
| Production d'énergie renouvelable pour les services d'électricité dans les zones isolées | Zones préliminaires identifiées pour un éventuel appel d'offres futur de microréseaux | Communautés non desservies et sous-desservies | Évaluer les configurations renouvelables avant d'engager le capital de développement | Incertitude sur la zone de service avant la détermination finale du DOE | Prestataires potentiels de services de microréseaux |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire à court terme est une offre d'installation solaire à usage propre conforme qui convertit des exigences d'approbation allégées en un service d'installation pratique. Les micro-systèmes solaires sont toujours soumis aux obligations techniques et de sécurité applicables, tandis que la dérogation au permis de construire pour les systèmes à exportation nulle éligibles dépend d'une conformité structurelle préexistante. Les fournisseurs doivent donc distinguer ces voies clients avant de proposer un forfait standardisé, car l'avantage de la politique découle de l'adéquation de l'installation à la catégorie éligible.
Développements industriels récents dans Marché des Énergies Renouvelables aux Philippines
- Septembre 2026 : le DOE a identifié 369 zones initiales non desservies et sous-desservies dans 23 provinces, couvrant environ 101 468 ménages non électrifiés, pour une inclusion potentielle dans de futurs appels d'offres compétitifs de microréseaux, sous réserve de validation, de mise à jour et de détermination finale.
- Août 2026 : MTerra Solar Phase 1 a démarré ses opérations commerciales le 26 août dans le cadre de son contrat d'approvisionnement en électricité avec Meralco couvrant 600 MWac de capacité à mérite intermédiaire.
- Août 2026 : le DOE a simplifié certaines approbations pour les installations solaires à usage propre éligibles, notamment les micro-systèmes solaires jusqu'à 1 kilowatt, tout en maintenant les exigences techniques et de sécurité applicables.
Marché des Énergies Renouvelables aux Philippines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des énergies renouvelables aux Philippines mesure la capacité installée des actifs de production d'électricité renouvelable en exploitation aux Philippines, en gigawatts. La capacité est classée par technologie de production et par catégorie d'utilisateur final desservie.
Exclusions du périmètre : les revenus de l'électricité renouvelable et la valeur de l'électricité en gros, les valeurs de négociation des certificats d'énergie renouvelable, les projets de production proposés ou en construction, les équipements de production et les services de construction vendus séparément, ainsi que les actifs de transport et de distribution sont exclus.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et solaire à concentration)
- Énergie éolienne (terrestre et en mer)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les statistiques énergétiques 2025 du Département de l'énergie et les registres de projets d'énergie renouvelable fournissent des séries de capacités installées et disponibles, des détails technologiques et le statut des projets pour les Philippines. Les publications du Programme d'enchères pour l'énergie verte du DOE indiquent le calendrier prévu et l'orientation technologique des marchés publics, tandis que le plan de développement du réseau de transport de la Société nationale de réseau de transport des Philippines (NGCP) permet de vérifier la capacité de raccordement disponible et les contraintes du réseau. La note sectorielle sur les énergies renouvelables du Conseil des investissements fournit le contexte sectoriel et les indicateurs d'investissement public cités. Ces sources constituent la base factuelle de la capacité philippine et permettent des recoupements des variations annuelles.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la couverture médiatique philippine réputée dans le domaine de l'énergie peuvent clarifier la propriété, les dates de mise en service, l'activité contractuelle et les évolutions des projets lorsque les registres des organismes publics nécessitent un contexte. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées seraient menés auprès de développeurs et d'exploitants de projets d'énergie renouvelable philippins, de services publics, de responsables des achats d'entreprise et de spécialistes techniques ou réglementaires concernés, afin de vérifier le statut de mise en service, la classification des capacités, l'accès au réseau et les ajouts attendus. Les analystes réconcilieraient les éléments fournis par les répondants avec les registres du DOE et les dépôts publics, examineraient les lacunes à travers la documentation sur le statut des projets et les technologies, et trianguliseraient les éléments non résolus par rapport aux signaux indépendants de capacité et de transport.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle part d'un total descendant pour la capacité de production renouvelable en exploitation aux Philippines, puis estime les ajouts et retraits annuels de capacité par technologie avant de dériver les parts par technologie et par utilisateur final à partir de la base d'actifs en exploitation et des éléments de mise en service des projets. Les principales données d'entrée comprennent les registres de capacité installée et de technologie du DOE, les attributions d'enchères et les dates de livraison prévues, la disponibilité des raccordements au réseau et les contraintes de transport, les tendances de la demande et des ventes d'électricité, ainsi que le statut de mise en service ou de retrait des projets. Chaque donnée d'entrée informe le calendrier ou l'échelle probable de la capacité entrant en service. L'analyse de scénarios fait passer ces indicateurs sur la période de prévision selon différents calendriers de mise en service et d'accès au réseau, tandis que les entretiens primaires vérifient la plausibilité des hypothèses de calendrier et de capacité au niveau des variables. Des vérifications ascendantes sélectives comparent le total avec des récapitulatifs de capacité de projets et de fournisseurs échantillonnés et des éléments de canaux, en utilisant la capacité nominale en exploitation confirmée plutôt que les ventes d'équipements ou les coûts de projet. Les écarts sont examinés par rapport au statut des projets et aux définitions des unités, puis réconciliés avec la série descendante sans comptabiliser les projets non mis en service.
Cycle de validation des données et de mise à jour
Les analystes triangulent le modèle par rapport aux tableaux de capacité et aux registres de projets du DOE, aux signaux de transport de la NGCP, aux calendriers d'enchères et aux communications des entreprises, puis examinent les variations inhabituelles, les unités incohérentes et les écarts significatifs par technologie et par utilisateur final. Un second examen vérifie les dates des sources, le statut de mise en service, les classifications, l'arithmétique et la cohérence entre les ajouts prévisionnels et l'accès au réseau, les anomalies étant résolues avant la validation finale et les répondants concernés recontactés lorsque le statut d'un projet, un chiffre de capacité ou une date de livraison reste incertain. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements politiques, de projet ou de réseau significatifs, et vérifié à nouveau lors d'un nouvel examen avant livraison.
Comparaison de la taille du marché des énergies renouvelables aux Philippines par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données d'entrée utilisées pour modéliser la demande. Le marché des énergies renouvelables aux Philippines mesure la capacité installée des actifs de production d'électricité renouvelable en exploitation aux Philippines, en gigawatts.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les principales données d'entrée comprennent les registres de capacité installée et de technologie du DOE, les attributions d'enchères et les dates de livraison prévues, la disponibilité des raccordements au réseau et les contraintes de transport, les tendances de la demande et des ventes d'électricité, ainsi que le statut de mise en service ou de retrait des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,18 gigawatts (2027) | |
| Cabinet de conseil mondial A | 7,1 gigawatts (2025) | Sur la base de 2025, cette estimation est inférieure de 58,7 % à la valeur 2027 de ce rapport de 17,18 gigawatts, 2 ans plus tard. Il s'agit d'un stock de capacité cumulée antérieur à l'année d'estimation du rapport. |
| Cabinet de conseil régional B | 12,03 gigawatts (2025) | Sur la base de 2025, cette estimation est inférieure de 30,0 % à la valeur 2027 de ce rapport de 17,18 gigawatts, 2 ans plus tard. Il s'agit d'un stock de capacité installée antérieur à l'année d'estimation du rapport. |
Les analystes de Mordor Intelligence triangulent le modèle par rapport aux tableaux de capacité et aux registres de projets du DOE, aux signaux de transport de la NGCP, aux calendriers d'enchères et aux communications des entreprises, puis examinent les variations inhabituelles, les unités incohérentes et les écarts significatifs par technologie et par utilisateur final.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables aux Philippines et ses perspectives de croissance ?
Il devrait atteindre 39,87 gigawatts d'ici 2032 contre 17,18 gigawatts en 2027, avec un CAGR de 18,34 % entre 2027 et 2032.
Quels sont les facteurs qui stimulent la demande d'énergie renouvelable aux Philippines ?
La hausse de la demande d'électricité et les tarifs de détail élevés soutiennent l'intérêt commercial pour un approvisionnement renouvelable supplémentaire. Le tarif de détail moyen de Meralco a augmenté de 15 % au premier semestre 2026 par rapport à la période correspondante de 2025.
Quelle technologie renouvelable détenait la plus grande part aux Philippines ?
L'hydroélectricité était le plus grand segment technologique, avec une part de 38,9 % en 2026.
Quelles entreprises sont les plus importantes dans le secteur de l'énergie renouvelable aux Philippines ?
Aboitiz Power Corporation, ACEN Corporation, First Gen Corporation, Solar Philippines Power Project Holdings Inc. et Vena Energy sont les principaux acteurs. Solar Philippines Power Project Holdings Inc. détenait une participation dans SP New Energy Corporation au 14 janvier 2026.
Quelle est la principale contrainte pesant sur la réalisation des projets d'énergie renouvelable aux Philippines ?
L'accès au réseau est une contrainte majeure. Dans son enquête de 2026, l'OCDE a signalé plus de 160 projets philippins en attente d'études d'impact sur le système de la Société nationale de réseau de transport des Philippines (NGCP), le délai de résorption de l'arriéré pouvant prendre une année supplémentaire.
Quelle région est le principal pôle d'énergie renouvelable aux Philippines ?
Luzon est la plus grande zone géographique et disposait de 10 533 MW de capacité renouvelable installée dans les systèmes connectés au réseau et hors réseau en 2025.