
Taille et Part du Marché des Énergies Renouvelables en Nouvelle-Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
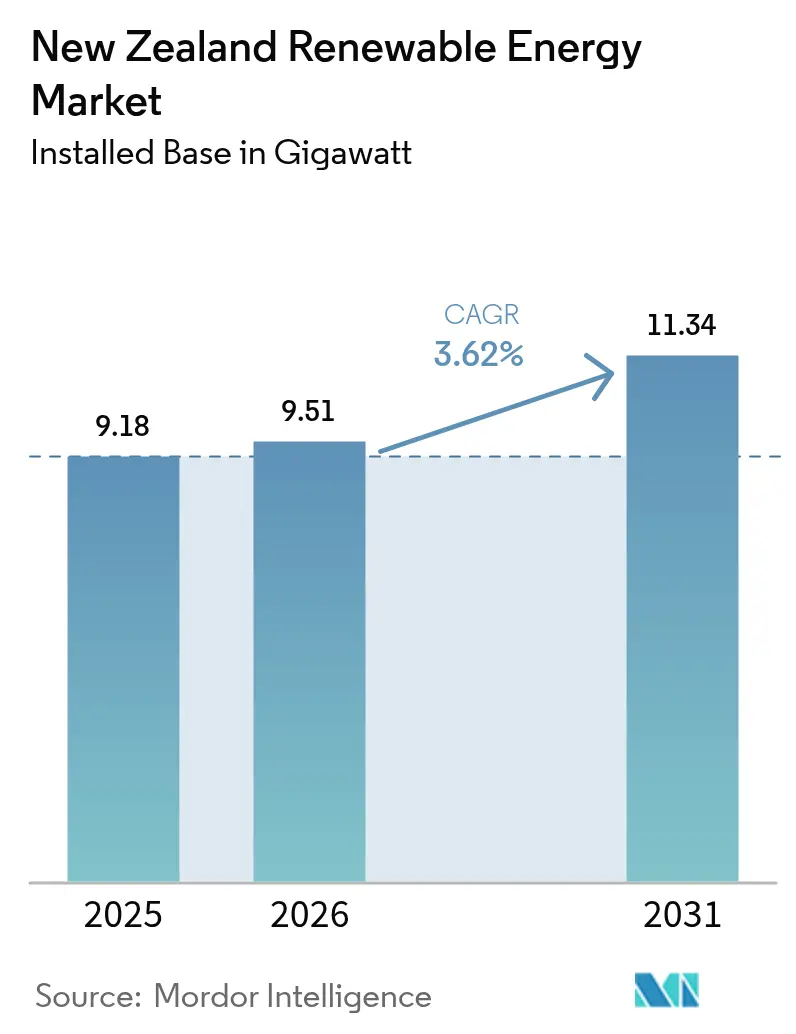
| Taille du marché de l'année de base (2025) | 9.18 gigawatt |
| Volume du Marché (2026) | 9.51 gigawatt |
| Volume du Marché (2031) | 11.34 gigawatt |
| Taux de croissance (2026 - 2031) | 3.62 % |
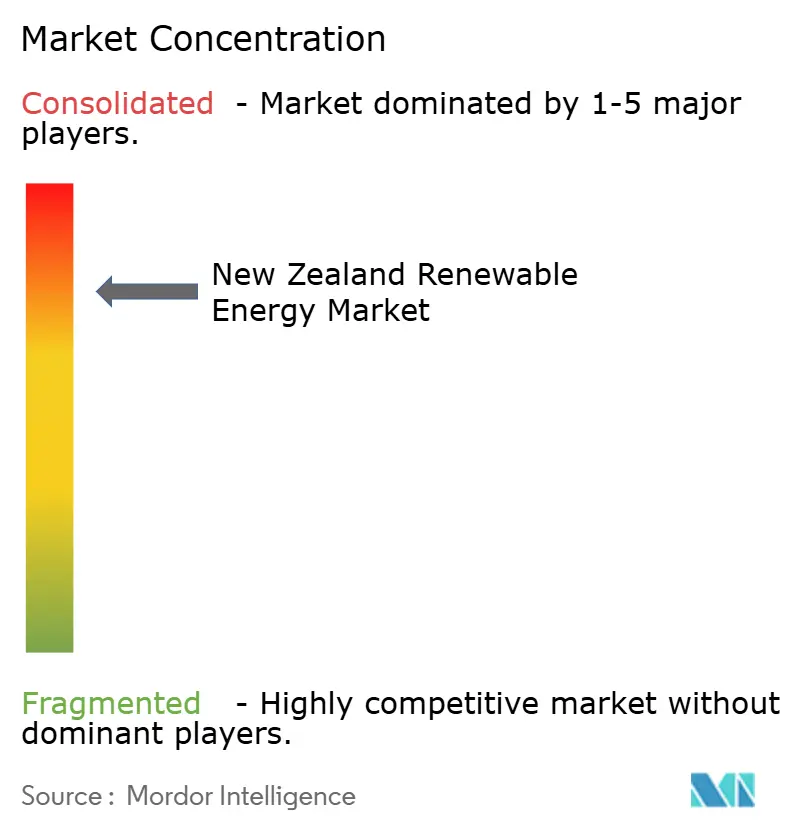
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Énergies Renouvelables en Nouvelle-Zélande par Mordor Intelligence
La taille du marché des énergies renouvelables en Nouvelle-Zélande en 2026 est estimée à 9,51 gigawatts, en progression par rapport à la valeur de 9,18 gigawatts de 2025, avec des projections pour 2031 indiquant 11,34 gigawatts, soit une croissance à un CAGR de 3,62 % sur la période 2026-2031.
Des signaux politiques robustes, des ressources indigènes abondantes et une demande soutenue en électricité propre se combinent pour soutenir cette trajectoire de croissance modeste mais fiable. Les services publics accélèrent leurs calendriers de construction afin de satisfaire l'objectif législatif de 100 % d'électricité renouvelable, tandis que la baisse des prix du photovoltaïque solaire et des batteries débloque des opportunités de production décentralisée. Les programmes de renforcement du réseau de transport, notamment la mise à niveau proposée du détroit de Cook à hauteur de 1,4 milliard USD, témoignent de la convergence entre le besoin d'expansion de la production et la fiabilité du réseau. La multiplication des contrats d'achat d'électricité (PPA) d'entreprise renforce davantage la bancabilité des projets, et les projets pilotes d'hydrogène vert à un stade précoce ouvrent une voie vers des ajouts de capacité orientés vers l'exportation.
Principaux Enseignements du Rapport
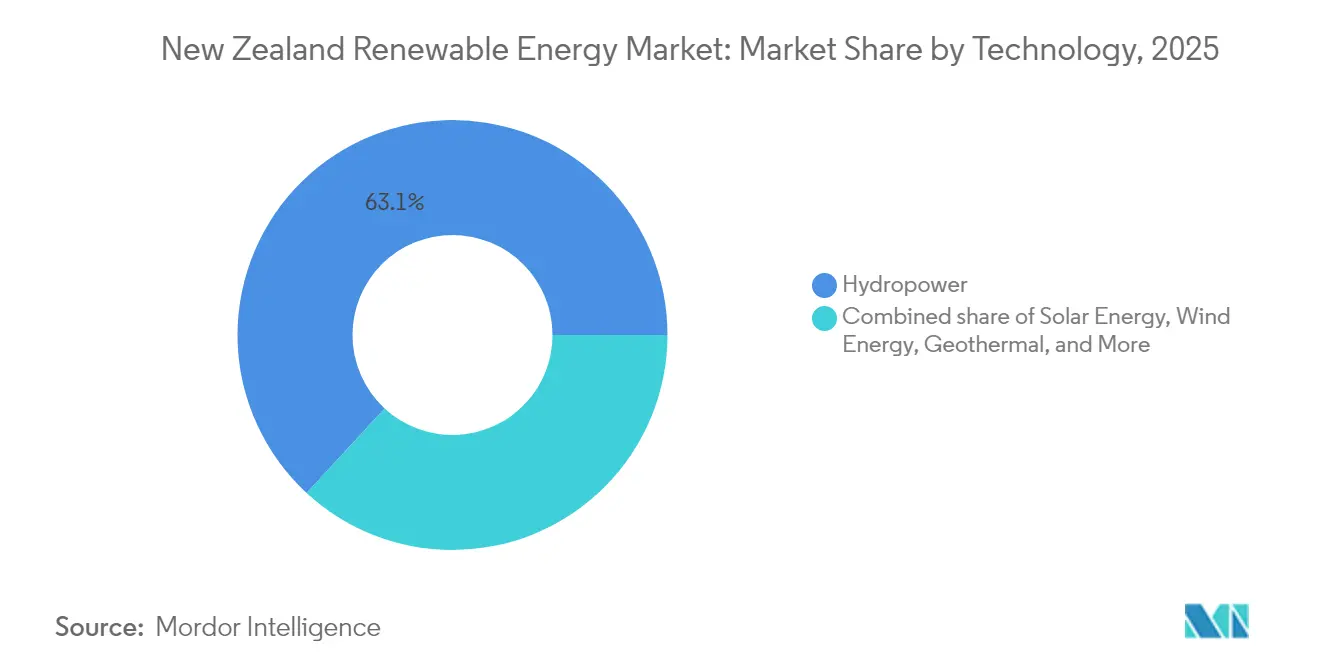
- Par technologie, l'hydroélectricité a dominé avec une part de marché de 63,13 % en 2025 ; l'énergie solaire devrait se développer à un CAGR de 19,67 % jusqu'en 2031.
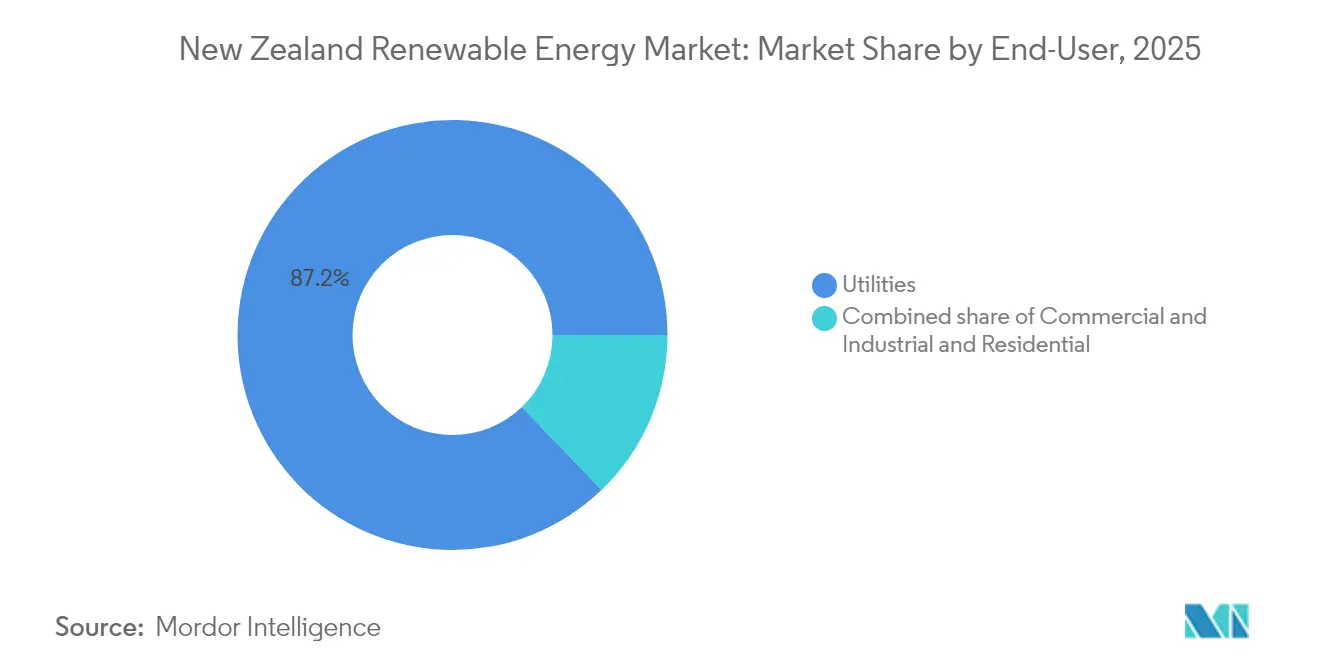
- Par utilisateur final, le segment des services publics a détenu 87,20 % de la part du marché des énergies renouvelables en Nouvelle-Zélande en 2025, tandis que les installations commerciales et industrielles devraient enregistrer le CAGR le plus élevé, soit 11,56 %, de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Énergies Renouvelables en Nouvelle-Zélande
Analyse de l'Impact des Moteurs de Croissance*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| L'objectif de 100 % d'électricité renouvelable accélère le déploiement par les services publics | +0.80% | National | Moyen terme (2 à 4 ans) |
| LCOE compétitif grâce aux abondantes ressources hydrauliques et géothermiques | +0.60% | Île du Sud et centre de l'Île du Nord | Long terme (≥ 4 ans) |
| PPA d'entreprise et engagements de décarbonation industrielle | +0.40% | Auckland et centres industriels | Moyen terme (2 à 4 ans) |
| Baisse rapide des coûts du photovoltaïque solaire et du stockage par batterie | +0.70% | Adoption plus élevée dans l'Île du Nord | Court terme (≤ 2 ans) |
| Procédures d'autorisation accélérées dans le cadre de la Loi sur la Planification Spatiale | +0.30% | National | Court terme (≤ 2 ans) |
| Projets pilotes d'hydrogène vert déclenchant de nouvelles capacités | +0.20% | Régions riches en ressources renouvelables | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Objectif de 100 % d'Électricité Renouvelable Accélère le Déploiement par les Services Publics
Une loi gouvernementale imposant 100 % d'électricité renouvelable d'ici 2030 entraîne un changement décisif dans l'allocation du capital, des actifs thermiques vers les actifs énergétiques propres. Les services publics réagissent en anticipant les projets éoliens, solaires et géothermiques afin d'éviter les pénalités de non-conformité.(1)La tarification du carbone dans le cadre du Système d'Échange de Quotas d'Émissions fait davantage pencher l'économie des projets en faveur des technologies à faible émission de carbone. Le financement de l'exploration géothermique supercritique témoigne de l'engagement de l'État à soutenir le développement des ressources de nouvelle génération. Les producteurs-distributeurs d'électricité alignent désormais leurs stratégies d'entreprise sur la trajectoire nationale de décarbonation, comme en témoigne le programme d'investissement pluriannuel de Genesis Energy d'un milliard USD dans les énergies renouvelables. À mesure que le taux de pénétration approche 100 %, les coûts d'équilibrage du système augmentent, soulignant la valeur complémentaire des actifs de stockage et de réponse à la demande.
LCOE Compétitif Grâce aux Abondantes Ressources Hydrauliques et Géothermiques
Les anciens aménagements hydrauliques de l'Île du Sud et les centrales géothermiques à facteur de capacité élevé du centre de l'Île du Nord se combinent pour offrir certains des prix d'électricité renouvelable les plus abordables au monde.(2) Le faible coût marginal stable offre aux clients industriels des factures d'énergie prévisibles et attire les investissements étrangers des secteurs à forte intensité énergétique. Le récent projet géothermique de Tauhara de 184 MW illustre la capacité à fournir des énergies renouvelables en base à grande échelle, et sa contribution de 3,5 % à la production nationale souligne le rôle stratégique de l'énergie géothermique. Un niveau de base compétitif en termes de coûts permet également aux développeurs d'hydrogène vert de modéliser des économies d'exportation reposant sur une électricité bon marché. Par conséquent, les ressources hydrauliques et géothermiques constituent l'épine dorsale financière du marché plus large des énergies renouvelables en Nouvelle-Zélande.
PPA d'Entreprise et Engagements de Décarbonation Industrielle
Les grandes entreprises concluent des PPA à long terme pour sécuriser la certitude des prix et renforcer leur crédibilité de marque, stimulant ainsi le développement de nouvelles capacités d'énergies renouvelables à l'échelle des services publics. L'accord d'Amazon avec Mercury Energy pour la production du parc éolien de Turitea illustre parfaitement cette tendance. Le Système de Certification Énergétique de Nouvelle-Zélande assure la traçabilité, permettant aux entreprises de démontrer une consommation d'énergie renouvelable à 100 %. Les objectifs de décarbonation industrielle de secteurs tels que la transformation alimentaire et la santé encouragent les PPA cloisonnés et la production sur site, diversifiant ainsi la base de clientèle des producteurs d'électricité. Les PPA réduisent la volatilité des revenus pour les développeurs, abaissant les coûts de financement et élargissant l'univers investissable au sein du marché des énergies renouvelables en Nouvelle-Zélande.
Projets Pilotes d'Hydrogène Vert Déclenchant de Nouvelles Capacités
Des projets pilotes soutenus par le gouvernement à Taranaki et dans le Southland explorent l'électrolyse à grande échelle alimentée par l'excédent de production d'énergie renouvelable. Hiringa Energy a lancé le premier réseau national de ravitaillement en hydrogène, créant un segment de demande d'ancrage.(3)Les projets d'ammoniac et de carburants synthétiques augmentent les prévisions de demande future d'électricité, incitant les services publics à garantir des projets éoliens et solaires supplémentaires. Des projets pilotes réussis pourraient aider la Nouvelle-Zélande à passer du statut d'exportateur d'électricité renouvelable à celui de fournisseur de carburants renouvelables dans les couloirs maritimes de l'Asie-Pacifique, prolongeant ainsi les perspectives de croissance du marché des énergies renouvelables en Nouvelle-Zélande au-delà de la consommation intérieure.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion du réseau de transport et goulets d'étranglement Sud-Nord | -0.40% | Liaison du détroit de Cook | Moyen terme (2 à 4 ans) |
| Risque d'année sèche et coûts d'équilibrage de l'intermittence | -0.30% | Régions hydrauliques de l'Île du Sud | Court terme (≤ 2 ans) |
| Défis liés à l'acceptation sociale des communautés iwi pour les projets éoliens | -0.20% | Zones rurales | Moyen terme (2 à 4 ans) |
| Volatilité des prix de gros décourageant les investissements en CAPEX pour l'électrification | -0.30% | Clients industriels | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion du Réseau de Transport et Goulets d'Étranglement Sud-Nord
Un déséquilibre entre les zones de production riches en ressources de l'Île du Sud et les pôles de demande de l'Île du Nord provoque une congestion persistante sur la liaison HVDC vieillissante. Transpower propose de remplacer les câbles datant de 1991 et d'ajouter un quatrième conducteur pour 1,4 milliard USD. Dans l'attente de l'achèvement des travaux, les disparités de prix locatifs érodent les revenus des parcs éoliens et hydrauliques de l'Île du Sud, allongeant les délais de remboursement. Les charges de réseau nécessaires au financement du transport exercent une pression à la hausse sur les tarifs de détail, compliquant le soutien politique à des ajouts de capacité rapides dans le marché des énergies renouvelables en Nouvelle-Zélande.
Risque d'Année Sèche et Coûts d'Équilibrage de l'Intermittence
La variabilité hydrologique réduit périodiquement la production hydroélectrique, nécessitant le recours à la production thermique et au charbon importé pour maintenir la sécurité d'approvisionnement. Les conditions de sécheresse en 2024 ont poussé les prix au comptant à 1 000 NZD/MWh et ont réduit la production de Mercury de 295 GWh. Le recours à la production thermique non seulement augmente les émissions, mais mine également la confiance des investisseurs dans les projets d'électrification qui reposent sur un approvisionnement prévisible et à faible coût. Des propositions de stations de pompage-turbinage et de batteries à l'échelle du réseau sont à l'étude, mais se heurtent à des défis liés à l'utilisation des terres, aux coûts et à l'ingénierie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : La Domination de l'Hydraulique Face à la Pression de Diversification
L'hydroélectricité représentait 63,13 % de la production de la Nouvelle-Zélande en 2025, ancrant le marché des énergies renouvelables du pays grâce à un approvisionnement en base compétitif en termes de coûts. Les possibilités limitées de construction de nouveaux barrages et les protections environnementales limitent cependant toute expansion supplémentaire de l'hydraulique. Les centrales existantes privilégient les améliorations de l'efficacité plutôt que de nouveaux réservoirs, maintenant la production hydraulique relativement stable sur la période de prévision. L'éolien est le principal vecteur de croissance, soutenu par des zones de ressources de haute qualité et une expérience de développement éprouvée. Le projet Kaiwaikawe de Mercury, d'une valeur de 287 millions NZD, signale la poursuite du développement des portefeuilles éoliens, tandis que Vestas a enregistré plusieurs commandes de turbines depuis 2024. L'énergie solaire, bien que représentant une part absolue plus faible, affiche le CAGR le plus élevé à 19,67 % jusqu'en 2031, sa nature décentralisée réduisant la dépendance au transport longue distance. La géothermie conserve sa niche en tant que contributeur stable à la production en base grâce à la centrale de Tauhara de 184 MW et à une expansion supplémentaire de 101 MW en cours de construction par contrat EPC par Ormat Technologies. L'énergie marine et la bioénergie demeurent expérimentales, représentant des options plutôt que des volumes matériels à court terme.
L'évolution du mix génère des défis d'intégration au réseau, mais diversifie également les risques, atténuant l'exposition à la variabilité hydrologique. Les investissements dans les batteries à l'échelle des services publics, les compensateurs synchrones et les programmes de demande flexible complètent la part croissante des énergies renouvelables variables. Dans l'ensemble, la taille du marché des énergies renouvelables en Nouvelle-Zélande pour les technologies émergentes croît plus vite que celle des actifs hérités, intégrant l'innovation tout en s'appuyant sur la stabilité des actifs hydro-géothermiques.

Par Utilisateur Final : Les Services Publics Restent en Tête Tandis que le Secteur Commercial et Industriel Gagne en Vitesse
Les usines, transformateurs alimentaires et grands opérateurs d'entrepôts de Nouvelle-Zélande transforment discrètement leur manière d'acheter et d'utiliser l'électricité. Entre 2026 et 2031, la puissance consommée par ce groupe commercial et industriel devrait augmenter à un taux impressionnant de 11,56 % par an. La raison principale est simple : les grandes entreprises considèrent désormais les contrats d'approvisionnement en énergie renouvelable à long terme à la fois comme une couverture contre les fluctuations des prix et comme un moyen d'atteindre leurs objectifs de réduction des émissions de carbone. L'accord pluriannuel d'Amazon avec Mercury Energy pour la production du parc éolien de Turitea en est un exemple très médiatisé, et les fabricants alimentaires locaux suivent la même approche. Un système national de certification permet à ces entreprises de prouver - ligne par ligne - que les électrons qu'elles consomment proviennent de centrales éoliennes, hydrauliques ou géothermiques, ce qui satisfait les investisseurs et les clients. Dans le même temps, les usines remplacent leurs chaudières à gaz par des pompes à chaleur industrielles et convertissent leurs flottes en véhicules électriques, de sorte que la demande d'électricité se répand bien au-delà de la ligne de production. Des outils de gestion de l'énergie plus intelligents aident également les ingénieurs à synchroniser leur consommation avec les périodes où l'énergie renouvelable est abondante et où les prix de gros sont bas.
Les services publics assuraient encore environ 87,20 % de l'électricité du pays en 2025, mais cette domination commence à s'éroder. Les quatre ' producteurs-distributeurs ' - Meridian, Contact, Genesis et Mercury - détiennent la plupart des actifs de production et des marques de vente au détail, mais les distributeurs plus petits et les nouvelles réglementations grignotent leur part de marché. Du côté des ménages, le solaire sur toiture prend de l'élan à mesure que les changements réglementaires suppriment les lourdeurs administratives liées aux permis de construire et permettent aux réseaux de gérer une plage de tension plus large. En réponse, les grands services publics redoublent d'efforts à grande échelle : Mercury seule a réservé plus d'un milliard USD pour de nouveaux projets d'énergies renouvelables, tandis que Meridian a déjà mis en service le premier système de batterie à l'échelle du réseau du pays. Ensemble, ces initiatives indiquent un marché de l'électricité qui devient plus démocratique, avec des clients de toutes tailles jouant un rôle direct dans la transition vers une énergie propre.
Analyse Géographique
La capacité de production est concentrée au sud, où les rivières et les lacs alpins alimentent de vastes aménagements hydrauliques tels que la cascade de Waitaki. Cet excédent régional nécessite la liaison HVDC pour acheminer l'électricité vers les centres de charge d'Auckland et du Waikato au nord. Les limites du réseau de transport restreignent les volumes de transit pendant les périodes de forte demande, illustrant la nature interconnectée de la production, du réseau et des résultats de marché au sein du marché des énergies renouvelables en Nouvelle-Zélande. Les projets éoliens de l'Île du Sud bénéficient de facteurs de capacité supérieurs, mais sont confrontés à la congestion du réseau et à des prix nodaux plus bas. Le renforcement proposé du câble du détroit de Cook soulagera partiellement cette contrainte, améliorant les signaux de prix pour les nouvelles constructions.
L'Île du Nord abrite la majorité des ressources géothermiques de la Nouvelle-Zélande, avec des projets dans la Zone Volcanique de Taupo offrant une énergie en base stable et des capacités de démarrage à froid. Le solaire résidentiel se concentre autour d'Auckland, où les tarifs de détail sont plus élevés, offrant de meilleurs retours sur investissement économiques. Précieux pour la reprise du réseau. Le solaire résidentiel se concentre autour d'Auckland, où les tarifs de détail sont plus élevés, offrant de meilleurs retours sur investissement économiques. Les programmes de développement régional soutiennent des pôles d'énergies renouvelables à Taranaki et sur la Côte Ouest, visant à faire évoluer les économies traditionnelles fondées sur les ressources naturelles vers une croissance durable. La réponse à la demande des installations à forte intensité énergétique, telles que la fonderie de Tiwai Point, offre une flexibilité cruciale au système ; cependant, l'incertitude entourant le contrat d'approvisionnement en électricité de la fonderie après 2027 influence les décisions d'investissement à long terme dans la production au sein du marché des énergies renouvelables en Nouvelle-Zélande.
La sensibilité aux autorisations environnementales varie selon les régions. Les parcs éoliens côtiers font l'objet d'évaluations d'impact sur les oiseaux et les mammifères marins, tandis que les projets géothermiques intérieurs font l'objet de consultations culturelles avec les communautés iwi. Ces nuances régionales nécessitent des stratégies d'engagement adaptées, mais soutiennent collectivement l'élan national en faveur de la croissance des énergies renouvelables.
Paysage réglementaire
Le marché de l'électricité de la Nouvelle-Zélande est réglementé principalement par l'Electricity Authority (Te Mana Hiko), une entité indépendante de la Couronne créée en vertu de l'Electricity Industry Act 2010, dont les responsabilités couvrent les règles de marché, la concurrence et la sécurité de l'approvisionnement. Un Government Policy Statement (GPS) actualisé en octobre 2024 est entré en vigueur le 9 juin 2026, apportant des directives et des attentes actualisées pour l'Electricity Authority alors que la Nouvelle-Zélande progresse vers ses objectifs en matière d'électricité renouvelable.
Les orientations politiques et législatives mettent également l'accent sur une mise en œuvre plus rapide de la production renouvelable et des capacités de stabilisation. Les travaux gouvernementaux menés par le MBIE incluent des initiatives inscrites dans le cadre du programme Electrify NZ visant à soutenir l'investissement privé dans la production et les réseaux, ainsi que des réformes visant à renforcer les outils d'application de l'Electricity Authority (notamment des pénalités pécuniaires plus élevées en cas d'infraction au code) et à améliorer la performance du marché et les résultats pour les consommateurs.
Paysage Concurrentiel
Quatre producteurs-distributeurs - Meridian, Contact, Genesis et Mercury - contrôlent 85 % de la production d'électricité, conférant au marché des énergies renouvelables en Nouvelle-Zélande une structure très concentrée. Meridian se distingue dans la production hydraulique et a été pionnière dans le déploiement du premier système de batterie à l'échelle du réseau à Ruakaka, signalant une diversification au-delà de la production vers les services de stockage. L'acquisition par Contact Energy de Manawa Energy pour 1,9 milliard USD en juillet 2025 crée le plus grand portefeuille d'énergies renouvelables du pays, équilibrant les profils de risque hydraulique et géothermique et permettant l'optimisation du dispatching sur plusieurs bassins. Genesis Energy investit dans la capacité de lissage grâce à son initiative de batterie de 200 MWh, tout en cédant ses unités à charbon avant la sortie des combustibles fossiles prévue en 2030. Mercury développe son portefeuille éolien avec le projet Kaiwaikawe et sécurise des PPA avec des contreparties de haute qualité de crédit, reflétant une stratégie de visibilité des flux de trésorerie à long terme.
Les avantages concurrentiels reposent de plus en plus sur des partenariats technologiques. L'engagement de Contact en matière de contrat EPC avec Ormat pour une unité géothermique de 101 MW s'appuie sur un savoir-faire mondial, tandis que Meridian collabore avec des fabricants de batteries pour exploiter les revenus des services de soutien au réseau. Les distributeurs indépendants ciblent des groupes de clients de niche avec des offres à 100 % d'énergie renouvelable, mais les marges bénéficiaires restent faibles en raison des pics de prix de gros. L'élan d'innovation se répand dans le stockage, l'hydrogène et les prototypes marins, où des acteurs de petite taille comme ArcActive et Sustainable Seas Challenge se taillent des niches de propriété intellectuelle précieuses pour une mise à l'échelle future.
Leaders du Secteur des Énergies Renouvelables en Nouvelle-Zélande
-
Contact Energy Limited
-
Genesis Energy L.P.
-
General Electric Company
-
Meridian Energy Limited
-
Vestas Wind Systems A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se dessine clairement autour de la diversification par rapport au risque lié à la dépendance exclusive à l'hydroélectricité, les développeurs et les gentailers faisant progresser des projets solaires à grande échelle, des projets hybrides (éolien, solaire et BESS) et des actifs de stabilisation qui répondent à la volatilité des prix lors des années sèches et aux contraintes de congestion. L'activité récente en matière de projets souligne cette évolution : le Waiinu Energy Park de Meridian (622 MW, combinant éolien, solaire et stockage) a été renvoyé vers la voie d'approbation accélérée (Fast-track Approvals), tandis que plusieurs grands chantiers solaires ont atteint des jalons de construction, notamment l'installation du module de 150 MW du Kowhai Park de Contact Energy et l'avancement du premier module de la centrale solaire de 400 MW Te Rahui, impliquant Nova Energy et Meridian.
Les paramètres liés à l'obtention des autorisations et à l'accès au réseau restent essentiels pour débloquer les pipelines de construction, ce qui fait des réformes du transport et des règles de marché une opportunité d'investissement au même titre que la production. Le renforcement proposé par Transpower de la liaison HVDC du détroit de Cook, d'un montant pouvant atteindre 1,4 milliard USD, répond au besoin côté réseau d'acheminer le surplus renouvelable de l'île du Sud vers la charge de l'île du Nord, tandis que les mesures gouvernementales visant à accélérer l'adoption du solaire résidentiel (notamment les modifications de plages de tension et les exemptions de permis de construire visant 507 GWh de production supplémentaire) élargissent les opportunités de production distribuée et de stockage en aval du compteur. Les outils d'approvisionnement et de traçabilité d'entreprise (par exemple, le New Zealand Energy Certificate System soutenant des PPA tels que l'accord d'Amazon avec Mercury Energy lié à Turitea) continuent d'élargir la base d'offtake finançable au-delà des seuls services publics.
Développements récents du secteur
- Juillet 2026 : Meridian Energy a obtenu l'approbation finale via la procédure accélérée (Fast-track) du gouvernement pour accéder au stockage hydroélectrique conditionnel du lac Pukaki pour une période de trois ans. Cette approbation soutient la flexibilité opérationnelle en période d'années sèches et renforce le rôle de l'hydroélectricité comme moyen de stabilisation face à l'expansion de l'éolien et du solaire.
- Avril 2026 : Genesis Energy a pris la décision finale d'investissement pour la Phase 2 du système de stockage d'énergie par batterie de Huntly (100 MW/200 MWh). Le développement d'une batterie de grande échelle sur un site majeur soutient la gestion des pics et l'équilibrage du système à mesure que les renouvelables variables augmentent leur part dans la production.
- Juillet 2025 : Contact Energy a finalisé son acquisition de Manawa Energy pour 1,9 milliard NZD, créant ainsi l'un des plus grands portefeuilles de production renouvelable du pays. Cette consolidation renforce les avantages d'échelle dans l'optimisation de la répartition entre les actifs hydroélectriques et géothermiques, et accroît l'intensité concurrentielle pour le développement de nouveaux projets et la contractualisation de l'offtake.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le déploiement des énergies renouvelables en Nouvelle-Zélande, mesuré en capacité installée, pour les projets raccordés au réseau et les projets en autoconsommation qui accroissent la capacité de production renouvelable au fil du temps.
Exclusions du périmètre : Nous excluons la production non renouvelable, la production hybride à combustibles fossiles dont la source n'est pas renouvelable, ainsi que l'activité de vente au détail d'électricité pure qui ne crée pas de capacité renouvelable.
Aperçu de la segmentation
- Par Type
- Énergie Solaire (Photovoltaïque et Solaire à Concentration)
- Énergie Éolienne (Terrestre et en Mer)
- Hydroélectricité (Petite, Grande, Pompage-Turbinage)
- Bioénergie
- Géothermie
- Énergie Océanique (Marémotrice et Houlomotrice)
- Par Utilisateur Final
- Services Publics
- Secteur Commercial et Industriel
- Secteur Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de cartographier le parc installé, les ajouts récents, ainsi que le contexte politique et de réseau qui détermine le calendrier des projets. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques énergétiques du MBIE, les publications du gouvernement néo-zélandais relatives aux politiques et aux autorisations, les publications de l'Autorité de l'électricité et de Transpower New Zealand Ltd sur le réseau, ainsi que les indicateurs renouvelables de l'AIE et de l'IRENA à des fins de recoupement directionnel.
Parallèlement, nous avons examiné des présentations aux investisseurs, des rapports annuels et des annonces de projets afin de comprendre les calendriers de mise en service et les évolutions du mix technologique. Les bases de données de brevets ont été consultées pour identifier les innovations en matière d'équipements et de contrôle adoptées dans les projets locaux, et nous avons utilisé un abonnement payant pour les données financières et les actualités des entreprises afin de recouper les changements de propriété et les mises à jour du statut des projets. Les sources mentionnées ici sont données à titre illustratif uniquement ; nous avons eu recours à des références supplémentaires pour collecter les données, valider les totaux et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Les travaux primaires ont été réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de développeurs, de services publics, de participants aux services d'ingénierie et de gestion de projets, de contacts dans les canaux de distribution d'équipements, et de grands consommateurs d'électricité qui s'approvisionnent en énergie renouvelable. Les contributions des répondants ont permis de confirmer quels ajouts de capacité étaient susceptibles d'être effectivement raccordés, comment le repowering et la prolongation de durée de vie étaient comptabilisés, et à quoi ressemblait le calendrier réaliste à l'échelle de la Nouvelle-Zélande.
S'agissant d'un marché à pays unique, la couverture des entretiens s'est concentrée sur les principaux groupes de clients et les rôles côté offre, plutôt que sur une répartition du travail de terrain par région ; nous avons ensuite recontacté les répondants lorsque les résultats documentaires et les sorties du modèle ne correspondaient pas à la réalité des projets.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 19 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 22 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la capacité renouvelable installée en Nouvelle-Zélande est reconstituée à partir des ajouts par technologie, des retraits et des calendriers de mise en service, puis projetée année par année. Le résultat a été vérifié par des approximations ascendantes sélectives, telles que l'échantillonnage des pipelines de projets actifs, l'application de fourchettes de capacité typiques par technologie et la validation des totaux par des vérifications auprès des fournisseurs et des canaux de distribution, avant que des ajustements finaux ne soient effectués.
Les données pratiques qui ont alimenté le modèle comprennent la capacité des projets annoncés et autorisés, les signaux de raccordement au réseau et de limitation de production, les délais de mise en service par technologie, l'activité de repowering des actifs éoliens, ainsi que les signaux de part de production renouvelable annuelle qui contribuent à expliquer l'urgence de construction. Lorsque les détails des projets étaient incomplets, les lacunes ont été traitées par des fourchettes de capacité conservatrices et des scénarios de calendrier convenus lors des entretiens, et les hypothèses ont été documentées afin de pouvoir être reproduites.
Pour les prévisions, nous avons utilisé une analyse de scénarios, appuyée par des ajustements de tendances à court terme sur les rythmes d'ajout de capacité et des points de vue étayés par les entretiens sur la rapidité des autorisations et la disponibilité du réseau. La prévision finale reflète un scénario de base cohérent avec l'état observable du pipeline et le calcul progressif de la capacité, plutôt que de supposer une croissance régulière chaque année.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en comparant les totaux de capacité modélisés avec des signaux indépendants, notamment les statistiques énergétiques officielles, les publications des gestionnaires de réseau et la direction observée du mix technologique. Lorsqu'un écart était constaté, nous en avons retracé les causes jusqu'aux projets spécifiques, aux hypothèses de retrait ou aux choix de calendrier à l'origine de cet écart, puis nous avons relancé le modèle.
Avant validation finale, le travail fait l'objet d'une révision analytique en plusieurs étapes afin que la logique de calcul, les unités et les hypothèses de report soient cohérentes d'une année à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des annulations majeures de projets, des retards de mise en service ou des changements de politique. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du marché des énergies renouvelables en Nouvelle-Zélande par Mordor Intelligence comparé aux autres estimations publiées
Les estimations publiées pour les énergies renouvelables en Nouvelle-Zélande peuvent sembler très éloignées les unes des autres, car le terme énergie renouvelable n'est pas toujours mesuré de la même façon, et parce que certaines sources mélangent la capacité avec la valeur de marché basée sur les revenus. Des différences apparaissent également lorsque les prévisions supposent des raccordements au réseau plus rapides ou comptabilisent des pipelines de projets qui n'ont pas atteint un stade d'exécution réaliste.
L'écart principal provient du mélange des unités et du périmètre : Mordor Intelligence maintient le marché en capacité installée (GW) et ne comptabilise que les ajouts étayés par la réalité des mises en service et des raccordements, au lieu de convertir la production d'électricité en dollars américains à l'aide d'hypothèses de prix de gros.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,18 GW (2025) | |
| Éditeur de données sectorielles A | 2,30 milliards USD (2025) | Ce chiffre reflète la valeur du marché de la production d'électricité pour certains types de production renouvelable, ce qui peut exclure la capacité hydraulique et solaire et utilise des revenus liés aux prix, et non la capacité installée en GW. |
| Source de recherche en ligne B | 75,00 milliards USD (2025) | Cette estimation semble rendre compte d'un large ensemble de valeurs avec une logique de conversion peu claire, combinant vraisemblablement la valeur énergétique et les dépenses d'infrastructure, ce qui peut gonfler les totaux lorsque la capacité, la production et l'investissement sont agrégés. |
L'écart observé dans le tableau provient principalement du fait que le marché est traité comme une capacité, une valeur d'électricité ou un ensemble d'investissements plus large. En maintenant les données d'entrée liées aux ajouts de projets, aux retraits et au calendrier de raccordement, le résultat reste plus facile à auditer et à réconcilier avec l'activité de construction réelle d'une année à l'autre.
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché des énergies renouvelables en Nouvelle-Zélande ?
La taille du marché des énergies renouvelables en Nouvelle-Zélande est de 9,51 GW en 2026.
À quelle vitesse le marché devrait-il croître ?
La capacité devrait atteindre 11,34 GW d'ici 2031, reflétant un CAGR de 3,62 %.
Quel segment technologique connaît la croissance la plus rapide ?
Le solaire enregistre l'expansion la plus rapide, progressant à un CAGR de 19,67 % jusqu'en 2031.
Quelles sont les principales entreprises du secteur des énergies renouvelables en Nouvelle-Zélande ?
Meridian, Contact, Genesis et Mercury détiennent collectivement 85 % de la capacité de production.
Quelles mises à niveau d'infrastructure sont prévues pour soutenir la croissance future ?
Transpower prévoit une mise à niveau de 1,4 milliard USD de la liaison HVDC du détroit de Cook afin d'atténuer les contraintes de transport Sud-Nord.
Comment le gouvernement soutient-il l'adoption du solaire résidentiel ?
Des modifications réglementaires relatives aux limites de tension et des exemptions de permis de construire visent à ajouter 507 GWh de production solaire sur toiture.