
Taille et part du marché de l'énergie éolienne en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 304.01 gigawatts |
| Volume du Marché (2026) | 328.08 gigawatts |
| Volume du Marché (2031) | 490.78 gigawatts |
| Taux de croissance (2026 - 2031) | 8.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie éolienne en Europe par Mordor Intelligence
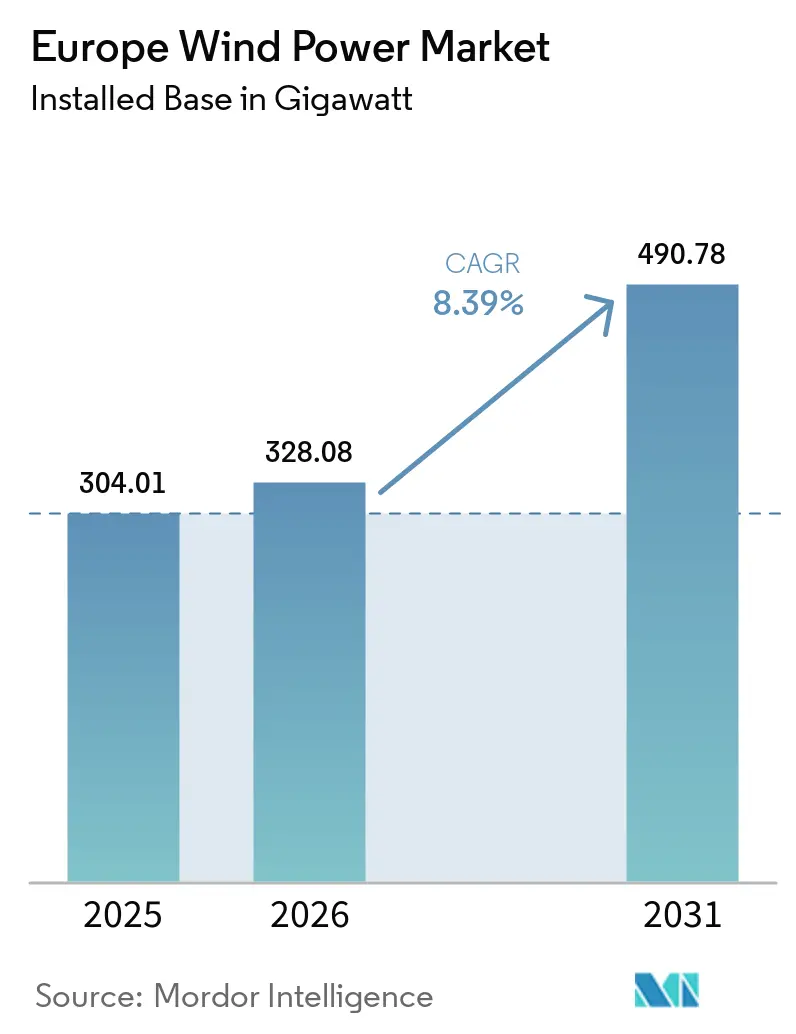
La taille du marché européen de l'énergie éolienne, en termes de base installée, devrait passer de 304,01 gigawatts en 2025 à 328,08 gigawatts en 2026, et est prévue pour atteindre 490,78 gigawatts d'ici 2031, à un TCAC de 8,39 % sur la période 2026-2031. La sécurité énergétique, la politique en matière d'énergies renouvelables et la demande industrielle soutiennent le déploiement à travers la région. REPowerEU a placé l'approvisionnement en énergie éolienne au cœur de la planification énergétique nationale, tandis que les acheteurs industriels ont de plus en plus recours à des contrats à long terme pour sécuriser leur approvisionnement en électricité. Les contraintes de réseau, le financement des projets et les conditions des appels d'offres influent toujours sur le rythme auquel les projets approuvés parviennent à la phase de construction. Les opportunités les plus importantes s'étendent au-delà des nouveaux sites pour inclure le repowering des parcs anciens, la construction de liaisons de transmission offshore et le développement de l'éolien flottant en eaux profondes.
Principaux enseignements du rapport
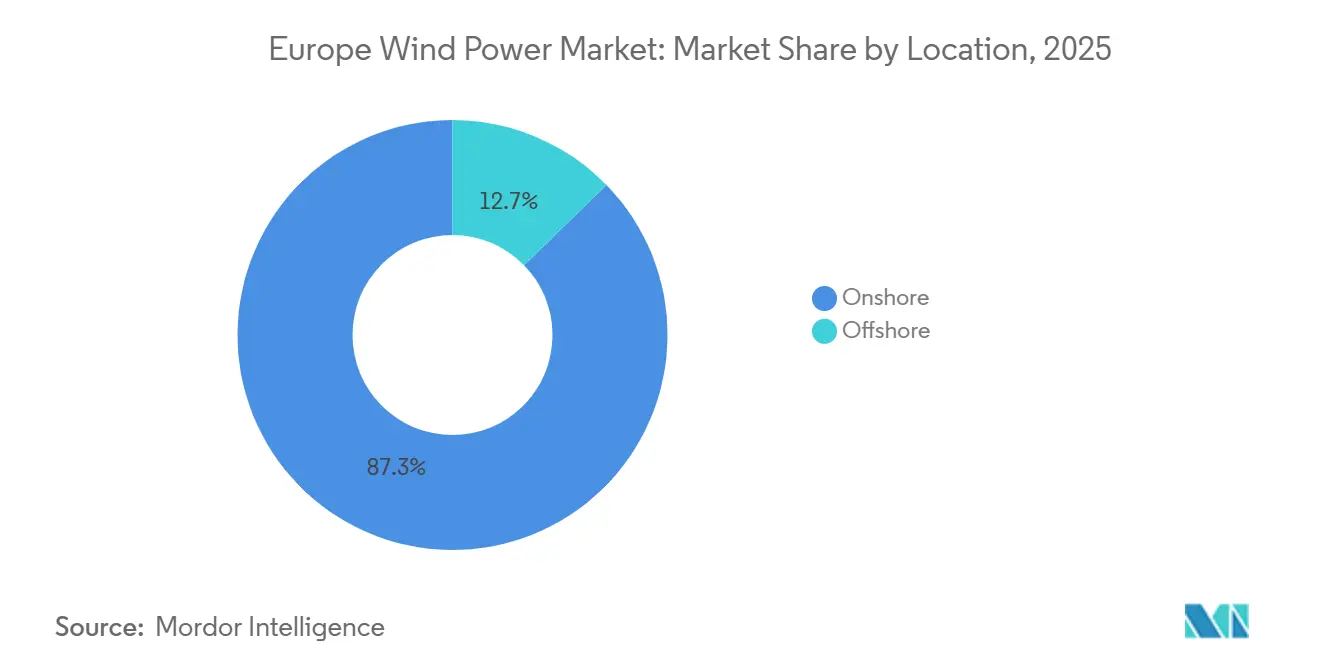
- Par emplacement, l'éolien terrestre détenait 87,3 % de la part du marché de l'énergie éolienne en Europe en 2025, tandis que l'éolien en mer devrait croître à un CAGR de 12,8 % jusqu'en 2031.
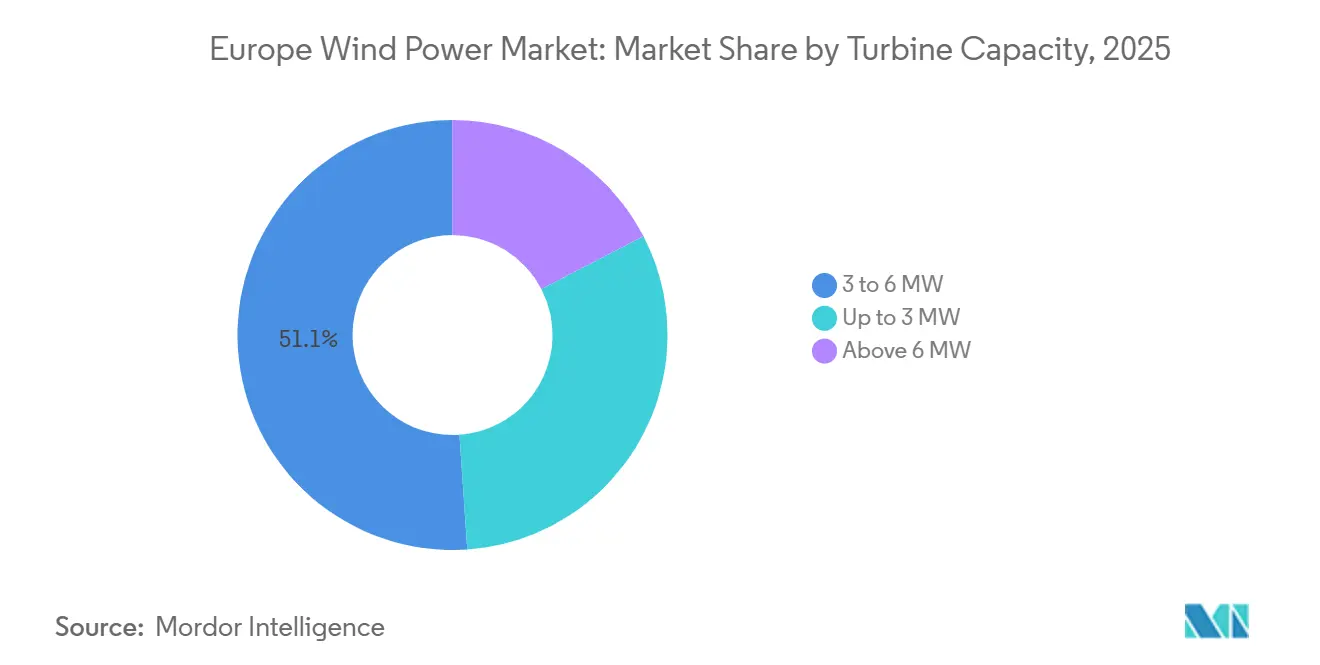
- Par capacité de turbine, la catégorie 3 à 6 MW représentait 51,1 % de la taille du marché de l'énergie éolienne en Europe en 2025, tandis que les turbines de plus de 6 MW devraient se développer à un CAGR de 15,8 % jusqu'en 2031.
- Par application, les projets à l'échelle des services publics détenaient 87,7 % de la part du marché de l'énergie éolienne en Europe en 2025, tandis que les installations commerciales et industrielles devraient croître à un CAGR de 15,4 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 24,9 % de la capacité installée en 2025, tandis que la Pologne devrait enregistrer la croissance la plus rapide avec un CAGR de 17,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectifs en matière d'énergies renouvelables de l'UE et approvisionnement lié à la sécurité énergétique | +2.10% | À l'échelle de l'UE ; gains à court terme concentrés en Allemagne, en Pologne, en France et en Espagne | Court terme (≤ 2 ans) |
| Accélération des procédures d'autorisation et zones d'accélération des énergies renouvelables | +1.60% | À l'échelle de l'UE ; premiers gains de mise en œuvre en Allemagne et dans les pays nordiques | Court terme (≤ 2 ans) |
| Contrats d'achat d'électricité d'entreprise et demande de décarbonation industrielle | +1.30% | Cœur de l'Europe du Nord-Ouest, avec des retombées en Pologne et en Espagne | Moyen terme (2 à 4 ans) |
| Repowering des parcs éoliens terrestres vieillissants | +1.10% | Allemagne, France, Espagne, Suède — pays ayant développé leurs parcs au début des années 2000 | Moyen terme (2 à 4 ans) |
| Construction d'un réseau électrique en mer transfrontalier et d'interconnecteurs hybrides | +0.90% | Nations riveraines de la mer du Nord et de la mer Baltique ; retombées vers les États baltes | Long terme (≥ 4 ans) |
| Plateformes d'éolien flottant standardisées et accès aux eaux profondes | +0.70% | France (Atlantique, Méditerranée), Espagne, Royaume-Uni (à l'ouest des Shetland) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les objectifs en matière d'énergies renouvelables de l'UE et l'approvisionnement lié à la sécurité énergétique stimulent le développement des capacités
La directive sur les énergies renouvelables III fixe un objectif d'énergies renouvelables à l'échelle de l'UE de 42,5 % d'ici 2030, avec une ambition de 45 %[1]. REPowerEU a lié le déploiement de l'énergie éolienne à la sécurité énergétique ainsi qu'à la politique climatique. La Commission européenne a indiqué que les sources renouvelables ont généré près de la moitié de l'électricité de l'UE en mai 2025. Elle a également indiqué que la capacité éolienne et solaire a augmenté de 58 % entre 2021 et 2024, réduisant la demande de gaz d'environ 38 milliards de mètres cubes. La Banque européenne d'investissement a approuvé un programme de 5 milliards EUR pour la fabrication et l'installation d'éoliennes, avec le potentiel de soutenir 80 milliards EUR d'investissements plus larges. Ces mesures fournissent une base politique durable pour le marché de l'énergie éolienne en Europe, même lorsque des projets nationaux individuels font face à des retards.
L'accélération des procédures d'autorisation et les zones d'accélération des énergies renouvelables réduisent les délais de développement
La directive sur les énergies renouvelables III exige des États membres qu'ils identifient des zones d'accélération des énergies renouvelables et simplifient les procédures d'approbation pour les projets d'énergies renouvelables. La directive prévoit également un guichet unique numérique pour les autorisations. Ces mesures sont importantes en Allemagne et en Espagne, où les nouveaux projets éoliens ont historiquement connu de longs délais de développement. Les sites existants peuvent en bénéficier le plus, car leurs raccordements au réseau et leur historique d'exploitation sont déjà établis. VSB Group a raccordé au réseau le projet de repowering Elster de 105,6 MW en Allemagne en août 2025, en utilisant 16 turbines Siemens Gamesa SG 6.6-155 pour remplacer 50 turbines plus anciennes[2]. Le site repowered devrait générer 235 GWh par an, soit environ 6 fois la production précédente, démontrant le potentiel de la technologie moderne des turbines à augmenter significativement la production d'électricité sur des sites éoliens établis.
Les contrats d'achat d'électricité d'entreprise et la demande de décarbonation industrielle renforcent la bancabilité
Les contrats d'achat d'électricité d'entreprise deviennent une source de revenus de projet plus importante sur le marché européen de l'énergie éolienne. En février 2026, TotalEnergies a signé 2 contrats d'électricité propre et garantie avec Airbus pour fournir 3,3 TWh d'électricité à ses principaux sites en Allemagne et au Royaume-Uni, avec un approvisionnement provenant de nouveaux actifs renouvelables débutant en 2027[3]. Vattenfall a inauguré le parc éolien terrestre de 139 MW de Bruzaholm en Suède en mai 2026, AB Volvo ayant contracté une partie de sa production. L'accord soutient l'approvisionnement en électricité de l'usine de batteries prévue par Volvo à Mariestad. Les contrats à long terme conclus par des acheteurs industriels peuvent réduire la dépendance au soutien des appels d'offres publics et renforcer les dossiers de financement. Ce modèle offre au marché de l'énergie éolienne en Europe une autre voie vers la construction lorsque les calendriers d'appels d'offres ou les conditions de soumission ne correspondent pas aux coûts des projets.
Le repowering des parcs éoliens terrestres vieillissants double la production sur les sites existants
L'Europe dispose d'un stock substantiel de projets éoliens terrestres approchant la fin de leur durée de vie opérationnelle initiale. WindEurope prévoit que 49 GW de projets atteindront 20 ans ou plus d'ici 2030, tandis qu'un total de 75 GW atteindra au moins 20 ans et nécessitera des décisions sur le repowering, la prolongation de durée de vie ou le démantèlement. Le repowering peut utiliser les sites, les raccordements et les historiques d'exploitation locaux existants, ce qui réduit plusieurs obstacles au développement. Statkraft a achevé la première phase de son repowering de Montes de Cierzo en Espagne en avril 2026 en remplaçant 44 turbines par 10 unités plus récentes. Le projet a atteint 98 % de récupération des déchets pour les composants démantelés. ACCIONA Energía a remplacé 98 turbines par 13 unités à Tahivilla en Espagne, augmentant la production annuelle de 72 %[4].
Analyse de l'impact des facteurs limitants*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau et écrêtement | -0.80% | Royaume-Uni (Écosse), Allemagne, Espagne, France ; affectant progressivement la Pologne et les pays nordiques | Court terme (≤ 2 ans) |
| Inflation, taux d'intérêt et risque lié à la conception des appels d'offres | -0.70% | À l'échelle de l'UE ; plus aigu en Allemagne, au Danemark et aux Pays-Bas où les appels d'offres ont sous-performé | Moyen terme (2 à 4 ans) |
| Longueur des procédures d'autorisation et opposition locale | -0.50% | Allemagne, France, Italie — les retards administratifs et judiciaires persistent pour les sites en développement | Moyen terme (2 à 4 ans) |
| Inadéquation entre les composants en mer et la capacité portuaire | -0.40% | Chaîne d'approvisionnement en monopieux et en levage lourd en mer du Nord ; concentrée dans les ports allemands et britanniques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La congestion du réseau et l'écrêtement érodent la certitude des revenus
La congestion du réseau limite le volume d'électricité renouvelable, y compris l'énergie éolienne, pouvant être acheminée vers les consommateurs. Aurora Energy Research estime que les mesures de gestion de la congestion du réseau européen ont affecté 72 TWh de production en 2024 et ont coûté 8,9 milliards EUR, la majeure partie de la production affectée provenant des énergies renouvelables. L'analyse de l'UE indique également que les retards et les insuffisances des investissements dans le réseau contribuent aux goulets d'étranglement de transport et limitent l'intégration des énergies renouvelables dans plusieurs marchés. En Écosse, plus de 10 TWh d'électricité renouvelable auraient été écrêtés en 2025, selon des données de Montel rapportées par Energy Voice. En Allemagne, les compensations versées aux producteurs d'énergie renouvelable pour l'électricité écrêtée s'élevaient à 435 millions EUR en 2025, selon des chiffres gouvernementaux. L'écrêtement peut réduire la production et les revenus des projets, bien que l'impact financier dépende des mécanismes de compensation et des modalités contractuelles des projets. Des contraintes persistantes sur le réseau peuvent également accroître l'incertitude dans les prévisions de production et de revenus des projets.
L'inflation, les taux d'intérêt et le risque lié à la conception des appels d'offres provoquent des échecs de soumission
L'appel d'offres éolien en mer d'août 2025 en Allemagne n'a reçu aucune offre, soulignant l'effet des pressions sur les coûts et le financement sur l'économie des projets. Le Conseil des ministres fédéral allemand a approuvé un amendement au WindSeeG en septembre 2026 permettant aux projets en mer de surdimensionner les raccordements au réseau de 20 % et prolongeant la durée de vie opérationnelle standard de 25 à 35 ans. Les règles révisées visent à améliorer l'utilisation de la capacité de réseau limitée. Le septième cycle d'attribution du Royaume-Uni a été conclu à 91,2 GBP/MWh en janvier 2026, RWE obtenant des contrats pour 6,9 GW sur 5 projets. Ces résultats contrastés montrent que les pipelines de projets dépendent de conditions d'appels d'offres viables ainsi que de la demande d'énergie renouvelable. Les développeurs sur le marché de l'énergie éolienne en Europe accordent donc une plus grande importance à la conception des revenus, à l'indexation et aux hypothèses de durée de vie opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par emplacement :
les ajouts en mer s'accélèrent tandis que le terrestre se consolideL'éolien terrestre détenait 87,3 % de la taille du marché de l'énergie éolienne en Europe en 2025. Sa base installée reflète des décennies de développement en Allemagne, en Espagne, en France et dans les pays nordiques. De nombreux actifs entrent en milieu de vie et constituent un vivier pratique pour le repowering. La Pologne, l'Italie et les pays baltes conservent de la marge pour de nouveaux projets, car la saturation de l'utilisation des terres y est plus faible. Ces facteurs maintiennent la capacité terrestre au cœur du marché malgré une croissance plus rapide en mer.
L'éolien en mer devrait croître à un CAGR de 12,8 % jusqu'en 2031. L'Europe disposait de 40,9 GW de capacité éolienne en mer installée à fin juin 2026, après avoir ajouté 2,3 GW au cours du premier semestre de l'année. Six projets d'une capacité combinée de 5,6 GW ont atteint des décisions d'investissement finales en 2025. Le développement en mer dépend fortement de raccordements au réseau dans les délais et de conditions d'appels d'offres viables. La stratégie de l'UE pour les énergies renouvelables en mer fournit une orientation régionale à long terme pour ce développement.

Par capacité de turbine :
les plateformes de plus de 6 MW remodèlent l'économie des projetsLa catégorie 3 à 6 MW représentait 51,1 % de la part du marché de l'énergie éolienne en Europe en 2025. Elle a été largement utilisée dans des projets en Allemagne, en Espagne, en Italie et au Royaume-Uni. Les turbines plus petites perdent de leur pertinence à mesure que les parcs plus anciens arrivent en fin de vie. Les modèles plus grands produisent davantage d'électricité par site et réduisent le nombre d'unités nécessitant des fondations et une maintenance. Cela favorise un repowering plus productif sur les sites éoliens établis.
Les turbines de plus de 6 MW devraient croître à un CAGR de 15,8 % jusqu'en 2031. Les développeurs en mer utilisent des machines de la classe 15 MW pour augmenter la production par visite de navire. RWE a sélectionné 72 turbines Siemens Gamesa SG 14-236 DD, chacune d'une capacité opérationnelle allant jusqu'à 15 MW, pour son projet Thor de 1,1 GW au Danemark. Les modèles terrestres plus grands entrent également dans l'usage commercial en Allemagne. Cette évolution accroît les exigences en matière de fabrication et de transport, mais améliore l'économie là où les coûts d'équilibre de centrale sont élevés.
Par application :
le débit à l'échelle des services publics soutient la formation du marché commercial et industrielLes projets à l'échelle des services publics détenaient 87,7 % de la taille du marché de l'énergie éolienne en Europe en 2025. Leur position reflète l'efficacité des postes de transformation partagés, des raccordements au réseau dédiés et des contrats de revenus établis. Les projets en mer sont généralement à l'échelle des services publics, car les infrastructures d'exportation et les navires de construction nécessitent une grande capacité. Les projets de services publics restent la principale source de nouveaux volumes installés dans le cadre des programmes nationaux. Leur livraison reste exposée à la disponibilité du réseau et aux calendriers d'appels d'offres.
Les installations commerciales et industrielles devraient croître à un CAGR de 15,4 % jusqu'en 2031, les acheteurs industriels utilisant des contrats d'achat d'électricité pour gérer les coûts d'électricité et soutenir leurs engagements en matière d'émissions. Prologis et ENGIE ont conclu un contrat d'achat d'énergie éolienne pour les opérations logistiques polonaises, entré en vigueur en janvier 2026 et couvrant 335 GWh sur 5 ans, soit 67 % de la demande en électricité des sites. Les projets communautaires sont généralement plus petits que les développements à l'échelle des services publics. En septembre 2026, le Danemark a supprimé son plafond sur les éoliennes terrestres, éliminant une contrainte réglementaire sur le développement de l'éolien terrestre. Le pays maintient également des dispositifs conçus pour soutenir la participation locale et les bénéfices communautaires.
Par composant (analyse qualitative) :
tensions dans la chaîne d'approvisionnement sur l'ensemble de la chaîne de valeurLe segment turbine et nacelle constitue une contrainte d'approvisionnement critique, car les grandes commandes en mer nécessitent de longs délais de fabrication. Les délais peuvent s'étendre de 3 à 4 ans avant les fenêtres d'installation prévues. Vestas, Siemens Gamesa, Nordex, GE Vernova et ENERCON sont des fournisseurs centraux. Les matériaux des pales évoluent à mesure que les développeurs demandent des conceptions favorisant le recyclage. En avril 2026, RWE a installé la première éolienne en mer au monde dotée d'une tour en acier à teneur réduite en CO₂ et de pales de rotor recyclables sur son parc éolien en mer Thor de 1,1 GW au Danemark.
Les tours pour des hauteurs de moyeu plus élevées nécessitent une capacité en acier lourd et un transport spécialisé. La disponibilité des générateurs, des boîtes de vitesses et des composants haute tension peut affecter les calendriers d'achèvement. Les coûts d'équilibre de système en mer restent élevés pour les fondations, les câbles inter-réseaux et le câblage souterrain. La capacité portuaire est importante car les grands composants nécessitent une manutention par levage lourd et des espaces de stockage. Ces exigences confèrent aux fournisseurs d'équipements et de services un rôle plus important dans le secteur de l'énergie éolienne en Europe.
Analyse géographique
Marché de l'énergie éolienne en Allemagne
L'Allemagne représentait 24,9 % de la part de marché de l'énergie éolienne en Europe en 2025. Elle a raccordé 1 077 MW de capacité offshore au cours du premier semestre 2026, portant son parc offshore en exploitation à 10,8 GW. Le projet éolien offshore Gennaker de 976,5 MW, situé en mer Baltique allemande, est en bonne voie pour entrer en exploitation commerciale d'ici fin 2028. L'objectif de l'Allemagne d'atteindre au moins 70 GW de capacité éolienne offshore d'ici 2045 reste inchangé dans la proposition d'amendement WindSeeG de septembre 2026.
Marché de l'énergie éolienne en Europe occidentale
Le Royaume-Uni est un marché contractuel offshore de premier plan durant la période de prévision. RWE a sécurisé 6,9 GW de contrats lors du septième cycle d'attribution à 91,2 GBP/MWh en janvier 2026. Le défi de l'écrêtement en Écosse continue d'affecter les revenus des projets et renforce les arguments en faveur d'une réforme du réseau. La France a publié les spécifications de l'appel d'offres AO10 pour l'éolien offshore en juin 2026, couvrant 11 projets d'une capacité combinée de 10 GW, comprenant 5 GW d'éolien offshore à fondation fixe et 5 GW d'éolien offshore flottant. L'Espagne a continué à soutenir la technologie d'éolien flottant de X1 Wind en 2025, tandis que le site PLEMCAT en Catalogne a reçu l'approbation environnementale en 2026 pour l'installation de la plateforme précommerciale de X1 Wind dans le cadre du projet NextFloat.
Marché de l'énergie éolienne en Europe du Nord
La Pologne devrait croître à un CAGR de 17,5 % jusqu'en 2031. Son appel d'offres de décembre 2025 a attribué 3,4 GW de contrats offshore à Baltic East, Baltica 9 et Bałtyk 1. La première production d'électricité est prévue pour décembre 2032. Le projet Thor au Danemark comptait 36 des 72 éoliennes installées en juillet 2026. La Lituanie, la Lettonie et l'Allemagne ont signé une déclaration d'intention en février 2026 pour faire avancer le Baltic-German PowerLink de 2 GW, un interconnecteur offshore hybride proposé conçu pour permettre les exportations d'électricité et soutenir l'intégration de jusqu'à 2 GW de capacité éolienne offshore en Lituanie et en Lettonie.
Paysage concurrentiel
Le marché de l'énergie éolienne en Europe est modérément concentré parmi les grands développeurs et fournisseurs de turbines. RWE, Iberdrola, Ørsted, Vattenfall et Equinor détiennent d'importants pipelines en mer. Vestas, Siemens Gamesa, Nordex, GE Vernova et ENERCON fournissent une grande partie de la base d'équipements. Les développeurs équilibrent les actifs soutenus par des contrats pour différence avec des projets appuyés par des contrats d'achat d'électricité d'entreprise.
Les fabricants se font concurrence à travers des plateformes de turbines plus grandes, des contrats de service et des capacités de livraison. RWE a installé la première turbine Thor avec une tour en acier à teneur réduite en dioxyde de carbone et des pales recyclables en avril 2026. RWE a obtenu 6,9 GW de contrats pour différence pour l'éolien en mer au Royaume-Uni dans le cadre du septième cycle d'attribution en janvier 2026 et a conclu un partenariat à long terme avec KKR pour développer, construire et exploiter conjointement les projets Norfolk Vanguard East et Norfolk Vanguard West de 3,1 GW. GE Vernova a élargi son rôle grâce à des commandes de turbines en Allemagne et à la technologie de réseau en mer. Ces actions combinent des capacités en matière d'équipements, de financement et d'infrastructure.
Les plateformes flottantes, les services de prolongation de durée de vie et la propriété communautaire offrent de la place pour de nouveaux fournisseurs. Le vieillissement du parc soutient la demande de spécialistes de la maintenance et du repowering. Les grands développeurs utilisent leur échelle d'approvisionnement, tandis que les entreprises régionales peuvent se démarquer grâce à leur connaissance du développement local et à leur capacité de service. La concurrence reste active dans l'approvisionnement en équipements, le développement de projets et les opérations à long terme. La position concurrentielle de chaque entreprise dépend de l'accès aux projets, à la capacité du réseau, aux contrats et aux créneaux de fabrication.
Leaders du secteur de l'énergie éolienne en Europe
-
Vestas Wind Systems A/S
-
Nordex SE
-
Siemens Gamesa Renewable Energy, S.A.U.
-
ENERCON GmbH
-
GE Vernova Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie éolienne en Europe Entreprises couvertes dans ce rapport
- ACCIONA Energía, S.A.
- E.ON SE
- EDF Renewables
- EnBW Energie Baden-Württemberg AG
- ENERCON GmbH
- ENGIE SA
- Equinor ASA
- GE Vernova Inc.
- Iberdrola, S.A.
- Nordex SE
- Ørsted A/S
- RWE AG
- Siemens Gamesa Renewable Energy, S.A.U.
- Statkraft AS
- TotalEnergies SE
- Vattenfall AB
- VENSYS Energy AG
- Vestas Wind Systems A/S
Lire l’analyse des entreprises de marché de l'énergie éolienne en Europe
Développements industriels récents dans Marché de l'énergie éolienne en Europe
- Septembre 2026 : RWE a installé le premier monopieu du parc éolien en mer OranjeWind de 795 MW dans la mer du Nord néerlandaise, une coentreprise à 50-50 avec TotalEnergies, avec une mise en service complète prévue en 2028.
- Juillet 2026 : RWE a confirmé que 36 des 72 turbines Siemens Gamesa de 15 MW étaient installées sur le parc éolien en mer Thor de 1,1 GW au large de la côte ouest du Danemark, avec une installation complète prévue fin 2026 et une mise en service au printemps 2027.
- Juin 2026 : La France a publié les spécifications de l'appel d'offres AO10 pour 10 GW d'éolien en mer sur 11 projets, dont 5 GW de capacité posée et 5 GW de capacité flottante, avec des décisions d'attribution ciblées pour février 2027.
- Mai 2026 : Vattenfall a inauguré le parc éolien terrestre de 139 MW de Bruzaholm en Suède, comprenant 21 turbines Siemens Gamesa et un système de stockage par batterie Fluence de 38 MW, AB Volvo ayant contracté une partie de la production.
Marché de l'énergie éolienne en Europe Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le parc éolien installé en Europe, mesuré en gigawatts (GW) de capacité éolienne opérationnelle. Il couvre la capacité en service dans le cadre de projets éoliens terrestres et offshore au sein des pays européens couverts.
Exclusions du périmètre : nous excluons les capacités renouvelables non éoliennes, les actifs de transport et de distribution d'électricité, ainsi que les pools de revenus plus larges liés à la fabrication d'équipements éoliens ou aux services d'exploitation et de maintenance, sauf s'ils influent directement sur la capacité éolienne installée.
Aperçu de la segmentation
- Par emplacement
- Terrestre
- En mer
- Par capacité de turbine
- Jusqu'à 3 MW
- De 3 à 6 MW
- Au-dessus de 6 MW
- Par application
- À grande échelle utilitaire
- Commercial et industriel
- Projets communautaires
- Par composant (analyse qualitative)
- Nacelle/Turbine
- Pale
- Tour
- Générateur et boîte de vitesses
- Bilan de système
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Pologne
- Suède
- Danemark
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une vue claire des ajouts éoliens en Europe, de la capacité installée cumulée et du pipeline de politiques influençant la mise en service. Pour ces données, nous nous appuyons sur des sources publiques et officielles telles que les statistiques énergétiques d'Eurostat, les données du système électrique d'ENTSO-E, les mises à jour de la Commission européenne sur la mise en œuvre des énergies renouvelables et les procédures d'autorisation, ainsi que les publications des agences nationales de l'énergie lorsque les totaux par pays sont précisés.
Nous examinons également les publications et ensembles de données des associations professionnelles tels que les statistiques de WindEurope, ainsi que les documents réglementaires et d'appels d'offres indiquant les volumes attribués et les fenêtres de mise en service prévues. Pour ancrer le contexte des projets et des entreprises, nous utilisons des rapports annuels, des présentations aux investisseurs et des articles de presse réputés portant sur les jalons de mise en service, de repowering et de raccordement au réseau. Dans quelques cas, des abonnements payants sont utilisés uniquement pour les données financières des entreprises et la veille presse, ainsi que pour les bases de données de brevets lorsque des évolutions technologiques doivent être vérifiées. Les sources documentaires listées ici sont illustratives, et des références supplémentaires sont utilisées lors de la collecte de données, de la vérification croisée et de la correction des hypothèses.
Entretiens primaires et enquêtes
Les entretiens primaires sont utilisés pour valider la rapidité avec laquelle la capacité passe des appels d'offres attribués aux actifs raccordés au réseau, et pour identifier où les retards sont les plus fréquents (autorisations, réseau, contraintes d'approvisionnement). Nous avons échangé avec des développeurs, des experts en EPC et en services, des responsables côté composants et des conseillers sur les principaux marchés éoliens européens, afin que les hypothèses de calendrier de mise en service et les taux de repowering restent alignés sur ce qui est effectivement réalisé sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le modèle central est construit à partir d'un empilement de capacités descendant (top-down), dans lequel les parcs installés par pays sont reconstitués à partir des ajouts historiques, des retraits et des mises en service attendues issues des pipelines d'appels d'offres attribués. Ces totaux par pays sont ensuite agrégés à l'échelle européenne et répartis entre l'éolien terrestre et l'éolien offshore en fonction du calendrier de mise en service et de raccordement au réseau.
Pour maintenir la pertinence pratique des chiffres, nous corroborons les résultats par des approximations ascendantes (bottom-up) sélectives, telles que des agrégations projet par projet pour les grands parcs offshore, et des vérifications de terrain sur les ajouts annuels par rapport au mix de classes de turbines (jusqu'à 3 MW, de 3 à 6 MW, et au-dessus de 6 MW). Les principales données utilisées dans le modèle comprennent les nouvelles installations annuelles (GW), les volumes de déclassement et de repowering, les volumes attribués lors des appels d'offres et les années de livraison prévues, les jalons de raccordement au réseau offshore, ainsi que les délais d'autorisation et de raccordement au réseau par pays. Lorsque le détail ascendant est incomplet pour les projets de plus petite taille, les lacunes sont comblées à l'aide des parts historiques par pays et des plages de taux de construction validées lors des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée autour des glissements de calendrier de mise en service et de l'accélération du repowering, et la trajectoire finale est choisie sur la base du consensus d'experts le plus fréquemment exprimé par pays. Cette approche ancre les prévisions sur ce qui peut réalistement être raccordé au réseau, et non uniquement sur la capacité annoncée.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs vérifications avant que les chiffres ne soient finalisés. Les résultats sont comparés à des signaux indépendants tels que les totaux de capacité installée à l'échelle européenne, les rythmes annuels d'installation et les objectifs nationaux déclarés publiquement, puis les écarts importants sont examinés pays par pays.
Lorsqu'une anomalie apparaît, les hypothèses sont réexaminées et nous recontactons les sources si le facteur déclenchant est un changement significatif tel qu'une évolution de politique, une contrainte de réseau ou un retard majeur de mise en service offshore. Un processus de révision analytique en plusieurs étapes est suivi afin que les définitions, les calculs et la cohérence des unités (GW par rapport aux ajouts) restent rigoureux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs modifient la courbe de mise en service prévue, et une vérification finale de la fraîcheur des données est effectuée juste avant la livraison.
Taille du marché de l'énergie éolienne en Europe selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées sur l'énergie éolienne en Europe ne concordent pas toujours, car l'unité de mesure n'est pas cohérente et la frontière entre capacité et revenus est souvent floue. Le calendrier joue également un rôle, car certaines sources utilisent la capacité raccordée au réseau, tandis que d'autres suivent les pipelines d'appels d'offres attribués ou les dépenses en équipements, ce qui peut faire varier les totaux d'une année à l'autre.
En suivant le parc installé raccordé au réseau par pays et le calendrier d'actualisation en fonction des calendriers d'appels d'offres et de mise en service, Mordor Intelligence maintient son alignement sur la capacité en GW en service, ce qui diffère des approches fondées sur les revenus et des perspectives qui mettent l'accent uniquement sur les nouveaux ajouts annuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 328,08 GW (2026) | |
| Association professionnelle B | 285,00 milliards USD (2024) | Utilise les rapports de capacité totale installée et d'ajouts annuels, avec des définitions Europe et UE-27 qui peuvent différer, et ne présente pas de série de valeurs de marché s'intégrant clairement dans la fenêtre de prévision 2026-2031. |
| Cabinet de conseil régional A | 30,36 milliards USD (2025) | Dimensionné comme un marché de revenus pour l'écosystème de l'énergie éolienne (installation, intégration, exploitation et maintenance), de sorte que la valeur reflète les flux de dépenses et non le stock de capacité installée qui croît chaque année. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé et l'année à laquelle cela est comptabilisé. Lorsque le périmètre est limité à la capacité installée par opposition aux dépenses, et lorsque le calendrier de raccordement au réseau est traité de manière cohérente entre les pays, l'estimation devient plus facile à réconcilier avec les statistiques publiques de capacité et avec le pipeline de mise en service réel.
Questions clés auxquelles répond le rapport
Quelle est la prévision pour la capacité éolienne en Europe ?
La capacité devrait augmenter de 328,08 GW en 2026 à 490,78 GW d'ici 2031, à un CAGR de 8,39 %.
Quel emplacement connaît la croissance la plus rapide dans l'énergie éolienne européenne ?
L'éolien en mer devrait croître à un CAGR de 12,8 % jusqu'en 2031, bien que le terrestre détenait 87,3 % de la capacité installée en 2025.
Pourquoi l'éolien en mer est-il important en Europe ?
Les projets en mer peuvent être construits à grande échelle et sont soutenus par des appels d'offres nationaux, des contrats d'entreprise et des plans de réseau régionaux.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La Pologne devrait enregistrer un CAGR de 17,5 %, soutenu par son appel d'offres en mer de 3,4 GW en décembre 2025.
Quelles sont les principales contraintes sur la livraison des projets éoliens ?
La congestion du réseau, l'écrêtement, les coûts de financement, les conditions des appels d'offres, les retards d'autorisation et la capacité de la chaîne d'approvisionnement peuvent ralentir la livraison.
Comment le repowering transforme-t-il le développement éolien européen ?
Le repowering remplace les turbines plus anciennes par des unités moins nombreuses et plus grandes, permettant une production plus élevée sur des sites disposant de raccordements au réseau et d'un historique d'exploitation existants.