
Taille et part de marché des énergies renouvelables en Asie du Sud-Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 125.10 gigawatt |
| Volume du Marché (2026) | 142.01 gigawatt |
| Volume du Marché (2031) | 267.84 gigawatt |
| Growth Rate (2026 - 2031) | 13.52 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables en Asie du Sud-Est par Mordor Intelligence
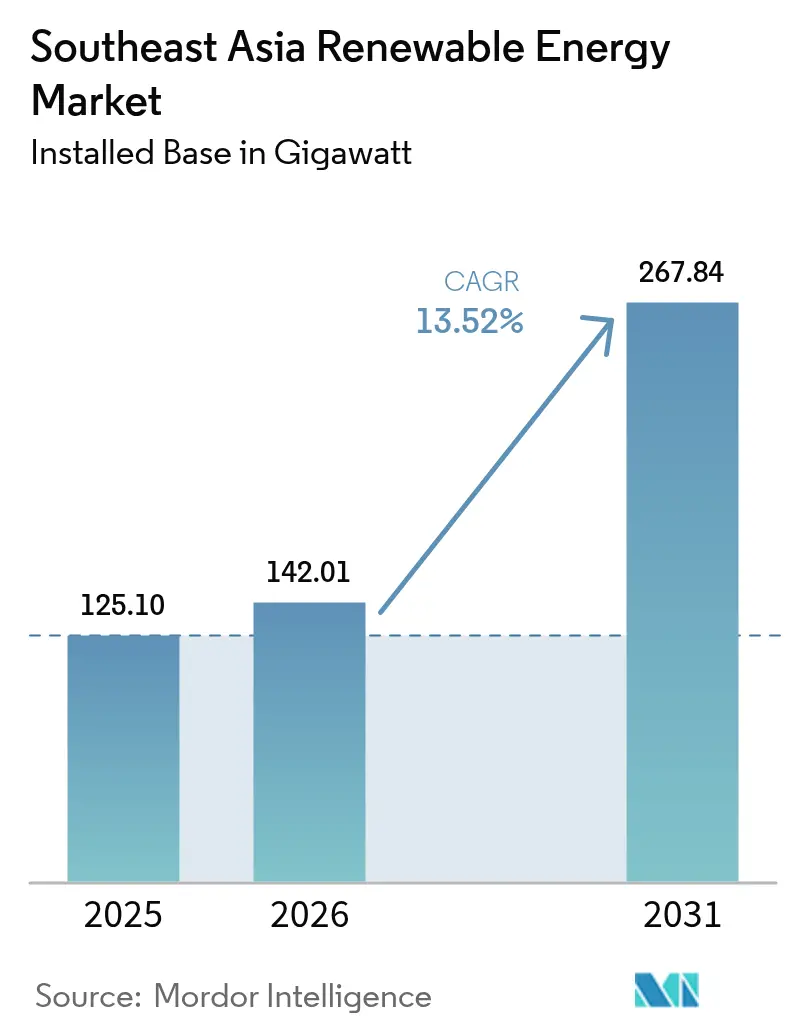
La taille du marché des énergies renouvelables en Asie du Sud-Est était évaluée à 125,10 gigawatts en 2025 et devrait croître de 142,01 gigawatts en 2026 pour atteindre 267,84 gigawatts d'ici 2031, à un TCAC de 13,52 % au cours de la période de prévision (2026-2031).
L'alignement rapide des politiques sur les objectifs de neutralité carbone dans huit États de l'ASEAN a accéléré les investissements, tandis que la persistante volatilité des prix du GNL a amélioré la compétitivité-coût des solutions solaires associées au stockage par rapport aux centrales électriques au gaz.[1]Agence internationale de l'énergie, "2024 South-East Asia Energy Update", iea.org L'énergie solaire conserve la plus grande part de capacité, soutenue par la baisse des coûts des modules et des chaînes d'approvisionnement matures, tandis que l'énergie éolienne affiche la croissance la plus rapide, à la suite de l'attribution de grandes concessions éoliennes en mer aux Philippines et de l'expansion du parc éolien terrestre au Vietnam. Les programmes RE100 des entreprises dans les secteurs orientés vers l'exportation stimulent la demande commerciale et industrielle (C&I), notamment dans les pôles automobiles de Thaïlande et les parcs électroniques du Vietnam. Le paysage concurrentiel de la région reste modérément fragmenté, avec des développeurs locaux tels que ACEN et Gulf Energy concurrençant des acteurs mondiaux tels qu'Ørsted et Vena Energy pour des appels d'offres à l'échelle du gigawatt.
Points clés du rapport
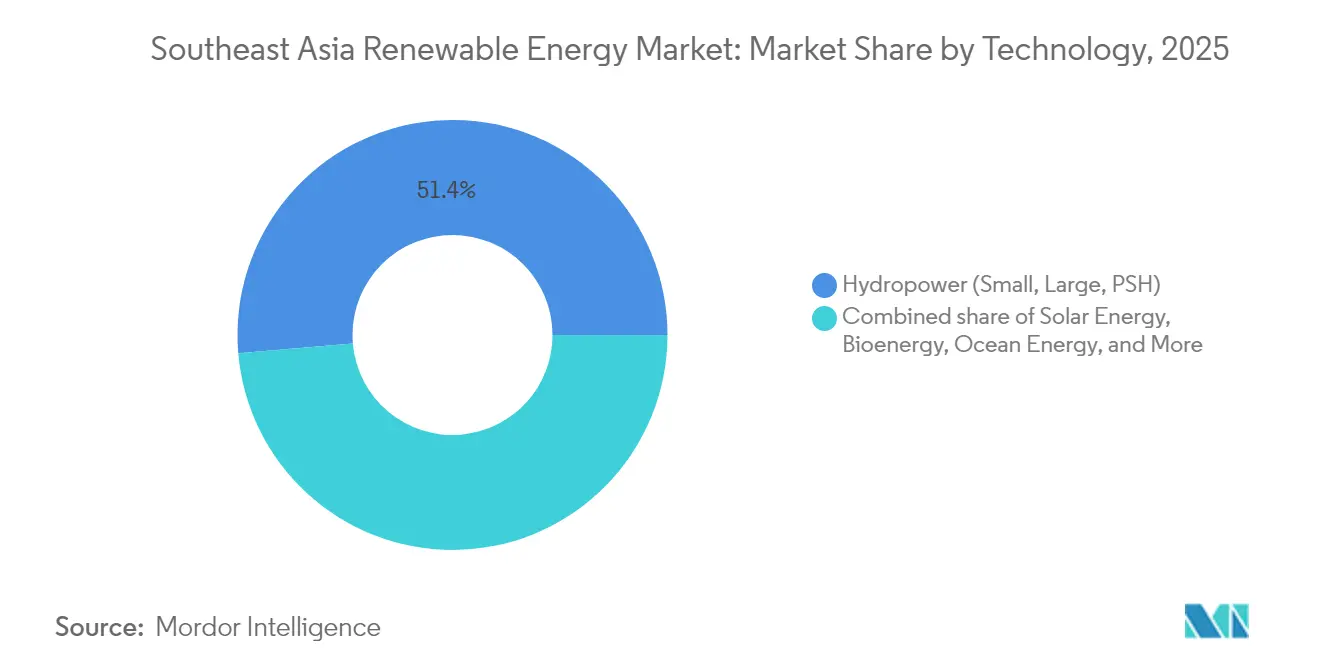
- Par type, l'hydroélectricité a dominé avec 51,35 % de la part de marché des énergies renouvelables en Asie du Sud-Est en 2025 ; l'énergie océanique devrait se développer à un TCAC de 134,85 % d'ici 2031.
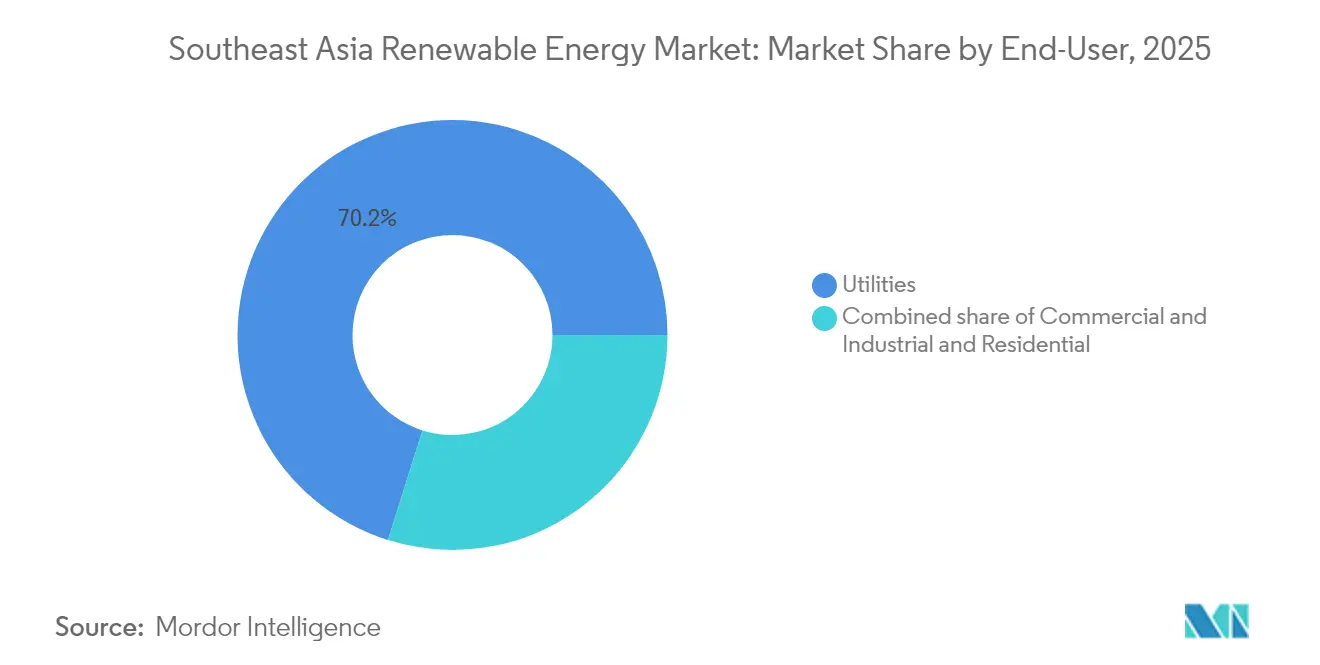
- Par secteur d'utilisation finale, le segment des services publics représentait 70,15 % de la taille du marché des énergies renouvelables en Asie du Sud-Est en 2025, tandis que les contrats d'achat d'énergie commerciaux et industriels devraient progresser à un TCAC de 16,14 % jusqu'en 2031.
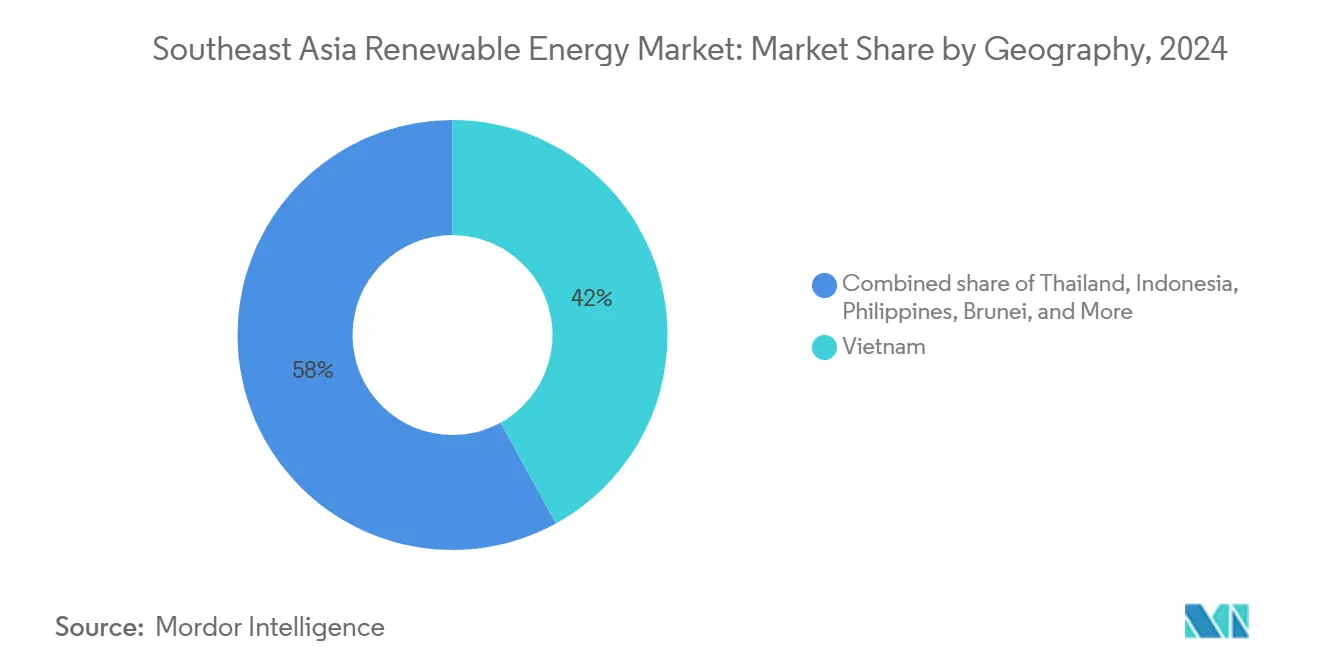
- Par géographie, le Vietnam détenait 41,55 % de la part de capacité en 2025, mais le Brunéi se prépare à atteindre un TCAC de 101,32 % entre 2026 et 2031.
- ACEN, B.Grimm Power et Gulf Energy contrôlaient ensemble moins de 10 % de la capacité régionale en 2025, ce qui souligne un champ concurrentiel fragmenté.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des énergies renouvelables en Asie du Sud-Est
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du financement des énergies vertes de l'ASEAN | +2.80% | Régional (SG, VN, ID, PH) | Moyen terme (2-4 ans) |
| Achats RE100 rapides des entreprises | +2.30% | VN, TH, MY | Court terme (≤ 2 ans) |
| Volatilité des prix du GNL favorisant le solaire associé au stockage | +2.10% | ID, TH, PH | Moyen terme (2-4 ans) |
| Initiatives de commerce d'énergie transfrontalier | +1.90% | LA, TH, MY, SG | Long terme (≥ 4 ans) |
| Appels d'offres à l'échelle du gigawatt motivés par la neutralité carbone | +2.50% | ID, PH | Moyen terme (2-4 ans) |
| Projets pilotes de solaire flottant connectés au réseau | +1.20% | ID, TH, PH | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du financement des énergies vertes mené par des fonds basés à Singapour
Le cadre d'obligations vertes de Singapour vise à atteindre 35 milliards SGD d'émissions durables d'ici 2030, catalysant les flux de capitaux transfrontaliers vers des projets d'énergies renouvelables dans l'ensemble de l'ASEAN.[2]Norfund, "Norfund investit dans Xurya", norfund.no Les véhicules d'investissement souverains, tels que Temasek, s'associant au fonds climatique de 1,4 milliard USD de BlackRock, orientent les capitaux privés vers des développeurs solaires distribués, ouvrant des toitures commerciales et industrielles (C&I) qui étaient auparavant mal desservies. L'investissement en fonds propres de 55 millions USD du Fonds norvégien pour le climat dans Xurya en Indonésie démontre que les investisseurs étrangers privilégient des installations plus petites et évolutives qui correspondent aux profils de consommation électrique industrielle. Les banques locales emboîtent le pas : l'engagement RE100 de DBS indique que les financiers intègrent des clauses d'approvisionnement en énergie verte dans les prêts aux entreprises, créant un écosystème où l'approvisionnement en énergies renouvelables devient une exigence de base.
Achats RE100 rapides des entreprises dans les industries orientées vers l'exportation au Vietnam et en Thaïlande
Le Vietnam a relevé son objectif solaire 2030 à 73 GW après que les multinationales se relocalisant depuis la Chine ont indiqué une demande dépassant les prévisions antérieures. La Thaïlande suit le même mouvement : son appel d'offres de tarif d'achat garanti de 5 GW cible explicitement les zones industrielles où les producteurs automobiles et électroniques ont besoin d'électricité propre certifiée. Le prêt de 820 millions USD de la Banque asiatique de développement pour 12 projets thaïlandais de solaire associé au stockage souligne que le stockage passe du stade pilote à celui de prérequis pour un approvisionnement continu. Les contrats d'achat d'énergie (PPA) d'entreprises à long terme, couvrant souvent 15 à 20 ans, s'établissent désormais en dessous des tarifs volatils indexés sur le GNL, offrant aux exportateurs à la fois une certitude des coûts et une conformité aux codes de conduite des fournisseurs.
Accélération de la volatilité des prix du GNL améliorant la compétitivité du coût actualisé de l'énergie (LCOE) du solaire associé au stockage
Les prix du GNL au comptant ont en moyenne plus que doublé par rapport à leur moyenne sur 10 ans tout au long de 2024, portant le coût actualisé de la production gazière au-dessus de celui de projets solaires associés au stockage comparables en Indonésie et en Thaïlande. PLN en Indonésie a absorbé 8 milliards USD de subventions pour protéger les tarifs de détail, renforçant la détermination du gouvernement à réduire son exposition aux combustibles fossiles. Les acheteurs industriels réagissent en se verrouillant dans les énergies renouvelables pour se couvrir contre le risque de prix de l'énergie ; cela a rendu le solaire associé à des batteries de quatre heures bancable, car les modèles de financement de projets peuvent exploiter les revenus des services réseau et les ventes d'énergie. En Thaïlande, les exportateurs à forte intensité énergétique privilégient les énergies renouvelables pour la stabilité budgétaire, poussant ainsi la demande commerciale et industrielle (C&I) au-delà du biais antérieur vers les projets à grande échelle.
Initiatives de commerce d'énergie transfrontalier (Laos-Thaïlande-Malaisie-Singapour) faisant croître la demande régionale
Le projet pilote LTMS-PIP de 300 MW a validé la faisabilité technique d'un commerce d'énergie multi-pays sur un réseau asynchrone.[3]Ember-Climate, "LTMS-PIP Pilot Analysis", ember-climate.org Singapour, nation aux contraintes foncières mais aisée, s'est engagée à importer 4 GW d'énergies renouvelables d'ici 2035, finançant ainsi de facto de grands projets hydrauliques et solaires dans les économies voisines. Sarawak Energy positionne l'État malaisien riche en hydroélectricité comme exportateur d'énergie propre, tandis que le Laos entend monétiser son hydroélectricité excédentaire en envoyant de l'électricité vers le sud. Des règles harmonisées de transit sous l'initiative plus large du Réseau électrique de l'ASEAN réduisent le risque pour les investisseurs, permettant aux développeurs de dimensionner les projets sur un débouché multi-marchés plutôt qu'une courbe de demande nationale unique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et risques d'écrêtement dans le corridor sud du Vietnam | −1.8% | VN (Ninh Thuan, Binh Thuan) | Court terme (≤ 2 ans) |
| Incertitude de la transition des appels d'offres en Indonésie | −1.5% | ID | Moyen terme (2-4 ans) |
| Problèmes de réserves foncières et de droits de passage aux Philippines | −1.2% | PH | Moyen terme (2-4 ans) |
| Base de fabrication de turbines éoliennes régionale limitée | −1.0% | Régional (VN, PH, TH) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et risques d'écrêtement dans le corridor sud du Vietnam
Le déploiement des énergies renouvelables au Vietnam a dépassé son épine dorsale de 500 kV, contraignant les parcs solaires de Ninh Thuan et Binh Thuan à écrêter leur production alors que la demande se situe à des centaines de kilomètres au nord. Le huitième Plan de développement de l'énergie reconnaît ce goulet d'étranglement, mais les délais pour les nouvelles lignes restent flous. Les développeurs intègrent des hypothèses d'écrêtement de 5 à 10 % dans leurs flux de trésorerie, ce qui augmente les tarifs ou les rendements requis. Le gouvernement a envisagé des PPA à ligne directe avec l'industrie locale comme solution de soulagement provisoire, mais cela déplacerait plutôt que de résoudre la congestion. Tant que le réseau de transport ne rattrapera pas son retard, les financiers pourraient privilégier les régions disposant d'une capacité d'évacuation excédentaire.
Problèmes de réserves foncières et de droits de passage pour les projets à grande échelle aux Philippines
La complexité des titres fonciers et les petites parcelles retardent le regroupement de sites, augmentant les coûts indirects et allongeant les délais de clôture financière. Aboitiz Power cite les problèmes fonciers aux côtés de l'accès au réseau comme ses principaux risques de développement ; plus de 1 000 contrats de service attribués restent inactifs, illustrant le blocage. Pour atteindre l'objectif de 50 % de production d'énergie solaire d'ici 2040, 46 140 ha seraient nécessaires, intensifiant la concurrence avec l'agriculture. Les Voies vertes simplifient les formalités administratives mais ne peuvent pas résoudre les chevauchements de droits fonciers ; des réformes cadastrales plus profondes sont nécessaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'hydroélectricité ancre la capacité, l'énergie océanique progresse depuis une base quasi nulle
L'hydroélectricité représentait 51,35 % de la capacité installée en 2025, soutenue par de grands barrages au Laos et dans la région Sarawak de Malaisie qui exportent l'électricité excédentaire vers leurs voisins. Les panneaux photovoltaïques solaires ont fourni environ 35 % de l'énergie du Vietnam après son boom de 2019-2020, bénéficiant d'une suroffre de modules qui a fait baisser les prix en dessous de 0,15 USD par watt. L'éolien terrestre a contribué à hauteur de 8-10 %, concentré dans les hauts plateaux du centre du Vietnam, tandis que l'éolien en mer restait en phase de pré-construction malgré des concessions de plusieurs gigawatts. L'énergie océanique est en passe de connaître une croissance significative, avec un TCAC projeté de 134,85 % jusqu'en 2031 pour les projets pilotes marémoteurs et houlomoteurs aux Philippines et en Indonésie.
Les technologies océaniques totalisent actuellement moins de 10 MW, de sorte que même des ajouts modestes entraîneront une croissance à trois chiffres. Les dépenses d'investissement par mégawatt restent 3 à 4 fois supérieures à celles de l'éolien en mer, et les chaînes d'approvisionnement régionales pour les câbles sous-marins font défaut, ce qui freine la commercialisation à court terme. La bioénergie a fourni 4-5 %, principalement à partir des effluents des usines d'huile de palme en Indonésie et de la combustion de balles de riz en Thaïlande, tandis que la géothermie, classée sous ' Autres ', a fourni environ 2 GW, principalement en Indonésie et aux Philippines.


Par secteur d'utilisation finale : les services publics dominent, les PPA d'entreprises remodèlent les achats
Les services publics détenaient 70,15 % de la capacité en 2025 et devraient croître à un TCAC de 15,92 % grâce aux appels d'offres à l'échelle du gigawatt en Indonésie et aux Philippines. La mise en concurrence a comprimé les tarifs de 20 à 30 % par rapport aux incitations héritées, poussant les développeurs à rationaliser les coûts d'ingénierie, d'approvisionnement et de construction. Le solaire sur toiture commercial et industriel a capté 20-25 % du marché, porté par le Décret 80/2024 du Vietnam et les règles de PPA direct de Thaïlande, qui permettent aux fabricants exportateurs de fixer des contrats de 10 à 15 ans à prix fixe.
Les systèmes solaires résidentiels sur toiture restent marginaux à 5-8 % car les plafonds philippins et thaïlandais limitent la taille des systèmes, et le financement bancaire pour les petits propriétaires est rare. Singapour se distingue : plus de 1 500 blocs HDB accueillent des panneaux dans le cadre de toits prêts pour le solaire obligatoire, illustrant le rôle de la politique dans la création de la demande.
Analyse géographique
La part de 41,55 % du Vietnam sur le marché des énergies renouvelables en Asie du Sud-Est en 2025 découlait d'une flambée solaire de 16 GW durant 2019-2020 ; cependant, un écrêtement de 30 à 40 % en milieu de journée freine désormais les rendements. La mise à niveau du réseau de 3 milliards USD d'EVN, prévue en 2027, devrait atténuer la congestion, tandis que le Décret 80/2024 ouvre 1 GW de demande de PPA d'entreprises, compensant en partie les retards des appels d'offres. L'éolien en mer, y compris les 3,5 GW de La Gan, pourrait diversifier la production après 2027, bien que les turbines résistantes aux typhons augmentent les dépenses d'investissement de 15 à 20 % par rapport aux références européennes.
L'Indonésie et les Philippines s'appuient sur des appels d'offres pour honorer leurs engagements de neutralité carbone. Le Partenariat pour une transition énergétique juste (JETP) de 20 milliards USD de l'Indonésie connaît un décaissement lent, et les négociations de PPA durent généralement 9 à 12 mois. L'appel d'offres de 3,6 GW des Philippines en 2024 fait face à des obstacles de réserves foncières, mais les faibles tarifs solaires et éoliens signalent une amélioration de la compétitivité. Le projet de solaire flottant Cirata de 145 MW en Indonésie révèle le potentiel des réservoirs, offrant 30 à 40 % d'économies sur l'interconnexion par rapport aux projets au sol. La Thaïlande et la Malaisie présentent des environnements réglementaires matures. La loi thaïlandaise sur les PPA directs et le Programme malaisien d'approvisionnement en énergie renouvelable pour les entreprises attirent les fabricants multinationaux à la recherche de couvertures d'énergie verte. La Thaïlande étudie également le pompage-turbinage pour tamponner les sources d'énergies renouvelables variables, tandis que la Malaisie exporte ses surplus hydroélectriques du Sarawak vers les réseaux péninsulaires. Singapour compense la rareté des terres par un objectif d'importation de 4 GW et le solaire sur toiture obligatoire dans les logements publics, tandis que le Brunéi, partant de quasi-zéro en matière d'énergies renouvelables en 2024, s'attend à un TCAC de 101,32 % jusqu'en 2031, ancré par sa première centrale solaire de 54 MW.
Paysage réglementaire
Les cadres politiques en Asie du Sud-Est sont de plus en plus structurés autour des enchères, des accords d'achat d'électricité directs (DPPA) et de l'harmonisation des échanges transfrontaliers dans le cadre de la coopération de l'ASEAN. Au niveau régional, le Plan d'action de l'ASEAN pour la coopération énergétique (APAEC) 2026-2030 a été approuvé, renforçant la mise en œuvre coordonnée du réseau électrique de l'ASEAN et les travaux connexes visant à harmoniser les règles pour l'acheminement multi-pays et le commerce de l'électricité renouvelable.
Au niveau national, les gouvernements et les régulateurs continuent de formaliser les règles habilitantes pour le déploiement et l'approvisionnement en énergies renouvelables. Le Vietnam a publié le décret 58/2025/ND-CP (entré en vigueur en mars 2025) comme cadre directeur pour le développement de l'électricité renouvelable et des nouvelles énergies en vertu de la loi sur l'électricité, soutenant des voies d'investissement structurées, notamment des mécanismes d'achat d'électricité par les entreprises. En Malaisie, la Commission de l'énergie (ST) a lancé les directives du programme d'action pour la transition solaire accélérée (Solar ATAP), effectives à partir du 1er janvier 2026, pour étendre le solaire résidentiel avec des options d'exportation vers le réseau, tandis qu'elle a également mis à jour les directives du tarif d'électricité verte (GET) (14 juillet 2025) pour intégrer le certificat d'énergie renouvelable de Malaisie (mREC); au niveau infranational, Sabah applique des règles dédiées d'approbation de tarif de rachat et d'éligibilité tarifaire depuis le 3 janvier 2024.
Paysage concurrentiel
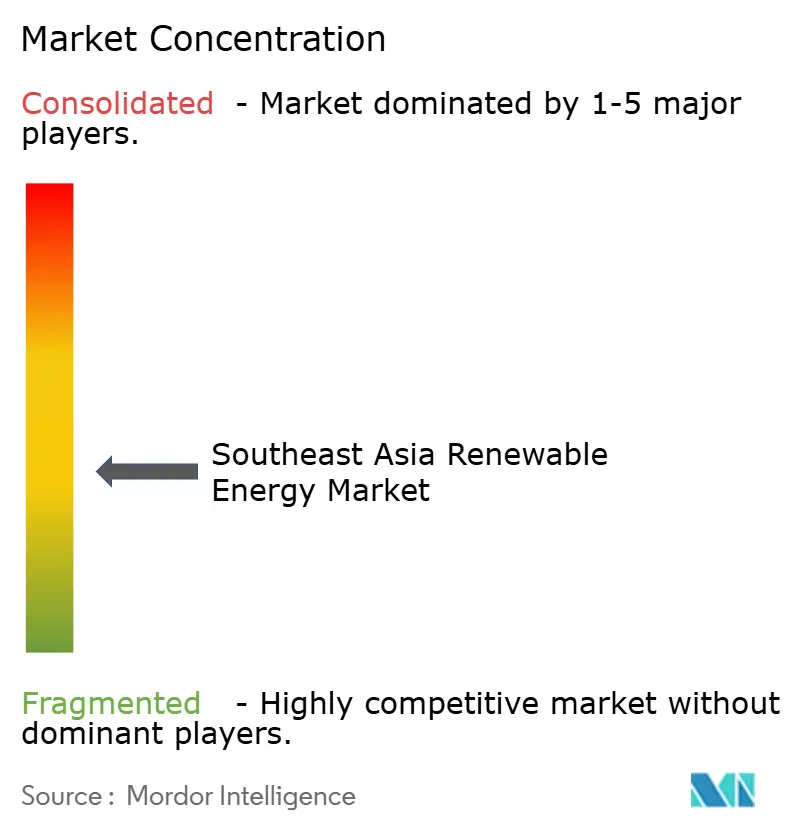
La concurrence sur le marché des énergies renouvelables en Asie du Sud-Est est modérée et s'intensifie, aucun développeur unique ne dépassant 10 % de la capacité installée. Les champions régionaux, tels que ACEN aux Philippines, Gulf Energy en Thaïlande et B.Grimm en Thaïlande, tirent parti de leurs relations domestiques pour sécuriser rapidement les terrains et les permis. Les grands acteurs internationaux tels qu'Ørsted et Vena Energy apportent une expertise en financement de projets et en éolien en mer, s'associant souvent à des partenaires locaux pour naviguer dans les procédures d'autorisation. La spécialisation technologique est un facteur de différenciation clé : Sunseap se concentre sur le solaire sur toiture commercial et industriel (C&I), Nexif Energy sur l'éolien multi-pays, et Masdar sur le solaire flottant, comme en témoignent ses projets communs avec PLN.
Les coentreprises deviennent la norme. BuhaWind Energy, une coentreprise entre Copenhagen Energy et PetroGreen, investit 330 milliards PHP dans le premier parc éolien en mer de 1 GW d'Ilocos Norte, illustrant comment le partage des risques débloque des projets à grande échelle. La localisation des chaînes d'approvisionnement offre un avantage concurrentiel en matière de coûts : l'usine de tours de CS Wind au Vietnam et les lignes potentielles d'assemblage de nacelles en Indonésie réduisent les délais de livraison et les droits d'importation. Cependant, les pénuries de turbines persistent dans toute la région, exposant les projets à des flambées de prix et à des risques de retard jusqu'à ce que la fabrication locale se développe.
Leaders du secteur des énergies renouvelables en Asie du Sud-Est
B.Grimm Power PCL
Gulf Energy Development PCL
ACEN Corp (Ayala Group)
Vena Energy
BCPG PCL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le solaire à grande échelle associé au stockage reste un espace blanc clé dans plusieurs systèmes électriques de l'ASEAN, en particulier là où les énergies renouvelables variables et la gestion de la congestion affectent la bancabilité des projets. Aux Philippines, Meralco PowerGen Corporation (MGEN) a inauguré la phase 1 de MTerra Solar à Nueva Ecija en juillet 2026, combinant 1 373 MW de solaire photovoltaïque avec 825 MW (3 300 MWh) de stockage par batterie, ce qui montre comment les configurations hybrides à l'échelle du réseau avec stockage passent du concept à l'exécution.
Les cadres d'achat d'entreprise et transfrontaliers élargissent également le pipeline investissable, en particulier pour les charges industrielles orientées vers l'exportation qui recherchent une électricité propre traçable. Le Vietnam a affiné le mécanisme DPPA via le décret 243/2026/ND-CP (publié le 26 juin 2026), modifiant des décrets antérieurs de 2025 pour préciser les voies de mise en œuvre destinées aux producteurs renouvelables contractant avec de grands consommateurs. Sur le front de l'interconnexion régionale, le projet éolien Monsoon Wind Power en République démocratique populaire lao a atteint l'exploitation commerciale en août 2025, en tant qu'accord d'approvisionnement renouvelable transfrontalier de 600 MW vers le Vietnam, renforçant l'investissabilité des projets structurés autour d'une demande liée au réseau électrique de l'ASEAN plutôt qu'un simple achat mono-pays. KN Holdings a démarré la construction d'un projet solaire flottant de 304 MW à Dak Lak en juin 2026, avec un stockage d'énergie par batterie intégré et des travaux de sous-station associés.
Développements récents du secteur
- Juillet 2026 : Meralco PowerGen Corporation (MGEN) a inauguré la phase 1 de MTerra Solar à Nueva Ecija, Philippines, déployant 1 373 MW de solaire photovoltaïque avec 825 MW de stockage d'énergie par batterie. Le projet établit une configuration hybride à l'échelle du service public avec le stockage comme outil central d'intégration au réseau.
- Mai 2026 : Gulf Energy Development PCL a obtenu 60 milliards THB de facilités de prêt pour investir dans 27 projets d'énergie renouvelable, totalisant une capacité de production contractée de 939 MW. Le portefeuille comprend 843 MW de solaire et de solaire associé au BESS, ainsi que 96 MW de valorisation énergétique des déchets.
- Mai 2025 : ACEN et Copenhagen Infrastructure Partners (CIP) se sont associés pour développer le premier projet éolien offshore à grande échelle des Philippines. La structure combine la plateforme de développement locale d'ACEN avec l'expertise et le capital de CIP en matière d'éolien offshore pour faire avancer une structuration de projet fondée sur des concessions.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché est défini comme la capacité installée d'énergie renouvelable ajoutée et en exploitation en Asie du Sud-Est, mesurée en gigawatts, et couvrant les projets solaires, éoliens, hydroélectriques, de bioénergie, géothermiques et d'énergie marine.
Exclusions du périmètre : nous excluons la capacité de production thermique conventionnelle et les projets purement planifiés qui n'ont pas encore atteint la mise en service.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et CSP)
- Énergie éolienne (terrestre et en mer)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
- Par géographie
- Vietnam
- Indonésie
- Philippines
- Thaïlande
- Malaisie
- Singapour
- Reste de l'Asie du Sud-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la capacité renouvelable existante aujourd'hui, de la rapidité de sa croissance et des technologies qui en sont le moteur. Nous utilisons des statistiques publiques sur l'électricité et des publications de politiques qui restent cohérentes dans le temps, notamment les données énergétiques nationales et régionales de l'IEA, les jeux de données de capacité renouvelable de l'IRENA, les publications énergétiques de l'ASEAN, ainsi que les sources des régulateurs nationaux et des ministères, telles que les départements de l'énergie et les gestionnaires de réseau.
Nous vérifions ensuite l'orientation des projets et la faisabilité du développement en utilisant des sources telles que les annonces des services publics et des développeurs, les avis d'appels d'offres et d'enchères, les communiqués de presse des EPC et des équipementiers, ainsi que les rapports annuels et les présentations aux investisseurs. Lorsqu'une centrale ou un programme spécifique est difficile à suivre dans les registres publics, nous utilisons un abonnement payant pour les données financières des entreprises et une base de données de brevets distincte afin de confirmer les échéances, l'orientation technologique et les rythmes de construction plausibles. Ces sources documentaires sont illustratives, et nous avons également utilisé de nombreuses autres références publiques lors de la collecte, de la clarification et de la validation des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour éprouver le pipeline de capacité et comprendre ce qui est susceptible d'être construit par rapport à ce qui est simplement annoncé. Nous nous sommes entretenus avec un ensemble de développeurs, de services publics, d'entreprises d'EPC, de fournisseurs d'équipements, de prêteurs et de conseillers sectoriels à travers la région, afin de saisir les différences propres à chaque pays en matière de permis, de contraintes de réseau et de conception tarifaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32% | Cadres dirigeants : 12% |
| Rang intermédiaire : 52% | Responsables fonctionnels/d'unité : 38% |
| Petits acteurs : 16% | Managers : 50% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit de manière descendante en reconstituant la capacité renouvelable installée à l'aide de statistiques électriques nationales et de séries de capacité renouvelable par technologie, puis en alignant les résultats sur le périmètre et la période du rapport. Une fois la capacité totale établie, nous la corroborons par des vérifications ascendantes sélectives, principalement des listes échantillonnées de mise en service de projets, des volumes d'attribution d'appels d'offres, et une consolidation légère des pipelines de projets divulgués publiquement, afin de confirmer si les ajouts implicites semblent réalistes.
Plusieurs intrants pratiques façonnent le modèle, notamment les taux annuels de mise en service renouvelable par technologie, l'état de préparation des connexions au réseau, les calendriers d'enchères et de tarifs de rachat, les délais de construction typiques, et le comportement attendu en matière de renouvellement ou de prolongation de vie des actifs plus anciens. Pour l'hydroélectricité, la répartition entre petits et grands projets compte, car le risque de livraison et les cycles de permis sont généralement différents. Lorsque des séries de données nationales sont manquantes pour une année, nous combinons les écarts par interpolation liée aux années voisines et aux jalons de projets confirmés, puis nous revérifions le résultat avec les retours d'experts.
Les prévisions utilisent une analyse de scénarios appuyée par un ajustement de tendance simple sur les ajouts historiques. Les scénarios reflètent principalement la continuité des politiques, la vitesse de déploiement du réseau et les conditions de financement. Les prévisions finales restent explicables, de sorte que chaque année puisse être retracée jusqu'aux ajouts de capacité par technologie et par pays, et elles sont validées par rapport à ce que les experts locaux jugent réalisable.
Validation des données et cycle de mise à jour
La validation se fait à travers un ensemble de vérifications croisées, où les tendances de capacité modélisées sont comparées à des signaux indépendants tels que les mises à jour du mix de production national, les calendriers d'enchères et l'avancement des interconnexions au réseau. Les valeurs aberrantes sont examinées pays par pays, et si un saut ne peut être expliqué par un événement de mise en service clair ou un changement de politique, l'hypothèse est réexaminée et la série d'intrants correspondante est corrigée.
Avant validation finale, le modèle et la rédaction passent par des révisions internes en plusieurs étapes, afin que les définitions, les unités et les périodes restent cohérentes entre les technologies et les pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des annulations majeures d'appels d'offres, des changements de politique brusques ou des retards importants de mise en service. Juste avant la livraison, un analyste effectue un nouveau passage sur les jeux de données clés et les actualités pertinentes, afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des énergies renouvelables en Asie du Sud-Est selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les énergies renouvelables en Asie du Sud-Est peuvent différer, car certaines sources dimensionnent le marché en termes monétaires, tandis que d'autres suivent la capacité installée. Les résultats dépendent également de ce que chaque éditeur considère comme relevant du périmètre. Les différences peuvent provenir de la manière dont les projets mixtes sont traités, de la manière dont le calendrier de mise en service est géré, et du fait que les pipelines annoncés soient ou non intégrés dans la base actuelle.
Dans cette étude, l'écart principal provient généralement du fait que l'hydroélectricité à accumulation par pompage et l'énergie marine soient incluses ou non aux côtés du solaire, de l'éolien, de l'hydroélectricité, de la bioénergie et de la géothermie classiques, et du fait que la capacité soit comptée uniquement après la mise en service plutôt qu'à la clôture financière, une règle appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 125,10 milliards USD (2025) | |
| Association industrielle A | 118,00 milliards USD (2025) | Souvent limité au solaire, à l'éolien, à l'hydroélectricité et à la géothermie, et peut exclure l'accumulation par pompage et l'énergie marine à un stade précoce, ce qui réduit le bassin de capacité comptabilisé pour la même année. |
| Cabinet de conseil mondial B | 150,00 milliards USD (2025) | Peut mélanger les projets planifiés et en construction dans la base et convertir la capacité en valeur à l'aide d'hypothèses de capex par MW plus élevées, ce qui peut gonfler la taille par rapport à une comptabilisation basée uniquement sur la mise en service. |
La comparaison met en évidence deux facteurs récurrents, à savoir les choix de périmètre concernant les technologies moins courantes et la règle de calendrier déterminant quand un projet est comptabilisé. En ancrant le modèle à la capacité installée déjà mise en service, puis en validant les ajouts annuels implicites par rapport aux signaux politiques et de réseau, nous obtenons un chiffre qui peut être expliqué et recréé avec les mêmes intrants l'année suivante.


Questions clés auxquelles le rapport répond
Quelle est la capacité projetée des énergies renouvelables en Asie du Sud-Est d'ici 2031 ?
Le marché des énergies renouvelables en Asie du Sud-Est devrait atteindre 267,84 GW d'ici 2031, avec un TCAC de 13,52 %.
Quel pays est actuellement en tête de l'Asie du Sud-Est en matière de capacité installée en énergies renouvelables ?
Le Vietnam détenait 41,55 % de la capacité régionale en 2025, en grande partie grâce à son boom solaire de 2019-2020.
Pourquoi les PPA d'entreprises gagnent-ils en popularité en Asie du Sud-Est ?
Le Décret 80/2024 au Vietnam et des règles similaires en Thaïlande permettent aux fabricants exportateurs de sécuriser un approvisionnement renouvelable à long terme, les aidant à éviter les futures taxes carbone aux frontières de l'UE.
Comment le solaire flottant bénéficie-t-il aux plans d'expansion du réseau électrique indonésien ?
Des projets comme la centrale Cirata de 145 MW exploitent les réservoirs hydroélectriques existants, réduisant les coûts d'interconnexion jusqu'à 40 % et évitant les coûteuses acquisitions foncières.
Quels sont les principaux goulets d'étranglement auxquels est confronté l'éolien en mer dans la région ?
La fabrication locale limitée de turbines, les exigences de localisation et les exigences de conception résistante aux typhons augmentent les dépenses d'investissement et prolongent les délais d'approvisionnement.
Dernière mise à jour de la page le:



