
Taille et part du marché des énergies renouvelables en Ouzbékistan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
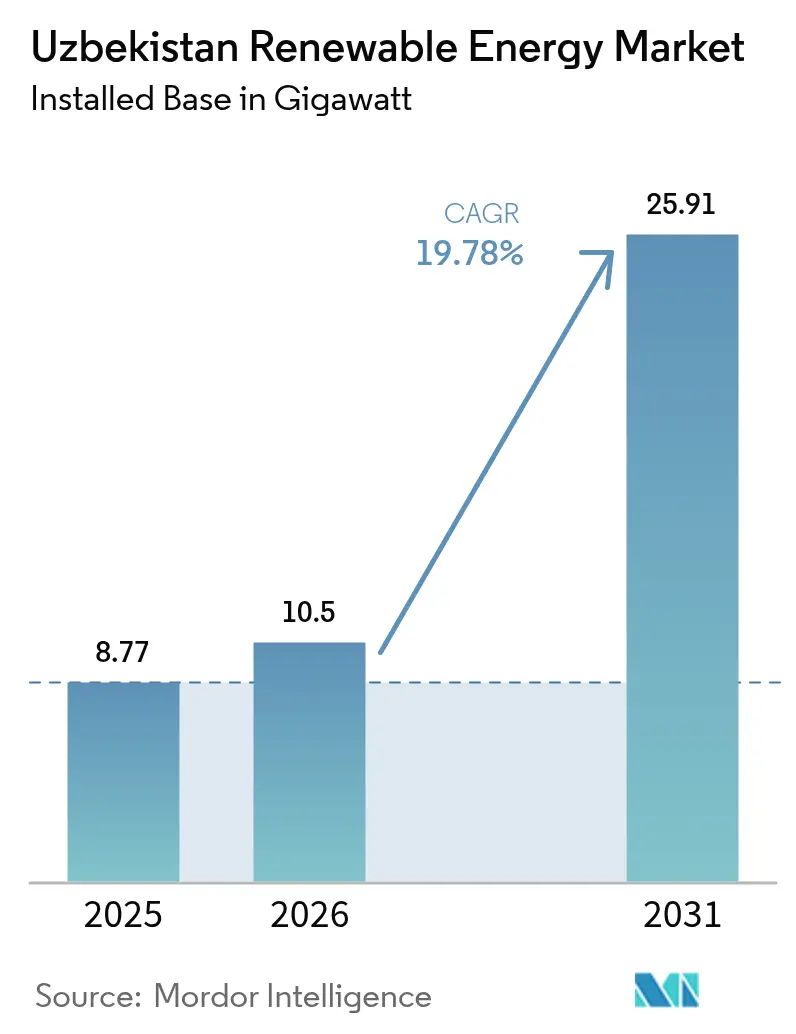
| Taille du marché de l'année de base (2025) | 8.77 gigawatt |
| Volume du Marché (2026) | 10.5 gigawatt |
| Volume du Marché (2031) | 25.91 gigawatt |
| Growth Rate (2026 - 2031) | 19.78 % |
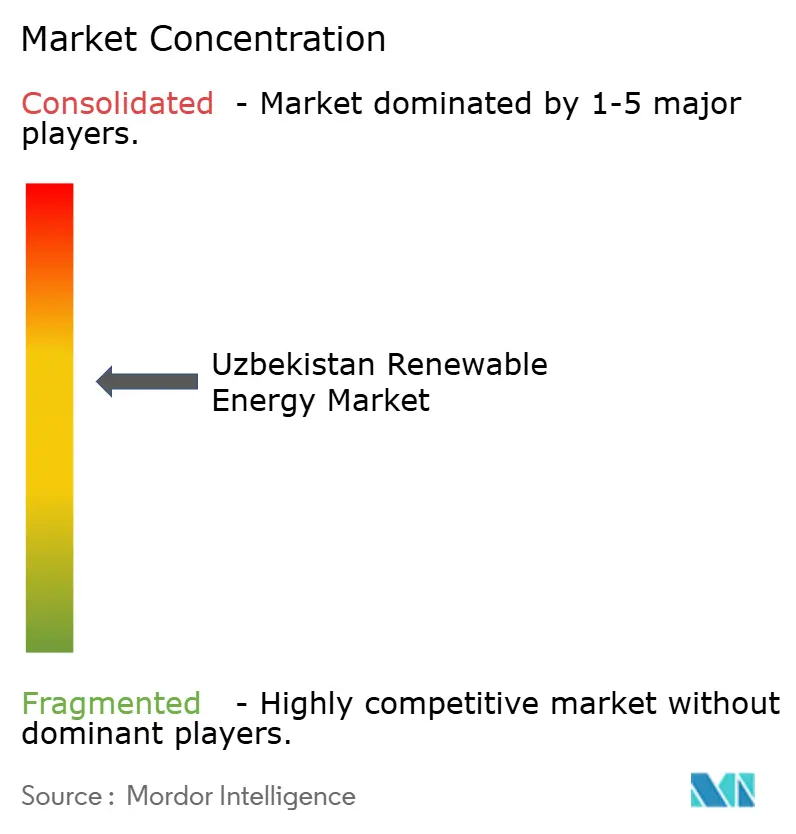
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables en Ouzbékistan par Mordor Intelligence
La taille du marché des énergies renouvelables en Ouzbékistan, en termes de base installée, devrait passer de 8,77 gigawatts en 2025 à 10,5 gigawatts en 2026, et atteindre 25,91 gigawatts d'ici 2031, à un TCAC de 19,78 % sur la période 2026-2031.
Le marché des énergies renouvelables en Ouzbékistan est en expansion grâce à l'engagement accru du gouvernement en faveur des énergies renouvelables, avec un objectif de 54 % d'ici 2030, la mise hors service accélérée des centrales thermiques en service depuis plus de 30 ans, et la priorité accordée aux projets solaires et éoliens soutenus par des institutions multilatérales. Les tarifs compétitifs lors des premiers appels d'offres sont tombés en dessous de 0,03 USD par kWh, attirant des développeurs du Golfe et chinois qui apportent des capitaux, des équipements et des services EPC. La diminution de la production intérieure de gaz naturel et la multiplication des opportunités d'exportation orientent davantage la nouvelle production vers les énergies renouvelables. La modernisation du réseau, le couplage avec le stockage par batteries et la demande des entreprises pour une électricité certifiée I-REC constituent des facteurs d'impulsion supplémentaires.
Principaux enseignements du rapport
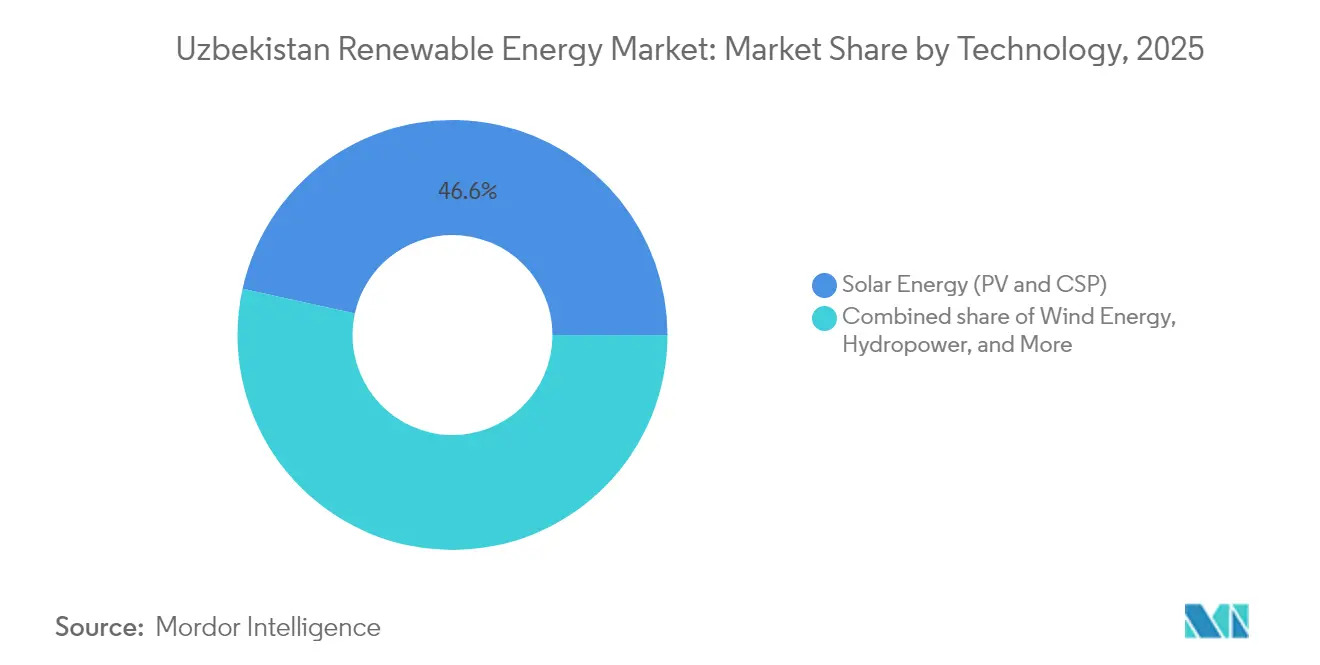
- Par technologie, l'énergie solaire a représenté 46,55 % de la part du marché des énergies renouvelables en Ouzbékistan en 2025, tandis que l'énergie éolienne devrait se développer à un TCAC de 36,96 % jusqu'en 2031.
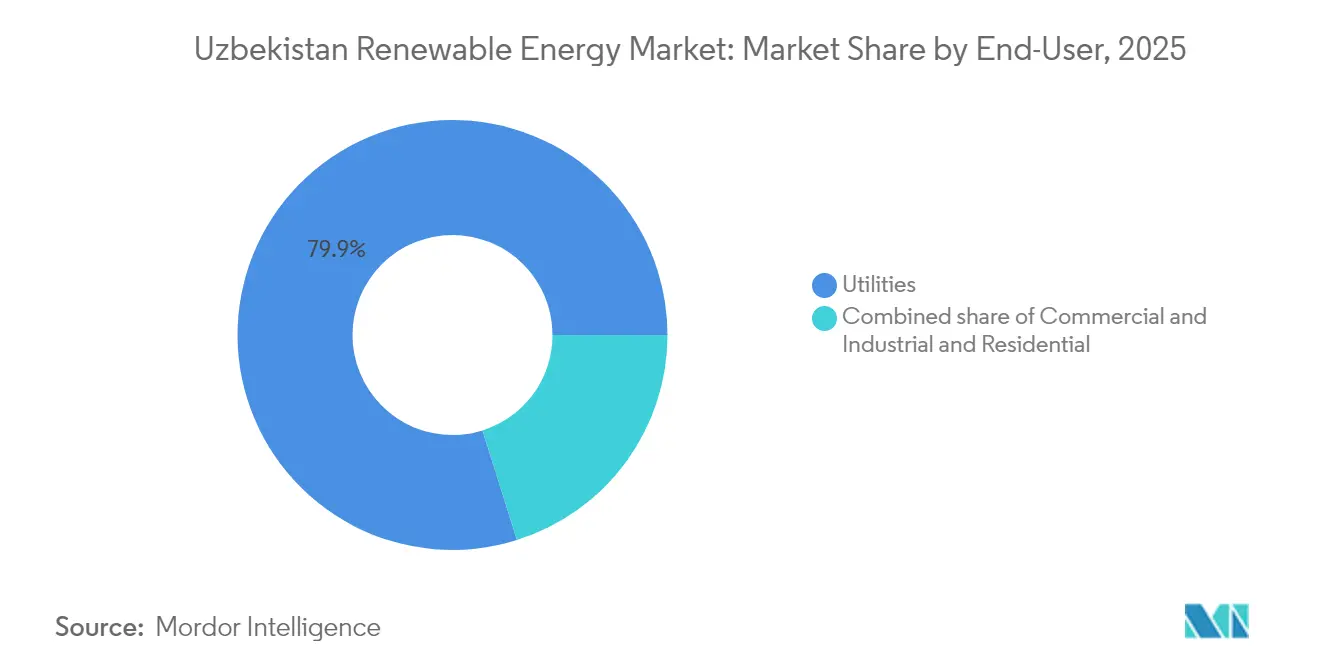
- Par utilisateur final, les services publics ont représenté une part de 79,85 % du marché des énergies renouvelables en Ouzbékistan en 2025, et leur croissance est prévue à un TCAC de 21,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des énergies renouvelables en Ouzbékistan
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Appels d'offres solaires et éoliens à venir (2025-2029) | +4.2% | National, élevé dans les régions de Boukhara, Navoï, Karakalpakstan, Samarcande | Court terme (≤ 2 ans) |
| Objectif ambitieux de 25 GW d'énergies renouvelables d'ici 2030 | +3.8% | National | Moyen terme (2-4 ans) |
| Financement par les banques de développement multilatérales | +3.5% | National, prioritaire dans les régions de Djizzakh, Samarcande, Syrdarya | Moyen terme (2-4 ans) |
| Contrats d'achat d'électricité à parité réseau provenant des exportateurs de textiles | +2.1% | Pôles textiles de la vallée de Ferghana | Moyen terme (2-4 ans) |
| Mémorandums d'entente sur l'hydrogène vert transfrontalier | +1.9% | Corridor Tachkent-Almaty | Long terme (≥ 4 ans) |
| Diminution de la production intérieure de gaz naturel | +2.6% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les appels d'offres solaires et éoliens à venir accélèrent les investissements
Le pipeline structuré de 22 centrales solaires et éoliennes en construction, totalisant 9 GW, clarifie le séquencement des projets et améliore la planification de la chaîne d'approvisionnement pour les développeurs, catalysant ainsi le marché de l'électricité en Ouzbékistan. Les offres gagnantes, telles que la centrale de 300 MW de Masdar à Kachkadaria à 3,0 centimes par kWh, soulignent une tendance vers des tarifs records à la baisse qui renforcent l'économie de parité réseau.(1)Ministère de l'énergie de la République d'Ouzbékistan, "Kashkadarya solar tender results", minenergy.uz Les règles des appels d'offres exigent désormais des unités de stockage de 100 à 500 MWh, intégrant la résilience dans la conception des projets et lissant les courbes de production variable. Les garanties de paiement émises par le Réseau électrique national d'Ouzbékistan réduisent le risque de contrepartie, ce qui débloque à son tour des financements de projet à prix compétitifs auprès de prêteurs mondiaux.
L'objectif ambitieux de 25 GW d'énergies renouvelables remodèle le mix énergétique
L'objectif de 25 GW réoriente les flux de capitaux vers des actifs propres et exige un déploiement annuel d'environ 3,5 GW, un rythme qui n'a jamais été atteint en Asie centrale auparavant.(2)Agence internationale de l'énergie, "Uzbekistan renewable roadmap 2030", iea.org La mise en œuvre repose sur la loi sur le partenariat public-privé de 2019 qui garantit des droits d'achat à long terme et offre des exonérations fiscales, abaissant ainsi le taux de rendement minimum requis pour les promoteurs. La capacité solaire dominera avec 12 GW, soutenue par l'éolien (8 GW) et la petite hydroélectricité (5 GW), chaque technologie étant adaptée aux ressources spécifiques à chaque région. Des plans complémentaires visant à ériger 2 700 km de lignes de transport et à moderniser les sous-stations contribuent à accommoder les flux d'énergie provenant de zones de production éloignées vers les nœuds de charge urbains.
Le financement par les banques de développement multilatérales débloque le pipeline de projets
Les engagements annuels de la BAD, de la BERD et de la Banque mondiale dépassent 2 milliards USD et comprennent généralement des structures de partage des risques, telles que des garanties partielles de crédit ou une assurance contre le risque politique. Le programme Scaling Solar a à lui seul mobilisé 1 GW de solaire et 500 MW d'éolien entre 2020 et 2024, démontrant la scalabilité des modèles de financement mixte. Les arrangements de cofinancement alignent les paniers de devises sur les règlements des contrats d'achat d'électricité, limitant ainsi l'exposition au risque de décalage de change pour les développeurs et le Réseau électrique national d'Ouzbékistan.
Les mémorandums d'entente sur l'hydrogène vert transfrontalier stimulent les ambitions d'exportation
Les accords avec le Kazakhstan tracent des voies de collaboration pour l'exportation d'hydrogène vert et d'ammoniac associé, positionnant l'ouest de l'Ouzbékistan comme un pont vers les carburants de synthèse en direction des hubs de la mer Caspienne.(3)Banque asiatique de développement, "Green hydrogen partnership MOUs", adb.org Des études préliminaires mettent en évidence des vitesses de vent favorables pouvant ancrer des complexes d'électrolyseurs co-implantés, complétant la croissance de la demande intérieure tout en créant un nouveau flux de revenus à l'exportation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité de transport d'électricité limitée | -2.8% | National, critique dans les régions de Boukhara, Navoï, Karakalpakstan | Court terme (≤ 2 ans) |
| Risque lié à la convertibilité des devises et à la solvabilité des acheteurs | -1.9% | National | Moyen terme (2-4 ans) |
| Lenteur des procédures d'approbation des baux fonciers auprès des hokimiyats provinciaux | -1.3% | Provincial, particulièrement dans les régions de Samarcande, Ferghana, Kachkadaria | Court terme (≤ 2 ans) |
| Manque de main-d'œuvre technique locale et de capacité de la chaîne d'approvisionnement | -1.6% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La capacité limitée du réseau de transport d'électricité freine l'intégration des énergies renouvelables
Les réseaux existants ont été conçus pour des centrales thermiques centralisées et peinent désormais à gérer les apports d'énergies renouvelables dispersés, créant des risques d'écrêtement dans le Karakalpakstan, riche en ressources éoliennes. Le programme ' Numériser pour décarboner ', d'une valeur de 125 millions USD, introduit des systèmes de contrôle-commande qui améliorent la flexibilité du dispatching. La construction de 944 km de nouvelles lignes à haute tension et de six sous-stations est en cours, mais des retards de mise en service pourraient bloquer les projets en attente de raccordement. La surveillance en temps réel vise à réduire les pertes techniques, actuellement estimées à 12-15 % de la production, condition préalable à l'expansion stable du marché de l'électricité en Ouzbékistan.
La convertibilité des devises et la solvabilité des acheteurs créent une incertitude pour les investissements
La volatilité du soum, malgré la conformité à l'article VIII du FMI, incite les prêteurs à exiger des contrats d'achat d'électricité libellés en devises fortes assortis de garanties de tiers. Les réformes prévues du secteur bancaire visent à privatiser 60 % des banques publiques d'ici 2025 afin d'approfondir l'intermédiation du crédit.(4)Département du commerce des États-Unis, "Uzbekistan country commercial guide", trade.gov Dans le même temps, les banques de développement accordent des tranches en monnaie locale et des instruments de couverture qui atténuent les chocs de change, bien que les coûts de transaction restent élevés par rapport aux marchés à monnaies stables. Les réformes tarifaires programmées jusqu'en 2026 visent le recouvrement intégral des coûts, améliorant ainsi le bilan du Réseau électrique national d'Ouzbékistan et rehaussant son profil de crédit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : l'accélération de l'éolien dépasse la maturité du solaire
L'énergie solaire détenait 46,55 % de la capacité installée en 2025 et demeure le cœur du marché des énergies renouvelables en Ouzbékistan. Des tarifs inférieurs à 0,03 USD par kWh et un ensoleillement élevé de plus de 1 800 kWh/m² maintiennent cette position. L'éolien progresse plus rapidement, avec un TCAC projeté de 36,96 % jusqu'en 2031, porté par le projet Zarafshan de 521,7 MW et d'autres grandes fermes où les vitesses moyennes atteignent 7 à 8 m/s. L'hydroélectricité opère à 2 382 MW et s'étend vers 3 000 micro-centrales hydroélectriques, qui ajouteront 160 MW d'ici 2026, étendant l'électricité propre aux villages de montagne. La bioénergie passe du stade pilote au déploiement à grande échelle, avec huit usines de valorisation énergétique des déchets devant traiter 4,7 millions de tonnes de déchets et fournir 2,1 milliards de kWh par an. Les études géothermiques en sont encore à leurs premières étapes, et l'énergie océanique n'est pas pertinente en Ouzbékistan, qui est un pays enclavé.
L'investissement dans l'éolien à grande échelle en dessous de 1,3 million USD par MW, combiné aux améliorations de la technologie des rotors, réduit les coûts actualisés de l'énergie, aidant le segment à combler l'écart de prix avec le solaire. Le couplage du stockage à hauteur de 1 800 MW dans les appels d'offres de 2025 nivèle davantage les profils de dispatching entre les deux ressources. Les développeurs solaires testent des modèles agrivoltaïques intégrant la production agricole, ce qui pourrait libérer des terres supplémentaires dans les régions à forte densité agricole. La réhabilitation de l'hydroélectricité et les nouvelles micro-centrales hydroélectriques répondent à la demande hors réseau sans construction de transport étendue. La bioénergie soutient les objectifs de gestion des déchets municipaux et sert de substitut au gaz dans la fourniture en base, complétant l'éolien et le solaire variables.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : les services publics ancrent la croissance, la demande commerciale et industrielle émerge
Les services publics détenaient 79,85 % de la capacité en 2025. Les contrats d'achat d'électricité à long terme avec indexation en dollars et garantie souveraine permettent un fort effet de levier et un TCAC prévu de 21,83 %. ACWA Power et Masdar contrôlent chacun des pipelines de plusieurs gigawatts intégrant solaire, éolien et stockage, confirmant le leadership des services publics dans les statistiques sur la taille du marché des énergies renouvelables en Ouzbékistan. Les acheteurs commerciaux et industriels commencent à signer des contrats d'achat d'électricité virtuels depuis l'adhésion de l'Ouzbékistan au système I-REC en 2025, les exportateurs de textiles étant les plus actifs alors qu'ils se préparent aux règles européennes sur le carbone. Les centres de données à Tachkent prévoient également d'installer du solaire sur site plus du stockage pour se couvrir contre la hausse des tarifs.
Le transit bilatéral réel reste absent car le NEGU demeure l'unique acheteur, de sorte que les transactions commerciales et industrielles reposent sur un règlement financier. Néanmoins, l'économie de parité réseau s'améliore à mesure que les tarifs professionnels ont augmenté en 2023 et que les tarifs résidentiels ont progressé en 2024. L'adoption résidentielle reste faible malgré une subvention de 1 000 soums/kWh, car les délais de récupération dépassent huit ans et les prêts à la consommation sont rares. Les hubs de recharge de véhicules électriques sur batterie, tels que la station de 720 kW de Huawei à Tachkent, pourraient créer de nouveaux segments de demande au détail et illustrer des modèles distribués reliant les services publics et les segments commercial et industriel.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le Karakalpakstan est en tête du développement éolien grâce à des vitesses soutenues supérieures à 7 m/s, accueillant le cluster Kungrad d'ACWA Power et le projet Zarafshan de Masdar qui dépassent collectivement 1 GW et alimentent les foyers de plusieurs provinces. Samarcande et Djizzakh émergent comme des hauts lieux solaires, combinant un fort ensoleillement et de courtes distances d'interconnexion aux principaux centres de charge ; les fermes de 220 MW soutenues par la BERD et l'installation de 263 MW de China Datang illustrent l'attrait de la région. La vallée de Ferghana connaît une croissance robuste de la demande liée à la production textile tournée vers l'exportation, incitant les entreprises à adopter des solutions solaires et de stockage captifs pour sécuriser une électricité à prix compétitif.
La province de Tachkent demeure le principal nœud de demande et accueille les plus grandes installations de stockage par batteries annoncées, fournissant des services auxiliaires qui stabilisent le réseau national. Les oblasts méridionaux, tels que Kachkadaria et Sourkhandarya, attirent des promoteurs internationaux grâce à la disponibilité des terres et aux incitations gouvernementales, et bénéficient des programmes d'infrastructure urbaine soutenus par la BAD qui intègrent des bâtiments publics à haute efficacité énergétique. Navoï et Boukhara diversifient leurs sources d'énergie avec des systèmes hybrides solaire-éolien adaptés à la complémentarité des ressources, améliorant ainsi leurs profils de production annuelle.
Les régions occidentales font face à une congestion aiguë du réseau, nécessitant l'installation de lignes de 500 kV pour évacuer l'électricité vers l'est. Les agences multilatérales co-financent ces réseaux dorsaux et intègrent des couches de contrôle numérique qui optimisent les flux d'énergie. Le corridor d'énergie verte Kazakhstan-Azerbaïdjan-Ouzbékistan demeure une priorité stratégique pouvant acheminer jusqu'à 20 GW d'excédent d'énergies renouvelables vers les marchés européens, transformant la croissance locale de capacité en revenus transfrontaliers. Les zones rurales font encore face à des déficits d'accès, de sorte que les systèmes solaires domestiques décentralisés et les mini-réseaux, financés par le PNUD, élargissent leur impact social tout en augmentant la base adressable du marché de l'électricité en Ouzbékistan.
Paysage réglementaire
Le secteur des énergies renouvelables en Ouzbékistan est régi par la loi sur l'utilisation des sources d'énergie renouvelables (n° ZRU-539, 2019) et ses amendements ultérieurs, qui définissent le soutien de l'État, les principes de raccordement au réseau et la base de la participation privée dans le cadre du dispositif de partenariat public-privé du pays. En pratique, les tarifs des énergies renouvelables à l'échelle des services publics sont principalement déterminés par des appels d'offres concurrentiels, ce qui a permis de sécuriser des PPA bancables pour des projets solaires et éoliens signés avec le système à acheteur unique.
Le ministère de l'Énergie agit en tant qu'organisme public principal pour le secteur, tandis que l'Agence pour le développement et la régulation du marché de l'énergie supervise les règles du marché de l'électricité, le contrôle de la conformité et la méthodologie tarifaire. Des changements législatifs intervenus en 2024 ont introduit un cadre formel pour les certificats d'énergie verte (loi n° ZRU-906), soutenant l'émission et la négociation de certificats en parallèle des ventes d'électricité, et la loi sur l'industrie de l'énergie électrique (n° ZRU-939, 2024) a en outre codifié l'organisation du marché. En avril 2026, le décret présidentiel n° UP-70 a fixé les objectifs d'économie de ressources et d'efficacité énergétique pour 2026 et a favorisé une adoption plus large des technologies d'énergie renouvelable dans les secteurs économiques et sociaux, renforçant l'incitation politique en faveur d'installations renouvelables conformes.
Paysage concurrentiel
Le secteur présente une concentration modérée, JSC Uzbekgidroenergo conservant le contrôle de l'infrastructure existante et gérant environ 98 % des besoins électriques actuels ; cependant, les ajouts de capacité privée diluent cette domination. ACWA Power s'engage à hauteur de 15 milliards USD et aligne des projets solaires-éoliens-stockage de plusieurs gigawatts, tandis que Masdar consolide sa position grâce à des appels d'offres à prix compétitifs, tels que Zarafshan. Voltalia exploite des clusters hybrides pour capter de la valeur sur les cycles de charge jour-nuit, soulignant une tendance sectorielle vers l'empilement de technologies.
Des opportunités dans des espaces inexploités émergent dans la production décentralisée pour les zones industrielles, les forfaits d'électrification rurale et les systèmes de stockage pour services auxiliaires. Des acteurs chinois tels que China Datang et PowerChina apportent une expertise EPC et des modules de premier rang, facilités par des liens diplomatiques et des avantages de coûts, intensifiant ainsi la concurrence par les prix. La différenciation technologique se concentre sur les chimies avancées de batteries et les plateformes de gestion de réseau activées par l'IA qui maximisent la dispatchabilité des énergies renouvelables. Les nouveaux entrants dans le secteur de l'électricité en Ouzbékistan ciblent l'analyse de données et la maintenance prédictive pour les parcs éoliens, un créneau qui s'aligne sur la complexité opérationnelle croissante.
La cohérence des politiques dans le cadre du partenariat public-privé garantit des flux de trésorerie bancables qui attirent des investisseurs des régions occidentales, du Golfe et d'Asie. La clôture financière d'un projet de cycle combiné gaz de 1,2 milliard EUR et 1,6 GW illustre la diversification continue des combustibles et la couverture contre l'intermittence des énergies renouvelables. Parallèlement, la collaboration nucléaire pilotée par l'État avec Orano de France sur l'extraction d'uranium cherche à sécuriser de futures options de production en base, ajoutant une couche supplémentaire à la mosaïque concurrentielle.
Acteurs leaders du secteur des énergies renouvelables en Ouzbékistan
JSC Uzbekgidroenergo
Masdar
Voltalia SA
TotalEnergies SE
ACWA Power
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La capacité de formation de réseau et d'équilibrage émerge comme un espace vierge alors que l'Ouzbékistan passe de l'ajout de capacités solaires et éoliennes autonomes à l'association de la production variable avec des solutions de stockage et de répartition. Les financements et conceptions de projets récents reflètent cette évolution : en janvier 2026, l'ADB et Masdar ont signé un montage financier de 30 millions USD pour une centrale solaire de 300 MW dotée d'un BESS de 75 MWh à Guzar (Kashkadarya), et Voltalia a lancé la construction du cluster hybride Artemisya à Boukhara, intégrant un BESS de 100 MW/200 MWh. Cela soutient la demande d'intégrateurs BESS, de logiciels EMS et de prévision, de fournisseurs d'onduleurs et d'EPC ayant une expérience de la livraison de centrales hybrides, ainsi que de services réseau réduisant le risque d'écrêtement dans les régions contraintes.
La demande liée aux entreprises et aux exportations offre une deuxième piste d'opportunités grâce à une comptabilisation crédible des attributs renouvelables. L'entrée de l'Ouzbékistan dans le système I-REC (2025) permet aux exportateurs de documenter leur utilisation d'électricité verte, alors que le marché reste dominé par la structure à acheteur unique. Des mécanismes d'achat bancables et standardisés maintiennent également l'engagement des capitaux internationaux, notamment lorsque les prêteurs multilatéraux et le National Electric Grid of Uzbekistan (NEGU) soutiennent la bancabilité des projets. Les chantiers transfrontaliers liés à l'hydrogène vert et aux corridors énergétiques mentionnés dans les programmes nationaux et multilatéraux élargissent encore le marché accessible pour les études renouvelable-vers-X, la planification d'interconnexion réseau et l'électrification à l'échelle industrielle, à condition que les développeurs puissent aligner le foncier, les autorisations et l'accès au réseau avec le pipeline d'appels d'offres et le calendrier des mises à niveau du réseau de transport.
Développements récents du secteur
- Juin 2026 : ACWA Power a signé des accords de financement vert d'une valeur de 533 millions USD pour le projet Tashkent Riverside, couvrant une centrale solaire de 200 MW associée à un système de stockage d'énergie par batterie de 500 MWh. Cet accord renforce l'évolution du marché vers des constructions hybrides renouvelable-plus-stockage répondant aux besoins de pointe et de flexibilité tout en ajoutant de nouvelles capacités de production.
- Mai 2026 : ACWA Power a signé un montage financier de 116 millions USD avec la Banque asiatique de développement pour soutenir la construction de la centrale éolienne Bash 2 de 300 MW dans la région de Boukhara. Un financement de banque de développement lié à un actif éolien spécifique renforce le modèle de bancabilité pour l'éolien à grande échelle dans le cadre de la structure PPA à acheteur unique et soutient la poursuite des ajouts de capacité pilotés par appels d'offres.
- Décembre 2024 : Masdar a inauguré son parc éolien de Zarafshan de 500 MW, alimentant environ 500 000 foyers et évitant environ 1,1 million de tonnes de CO2 par an. La mise en service d'un fleuron éolien à l'échelle des services publics a renforcé la confiance dans l'exécution pour les prochaines enchères éoliennes et a consolidé le rôle des développeurs internationaux dans la construction des énergies renouvelables en Ouzbékistan.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la capacité de production d'énergie renouvelable en Ouzbékistan, mesurée en capacité installée raccordée au réseau ou dont la mise en service est engagée de manière crédible, et suivie par technologie à travers les projets à l'échelle des services publics et distribués.
Exclusions du périmètre : nous excluons la production thermique conventionnelle, les générateurs captifs autonomes n'exportant pas d'électricité, et les valeurs d'échanges d'électricité à court terme qui ne reflètent pas le développement de capacités renouvelables.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (photovoltaïque et solaire à concentration)
- Énergie éolienne (terrestre et en mer)
- Hydroélectricité (petite, grande, stations de transfert d'énergie par pompage)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des documents publics décrivant le système électrique de l'Ouzbékistan et le développement des énergies renouvelables, puis nous les consolidons en une vue cohérente année par année. Les sources examinées comprennent les publications officielles du secteur de l'énergie et de l'électricité (comme celles du ministère de l'Énergie de l'Ouzbékistan), les publications statistiques nationales, les mises à jour des opérateurs de réseau ou de transport, ainsi que les jeux de données d'agences internationales telles que l'IEA et l'IRENA.
Nous avons également utilisé les divulgations publiques au niveau des projets provenant des banques de développement, les annonces d'appels d'offres et d'enchères, ainsi que les avis environnementaux et d'autorisation disponibles pour confirmer la capacité, le statut et les dates de mise en service prévues. Pour compléter le tableau, les dépôts d'entreprises et les présentations aux investisseurs ont été vérifiés parallèlement à des articles de presse fiables, et des abonnements payants sélectifs pour les données financières et l'intelligence économique des entreprises, ainsi qu'une base de données mondiale sur les contrats et appels d'offres, ont été utilisés pour suivre les attributions et les jalons d'approvisionnement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes auprès des développeurs, services publics, conseillers EPC, distributeurs d'équipements et gestionnaires de l'énergie en Ouzbékistan aident à clarifier la capacité opérationnelle, le calendrier de mise en service, l'utilisation, le statut des appels d'offres et les lacunes des registres publics. Nous revérifions les réponses inhabituelles et utilisons les résultats pour ajuster les totaux secondaires et les hypothèses finales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Top tier : 27 % | CXOs : 18 % |
| Mid tier : 48 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 25 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante de développement des capacités, où les objectifs nationaux, les plans de raccordement au réseau et les listes d'attribution de projets sont convertis en capacité installée année par année en GW. Les résultats sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de projets mis en service et sous contrat, en comparant les ajouts annuels implicites avec ce que les calendriers d'approvisionnement peuvent soutenir.
Les principales données d'entrée comprennent la capacité attribuée et signée par technologie, les délais probables de construction et de mise en service, la préparation à l'interconnexion réseau, les modèles probables d'écrêtement et de disponibilité, et le rythme des appels d'offres et enchères. Lorsqu'un projet est annoncé mais manque d'un parcours de jalons clair, l'écart est traité en appliquant un calendrier prudent basé sur des projets comparables, puis en révisant ce calendrier lors des entretiens d'experts.
Pour les prévisions, une analyse de scénarios est utilisée afin de refléter un développement plus lent ou plus rapide sans imposer un résultat linéaire unique. Le scénario de base s'appuie sur les attributions visibles et les progrès de financement, suivi de sensibilités concernant les retards de mise en service et la part des ajouts à l'échelle des services publics par rapport aux ajouts distribués.
Validation des données et cycle de mise à jour
Les résultats sont triangulés par rapport à des signaux indépendants, notamment les objectifs de capacité annoncés publiquement, les jalons connus des projets et les ajouts annuels implicites que le réseau peut raisonnablement absorber. Si une année présente un saut qui ne correspond pas au rythme des appels d'offres ou à la visibilité de financement, les facteurs sont revérifiés et, si nécessaire, des suivis de clarification sont déclenchés avec des contacts du secteur.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen analyste en plusieurs étapes, incluant des vérifications d'écart sur les ajouts de capacité historiques et le mix technologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des cycles majeurs d'attribution, des annulations ou des changements de politique. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente.
Taille du marché des énergies renouvelables en Ouzbékistan selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les énergies renouvelables en Ouzbékistan divergent souvent car la mesure sous-jacente n'est pas toujours la même, et le périmètre de demande inclus peut varier selon les éditeurs. En pratique, des différences apparaissent lorsqu'une vue rapporte la capacité installée en GW tandis qu'une autre rapporte la valeur d'investissement en USD, et lorsque des annonces à un stade précoce sont mélangées avec des actifs opérationnels.
En vérifiant la maturité des attributions d'appels d'offres, l'avancement du raccordement au réseau et le calendrier réaliste de mise en service, Mordor Intelligence maintient le total de 2025 lié à une capacité opérationnelle ou avançant de manière crédible, plutôt que de compter des objectifs aspirationnels comme capacité installée. Les écarts proviennent également de la manière dont l'hydroélectricité est traitée par rapport au solaire et à l'éolien, de la manière dont le calendrier des devises est appliqué dans les modèles basés en USD, et de la rapidité avec laquelle les hypothèses sont actualisées après des retards d'attribution ou des changements de contrat.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,77 milliards USD (2025) | |
| Cabinet de conseil mondial A | 2,95 milliards USD (2023) | Rapporté en termes de valeur en USD, ce qui peut mélanger les dépenses d'équipement, l'EPC et les services, et peut ne pas correspondre exactement aux ajouts de capacité suivis en GW pour la même période. |
| Éditeur sectoriel B | 3,65 milliards USD (2025) | Utilise la base installée en GW mais avec une base 2025 plus réduite, ce qui peut refléter un périmètre technologique plus restreint ou des règles plus strictes quant à la comptabilisation des projets sous contrat avant leur mise en service. |
Dans l'ensemble, la comparaison montre que le choix d'unité et les règles de comptabilisation du stade de projet sont les principales raisons de la divergence des totaux. Lorsque le périmètre est ancré sur des jalons clairs et que le parcours de développement année par année est validé par des signaux indépendants, la taille du marché devient plus facile à retracer et à reproduire.


Questions clés auxquelles répond le rapport
Quelle était la capacité renouvelable installée en Ouzbékistan à la fin de 2026 ?
La capacité renouvelable installée a atteint 10,5 GW.
Quel est le taux de croissance prévu pour l'énergie renouvelable jusqu'en 2031 ?
La capacité devrait se développer à un TCAC de 19,78 % de 2026 à 2031.
Quel segment technologique devrait connaître la croissance la plus rapide ?
L'énergie éolienne devrait afficher un TCAC de 36,96 %, le plus élevé de tous les segments.
Quelle part de la capacité les services publics détenaient-ils en 2025 ?
Les services publics contrôlaient 79,85 % de la capacité renouvelable totale.
Pourquoi les contrats d'achat d'électricité d'entreprise deviennent-ils plus courants ?
L'Ouzbékistan a rejoint le système I-REC en 2025, permettant aux exportateurs de documenter leur utilisation d'électricité verte pour se conformer aux règles européennes sur le carbone.
Quel est le principal obstacle à un déploiement plus rapide ?
La capacité limitée du réseau de transport d'électricité, en particulier dans les zones solaires et éoliennes éloignées, constitue le principal goulot d'étranglement à court terme.
Dernière mise à jour de la page le:



