
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
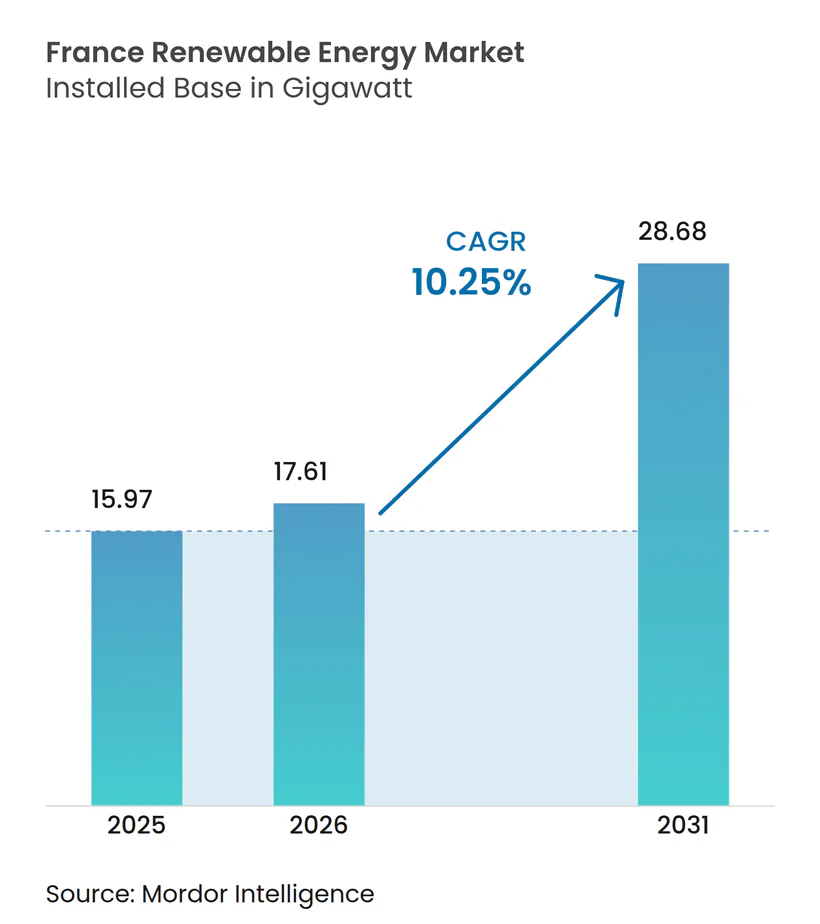
| Taille du marché de l'année de base (2025) | 15.97 gigawatt |
| Volume du Marché (2026) | 17.61 gigawatt |
| Volume du Marché (2031) | 28.68 gigawatt |
| Taux de croissance (2026 - 2031) | 10.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Éthiopie
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables en France par Mordor Intelligence
Le marché des énergies renouvelables en France devrait passer de 15,97 gigawatts en 2025 à 17,61 gigawatts en 2026 et atteindre 28,68 gigawatts d'ici 2031, à un CAGR de 10,25 % sur la période 2026-2031.
La dynamique soutenue reflète les mandats contraignants de REPowerEU, une baisse de 20 % des coûts d'installation du solaire photovoltaïque signalée par l'IRENA en 2024, ainsi qu'un portefeuille de contrats d'achat d'électricité (PPA) d'entreprises ayant dépassé 1 842 GWh en 2024. La baisse des coûts actualisés de l'énergie a porté les rendements des projets au-dessus du seuil de 8 % privilégié par les fonds de pension français, aidant les services publics et les producteurs d'électricité indépendants à accélérer la conversion de leurs portefeuilles. Les appels d'offres pour l'éolien offshore dans le cadre du Programme pluriannuel de l'énergie révisé (PPE2) élargissent la diversité technologique et attirent des financements de projets à long terme de la part des banques nationales. Parallèlement, la législation sur l'agrivoltaïque promulguée en 2024 libère une utilisation duale des terres sur 500 000 hectares de zones viticoles et céréalières, jetant ainsi les bases de la prochaine phase de croissance du solaire à grande échelle commerciale. L'intensité concurrentielle s'accentue, les services publics intégrés tels qu'EDF Renewables, TotalEnergies et Engie Green rivalisant avec Neoen, Voltalia et Akuo Energy pour les contrats à tarif de rachat et les accords d'achat d'électricité d'entreprises. Parallèlement, les goulets d'étranglement du réseau en Bretagne et en Provence-Alpes-Côte d'Azur devraient nécessiter 100 milliards d'EUR de mises à niveau du réseau de transport d'ici 2040.
Points clés du rapport
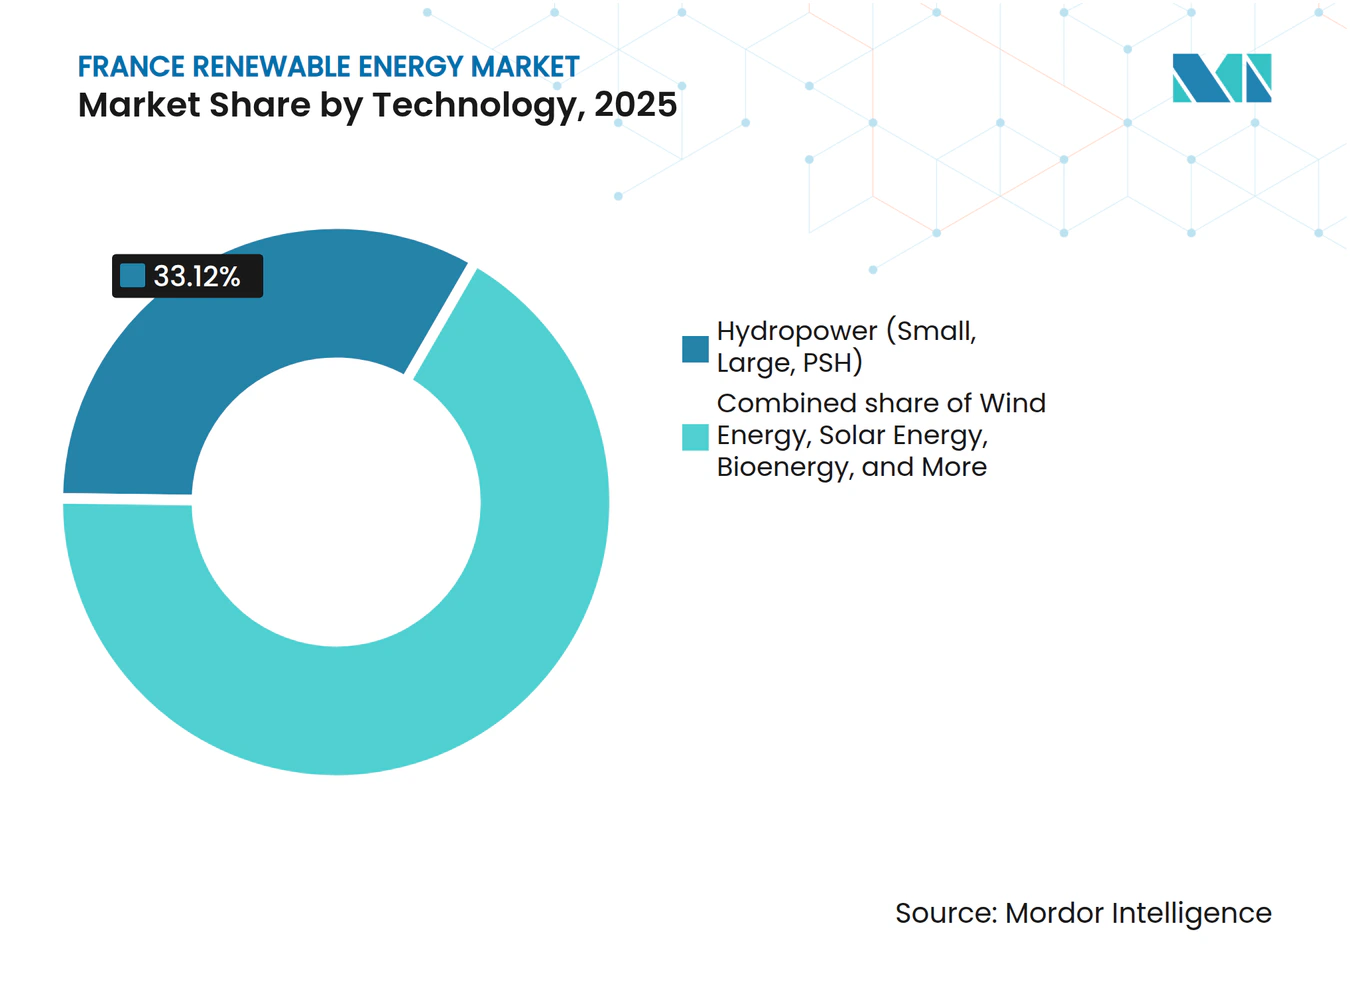
- Par technologie, l'hydroélectricité détenait 33,12 % de la part du marché des énergies renouvelables en France en 2025 ; l'énergie solaire devrait progresser à un CAGR de 18,55 % jusqu'en 2031.
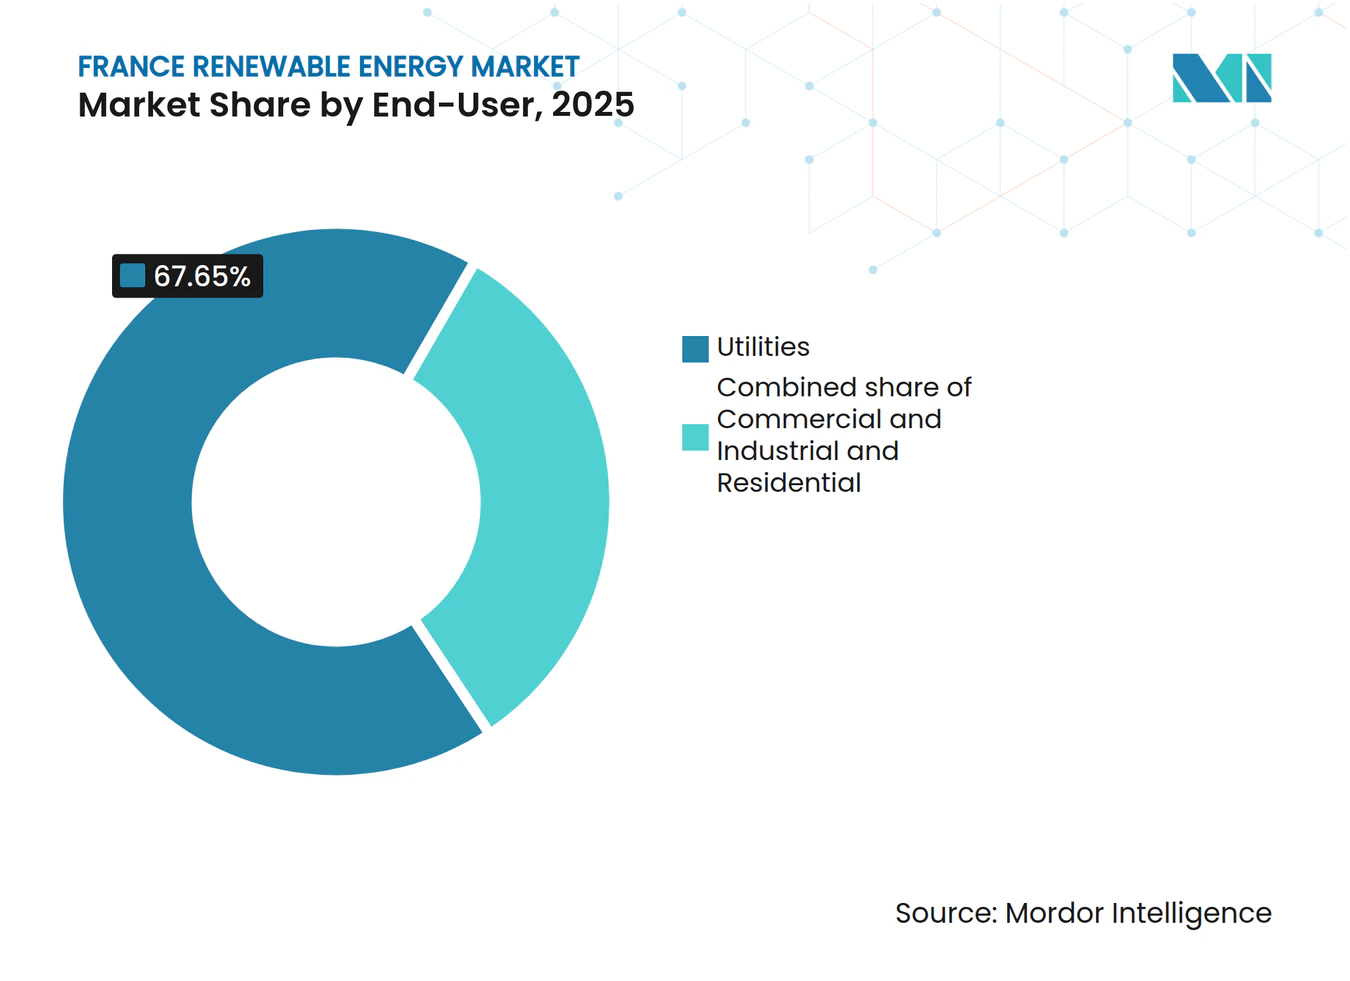
- Par utilisateur final, les services publics représentaient 67,65 % de la taille du marché des énergies renouvelables en France en 2025, tandis que le segment commercial et industriel progresse à un CAGR de 15,25 % entre 2026 et 2031.
- EDF Renewables, TotalEnergies, Engie Green, Neoen et Voltalia contrôlaient collectivement environ 55 % de la capacité installée en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les objectifs Fit-for-55 et REPowerEU de l'UE accélèrent l'adoption des sources d'énergie renouvelables (SER) en France | 2.5% | National, avec des répercussions sur les interconnecteurs transfrontaliers | Long terme (≥ 4 ans) |
| Le Programme pluriannuel de l'énergie (PPE2) renforce le portefeuille d'appels d'offres pour l'éolien offshore | 1.8% | Côte atlantique (Bretagne, Normandie), Méditerranée (Golfe du Lion) | Moyen terme (2-4 ans) |
| La baisse du coût actualisé de l'énergie (LCOE) du solaire photovoltaïque et de l'éolien terrestre améliore le taux de rendement interne (TRI) des projets | 1.5% | National, concentré dans la ceinture solaire du sud et le couloir éolien du nord | Court terme (≤ 2 ans) |
| Les PPA d'entreprises augmentent à mesure que les sociétés du CAC-40 décarbonent leurs scopes 1 et 2 | 1.2% | National, avec des gains précoces dans les pôles industriels (Lyon, Lille, Marseille) | Court terme (≤ 2 ans) |
| Le repowering des parcs éoliens vieillissants double le rendement sans utiliser de terres supplémentaires | 0.8% | Régions du nord et de l'est avec un parc de turbines vétustes | Moyen terme (2-4 ans) |
| La loi sur l'agrivoltaïque libère l'utilisation duale des terres dans les régions agricoles | 0.6% | Zones viticoles du sud, plaines céréalières en Centre-Val de Loire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les objectifs Fit-for-55 et REPowerEU de l'UE accélèrent l'adoption des SER en France
Bruxelles exige que la France porte la part des énergies renouvelables dans la consommation finale d'énergie à 42,5 % d'ici 2030, contre 20,7 % en 2024.[1] Les subventions du Mécanisme pour la reprise et la résilience de 5,4 milliards d'EUR soutiennent le renforcement du réseau, la numérisation des procédures d'autorisation et des projets pilotes de stockage facilitant l'intégration. Le Plan national intégré énergie-climat (PNIEC) actualisé de la France s'engage à atteindre 54 à 60 GW de solaire et 33 à 35 GW d'éolien terrestre d'ici 2030, ce qui nécessite un triplement des taux d'installation annuels. Des prix de quotas supérieurs à 80 EUR par tonne dans le cadre du SEQE-UE font basculer l'économie marginale décisivement en faveur de l'éolien et du solaire, tandis que les mandats sur la chaleur renouvelable et les transports accélèrent l'injection de biométhane. Des points de contrôle de conformité tous les deux ans constituent un garde-fou contraignant qui maintient une pression politique élevée et préserve la confiance des investisseurs dans le marché des énergies renouvelables en France.
Le Programme pluriannuel de l'énergie (PPE2) renforce le portefeuille d'appels d'offres pour l'éolien offshore
Le PPE2 révisé planifie 17,2 GW de capacité éolienne offshore dans le cadre de quatre cycles d'appels d'offres, avec des prix d'exercice dans le cycle AO7 de 2024 s'établissant à 69 EUR/MWh, soit 30 % en dessous des plafonds précédents.[2] Les projets à fondations posées sur la côte atlantique affichent des facteurs de charge supérieurs à 50 %, tandis que les appels d'offres pour l'éolien flottant en Méditerranée stimulent le développement de pôles de fabrication locaux à Saint-Nazaire et à Cherbourg. Les règles de contenu local, qui exigent 40 % de la valeur des nacelles et 60 % de la fabrication des fondations au sein de l'UE, favorisent la localisation de la chaîne d'approvisionnement et la création d'emplois. L'intensité capitalistique de 3 millions d'EUR par MW concentre le financement dans des syndicats dirigés par BNP Paribas et Société Générale ; cependant, la faible exposition au risque de marché après la mise en service commerciale (COD) rend ces actifs attractifs pour les fonds de pension en quête de duration.
La baisse du LCOE du solaire photovoltaïque et de l'éolien terrestre améliore le TRI des projets
Le LCOE du solaire à grande échelle est tombé à 40 EUR/MWh en 2024, les rendements des modules bifaciaux atteignant 22 % et les suiveurs à axe unique augmentant les rendements de 15 %.[3] Les coûts de l'éolien terrestre ont diminué à 50 EUR/MWh, la hauteur des moyeux atteignant 120 m. Les clauses tarifaires indexées sur l'inflation adoptées en 2024 protègent les développeurs des hausses de coûts et permettent une dette à 15 ans à des taux d'intérêt inférieurs à 4 %, portant les TRI des projets au-dessus de 8 %. L'avantage de coût par rapport aux centrales à cycle combiné au gaz, qui supportent des coûts marginaux de 90 EUR/MWh, a accéléré la substitution de combustibles, EDF ayant mis à l'arrêt la centrale au charbon de 600 MW de Cordemais pour la remplacer par une installation solaire avec stockage de 1 GW.
Les PPA d'entreprises augmentent à mesure que les sociétés du CAC-40 décarbonent leurs scopes 1 et 2
Les PPA d'entreprises ont atteint 1 842 GWh en 2024, soit une hausse de 50 % en glissement annuel, les industriels cherchant à se couvrir contre les prix de l'électricité et à atteindre leurs objectifs SBTi. L'accord de 1,5 TWh de TotalEnergies avec STMicroelectronics était le plus important jamais enregistré, et Saint-Gobain a sécurisé 875 GWh auprès de parcs éoliens d'Engie. Le Mécanisme d'ajustement carbone aux frontières sera progressivement mis en place à partir de 2026, faisant de l'électricité renouvelable un levier de réduction des coûts défensif pour les exportateurs d'acier, de ciment et d'aluminium. Les structures de PPA en ' sleeve ' permettent aux entreprises disposant de sites distribués d'acheter des attributs d'énergie renouvelable sans connexions directes, élargissant ainsi la demande adressable.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les longues procédures d'autorisation et les recours judiciaires retardent les SER connectées au réseau | -1.5% | National, particulièrement aigu dans les communes rurales avec une opposition organisée | Long terme (≥ 4 ans) |
| La congestion du réseau en Bretagne et en PACA limite la capacité additionnelle | -1.2% | Péninsule bretonne, Provence-Alpes-Côte d'Azur, isolées du réseau principal | Moyen terme (2-4 ans) |
| Les travaux de prolongement de la durée de vie du nucléaire réduisent le vivier de main-d'œuvre qualifiée | -0.8% | National, concentré près des sites nucléaires d'EDF (Flamanville, Gravelines) | Moyen terme (2-4 ans) |
| Les pénuries de cellules lithium-ion contraignent le déploiement du stockage colocalisé | -0.5% | National, affectant les projets solaires et éoliens à grande échelle | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les longues procédures d'autorisation et les recours judiciaires retardent les SER connectées au réseau
Les projets éoliens terrestres nécessitent en moyenne 7 à 9 ans entre l'étude de faisabilité et la mise en service commerciale (COD), les démarches administratives absorbant quatre ans et les recours judiciaires en ajoutant jusqu'à trois autres. Les distances de recul de 500 m par rapport aux habitations limitent 60 % des parcelles autrement viables, tandis que les règles radar à proximité des bases aériennes militaires en éliminent 10 % supplémentaires. Les recours ont annulé 15 % des approbations préfectorales en 2024, obligeant les développeurs à relancer des études et érodant la valeur actuelle nette. Ce fardeau pèse le plus lourdement sur les petits développeurs dépourvus d'équipes juridiques internes, déplaçant le pouvoir de marché vers les grands services publics.
La congestion du réseau en Bretagne et en PACA limite la capacité additionnelle
RTE a écrêté 8 % de la production éolienne de Bretagne en 2024 pour prévenir l'instabilité de tension, les lignes de 225 kV atteignant 95 % de leur utilisation.[4] Le parc solaire de 4 GW de la PACA souffre également de prix négatifs lorsque la capacité d'exportation vers Lyon et Marseille atteint son maximum. Un plan de 100 milliards d'EUR jusqu'en 2040 prévoit l'ajout de 2 000 km de lignes de 400 kV et de 15 GW d'interconnecteurs HVDC vers l'Espagne et l'Italie. Cependant, les délais d'autorisation étendent chaque nouveau corridor sur une décennie, poussant les développeurs vers des zones à moindres ressources disposant encore de capacité réseau disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le solaire s'envole tandis que l'hydroélectricité ancre la baseL'énergie solaire a ajouté 2,8 GW en 2024 et devrait se développer à un CAGR de 18,55 % jusqu'en 2031, la progression la plus forte du marché des énergies renouvelables en France. Deux facteurs prédominent : l'agrivoltaïque, qui ouvre une utilisation duale des terres sur 500 000 hectares, et les obligations d'installation de panneaux sur les toitures des nouveaux bâtiments commerciaux dépassant 1 000 m². L'hydroélectricité a conservé 33,12 % de la capacité installée en 2025, offrant une flexibilité de stockage par pompage indispensable, même si les contraintes environnementales plafonnent le développement de nouveaux sites. L'énergie éolienne suit, portée par 3 GW de repowering et 17,2 GW d'appels d'offres offshore, tandis que la bioénergie poursuit l'objectif français de 44 TWh de biométhane pour 2030. L'énergie océanique et la géothermie demeurent au stade de la démonstration, représentant moins de 1 % de la capacité combinée.
La dynamique du solaire accélère le marché des énergies renouvelables en France, les modules bifaciaux atteignant 22 % d'efficacité et la pénétration des suiveurs se renforçant en Occitanie et en Nouvelle-Aquitaine. L'éolien offshore apporte volume et diversité, avec des projets atlantiques à fondations posées et des fermes flottantes méditerranéennes exploitant le potentiel des eaux profondes. Le parc hydroélectrique vieillissant bénéficie de mises à niveau ciblées qui ajoutent 2 GW de stockage par pompage d'ici 2030 pour intégrer la surproduction solaire. La croissance de la bioénergie dépend de la réglementation sur l'élimination du digestat, et les projets pilotes de géothermie en Alsace visent à réaliser des avancées en termes de coûts avant de passer à grande échelle.



Par utilisateur final :
les services publics dominent, mais le secteur commercial et industriel accélèreLes services publics contrôlaient 67,65 % de la capacité installée en 2025, reflétant les attributions d'appels d'offres multi-gigawatts et leur capacité de financement par bilan propre pour les projets éoliens offshore à forte intensité capitalistique. Le segment commercial et industriel enregistre la croissance la plus rapide, progressant à un CAGR de 15,25 %, les sociétés du CAC-40 sécurisant des PPA pour garantir leur approvisionnement en énergie renouvelable et anticiper les taxes carbone aux frontières. Le solaire photovoltaïque résidentiel sur toiture croît régulièrement sous le régime du net metering, qui rémunère les surplus exportés à 100 EUR/MWh, bien que les problèmes d'incitation partagée dans les logements collectifs tempèrent la pénétration.
Les PPA d'entreprises, qui ont bondi de 50 % en glissement annuel en 2024, illustrent la façon dont les acheteurs industriels remodèlent la contractualisation de l'électricité. Les services publics continuent de dominer les actifs connectés au réseau, mais des producteurs indépendants tels que Voltalia et Akuo Energy se taillent une part en agrégeant des projets solaires de moins de 50 MW adaptés aux clients entreprises. L'adoption résidentielle bénéficie des schémas d'autoconsommation collective introduits en 2024, mais reste limitée par les dépenses d'investissement initiales et les contraintes de superficie des toitures.

Analyse géographique
Le sud de la France, notamment l'Occitanie, la PACA et la Nouvelle-Aquitaine, concentre 64,45 % de la capacité solaire du pays, grâce à ses 1 800 heures d'ensoleillement annuelles et au cadre agrivoltaïque de 2024. La Bretagne et la Normandie dominent l'éolien offshore à fondations posées, tandis que le Golfe du Lion développe les variantes flottantes. Les Hauts-de-France et le Grand Est sont en tête du repowering de l'éolien terrestre, en exploitant des hauteurs de moyeux de 120 m pour capter des vents de 7 m/s. L'Île-de-France est en retrait en raison de la densité urbaine et des restrictions radar.
La congestion du réseau est particulièrement aiguë le long de la péninsule bretonne, où les lignes de 225 kV écrêtent désormais 8 % de la production éolienne. Le plan de 100 milliards d'EUR de RTE comprend 2 000 km de réseau principal à 400 kV et 15 GW de liaisons HVDC vers l'Espagne et l'Italie, mais chaque corridor fait face à un processus d'autorisation qui s'étend sur une décennie. L'éolien offshore dépendra de câbles sous-marins acheminés vers des points d'atterrissage en Normandie avant que l'électricité ne soit acheminée vers l'intérieur des terres.
Les politiques de contenu local concentrent la fabrication dans des pôles côtiers. Saint-Nazaire et Cherbourg sont des pôles d'éoliennes en pleine émergence, employant 3 500 travailleurs d'ici 2027. Cependant, ces chantiers navals sont en concurrence avec les chantiers de rénovation nucléaire d'EDF pour les soudeurs et les inspecteurs qualité, prolongeant les calendriers d'installation sur les projets atlantiques et méditerranéens.
Paysage réglementaire
Le développement des énergies renouvelables en France est encadré par les engagements européens Fit-for-55 et REPowerEU, transposés à travers des cadres nationaux de planification et d'appels d'offres pilotés par le ministère de la Transition écologique et la Commission de régulation de l'énergie (CRE). La loi d'accélération des énergies renouvelables de 2023 (loi no 2023-175) constitue le principal mécanisme de simplification des autorisations et de la planification territoriale, tandis que la CRE continue de gérer des appels d'offres concurrentiels spécifiques par technologie et d'affiner les dispositifs de soutien (tarifs d'achat, primes et mécanismes de type CfD) afin de maîtriser les coûts système et les impacts d'intégration.
En février 2026, le décret no 2026-76 a fixé la troisième Programmation pluriannuelle de l'énergie (PPE 3) pour la période 2026-2035, en précisant des trajectoires de capacité mises à jour, notamment des objectifs pour le photovoltaïque solaire (48 GW d'ici 2030, 55-80 GW d'ici 2035), et en renforçant une hiérarchie d'implantation privilégiant les terrains déjà artificialisés (bâtiments, friches industrielles), aux côtés de l'agrivoltaïsme et de l'autoconsommation. En mars 2026, la CRE a publié des propositions pour le photovoltaïque de grande envergure (plus de 100 kWc), encourageant explicitement le couplage photovoltaïque-stockage et réorientant le soutien à l'écart d'une compensation inefficace des prix négatifs, avec une conception future des enchères davantage liée à la flexibilité et à un comportement de production respectueux du réseau.
Paysage concurrentiel
Concentration du Marché
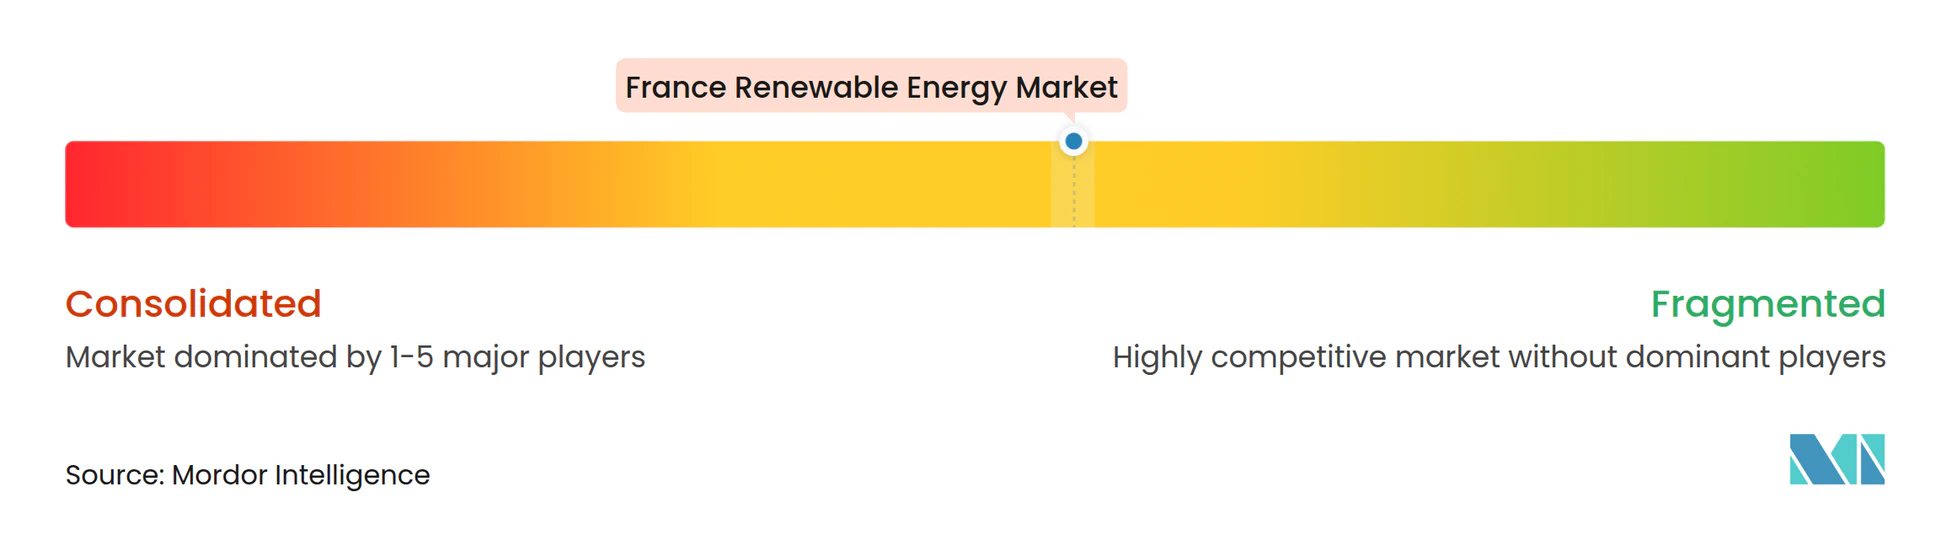
La concentration du marché est modérée. EDF Renewables, TotalEnergies, Engie Green, Neoen et Voltalia détiennent ensemble 55 % de la capacité, tandis qu'environ 200 autres acteurs se partagent le reste. Les services publics intégrés financent des projets offshore multi-gigawatts avec des cycles de construction de dix ans. Les développeurs spécialisés se concentrent sur des actifs de 50 à 200 MW et cèdent souvent leurs portefeuilles à des fonds d'infrastructure une fois opérationnels.
La différenciation stratégique apparaît dans les paris technologiques. EDF a déposé 12 brevets en 2024 pour des structures porteuses d'éoliennes flottantes, tandis que Sun'Agri développe une propriété intellectuelle agrivoltaïque qui augmente les rendements viticoles de 15 %. Les fabricants d'onduleurs chinois gagnent des parts sur le marché des toitures en proposant des prix 20 % inférieurs à ceux de leurs concurrents européens. L'appétit pour les acquisitions est croissant : RWE a acquis un portefeuille solaire de 60 MW en 2024 pour accélérer son entrée sur le marché, et davantage de transactions transfrontalières sont probables pour les actifs disposant de files d'attente réseau en place.
Les fournisseurs d'équipements se localisent pour satisfaire aux seuils de contenu européen. Siemens Gamesa a ouvert une usine de nacelles à Saint-Nazaire capable de produire 100 turbines par an, et GE Vernova construit une installation de fabrication de pales à Cherbourg. Ces initiatives ancrent les chaînes d'approvisionnement et renforcent la compétitivité des offres dans le cadre des appels d'offres PPE2.
Leaders du secteur des énergies renouvelables en France
-
EDF Renewables
-
TotalEnergies Renewables
-
Engie Green
-
Neoen SA
-
Voltalia SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables en France Entreprises couvertes dans ce rapport
- EDF Renewables
- TotalEnergies Renewables
- Engie Green
- Neoen SA
- Voltalia SA
- Akuo Energy
- Albioma SA
- Boralex Inc
- WPD Offshore France
- RWE Renewables France
- Iberdrola (?Ailes Marines)
- Enel Green Power France
- Ørsted France
- Vestas France
- Siemens Gamesa RE France
- GE Vernova France
- Nordex France
- BayWa r.e. France
- Envision France
Opportunités de marché et perspectives d'avenir
La PPE 3 (2026-2035) clarifie les opportunités pour les développeurs, les EPC et les propriétaires d'actifs capables de fournir des énergies renouvelables compatibles avec le réseau. Elle relève les objectifs de déploiement solaire (48 GW d'ici 2030 et 55-80 GW d'ici 2035) tout en concentrant le déploiement sur les surfaces artificialisées et en soutenant l'agrivoltaïsme et l'autoconsommation. Cette priorité déplace les opportunités vers les toitures commerciales, les friches industrielles et les projets agricoles à double usage, et renforce également l'intérêt de l'hybridation avec le stockage lorsqu'elle contribue à réduire la cannibalisation des prix et la congestion. Les travaux de la CRE de mars 2026 visant à encourager le couplage photovoltaïque-stockage pour les systèmes de grande envergure renforcent cette orientation.
L'éolien offshore émerge également comme un canal d'investissement multi-projets soutenu par des cadres publics à long terme plutôt que par l'économie d'un actif unique. En juillet 2026, la Commission européenne a approuvé un régime d'aide français de 63 milliards d'EUR couvrant 11 parcs éoliens offshore (11,1 GW combinés) répartis entre la mer du Nord, l'Atlantique et la Méditerranée, ce qui soutient la bancabilité des développeurs et des acteurs de la chaîne d'approvisionnement respectant les conditions d'appel d'offres et de contenu local. Le pipeline progresse également à travers les étapes d'exécution et d'autorisation, notamment Ocean Winds qui a atteint des jalons clés de construction et d'exploitation en 2026, et TotalEnergies qui a déposé une demande d'autorisation pour son projet éolien offshore Centre Manche Energies de 1,5 GW au large de la Normandie en mai 2026, soutenant la demande en matière d'autorisations, de travaux maritimes, de raccordement au réseau et de maintenance à long terme.
Développements industriels récents dans Marché des énergies renouvelables en France
- Juillet 2026 : TotalEnergies a finalisé la vente de ses activités de production solaire distribuée, comprenant environ 170 MW d'actifs répartis dans sept pays européens, à Amarenco et AMPYR Distributed Energy. Cette cession recentre l'allocation de capital renouvelable de TotalEnergies vers des projets à plus grande échelle et peut accélérer la consolidation de la base d'actifs solaires distribués en France sous des opérateurs spécialisés.
- Mai 2026 : TotalEnergies a déposé une demande d'autorisation pour le projet éolien offshore Centre Manche Energies de 1,5 GW situé au large de la côte normande. Faire avancer le projet dans le processus d'autorisation unique renforce le pipeline éolien offshore à court terme et reflète l'engagement continu des groupes énergétiques intégrés envers des développements à l'échelle du gigawatt dans le cadre du dispositif français d'appels d'offres.
- Juin 2024 : ENGIE a annoncé 2,3 GW d'ajouts de capacité renouvelable au cours des neuf premiers mois de 2024 et a réaffirmé son objectif annuel de 4 GW. Ce rythme d'ajouts a soutenu la capacité d'ENGIE à servir à la fois des projets adossés à des appels d'offres et la demande d'approvisionnement direct des entreprises, intensifiant la pression concurrentielle entre les principaux développeurs en France.
Marché des énergies renouvelables en France Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des énergies renouvelables en France est défini comme la capacité installée de production d'électricité raccordée en France provenant de sources renouvelables, mesurée en gigawatts et alignée sur la réalité du raccordement au réseau et de la mise en service des projets.
Exclusions du périmètre : Ce dimensionnement exclut les capacités thermiques conventionnelles et nucléaires, ainsi que les mises à niveau pures de transport et de distribution, sauf si elles sont intégrées dans un projet d'énergie renouvelable.
Aperçu de la segmentation
- Par technologie
- Énergie solaire (PV et CSP)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Résidentiel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a constitué le socle factuel du modèle, notamment en ce qui concerne les ajouts et retraits de capacités, ainsi que le calendrier des politiques publiques influenant les nouvelles constructions. Nous avons utilisé des sources publiques telles que le ministère français de la Transition écologique, les publications de RTE, les statistiques sur les énergies renouvelables de l'AIE et de l'IRENA, les ensembles de données énergétiques d'Eurostat, ainsi que la documentation relative au réseau et aux appels d'offres rendue publique.
Parallèlement, nous avons analysé les rapports annuels des entreprises, les présentations aux investisseurs et les annonces de projets afin de comprendre le calendrier de mise en service et les tailles typiques des projets, ce qui permet de maintenir la cohérence des totaux annuels avec les raccordements effectivement réalisés. Le cas échéant, un abonnement payant axé sur les données financières des entreprises et l'intelligence brevets a été consulté pour recouper l'exposition des fournisseurs et les orientations technologiques, sans se substituer aux sources publiques. Les sources documentaires mentionnées ici sont données à titre illustratif et ne sont pas exhaustives ; d'autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la robustesse des rythmes de construction et pour confirmer la rapidité avec laquelle les projets passent des attributions et des autorisations au raccordement effectif au réseau. Nous avons couvert les développeurs, les services publics, les participants EPC et O&M, et avons également échangé avec des experts du domaine qui suivent les appels d'offres, les files d'attente d'interconnexion et les contraintes spécifiques aux technologies à travers la France.
Les enseignements tirés de ces discussions ont été utilisés pour affiner les hypothèses relatives aux glissements de mise en service, aux schémas de repowering et aux évolutions du mix technologique. Ensuite, les résultats de notre modèle ont été revérifiés jusqu'à ce que la progression annuelle obtenue corresponde à ce que les participants ont décrit dans le pipeline de projets actuel.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 15 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon la méthode comptable de capacité descendante (top-down), dans laquelle la capacité renouvelable nationale est reconstituée à partir des niveaux de base installés déclarés, puis ajustée en fonction des ajouts, retraits et du calendrier de raccordement au réseau connus. Pour ancrer les totaux dans la réalité, des vérifications ascendantes (bottom-up) sélectives ont été effectuées, notamment en agrégeant un échantillon de projets annoncés et attribués par technologie et en appliquant la taille typique des projets et le calendrier d'achèvement observés en France.
Les principaux intrants utilisés dans le modèle comprennent les ajouts annuels de capacité renouvelable par technologie, les volumes attribués lors des appels d'offres et les calendriers de mise en service, les signaux de disponibilité du réseau et d'interconnexion, l'activité de repowering pour les actifs éoliens matures, ainsi que les objectifs et révisions de politique publique qui modifient le rythme de déploiement réalisable. Lorsque les données de projet étaient incomplètes, les lacunes ont été traitées avec des hypothèses de décalage conservatrices validées par des entretiens, puis corrigées si la progression annuelle implicite semblait incohérente avec la réalité récente de la construction et des autorisations.
Pour les prévisions, une analyse de scénarios a été utilisée, car les calendriers des politiques publiques et les contraintes de réseau peuvent modifier sensiblement le rythme d'une année à l'autre. Les scénarios ont été liés aux attentes issues des entretiens concernant les délais entre attribution et mise en service ainsi que le mix technologique, puis affinés pour aboutir à un scénario de base correspondant au mieux au pipeline actuel et au rythme de construction probable.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants afin de détecter rapidement toute rupture logique majeure, notamment les schémas de variation annuelle de la capacité et le mix technologique implicite par rapport aux tendances de déploiement observées. Tout écart important déclenche une seconde analyse des hypothèses, suivie d'une revue par les pairs au cours de laquelle les calculs, la cohérence des unités et les étapes de conversion sont vérifiés avant validation.
Le modèle est actualisé annuellement, et des ajustements intermédiaires sont effectués lorsqu'un changement de politique significatif, une modification d'appel d'offres ou une contrainte de réseau modifie sensiblement les perspectives de construction à venir. Avant la livraison, une revue finale est réalisée afin que les clients reçoivent la vision la plus actuelle, avec des mises à jour des hypothèses clés et une nouvelle vérification des valeurs aberrantes.
Taille du marché des énergies renouvelables en France selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les énergies renouvelables en France ne concordent pas toujours, car l'unité de mesure, le périmètre et même l'année utilisée comme point de départ peuvent différer d'une étude à l'autre. Certains éditeurs se concentrent sur la capacité en gigawatts, d'autres traduisent la production en valeurs monétaires, et les fenêtres de prévision ne sont souvent pas alignées, ce qui rend les comparaisons simples trompeuses.
Les données de mise en service issues des raccordements au réseau et les séries de capacité installée par technologie constituent les éléments de vérification qui permettent à l'estimation de Mordor Intelligence de rester ancrée dans ce qui est réellement en exploitation en France, plutôt que d'intégrer des dépenses plus larges en technologies propres ou la production d'énergie valorisée au prix de gros. Les différences proviennent également du fait que le stockage par pompage est ou non inclus dans l'hydroélectricité, de la manière dont le repowering est comptabilisé, et de la façon dont les délais entre l'attribution des appels d'offres et la mise en service sont traités, car ces règles de calendrier peuvent modifier les totaux annuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Cabinet de recherche mondial A | 140,52 milliards USD (2023) | Utilise un cadre combinant valeur et volume qui mélange les USD avec les unités de production d'électricité, et ancre le marché à l'énergie produite plutôt qu'à la capacité installée, de sorte que le résultat n'est pas comparable à un comptage de capacité en GW pour une seule année de référence. |
| Cabinet de recherche mondial B | 29,07 milliards USD (2024) | Examine le périmètre plus large des dépenses en technologies propres, où les énergies renouvelables côtoient le stockage, l'efficacité énergétique et les solutions environnementales, ce qui gonfle les totaux par rapport à un périmètre de capacité renouvelable uniquement pour la France. |
L'écart observé dans le tableau provient principalement de ce qui est comptabilisé et de la manière dont cela est traduit en un chiffre unique, et non simplement de différentes perspectives de croissance. En maintenant le périmètre ancré à la capacité renouvelable en exploitation et en validant le calendrier et le mix par des vérifications du pipeline de projets, notre estimation reste plus facile à retracer jusqu'à des intrants clairs et reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des énergies renouvelables en France en 2026 ?
Le marché totalise 17,61 GW en 2026 et devrait atteindre 28,68 GW d'ici 2031, reflétant un CAGR de 10,25 %.
Quelle technologie connaît la croissance la plus rapide dans le mix renouvelable français ?
L'énergie solaire est en tête avec un CAGR projeté de 18,55 % entre 2026 et 2031, soutenu par l'agrivoltaïque et la baisse du LCOE.
Pourquoi les PPA d'entreprises se développent-ils rapidement en France ?
Les acheteurs industriels utilisent les PPA pour sécuriser des prix d'électricité fixes et respecter leurs obligations de décarbonation avant l'entrée en vigueur du Mécanisme d'ajustement carbone aux frontières.
Quel est le principal obstacle aux nouveaux projets éoliens terrestres ?
Les longues procédures d'autorisation et les recours judiciaires étendent les cycles de développement à 7-9 ans, ralentissant les ajouts de capacité.
Quelles régions dominent le développement de l'éolien offshore ?
La Bretagne et la Normandie accueillent la plupart des projets à fondations posées, tandis que le Golfe du Lion se concentre sur les turbines flottantes.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers acteurs contrôlent environ 55 % de la capacité installée, ce qui indique un marché modérément concentré.