
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
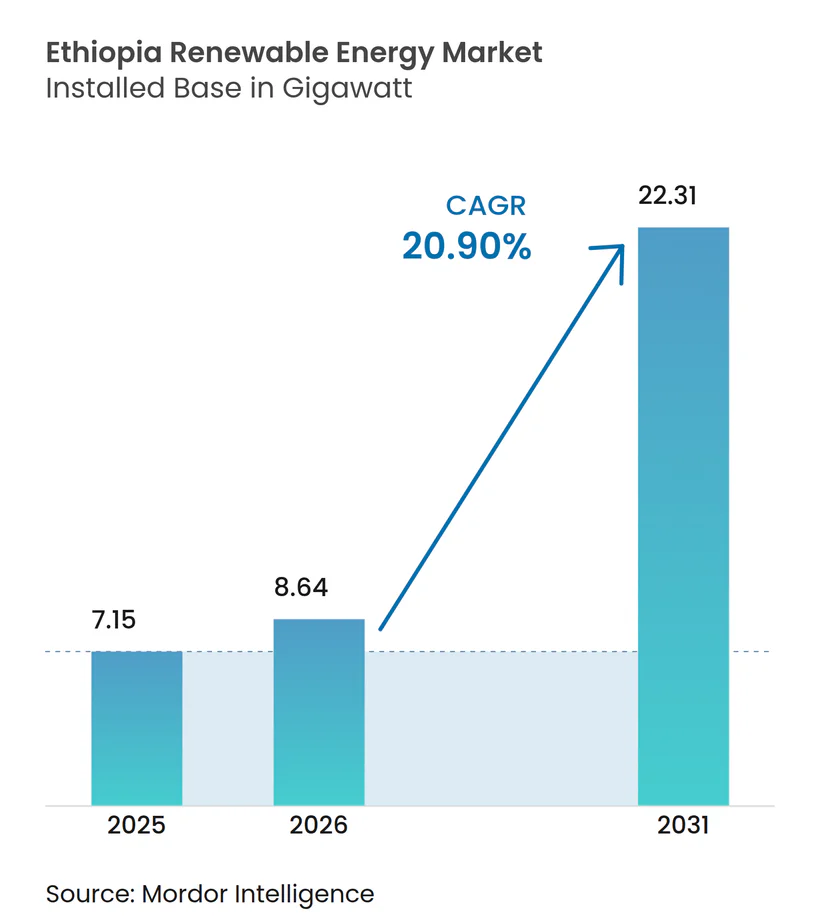
| Taille du marché de l'année de base (2025) | 7.15 gigawatt |
| Volume du Marché (2026) | 8.64 gigawatt |
| Volume du Marché (2031) | 22.31 gigawatt |
| Taux de croissance (2026 - 2031) | 20.90 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique
- Afrique du Sud
- Algérie
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Asie
- Asie du Sud
- Asie du Sud-Est
- Australie
- Autriche
- Azerbaïdjan
- Biélorussie
- Botswana
- Brésil
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Europe
- Europe
- Europe
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Kazakhstan
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Ouzbékistan
- Pays-Bas
- Pérou
- Philippines
- Pologne
- Portugal
- Roumanie
- Royaume-Uni
- Russie
- Singapour
- Slovaquie
- Suède
- Suisse
- Tunisie
- Turquie
- Venezuela
- Zimbabwe
Analyse du marché des énergies renouvelables en Éthiopie par Mordor Intelligence
La taille du marché des énergies renouvelables en Éthiopie est estimée à 8,64 gigawatts en 2026, en hausse par rapport à la valeur de 7,15 gigawatts de 2025, avec des projections pour 2031 montrant 22,31 gigawatts, progressant à un TCAC de 20,90 % sur la période 2026-2031.
Un soutien politique solide, des financements multilatéraux soutenus et les réformes des changes de juillet 2024 permettant aux exportateurs de conserver 50 % de leurs recettes en devises fortes orientent les capitaux vers les technologies non hydrauliques, tout en consolidant le rôle du pays en tant qu'exportateur régional d'électricité. L'hydroélectricité fournit encore la majeure partie de la capacité, mais les risques de sécheresse et la mise en service du plus grand parc éolien terrestre d'Afrique en juin 2025 signalent un repositionnement décisif du portefeuille. L'interconnecteur HVDC Éthiopie-Kenya de 2 000 MW, qui a acheminé 977 GWh au cours de l'exercice 2023/24, a converti le surplus de production en recettes d'exportation de 200 millions USD et a validé la stratégie de hub de l'Éthiopie. Le forage géothermique, la localisation des turbines éoliennes et une base naissante de fabrication solaire bénéficient désormais d'une rapatriement de devises facilité et d'un cadre de partenariat public-privé (PPP) libéralisé, qui ensemble réduisent les délais de réalisation des projets.
Principaux enseignements du rapport
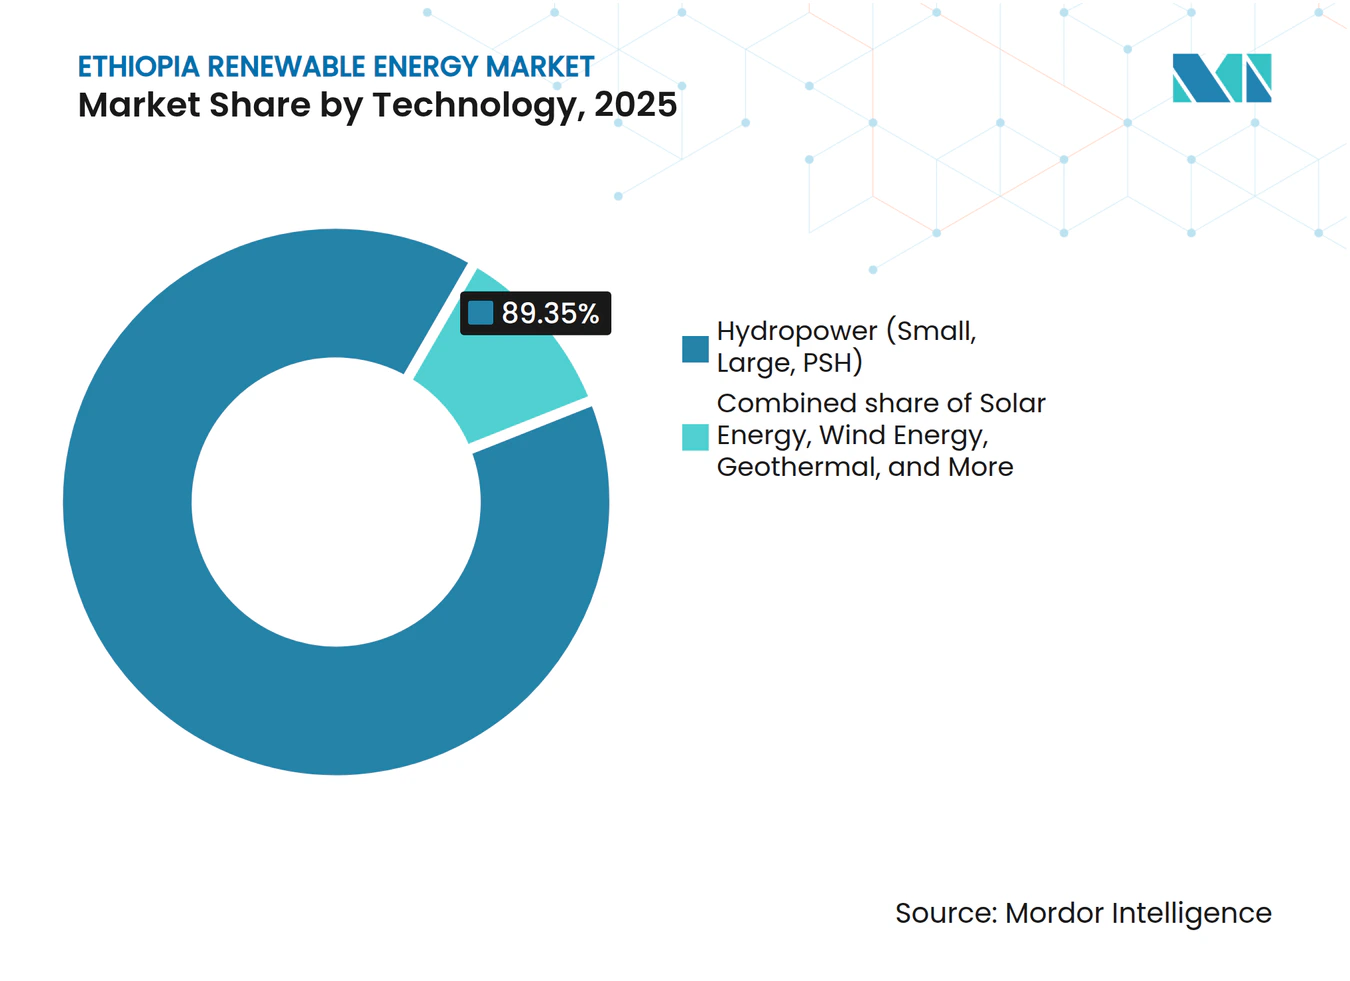
- Par technologie, l'hydroélectricité a conservé 89,35 % de la part du marché des énergies renouvelables en Éthiopie en 2025, tandis que la production solaire devrait progresser à un TCAC de 87,60 % d'ici 2031.
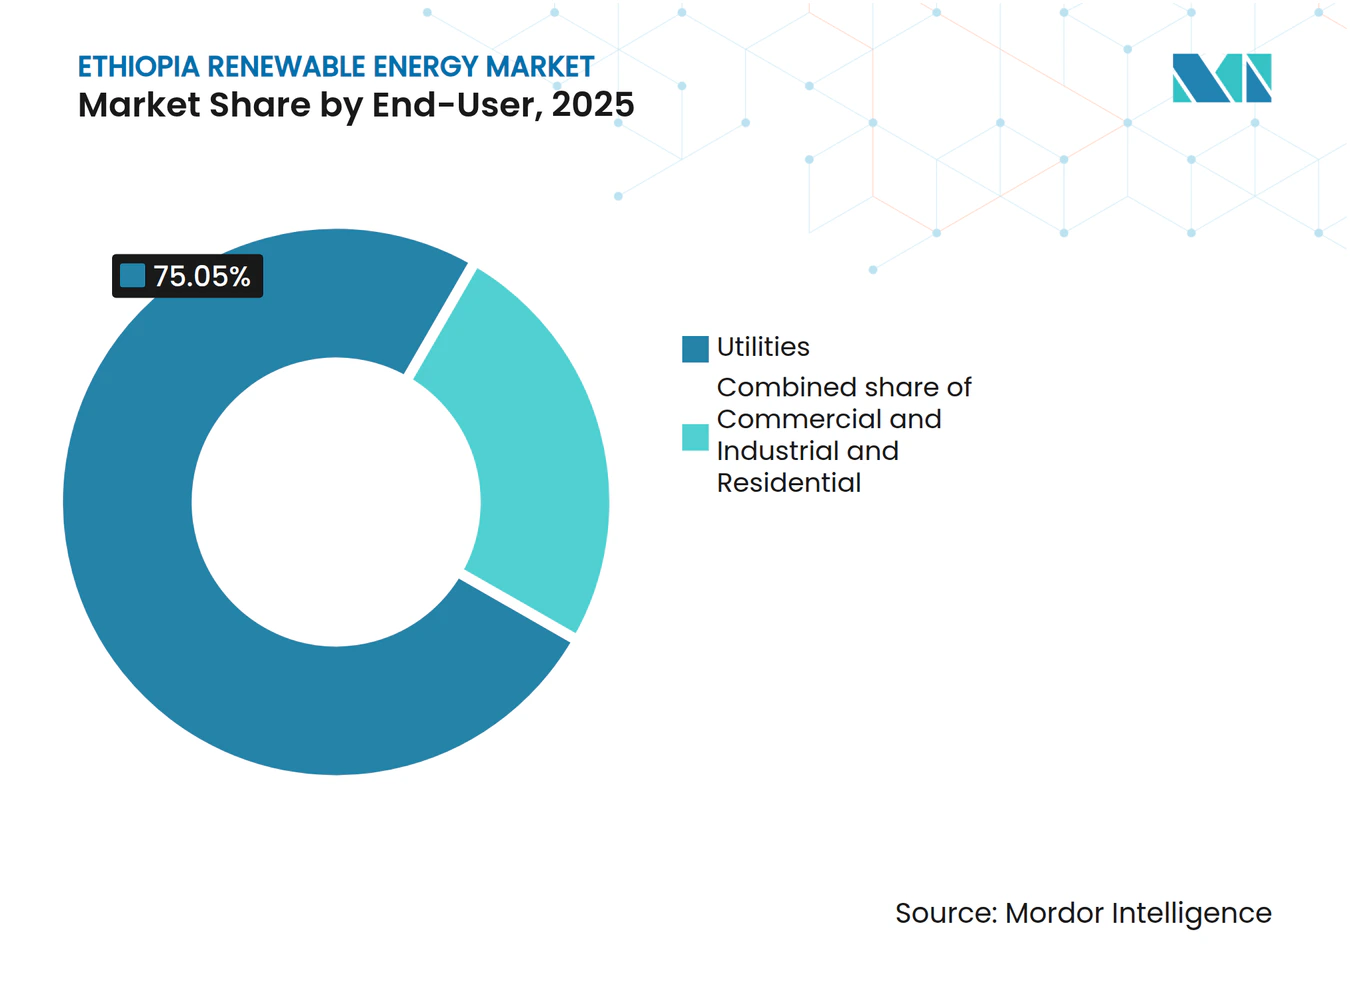
- Par utilisateur final, les services publics représentaient 75,05 % des installations en 2025 ; le même segment est prévu pour mener la croissance à un TCAC de 23,30 % d'ici 2031.
- Par géographie, l'Oromia accueillait 59,40 % de la capacité installée en 2025, tandis que les actifs éoliens du Tigray-Afar sont prêts pour la croissance la plus rapide une fois les améliorations d'évacuation à 230 kV achevées en 2027.
- Trois groupes EPC - PowerChina, Gezhouba et Dongfang Electric - ont collectivement réalisé des projets représentant 85 % de la capacité hydroélectrique et éolienne financée depuis 2019.
- La production finale de 5 150 MW du GERD et l'interconnecteur Éthiopie-Kenya pourraient ensemble générer entre 71 millions USD et 498 millions USD de recettes annuelles d'exportation d'électricité d'ici 2030.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le Programme national d'électrification 2.0 vise un accès universel | +6.20% | Zones rurales d'Oromia, d'Amhara et de SNNPR | Moyen terme (2 à 4 ans) |
| Ressources abondantes en hydroélectricité, énergie éolienne, énergie solaire et géothermie | +5.80% | Vallée du Rift, Tigray/Afar, hautes terres méridionales | Long terme (≥ 4 ans) |
| Afflux de financements verts multilatéraux | +4.70% | National, acheminé via Ethiopian Electric Power (EEP) et les producteurs indépendants d'électricité | Court terme (≤ 2 ans) |
| Hausse industrielle et démographique de la demande | +3.90% | Ceinture des centres de données d'Addis-Abeba, parcs industriels | Moyen terme (2 à 4 ans) |
| Exportations vers le Pool énergétique d'Afrique orientale | +3.10% | Corridors Kenya, Djibouti, Soudan | Moyen terme (2 à 4 ans) |
| Libéralisation des mini-réseaux | +2.60% | Gambella, Benishangul-Gumuz, région Somali | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le Programme national d'électrification 2.0 soutient le mandat d'accès universel
La deuxième phase de la stratégie d'électrification de l'Éthiopie combine extensions du réseau et solutions hors réseau pour atteindre un accès à 100 % d'ici 2030. Le financement de 500 millions USD de la Banque mondiale dans le cadre du projet ADELE soutient l'établissement de 5 millions de nouvelles connexions rurales et donne la priorité au développement de 25 mini-réseaux solaires supplémentaires.(1) L'électrification est passée de 44 % à 54 % entre 2024 et 2025, mais 46 % des ménages ruraux sont encore sans électricité, justifiant un modèle hybride combinant 65 % d'approvisionnement par le réseau et 35 % de systèmes distribués.(2) Les réformes institutionnelles intègrent la parité de genre en imposant à Ethiopian Electric Utility de porter l'emploi féminin à 30 % d'ici 2025, une mesure qui devrait élargir le vivier de talents national.
Les afflux de financements verts multilatéraux accélèrent le développement des infrastructures
Les financements concessionnels et mixtes restent essentiels. La Banque africaine de développement s'est engagée à hauteur de 348 millions USD pour l'autoroute électrique Éthiopie-Kenya et de 10 millions USD pour le champ géothermique de Tulu Moye. La Chine a promis 1,7 milliard USD en 2025 pour la fabrication de cellules solaires et le traitement des minéraux, dont 360 millions USD pour l'usine de Hanergy et une installation de cellules de 2 GW prévue par Toyo. Le programme de garanties pour les énergies renouvelables de la Banque mondiale, doté de 200 millions USD, réduit les risques liés à 1 000 MW de projets privés d'énergie éolienne et solaire, tandis que l'adhésion aux BRICS ouvre des lignes de crédit auprès de la Nouvelle Banque de Développement, réduisant la dépendance envers les prêteurs occidentaux.
Les exportations du Pool énergétique d'Afrique orientale créent des flux de revenus régionaux
Depuis son démarrage commercial en 2023, la liaison HVDC Éthiopie-Kenya de 1 045 km a transformé l'hydroélectricité quasi continue en recettes de devises étrangères. Le Kenya a économisé 500 millions USD en important de l'électricité d'Éthiopie plutôt qu'en faisant fonctionner ses centrales thermiques. Des extensions planifiées vers la Tanzanie et l'Ouganda pourraient accroître le surplus exportable de l'Éthiopie de 878 MW en 2025 à 3 430 MW d'ici 2027, en exploitant la complémentarité de la saison des pluies dans le bassin du Nil.
Hausse industrielle et démographique de la demande d'électricité
Les parcs industriels spécialisés dans les textiles, l'agro-industrie et l'exploitation minière génèrent désormais une demande significative, entraînant une augmentation de 30 % en glissement annuel de la consommation nationale d'électricité. L'interdiction par l'Éthiopie en janvier 2024 des importations de véhicules à moteur à combustion interne vise 148 000 véhicules électriques d'ici 2032, nécessitant 2 226 bornes de recharge publiques qui intensifient la croissance de la charge distribuée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts en capital élevés et financement intérieur limité | -3.80% | National, critique pour la géothermie et les lignes haute tension | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement du réseau de transport et risque d'écrêtement | -2.90% | Corridor Gondar-Metema, ceinture éolienne du Tigray, cascade Omo-Gibe | Court terme (≤ 2 ans) |
| Instabilité politique retardant les projets | -2.10% | Tigray, Afar, Oromia | Court terme (≤ 2 ans) |
| Pénuries de devises et obstacles au rapatriement | -1.70% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts en capital élevés et financement intérieur limité
Les banques locales proposent rarement des durées de 15 à 20 ans requises par les projets à l'échelle des services publics. Bien que les réformes monétaires de juillet 2024 aient permis aux exportateurs de conserver la moitié de leurs recettes en devises étrangères, les producteurs indépendants d'électricité hésitent encore en raison du risque de convertibilité. Aucun des projets solaires attribués lors de la première enchère éthiopienne n'a atteint la clôture financière, et les 100 milliards USD estimés nécessaires pour atteindre l'objectif de 37 GW en 2037 reposeront largement sur des garanties multilatérales.(3)
Goulots d'étranglement du réseau de transport et risque d'écrêtement
L'écrêtement éolien pourrait passer de 0,2 % à 9,8 % à mesure que la pénétration augmente et que les lâchers minimaux d'hydroélectricité pour l'irrigation contraignent la flexibilité. Le réseau a enregistré 49 pannes majeures entre 2013 et 2024, soulignant l'urgence des modernisations du réseau intelligent et des classifications dynamiques des lignes. Le stockage par pompage hydraulique, malgré son fort potentiel technique, reste absent du cadre actuel de politique énergétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'hydroélectricité comme ancre, le solaire en plein essorL'hydroélectricité a fourni 89,35 % de la capacité de production en 2025, soutenue par les 2 350 MW déjà en ligne du GERD et les 2 160 MW de Koysha, prévus pour la mise en service en 2026. Cette domination signifie que l'hydroélectricité contribue à la plus grande partie de la part du marché des énergies renouvelables en Éthiopie à l'heure actuelle, mais sa part diminuera progressivement à mesure que de nouveaux projets solaires à l'échelle du gigawatt seront raccordés. Le TCAC de 87,60 % du solaire de 2026 à 2031 reflète l'enchère IPP de février 2025, les règles progressives des mini-réseaux et la ligne de modules domestiques de TOYO, qui réduit le coût en capital par MW. L'éolien, avec 404 MW installés, connaît un renouveau après qu'AMEA Power a signé un accord d'achat d'électricité de 300 MW en 2024, bien que la congestion du réseau doive se résorber pour réaliser son potentiel en ressources. La géothermie est la couverture de charge de base à long terme : Tulu Moye et Corbetti visent chacun 150 MW, et les premiers puits indiquent des températures de vapeur supérieures à 280 °C permettant des tarifs inférieurs à 0,07 USD/kWh. La bioénergie reste limitée à la centrale de valorisation énergétique des déchets de Reppie de 25 MW, tandis que l'énergie océanique n'est pas pertinente pour l'Éthiopie, pays sans littoral.
Avec le GERD, la part de l'hydroélectricité pourrait encore représenter 58,70 % de la taille du marché des énergies renouvelables en Éthiopie en 2031 ; pourtant, le solaire représentera la hausse absolue la plus forte de la capacité éolienne. La compétitivité de l'éolien dépend d'une dorsale à 400 kV en temps voulu et d'une meilleure liquidité des changes pour les turbines. Le profil intensif en forage de la géothermie implique des ajouts à court terme plus lents mais offre une stabilité critique de la charge de base, réduisant la production diesel en soirée qui dépasse 0,25 USD/kWh. L'évolution du mix souligne une transition intentionnelle vers une production diversifiée pour atténuer le risque de variabilité des précipitations et absorber la hausse des pics du soir liés aux modes de vie urbains.


Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les services publics dominent, le C&I s'éveilleLes services publics représentaient 75,05 % de la capacité en 2025 et devraient croître à un TCAC de 23,30 % d'ici 2031, Ethiopian Electric Power maintenant son rôle d'acheteur unique. Le pouvoir d'achat de ce bloc ancre la quasi-totalité des producteurs indépendants d'électricité actuels, qui signent des contrats d'achat d'électricité de 20 à 25 ans libellés en birr mais indexés sur les devises étrangères, une structure mise à l'épreuve lors de la dévaluation de 115 % en juillet 2024. Les charges commerciales et industrielles (C&I), notamment les centres de données et les exportateurs de textiles, représentent environ 15 % de la demande de 2024, mais disposent d'une auto-production limitée en raison de l'absence de mécanismes de comptage net et de droit de transit. Une fois que la Commission éthiopienne des investissements aura finalisé les directives relatives au solaire et au stockage derrière compteur, le segment C&I pourrait capter une part plus importante du marché des énergies renouvelables en Éthiopie dans les installations de fin de décennie.
Les utilisateurs résidentiels représentent actuellement environ 10 % de la capacité ; la croissance devrait s'accélérer à mesure que les mini-réseaux financés par ADELE connectent 500 000 ménages d'ici 2027, avec des composantes à usage productif telles que la chaîne du froid améliorant l'accessibilité tarifaire. L'environnement politique a commencé à évoluer vers une participation privée à petite échelle, illustrée par le cluster de mini-réseaux de 685 kWc de Green Scene Energy, qui dessert 20 000 habitants ruraux. Dans l'ensemble, les services publics restent le principal facteur de volume à court terme, mais les déploiements dans le secteur C&I et l'électrification rurale diversifieront la demande, réduisant le risque de concentration pour les futurs investisseurs dans le secteur des énergies renouvelables en Éthiopie.

Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Oromia domine le secteur de la production, représentant 59,40 % de la capacité installée, et accueille les turbines en cascade du GERD et les perspectives géothermiques du plancher du Rift, qui ensemble assurent le leadership de la région sur le marché des énergies renouvelables en Éthiopie. Addis-Abeba, bien qu'alimentée par le réseau depuis les centrales d'Oromia, consomme environ 40 % de l'électricité nationale ; les seuls clusters de centres de données devraient consommer plus de 8 TWh en 2025, stimulant le besoin de solutions locales de gestion des pointes, telles que les toits solaires avec stockage par batteries. La Région des Nations, Nationalités et Peuples du Sud contribue à la cascade Omo-Gibe, ajoutant 2 600 MW d'hydroélectricité qui soutiennent les programmes d'irrigation rurale et les zones agro-industrielles émergentes le long des rives de la rivière Gibe.
La ceinture Tigray-Afar accueille la majeure partie des 404 MW d'installations éoliennes, mais a subi 18 mois d'isolement du réseau de transport lors du conflit de 2020-2022. La restauration de la boucle à 230 kV Alamata-Kombolcha-Legetafo en 2024 a réduit l'écrêtement d'Ashegoda de 30 % à 18 %, mais un soulagement complet attend une mise à niveau à 400 kV prévue dans le cadre de PRIME Phase II. Gambella, Benishangul-Gumuz et les régions Somali enregistrent les taux d'électrification les plus bas à 32 %, ce qui les positionne comme zones cibles pour les mini-réseaux ADELE, dont beaucoup seront des systèmes hybrides solaires et stockage qui contournent les retards dans les dépenses de transport. Les interconnecteurs de Djibouti et du Soudan étendent la pertinence géographique au-delà des frontières de l'Éthiopie, absorbant collectivement 350 MW d'exportations en 2024 et prévus pour atteindre 700 MW d'ici 2027 au fur et à mesure que davantage d'unités du GERD se synchronisent.
Les progrès réalisés sur le lien de 150 MW vers Djibouti ont catalysé des projets de dessalement, tandis que le Soudan achète le surplus hydroélectrique lors de sa saison sèche, permettant à l'Éthiopie de fractionner la production et de stabiliser la fréquence de son réseau intérieur. La stabilité de tension reste le point faible du corridor nord-ouest Gondar-Metema ; l'installation de compensateurs statiques de puissance réactive et d'un condensateur synchrone prévu près de Bahir Dar sont essentiels pour débloquer les futurs projets éoliens en pipeline dans cette région. Collectivement, les contrastes régionaux façonnent les priorités de déploiement, l'allocation des capitaux et les rendements ajustés au risque pour les investisseurs évaluant leur entrée sur le marché des énergies renouvelables en Éthiopie.
Paysage réglementaire
Le secteur de l'énergie renouvelable en Éthiopie est régi par un cadre centralisé mais en cours de réforme, dans lequel le ministère de l'Eau et de l'Énergie (MoWE) définit la politique et la planification du secteur, tandis que l'Autorité du pétrole et de l'énergie (PEA) supervise les fonctions de licence, de tarification et de conformité. Ethiopian Electric Power (EEP) reste le principal opérateur de production et de transport, tandis qu'Ethiopian Electric Utility (EEU) domine la distribution et la vente au détail, la participation privée étant structurée autour de cadres de passation de marchés IPP/PPP et d'un modèle d'achat à acheteur unique.
Les réformes menées depuis 2024 ont porté sur l'ouverture à l'investissement privé et le renforcement de la planification du système. La Banque mondiale a approuvé PRIME-1 le 26 mars 2024 afin d'améliorer la viabilité financière du secteur et la participation privée, et EEP a finalisé le Plan d'expansion de la production et du transport au moindre coût le 13 novembre 2024 pour ancrer les nouveaux marchés publics. En 2025, le ministère des Finances a émis la directive 1067/2025 (26 mai et 23 juin 2025) afin de renforcer la transparence et la discipline des coûts dans les investissements énergétiques, tandis que les documents de stratégie nationale, dont la Stratégie nationale de développement énergétique durable (2024-2030), officialisent des objectifs de diversification qui rehaussent la priorité politique accordée au solaire, à l'éolien et à la géothermie aux côtés de l'hydroélectricité.
Paysage concurrentiel
Concentration du Marché
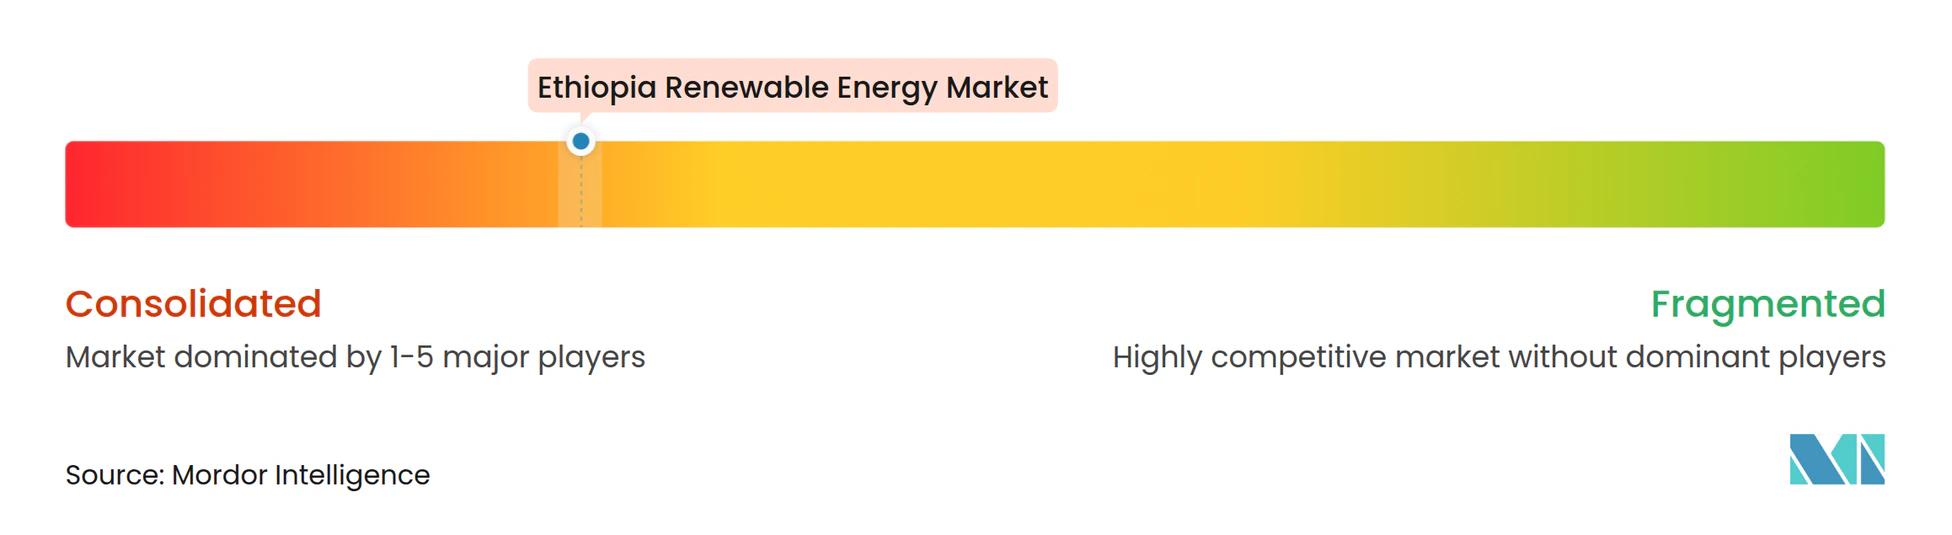
Un duopole de facto - Ethiopian Electric Power (production et transport) et Ethiopian Electric Utility (distribution) - domine la planification du système, les décisions tarifaires et les négociations d'achat. Les grands groupes EPC chinois PowerChina, Gezhouba et Dongfang Electric se sont imposés grâce à des financements liés, qui ont couvert 85 % des projets éoliens et hydroélectriques depuis 2019. Leur modèle clé en main comprime les calendriers de construction mais limite la croissance du contenu local et le transfert de technologie. Les fabricants européens de turbines OEM, tels que Siemens Gamesa, Vestas et GE, ont plus de 420 MW installés mais font face à une liquidité de facturation réduite et à des coûts de couverture élevés suite à la dévaluation de 2024.
L'usine de cellules solaires de 2 GW de TOYO Corporation, inaugurée en avril 2025, marque la première localisation significative d'équipements en Éthiopie, susceptible d'orienter les achats photovoltaïques dans les prochains cycles d'appels d'offres IPP vers l'approvisionnement domestique, de réduire le risque logistique et de diminuer de 20 % les coûts des modules livrés. Les producteurs indépendants d'électricité locaux restent naissants, Green Scene Energy, Solar Tech et BTE Renewables contrôlant collectivement moins de 1 MW de capacité raccordée au réseau. Ils espèrent cependant se développer grâce aux programmes ADELE et DREAM, qui visent à s'implanter sur des marchés ruraux moins encombrés. Le retrait d'ACWA Power en 2024 de deux sites Scaling Solar met en évidence les risques persistants de rapatriement des devises, bien que la directive de juillet 2024 FXD/01/2024 autorise désormais des comptes séquestres offshore pour les flux de dividendes, une réforme qui a aidé AMEA Power à signer un accord d'achat d'électricité éolien de 300 MW deux mois plus tard.
L'intensité concurrentielle devrait augmenter une fois que l'Amendement à la Proclamation sur les PPP n° 1283/2023 permettra des négociations directes pour les sponsors récurrents ayant au moins trois projets réussis, une disposition qui favorise les acteurs expérimentés tels que Mainstream Renewable Power et Globeleq. Les sociétés d'ingénierie locales gravissent lentement la chaîne de valeur, gérant les travaux civils et les contrats d'équilibre de centrale, mais manquent encore de la solidité bilancielle nécessaire pour développer elles-mêmes des projets IPP. Le stockage par batteries, l'hydrogène vert et les logiciels de réseau intelligent restent des niches à espace blanc, ouvertes aux nouveaux entrants à mesure que les prêteurs multilatéraux s'orientent vers le financement d'actifs de flexibilité essentiels pour un marché des énergies renouvelables en Éthiopie diversifié.
Leaders du secteur des énergies renouvelables en Éthiopie
-
Ethiopian Electric Power (EEP)
-
PowerChina / China Gezhouba Group
-
Siemens Gamesa Renewable Energy SA
-
Tulu Moye Geothermal Operations PLC
-
Enel Green Power S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Énergies Renouvelables en Éthiopie Entreprises couvertes dans ce rapport
- Ethiopian Electric Power (EEP)
- Ethiopian Electric Utility (EEU)
- Siemens Gamesa Renewable Energy SA
- Vergnet Groupe
- Green Scene Energy PLC
- ANDRITZ AG
- Tulu Moye Geothermal Operations PLC
- Solar Tech PLC
- China Gezhouba Group Co. Ltd.
- Voith Hydro GmbH & Co. KG
- PowerChina
- Dongfang Electric Corporation Ltd.
- General Electric Company
- Ormat Technologies Inc.
- Vestas Wind Systems A/S
- Mainstream Renewable Power Ltd.
- ACWA Power
- Enel Green Power S.p.A.
- Globeleq Africa Ltd.
- BTE Renewables
Opportunités de marché et perspectives d'avenir
La passation de marchés solaires et éoliens à grande échelle dans le cadre du Renewable Energy IPP Procurement Framework demeure un axe de développement clé, car la mise en concurrence est encore naissante et plusieurs projets précoces ont connu une progression lente vers la clôture financière. La première approbation de financement d'un IPP éolien de grande envergure pour le projet éolien Aysha de 300 MW d'AMEA Power (approbation de financement de la BAD en juillet 2026) constitue un signal de bancabilité pour les futurs appels d'offres IPP/PPP et élargit le marché adressable pour les services EPC, de raccordement au réseau, d'exploitation et de maintenance (O&M) et de contenu local liés aux grands projets éoliens terrestres.
Les énergies renouvelables distribuées et les mini-réseaux offrent une voie d'expansion à court terme directement liée à la mise en œuvre de l'électrification. Le programme ADELE vise des millions de nouveaux raccordements ainsi que des mini-réseaux solaires supplémentaires, et en juin 2026, le ministère de l'Eau et de l'Énergie a lancé des appels d'offres internationaux pour des projets de mini-réseaux photovoltaïques solaires (Fudus, Harey, Serba) dans le cadre de l'Africa Mini-Grids Program, soutenant ainsi un pipeline pour les fournisseurs de solutions solaires-plus-stockage, de comptage et de distribution de dernier kilomètre. La localisation des équipements élargit également les options d'approvisionnement et de réduction des coûts, l'usine de fabrication de cellules solaires de TOYO Corporation (mise en service en avril 2025) créant une base d'approvisionnement nationale susceptible d'alimenter les prochains cycles photovoltaïques et de réduire l'exposition aux importations dans un contexte de contraintes de change, tandis que les mises à niveau du transport et de l'évacuation restent une opportunité parallèle, les problèmes d'écrêtement et de stabilité du réseau limitant le débit des énergies renouvelables.
Développements industriels récents dans Marché des Énergies Renouvelables en Éthiopie
- Juillet 2026 : Le Groupe de la Banque africaine de développement a approuvé un financement de 110 millions USD pour le projet éolien Aysha de 300 MW développé par AMEA Power. Cette approbation fait progresser le premier IPP éolien de l'Éthiopie vers une réalisation bancable et renforce le précédent d'énergies renouvelables à grande échelle financées par le privé dans le cadre évolutif des PPP.
- Avril 2025 : TOYO Corporation a mis en service une usine de cellules solaires de 2 GW en Éthiopie. Le projet a renforcé la localisation des équipements photovoltaïques nationaux et favorise une réduction de la logistique et de la dépendance aux importations pour les futurs déploiements solaires à grande échelle et distribués.
- Août 2024 : AMEA Power a signé un contrat d'achat d'électricité pour le projet éolien Aysha-1 de 300 MW. Cet accord a relancé la dynamique de contractualisation éolienne à grande échelle et s'est aligné sur des mesures politiques visant à atténuer les préoccupations des investisseurs concernant le change et le rapatriement des fonds.
Marché des Énergies Renouvelables en Éthiopie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des énergies renouvelables en Éthiopie est défini comme la capacité de production d'énergie renouvelable installée dans le pays, mise en service et disponible pour l'approvisionnement en électricité, exprimée en gigawatts pour l'ensemble des technologies renouvelables et des utilisateurs finaux.
Exclusions du périmètre : Nous excluons la production non renouvelable, les actifs de transport et de distribution purs, ainsi que les chaînes d'approvisionnement en combustibles uniquement qui ne se traduisent pas directement par une capacité renouvelable installée.
Aperçu de la Segmentation
- Par technologie
- Énergie solaire (PV et CSP)
- Énergie éolienne (terrestre et offshore)
- Hydroélectricité (petite, grande, STEP)
- Bioénergie
- Géothermie
- Énergie océanique (marémotrice et houlomotrice)
- Par utilisateur final
- Services publics
- Secteur commercial et industriel
- Secteur résidentiel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a té utilisée pour établir le socle factuel du système électrique éthiopien et du pipeline de projets renouvelables, puis pour maintenir des hypothèses réalistes sur ce qui peut être construit et raccordé chaque année. Nous nous sommes principalement appuyés sur des sources publiques telles que les statistiques de l'IRENA, les données sur l'électricité et les énergies renouvelables de l'AIE, ainsi que les documents des programmes énergétiques de la Banque mondiale et de l'IFC, complétés par des données nationales provenant du ministère éthiopien de l'Eau et de l'Énergie et du régulateur des services publics, le cas échéant.
Pour traduire ces données en une vision cohérente des capacités, nous avons également examiné les annonces de projets, les avis d'appels d'offres et les mises à jour de mise en œuvre issus de sources presse crédibles, ainsi que les présentations aux investisseurs et les rapports financiers audités des développeurs et des acteurs EPC actifs dans le pays. En parallèle, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi qu'un flux mondial de contrats et d'appels d'offres pour suivre les calendriers et recouper le statut des projets. Les sources de recherche documentaire listées ici sont illustratives, et des documents publics et ensembles de données supplémentaires ont également été utilisés lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
En Éthiopie, des entretiens d'experts et des enquêtes auprès des développeurs, des services publics, des distributeurs, des financiers et des utilisateurs d'énergie sont utilisés pour tester les ajouts de capacité, les dates de mise en service, l'utilisation, les coûts des projets et les conditions d'achat. Les contributions des répondants permettent de remettre en question les hypothèses documentaires, de combler les lacunes dans les données des systèmes hors réseau et d'affiner la vision finale des capacités.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de moindre envergure : 20 % | Managers : 55 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été réalisé selon une approche descendante et ascendante, dans laquelle les séries de capacités nationales et les données du pipeline de projets ont d'abord été reconstituées année par année, puis testées par rapport à des vérifications sélectives auprès des fournisseurs et des canaux de distribution. Le cœur de l'approche descendante part de la capacité renouvelable installée par technologie, et ajuste en fonction des mises en service, des retraits le cas échéant, et des délais réalistes de raccordement au réseau, de sorte que le total reflète la capacité effectivement en service.
Pour maintenir le modèle pratique, nous avons utilisé quelques données spécifiques à l'Éthiopie pouvant être validées de manière cohérente, telles que la mise en service annuelle de centrales à grande échelle, l'expansion du réseau et la disponibilité des raccordements, la maturité du pipeline de projets (annoncés, financés, en construction), les facteurs de capacité typiques par technologie pour les vérifications de cohérence, ainsi que la cadence des politiques ou des appels d'offres qui stimule les nouvelles additions. Étant donné que les mises à jour publiques des projets peuvent être irrégulières, les lacunes ont été traitées en appliquant des délais de mise en service conservateurs basés sur les retours d'entretiens, et en vérifiant si les jalons d'approvisionnement et de financement sont visibles.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios. Un scénario de base est formé à partir du pipeline exécutable et du flux d'appels d'offres attendu, puis un scénario optimiste et un scénario pessimiste sont testés en utilisant des contraintes telles que la disponibilité du financement, la pression sur les devises étrangères et les calendriers d'intégration au réseau. La trajectoire finale est recoupée par des approximations ascendantes échantillonnées, telles que la sommation des projets les plus visibles et la validation des additions annuelles implicites avec les attentes des experts avant la finalisation des résultats.
Cycle de Validation des Données et de Mise à Jour
La validation s'effectue par couches afin qu'un seul point de données bruité ne modifie pas la réponse finale. Nous comparons les résultats du modèle avec des signaux indépendants, notamment les séries de capacités installées publiées, les annonces majeures de mise en service de projets et les attributions d'appels d'offres, puis nous examinons tout saut important d'une année à l'autre avant validation.
Lorsqu'un écart est constaté, nous revérifions les hypothèses, réconcilions les unités et les délais, et, si nécessaire, recontactons les personnes interrogées concernées pour confirmer ce qui a changé et quand. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'une mise en service majeure de projet, une annulation ou un changement de politique ayant un impact sur le développement. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la dernière vue actualisée alignée sur le même périmètre et les mêmes définitions.
Taille du Marché des Énergies Renouvelables en Éthiopie selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées pour le marché des énergies renouvelables en Éthiopie peuvent sembler très éloignées les unes des autres, car certaines sources s'expriment en capacité installée, tandis que d'autres présentent une valeur d'investissement, et elles varient également selon qu'elles comptabilisent uniquement les centrales connectées au réseau ou incluent des dépenses énergétiques plus larges. Le calendrier crée une autre divergence, car un marché à fort pipeline peut paraître plus important si les projets planifiés sont traités comme une capacité engagée.
De notre point de vue, le principal facteur d'écart est l'unité de mesure. La capacité en gigawatts n'est pas interchangeable avec la valeur marchande en USD, à moins qu'une limite de dépenses d'investissement claire et une courbe de coûts spécifique à l'année ne soient appliquées, et cette inadéquation explique pourquoi notre chiffre de capacité pour 2025 diffère d'un chiffre en USD rapporté ailleurs — un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,15 GW (2025) | |
| Fil d'actualité sectoriel A | 0,96 milliard USD (2025) | Ce chiffre est présenté comme une valeur marchande en USD et est généralement déterminé par le périmètre d'investissement ou de dépenses implicites, qui peut inclure les coûts EPC et d'équipement et peut ne pas correspondre directement à la capacité installée comptabilisée en GW. |
| Commentaire sectoriel B | 2,26 milliards USD (2034) | Cette estimation est une projection en USD à long terme qui peut intégrer des hypothèses agressives de conversion du pipeline en construction, des décalages de change différents et un traitement de l'inflation des dépenses d'investissement, ce qui la fait souvent diverger d'une trajectoire de développement basée sur les capacités. |
En lisant le tableau dans son ensemble, l'écart s'explique principalement par le mélange des mesures de capacité et de dépenses, ainsi que par des règles différentes sur la manière dont les projets en pipeline sont traités au fil du temps. Notre approche maintient des données traçables jusqu'à la réalité des mises en service et des raccordements, puis utilise des vérifications d'experts pour éviter que des plans optimistes ne soient comptabilisés trop tôt.
Questions clés auxquelles le rapport répond
Quelle est la capacité installée de production d'énergies renouvelables en Éthiopie aujourd'hui et où en sera-t-elle d'ici 2031 ?
La capacité s'élève à 8,64 GW en 2026 et devrait atteindre 22,31 GW d'ici 2031, impliquant un TCAC de 20,90 %.
Quelle est l'importance du Grand barrage de la Renaissance éthiopienne et pourquoi est-il essentiel ?
Le GERD fournira 5 150 MW à pleine puissance, ancrant la domination de l'hydroélectricité et soutenant les futures exportations d'électricité.
Quelle technologie se développe le plus rapidement dans le mix des énergies renouvelables en Éthiopie ?
Le solaire utilitaire et celui des mini-réseaux connaît la croissance la plus rapide, avec un TCAC projeté de 87,60 % entre 2026 et 2031.
Quels mécanismes de financement multilatéraux soutiennent les nouveaux projets éthiopiens ?
Le programme PRIME de la Banque mondiale doté de 1,4 milliard USD, les prêts SEFA de la Banque africaine de développement et les financements liés des banques de politique chinoise fournissent collectivement la majorité du capital concessionnel.
Comment la ligne HVDC Éthiopie-Kenya améliore-t-elle les perspectives énergétiques de l'Éthiopie ?
Le lien de 2 000 MW achemine déjà 400 MW vers le Kenya et pourrait générer entre 71 millions USD et 498 millions USD de recettes d'exportation annuelles à mesure que les volumes augmentent.
Quels obstacles majeurs entravent encore le déploiement des énergies renouvelables en Éthiopie ?
Les coûts en capital élevés, les pénuries de devises étrangères et les goulots d'étranglement du réseau - notamment dans les corridors Gondar-Metema et du Tigray - continuent de retarder ou d'écrêter les projets.