
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
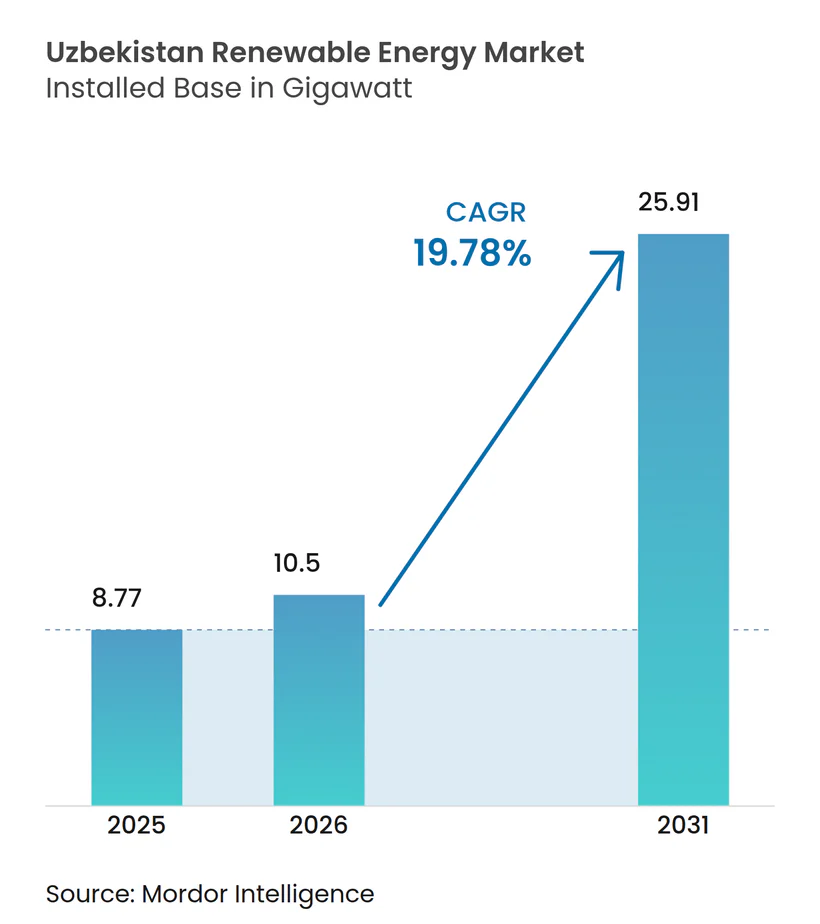
| Marktgröße im Basisjahr (2025) | 8.77 Gigawatt |
| Marktvolumen (2026) | 10.5 Gigawatt |
| Marktvolumen (2031) | 25.91 Gigawatt |
| Wachstumsrate (2026 - 2031) | 19.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Marktanalyse für erneuerbare Energien in Usbekistan von Mordor Intelligence
Die Marktgröße für erneuerbare Energien in Usbekistan in Bezug auf die installierte Basis wird voraussichtlich von 8,77 Gigawatt im Jahr 2025 auf 10,5 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 19,78 % über den Zeitraum 2026-2031 25,91 Gigawatt erreichen.
Der Markt für erneuerbare Energien in Usbekistan expandiert aufgrund des verstärkten Engagements der Regierung für erneuerbare Energien mit einem Ziel von 54 % bis 2030, der beschleunigten Stilllegung von Wärmekraftwerken, die seit mehr als 30 Jahren in Betrieb sind, sowie der Priorisierung multilateral geförderter Solar- und Windprojekte. Wettbewerbsfähige Tarife bei frühen Ausschreibungen fielen unter 0,03 USD pro kWh und zogen Golf- und chinesische Entwickler an, die Kapital, Anlagen und EPC-Dienstleistungen bereitstellen. Die sinkende inländische Gasproduktion und steigende Exportmöglichkeiten verlagern die neue Stromerzeugung weiter in Richtung erneuerbare Energien. Die Modernisierung des Stromnetzes, die Bündelung von Batteriespeichern und die Unternehmesnachfrage nach I-REC-zertifiziertem Strom sorgen für zusätzlichen Schwung.
Wichtigste Erkenntnisse des Berichts
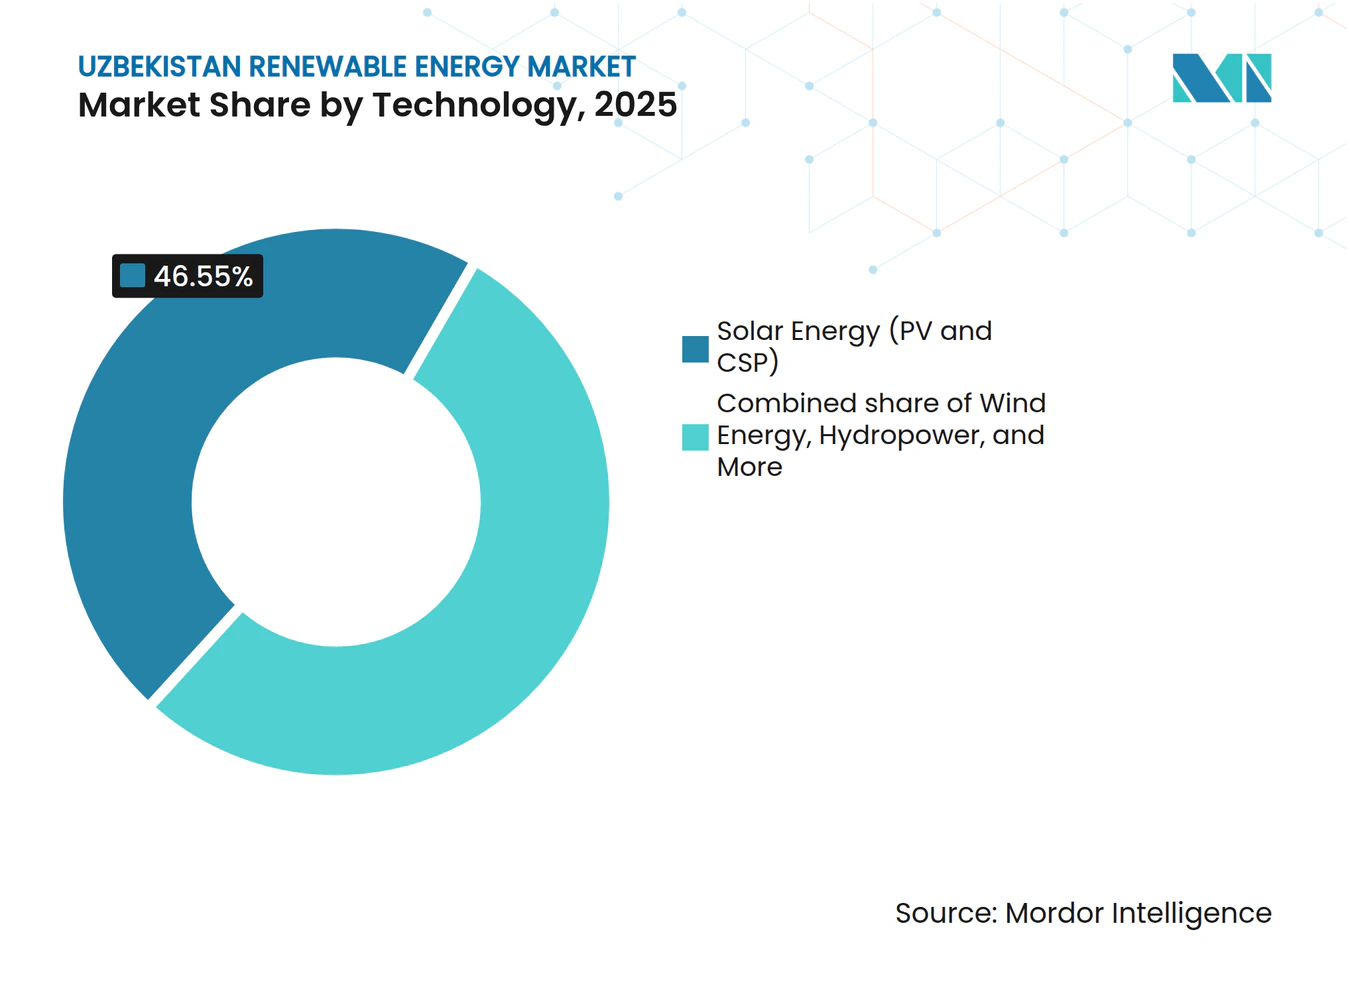
- Nach Technologie führte Solarenergie mit einem Marktanteil von 46,55 % am Markt für erneuerbare Energien in Usbekistan im Jahr 2025, während Windenergie bis 2031 voraussichtlich mit einer CAGR von 36,96 % wachsen wird.
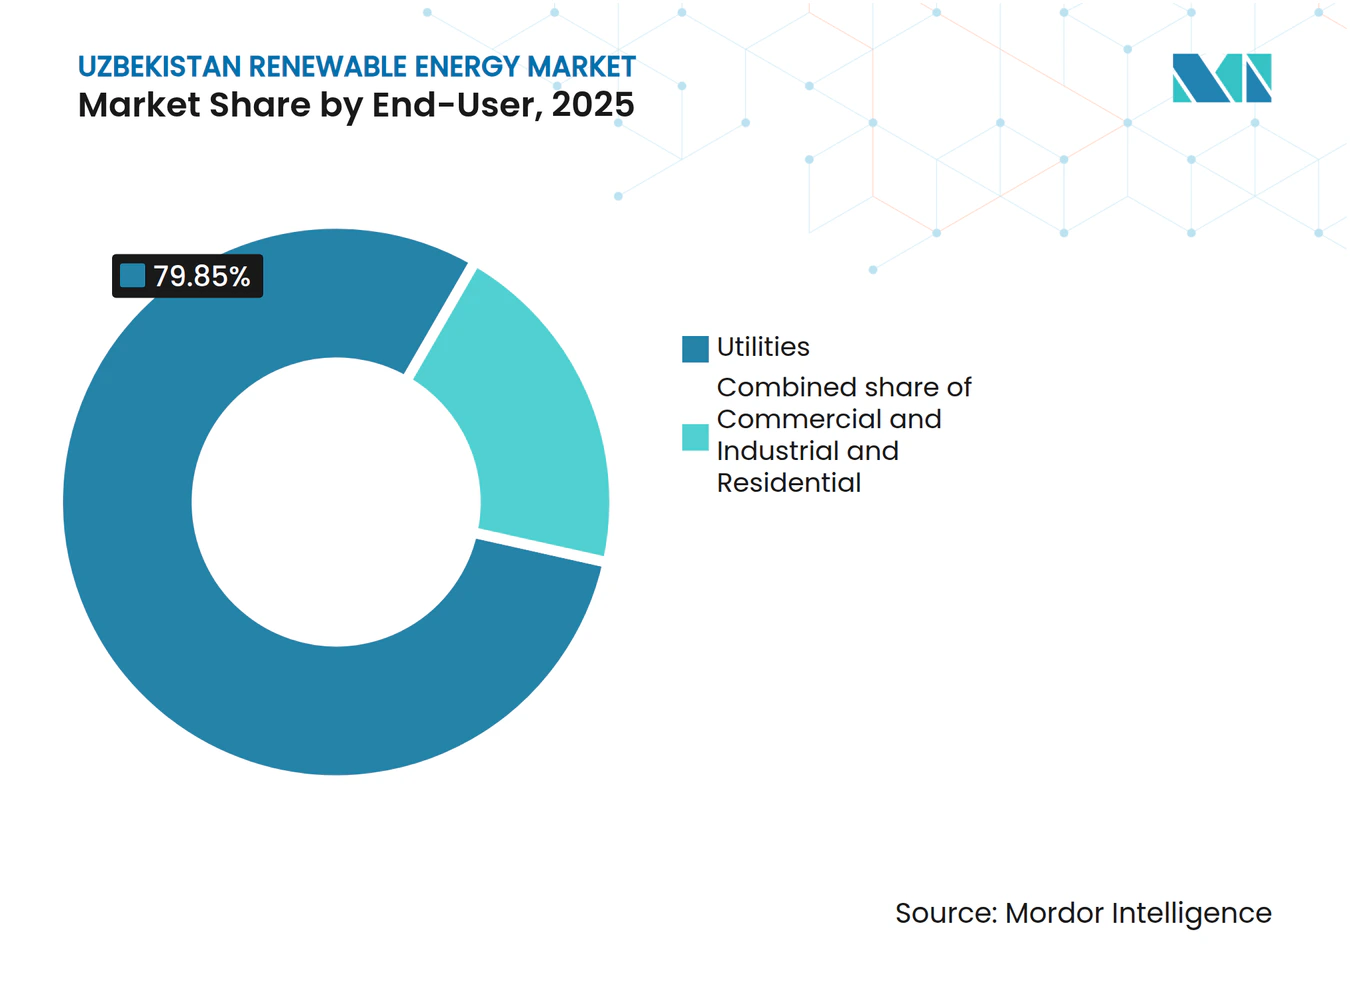
- Nach Endverbraucher entfielen auf Versorgungsunternehmen im Jahr 2025 ein Anteil von 79,85 % am Markt für erneuerbare Energien in Usbekistan, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 21,83 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bevorstehende Solar- und Windausschreibungen (2025-2029) | +4.2% | National, hoch in Buchara, Nawoi, Karakalpakstan, Samarkand | Kurzfristig (≤ 2 Jahre) |
| Ambitioniertes Ziel von 25 GW erneuerbarer Energie bis 2030 | +3.8% | National | Mittelfristig (2-4 Jahre) |
| Finanzierung durch multilaterale Entwicklungsbanken | +3.5% | National, Priorität in Dschisak, Samarkand, Syrdarja | Mittelfristig (2-4 Jahre) |
| Netzparität-Stromabnahmeverträge von Textilexporteuren | +2.1% | Textilindustriezentren im Fergana-Tal | Mittelfristig (2-4 Jahre) |
| Grenzüberschreitende Memoranden zu grünem Wasserstoff | +1.9% | Korridor Taschkent-Almaty | Langfristig (≥ 4 Jahre) |
| Rückläufige inländische Erdgasproduktion | +2.6% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevorstehende Solar- und Windausschreibungen treiben Investitionsbeschleunigung voran
Die strukturierte Pipeline mit 22 im Bau befindlichen Solar- und Windkraftanlagen mit einer Gesamtleistung von 9 GW klärt die Projektreihenfolge und verbessert die Lieferkettenplanung für Entwickler und katalysiert damit den Strommarkt in Usbekistan. Siegreiche Gebote wie Masdars 300-MW-Anlage in Kaschkadarja zu 3,0 Cent pro kWh unterstreichen einen Trend hin zu rekordtiefen Tarifen, die die Netzparitätsökonomie stärken.(1) Die Ausschreibungsregeln schreiben nun Speicherblöcke von 100-500 MWh vor, was die Widerstandsfähigkeit im Projektdesign verankert und variable Erzeugungskurven glättet. Zahlungsgarantien, die über das Nationale Stromnetz Usbekistans ausgegeben werden, reduzieren das Gegenparteirisiko, was wiederum wettbewerbsfähig bepreiste Projektfinanzierungen von globalen Kreditgebern erschließt.
Ambitioniertes 25-GW-Ziel für erneuerbare Energien verändert den Energiemix
Das 25-GW-Ziel lenkt Kapitalströme auf saubere Anlagen um und erfordert einen jährlichen Ausbau von etwa 3,5 GW - eine Rate, die in Zentralasien noch nie versucht wurde.(2) Die Umsetzung hängt vom Öffentlich-Privaten-Partnerschaftsgesetz von 2019 ab, das eine langfristige Abnahme sichert und Steuervergünstigungen bietet, wodurch die Hürdenrate für Sponsoren gesenkt wird. Solarkapazität wird mit 12 GW dominieren, unterstützt durch Wind (8 GW) und Kleinwasserkraft (5 GW), wobei jede Technologie auf regionsspezifische Ressourcenausstattungen abgestimmt ist. Ergänzende Pläne zum Bau von 2.700 km Übertragungsleitungen und zur Modernisierung von Umspannwerken helfen dabei, Energieflüsse aus entfernten Erzeugungszonen zu städtischen Lastknoten aufzunehmen.
Finanzierung durch multilaterale Entwicklungsbanken erschließt die Projektpipeline
Jährliche Zusagen der ADB, EBRD und Weltbank übersteigen 2 Milliarden USD und umfassen in der Regel Risikoverteilungsstrukturen wie Teilkreditgarantien oder politische Risikoversicherungen. Das Scaling-Solar-Programm allein mobilisierte zwischen 2020 und 2024 1 GW Solar und 500 MW Wind und bewies damit die Skalierbarkeit von Blended-Finance-Vorlagen. Kofinanzierungsvereinbarungen gleichen Währungskörbe mit Stromabnahmezahlungen ab und begrenzen so das Fremdwährungsrisiko für Entwickler und das Nationale Stromnetz Usbekistans.
Grenzüberschreitende Memoranden zu grünem Wasserstoff beflügeln Exportambitionen
Abkommen mit Kasachstan skizzieren kooperative Wege für den Export von grünem Wasserstoff und zugehörigem Ammoniak und positionieren den Westen Usbekistans als Brücke für synthetische Kraftstoffe zu Kaspischen-Meer-Drehkreuzen.(3) Frühe Studien heben günstige Windgeschwindigkeiten hervor, die gemeinsam aufgestellte Elektrolyseurkomplexe verankern können, und ergänzen das inländische Nachfragwachstum, während ein neuer Exporterlösstrom hinzukommt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte Netzübertragungskapazität | -2.8% | National, besonders ausgeprägt in Buchara, Nawoi, Karakalpakstan | Kurzfristig (≤ 2 Jahre) |
| Währungskonvertibilität und Bonitätsrisiko des Abnehmers | -1.9% | National | Mittelfristig (2-4 Jahre) |
| Langsame Genehmigungen von Landpacht bei provinziellen Hokimijaten | -1.3% | Regional, insbesondere in Samarkand, Fergana, Kaschkadarja | Kurzfristig (≤ 2 Jahre) |
| Mangel an lokalem Fachpersonal und Lieferkettenkapazität | -1.6% | National | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Netzübertragungskapazität schränkt die Integration erneuerbarer Energien ein
Ältere Netze wurden für zentralisierte Wärmekraftwerke ausgelegt und haben nun Schwierigkeiten, dezentrale erneuerbare Energiequellen zu verwalten, was Abregelungsrisiken im windreichen Karakalpakstan schafft. Das Programm \"Digitalisierung zur Dekarbonisierung\"im Wert von 125 Millionen USD führt Überwachungs- und Steuerungssysteme ein, die die Einsatzflexibilität verbessern. Der Bau von 944 km neuer Hochspannungsleitungen und sechs Umspannwerken ist im Gange, doch könnten Inbetriebnahmeverzögerungen Projekte aufhalten, die auf den Anschluss warten. Echtzeitüberwachung soll technische Verluste reduzieren, die derzeit auf 12-15 % der Erzeugung geschätzt werden - eine Voraussetzung für die stabile Expansion des Strommarktes in Usbekistan.
Währungskonvertibilität und Bonität des Abnehmers schaffen Investitionsunsicherheit
Die Volatilität des Som - trotz Einhaltung von Artikel VIII des IWF - veranlasst Kreditgeber, Stromabnahmeverträge in harter Währung sowie Drittgarantien zu fordern. Geplante Reformen des Bankensektors sollen bis 2025 60 % der staatlichen Banken privatisieren, um die Kreditintermediation zu vertiefen.(4) Unterdessen stellen Entwicklungsbanken Tranchen in Lokalwährung und Absicherungsinstrumente bereit, die Devisenschocks abfedern, obwohl die Transaktionskosten im Vergleich zu Märkten mit stabilen Währungen erhöht bleiben. Tarifanpassungen, die bis 2026 geplant sind, zielen auf eine vollständige Kostendeckung ab und sollen damit die Bilanz des Nationalen Stromnetzes verbessern und sein Kreditprofil stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Windbeschleunigung übertrifft die Reife der SolarenergieSolarenergie hielt 2025 einen Anteil von 46,55 % der installierten Kapazität und bleibt das Herzstück des Marktes für erneuerbare Energien in Usbekistan. Tarife unter 0,03 USD pro kWh und eine hohe Sonneneinstrahlung von mehr als 1.800 kWh/m² festigen diese Position. Windenergie wächst schneller mit einer prognostizierten CAGR von 36,96 % bis 2031, verankert durch das 521,7-MW-Projekt Sarafschan und weitere Großanlagen, bei denen die Durchschnittsgeschwindigkeiten 7-8 m/s erreichen. Wasserkraft wird mit 2.382 MW betrieben und wird auf 3.000 Kleinstwasserkraftwerke ausgebaut, die bis 2026 160 MW hinzufügen und Bergdörfer mit sauberer Energie versorgen. Bioenergie entwickelt sich vom Piloten zur Portfoliogröße, mit acht Abfall-zu-Energie-Anlagen, die 4,7 Millionen Tonnen Abfall verarbeiten und jährlich 2,1 Milliarden kWh liefern sollen. Geothermische Studien befinden sich noch in einem frühen Stadium, und Meeresenergie ist in Usbekistan, das ein Binnenland ist, nicht relevant.
Investitionen in Windkraft im Versorgungsmaßstab unter 1,3 Millionen USD pro MW, kombiniert mit Verbesserungen der Rotortechnologie, senken die Stromgestehungskosten und helfen dem Segment, den Preisunterschied zur Solarenergie zu schließen. Die Kopplung mit 1.800 MW Speicherkapazität in den Ausschreibungen von 2025 gleicht die Einspeisung zwischen beiden Ressourcen weiter aus. Solarentwickler testen Agrivoltaik-Modelle, die die Pflanzenproduktion integrieren und in dicht bewirtschafteten Regionen zusätzliche Flächen erschließen können. Die Rehabilitation von Wasserkraftwerken und neue Kleinstwasserkraftwerke decken den netzfernen Bedarf ohne umfangreichen Netzausbau. Bioenergie unterstützt kommunale Abfallziele und dient als Erdgasersatz in der Grundlastversorgung, wodurch variable Wind- und Solarenergie ergänzt wird.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endverbraucher:
Versorgungsunternehmen verankern Wachstum, gewerbliche und industrielle Nachfrage entstehtVersorgungsunternehmen besaßen 2025 79,85 % der Kapazität. Langfristige Stromabnahmeverträge mit Dollarindexierung und staatlicher Absicherung ermöglichen hohe Fremdfinanzierung und eine prognostizierte CAGR von 21,83 %. ACWA Power und Masdar kontrollieren jeweils Multi-Gigawatt-Pipelines, die Solar-, Wind- und Speichertechnologie integrieren, was die Führungsstellung der Versorgungsunternehmen in den Marktgrößenstatistiken für erneuerbare Energien in Usbekistan bestätigt. Gewerbliche und industrielle Käufer beginnen, virtuelle Stromabnahmeverträge zu unterzeichnen, nachdem Usbekistan 2025 dem I-REC-System beigetreten ist; Textilexporteure sind dabei am aktivsten, da sie sich auf die EU-Kohlenstoffregeln vorbereiten. Rechenzentren in Taschkent planen ebenfalls, Vor-Ort-Solar- und Speicherlösungen zu installieren, um sich gegen steigende Tarife abzusichern.
Echtes bilaterales Durchleitungsrecht fehlt weiterhin, da NEGU der einzige Käufer bleibt, sodass gewerbliche und industrielle Geschäfte auf finanzielle Abrechnung angewiesen sind. Dennoch verbessert sich die Netzparitätsökonomie, da die Geschäftstarife 2023 gestiegen sind und die Haushaltstarife 2024 zugenommen haben. Die Akzeptanz bei Privathaushalten bleibt trotz einer Förderung von 1.000 Som/kWh gering, da die Amortisationszeiten acht Jahre übersteigen und Verbraucherkredite knapp sind. Batteriebasierte Ladezentren für Elektrofahrzeuge, wie Huaweis 720-kW-Station in Taschkent, können neue Einzelhandelsbedarfsfelder schaffen und dezentrale Modelle vorzeigen, die das Versorgungs- und das gewerblich-industrielle Segment verbinden.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Karakalpakstan führt die Windentwicklung dank anhaltender Geschwindigkeiten über 7 m/s an und beherbergt den Kungrad-Cluster von ACWA Power sowie das Sarafschan-Projekt von Masdar, die zusammen mehr als 1 GW erreichen und Haushalte in mehreren Provinzen versorgen. Samarkand und Dschisak entwickeln sich zu Solarzentren, da sie hohe Sonneneinstrahlung mit kurzen Netzanbindungsabständen zu den Hauptlastzentren kombinieren; EBRD-unterstützte 220-MW-Anlagen und China Datangs 263-MW-Anlage verdeutlichen die Attraktivität der Region. Das Fergana-Tal verzeichnet ein robustes Nachfragewachstum, das mit der exportorientierten Textilproduktion zusammenhängt, was Unternehmen dazu veranlasst, firmeneigene Solar- und Speicherlösungen einzusetzen, um wettbewerbsfähig bepreisten Strom zu sichern.
Die Provinz Taschkent bleibt der wichtigste Bedarfsknoten und beherbergt die größten angekündigten Batteriespeicheranlagen, die Hilfsdienste bereitstellen, die das nationale Stromnetz stabilisieren. Südliche Gebiete wie Kaschkadarja und Surkhandarya ziehen internationale Sponsoren durch Landverfügbarkeit und staatliche Anreize an und profitieren von ADB-geförderten städtischen Infrastrukturprogrammen, die energieeffiziente öffentliche Gebäude umfassen. Nawoi und Buchara diversifizieren ihre Energiequellen mit hybriden Solar-Wind-Systemen, die auf die Ressourcenkomplementarität zugeschnitten sind, und verbessern damit ihre ganzjährigen Leistungsprofile.
Westliche Regionen sind mit akuter Netzüberlastung konfrontiert, was die Installation von 500-kV-Leitungen zur Übertragung von Strom in östliche Richtung erfordert. Multilaterale Organisationen kofinanzieren diese Leitungen und integrieren digitale Steuerungsebenen, die den Energiefluss optimieren. Der kasachisch-aserbaidschanisch-usbekische Korridor für grüne Energie bleibt eine strategische Priorität, die bis zu 20 GW erneuerbaren Energieüberschuss in Richtung europäischer Märkte leiten könnte, und übersetzt lokales Kapazitätswachstum in grenzüberschreitende Einnahmen. Ländliche Gebiete weisen nach wie vor Versorgungsdefizite auf, sodass dezentralisierte Solar-Haushaltssysteme und Mini-Netze, die vom UNDP finanziert werden, ihre gesellschaftliche Wirkung erweitern und gleichzeitig die adressierbare Basis des Strommarktes in Usbekistan vergrößern.
Regulatorisches Umfeld
Die erneuerbaren Energien Usbekistans unterliegen dem Gesetz über die Nutzung erneuerbarer Energiequellen (Nr. ZRU-539, 2019) sowie nachfolgenden Änderungen, die staatliche Unterstützung, Netzanschlussprinzipien und die Grundlage für private Beteiligung im Rahmen des landeseigenen PPP-Rahmens definieren. In der Praxis werden Tarife für erneuerbare Energien im Versorgungsmaßstab überwiegend durch Wettbewerbsausschreibungen ermittelt, was bankfähige PPAs für Solar- und Windprojekte unterstützt hat, die mit dem Single-Buyer-System abgeschlossen wurden.
Das Energieministerium fungiert als primäre staatliche Stelle für den Sektor, während die Agentur für Entwicklung und Regulierung des Energiemarktes die Regeln des Strommarktes, die Compliance-Überwachung und die Tarifmethodik überwacht. Gesetzesänderungen im Jahr 2024 führten einen formalen Rahmen für Grünstromzertifikate ein (Gesetz Nr. ZRU-906), der die Ausstellung und den Handel von Zertifikaten neben dem Stromverkauf unterstützt, und das Gesetz über die Elektrizitätswirtschaft (Nr. ZRU-939, 2024) kodifizierte die Marktorganisation weiter. Im April 2026 legte das Präsidialdekret Nr. UP-70 Ziele für 2026 zur Ressourcenschonung und Energieeffizienz fest und förderte die breitere Einführung von Technologien für erneuerbare Energien in wirtschaftlichen und sozialen Sektoren, was die politische Zugkraft für konforme Anlagen für erneuerbare Energien verstärkte.
Wettbewerbslandschaft
Marktkonzentration
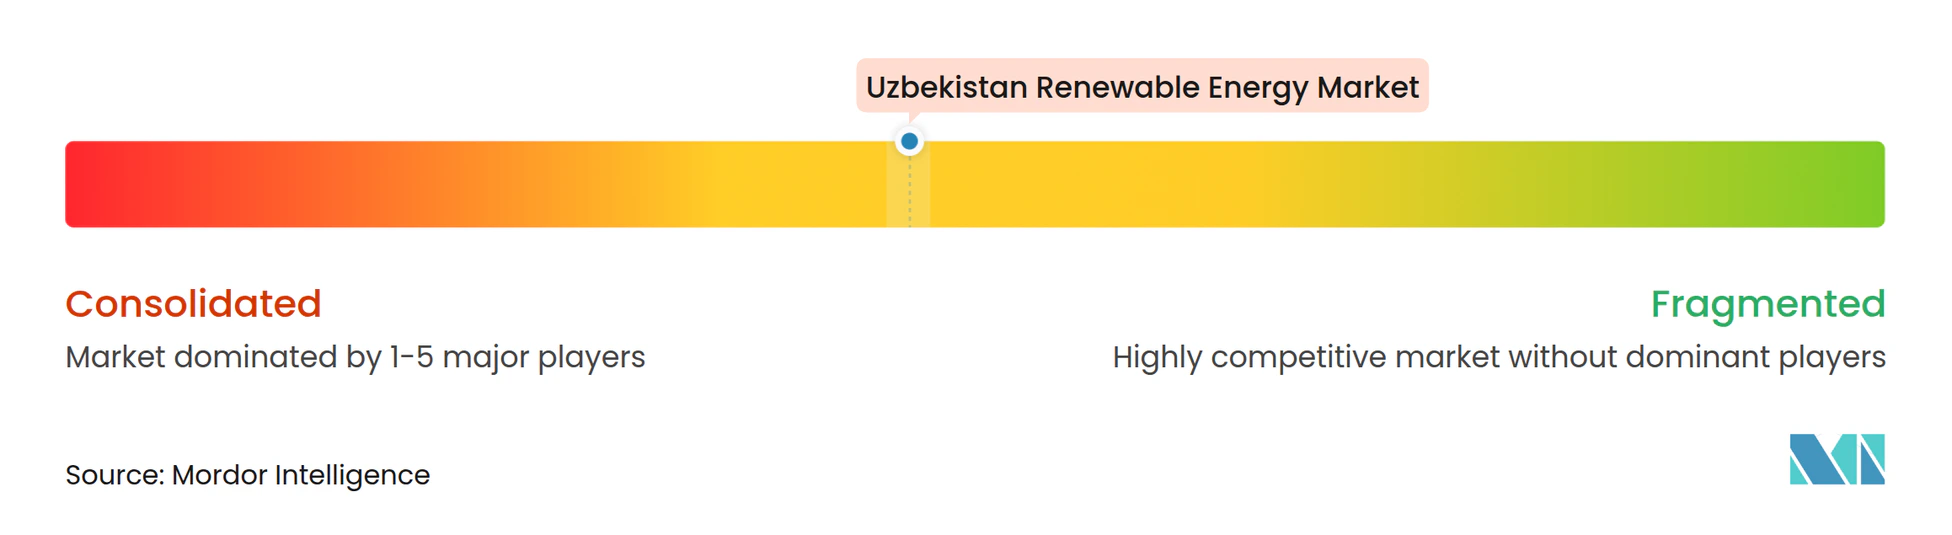
Der Sektor weist eine moderate Konzentration auf, da JSC Uzbekgidroenergo die Kontrolle über die bestehende Infrastruktur behält und etwa 98 % des aktuellen Strombedarfs deckt; jedoch verwässern private Kapazitätszusätze diese Dominanz. ACWA Power verpflichtet sich zu 15 Milliarden USD und plant Multi-Gigawatt-Solar-Wind-Speicher-Vorhaben, während Masdar seine Stellung durch wettbewerbsfähig bepreiste Ausschreibungen wie Sarafschan festigt. Voltalia nutzt Hybridcluster, um über Tag-Nacht-Lastzyklen Werte zu schöpfen, und unterstreicht damit einen Branchentrend zur Technologiestapelung.
Freie Nischenmöglichkeiten entstehen in der dezentralen Erzeugung für Industriegebiete, ländliche Elektrifizierungspakete und Hilfsdienst-Speichersysteme. Chinesische Akteure wie China Datang und PowerChina liefern EPC-Expertise und erstklassige Module, begünstigt durch diplomatische Beziehungen und Kostenvorteile, und verschärfen damit den Preiswettbewerb. Die technologische Differenzierung konzentriert sich auf fortschrittliche Batteriechemien und KI-gestützte Netzmanagementplattformen, die die Einsatzfähigkeit erneuerbarer Energien maximieren. Neulinge in der usbekischen Strombranche zielen auf Datenanalyse und vorausschauende Wartung für Windparks ab - eine Nische, die mit der steigenden betrieblichen Komplexität übereinstimmt.
Politische Konsistenz im Rahmen des ÖPP-Rahmens gewährleistet bankfähige Cashflows, die Investoren aus westlichen, Golf- und asiatischen Regionen gleichermaßen anziehen. Der finanzielle Abschluss für ein kombiniertes Gaskraftwerk-Projekt mit 1,2 Milliarden EUR und 1,6 GW verdeutlicht die laufende Kraftstoffdiversifizierung und die Absicherung gegen die Volatilität erneuerbarer Energien. Gleichzeitig soll die staatlich geführte Zusammenarbeit mit Frankreichs Orano im Uranbergbau zukünftige Grundlastoptionen sichern und fügt der Wettbewerbsmosaik eine weitere Schicht hinzu.
Marktführer erneuerbarer Energien in Usbekistan
-
JSC Uzbekgidroenergo
-
Masdar
-
Voltalia SA
-
TotalEnergies SE
-
ACWA Power
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Usbekistan Unternehmen in diesem Bericht
- JSC Uzbekgidroenergo
- ACWA Power
- Masdar
- Voltalia SA
- TotalEnergies SE
- SkyPower Ltd
- Sinohydro Corp.
- RusHydro
- WorleyParsons
- China Energy Engineering Corp.
- K-Energy LLC
- Lukoil Power Asia
- EDF Renouvelables
- Engie SA
- PowerChina Intl.
- JinkoSolar
- LONGi Solar
- Siemens Gamesa
- Goldwind
- Sungrow Power Supply
Marktchancen und Zukunftsaussichten
Netzbildende und ausgleichende Kapazität entwickelt sich zu einem weißen Fleck, da Usbekistan von der Hinzufügung eigenständiger Solar- und Windkapazitäten hin zur Kombination variabler Erzeugung mit Speicher- und Dispatch-Lösungen übergeht. Jüngste Finanzierungen und Projektauslegungen spiegeln diesen Wandel wider: Im Januar 2026 unterzeichneten ADB und Masdar ein Finanzierungspaket über 30 Millionen USD für ein 300-MW-Solarkraftwerk mit einem 75-MWh-BESS in Guzar (Kashkadarya), und Voltalia begann mit dem Bau des Hybridclusters Artemisya in Buchara mit einem in den Ausbau integrierten 100-MW/200-MWh-BESS. Dies unterstützt die Nachfrage nach BESS-Integratoren, EMS- und Prognosesoftware, Wechselrichteranbietern und EPC-Unternehmen mit Erfahrung in der Umsetzung von Hybridanlagen, zusammen mit Netzdienstleistungen, die das Abschaltungsrisiko in netzbeschränkten Regionen verringern.
Unternehmens- und exportbezogene Nachfrage bietet ein zweites Chancenfeld durch glaubwürdige Bilanzierung von Attributen erneuerbarer Energien. Usbekistans Beitritt zu I-REC (2025) ermöglicht es Exporteuren, die Nutzung von Grünstrom zu dokumentieren, während der Markt weiterhin von der Single-Buyer-Struktur dominiert wird. Bankfähige Abnahmeverträge und standardisierte Beschaffung halten internationales Kapital ebenfalls im Spiel, insbesondere dort, wo multilaterale Kreditgeber und das National Electric Grid of Uzbekistan (NEGU) die Bankfähigkeit von Projekten unterstützen. Grenzüberschreitende Arbeitsströme zu grünem Wasserstoff und Stromkorridoren, die in nationalen und multilateralen Programmen referenziert werden, erweitern zudem den adressierbaren Markt für Renewable-to-X-Studien, Netzverbundplanung und industrielle Elektrifizierung im großen Maßstab, sofern Entwickler Grundstücke, Genehmigungen und Netzzugang mit der Ausschreibungspipeline und der Abfolge der Übertragungsnetz-Upgrades in Einklang bringen können.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Usbekistan
- Juni 2026: ACWA Power unterzeichnete grüne Finanzierungsvereinbarungen im Wert von 533 Millionen USD für das Projekt Tashkent Riverside, das ein 200-MW-Solarkraftwerk in Verbindung mit einem 500-MWh-Batteriespeichersystem umfasst. Der Deal verstärkt die Marktverschiebung hin zu hybriden Erneuerbaren-plus-Speicher-Bauten, die Spitzenlast- und Flexibilitätsbedarf neben neuen Erzeugungszubauten adressieren.
- Mai 2026: ACWA Power unterzeichnete ein Finanzierungspaket über 116 Millionen USD mit der Asian Development Bank zur Unterstützung des Baus des 300-MW-Windkraftwerks Bash 2 in der Region Buchara. Die an ein spezifisches Windprojekt gebundene Finanzierung durch eine Entwicklungsbank stärkt die Bankfähigkeitsvorlage für Großwindprojekte im Rahmen der Single-Buyer-PPA-Struktur und unterstützt weitere ausschreibungsgestützte Kapazitätszubauten.
- Dezember 2024: Masdar nahm seinen 500-MW-Windpark Zarafshan in Betrieb, der etwa 500.000 Haushalte versorgt und jährlich rund 1,1 Millionen Tonnen CO2 vermeidet. Die Inbetriebnahme eines Vorzeigeprojekts für Windenergie im Versorgungsmaßstab verbesserte das Ausführungsvertrauen für nachfolgende Windausschreibungen und stärkte die Rolle internationaler Entwickler beim Ausbau erneuerbarer Energien in Usbekistan.
Markt für erneuerbare Energien in Usbekistan Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Kapazität erneuerbarer Energien in Usbekistan, gemessen als installierte Kapazität, die an das Netz angeschlossen oder glaubwürdig zur Inbetriebnahme beauftragt wurde, und nach Technologie über Versorgungsmaßstab- und dezentrale Projekte hinweg erfasst.
Ausschlüsse aus dem Geltungsbereich: Konventionelle thermische Stromerzeugung, eigenständige Eigenverbrauchsgeneratoren, die keinen Strom einspeisen, sowie kurzfristige Stromhandelswerte, die keinen Ausbau erneuerbarer Kapazitäten widerspiegeln, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Aufzeichnungen, die das Stromsystem Usbekistans und den Ausbau erneuerbarer Energien beschreiben, und konsolidiert diese anschließend zu einer konsistenten jahresweisen Übersicht. Zu den geprüften Quellen zählen offizielle Veröffentlichungen des Energie- und Stromsektors (z. B. des usbekischen Energieministeriums), nationale Statistikpublikationen, Aktualisierungen von Netz- oder Übertragungsnetzbetreibern sowie internationale Agenturdatensätze wie IEA und IRENA.
Darüber hinaus wurden öffentliche projektbezogene Offenlegungen von Entwicklungsbanken, Ausschreibungs- und Auktionsankündigungen sowie Umwelt- und Genehmigungsmitteilungen, sofern verfügbar, herangezogen, um Kapazität, Status und geplante Inbetriebnahmetermine zu bestätigen. Zur Vervollständigung des Gesamtbildes wurden Unternehmensberichte und Investorenpräsentationen neben seriöser Presseberichterstattung sowie selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine globale Vertrags- und Ausschreibungsdatenbank genutzt, um Vergaben und Beschaffungsmeilensteine zu verfolgen. Diese Beispiele sind nicht abschließend, und für die Datenerhebung, Validierung und Klärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Projektentwicklern, Versorgungsunternehmen, EPC-Beratern, Gerätevertreibern und Energiemanagern in Usbekistan helfen dabei, Betriebskapazität, Inbetriebnahmezeitpläne, Auslastung, Ausschreibungsstatus und Lücken in öffentlichen Aufzeichnungen zu klären. Ungewöhnliche Antworten werden erneut überprüft, und die Erkenntnisse werden genutzt, um Sekundärsummen und abschließende Annahmen anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 18 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Kapazitätsaufbauansatzes, bei dem nationale Ziele, Netzanschlusspläne und Projektvergabelisten in eine jahresweise installierte Kapazität in GW umgerechnet werden. Die Ergebnisse werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise durch die Zusammenfassung einer Stichprobe in Betrieb genommener und beauftragter Projekte und den Vergleich der impliziten jährlichen Zubaurate mit dem, was Beschaffungszeitpläne realistisch unterstützen können.
Zu den wesentlichen Eingangsgrößen zählen vergebene und unterzeichnete Kapazitäten nach Technologie, erwartete Bau- und Inbetriebnahmefristen, Bereitschaft zur Netzanbindung, wahrscheinliche Abregelungs- und Verfügbarkeitsmuster sowie das Tempo von Ausschreibungen und Auktionen. Wenn ein Projekt angekündigt wird, aber keinen klaren Meilensteinpfad aufweist, wird die Lücke durch die Anwendung konservativer Zeitpläne auf Basis vergleichbarer Projekte geschlossen und dieser Zeitplan anschließend während Expertengesprächen erneut überprüft.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass ein langsamerer oder schnellerer Ausbau abgebildet werden kann, ohne ein einziges lineares Ergebnis zu erzwingen. Der Basisfall ist auf sichtbare Vergaben und Finanzierungsfortschritte ausgerichtet, gefolgt von Sensitivitätsanalysen hinsichtlich Inbetriebnahmeverzögerungen und dem Anteil von Versorgungsmaßstab- gegenüber dezentralen Zubaumaßnahmen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale trianguliert, darunter öffentlich genannte Kapazitätsziele, bekannte Projektmeilensteine und implizite jährliche Zubauraten, die das Netz realistisch aufnehmen kann. Wenn ein Jahr einen Sprung zeigt, der nicht mit dem Ausschreibungsrhythmus oder der Finanzierungstransparenz übereinstimmt, werden die Treiber erneut überprüft und bei Bedarf klärende Rückfragen bei Branchenkontakten ausgelöst.
Vor der Freigabe durchlaufen das Modell und die wesentlichen Annahmen eine mehrstufige Analysten-Überprüfung, einschließlich Abweichungskontrollen über historische Kapazitätszubauraten und den Technologiemix hinweg. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen Vergaberunden, Stornierungen oder politischen Änderungen. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Marktes für erneuerbare Energien in Usbekistan von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für erneuerbare Energien in Usbekistan weichen häufig voneinander ab, da die zugrunde liegende Messgröße nicht immer dieselbe ist und der einbezogene Nachfragepool je nach Herausgeber variieren kann. In der Praxis treten Unterschiede auf, wenn eine Quelle die installierte Kapazität in GW ausweist, während eine andere den Investitionswert in USD angibt, und wenn Ankündigungen in frühen Phasen mit operativen Anlagen vermischt werden.
Durch die Überprüfung der Reife von Ausschreibungsvergaben, des Netzanschlussfortschritts und realistischer Inbetriebnahmezeitpläne hält Mordor Intelligence die Gesamtsumme für 2025 an Kapazitäten gebunden, die in Betrieb sind oder glaubwürdig voranschreiten, anstatt Wunschziele als installierte Kapazität zu zählen. Lücken entstehen auch durch die Behandlung von Wasserkraft im Vergleich zu Solar- und Windenergie, durch die Anwendung von Währungszeitpunkten in USD-basierten Modellen sowie durch die Geschwindigkeit, mit der Annahmen nach Vergabeverzögerungen oder Vertragsänderungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,77 GW (2025) | |
| Globales Beratungsunternehmen A | 2,95 Milliarden USD (2023) | Angabe in USD-Wertbegriffen, die Geräteausgaben, EPC und Dienstleistungen vermischen kann und möglicherweise nicht sauber auf die im gleichen Zeitraum in GW erfassten Kapazitätszubauraten abbildbar ist. |
| Branchenpublikation B | 3,65 Milliarden USD (2025) | Verwendet die installierte Basis in GW, jedoch mit einer kleineren Ausgangsbasis für 2025, was eine engere Technologieabdeckung oder strengere Regeln dafür widerspiegeln kann, ob beauftragte Projekte vor der Inbetriebnahme gezählt werden. |
Insgesamt zeigt der Vergleich, dass die Wahl der Einheit und die Zählregeln für Projektphasen die Hauptgründe für abweichende Gesamtsummen sind. Wenn der Geltungsbereich an klaren Meilensteinen verankert und der jahresweise Aufbaupfad mit unabhängigen Signalen validiert wird, lässt sich die Marktgröße leichter nachvollziehen und reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß war die erneuerbare Energiekapazität in Usbekistan Ende 2026?
Die installierte erneuerbare Energiekapazität erreichte 10,5 GW.
Wie hoch ist die prognostizierte Wachstumsrate für erneuerbare Energie bis 2031?
Die Kapazität wird voraussichtlich mit einer CAGR von 19,78 % von 2026 bis 2031 wachsen.
Welches Technologiesegment wird voraussichtlich am schnellsten wachsen?
Windenergie wird voraussichtlich mit einer CAGR von 36,96 % wachsen - am schnellsten aller Segmente.
Welchen Anteil der Kapazität besaßen Versorgungsunternehmen im Jahr 2025?
Versorgungsunternehmen kontrollierten 79,85 % der gesamten erneuerbaren Energiekapazität.
Warum werden Unternehmens-Stromabnahmeverträge häufiger?
Usbekistan ist 2025 dem I-REC-System beigetreten, was Exporteuren ermöglicht, die Nutzung von grünem Strom für die EU-Kohlenstoffkonformität zu dokumentieren.
Was ist das größte Hindernis für eine schnellere Marktentwicklung?
Begrenzte Netzübertragungskapazität, insbesondere in entfernten Solar- und Windzonen, ist der führende kurzfristige Engpass.