
Marktgröße und Marktanteil für erneuerbare Energien im Nahen Osten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
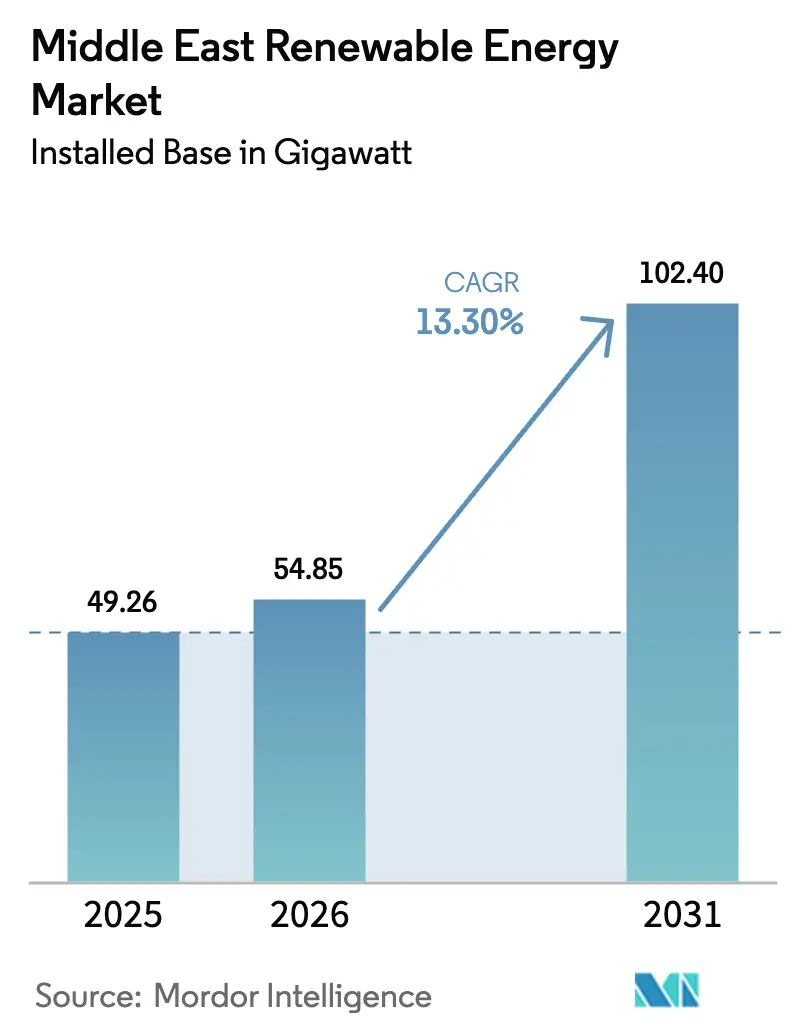
| Marktgröße im Basisjahr (2025) | 49.26 Gigawatt |
| Marktvolumen (2026) | 54.85 Gigawatt |
| Marktvolumen (2031) | 102.40 Gigawatt |
| Wachstumsrate (2026 - 2031) | 13.30 % |
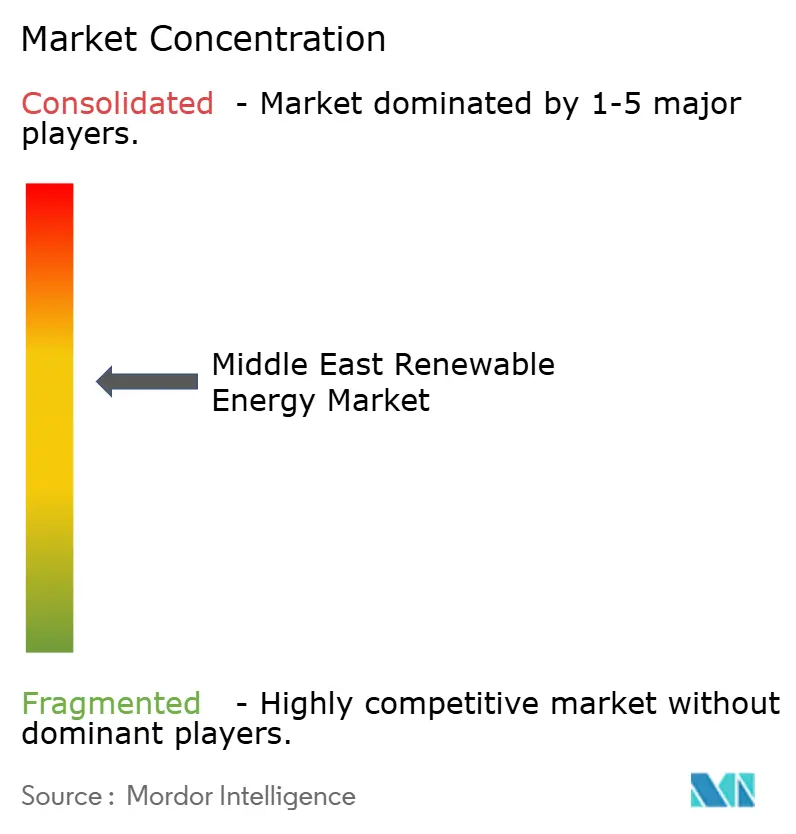
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für erneuerbare Energien im Nahen Osten von Mordor Intelligence
Die Marktgröße des Marktes für erneuerbare Energien im Nahen Osten in Bezug auf die installierte Basis wird voraussichtlich von 49,26 Gigawatt im Jahr 2025 und 54,85 Gigawatt im Jahr 2026 auf 102,40 Gigawatt bis 2031 anwachsen, was einer CAGR von 13,30 % zwischen 2026 und 2031 entspricht.
Ehrgeizige nationale Dekarbonisierungsziele, stark gesunkene Solar- und Windkosten sowie Ambitionen beim Export von grünem Wasserstoff lenken Kapital weg von Kohlenwasserstoffen und hin zu Projekten im Versorgungsmaßstab und dezentralen Projekten. Staatliche Vermögensfonds finanzieren Ausschreibungspipelines, während europäische Großkonzerne und chinesische Modulhersteller Mehrjahres-Lieferverträge im Gigawattbereich abschließen. Netzmoderisierungsprogramme, die Einführung von Batterie-Energiespeichersystemen und ein wachsender Markt für Stromabnahmeverträge beschleunigen den Ausbau zusätzlich. Umsetzungsrisiken bestehen weiterhin, doch die Investitionsthese gewinnt an Stärke, da technologische Lernkurven die Stromgestehungskosten senken und politische Rahmenbedingungen im Hinblick auf Netto-Null-Fristen verschärft werden.
Wichtigste Erkenntnisse des Berichts
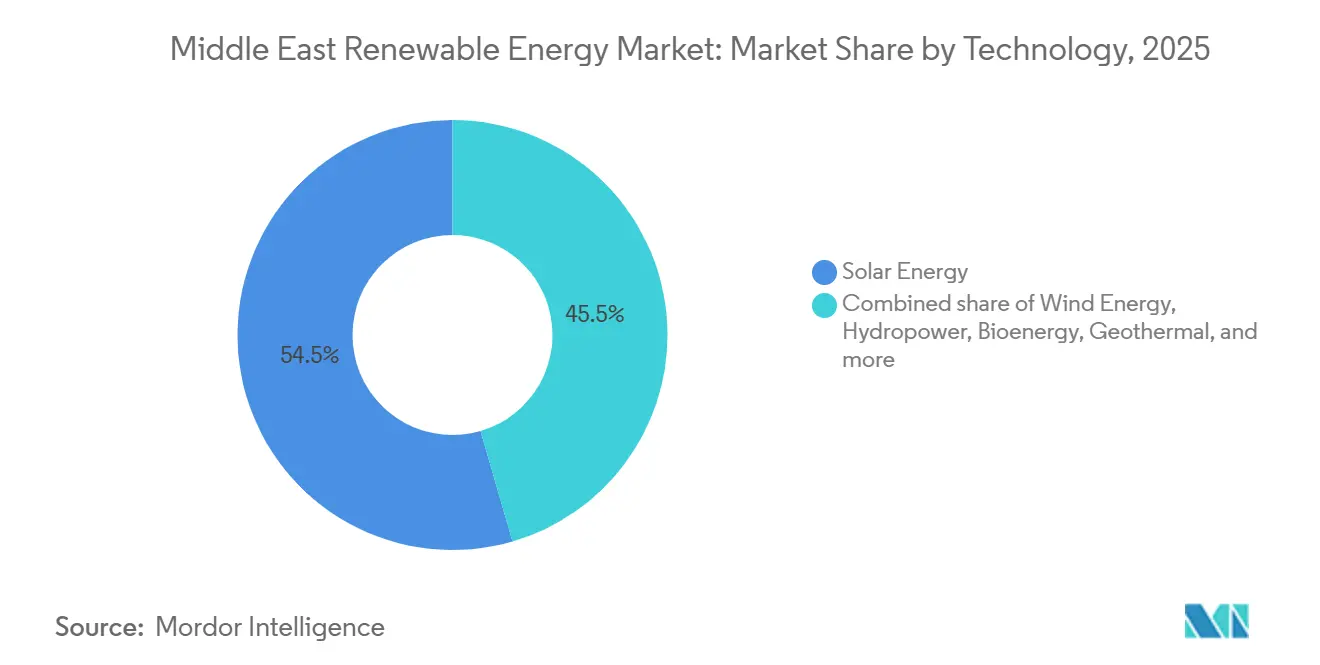
- Nach Technologie führte Solarenergie mit einem Marktanteil von 54,51 % am Markt für erneuerbare Energien im Nahen Osten im Jahr 2025; Windenergie wird bis 2031 voraussichtlich mit einer CAGR von 18,56 % wachsen.
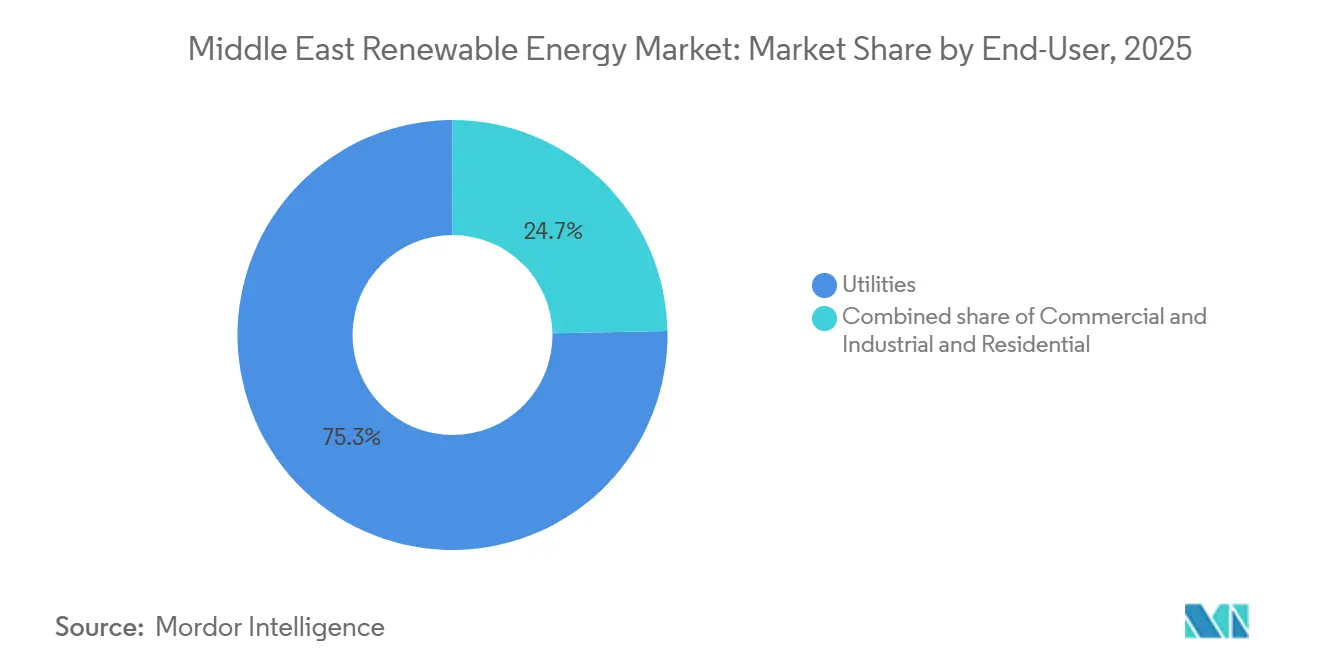
- Nach Endverbraucher entfiel das Segment Versorgungsunternehmen im Jahr 2025 auf 75,29 % der Marktgröße für erneuerbare Energien im Nahen Osten, während Gewerbe- und Industrieinstallationen bis 2031 mit einer CAGR von 25,63 % voranschreiten.
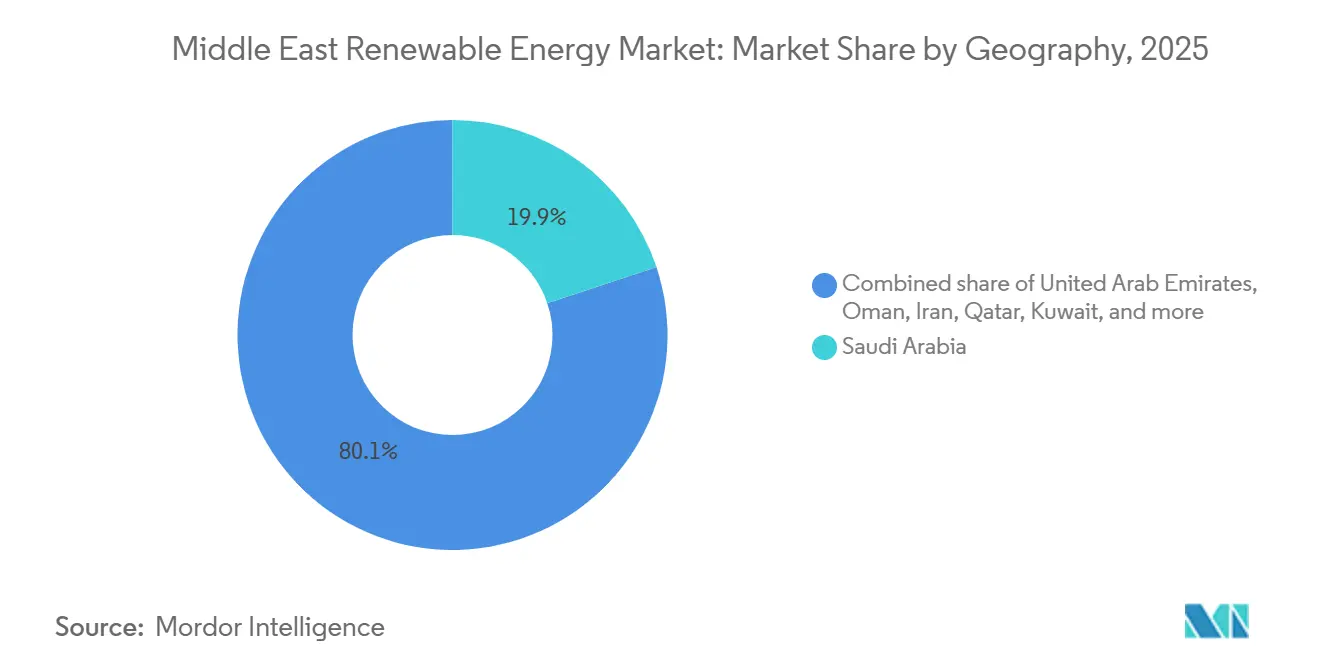
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Marktanteil von 19,87 % am Markt für erneuerbare Energien im Nahen Osten und expandiert bis 2031 mit einer CAGR von 34,22 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ehrgeizige nationale Ziele für erneuerbare Energien 2030–2050 | 4.5% | Saudi- Arabien, VAE, Oman, Katar, Kuwait; Ausstrahlungseffekte auf Jordanien und Bahrain | Langfristig (≥ 4 Jahre) |
| Rasanter Rückgang der Stromgestehungskosten für Solar-PV und Wind | 3.2% | Global, mit starken Auswirkungen in Saudi-Arabien, VAE, Jordanien und Oman | Mittelfristig (2–4 Jahre) |
| Pipeline von Großprojekten für den Export von grünem Wasserstoff | 2.8% | Saudi- Arabien (NEOM), VAE, Oman; Exportkorridore nach Europa und Asien | Langfristig (≥ 4 Jahre) |
| Netzunabhängige hybride Mikronetze für Wüstentourismus und Bergbau | 1.5% | Saudi- Arabien (NEOM-Tourismus), abgelegene Einrichtungen in den VAE, Bergbauzonen in Oman | Kurzfristig (≤ 2 Jahre) |
| Reichliche Sonneneinstrahlung und Windkorridore | 2.5% | Saudi- Arabien, VAE, Oman, Jordanien; stärkste Auswirkungen in Wüstenregionen mit einer jährlichen Einstrahlung von >2.200 kWh/m² | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ehrgeizige nationale Ziele für erneuerbare Energien 2030–2050
Verbindliche Ziele für saubere Energie lenken öffentliche Ausgaben um, beschleunigen Ausschreibungen und verdrängen neue Wärmekapazitäten. Saudi-Arabien muss jährlich 18 GW hinzufügen, um sein Ziel von 130 GW bis 2030 zu erreichen – ein Tempo, das seine Basis von 2024 bei weitem übertrifft.[1] Das Mandat der VAE für 50 % saubere Energie lenkt Staatskapital in öffentlich-private Partnerschaften, die die Frühphasenentwicklung risikoärmer gestalten. Katar und Kuwait haben kleinere, aber symbolisch bedeutsame Quoten festgelegt, die den regionalen Beschaffungskanal erweitern. Ziele sichern die Sichtbarkeit der Pipeline, doch Verzögerungen bei Netzaufrüstungen oder Landakquisitionen können Folgeinvestitionen in Wasserstoff und Entsalzung verzögern und Finanziers einem kaskadierenden Projektterminrisiko aussetzen.
Rasanter Rückgang der Stromgestehungskosten für Solar-PV und Wind
Tarife für Photovoltaik und Onshore-Wind unterbieten inzwischen die Stromerzeugung aus Gas, was erneuerbare Energien zur Standardwahl für Neukapazitäten macht. Die regionalen Stromgestehungskosten für Solar lagen 2025 im Durchschnitt bei 37 USD pro MWh und sind auf dem Weg, bis 2060 17 USD zu erreichen.[2] Das Windgebot von Saudi-Arabien in Dawadmi zu 1,34 Cent pro kWh hat die wirtschaftliche Grundlage für neue Wärmekraftwerke beseitigt.[3] Modulüberangebot, Effizienzgewinne bei bifazialen Paneelen und Tracker-Optimierung haben die Systemkosten seit 2024 um 22 % gesenkt. Während Versorgungsunternehmen 25-jährige Stromabnahmeverträge zu Tarifen unter 2 Cent sichern, sehen sich Gerätehersteller mit sinkenden Margen konfrontiert, was einen Schwenk hin zu Technologien der nächsten Generation und Serviceerlösen erzwingt.
Pipeline von Großprojekten für den Export von grünem Wasserstoff
Wasserstoffvorhaben im Gigawattmaßstab wandeln heimische Solar- und Windressourcen in Exportgüter um, die Kohlenwasserstoffwirtschaften diversifizieren. Die 8,4 Milliarden USD teure NEOM-Anlage kombiniert 4 GW erneuerbare Energien zur Produktion von 600 t/Tag Wasserstoff für die Ammoniakumwandlung, die für Europa bestimmt ist.[4] Masdars Projekte in Abu Dhabi und Oman zielen bis 2030 auf 1 Million t/Jahr ab und erfordern 15–20 GW dedizierter Kapazität. Langfristige Abnahmeverträge reduzieren das Risiko beim Ausbau erneuerbarer Energien, doch die Konzentration auf eine Handvoll Großanlagen erhöht die Anfälligkeit gegenüber Verzögerungen bei Elektrolyseuren oder Baukostenüberschreitungen.
Netzunabhängige hybride Mikronetze für Wüstentourismus und Bergbau
Abgelegene Resorts, Verteidigungsposten und Mineralienstandorte ersetzen Diesel durch Solar-plus-Speicher-Systeme, die den Kraftstoffverbrauch um bis zu 70 % senken. Die Gastgewerbezonen von NEOM setzen 500-kW-bis-5-MW-Mikronetze ein, die mit dem Nachhaltigkeitsimage der Luxusmarke übereinstimmen. Hohe vermiedene Kraftstoffkosten, modulares Design und schnelle Genehmigungsverfahren verschaffen Entwicklern Premiumtarife und schnellere Amortisationszeiten. Die Standardisierung von Mikronetzsteuerungen gemäß IEC 62898 entwickelt sich zu einer Priorität, um den Einsatz über verschiedene Lasten und raue Klimabedingungen hinweg zu skalieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Subventionen für fossile Brennstoffe im Strombereich | -1.8% | Saudi- Arabien, VAE, Kuwait, Katar, Bahrain; begrenzte Auswirkungen in Jordanien und Oman | Mittelfristig (2–4 Jahre) |
| Begrenzte Netzverbindung und Speicherkapazität | -1.4% | Saudi- Arabien, VAE, Oman; akut in Kuwait und Bahrain | Kurzfristig (≤ 2 Jahre) |
| Verschmutzung durch Wüstenstaub und Herausforderungen beim Wasserverbrauch für PV | -1.2% | Saudi- Arabien, VAE, Kuwait, Katar; Regionen mit hoher Staubkonzentration und Wasserknappheit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Subventionen für fossile Brennstoffe im Strombereich
Einzelhandels-Stromtarife am Golf von bis zu 0,048 USD/kWh unterbieten die Wirtschaftlichkeit von Dach-Solaranlagen und verlangsamen die dezentrale Verbreitung. Ein Subventionsabbau um 1 % korreliert mit einem Anstieg der erneuerbaren Stromerzeugung um 10,61 %, doch politische Empfindlichkeiten verschieben Reformen in Kuwait und Katar auf 2027 und darüber hinaus. Es entstehen zweigeteilte Märkte, in denen subventionierte Haushalte beim Netzstrom bleiben, während Solarenergie im Versorgungsmaßstab unter wettbewerbsfähigen Ausschreibungen floriert. Die Lücke begrenzt die adressierbare Nachfrage für Wohninstallationsbetriebe und verzögert die massenmarktfähige Batterieakzeptanz.
Begrenzte Netzverbindung und Speicherkapazität
Veraltete Netze, die für Grundlast-Wärmekraftwerke gebaut wurden, geraten unter dem variablen Solar- und Windzustrom unter Druck. Saudi-Arabiens 7,8-GWh-Speicherprojekt bietet nur vier Stunden Abdeckung und lässt mehrtägige Windflauten ungelöst. Das 3,5-Milliarden-USD-Upgrade der GCC Interconnection Authority zielt darauf ab, die grenzüberschreitende Übertragungskapazität bis 2028 zu verdoppeln, doch Wegerechtsstreitigkeiten verschieben Meilensteine bereits in das Jahr 2027. Entwickler sind gezwungen, Speicher gemeinsam zu errichten, Abregelungen zu akzeptieren oder die Projektdimensionierung zu überdenken – alles Maßnahmen, die die Renditen schmälern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Solare Dominanz verankert den ÜbergangSolarenergie hielt 2025 einen Anteil von 54,51 % am Markt für erneuerbare Energien im Nahen Osten und wächst bis 2031 mit einer CAGR von 18,56 %. Dieser überproportionale Anteil spiegelt Einstrahlungswerte von über 2.200 kWh/m² in Saudi-Arabien und den VAE, rasch sinkende Modulkosten und unterstützende Ausschreibungsrahmen wider. Solarthermische Kraftwerke wie Dubais 950-MW-Anlage Noor Energy 1 fügen 5.907 MWh Schmelzsalzspeicher hinzu und ermöglichen eine abendliche Einspeisung, die Photovoltaik allein nicht leisten kann. Windanlagen konzentrieren sich auf das nördliche Hochland Saudi-Arabiens und die Küsten Omans, wo Kapazitätsfaktoren über 40 % erreichen. Wasserkraft und Bioenergie bleiben aufgrund von Ressourcenbeschränkungen marginal, während Geothermie- und Meerestechnologien sich noch im Pilotstadium befinden.
Aggressive Beschaffung begünstigt leistungsstarke Hardware. First Solar lieferte 1,8 GW Cadmiumtellurid-Paneele, die für ihre Hochtemperaturbeständigkeit geschätzt werden, während JinkoSolar 3,1 GW bifaziale Tiger-Neo-Module lieferte, die von Bodenalbedo-Gewinnen profitieren. Siemens Gamesa und Vestas konkurrieren um die Lieferung von 1,5 GW Turbinen für Saudi-Arabiens Dawadmi-Projekt. Die Marktgröße für erneuerbare Energien im Nahen Osten im Bereich Wind könnte anschwellen, wenn bevorstehende Offshore-Studien im Roten Meer Kapazitätsfaktoren von 45 % und mehr bestätigen, doch Solarenergie wird bis 2031 die Ankertechnologie bleiben.

Nach Endverbraucher:
Aufschwung bei Gewerbe und Industrie verändert die NachfrageVersorgungsunternehmen kontrollierten 75,29 % der Kapazität im Jahr 2025, was staatlich geförderte Gigawatt-Ausschreibungen und langfristige Stromabnahmeverträge widerspiegelt. Gewerbe- und Industriekunden expandieren jedoch mit einer CAGR von 25,63 % und übertreffen damit jede andere Kategorie, da multinationale Unternehmen die Eigenstromerzeugung verfolgen, um globale Netto-Null-Ziele zu erfüllen. Yellow Door Energys Solar-als-Service-Modell umfasst mehr als 500 MW an über 100 Standorten und hilft Kunden, ihre Energiekosten in nicht subventionierten Zonen um 20–30 % zu senken. Saudi-Arabiens Dachsolarinitiative strebt bis 2030 3 GW an Unternehmensinstallationen an, während die VAE bereits 1,5 GW auf Lager- und Logistikdächern beherbergen.
Die Akzeptanz im Wohnbereich hinkt aufgrund subventionierter Tarife und Anreizproblemen bei geteilten Eigentumsverhältnissen hinterher. Jordanien ist die Ausnahme mit einer Haushaltsdurchdringung von 10 % dank höherer Einzelhandelstarife und 30-tägiger Genehmigungszyklen. Da gewerbliche Flotten skalieren, wächst die Nachfrage nach modularen Batterien mit 100 kW–2 MW und Energiemanagementsoftware, die die Lastverlagerung optimiert. Der Markt für erneuerbare Energien im Nahen Osten wird daher erleben, dass dezentrale Systeme den Versorgungsanteil erodieren, aber Grid-Scale-Ergänzungen eher ergänzen als kannibalisieren.
Geografische Analyse
Markt für erneuerbare Energien im GCC
Saudi-Arabiens Beschaffungspipeline übersteigt 50 GW, verankert durch NEOMs Wasserstoffkomplex im Wert von 8,4 Milliarden USD, der 4 GW Solar- und Windenergie absorbiert und eine langfristige Abnahme garantiert. Der diversifizierte Weg der VAE nutzt Masdars globale Ambition von 100 GW und kombiniert 19 GW inländische erneuerbare Energien mit nuklearer Grundlast zur Stabilisierung der Versorgung. Oman positioniert Duqm als logistische Brücke zu europäischen und asiatischen Wasserstoffmärkten, was dedizierte Übertragungskorridore und Hafenumrüstungen erfordert.
Markt für erneuerbare Energien im Nahen Osten
Israels Basis erneuerbarer Energien von 7,5 GW deckt 20 % des Strombedarfs, steht jedoch vor Flächenknappheit, was das Wachstum auf Dächer und Agrivoltaik lenkt. Jordaniens vereinfachtes Genehmigungsverfahren liefert einen Anteil erneuerbarer Energien von 27 %, den höchsten der Region, während Katars Al-Kharsaah- und Siraj-1-Anlagen das Emirat seinem 5-GW-Ziel für 2035 näherbringen. Kuwaits Shagaya-Park kämpft mit Landnutzungskonflikten, die sein 15-%-Ziel für 2030 verzögern könnten. Bahrain setzt aufgrund begrenzter Flächen auf dezentrale Solarenergie und initiiert eine Pipeline von 710 MW bis 2035, um die Abhängigkeit von importiertem Gas abzusichern.
Markt für erneuerbare Energien im Iran, Irak und Jemen
Irans Kapazität von 1,2 GW spiegelt die durch Sanktionen eingeschränkte Finanzierung wider, doch die hohe Sonneneinstrahlung in Yazd und Semnan bietet latentes Potenzial. Der 1-GW-Solarpark Basra im Irak signalisiert das Interesse an der Diversifizierung exportabhängiger Einnahmen. Das konfliktbetroffene Jemen und kleinere Gebiete tragen weniger als 5 % der Kapazität bei, was zeigt, dass die Qualität der Regierungsführung die Ressourcenausstattung beim Ausbau des Marktes für erneuerbare Energien im Nahen Osten überwiegt.
Regulatorisches Umfeld
Wettbewerbsfähige IPP-Beschaffung und strengere Klima- und Netzanschlussvorgaben prägen den Markt für erneuerbare Energien im Nahen Osten weiterhin. In Saudi-Arabien bleibt das National Renewable Energy Program, das vom Energieministerium überwacht und über die Saudi Power Procurement Company (SPPC) ausgeschrieben wird, der wichtigste Mechanismus zur Vergabe langfristiger PPAs. Die SPPC hat den Pool qualifizierter Entwickler für Runde 7 erweitert, die 5.300 MW an Solar- und Windprojekten umfasst (angekündigt im Juli 2026). Die Saudi Electricity Regulatory Authority (SERA) stellt die Lizenzierungs- und Marktregeln bereit, die die Bankfähigkeit von Großprojekten unterstützen.
Regionsweit werden auch Netzzugangspreise und Klimavorgaben zunehmend konkretisiert. Die marokkanische National Electricity Regulatory Authority (ANRE) hat die Übertragungs- und Verteilnetznutzungstarife ab dem 1. März 2026 aktualisiert und einen befristeten Tarif für Überschussenergie für den Zeitraum vom 1. März 2026 bis zum 28. Februar 2027 festgelegt, was die Kostentransparenz für private Entwickler und dezentrale Erzeuger verbessert. In den VAE traten mit dem Federal Decree-Law No. 11 of 2024 zur Minderung der Klimawandelfolgen ab dem 30. Mai 2026 vollständige Compliance-Anforderungen für alle im Land tätigen Unternehmen in Kraft, was Unternehmen und Betreiber in Freizonen dazu zwingt, eine Governance zur CO2-Reduzierung neben projektbezogenen Genehmigungs- und Netzanschlussanforderungen zu integrieren.
Wettbewerbslandschaft
Die Entwicklung im Versorgungsmaßstab ist mäßig konzentriert. ACWA Power betreibt 9,5 GW mit weiteren 10 GW in der Entwicklung und nutzt staatliche Garantien, um Tarife unter 2 Cent zu bieten. Masdar, mit Rückendeckung aus Abu Dhabi, strebt bis 2030 ein globales Portfolio von 100 GW an und koppelt regionale Vermögenswerte mit Vorhaben in Afrika und Zentralasien. TotalEnergies und Engie kombinieren Versorgungssolar mit Wasserstoffabnahme und Dachinstallationen und diversifizieren so ihre Einnahmequellen.
Im dezentralen Segment nimmt die Fragmentierung zu. Yellow Door Energy finanziert und betreibt standortgebundene Anlagen für Gewerbekunden in den VAE und Saudi-Arabien – ein kapitalleichtes Modell, das Netzengpässe umgeht. Der technologische Wettbewerb zwischen JinkoSolars hocheffizienten bifazialen Modulen und First Solars hochtemperaturbeständigen Cadmiumtellurid-Paneelen treibt Beschaffungsentscheidungen in sandigen, heißen Umgebungen voran. Batterielieferanten und Mikronetz-Software-Startups drängen in den Markt, um Speicher als Service anzubieten, was einen Schwenk von reiner Kapazitätserweiterung hin zu integrierten Energielösungen signalisiert. Regulatorische Heterogenität bei Durchleitungsgebühren, Nettomessung und ausländischem Eigentum begünstigt nach wie vor etablierte Akteure mit tiefen lokalen Partnerschaften.
Marktführer für erneuerbare Energien im Nahen Osten
-
Yellow Door Energy
-
ACWA Power
-
Masdar
-
EDF Renewables
-
JinkoSolar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien im Nahen Osten Unternehmen in diesem Bericht
- ACWA Power
- Masdar (Abu Dhabi Future Energy Co.)
- EDF Renewables
- Yellow Door Energy
- JinkoSolar
- First Solar
- Siemens Gamesa
- GE Renewable Energy
- Vestas
- Engie
- TotalEnergies Renewables
- Enel Green Power
- Scatec Solar
- Abengoa
- Canadian Solar
- Siraj Power
- MASE
- Enerwhere Sustainable Energy
- Akuo Energy
- ACWA Power Barka SAOG
- Solarwind ME
Marktchancen und Zukunftsaussichten
Der sichtbarste Freiraum liegt dort, wo Großprojekte für erneuerbare Energien mit gesicherter, abrufbarer Versorgung kombiniert werden. Masdars Solar-plus-Batterie-Programm in Abu Dhabi liefert ein klares Signal: Im Juli 2026 wurde für ein 5,2-GW-Solar- und 19-GWh-BESS-Projekt der finanzielle Abschluss erreicht, wobei die Beschaffung auf den Netzbedarf über die mittäglichen Solarspitzen hinaus ausgerichtet ist. Dies stützt die Nachfrage nach Batterieintegratoren, Hybridkraftwerkssteuerungen und EPC-Kompetenzen, die für Wüstenbetriebsbedingungen und hohe Zyklenanforderungen geeignet sind.
Übertragungsplanung und eine formalere Ausschreibungspipeline schaffen zudem einen zweiten Chancenbereich im Oman und benachbarten Märkten. Die Oman Electricity Transmission Company (OETC) veröffentlichte eine Kapazitätserklärung für 2026-2030, die Pläne für vier 1-GW-Solar-IPPs ab 2028-29 beschreibt, was die kurzfristige Sichtbarkeit für Entwickler, Kreditgeber und Ausrüstungslieferanten erhöht, die eine Skalierung über mehrere Projekte hinweg anstreben. Gleichzeitig arbeitet die Region an einer Finanzierungs- und Umsetzungslücke gegenüber den Zielen für 2030. IRENA weist auf eine gemeinsame Investitionslücke der GCC-Staaten gegenüber ihrem 165-GW-Ziel hin, was Raum für Kapitalgeber, strukturierte PPAs und Investitionen in die lokale Lieferkette lässt, die die gelieferten Kosten und Vorlaufzeiten senken können.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien im Nahen Osten
- Juni 2026: Masdar schloss eine Vereinbarung zum Erwerb einer 49,99 %-Beteiligung am 705-MW-Portfolio erneuerbarer Energien von Repsol in Spanien für rund 849 Millionen EUR (etwa 978 Millionen USD) ab, das operative Wind- und Solaranlagen mit einer Hybridisierungspipeline von 565 MW umfasst. Der Deal erweitert Masdars operative Präsenz und schafft zusätzliche Optionen für Wind-Solar-Batterie-Upgrades, was den Trend der Region hin zu hybridisierten, abrufbaren erneuerbaren Energien untermauert. Der Abschluss steht unter dem Vorbehalt behördlicher Genehmigungen, mit einer angestrebten Fertigstellung bis Ende 2026.
- Januar 2026: ENGIE erreichte den finanziellen Abschluss für den 1,5-GW-Khazna-Solarpark in Abu Dhabi. Dieser Finanzierungsmeilenstein bringt ein großes Utility-Scale-Projekt durch die Bankfähigkeitsprüfungen voran, unterstützt den Kapazitätsausbau des Emirats und stärkt die Rolle wettbewerblich ausgeschriebener IPPs bei der Skalierung von Solarenergie.
- Januar 2025: Masdar und EWEC gaben Pläne für ein großes Solar- und Batterieprojekt bekannt, das 5,2 GW Solarerzeugung mit 19 GWh Speicherkapazität kombiniert, um bis zu 1 GW an stetiger Leistung zu liefern. Die Konfiguration verdeutlichte ein aufkommendes Beschaffungsmodell mit Fokus auf verlässliche erneuerbare Energie, das die Nachfrage nach netzskaligen BESS, Energiemanagementsystemen und Hybridkraftwerkstechnik erweitert.
Markt für erneuerbare Energien im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für erneuerbare Energien im Nahen Osten als netzgebundene Zubaukapazitäten zur Stromerzeugung aus erneuerbaren Energien sowie die daraus resultierende installierte Basis in den Ländern des Nahen Ostens definiert, aufgeschlüsselt nach Technologie und Inbetriebnahmestatus der Projekte.
Ausschlüsse aus dem Geltungsbereich: Netzunabhängige Eigenversorgungssysteme, die nicht in nationalen Stromstatistiken erfasst werden, sowie Umsätze aus der vorgelagerten Geräteherstellung sind nicht in der Marktgröße enthalten.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (PV und CSP)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Oman
- Iran
- Israel
- Jordanien
- Katar
- Kuwait
- Bahrain
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Ausgangsdatensatz für Kapazitäten, Erzeugung und politische Signale aufzubauen, die die Inbetriebnahme von Projekten für erneuerbare Energien im Nahen Osten vorantreiben. Wir stützten uns auf öffentliche Veröffentlichungen und wiederkehrende statistische Reihen, wie etwa die IRENA-Statistiken zu erneuerbaren Kapazitäten, IEA-Regionalenergiedaten, die Energieindikatoren der Weltbank, UN-Comtrade-Handelsstatistiken als Näherungswerte für wichtige Ausrüstungsgüter sowie Strommarktpublikationen von OPEC und nationalen Energieministerien und Regulierungsbehörden.
Auf Unternehmensseite halfen uns Geschäftsberichte, Investorenpräsentationen, Projekt-Pressemitteilungen und Bekanntmachungen zu Ausschreibungszuschlägen dabei, wichtige Anlagen, geplante Zubaukapazitäten und Zeitpläne zu erfassen, die später in Interviews überprüft werden. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken zur Verfolgung von Technologieaktivitäten und Lokalisierungsmaßnahmen, was die Überprüfung von Annahmen zu Ausbauraten und Kostenlernkurven unterstützte. Diese Desk-Research-Quellen sind lediglich illustrativ; zusätzliche öffentliche Dokumente wurden gesichtet, um Lücken zu schließen, Zahlen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, welche Projekte tatsächlich in Betrieb genommen werden und welche lediglich angekündigt sind, sowie auf die Abstimmung von Annahmen zu Netzbereitschaft, Genehmigungsverfahren und Projektfinanzierungszeitplänen in den wichtigsten Märkten des Nahen Ostens. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC-Beteiligten, Versorgungsunternehmen und Systembetreibern sowie politischen und beratenden Akteuren, um Kapazitätspipelines, Technologieanteile sowie Stilllegungs- oder Repowering-Pläne kritisch zu hinterfragen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | CXOs: 15 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde hauptsächlich durch eine Top-down-Rekonstruktion der installierten Basis ermittelt, bei der offizielle Kapazitätsreihen und Projektinbetriebnahmeaufzeichnungen verwendet werden, um jährliche Gesamtwerte nach Technologie aufzubauen und anschließend zur regionalen Marktzahl zusammenzufassen. Um das Ergebnis zu verankern, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben großer Projektkapazitäten, Ausschreibungszuschlagsvolumina und typische Bauzeitpläne, mit anschließender Anpassung bei Verzögerungen, wenn Termine nicht übereinstimmten.
Zu den wichtigsten Modelleingaben zählten angekündigte und vergebene Ausschreibungen im Versorgungsmaßstab, Inbetriebnahme- und Netzanschlusszeitpläne, Verschiebungen im Technologiemix (Solar, Wind, Wasserkraft und Bioenergie, soweit relevant), Kapazitätsfaktorerwartungen in Abhängigkeit von der Ressourcenqualität sowie politische Ziele und Auktionskalender, die die Nachfrage bestimmen. Wo Daten auf Länderebene spärlich waren, wurden Lücken durch konservative Bandbreiten für Pipeline-Konversionsraten geschlossen, die erst nach Validierung durch Interviews angewendet wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Ausbaupfade abzubilden, die von der Genehmigungsgeschwindigkeit, dem Netzausbau und der Finanzierungsbereitschaft abhängen; anschließend wurde ein zentrales Szenario auf Basis eines Expertenkonsenses ausgewählt. Das Ergebnis wird in Begriffen der installierten Kapazität ausgedrückt und bleibt auf Kapazitätszubau und -stilllegungen zurückführbar, nicht auf Preisannahmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Abgleich modellierter Kapazitätszubaumaßnahmen mit mehreren unabhängigen Signalen, darunter nationale Statistikveröffentlichungen, Auktionszuschlagsvolumina und bekannte Inbetriebnahmemeilensteine. Große Abweichungen wurden gekennzeichnet, überprüft und bei Bedarf durch Nachfolgegespräche erneut geprüft, wenn die Differenz durch Verzögerungen, Stornierungen oder Umklassifizierungen von Projekten erklärt werden konnte.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, bei der Eingaben, mathematische Prüfungen und länderspezifische Zusammenfassungen verifiziert und Anomalien behoben werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa wichtige Auktionsrunden, politische Änderungen oder große Projektstornierungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die aktuellste Einschätzung im endgültigen Ergebnis widergespiegelt wird.
Marktgröße für erneuerbare Energien im Nahen Osten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit auseinanderliegen, weil einige Quellen erneuerbare Energien als Dollarwert bemessen, während andere den physischen Systemumfang als installierte Kapazität verfolgen. Unterschiede entstehen auch durch geografische Abgrenzungen, die Behandlung angekündigter, aber noch nicht in Betrieb genommener Projekte sowie dadurch, ob Gesamtwerte als Nennkapazität oder als Erzeugungsäquivalente ausgewiesen werden.
Die Tabelle zeigt eine Streuung, hauptsächlich weil der hier verwendete Referenzwert kapazitätsbasiert ist: Im Modell von Mordor Intelligence wird der Markt als installierte Kapazität erneuerbarer Energien im Nahen Osten bemessen, wobei Zubaumaßnahmen erfasst werden, wenn Projekte die Inbetriebnahme oder eine verifizierte Netzanbindung erreichen, anstatt Ausrüstungs- oder Bauausgaben zu bewerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,26 GW (2025) | |
| Branchenpublikation A | 26,80 Milliarden USD (2024) | Ausgewiesen als investitions- oder umsatzorientierter Marktwert mit einem anderen Basisjahr; kann eine breitere MENA-Abdeckung und Wertschöpfungskettenausgaben umfassen, die nicht an die in Betrieb genommene Kapazität geknüpft sind. |
| Handelsquelle B | 52,00 Milliarden USD (2025) | Spiegelt häufig angegebene Investitionspläne und politische Zielwerte wider, sodass angekündigte oder in der Entwicklung befindliche Projekte möglicherweise früher als bei der Inbetriebnahme erfasst werden, was den aktuellen Jahresgesamtwert aufblähen kann. |
Betrachtet man die drei Zahlen zusammen, ist die wichtigste Erkenntnis, dass die Wahl der Einheit und die Zeiterfassungsregeln den Großteil der Unterschiede ausmachen, nicht nur die Wachstumserwartungen. Indem die Gesamtwerte an inbetriebnahmegebundene Kapazitätszubaumaßnahmen geknüpft und diese Annahmen mit Akteuren vor Ort überprüft werden, bleibt die Schätzung reproduzierbar und von Jahr zu Jahr leichter prüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die derzeit installierte Kapazität erneuerbarer Energien im Markt für erneuerbare Energien im Nahen Osten?
Die installierte Kapazität beträgt 54,85 GW im Jahr 2026 und wird voraussichtlich bis 2031 auf 102,40 GW ansteigen.
Welche Technologie dominiert die Neuinstallationen in der Landschaft der erneuerbaren Energien im Nahen Osten?
Solarenergie führt mit einem Anteil von 54,51 % an der Kapazität im Jahr 2025 und wächst mit einer CAGR von 18,56 %.
Wie schnell baut Saudi-Arabien seine Kapazitäten für saubere Energie aus?
Saudi-Arabien baut erneuerbare Energien mit einer CAGR von 34,22 % aus, unterstützt durch die Ziele der Vision 2030 und Rekordtief-Ausschreibungstarife.
Warum beschleunigen Gewerbe- und Industriekunden ihre Beschaffung?
Unternehmerische Nachhaltigkeitsmandate und Solar-Tarife unter Netzparität treiben eine CAGR von 25,63 % für Gewerbe- und Industrieinstallationen an.
Was hemmt die Akzeptanz von Dach-Solaranlagen trotz starker Sonneneinstrahlung?
Tiefe Subventionen für fossile Brennstoffe halten die Einzelhandels-Strompreise niedrig und verzögern die Parität für Wohnanlagen.