
Größe und Marktanteil des Zimbabwe-Markts für erneuerbare Energien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
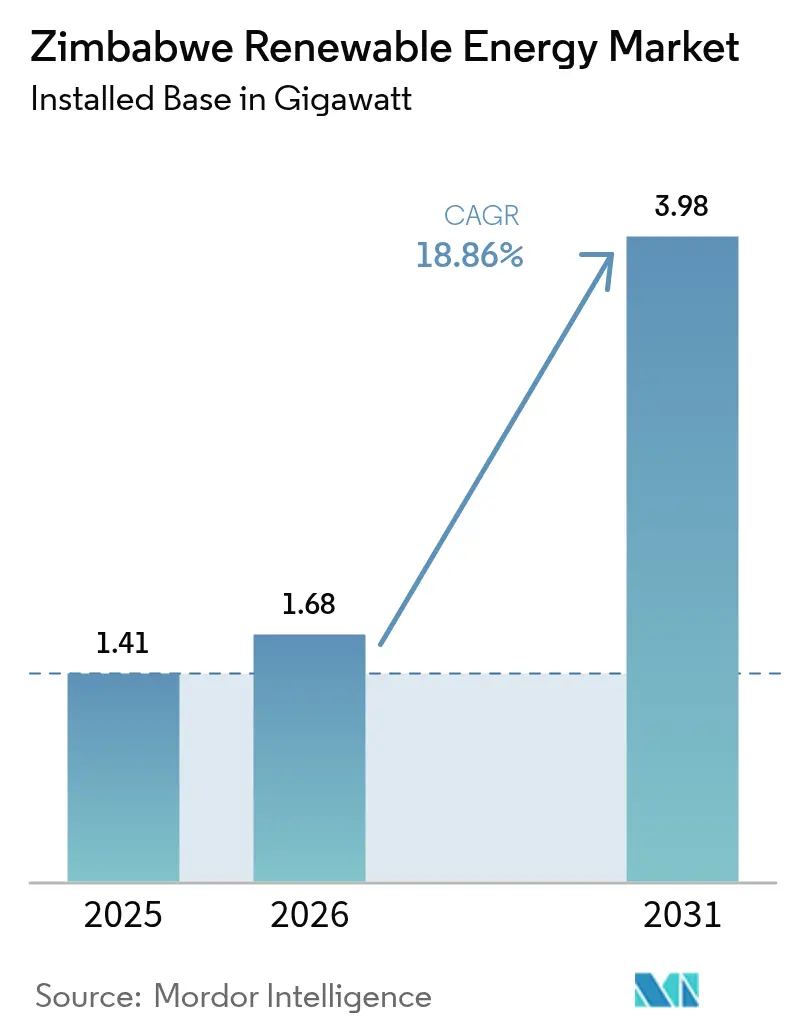
| Marktgröße im Basisjahr (2025) | 1.41 Gigawatt |
| Marktvolumen (2026) | 1.68 Gigawatt |
| Marktvolumen (2031) | 3.98 Gigawatt |
| Growth Rate (2026 - 2031) | 18.86 % |
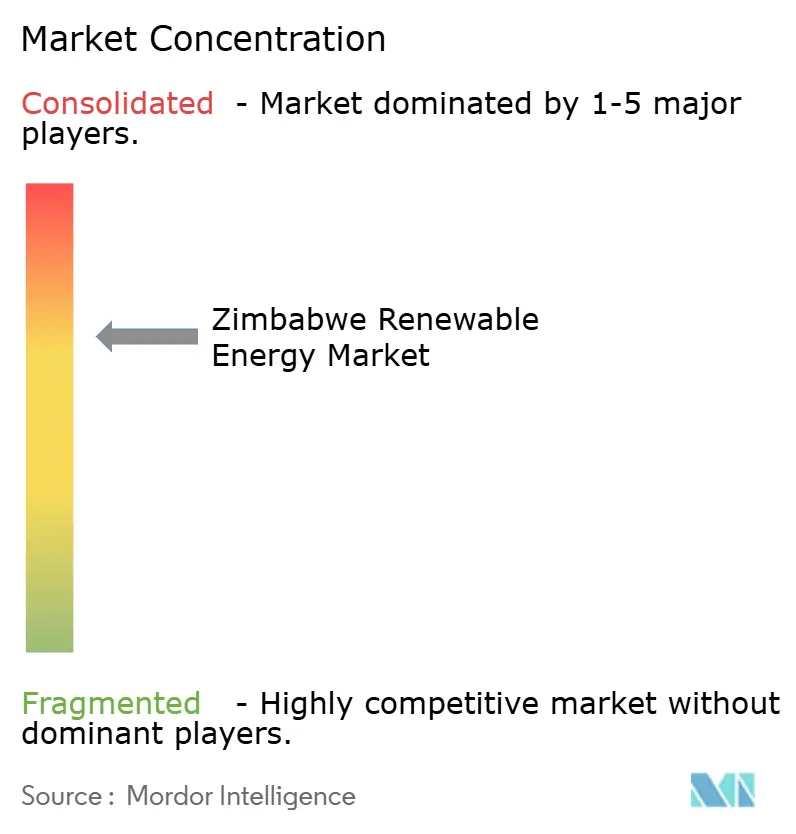
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zimbabwe-Markt für erneuerbare Energien: Analyse von Mordor Intelligence
Der Zimbabwe-Markt für erneuerbare Energien hatte im Jahr 2025 einen Umfang von 1,41 Gigawatt und soll von 1,68 Gigawatt im Jahr 2026 auf 3,98 Gigawatt bis 2031 wachsen, was einer CAGR von 18,86 % im Prognosezeitraum (2026-2031) entspricht.
Dieser Aufschwung wird durch reichlich vorhandene Sonneneinstrahlung von über 3.000 Sonnenstunden pro Jahr, anhaltende Dürren, die die Wasserkraftproduktion am Kariba-Staudamm einschränken, sowie staatliche Mandate, die eine Zielvorgabe von 26,5 % erneuerbarer Energien im nationalen Energiemix festlegen, vorangetrieben. Devisenknappheit, die Importe von Brennstoffen für Wärmekraftwerke einschränkt, und gestaffelte Stromtarife, die die Gewinnmargen im Bergbausektor belasten, beschleunigen die Solarenergieakzeptanz zusätzlich. Strukturierte Mischfinanzierungsfazilitäten von Entwicklungspartnern wie Old Mutual und der Facility for Energy Inclusion (FEI) mindern das Länderrisiko und mobilisieren privates Kapital. Regulatorische Reformen der Zimbabwe Energy Regulatory Authority (ZERA) standardisieren die Gerätequalität und die Zulassungsvoraussetzungen für Installateure, wodurch die Eintrittsbarrieren für Solarprojekte in der Frühphase gesenkt werden.
Wichtigste Erkenntnisse des Berichts
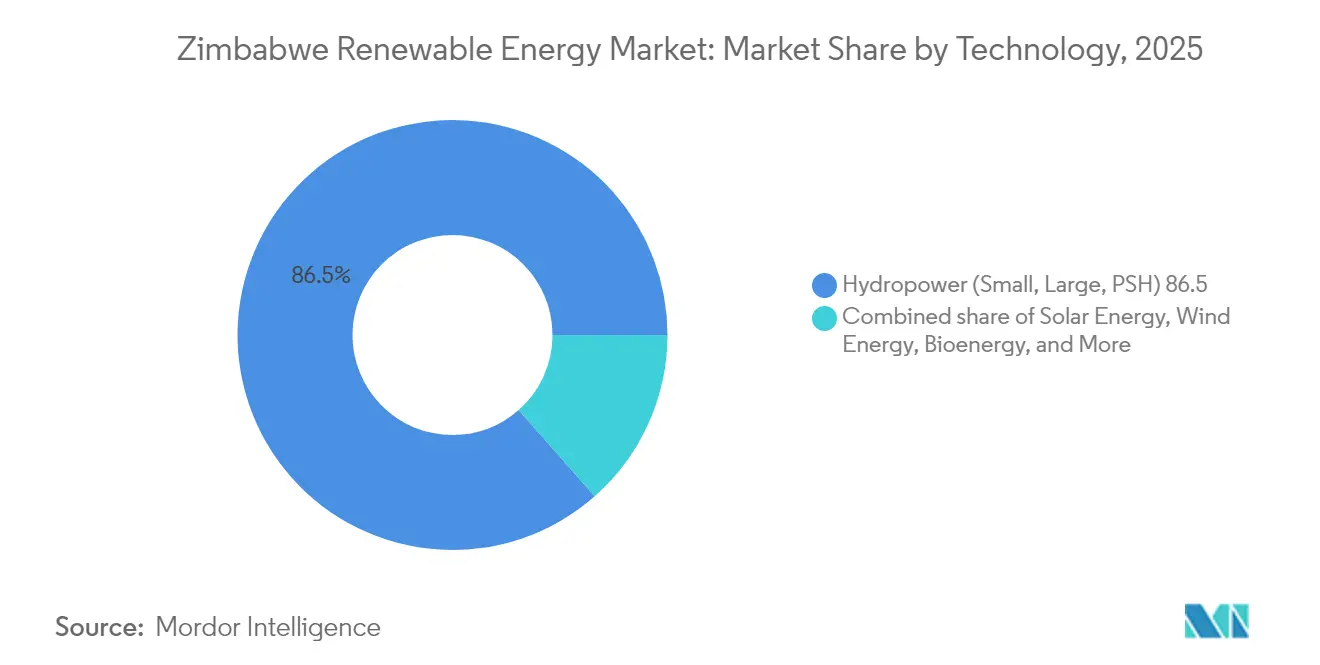
- Nach Technologie führte die Wasserkraft mit einem Anteil von 86,50 % am Zimbabwe-Markt für erneuerbare Energien im Jahr 2025, während für die Solarenergie bis 2031 eine CAGR von 47,20 % prognostiziert wird.
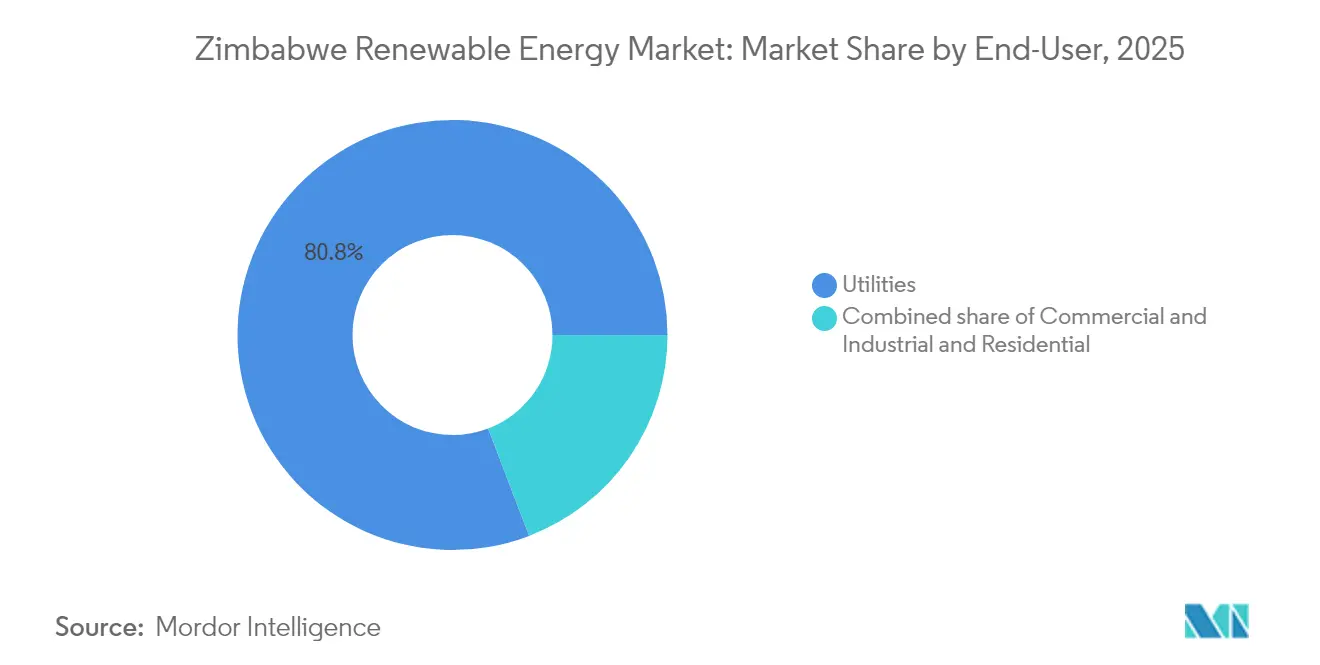
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 80,80 % am zimbabwischen Markt für erneuerbare Energien und sollen bis 2031 mit einer CAGR von 19,74 % wachsen. Die Dominanz der Versorgungsunternehmen ergibt sich aus dem dringenden Bedarf staatlicher Unternehmen, angesichts von Devisenbeschränkungen erneuerbare Energien zu beschaffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Zimbabwe-Markt für erneuerbare Energien
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Reichlich vorhandene Sonneneinstrahlung | +8.2% | National, mit höchstem Potenzial in den Provinzen Matabeleland und Midlands | Mittelfristig (2-4 Jahre) |
| Staatliche Ziele für erneuerbare Energien und REFiT-Anreize | +4.7% | National, mit Schwerpunkt auf ländlichen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Eigenerzeugung von Solarstrom im Bergbausektor | +3.4% | Matabeleland South, Midlands und rohstoffreiche Provinzen | Mittelfristig (2-4 Jahre) |
| Rapider Rückgang der Kosten für Photovoltaik-Module | +3.1% | Globale Auswirkung mit nationalen Einsatzvorteilen | Mittelfristig (2-4 Jahre) |
| Nachfrage nach Elektrifizierung ländlicher Gebiete und Geberfinanzierung | +2.8% | Ländliche Provinzen, insbesondere Mashonaland und Manicaland | Langfristig (≥ 4 Jahre) |
| Pilotprojekte zur blockchain-gestützten Schwarmfinanzierung von Mini-Stromnetzen | +1.9% | Ländliche und stadtrandnahe Gebiete mit eingeschränktem Netzzugang | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reichlich vorhandene Sonneneinstrahlung fördert die industrielle Nutzung
Zimbabwe empfängt jährlich an 300 Sonnentagen nahezu 20 MJ/m²/Tag an Sonneneinstrahlung und positioniert damit den zimbabwischen Markt für erneuerbare Energien, um eine der stärksten Solarressourcen Afrikas zu nutzen.[1]UNICEF Simbabwe, "Solare Bestrahlung und Energiezugang", unicef.org Bergbauunternehmen reagieren darauf, indem sie gebundene Photovoltaik-Anlagen installieren, die als Absicherung gegen 20-stündige rollende Stromabschaltungen und gestaffelte Tarife dienen, die eine monatliche Rechnung von 1.000 kWh im Jahr 2024 auf über USD 240 trieben. Die Internationale Agentur für erneuerbare Energien bewertet dezentrale erneuerbare Energien in der Landwirtschaft mit USD 7 Milliarden und signalisiert damit weiteres Aufwärtspotenzial über Großkraftwerke hinaus. Anbieter von Solar-plus-Speicher-Lösungen bündeln nun Lithium-Ionen-Systeme, um die Lasten an Minenstandorten in Matabeleland South zu stabilisieren. Frühe Anwender berichten von einer Amortisationszeit von weniger als vier Jahren, da Dachanlagen den Diesel-Generatoraufwand und das Risiko einer ZIG-Abwertung ausgleichen.
Staatliche Ziele für erneuerbare Energien schaffen Investitionsimpulse
Das Ministerium für Energie und Energieentwicklung hat Ziele von 1.100 MW erneuerbarer Energien bis 2025 und 2.100 MW bis 2030 festgelegt und verankert damit den zimbabwischen Markt für erneuerbare Energien an klaren Kapazitätsmeilensteinen. Standardisierte Stromabnahmevertragsmuster, die unter Mitwirkung der Rechtsunterstützungsfazilität für Afrika erarbeitet wurden, verringern das Bankfähigkeitsrisiko für unabhängige Stromproduzenten. InfraCo Africas Eigenkapitalinvestition von USD 1,5 Millionen in den 30 MWac Vungu Solar-IPP etablierte Zimbabwes erstes international finanziertes Solarprojekt und belegte das Interesse an langfristigen Verträgen mit der Zimbabwe Electricity Transmission & Distribution Company.[2]Agata Bilkiewicz-Kmita, "InfraCo Africa Invests to Pioneer Zimbabwe's First Project-Financed Solar IPP", PIDG, pidg.org ZERA lizenzierte innerhalb von 12 Monaten zehn weitere Projekte mit einer Gesamtkapazität von 271 MW, was eine wachsende Pipeline belegt. Von Gebern unterstützte ergebnisbasierte Finanzierungsprogramme erhöhen die internen Renditen, indem sie nach Inbetriebnahme der Anlagen eine Prämie pro kWh zahlen.
Eigenerzeugungssolarenergie im Bergbausektor verändert die industrielle Energieversorgung
Der Bergbausektor macht 60 % der Exporteinnahmen Zimbabwes aus; seine Betriebe können wiederholte Netzausfälle nicht tolerieren. Caledonia Minings 12,2-MW-Anlage lieferte zwischen Februar 2023 und Dezember 2024 57.722 MWh, was etwa 20 % des Bedarfs der Blanket Mine deckte, bevor sie für USD 22,35 Millionen im Rahmen eines Sale-and-Leaseback-Verfahrens an CrossBoundary Energy verkauft wurde. Anlagenarme Modelle übertragen das Kapital- und Betriebs- sowie Wartungsrisiko auf spezialisierte Energieunternehmen, während sie ermäßigte Tarife im Rahmen von 15-jährigen Abnahmeverträgen sichern. Ähnliche Strukturen werden derzeit bei Platin- und Lithiumstandorten in der Provinz Midlands verhandelt. Der Trend soll den Anteil des Gewerbesegments am zimbabwischen Markt für erneuerbare Energien bis 2025 auf über 15 % anheben. Integrierte Angebote, die Solar, Speicher und Pilotanlagen für grünen Wasserstoff kombinieren, werden auf Durchführbarkeit geprüft.
Pilotprojekte zur blockchain-gestützten Schwarmfinanzierung von Mini-Stromnetzen
Das erhöhte Länderrisiko, das von Coface mit E/E bewertet wird, erschwert die traditionelle Projektfinanzierung, weshalb Innovatoren Kleinanleger über tokenisierte Vermögensplattformen ansprechen. Old Mutuals Mischfonds über USD 100 Millionen kombiniert staatliches konzessionäres Kapital mit UNDP-Garantien, verdünnt politische Risikoprämien und erschließt vorrangige kommerzielle Schulden. FEIs Fazilität über USD 10 Millionen für Cicada Solar unterstreicht das internationale Interesse an exportorientierten Gewerbe- und Industrieprojekten (G&I), wenn diese durch die Beteiligung der Afrikanischen Entwicklungsbank gestärkt werden. Pilotmini-Stromnetze in Manicaland sammeln nun Eigenkapital in USD-denominierten Stablecoins ein und schaffen transparente Renditeströme. Intelligente Verträge automatisieren die Tariferhebung und -überweisung, reduzieren das Ausfallrisiko und senken die Transaktionskosten um 40 %.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Währungsinstabilität und Devisenknappheit | -6.4% | National, mit besonderer Auswirkung auf importabhängige Projekte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Netzkapazität und veraltetes Übertragungs- und Verteilungsnetz | -4.2% | Nationale Netzinfrastruktur, akut in ländlichen Gebieten | Mittelfristig (2-4 Jahre) |
| Hohe Kapitalkosten und Länderrisikoprämien | -2.8% | National, betrifft alle Projektfinanzierungsstrukturen | Mittelfristig (2-4 Jahre) |
| Einfuhrengpässe bei Lithium-Batterien im Zollwesen | -1.7% | National, betrifft insbesondere Solar-plus-Speicher-Einsätze | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsinstabilität schafft Hindernisse für die Projektfinanzierung
ZiG wertete im Jahr 2024 von 14 ZiG/USD auf 25 ZiG/USD ab, was das Anlegervertrauen erschütterte und die Investitionskosten für importierte solare Systembalance-Ausrüstung erhöhte. Die Internationale Finanz-Corporation identifiziert die Währungsinkongruenz zwischen USD-gekoppelten IPP-Tarifen für Exporteure und ZiG-Tarifen für inländische Verbraucher als ein wesentliches Hindernis. Absicherungsinstrumente wie Offshore-Treuhandkonten und indexgebundene Einspeisevergütungen existieren, erhöhen jedoch die Transaktionskomplexität und die Rechtskosten. Kreditgeber schichten daher Schuldendienst-Rücklagenkonton vor und drängen die Eigenkapital-Innenrendite-Schwellenwerte über 20 %. Als Reaktion darauf bevorzugen Entwickler modulare Designs, die in neun Monaten zur mechanischen Fertigstellung führen, um die Devisenexponierung zu begrenzen.
Begrenzte Netzkapazität hemmt die Entwicklung im Versorgungsmaßstab
Das Übertragungsnetz Zimbabwes verliert aufgrund veralteter Schaltanlagen und überlasteter 330-kV-Verbindungsleitungen bis zu 20 % des eingespeisten Stroms. Die Schuldenlast von ZESA in Höhe von USD 350 Millionen behindert die Netzsanierung und SCADA-Upgrades. Modellierungen des Nationalen Labors für erneuerbare Energien des Südafrikanischen Stromverbunds zeigen, dass die begrenzte grenzüberschreitende Kapazität den kostenoptimalen Handel mit erneuerbaren Energien blockiert und zur Abregelung zwingt.[3]NREL, "Southern African Power Pool Transmission Study", nrel.gov Daher bündeln Entwickler Anlagen in der Nähe von Lastballungszentren oder integrieren Speicher, um Rückspeisungen zu reduzieren. Staatliche Pläne zur Konzessionierung privater Übertragungsschleifen sind aufgrund von Beschaffungsstreitigkeiten ins Stocken geraten. Netzferne und Mini-Netz-Systeme füllen die Lücke und stärken den dezentralen Expansionspfad des zimbabwischen Markts für erneuerbare Energien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Der Solarenergieaufschwung stellt die Dominanz der Wasserkraft in Frage
Die Wasserkraft machte im Jahr 2025 86,50 % des zimbabwischen Marktanteils für erneuerbare Energien aus und unterstreicht die historische Bedeutung des Kariba-Staudamms. Mehrjährige Dürren senkten jedoch die nutzbaren Wasserreserven auf unter 300 m, lösten Stromausfälle aus und trieben zur Diversifizierung an. Für Photovoltaik-Solarenergie wird bis 2031 ein jährliches Wachstum von 47,20 % prognostiziert, das schnellste unter allen Technologien. Die Marktgröße des zimbabwischen Markts für erneuerbare Energien im Bereich versorgungsmaßstäblicher Solarenergie soll bis 2031 1.350 MW erreichen, mit zusätzlichen 225 MW Batteriespeicher zur Abdeckung von Abendspitzen. Windenergie bleibt ein Nischenprodukt, da die mittlere Windleistungsdichte selten 150 W/m² überschreitet. Bioenergie nimmt zu, nachdem das Gesetzgebungsinstrument 150 von 2024 die Ethanolbeimischung vorschrieb, was die Bagasse-Kraft-Wärme-Kopplung auf eine exportfähige Kapazität von 72,5 MW steigerte.
Prognostizierte hydrologische Volatilität zwingt Planer, neue Wasserkraftwerke auf das 2.400-MW-Projekt Batoka Gorge zu begrenzen, vorbehaltlich der Kostenteilung mit Sambia. Geothermische Aussichten an den Binga-Thermalquellen bleiben bis zur Erschließungsfinanzierung schlummernd. Unterdessen berichten Installateure, dass bifaziale Module in Kombination mit einachsigen Nachführern den Kapazitätsfaktor in Masvingo um 18 Prozentpunkte steigern. Der Rückgang der Speicher-Levelized-Cost unter USD 120/kWh unterstützt die Einhaltung der 15%-Reservemarge-Regel von ZERA durch Versorgungsunternehmen. Der Schwung der Solarenergie verkörpert damit einen strategischen Wandel, der das Klimarisiko mindert und die langfristige Versorgungssicherheit im zimbabwischen Markt für erneuerbare Energien festigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucher: Versorgungsunternehmen führen den Markt an, während die gewerbliche Nutzung zunimmt
Staatliche Versorgungsunternehmen hielten im Jahr 2025 80,80 % des zimbabwischen Marktanteils für erneuerbare Energien, da ZESA Kapazitäten in großem Umfang beschaffte, um Ausfälle von Wärmekraftwerken auszugleichen. Die Nachfrage der Versorgungsunternehmen wächst weiterhin mit einer bemerkenswerten CAGR von 19,74 %, da IPP-Verträge Versorgungsengpässe absichern und Ziele zur Universalversorgung erfüllen. Verträge enthalten nun Abnahmegarantien in USD, um die Bedenken der Investoren bezüglich der ZiG-Abwertung zu mindern. Gewerbe- und Industriekunden, angeführt von Gold-, Platin- und Lithiumbergbauunternehmen, sollen ihren Anteil bis 2025 auf 16,2 % steigern. Abnehmer bevorzugen Bau-Betriebs-Übertragungs-Verträge über 15 Jahre, die den Levelized Cost unter USD 0,09/kWh senken.
Die Akzeptanz bei Privathaushalten bleibt mit 3 % gering, da das mittlere wöchentliche Haushaltseinkommen in ländlichen Gebieten unter USD 40 liegt. Solar-Heimsysteme nach dem Pay-as-you-go-Prinzip überbrücken Erschwinglichkeitslücken, und Gebersubventionen reduzieren die Ersteinlage um 30 %. Gebündelte Anwendungsgeräte für produktive Nutzung, wie Solar-Wasserpumpen und Kühlschränke, verstärken die wirtschaftliche Wirkung und qualifizieren Projekte für Klimafinanzierungszuschüsse. Das Ökosystem der zimbabwischen Branche für erneuerbare Energien diversifiziert sich damit von einem versorgungsunternehmenszentrierten Modell zu einer Mehrfachabnehmer-Landschaft, die die Widerstandsfähigkeit stärkt und Einnahmequellen absichert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Netzgebundene Investitionen in erneuerbare Energien konzentrieren sich in Provinzen, die hohes Solarpotenzial mit verfügbarer Umspannwerkskapazität kombinieren. Matabeleland South beherbergt 40 % der neuen Gewerbekapazität, darunter Caledonia Minings 12,2-MW-Anlage und drei weitere Lithiumminenarrays, die bis 2026 zusammen 75 MW einspeisen werden. Die Midlands entwickelt sich zu einem Solar-IPP-Zentrum, verankert durch das Vungu-Projekt; vier benachbarte Brownfield-Standorte mit einer Gesamtkapazität von 90 MW haben Grundstückspachtverträge gesichert. Mashonaland West verzeichnet Kleinstwasserkraft-Pilotprojekte entlang ganzjährig wasserführender Flüsse, obwohl eine begrenzte Fallhöhe die wirtschaftliche Skalierung einschränkt.
Die ländlichen Bezirke Manicalands sind das Epizentrum der Einführung solarer Mini-Netze, da die Kosten für die Netzerweiterung USD 2.200 pro Haushalt übersteigen. Von Gebern finanzierte Programme elektrifizieren Kliniken und 80 Schulen und erhöhen die Zahl der netzfernen Kunden bis 2025 auf über 110.000. Die Metropolitandächer von Harare fügen 20 MW netzgekoppelter Photovoltaik hinzu, da Unternehmensmieter sich gegen 12-stündige Lastabwürfe absichern. Die Verbindungsleitungen des Südafrikanischen Stromverbunds in Hwange und am Botswana-Umspannwerk Maun versprechen eine Exportoption für 300 MW geplanter Solarenergie, sofern die Ausbauprojekte planmäßig voranschreiten.
Das 2.400-MW-Wasserkraftprojekt Batoka Gorge am Sambesi-Fluss verläuft entlang der sambischen Grenze; Machbarkeitsprüfungen integrieren schwimmende Solaranlagen, um die Erzeugung während Trockenperioden zu stabilisieren. Die Synergie zeigt beispielhaft, wie grenzüberschreitende Zusammenarbeit die Flussbeckenproduktion maximieren und das Einzeltechnologierisiko mindern kann, was die regionale Bedeutung des zimbabwischen Markts für erneuerbare Energien unterstreicht.
Regulatorisches Umfeld
Der Rahmen für erneuerbare Energien in Simbabwe wird von der Zimbabwe Energy Regulatory Authority (ZERA) getragen, die Stromunternehmen lizenziert und Tarife sowie technische Anforderungen im gesamten Sektor reguliert. Nach dem Lizenzierungsansatz von ZERA erfordern kommerzielle Stromerzeugungsaktivitäten über 100 kW eine Genehmigung, was den Markteintrittspfad für gewerbliche und industrielle Solaranlagen, Mini-Netze und unabhängige Stromerzeuger (IPPs) prägt. Die Beschaffung unterscheidet sich je nach Technologie: Einspeisetarife werden für kleinere Technologien für erneuerbare Energien (einschließlich Kleinwasserkraft, Biomasse und Geothermie) verwendet, während Solar-PV und CSP auf wettbewerbliche Beschaffung ausgerichtet sind. Dies unterstützt eine Verschiebung weg von unaufgeforderten, angebotsgetriebenen Kapazitätserweiterungen.
Im Jahr 2026 hat das Ministerium für Energie und Energieentwicklung einen Governance-Rahmen für den Energiesektor vorangebracht, der acht Regulierungsinstrumente umfasst, darunter die Lizenzierung von Solarprodukten und -installationen sowie von Eigenverbrauchsvorhaben. Dieser Schritt signalisiert strengere Produktqualitätskontrollen und klarere Regeln für die Eigenerzeugung. Parallel bleiben weitere Planungsinstrumente aktiv, darunter der National Integrated Energy Resource Plan (NIERP), dessen Fertigstellung bis Dezember 2025 angestrebt wird und der einen zusätzlichen Referenzpunkt für die Projektauswahl und Systemplanung bietet. Entwickler müssen weiterhin Prozessreibungen bewältigen, etwa den Zeitpunkt von Genehmigungen im Zusammenhang mit den ZERA-Vorstandszyklen, während Bankfähigkeitsinstrumente, die in Regierungsprogrammen genannt werden, einschließlich staatlicher Projektunterstützungsvereinbarungen, standardisierte Ansätze für kostendeckende Tarife und Währungskonvertibilität stärken, sofern sie auf IPP-Strukturen angewendet werden.
Wettbewerbslandschaft
Das staatliche Unternehmen Zimbabwe Power Company und Zimbabwe Electricity Transmission & Distribution Company kontrollieren weiterhin Erzeugungs- und Netzanlagen, doch neue Marktteilnehmer beschleunigen das Tempo. Siebenundzwanzig von achtundzwanzig IPP-Einreichungen wurden genehmigt und zogen Akteure wie Masdar, Voltalia und Scatec an. Die Übernahme von Caledonias Photovoltaik-Anlage durch CrossBoundary Energy ist ein typisches Beispiel für Sale-and-Leaseback-Finanzierungen, die die Bilanzen der Bergbauunternehmen entlasten. Distributed Power Africa setzt modulare 100-kW- bis 5-MW-Dachanlagen im Rahmen von ESG-verknüpften Stromabnahmeverträgen ein und steigert seinen installierten Bestand um 250 % gegenüber dem Vorjahr.
Old Mutuals Fonds, der von CABS Asset Management verwaltet wird, bietet zehnjährige Schulden in Lokalwährung, die auf Solareinnahmen abgestimmt sind, und diversifiziert die Finanzierung weg von traditionellen multilateralen Darlehen. Cicada Solar nutzt die vorrangige FEI-Finanzierung, um sein Lagerhaus-Dachportfolio auf 35 MW in Harare und Bulawayo auszuweiten. Speicherintegratoren wie SunSynk und Huawei FusionSolar bündeln übergeordnete Steuerungs- und Datenerfassungssysteme und schaffen dadurch Differenzierung bei Serviceangeboten. Die Vereinigung für erneuerbare Energien in Zimbabwe zählt nun mehr als 30 Mitgliedsunternehmen, ein fünffacher Anstieg seit 2022, was eine rasche Reifung des Ökosystems anzeigt.[4]Renewable Energy Association Zimbabwe, "Mitgliederverzeichnis", reaz.co.zw
Technologie, Finanzierungsinnovation und Einhaltung von Anforderungen an lokale Wertschöpfung prägen die Wettbewerbsposition. Unternehmen, die die Montagerahmenfertigung lokalisieren und Installateure gemäß der 40-Stunden-Zertifizierungsregel von ZERA ausbilden, sichern sich Ausschreibungspräferenzen. Marktführer, die die Stromerzeugung mit digitalen Energiemanagementsystemen verknüpfen, bauen ihren Anteil unter Fertigungskunden aus und verdeutlichen damit die datengetriebene Zukunft des zimbabwischen Markts für erneuerbare Energien.
Marktführer der zimbabwischen Branche für erneuerbare Energien
Zimbabwe Power Company (ZPC)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - netzgekoppelte Solar-IPP-PPAs)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - netzgekoppelte Solar-IPP-PPAs)
Nyangani Renewable Energy
Solgas Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die kurzfristige Chance konzentriert sich auf den Ausbau gesicherter Solarkapazitäten in den Bereichen Versorgungsunternehmen, Bergbau und gewerbliche Eigenerzeugung, unterstützt durch laufende IPP-Verträge und konkrete Projektaktivitäten. Im Juni 2026 unterzeichneten ZimGreenCo und Dolcin Trading einen 25-jährigen Stromabnahmevertrag (PPA) für ein 50-MW-Solarkraftwerk in der Nähe von Chegutu, mit Durchleitung über das ZETDC-Netz. Etwa zur gleichen Zeit sicherte sich das Vungu-Solarprojekt einen 25-jährigen PPA mit ZETDC über 30 MW, was das kommerzielle Argument für langfristige Vertragslaufzeiten bei netzgekoppelten PV-Anlagen weiter untermauert.
Die Projektpipeline des Privatsektors umfasst auch große Behind-the-Meter-Programme. Zimplats hat die erste 35-MW-Phase seines 185-MW-Solarprogramms abgeschlossen und im Juli 2026 mit dem Bau der zweiten 45-MW-Phase begonnen, während Econet im Juli 2026 mit dem Bau einer ersten Phase auf dem Weg zu einem Ziel von 100 MW Solar-plus-Speicher begonnen hat. Politik- und Planungsinitiativen erweitern zudem den Spielraum für dezentrale Erzeugung, Net Metering und effizienzgetriebene Nachfragereduzierung, einschließlich eines erklärten Ziels von 100 MW an netzverrechneter Kapazität bis 2025. Die an Mission 300 angelehnte Energy-Compact-Planung setzt Meilensteine für Kapazitäten aus erneuerbaren Energien bis 2030, was die Nachfrage nach konformen Solarprodukten und zertifizierten Installateuren sowie nach Integrationsdienstleistungen wie Speicher und Steuerungssysteme aufrechterhält, da die Regulierungsinstrumente von 2026 die Anforderungen an Solarprodukte und -installationen verschärfen. Parallel entsteht eine Investitionslinie rund um Leuchtturmprojekte wie ein im Bau befindliches schwimmendes Solarprojekt auf dem Lake Kariba (500 MW), was auf zusätzlichen Bedarf an Engineering, Netzanschluss und Finanzierungsstrukturen hinweist, die durch hydrologisch bedingte Erzeugungsvolatilität und begrenzte Übertragungskapazität geprägt sind.
Aktuelle Branchenentwicklungen
- Juni 2026: ZimGreenCo und Dolcin Trading unterzeichneten einen 25-jährigen Stromabnahmevertrag für ein 50-MW-Solarkraftwerk in der Nähe von Chegutu. Der Vertrag umfasst die Durchleitung über das nationale ZETDC-Netz und unterstützt den Stromverkauf an Dritte für industrielle und große gewerbliche Verbraucher.
- April 2025: Caledonia Mining schloss die Veräußerung seines 12,2-MW-Solarkraftwerks an CrossBoundary Energy im Wert von 22,35 Millionen USD ab, wobei langfristige Abnahmerechte erhalten blieben. Die Transaktion stärkte Sale-and-Leaseback-ähnliche Strukturen als investierbaren Weg für Solaranlagen an Minenstandorten und den spezialisierten Besitz von Energiedienstleistungen in Simbabwe.
- September 2024: Old Mutual Zimbabwe brachte einen gemischt finanzierten Fonds für erneuerbare Energien in Höhe von 100 Millionen USD auf den Markt, der auf Solar- und Wasserkraftprojekte ausgerichtet ist. Der Fonds erweiterte die strukturierten Kapitaloptionen für Entwickler und unterstützte eine breitere Bewegung hin zu risikoreduzierten Finanzierungsmechanismen beim Ausbau erneuerbarer Energien im Land.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren diesen Markt als Simbabwes installierte und netzgekoppelte oder hinter dem Zähler eingesetzte Kapazität für erneuerbare Energien, gemessen in MW/GW über verschiedene Technologien für erneuerbare Energien und Nutzertypen hinweg.
Ausgeschlossener Umfang: Wir schließen fossile Erzeugung, Ausgaben für Übertragungs- und Verteilnetze sowie reine Brennstoff-Lieferketten aus, die keine Kapazität für erneuerbare Energien hinzufügen.
Übersicht der Segmentierung
- Nach Technologie
- Solarenergie (Photovoltaik und Konzentrationssolarkraftwerke)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des simbabwischen Systems für erneuerbare Energien und der Regeln, die bestimmen, was gebaut und angeschlossen werden kann. Wir stützten uns auf öffentliche Energiestatistiken und Systemplanungsdokumente, etwa von der International Renewable Energy Agency (IRENA), der International Energy Agency (IEA), der Weltbank und der Afrikanischen Entwicklungsbank, sowie auf nationale Politik- und Regulierungsveröffentlichungen, soweit verfügbar.
Aus diesen Quellen extrahieren wir Inputs wie die installierte Kapazität nach Technologie, Trends bei der Stromerzeugung, Indikatoren für Netzzugang und Elektrifizierung sowie die Richtung von Zielen für erneuerbare Energien und Genehmigungsverfahren. Anschließend ergänzen wir dies durch Investorenunterlagen, Jahresberichte und Projektankündigungen, um Zeitpläne und Signale zur Inbetriebnahme zu validieren. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen wurden ebenfalls genutzt, um Eigentumsstrukturen zu bestätigen und den Projektstatus abzugleichen. Die hier aufgeführten Quellen der Sekundärforschung sind beispielhaft, und wir haben viele weitere öffentliche und kostenpflichtige Referenzen geprüft, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Unsere Interviews und Befragungen in Simbabwe umfassen CXOs, Funktions- oder Bereichsleiter und Manager, die an Erzeugung, Projektentwicklung, Regulierung, Ausrüstungslieferung und Energieverbrauch im Land beteiligt sind. Ihre Antworten prüfen Sekundärzahlen, klären verzögerte Projekte und Off-Grid-Aktivitäten, schließen Datenlücken und helfen, die endgültigen Annahmen und die Prognoseperspektive zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 18 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 23 % | Manager: 52 % |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf der installierten Kapazität für erneuerbare Energien in Simbabwe, da dies das durchgängig nachverfolgbare Signal über alle Technologien hinweg ist. Wir rekonstruieren zunächst den aktuellen Bestand anhand technologiebezogener Kapazitätsreihen und wenden dann einen Top-down-Ansatz an, bei dem geplante Erweiterungen, Stilllegungen und Inbetriebnahmepläne die Kapazitätsbasis Jahr für Jahr fortschreiben.
Um die Zahlen realistisch zu halten, überprüfen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, etwa durch das Zusammenfassen sichtbarer Großprojekte, die Stichprobenerhebung von Solar-Dachanlagen nach typischen Systemgrößenbereichen und Kanalprüfungen bei Lieferanten und Installateuren zur Ermittlung der Volumenrichtung. Wenn Projektdaten unvollständig sind, wenden wir konservative Fertigstellungsfaktoren an und verschieben Teile der Pipeline zwischen den Jahren, basierend auf beobachteten Verzögerungsmustern.
Wichtige Inputs für das Modell umfassen den installierten Bestand nach Technologie (Solar, Wasserkraft, Bioenergie und andere), die jährlichen Kapazitätserweiterungen, die Bereitschaft zum Netzanschluss, die von Stakeholdern verwendeten typischen Kapazitätsfaktoren zur Plausibilitätsprüfung der Baurelevanz sowie das Tempo der Akzeptanz bei Gewerbe, Industrie und Privathaushalten. Bei der Prognose kommt eine Szenarioanalyse zum Einsatz, um das Risiko der politischen Umsetzung, Devisen- und Importverfügbarkeit sowie Netzabsorptionsbeschränkungen widerzuspiegeln. Das ausgewählte Szenario wird dann mit dem Expertenkonsens aus den Interviews abgeglichen, damit die Kurve nicht überreagiert auf einmalige Ankündigungen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen validiert, einschließlich der Abstimmung von Kapazitätsreihen, Nachweisen zur Inbetriebnahme von Projekten und der Konsistenz mit umfassenderen Indikatoren zu Stromnachfrage und -zugang. Wenn ein Ergebnis unstimmig erscheint, überprüfen wir die Annahme, die den Ausschlag verursacht hat, führen die Sensitivitätsanalyse erneut durch und kontaktieren Quellen erneut, wenn ein wichtiges Projekt oder ein politisches Element eine wesentliche Diskrepanz verursacht.
Vor der endgültigen Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, damit Definitionen, Einheiten und die Zuordnung von Jahren konsistent bleiben. Berichte werden jährlich aktualisiert, und wir veröffentlichen auch zwischenzeitliche Aktualisierungen, wenn wesentliche Ereignisse eintreten, etwa der finanzielle Abschluss eines wichtigen Projekts, Stornierungen oder regulatorische Änderungen. Unmittelbar vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Rückmeldungen aus dem Feld berücksichtigt werden.
Vergleich der Marktgröße für erneuerbare Energien in Simbabwe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können unterschiedlich ausfallen, da die Maßeinheit, was als erneuerbar gezählt wird, und die Behandlung der Pipeline zwischen den Quellen nicht einheitlich sind. Manche Schätzungen geben den Investitionswert an, andere die Erzeugung, und wieder andere vermischen angekündigte Projekte mit in Betrieb genommener Kapazität, was die Gesamtsumme des Basisjahres verändert.
Die Spannbreite ergibt sich meist aus drei praktischen Entscheidungen: ob netzunabhängige Systeme eingeschlossen werden, ob Hybridkraftwerke nach Technologie aufgeteilt werden, und ob die Kapazität bei Ankündigung, Finanzabschluss oder Inbetriebnahme gezählt wird. Auch die zeitliche Erfassung von Währungswerten kann wertbasierte Vergleiche verzerren, weshalb kapazitätsbasierte Betrachtungen weiterhin eine sorgfältige Prüfung von Projektstatus und Zeitpunkt erfordern.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,41 Mrd. USD (2025) | |
| Branchenverband A | 1,75 Mrd. USD (2025) | Zählt oft alle angekündigten und registrierten Projekte als zusätzliche Kapazität und kann auch Diesel-Solar-Hybride als vollständig erneuerbare Kapazität einbeziehen, ohne den Anteil erneuerbarer Energien anzupassen. |
| Globale Unternehmensberatung B | 1,10 Mrd. USD (2025) | Beschränkt die Zählung häufig ausschließlich auf netzgekoppelte Großprojekte und verwendet möglicherweise konservative Annahmen zur Inbetriebnahme, wodurch ein Teil der kurzfristigen Pipeline über das angegebene Jahr hinausgeschoben wird. |
Die Tabelle zeigt eine breite Spanne für dasselbe Jahr. Im Modell von Mordor Intelligence wird die installierte Kapazität für erneuerbare Energien nur gezählt, wenn sie in Betrieb ist (oder glaubwürdig innerhalb des Jahres in Betrieb genommen wird), und dann konsistent über Wasserkraft, Solar, Bioenergie und andere erneuerbare Energien hinweg gehalten. Mit dieser Regel bleibt die Schätzung auf tatsächliche Kapazitätserweiterungen nachvollziehbar und vermeidet es, die Gesamtsummen durch Frühphasen-Pipeline aufzublähen oder durch Vernachlässigung von Behind-the-Meter-Systemen zu unterbewerten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Kapazität für saubere Energie in Zimbabwe im Jahr 2026?
Die installierte erneuerbare Kapazität beträgt im Jahr 2026 1.680 MW.
Welche erneuerbare Kapazität soll Zimbabwe bis 2031 erreichen?
Die Zahl wird voraussichtlich auf 3.980 MW steigen, was einer CAGR von 18,86 % entspricht.
Welche Technologie wächst am schnellsten im sauberen Energiemix Zimbabwes?
Photovoltaik-Solarenergie führt mit einer prognostizierten CAGR von 47,20 % bis 2031.
Warum setzen Bergbauunternehmen auf eigene Solaranlagen?
Anhaltende Netzausfälle und gestaffelte Tarife erhöhen die Betriebskosten, sodass eigene Solaranlagen die Stromkosten senken und die Versorgungszuverlässigkeit verbessern.
Welche Finanzierungsansätze dominieren neue Projekte für erneuerbare Energien?
Mischfinanzierungsstrukturen und Sale-and-Leaseback-Geschäfte kombinieren Entwicklungsbankkapital mit langfristigen USD-denominierten Stromabnahmeverträgen.
Wie beeinflusst die Währungsvolatilität Investitionsentscheidungen?
Die ZiG-Abwertung erhöht die Importkosten und erschwert Tarifstrukturen, was Entwickler veranlasst, sich durch USD-verknüpfte Verträge und Rücklagenkonten abzusichern.
Seite zuletzt aktualisiert am:


