
Marktgröße und Marktanteil für Erneuerbare Energien auf den Philippinen
Marktanalyse für Erneuerbare Energien auf den Philippinen von Mordor Intelligence
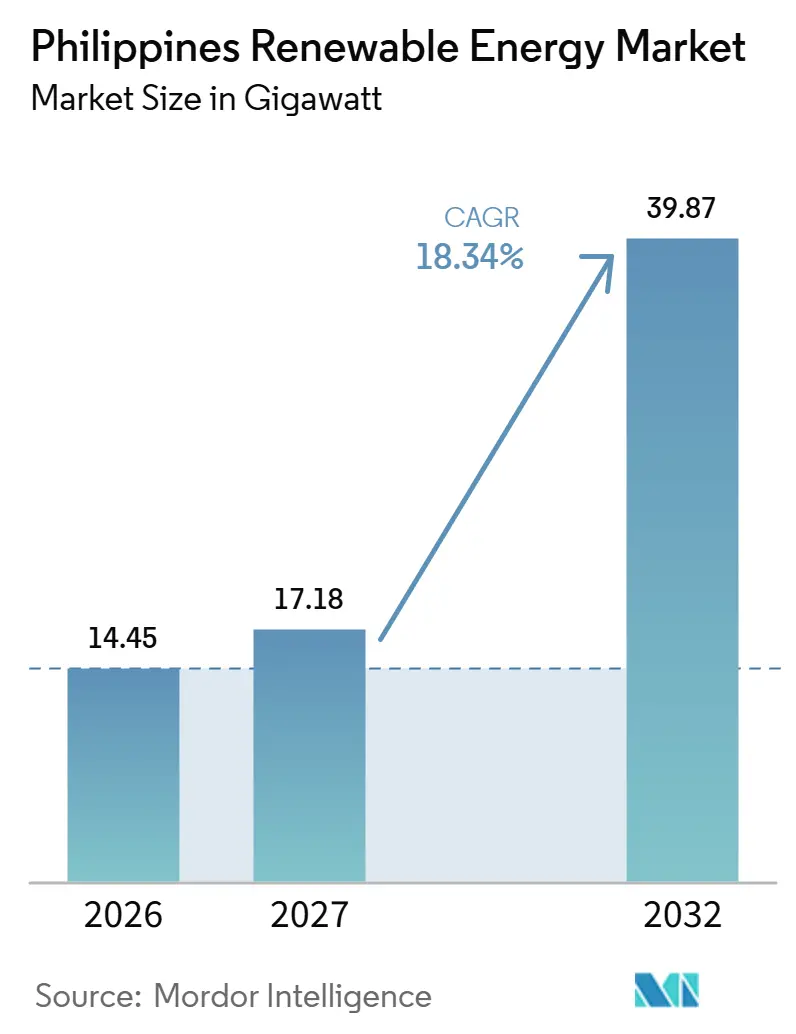
Die Marktgröße des philippinischen Marktes für erneuerbare Energien wird voraussichtlich von 14,45 Gigawatt im Jahr 2026 und 17,18 Gigawatt im Jahr 2027 auf 39,87 Gigawatt bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 18,34 % verzeichnen.
Der steigende Strombedarf und der Tarifdruck auf den Philippinen stärken die wirtschaftliche Grundlage für erneuerbare Energieversorgung, einschließlich der Solarstromerzeugung für Unternehmen. Sinkende globale Ausrüstungskosten unterstützen den Ausbau der Windenergie direkter als den der Solarenergie, wo Finanzierungskosten und Erzeugungsleistung die Einsparungen ausgleichen können. Anbieter können die Unternehmensnachfrage über Immobilienbetreiber und Einzelversorgungsverträge erschließen und so erneuerbare Projekte mit definierten Kundenanforderungen verknüpfen. Die Bedingungen für den Netzzugang und die Projektgenehmigung bestimmen, wie schnell diese Angebote zu betriebsfähiger Kapazität werden. Anbieter, die den Netzzugang vor der Preisgestaltung von Unternehmensverträgen sichern, können festere Lieferbedingungen anbieten und sich so positionieren, um tarifseitige Nachfrage zu erschließen, ohne Strom vor dem Netzzugang zuzusagen.
Wesentliche Erkenntnisse des Berichts
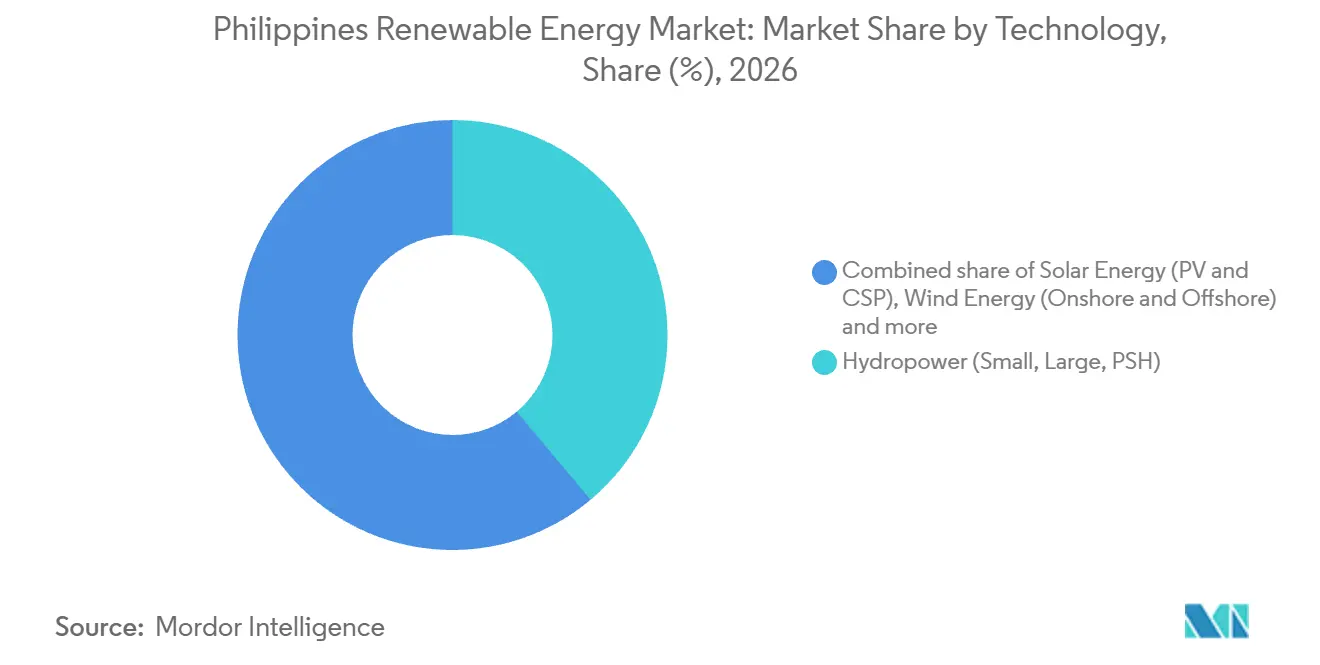
- Nach Technologie hielt Wasserkraft im Jahr 2026 einen Marktanteil von 38,9 % am philippinischen Markt für erneuerbare Energien, während Meeresenergie mit einem prognostizierten CAGR von 106 % zwischen 2027 und 2032 das am schnellsten wachsende Segment darstellt.
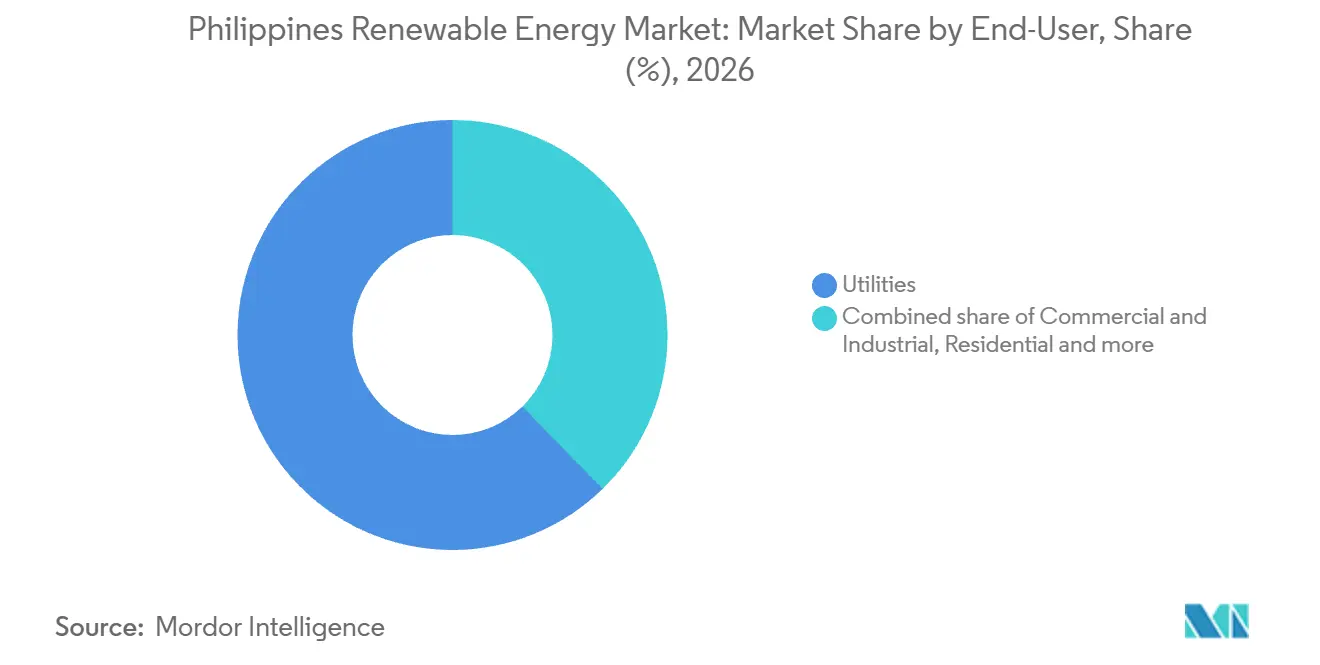
- Nach Endverbrauchern hielten Versorgungsunternehmen im Jahr 2026 einen Anteil von 62,3 % an der Marktgröße des philippinischen Marktes für erneuerbare Energien, während Gewerbe- und Industriekunden mit einem prognostizierten CAGR von 22,3 % zwischen 2027 und 2032 das am schnellsten wachsende Segment bilden.
- Geografisch gesehen ist Luzon der größte regionale Markt, gestützt durch seine etablierte Kapazität für erneuerbare Energien in netzgebundenen und netzunabhängigen Systemen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Portfolio-Standards für Erneuerbare Energien und Einspeisevergütungen | +5.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Sinkende Investitionskosten für Solar-Photovoltaik und Windkraftanlagen | +5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Stromnachfrage und hohe Einzelhandelstarife | +6.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Unternehmensbezogene Stromkaufverträge aus BPO/IT-Zentren | +3.5% | Araneta City, Quezon City | Mittelfristig (2–4 Jahre) |
| Netzausbau durch JICA-finanzierte Projekte | +1.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Katastrophenresistente Insel- und Mikronetz-Programme | +0.9% | Gemeinde Pag-asa Island | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Portfolio-Standards für Erneuerbare Energien und Einspeisevergütungen
Tariffinanzierte Zahlungen bieten förderfähigen Erzeugern erneuerbarer Energien einen Einnahmeweg, der Investitionen in zusätzliche netzversorgende Kapazitäten unterstützen kann. Die Energieregulierungskommission ermächtigte die National Transmission Corporation als Fondsverwalter, die Einspeisevergütungszulage 2026 ab der Abrechnung Januar 2026 zu erheben. Gemäß dem Beschluss von 2026 werden förderfähige Erzeuger für das tatsächlich ins Netz eingespeiste Erzeugungsvolumen vergütet. Die Projektliste des Energieministeriums (DOE) garantiert weder die endgültige Tarifberechtigung noch beschränkt sie Zahlungen auf die aufgeführten Projekte. Ein Projekt, das sich beim Netzanschluss verzögert, erhält vor der Stromeinspeisung keine Tarifunterstützung, sodass der Netzzugang bestimmt, wann eine förderfähige Investition beginnen kann, diese Einnahmen zu erzielen.
Sinkende Investitionskosten für Solar-Photovoltaik und Windkraftanlagen
Niedrigere Ausrüstungskosten können die Wirtschaftlichkeit von Projekten für erneuerbare Energien verbessern, ohne eine gleichwertige Senkung des Preises für gelieferten Strom zu bewirken. Die Internationale Agentur für erneuerbare Energien (IRENA) berichtete, dass günstigere Ausrüstung und niedrigere Installationskosten dazu beigetragen haben, die globalen Erzeugungskosten für Onshore-Wind im Jahr 2025 zu senken. Die globalen Stromgestehungskosten für Photovoltaik blieben unverändert, da höhere Kapitalkosten und leicht niedrigere Kapazitätsfaktoren die Vorteile bei Ausrüstung und Installation ausglichen. Die globalen gewichteten durchschnittlichen Stromgestehungskosten im Jahr 2025 betrugen 33 USD pro MWh für Onshore-Wind und 44 USD pro MWh für Photovoltaik. Dieser globale Kostenunterschied stärkt die Investitionsgrundlage für zusätzliche philippinische Onshore-Windkapazität direkter als für den Solarausbau, wo Ausrüstungseinsparungen den Erzeugungskostenmaßstab nicht gesenkt haben.
Steigende Stromnachfrage und hohe Einzelhandelstarife
Stromnachfrage und Tarifdruck stärken unterschiedliche Aspekte der Argumentation für zusätzliche erneuerbare Energieversorgung. Das Energieministerium (DOE) verzeichnete philippinische Stromverkäufe von 105.741 GWh im Jahr 2025, verglichen mit 103.908 GWh im Jahr 2024. Meralcos durchschnittlicher Einzelhandelstarif stieg im ersten Halbjahr 2026 gegenüber dem entsprechenden Zeitraum 2025 um 15 %, hauptsächlich aufgrund höherer durchgeleiteter Erzeugungs- und Übertragungsgebühren sowie damit verbundener Steuern.[1] Höhere Verkäufe erhöhen das Volumen, das die Erzeugung bedienen muss, während höhere Einzelhandelsgebühren den wirtschaftlichen Anreiz stärken, Alternativen in Betracht zu ziehen. Für gewerbliche Verbraucher ist erneuerbare Energieversorgung folglich eine mögliche Reaktion auf Preisdruck neben der Deckung des zusätzlichen Verbrauchs. Der Kostenvorteil eines Anbieters erneuerbarer Energien muss daher Übertragungsgebühren und andere Rechnungsbestandteile überstehen, bevor er die Stromwirtschaftlichkeit des Käufers verbessern kann.
Unternehmensbezogene Stromkaufverträge aus BPO/IT-Zentren
Mieter von Business-Process-Outsourcing-Unternehmen (BPO) können die Beschaffung erneuerbarer Energien über den Immobilienbetreiber beeinflussen, der Strom für ihre Gebäude vertraglich beschafft. Im Juli 2026 teilte Araneta City mit, dass seine BPO-Mieter es gebeten hätten, erneuerbare Energie zu beziehen. In diesem Monat unterzeichnete First Gen Verträge zur erneuerbaren Energieversorgung für 4 weitere Araneta-City-Liegenschaften, darunter den Cyberpark Tower 3, mit einer kombinierten Versorgungsleistung von geschätzten 3,4 MW.[2] Zu den Liegenschaften gehörten auch der gemischt genutzte Aurora Tower und ein Fiesta-Carnival-Standort, der sich im Umbau befindet. Araneta City war der vertragsschließende Käufer, während die BPO-Mieter die Nachfrage durch ihre Anfragen zum Ausdruck brachten. Die Beschaffung über den Immobilienbetreiber kann daher einen Anbieter erneuerbarer Energien mit einem breiteren Mix an Stromnutzungen verbinden, als die Anfragen der BPO-Mieter allein vermuten lassen würden.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzüberlastung und begrenzte Übertragungskapazität | -2.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit rund um CREZ-Auktionen | -1.2% | Landesweit | Mittelfristig (2-4 Jahre) |
| Kostensteigerung bei Versicherungen durch Taifune | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Landnutzungskonflikte mit Agrarreformgebieten | -0.3% | Barangay Tingub, Daanbantayan | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und begrenzte Übertragungskapazität
Die Sicherung des Netzzugangs kann den kommerziellen Wert von Investitionen in erneuerbare Erzeugungsanlagen verzögern. Die OECD-Umfrage 2026 beschrieb schwierigen Netzzugang für Entwickler erneuerbarer Energien und über 160 Projekte, die auf Systemauswirkungsstudien der National Grid Corporation of the Philippines (NGCP) warten, wobei die Abarbeitung des Rückstands möglicherweise ein weiteres Jahr in Anspruch nehmen könnte. Die NGCP führt diese Studien als Teil des Verfahrens zur Erlangung des Übertragungsnetzzugangs durch. Ein Entwickler sieht sich daher einer separaten Genehmigungsabfolge gegenüber, selbst wenn ein Erzeugungskonzept und eine Kundenmöglichkeit bereits definiert sind. Neue Antragsteller tragen ein zusätzliches Risiko, da die OECD darauf hinwies, dass der Rückstand zu weiteren Verzögerungen für sie führen könnte.
Regulatorische Unsicherheit rund um CREZ-Auktionen
Eine Verzögerung bei der Fertigstellung von Ausschreibungsunterlagen kann den kommerziellen Weg für einen Entwickler von Offshore-Wind mit festem Fundament vor Baubeginn der Anlage aufschieben. Im Juli 2026 setzte das DOE Offshore-Wind-Aktivitäten für die 5. Runde des Green Energy Auction Program (GEA-5) für eine Überprüfung der Hafenbereitschaft, Genehmigungen, Umwelt- und hafenbezogenen Kosten sowie möglicher Lieferkettenunterbrechungen aus. Die Wiederaufnahme erforderte genehmigte Ergänzungsdokumente und aktualisierte Anweisungen, wobei ein vorläufiges Auktionsziel vom 1. Dezember 2026 Änderungen vorbehalten war. Dieses Terminrisiko setzt Entwicklungskapital dem Risiko aus, vor den genehmigten Beschaffungsbedingungen gebunden zu werden, die für ein verbindliches Angebot erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Wasserkraftpotenzial trifft auf MeeresenergiepotenzialWasserkraft hatte im Jahr 2026 einen Anteil von 38,9 % an der Marktgröße des philippinischen Marktes für erneuerbare Energien. Der Umsatz der Wasserkraftsparte von First Gen stieg zwischen dem ersten Quartal 2025 und dem ersten Quartal 2026 um 8,4 %. Der Anstieg spiegelte hauptsächlich eine höhere Erzeugung in den FG-Hydro-Anlagen wider, was die Spotmarktverkäufe und die für Hilfsdienste im Reservemarkt verfügbare Kapazität erhöhte. Eine geringere Erzeugung bei Casecnan, einer weiteren Anlage in der Wasserkraftsparte von First Gen, glich diesen Umsatzgewinn teilweise aus. Betreiber im größten Segment können aus Stromverkäufen Einnahmen erzielen und gleichzeitig verfügbare Kapazität für Reservedienste anbieten, wodurch nutzbare Betriebsflexibilität eine Rolle im Wert installierter Anlagen spielt.
Meeresenergie, die Gezeiten- und Wellentechnologien umfasst, wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 106 % zwischen 2027 und 2032. Die Prognose impliziert eine Kommerzialisierung aus einer noch nicht entwickelten Gezeitenbranche, da im Juni 2026 in Südostasien keine kommerziellen Gezeitenkraftwerke in Betrieb waren. Eine Studie der Ateneo-Universität aus dem Jahr 2025 identifizierte die Meerengen San Bernardino, San Juanico und Cebu in den Visayas als potenzielle Standorte für die Gezeitenstromerzeugung. Für Gezeitenentwickler erfordert die Realisierung dieses Wachstums kommerzielle Projekte, wobei die potenziellen Visayas-Standorte einen Ausgangspunkt für die Bewertung bieten, wo ein Markteintritt erfolgen könnte. Bioenergie hingegen hatte zum 17. April 2026 ein betriebliches Kraft-Wärme-Kopplungsbeispiel in der 8-MW-Erweiterung im Zusammenhang mit der Central Azucarera de San Antonio.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Versorgungsmaßstab trifft auf direkte UnternehmensnachfrageVersorgungsunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 62,3 % am philippinischen Markt für erneuerbare Energien. MTerra Solar Phase 1, ein integriertes Solar- und Speicherprojekt, nahm am 26. August 2026 den kommerziellen Betrieb auf, und zwar im Rahmen eines Stromversorgungsvertrags mit Meralco über 600 MWac Mittellaststromkapazität.[3] Die Anschlussgenehmigung der Anlage umfasste 950 MWac Solarkapazität und 825 MW Batteriespeicher. Die Lieferung des vereinbarten Mittellastprofils ist daher für die Versorgungsbeziehung des größten Segments von zentraler Bedeutung, da der vertraglich vereinbarte Versorgungsservice von der Solar- und Speicheranlagenkapazität des Projekts abweicht.
Gewerbe- und Industriekunden bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 22,3 % zwischen 2027 und 2032. ACEN Renewable Energy Solutions (ACEN RES) bediente im Geschäftsjahr 2025 753 Gewerbe- und Industriekunden. Sein gesamtes philippinisches Einzelhandels-Stromversorgungsportfolio erreichte im ersten Halbjahr 2026 587 MW. Diese Expansion von fast 22 % gegenüber Ende 2025 innerhalb von sechs Monaten unterstützt die Einzelhandelsversorgungsmöglichkeit des Segments, bei der die Beschaffung von mehr Strom die Unternehmensnachfrage bedienen kann, ohne dass Käufer eine eigene Erzeugung betreiben müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für erneuerbare Energien in Luzon
Luzon ist die größte geografische Region für erneuerbare Energien, wobei seine kommerzielle Bedeutung sowohl mit installierten Anlagen als auch mit dem Umfang der Stromversorgung zusammenhängt. Das DOE verzeichnete im Jahr 2025 eine installierte erneuerbare Kapazität von 10.533 MW auf Luzon in netzgebundenen und netzunabhängigen Systemen. Über alle Erzeugungstechnologien hinweg produzierte das Luzon-Netz im Jahr 2025 89.614 GWh Bruttostromerzeugung. Für Entwickler verbindet dies einen etablierten Bestand an erneuerbaren Energieanlagen mit einem erheblichen Stromsystem, in dem ein neues Projekt seine kommerzielle Rolle finden muss.
Versorgungsvereinbarungen können einem Wasserkraftwerk einen kommerziellen Fußabdruck verschaffen, der über die Provinz hinausgeht, in der sich seine Anlagen befinden. SNAP-Benguet besitzt und betreibt den Ambuklao-Binga-Wasserkraftkomplex in Benguet, bestehend aus den Anlagen Ambuklao (112,5 MW) und Binga (140 MW). In Ilocos Sur liefert das Bakun-AC-Kraftwerk der Luzon Hydro Corporation Strom an die National Power Corporation im Rahmen eines Stromabnahmevertrags, wobei die Erzeugung über die Übertragungsleitung Bauang-Bakun in das Luzon-Netz eingespeist wird. Die Versorgungsabnahme kann daher den Wert eines Wasserkraftstandorts neben der lokalen Erzeugungskapazität prägen, da die Käuferbeziehung diesen Vermögenswert mit dem weiteren Luzon-Stromsystem verbindet.
Ilocos Norte und Leyte stellen unterschiedliche kommerzielle Aufgaben dar, die Investitionen in bestehende Windanlagen und den Betrieb von Geothermieerzeugung umfassen. ACEN schloss in den Jahren 2025 und 2026 ein zweiphasiges Wartungs- und Reparaturprogramm an seinem 52-MW-NorthWind-Projekt in der Bangui Bay, Ilocos Norte, ab. Das Betriebsportfolio von First Gen für 2025 umfasste geothermische Anlagen auf Leyte unter seiner Tochtergesellschaft Energy Development Corporation (EDC). Die Windarbeiten veranschaulichen Investitionen in eine bestehende Anlage, während das Leyte-Portfolio eine operative Erzeugungspräsenz begründet, die über eine Tochtergesellschaft verwaltet wird. Die Aufrechterhaltung der Anlagenleistung kann unabhängig von der Erweiterung der Nennkapazität kommerzielle Arbeit schaffen und macht den Anlagenzustand zu einer eigenständigen Nachfragequelle neben dem Neubau.
Regulierungsrahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines registrierten Entwicklers erneuerbarer Energien, der nationale Unterstützung und provinzielle Betriebskosten bewertet. Das Republik-Gesetz Nr. 9513 legt eine Fiskal- und Nichtfiskalanreizpolitik fest, wobei das DOE die federführende Umsetzungsbehörde ist. Der Einnahmencode von Benguet erhebt 1,5 % des Bewertungswertes auf Tiefbauarbeiten, Ausrüstung, Maschinen und andere Verbesserungen, die tatsächlich und ausschließlich für die Anlagen erneuerbarer Energien registrierter Entwickler genutzt werden. Diese Instrumente betreffen unterschiedliche Teile der Investitionsgrundlage, wobei nationale Projektunterstützung und lokale Vermögensteuerbelastung jeweils die kommerziellen Erträge beeinflussen.
Regulierungstabelle
| Entscheidungsfaktor | Philippinen | Benguet |
|---|---|---|
| Primäre Behörde | Energieministerium | Provinzsteuerbehörden |
| Wesentliche Instrumente oder Ausrichtung | Republik-Gesetz Nr. 9513; angekündigte jährliche Auktionen für erneuerbare Energien ab 2026 | Überarbeiteter Einnahmencode 2023, Abschnitt 8 |
| Kommerzielle Wirkung | Anreizrahmen und geplanter Beschaffungszugang | Abgabe auf qualifizierende Verbesserungen von Anlagen für erneuerbare Energien |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt Anreizunterstützung wider, die durch Projektförderfähigkeit gemäßigt wird. Geplante jährliche Auktionen ab 2026 und Lieferungen von 2027 bis 2035 unterstützen die Verbesserung durch zusätzliche Beschaffungsmöglichkeiten, obwohl die GEA-5-Offshore-Wind-Aussetzung im Juli 2026 die Wiederaufnahme von genehmigten Ergänzungsdokumenten abhängig machte. Benguets Bewertung „Mittel” balanciert eine definierte steuerliche Behandlung mit einer wiederkehrenden Abgabe auf qualifizierende Anlagenverbesserungen. Seine operative erneuerbare-Energie-spezifische Bestimmung unterstützt eine Richtung „Keine Änderung”, was die lokale Vermögensteuerbelastung zu einem fortlaufenden Bestandteil der Kostenstruktur des Entwicklers macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Bau, Erzeugungsverkäufe und Einzelhandelsversorgung, bei denen Anbieter durch unterschiedliche Vertragsbeziehungen Einnahmen erzielen. Terra Solar Philippines schloss am 23. Oktober 2025 einen Ingenieur-, Beschaffungs- und Bauvertrag (EPC-Vertrag) mit dem Onshore-Auftragnehmer GEDI Construction Development Corporation für den Südblock von MTerra Solar in Zentralluzon ab. Das philippinische Geschäft von ACEN nutzte im Geschäftsjahr 2025 vertraglich vereinbarte Vertriebskanäle für einen erheblichen Teil seiner Kapazität und verkaufte die verbleibende Versorgung über den Großhandels-Stromspotmarkt. Die Wertschöpfung verlagert sich daher von der Lieferung eines physischen Projekts hin zum Verkauf seiner Erzeugung und der Festlegung der Bedingungen der Kundenversorgung.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Ingenieur-, Beschaffungs- und Bau | Onshore-EPC-Auftragnehmer wie GEDI Construction Development Corporation; Offshore-EPC-Auftragnehmer wie China Energy International Group Co., Ltd. | EPC-Vertragseinnahmen | Koordination von Planungsschnittstellen und Baumeilensteinen | Schnittstellenverantwortlichkeiten und Abnahmemeilensteine vor Mobilisierung festlegen |
| Erzeugung und Großhandelsversorgung | Erzeugungsunternehmen wie ACEN Corporation | Vertraglich vereinbarte und Großhandels-Stromverkäufe | Exposition nicht vertraglich gebundener Erzeugung gegenüber Spotmarktpreisen | Vertragliche Verpflichtungen mit verbleibenden Spotmarktverkäufen ausbalancieren |
| Einzelhandels-Stromversorgung | Einzelhandelsanbieter wie ACEN Renewable Energy Solutions | Preisgestaltung von Stromvereinbarungen für vertraglich vereinbarte oder tatsächliche Kundenanforderungen | Preis- und Lieferexposition unter Kundenverpflichtungen | Kundenpreisgestaltung und -volumina mit vorgelagerten Versorgungsbedingungen abstimmen |
| Quelle: Mordor Intelligence | ||||
Markteintritt und Vertragspreisgestaltung schaffen nach dem Projektbau unterschiedliche Risiken. Im April 2026 koordinierte das DOE mit Netz-, Regulierungs- und Marktbehörden die Anforderungen an Übertragung, Netzanschluss, Inspektion, Registrierung und Messung für Projekte, die auf den kommerziellen Betrieb warten. Im Geschäftsjahr 2025 nutzten die Vereinbarungen von ACEN RES mit anfechtbaren Kunden im Rahmen des Wettbewerbs im Einzelhandel und des Green Energy Option Program feste Tarife oder benchmarkindexierte variable Preisgestaltung. Der Schutz der Einzelhandelseinnahmen hängt daher davon ab, die Preisbasis des Kunden mit der zugrunde liegenden Stromexposition des Anbieters abzustimmen.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert um etablierte Erzeugungsgruppen, darunter Aboitiz Power Corporation und ACEN Corporation, sowie Entwickler, die zusätzliche Projekte finanzieren. Das philippinische operative erneuerbare Energieportfolio von Aboitiz Power hatte zum 28. Februar 2026 eine zurechenbare netto verkaufbare Kapazität von 1.775 MW. Das operative Portfolio von First Gen Corporation umfasste zum Jahresende 2025 31 erneuerbare Projekte und Installationen auf den Philippinen mit einer installierten Gesamtkapazität von 1.764,2 MW. Solar Philippines Power Project Holdings Inc. hielt am 14. Januar 2026 eine Beteiligung an der SP New Energy Corporation (SPNEC). Vena Energy begann im Mai 2026 mit dem Bau von rund 380 MWp über 2 Solarprojekte in Ilocos Norte und positionierte damit sein prospektives Angebot neben den operativen Portfolios von Aboitiz Power und First Gen.
Unternehmenstransaktionen und operative Leistung bieten unterschiedliche Wege zu stärkeren Wettbewerbspositionen, mit unterschiedlichen Konsequenzen für den den Käufern verfügbaren Strom. Das philippinische erneuerbare Energieportfolio von ACEN erzeugte im ersten Halbjahr 2026 1.091 GWh, ein Anstieg von 17 % gegenüber dem entsprechenden Zeitraum 2025, hauptsächlich weil seine Windanlagen Pagudpud und Capa 2 besser verfügbar waren. Im Oktober 2025 erwarb Meralcos erneuerbare Tochtergesellschaft MGreen 10,8 Milliarden SPNEC-Stammaktien von Solar Philippines Power Project Holdings. Eine bessere Anlagenverfügbarkeit kann daher den Strom aus einem bestehenden Portfolio erhöhen, während eine Aktientransaktion die Kontrolle über ein Unternehmensinteresse ändert, ohne dass Erzeugungsanlagen intrinsisch hinzugefügt werden.
Die regulatorische Positionierung wird folgenreich, wenn sich der Wettbewerb von operativen Portfolios hin zur Beteiligung an vorgeschlagenen Erzeugungsprojekten verlagert. Im Mai 2025 unterzeichnete ACEN Vereinbarungen zum Erwerb einer 25-prozentigen Minderheitsbeteiligung am vorgeschlagenen Offshore-Windprojekt von Copenhagen Infrastructure Partners in Camarines Sur, vorbehaltlich der geltenden behördlichen Genehmigungen. Die Quartalseinreichung von ACEN zum 30. Juni 2026 weist eine 25-prozentige Beteiligung an der Projektgesellschaft aus. Die Minderheitsbeteiligung verschafft ACEN eine Position in der Offshore-Windentwicklung. Die operativen Windanlagen trugen im ersten Halbjahr 2026 Strom bei, während die Offshore-Beteiligung eine Entwicklungsposition blieb.
Branchenführer im Bereich Erneuerbare Energien auf den Philippinen
-
Aboitiz Power Corporation
-
ACEN Corporation
-
First Gen Corporation
-
Solar Philippines Power Project Holdings Inc.
-
Vena Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Markt für erneuerbare Energien Unternehmen in diesem Bericht
- Aboitiz Power Corporation
- ACEN Corporation
- Solar Philippines Power Project Holdings Inc.
- Vena Energy
- First Gen Corporation
- Energy Development Corporation (EDC)
- SN Aboitiz Power Group
- Alternergy Holdings Corp.
- Trina Solar Co. Ltd.
- Vestas Wind Systems A/S
- Solenergy Systems Inc.
- Solaric Corp.
- National Power Corporation (NPC)
- Philippine Geothermal Production Company Inc.
- Meralco PowerGen Corp.
- Siemens Gamesa Renewable Energy
- Nexif Ratch Energy
- Kepco Philippines Holdings
- Enfinity Global Inc.
- Sharp Energy Solutions
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen kleinere Solarinstallationen für den Eigenverbrauch mit Angeboten zur erneuerbaren Energieerzeugung für die Stromversorgung abgelegener Gebiete. Im August 2026 vereinfachte das DOE bestimmte Genehmigungen für Mikro-Solarsysteme bis zu 1 Kilowatt und qualifizierende Nulleinspeisungsinstallationen, während die geltenden technischen und sicherheitstechnischen Anforderungen beibehalten wurden. Die vorläufige Mikronetz-Liste des DOE vom September 2026 umfasste 369 Gebiete in 23 Provinzen und rund 101.468 nicht versorgte Haushalte, vorbehaltlich Validierung, Aktualisierung und endgültiger Festlegung für mögliche künftige Ausschreibungen. Diese Entwicklungen eröffnen unterschiedliche Zugangswege zu Kunden, wobei die Installationskonformität das Angebot für kleinere Systeme und die Definition des Versorgungsgebiets das Angebot für die Fernversorgung bestimmt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Mikro-Solarinstallationen für den Eigenverbrauch | Vereinfachter Meldeweg für Mikro-Solar | Haushalte, die Systeme bis zu 1 Kilowatt in Betracht ziehen | Technisch konforme Installation und Unterstützung bei der Versorgungsunternehmensmeldung anbieten | Kosten für sichere Installation und Konformität | Mikro-Solar-Anbieter und -Installateure |
| Nulleinspeisungs-Solar für Pflegeeinrichtungen | Bestimmte Genehmigungsbefreiungen für qualifizierende Installationen | Kliniken und Krankenhäuser | Nulleinspeisungsschutzmaßnahmen mit Standortfreigabeprüfung kombinieren | Kosten für Nulleinspeisungssteuerung und bauliche Konformität | Solar-Installateure für Pflegeeinrichtungen |
| Erneuerbare Energieerzeugung für die Stromversorgung abgelegener Gebiete | Vorläufig identifizierte Gebiete für mögliche künftige Mikronetz-Ausschreibungen | Nicht versorgte und unterversorgte Gemeinschaften | Erneuerbare Konfigurationen bewerten, bevor Entwicklungskapital gebunden wird | Unsicherheit über das Versorgungsgebiet vor endgültiger DOE-Festlegung | Potenzielle Mikronetz-Dienstleister |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit ist ein konformes Eigenverbrauchs-Solarangebot, das engere Genehmigungsanforderungen in einen praktischen Installationsservice umwandelt. Mikro-Solarsysteme unterliegen weiterhin den geltenden technischen und sicherheitstechnischen Pflichten, während die Baugenehmigungsbefreiung für qualifizierende Nulleinspeisungssysteme von einer bestehenden baulichen Freigabe abhängt. Anbieter müssen daher diese Kundenwege unterscheiden, bevor sie ein standardisiertes Paket anbieten, da der politische Vorteil darin besteht, die Installation der qualifizierenden Kategorie anzupassen.
Neueste Industrielle Entwicklungen in Philippinischer Markt für erneuerbare Energien
- Sep 2026: Das DOE identifizierte zunächst 369 nicht versorgte und unterversorgte Gebiete in 23 Provinzen mit rund 101.468 nicht versorgten Haushalten für eine mögliche Aufnahme in künftige wettbewerbliche Mikronetz-Ausschreibungen, vorbehaltlich Validierung, Aktualisierung und endgültiger Festlegung.
- Aug 2026: MTerra Solar Phase 1 nahm am 26. August im Rahmen seines Meralco-Stromversorgungsvertrags über 600 MWac Mittellaststromkapazität den kommerziellen Betrieb auf.
- Aug 2026: Das DOE vereinfachte bestimmte Genehmigungen für qualifizierende Eigenverbrauchs-Solarinstallationen, einschließlich Mikro-Solarsystemen bis zu 1 Kilowatt, unter Beibehaltung der geltenden technischen und sicherheitstechnischen Anforderungen.
Philippinischer Markt für erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der philippinische Markt für erneuerbare Energien misst die installierte Kapazität erneuerbarer Stromerzeugungsanlagen, die auf den Philippinen in Betrieb sind, in Gigawatt. Die Kapazität wird nach Erzeugungstechnologie und der bedienten Endverbraucherkategorie klassifiziert.
Ausschlüsse aus dem Umfang: Einnahmen aus erneuerbarer Energie und Großhandelsstromwert, Handelswerte von Zertifikaten für erneuerbare Energien, vorgeschlagene oder im Bau befindliche Erzeugungsprojekte, separat verkaufte Erzeugungsanlagen und Bauleistungen sowie Übertragungs- und Verteilungsanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierende Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Wohnbereich
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Stromstatistik 2025 des Energieministeriums und die Projektaufzeichnungen für erneuerbare Energien liefern Reihen zu installierter und verlässlicher Kapazität, Technologiedetails und Projektstatus für die Philippinen. Die Veröffentlichungen des DOE zum Green Energy Auction Program zeigen den geplanten Zeitplan und den Technologiefokus der Beschaffung, während der Übertragungsentwicklungsplan der National Grid Corporation of the Philippines Überprüfungen der verfügbaren Anschlusskapazität und Netzengpässe unterstützt. Der Branchenkurzüberblick für erneuerbare Energien des Board of Investments liefert Branchenkontext und zitierte öffentliche Investitionsindikatoren. Solche Quellen bilden die philippinische Kapazitätsfaktenbasis und unterstützen Querprüfungen jährlicher Veränderungen.
Jahresberichte von Unternehmen, Investorenpräsentationen, Regulierungseinreichungen und seriöse philippinische Energieberichterstattung können Eigentumsverhältnisse, Inbetriebnahmedaten, Vertragsaktivitäten und Projektänderungen klären, wenn öffentliche Behördenaufzeichnungen Kontext benötigen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden an philippinische Entwickler und Betreiber erneuerbarer Projekte, Versorgungsunternehmen, Unternehmenseinkaufsleiter sowie relevante Ingenieur- oder Regulierungsspezialisten gerichtet, um Inbetriebnahmestatus, Kapazitätsklassifizierung, Netzzugang und erwartete Ergänzungen zu prüfen. Analysten würden die Aussagen der Befragten mit DOE-Aufzeichnungen und öffentlichen Einreichungen abgleichen, Lücken durch Projektstatus- und Technologiedokumentation untersuchen und ungelöste Punkte anhand unabhängiger Kapazitäts- und Übertragungssignale triangulieren.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einem Top-down-Gesamtwert für die in Betrieb befindliche erneuerbare Erzeugungskapazität auf den Philippinen, schätzt dann jährliche Kapazitätszugänge und -abgänge nach Technologie und leitet Technologie- und Endverbrauchsanteile aus dem operativen Anlagenbestand und Projektinbetriebnahmenachweisen ab. Wesentliche Eingaben umfassen DOE-Aufzeichnungen zu installierter Kapazität und Technologie, Auktionszuschläge und erwartete Liefertermine, Netzzugangsverfügbarkeit und Übertragungsengpässe, Stromnachfrage- und Verkaufstrends sowie Projektstatus bei Inbetriebnahme oder Stilllegung. Jede Eingabe informiert über den Zeitpunkt oder die wahrscheinliche Größenordnung der in Betrieb gehenden Kapazität. Die Szenarioanalyse führt diese Indikatoren unter verschiedenen Inbetriebnahme- und Netzzugangsplänen durch den Prognosezeitraum, während Primärinterviews die Plausibilität von Timing- und Kapazitätsannahmen auf Variablenebene prüfen. Selektive Bottom-up-Prüfungen vergleichen den Gesamtwert mit Stichproben von Projekt- und Anbieterkapazitätsaufstellungen und Kanalbelegen, wobei bestätigte operative Nennkapazität anstelle von Ausrüstungsverkäufen oder Projektkosten verwendet wird. Lücken werden anhand von Projektstatus und Einheitendefinitionen untersucht und dann mit der Top-down-Reihe abgeglichen, ohne nicht in Betrieb genommene Projekte zu zählen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Modell anhand von DOE-Kapazitätstabellen und Projektaufzeichnungen, NGCP-Übertragungssignalen, Auktionsplänen und Unternehmensoffenlegungen und untersuchen dann ungewöhnliche Änderungen, inkonsistente Einheiten und wesentliche Abweichungen nach Technologie und Endverbraucher. Eine zweite Überprüfung prüft Quelldaten, Inbetriebnahmestatus, Klassifizierungen, Arithmetik und die Übereinstimmung zwischen prognostizierten Zugängen und Netzzugang, wobei Anomalien vor der Freigabe behoben werden und relevante Befragte erneut kontaktiert werden, wenn ein Projektstatus, eine Kapazitätszahl oder ein Liefertermin unklar bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Projekt- oder Netzereignissen aktualisiert und in einer erneuten Vorablieferungsüberprüfung nochmals geprüft.
Vergleich der Marktgrößenbestimmung des philippinischen Marktes für erneuerbare Energien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der philippinische Markt für erneuerbare Energien misst die installierte Kapazität erneuerbarer Stromerzeugungsanlagen, die auf den Philippinen in Betrieb sind, in Gigawatt.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Eingaben umfassen DOE-Aufzeichnungen zu installierter Kapazität und Technologie, Auktionszuschläge und erwartete Liefertermine, Netzzugangsverfügbarkeit und Übertragungsengpässe, Stromnachfrage- und Verkaufstrends sowie Projektstatus bei Inbetriebnahme oder Stilllegung.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,18 Gigawatt (2027) | |
| Globales Beratungsunternehmen A | 7,1 Gigawatt (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 58,7 % unter dem Wert dieses Berichts für 2027 von 17,18 Gigawatt, 2 Jahre später. Dies ist ein früherer kumulativer Kapazitätsbestand als das Schätzjahr des Berichts. |
| Regionales Beratungsunternehmen B | 12,03 Gigawatt (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 30,0 % unter dem Wert dieses Berichts für 2027 von 17,18 Gigawatt, 2 Jahre später. Dies ist ein früherer installierter Kapazitätsbestand als das Schätzjahr des Berichts. |
Die Analysten von Mordor Intelligence triangulieren das Modell anhand von DOE-Kapazitätstabellen und Projektaufzeichnungen, NGCP-Übertragungssignalen, Auktionsplänen und Unternehmensoffenlegungen und untersuchen dann ungewöhnliche Änderungen, inkonsistente Einheiten und wesentliche Abweichungen nach Technologie und Endverbraucher.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der philippinische Markt für erneuerbare Energien und wie ist sein Wachstumsausblick?
Es wird prognostiziert, dass er von 17,18 Gigawatt im Jahr 2027 auf 39,87 Gigawatt bis 2032 anwächst, mit einem CAGR von 18,34 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach erneuerbarer Energie auf den Philippinen an?
Steigende Stromnachfrage und hohe Einzelhandelstarife unterstützen die wirtschaftliche Grundlage für zusätzliche erneuerbare Energieversorgung. Meralcos durchschnittlicher Einzelhandelstarif stieg im ersten Halbjahr 2026 gegenüber dem entsprechenden Zeitraum 2025 um 15 %.
Welche erneuerbare Technologie hatte den größten Marktanteil auf den Philippinen?
Wasserkraft war das größte Technologiesegment mit einem Anteil von 38,9 % im Jahr 2026.
Welche Unternehmen sind im philippinischen Sektor für erneuerbare Energie führend?
Aboitiz Power Corporation, ACEN Corporation, First Gen Corporation, Solar Philippines Power Project Holdings Inc. und Vena Energy sind die wesentlichen Marktteilnehmer. Solar Philippines Power Project Holdings Inc. hielt am 14. Januar 2026 eine Beteiligung an der SP New Energy Corporation.
Was ist eine wesentliche Einschränkung bei der Realisierung philippinischer Projekte für erneuerbare Energien?
Der Netzzugang ist eine wesentliche Einschränkung. In seiner Umfrage 2026 berichtete die OECD von über 160 philippinischen Projekten, die auf Systemauswirkungsstudien der National Grid Corporation of the Philippines (NGCP) warten, wobei die Abarbeitung des Rückstands möglicherweise ein weiteres Jahr in Anspruch nehmen könnte.
Welche Region ist das größte Zentrum für erneuerbare Energien auf den Philippinen?
Luzon ist die größte geografische Region und hatte im Jahr 2025 eine installierte erneuerbare Kapazität von 10.533 MW in netzgebundenen und netzunabhängigen Systemen.