
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
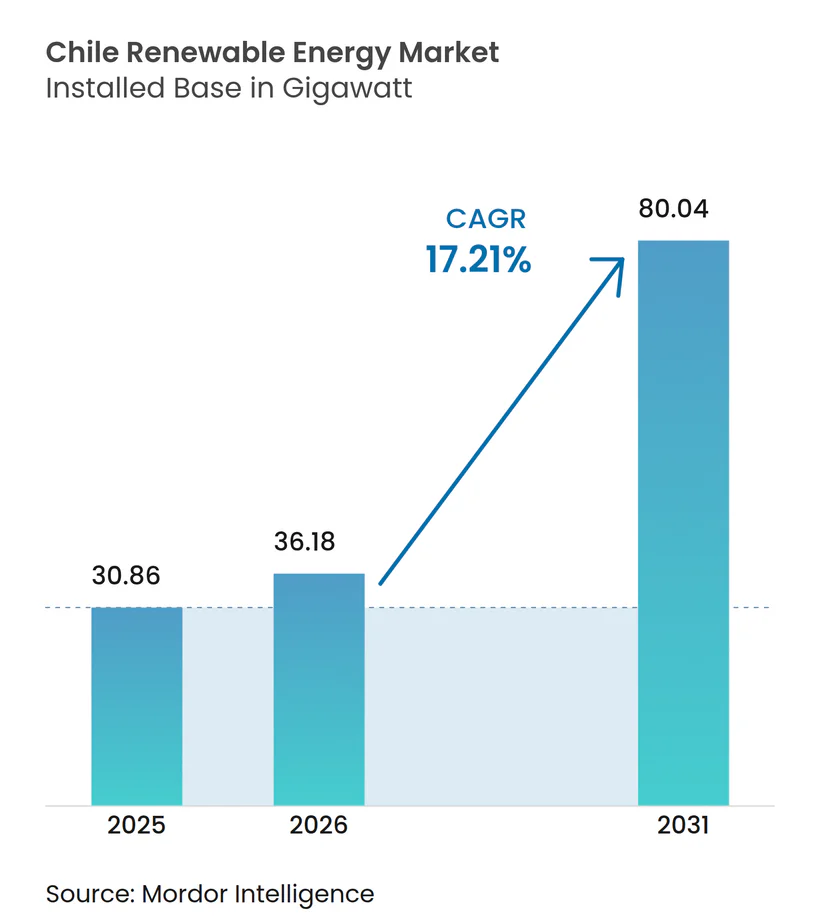
| Marktgröße im Basisjahr (2025) | 30.86 Gigawatt |
| Marktvolumen (2026) | 36.18 Gigawatt |
| Marktvolumen (2031) | 80.04 Gigawatt |
| Wachstumsrate (2026 - 2031) | 17.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des chilenischen Marktes für erneuerbare Energien durch Mordor Intelligence
Die Größe des chilenischen Marktes für erneuerbare Energien wird im Jahr 2026 auf 36,18 Gigawatt geschätzt, ausgehend vom Wert von 30,86 Gigawatt im Jahr 2025, mit Prognosen für 2031, die 80,04 Gigawatt zeigen, und wächst mit einer CAGR von 17,21 % über den Zeitraum 2026–2031.
Verschärfte Dekarbonisierungsvorschriften, ausschreibungsgesteuerte Preisfindung und Stromabnahmeverträge (PPAs) im Bereich mehrerer Terawattstunden, die von Kupferbergbauunternehmen unterzeichnet wurden, gestalten gemeinsam den chilenischen Markt für erneuerbare Energien um und beschleunigen die Installationszyklen. Solaranlagen halten dank der Rekordbestrahlung der Atacama-Wüste bereits 45,8 % der Kapazität, während die Geothermie-Pipeline mit einer jährlichen Rate von 30,7 % voranschreitet, da Explorationslizenzen die vulkanischen Reserven der Anden erschließen. Versorgungsunternehmen beherrschen nach wie vor den Großteil der Kapazität mit 62,2 %, doch der bergbaugetriebene gewerbliche und industrielle (G&I) Stromabsatz wächst mit einer CAGR von 21,5 % und stützt die Finanzierbarkeit neuer Projekte. Die Übertragungsinfrastruktur bleibt die bindende Einschränkung: Die Abregelung stieg im 1. Quartal 2024 auf 14,5 % und vernichtete bis Mitte des Jahres 2.046 GWh, was Entwickler dazu veranlasst, auf gemeinsam angesiedelte Speicher und hinter dem Zähler liegende Grüner-Wasserstoff-Konzepte umzuschwenken, die Netzengpässe umgehen.[1]
Wichtigste Erkenntnisse des Berichts
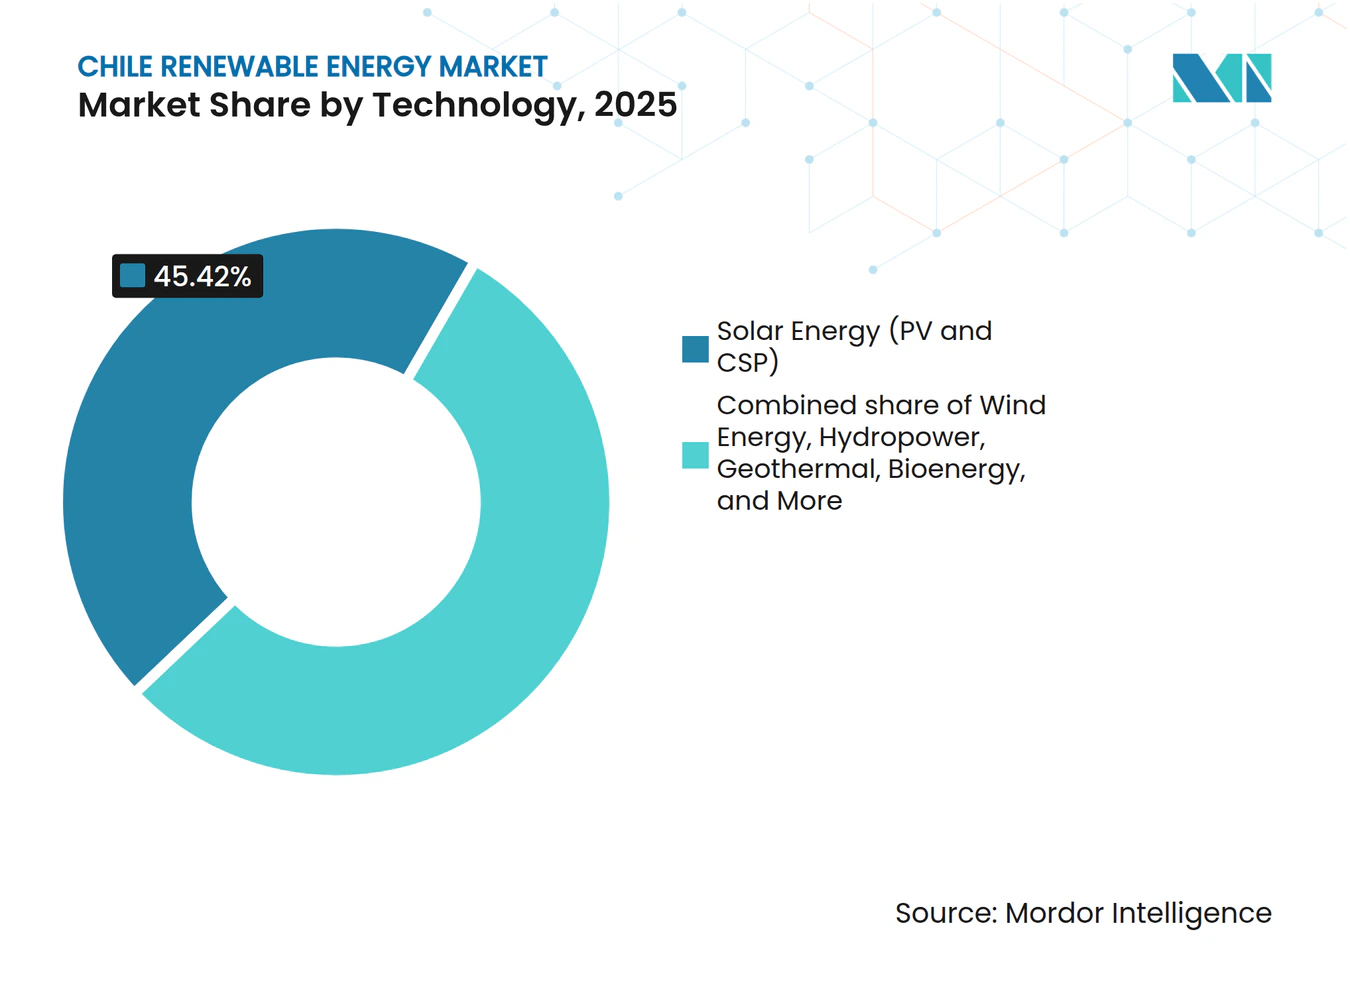
- Nach Technologie führte Solarenergie im Jahr 2025 mit einem Marktanteil von 45,42 % am chilenischen Markt für erneuerbare Energien. Die Geothermiekapazität wird bis 2031 voraussichtlich mit einer CAGR von 29,17 % wachsen – die schnellste Rate unter allen Technologien.
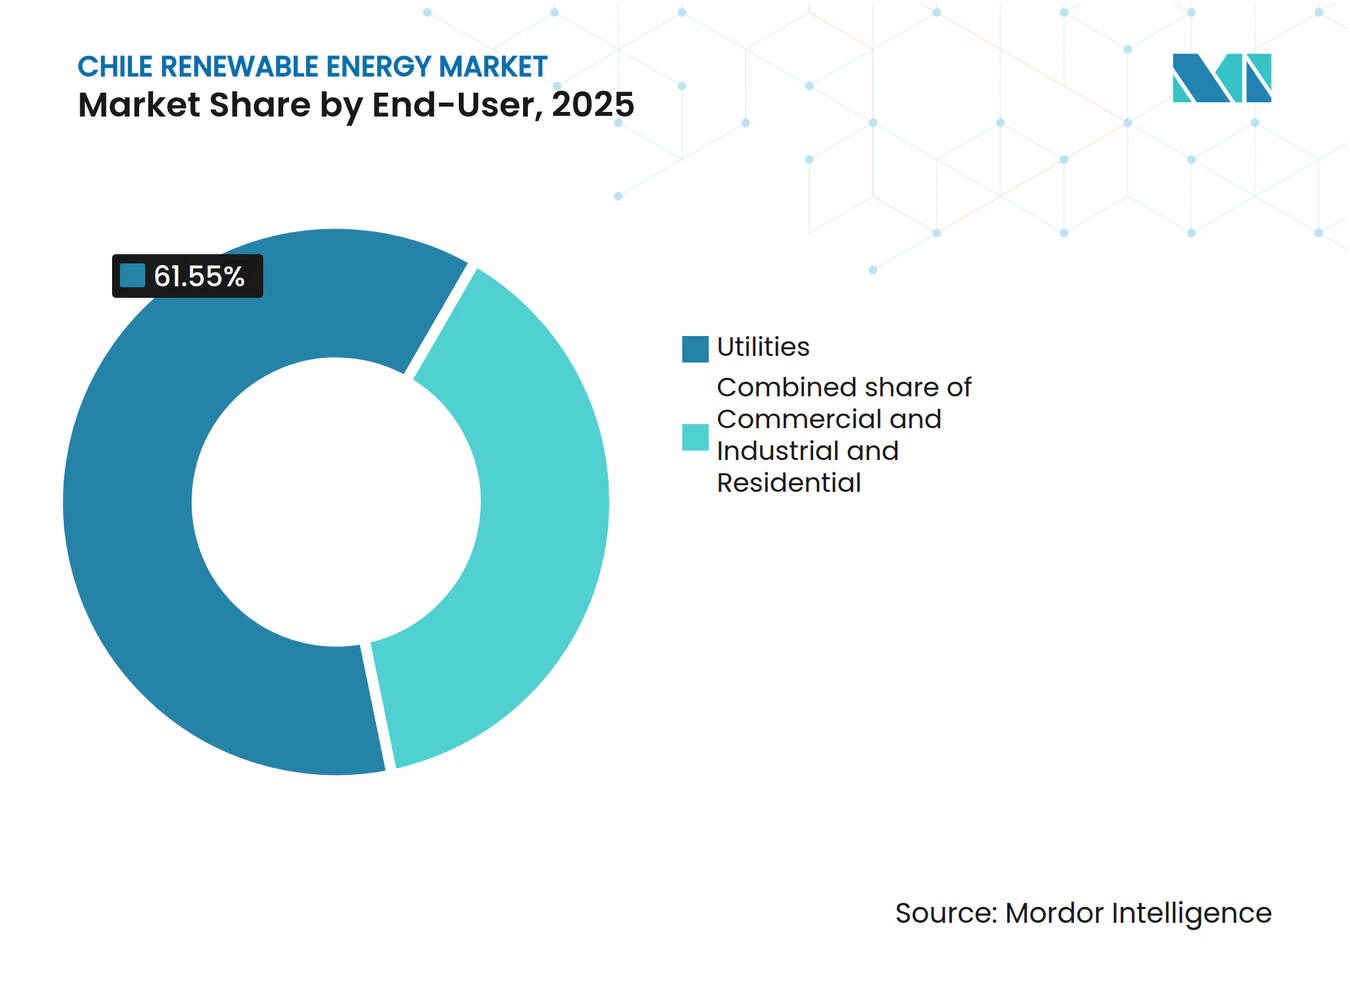
- Nach Endverbraucher entfielen im Jahr 2025 61,55 % des chilenischen Marktes für erneuerbare Energien auf Versorgungsunternehmen, während das G&I-Segment, das von Bergbaukonzernen getragen wird, bis 2031 voraussichtlich mit einer CAGR von 21,22 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Auktionen für erneuerbare Energien und wettbewerbsorientierte Ausschreibungen | 3.2% | National, mit Schwerpunkt in den Regionen Atacama und Antofagasta | Mittelfristig (2–4 Jahre) |
| Reichhaltige Solar- und Windressourcen | 4.5% | Atacama (Solar), Patagonien (Wind), Ausstrahlungseffekte auf das zentrale Netz | Langfristig (≥4 Jahre) |
| Nationale Dekarbonisierungs- und Klimaneutralitätsziele | 3.8% | National, frühe Gewinne in Santiago, Valparaíso, Concepción | Langfristig (≥4 Jahre) |
| Rascher Kostenrückgang zuzüglich Ausschreibungsrahmen für großmaßstäbliche Batteriespeicher | 2.7% | Nordchile (Solar-Kostandort), Stabilisierung des zentralen Netzes | Mittelfristig (2–4 Jahre) |
| Nachfragesog durch Pilotprojekte für netzmaßstäblichen Grünen Wasserstoff | 2.1% | Atacama und Antofagasta (exportorientiert), Magallanes (Wind-zu-Wasserstoff) | Langfristig (≥4 Jahre) |
| Unternehmens-PPAs des Kupferbergbausektors zur Einhaltung von Scope-2-Vorgaben | 2.9% | Nordchile (Bergbaudistrikte Escondida, Spence, Collahuasi, Los Bronces) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auktionen für erneuerbare Energien und wettbewerbsorientierte Ausschreibungen
Chiles wettbewerbsorientiertes Ausschreibungssystem bildet nun die Grundlage für nahezu jeden Zubau im Versorgungsmaßstab. Der Kalender 2025–2028 verteilt 22.500 GWh auf vier Ausschreibungen und verpflichtet Bieter, Genehmigungen und Übertragungsrechte vorab zu sichern, was spekulative Pipelines reduziert und den Kapitaleinsatz mit der Netzkapazität in Einklang bringt. Die Abrechnungspreise stiegen 2023 auf 56,70 USD pro MWh, was auf höhere Balance-of-System-Kosten und eingeschränkten Übertragungszugang zurückzuführen ist; der Preisanstieg verbessert jedoch die Schuldendienstdeckungsquoten und zieht institutionelle Kreditgeber an. Das Gesetz 20.936 verpflichtet Verteilungsunternehmen, die Versorgung über Auktionen zu beschaffen, wodurch Kostenaufschlagstarife abgeschafft und die Bedingungen für unabhängige Stromerzeuger angeglichen werden, die Speicher für gesicherte Kapazität bündeln. Sechs Batterieprojekte mit insgesamt 1.750 MW und 7.000 MWh wurden 2023 vergeben, was signalisiert, dass Dispatchbarkeit nun reine Nennleistungsbewertungen übertrifft. Die Qualitätsmanagementsertifizierung nach ISO 9001 und die Einhaltung chilenischer Netzcodes sind Voraussetzungen, die die Hürde für kleinere Marktteilnehmer erhöhen.[2]
Reichhaltige Solar- und Windressourcen
Die Atacama verzeichnet eine jährliche Sonneneinstrahlung von über 3.000 kWh/m², was Kapazitätsfaktoren für Photovoltaik von nahezu 30 % und Speicherfenster für konzentrierte Solarenergie von bis zu 17,5 Stunden ermöglicht. Patagonien weist durchschnittliche Onshore-Windgeschwindigkeiten von über 8 m/s auf, was Kapazitätsfaktoren von 35–40 % und ein theoretisches Offshore-Potenzial von über 200 GW ergibt. Die Stromgestehungskosten liegen unter 35 USD pro MWh für Solarenergie im Versorgungsmaßstab und bei 40–45 USD pro MWh für Onshore-Wind, was Gas-Kombikraftwerke rein wirtschaftlich übertrifft. Allerdings konkurrieren nun 35 GW an Solarvorhaben um die begrenzte Kapazität des Nord-Zentral-Korridors, was zu Abregelungen und negativen Mittagspreisen führt. Entwickler reagieren darauf, indem sie Batterien zur Arbitrage von Tagespreisschwankungen gemeinsam ansiedeln oder überschüssige Energie in Grünen Wasserstoff und Ammoniak für Exportmärkte in Asien und Europa leiten.
Nationale Dekarbonisierungs- und Klimaneutralitätsziele
Das Klimaschutzrahmengesetz von 2022 kodifiziert die Klimaneutralität bis 2050 und ein Zwischenziel von 80 % erneuerbarem Strom bis 2030. Eine Vereinbarung zum Kohleausstieg sieht die Stilllegung aller 5,5 GW Kohlekraftwerkskapazität bis 2040 vor, die Hälfte davon bis 2025, was eine garantierte Ersatznachfrage schafft. Bergbaukonzerne, die für 30 % der chilenischen Last verantwortlich sind, sichern sich langfristige PPAs, um investorengetriebene Scope-2-Ziele zu erfüllen, wobei BHP, Antofagasta Minerals und Codelco sich alle vor 2030 zu 100 % erneuerbarem Strom verpflichtet haben. Diese Unternehmensverträge senken die Finanzierungsspreads um bis zu 100 Basispunkte gegenüber Merchant-Projekten, lenken Kapital in den chilenischen Markt für erneuerbare Energien und erhöhen die Pipeline-Sicherheit. Die Einhaltung von ISO 14001 und den Äquatorprinzipien ist in Bergbauausschreibungen Standard und erhöht die Sorgfaltspflicht im gesamten Entwickler-Ökosystem.[3]
Rascher Kostenrückgang zuzüglich Ausschreibungsrahmen für großmaßstäbliche Batteriespeicher
Chiles Speicherauktion 2023 vergab Vier-Stunden-Lithium-Ionen-Systeme zu 150–200 USD pro kWh und nutzte dabei inländische Lithiumreserven, die 36 % der weltweit nachgewiesenen Ressourcen ausmachen. Das 112-MW/560-MWh-BESS-Andes-System von AES Andes erzielte einen Wirkungsgrad von 92 % im Hin- und Rückweg und reduzierte die Abregelung benachbarter Solaranlagen um 18 %. Neue Vorschriften erlauben die Erlösstapelung über Energie-, Kapazitäts- und Regelenergiemärkte hinweg, was die internen Renditen um bis zu 300 Basispunkte steigert. Netzcodes legen nun die Beteiligung von Batterien an der Primärfrequenzregelung fest, was zusätzlichen Wert erschließt, wenn Kohlekraftwerke aus dem Netz gehen. Lieferanten, darunter Huawei Digital Power und ABB, haben die Montage von Wechselrichtern und Batteriemanagementsystemen lokalisiert, um ISO-9001-Standards zu erfüllen und Importvorlaufzeiten zu verkürzen, was die Lieferkettenresilienz stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Übertragungsengpässe (Nord-Süd-Korridor) | -2.4% | Atacama und Antofagasta (Erzeugungszonen) bis zu den zentralen Lastzentren | Mittelfristig (2–4 Jahre) |
| Politische Unsicherheit bei Tarifen für dezentrale Erzeugung | -1.1% | Zentralchile (Santiago, Valparaíso), Privathaushalte und kleine G&I-Segmente | Kurzfristig (≤2 Jahre) |
| Mangel an qualifiziertem Betrieb- und Wartungspersonal in abgelegenen Gebieten | -0.8% | Atacama-Wüste (Solarparks), Patagonien (Windparks), abgelegene Wasserkraftstandorte | Mittelfristig (2–4 Jahre) |
| Wasserknappheit begrenzt den Ausbau der Wasserkraft | -1.2% | Zentral- und Südchile (reservoirabhängige Wasserkraft), Andeneinzugsgebiete | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsengpässe begrenzen die Einspeisung von Solarenergie aus dem Norden
Der 753 km lange 500-kV-Korridor Cardones–Polpaico kann nur 1.400 MW nach Süden übertragen, doch 19,9 GW Solarkapazität sind bereits in derselben Region vertraglich gebunden oder im Bau. Die Abregelung erreichte bis Juni 2024 2.046 GWh, was Einnahmen vernichtete und die kommerziellen Inbetriebnahmedaten von Projekten verzögerte. Die 3.000-MW-HVDC-Verbindung Kimal–Lo Aguirre soll den Druck bis Dezember 2029 lindern, steht jedoch vor Genehmigungsherausforderungen, die sich bis 2030 verschieben könnten. Übergangslösungen, einschließlich gemeinsam angesiedelter Speicher, reduzieren den Verlust um 15–20 %, erhöhen jedoch die Investitionskosten um 300–400 USD pro kW. Die von ISA Interchile vorgeschlagene Erweiterung im Wert von 1,648 Milliarden USD würde die regionale Übertragungskapazität auf 3.100 MVA anheben, doch Kostenverteilungsregeln und die Einhaltung seismischer Designanforderungen verlängern die Zeitpläne und halten den Engpass als größten Einzelhemmschuh für das Wachstum des chilenischen Marktes für erneuerbare Energien aufrecht.
Revisionen der Tarife für dezentrale Erzeugung schaffen Unsicherheit für Privathaushalte
Chile stellte seinen PMGD-Rahmen 2022 von Nettomessung auf Nettoabrechnung um, senkte die Einspeisevergütung auf volatile Spotpreise und verlängerte die Amortisationszeiten für Dachanlagen auf 10–12 Jahre. Die Tarifüberarbeitung stoppte die Finanzierung für Kleininstallationsbetriebe und verlängerte die Genehmigungen für Netzanschlüsse um neun Monate, was die Wohngebäude-Pipeline einfrierte, die historisch auf Santiago und Valparaíso konzentriert war. Gewerbliche und industrielle Kunden im Bereich 1–5 MW sehen ähnliche Wirtschaftlichkeit, sofern sie nicht mit Batterien zur Steigerung des Eigenverbrauchs kombiniert werden. Verteilungsunternehmen haben inzwischen feste Netzzugangsgebühren vorgeschlagen, um versunkene Netzkosten zurückzugewinnen – ein Schritt, der 15–20 USD pro kW und Monat hinzufügen und die Renditen weiter schmälern könnte. Das Konsultationspapier des Energieministeriums von 2024 würde bestehende Verträge bis 2030 bestandsschützen, doch die gesetzgeberische Genehmigung steht noch aus, was Kleinanleger in der Schwebe lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Solare Dominanz trifft auf Geothermie-BeschleunigungSolarenergie hielt 2025 45,42 % der installierten Kapazität und bildet damit das Rückgrat des chilenischen Marktes für erneuerbare Energien. Das Segment profitiert von Photovoltaik-Stromgestehungskosten unter 35 USD/MWh und einem ausgereiften Projektfinanzierungs-Ökosystem, das die Schuldenaufschläge auf 250–300 Basispunkte gesenkt hat. Konzentrierte Solarenergie demonstriert Dispatchbarkeit; Cerro Dominador bietet 17,5 Stunden thermischen Speicher, doch die Investitionskosten von 4.500–5.000 USD pro kW schränken die Replikation ein. Geothermie wird voraussichtlich mit einer CAGR von 29,17 % wachsen und ihren Anteil am chilenischen Markt für erneuerbare Energien vergrößern, da das Risikoabsicherungsprogramm von CORFO bis zu 60 % der Explorationsbohrkosten abdeckt. Enel Green Powers 48-MW-Anlage Cerro Pabellón erzielte 2024 einen Kapazitätsfaktor von 95 % und stärkte das Anlegervertrauen.
Die Dominanz der Solarenergie prägt auch unterstützende Industrien: Die Modullieferanten JinkoSolar und Trina Solar lieferten 2024 400.000 Paneele nach Chile, während Huawei Digital Power die Wechselrichterreparatur in Antofagasta lokalisierte, um Bergbaukunden zu bedienen. Windenergie belegt den zweiten Platz, angetrieben durch Patagoniens 8-m/s-Böen und netzmaßstäbliche Projekte wie Accioanas 183-MW-Windpark San Gabriel. Wasserkraft, einst das Rückgrat, schwenkt nun auf Pumpspeicher um, da Dürre die Reservoirspiegel senkt. Bioenergie und Meeresenergie bleiben Nischenthemen, obwohl Gezeitenpilotprojekte in der Magellanstraße die technologische Optionalität offenhalten.



Nach Endverbraucher:
Versorgungsunternehmen führen, während Bergbau den G&I-Anstieg antreibtVersorgungsunternehmen deckten 61,55 % der installierten Kapazität ab und dominieren die Ausschreibungsvolumina, wobei sie den chilenischen Markt für erneuerbare Energien durch 15- bis 20-jährige regulierte PPAs verankern. Ihre Rolle entwickelt sich weiter, da der Kohleausstieg sie zwingt, variable erneuerbare Energien mit Speicher oder flexiblem Gas zu sichern. Gewerbliche und industrielle Käufer, angeführt von Kupferbergbauunternehmen, expandieren mit einer CAGR von 21,22 % und unterzeichnen zunehmend Verträge über 300 GWh und mehr, die Kapazitätszahlungen beinhalten und das Abregelungsrisiko für Entwickler reduzieren. Bergbau-PPAs enthalten ISO-14001-Umweltklauseln und die Einhaltung der Äquatorprinzipien, was die Finanzierungskosten um bis zu 100 Basispunkte senkt.
Die Akzeptanz in Privathaushalten ist langsamer: Die Nettoabrechnung hat die Amortisationsattraktivität verringert und die Dachanlagenzubauten 2024 auf 180 MW begrenzt. Einkommensstarke Bezirke mit Tarifen über 150 USD/MWh sehen jedoch weiterhin Installationen, die mit 10-kWh-Lithium-Ionen-Paketen zur Maximierung des Eigenverbrauchs kombiniert werden. Rechenzentren und Kühllageroperatoren im Bereich 1–5 MW setzen ebenfalls auf hinter dem Zähler liegende Anlagen, die Rechnungen um 25–35 % senken, und schaffen so eine diversifizierte Nachfragebasis, die Lebenszyklusmärkte für Betrieb und Wartung von Wechselrichter-, Tracker- und Batterielieferanten unterstützt.

Geografische Analyse
Nordchile, das Atacama und Antofagasta umfasst, hielt 2025 51,62 % der Kapazität erneuerbarer Energien und wird bis 2031 voraussichtlich mit einer CAGR von 18,95 % wachsen – schneller als die nationale Expansion, da Solar-plus-Speicher-Hybride und Wasserstoffelektrolyseure Abregelungen absorbieren. Die Nähe der Region zu den weltgrößten Kupferminen garantiert Ankernachfrage, noch bevor Netzaufrüstungen eintreffen. Zentralchile, Santiago, Valparaíso und O'Higgins, beherbergt 32,18 % der aktuellen Installationen und fungiert als Ausgleichszentrum des Netzes, doch die Übertragungssättigung begrenzt den weiteren Solarstromzufluss, bis die HVDC-Leitung Kimal–Lo Aguirre in Betrieb genommen wird.
Südchile, das Los Lagos, Aysén und Magallanes umfasst, macht 16,20 % der Kapazität aus, soll aber mit einer CAGR von 17,78 % beschleunigen, unterstützt durch Patagoniens Windressourcen und aufkommende Offshore-Pilotprojekte. Die 6.435 km lange Küstenlinie der Region positioniert sie als logischen Exportausgangspunkt für Grünes Ammoniak für asiatische Käufer. In allen Zonen verlängern SEIA-Umweltverträglichkeitsprüfungen und ILO-169-Konsultationen mit indigenen Bevölkerungen die Zeitpläne auf 18–24 Monate, insbesondere in von Mapuche dominierten Gebieten, reduzieren jedoch auch rechtliche Anfechtungen nach dem finanziellen Abschluss und verbessern die Finanzierbarkeit für Projekte, die in den chilenischen Markt für erneuerbare Energien eintreten.
Regulatorisches Umfeld
Der chilenische Markt für erneuerbare Energien wird primär durch die Ley General de Servicios Electricos (LGSE) geregelt, deren Umsetzung durch Sektorbehörden wie das Ministerio de Energia und die Comision Nacional de Energia (CNE) erfolgt. Das Klimarahmengesetz von 2022 kodifiziert nationale Dekarbonisierungsziele, darunter Klimaneutralität bis 2050 und ein Zwischenziel von 80 % erneuerbarer Elektrizität bis 2030, während die Beschaffung weiterhin durch auktionsbasierte Mechanismen im Rahmen des Verteilungslieferrahmens verankert wird (einschließlich Reformen im Zusammenhang mit Gesetz 20.936). Diese Struktur unterstützt langfristig kontrahierte Erträge für Anlagen im Versorgungsmaßstab bei erneuerbaren Energien.
Im Jahr 2026 konzentrierte sich die regulatorische Aktivität auf die Systemplanung und die Festlegung technischer Standards. Die CNE legte ihren Jährlichen Normativplan 2026 durch die Res. Ex. 779/2025 fest und veröffentlichte im Januar 2026 endgültige Grundlagen für technische Studien, die den Zeitraum 2026-2030 für Sistemas Medianos abdecken. Separat führte das Gesetz N 21.804 (veröffentlicht am 13. Februar 2026) Verbesserungen bei der Regulierung mittlerer Systeme ein, während die Planungsinstrumente des Ministeriums, PELP 2023-2027 und der formelle Beginn des PELP 2028-2032-Prozesses Ende 2025, das politische Gerüst für Übertragung, Speicherintegration und die Abfolge des Ausbaus erneuerbarer Energien bereitstellen.
Wettbewerbslandschaft
Marktkonzentration
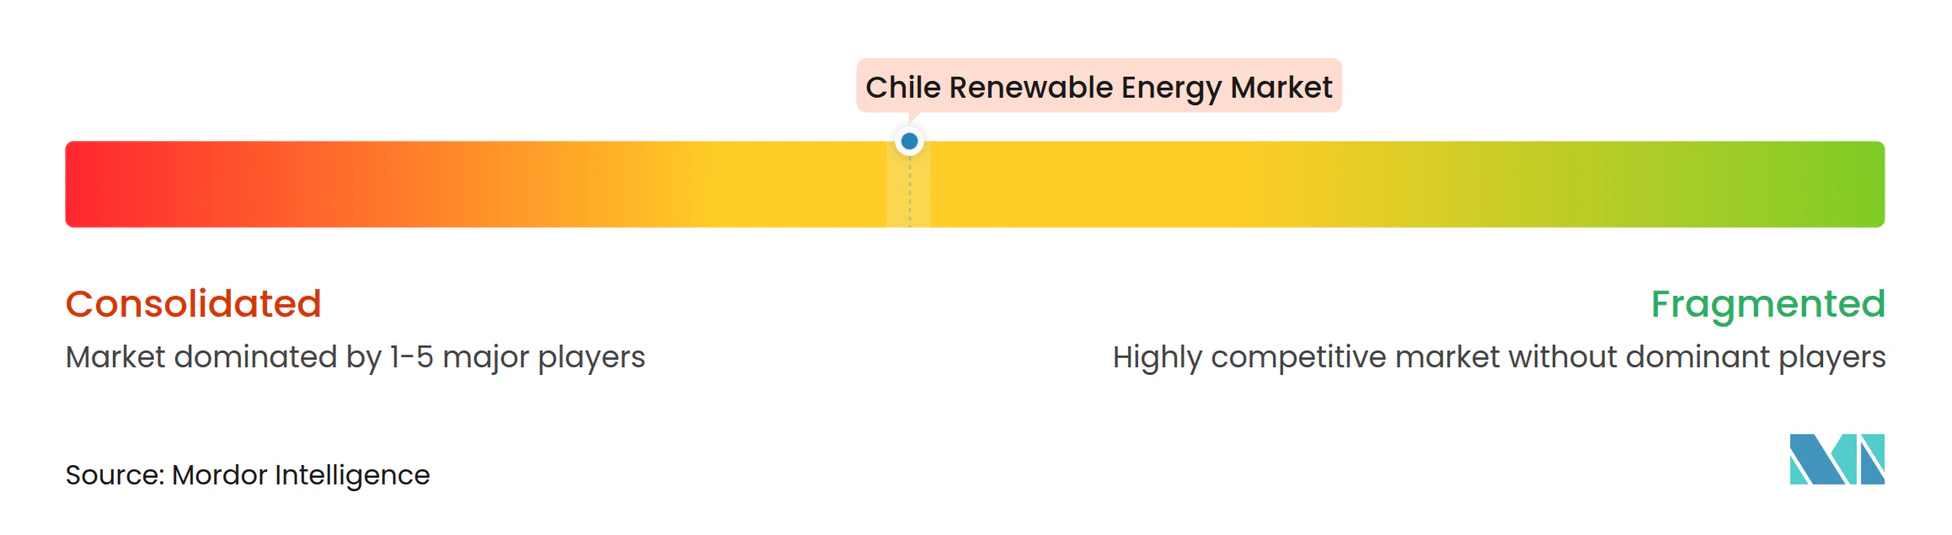
Die fünf größten Akteure – Enel Green Power, AES Andes, Engie Energía Chile, Colbún und Acciona Energía – halten zusammen rund 55 % der Betriebskapazität, was auf eine moderate Konzentration im chilenischen Markt für erneuerbare Energien hindeutet. Integrierte Versorgungsunternehmen verlagern sich auf hybride Erzeugungsportfolios, die Speicher bündeln und feste erneuerbare Blöcke verkaufen, die auf Bergbauprofile zugeschnitten sind. Unabhängige Stromerzeuger wie Atlas Renewable Energy und Mainstream Renewable Power kontern, indem sie Grundstücke mit Übertragungszugang vorab genehmigen und Hybride zu Ausübungspreisen bieten, die 8–12 % unter denen der etablierten Anbieter liegen. Auktionen fungieren somit auch als Konsolidierungsfilter; Gewinner veräußern häufig teilweise entrisikierte Projekte an Pensionsfondsinvestoren, die langfristige Cashflows suchen.
Technologielieferanten lokalisieren, um Aftersales-Margen zu sichern: Vestas eröffnete einen Servicehub in Santiago, der 1,2 GW Turbinen unterstützt, während das Antofagasta-Zentrum von Huawei Digital Power nun eine 48-Stunden-Wechselrichterabwicklung anbietet. AES Andes meldete Patente für netzbildende Wechselrichter an, die synthetische Trägheit liefern – entscheidend, wenn synchrone Kohlekraftwerke aus dem Netz gehen. Digitale Betrieb- und Wartungsfortschritte, wie Drohnen-Thermografie, reduzieren Ausfallzeiten um 15 % und steigern die internen Renditen. Gemeinschaftsunternehmen rund um Grüner-Wasserstoff-Ankerlastmengen nehmen zu und beschleunigen die Konsolidierung unter Entwicklern, die auf die nächste Nachfragewelle abzielen.
Marktführer der chilenischen Branche für erneuerbare Energien
-
Enel Green Power Chile SpA
-
AES Andes S.A.
-
Engie Energía Chile S.A.
-
Colbún S.A.
-
Acciona Energía
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Chile Unternehmen in diesem Bericht
- Enel Green Power Chile SpA
- AES Andes S.A.
- Engie Energía Chile S.A.
- Colbún S.A.
- Acciona Energía
- Mainstream Renewable Power
- Statkraft Chile
- Grupo Ibereólica Renovables
- Atlas Renewable Energy
- EDF Renewables Chile
- Pacific Hydro Chile
- Sonnedix
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy
- Nordex SE
- JinkoSolar Holding Co., Ltd.
- Trina Solar Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- SunPower Corp.
- SMA Solar Technology AG
- Huawei Digital Power
- ABB Ltd.
- Schneider Electric SE
- STI Norland
Lesen Sie die Analyse der Markt für erneuerbare Energien in Chile-Unternehmen
Marktchancen und Zukunftsaussichten
Speichergestützte Netzstabilisierung und Engpassmanagement sind zentrale Schwerpunkte, da Abregelungen und Übertragungsengpässe von Norden ins Zentrum die Projektgestaltung und Abnahmestrukturen beeinflussen. Im April 2026 verzeichnete das Energieministerium 38 Speichersysteme im Bau mit insgesamt 4.852 MW und 19.875 MWh, zusammen mit 45 im Bau befindlichen Erzeugungsanlagen (2.857 MW). Die Projektpipeline zeigt, dass Entwickler und Abnehmer zunehmend parallel zur kostengünstigen Erzeugung Verfügbarkeit beschaffen, im Einklang mit Auktions- und Netzkodex-Anforderungen, die Speichern ermöglichen, über mehrere Ertragskanäle hinweg teilzunehmen, insbesondere in Zonen mit höherer Abregelung.
Genehmigungs- und Übertragungsarbeiten definieren auch kurzfristige investierbare Wege für die schrittweise Integration erneuerbarer Energien. Im April 2026 befanden sich 103 Stromerzeugungsprojekte in der Umweltprüfung im Rahmen des SEIA, was einem Investitionsvolumen von 20.118 Millionen USD entspricht und den Pool von Projekten erweitert, die eine bankfähige Abnahme und Netzanbindung suchen. Auf Netzseite umfasst der 2025 Jährliche Übertragungsausbauplan, der Anfang 2026 von der CNE genehmigt wurde, 23 neue oder erweiterte Vorhaben (etwa 320 Millionen USD). Im Mai 2026 startete die Ruta Energetica 2026-2030 einen Umsetzungsrahmen, der Netzsicherheit, Infrastrukturentwicklung und Investitionsförderung abdeckt, einschließlich ermöglichender Maßnahmen im Bereich der Elektrifizierung, die das Lastwachstum ausweiten und die Aufnahme erneuerbarer Energien im SEN verbessern können.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Chile
- Juli 2026: Grenergy unterzeichnete einen 15-jährigen PPA zur Lieferung von 1 TWh pro Jahr an nächtlichem Strom, gestützt auf sein Elena-Batteriespeichersystem mit 3,5 GWh in Chile. Die Vertragsstruktur unterstreicht eine Verschiebung vom Verkauf überwiegend tagsüber erzeugter Solarleistung hin zu fester, zeitlich geformter erneuerbarer Versorgung, unterstützt durch großmaßstäbliche Speicherung.
- Mai 2025: ENGIE begann mit dem Bau des 151-MW-PV- und 199-MWh-BESS-Projekts Libelula in der chilenischen Metropolregion mit einer Investition von etwa 130 Millionen USD. Der Bau fügt eine Referenz für Solar-plus-Speicher im Versorgungsmaßstab in der zentralen Netzzone hinzu, wo Flexibilität und Spitzenlastunterstützung mit steigender Durchdringung erneuerbarer Energien wertvoller geworden sind.
- Juni 2024: Der chilenische Coordinador Electrico Nacional meldete eine steigende Abregelung erneuerbarer Energien, da Übertragungsengpässe den Energietransport von Norden ins Zentrum einschränkten, wobei die verschwendete Energie bis Mitte 2024 2.046 GWh erreichte. Das operative Ergebnis erhöhte das Interesse der Abnehmer an speichergestützten Verträgen und ermutigte Entwickler, Projekte um Hybridisierung und alternative Nachfragesenken herum neu zu gestalten.
Markt für erneuerbare Energien in Chile Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Für diese Studie wird der Markt als installierte Kapazität erneuerbarer Stromerzeugung in Chile definiert, gemessen als installierte Leistung in Gigawatt über erneuerbare Technologien, die an das nationale Stromnetz angeschlossen sind.
Ausschlüsse: Ausgeschlossen sind fossil betriebene Erzeugungsanlagen, Übertragungs- und Verteilungsnetze sowie eigenständige verbraucherseitige Anlagen, die nicht als installierte Erzeugungskapazität ausgewiesen werden.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierte Solarenergie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit der Erfassung der öffentlich zugänglichen Fakten zum chilenischen Energiesektor und deren Angleichung an einheitliche Definitionen und Zeiträume. Dabei stützten wir uns auf Quellen wie Veröffentlichungen des Energieministeriums (Ministerio de Energía), Systemstatistiken des nationalen Stromkoordinators (Coordinador Eléctrico Nacional), offizielle Datensätze der Energieregulierungsbehörde sowie öffentlich zugängliche Netzanschluss- und Ausschreibungsunterlagen.
Um die Eingangsdaten zu verankern, wurde das Modell zusätzlich durch Reihen wie Zollhandelsdaten für wichtige Kategorien erneuerbarer Energieanlagen, Klima- und Hydrologiereihen (soweit relevant für Erzeugungsmuster) sowie begutachtete energie- und stromwirtschaftliche Fachpublikationen gestützt, die strukturelle Veränderungen beschreiben. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden zur Bestätigung von Inbetriebnahmedaten, Stilllegungen und dem Status der Projektpipeline herangezogen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half bei der Überprüfung von Eigentümerstrukturen und Anlagenzeitplänen. Diese Liste ist nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Quellen genutzt.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit in Chile ansässigen Projektentwicklern, Versorgungsunternehmen, Anlagenspezialisten, Regulierungsbehörden und Industrieabnehmern durch. Ihre Einschätzungen helfen dabei, den Anlagenstatus, Kapazitätszuwächse, Auslastung, Verzögerungen und fehlende Datensätze zu verifizieren. Die gewonnenen Erkenntnisse nutzen wir zur Überprüfung von Sekundärdaten, zur Schließung von Lücken sowie zur Triangulation von Annahmen und der abschließenden Analyse vor der Freigabe.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | CXOs: 20 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde aufgebaut, indem zunächst der installierte erneuerbare Bestand Chiles aus Kapazitätszuwächsen und Stilllegungen rekonstruiert wurde, die anschließend an die Studiendefinition und den abgedeckten Technologieumfang angeglichen wurden. Es wurde ein Top-down-Ansatz verwendet, bei dem offizielle Reihen zur installierten Kapazität, Netzanschlussaktualisierungen sowie Ausschreibungs- und Genehmigungssignale in jährliche Kapazitäten nach Technologie umgewandelt und dann zu einem Gesamtwert summiert wurden, der mit veröffentlichten Gesamtwerten auf Systemebene abgeglichen werden kann.
Um sicherzustellen, dass die Gesamtwerte realistisch sind, wurden sie durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch eine stichprobenartige Zusammenfassung von Projektpipelines und Inbetriebnahmeplänen sowie typischen Kapazitätsblöcken. Anschließend wurde geprüft, ob die impliziten Ausbauraten mit den beobachteten Beschaffungs- und Bauzyklen übereinstimmen. Zu den als wesentliche Treiber behandelten Eingangsdaten zählten vergebene Kapazitäten aus Ausschreibungen und Stromabnahmeverträgen (PPAs), Zeitpläne für Netzanschlüsse und Hinweise auf Abregelung, Hydrologieverfügbarkeit für Wasserkraft (soweit diese die praktische Auslastung beeinflusst), technologiespezifische Vorlaufzeiten für die Inbetriebnahme sowie politische Ziele, die das Verhalten von Projektentwicklern beeinflussen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da der Ausbau in Chile empfindlich auf Genehmigungszeiträume, Netzengpässe und Finanzierungsbedingungen reagiert, die sich schnell verschieben können. Wenn projektspezifische Details unvollständig waren, wurden Lücken durch gewichtete Zeitannahmen auf Basis der Pipeline-Reife und historischer Verzögerungen geschlossen und anschließend erneut mit dem Interviewfeedback abgeglichen, damit die abschließende Reihe nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Querprüfungen, sodass die endgültigen Zahlen nicht auf einem einzigen Datensatz beruhen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie nationalen Berichten zum Erzeugungsmix, öffentlichen Projekt-Trackern und der beobachteten Inbetriebnahmefrequenz und markierten Ausreißer für eine eingehendere Prüfung.
Vor der Freigabe durchlief das Modell schrittweise Analyseprüfungen, darunter Tests zur Einheitenkonsistenz, Prüfungen der Jahres-zu-Jahres-Abweichungen sowie Plausibilitätsprüfungen für Technologiezuwächse im Verhältnis zu den angegebenen politischen Zielen und Netzrestriktionen. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten (beispielsweise Regeländerungen, wichtige Ausschreibungsergebnisse oder erhebliche Inbetriebnahmeverzögerungen). Unmittelbar vor der Auslieferung erfolgt ein abschließender Analysedurchgang, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des Marktes für erneuerbare Energien in Chile von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Markt für erneuerbare Energien in Chile stimmen häufig nicht überein, selbst wenn sie scheinbar dasselbe messen. Die häufigsten Ursachen sind Unterschiede darin, was als Marktoutput gezählt wird, was zum erneuerbaren Umfang gehört und ob die Schätzung auf Kapazitätsdaten oder auf Umsatz- und Ausgabenannahmen basiert.
In der Praxis entsteht die Lücke meist durch die Vermischung von installierter Kapazität mit dem Marktwert, wobei Preise, Projektkosten oder Stromverkäufe als Näherungswert verwendet werden, obwohl sich die zugrunde liegenden Treiber von Jahr zu Jahr unterschiedlich entwickeln. Auch der Zeitpunkt der Währungsumrechnung, die Frage, ob Pipeline-Projekte vor der Inbetriebnahme einbezogen werden, und die Behandlung von Abregelung oder Netzengpässen können die Gesamtwerte verschieben – insbesondere in einem Markt, in dem sich Baupläne nach Genehmigungen und Netzanschlussaktualisierungen ändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,86 GW (2025) | |
| Branchenforschungsanbieter A | 7,83 Milliarden USD (2024) | Verwendet eine wertbasierte Marktschätzung in USD, die wahrscheinlich an Projektausgaben oder Sektorumsätze geknüpft ist; diese ist nicht direkt mit einer Reihe zur installierten Kapazität vergleichbar und kann Gesamtwerte komprimieren, wenn nur aktive Jahresflüsse gezählt werden. |
| Branchenforschungsanbieter B | 15,67 Milliarden USD (2032) | Weist eine längerfristige USD-Projektion bis 2032 aus, die aufgrund angenommener Preissteigerungen, des Zeitpunkts der Währungsumrechnung und der Frage, ob angekündigte Projekte vor Erreichen des kommerziellen Betriebs einbezogen werden, abweichen kann. |
Projekt-CAPEX und Stromverkäufe liegen außerhalb des Umfangs von Mordor Intelligence; daher ist der Benchmark an der installierten erneuerbaren Kapazität in GW verankert und wird anschließend mit Inbetriebnahme- und Pipeline-Zeitprüfungen validiert. Dies erklärt die Abweichung gegenüber wertbasierten Marktschätzungen in USD.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische Markt für erneuerbare Energien im Jahr 2026?
Die installierte Kapazität erreicht 2026 36,18 GW und ist auf dem Weg zu 80,04 GW bis 2031.
Welche Technologie führt bei neuen Kapazitätszubauten?
Solarenergie bleibt dominant, unterstützt durch die Atacama-Bestrahlung und Auktionen, die kostengünstige Photovoltaik-Gebote mit Speicher priorisieren.
Warum sind Bergbauunternehmen wichtige Käufer von sauberem Strom?
Kupferbergbauunternehmen verbrauchen 30 % des nationalen Stroms und nutzen Multi-Terawattstunden-PPAs, um investorenvorgeschriebene Scope-2-Dekarbonisierungsziele zu erfüllen.
Welchen Abregelungsherausforderungen stehen Entwickler gegenüber?
Netzengpässe im Norden erzwangen in der ersten Jahreshälfte 2024 2.046 GWh erneuerbaren Energieverlusts – ein Problem, das sich erst nach der Inbetriebnahme der HVDC-Verbindung Kimal–Lo Aguirre entspannen wird.
Wie unterstützt Chile den großmaßstäblichen Batteriespeicherausbau?
Speicherauktionen ermöglichen die Erlösstapelung über Energie-, Kapazitäts- und Regelenergiemärkte hinweg, und 1.750 MW/7.000 MWh wurden 2024 zu 165 USD/kWh vergeben.
Wie ist der Ausblick für Grünen Wasserstoff?
Ein Elektrolyseurziel von 25 GW bis 2030, 1 Milliarde USD an multilateraler Finanzierung und 17 Projekte in der Prüfung positionieren Chile als künftigen Ammoniakexporteur.