
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.90 Gigawatt |
| Marktvolumen (2026) | 15.06 Gigawatt |
| Marktvolumen (2031) | 75.68 Gigawatt |
| Wachstumsrate (2026 - 2031) | 38.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Marktanalyse für erneuerbare Energien in Saudi-Arabien von Mordor Intelligence
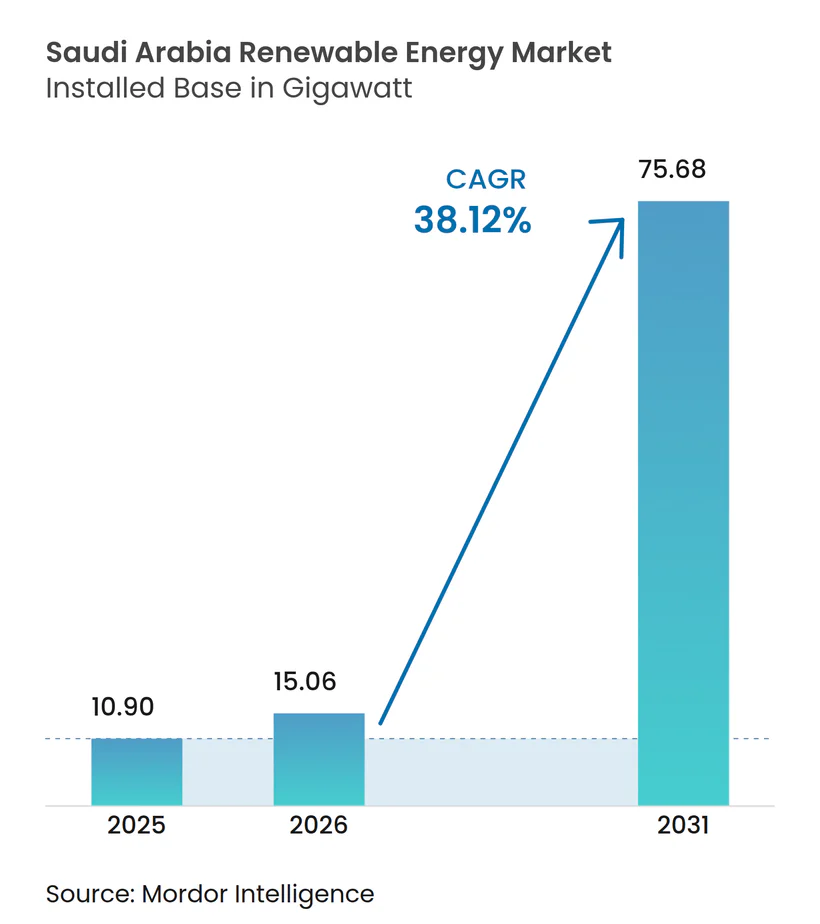
Die Marktgröße für erneuerbare Energien in Saudi-Arabien wird im Jahr 2026 auf 15,06 Gigawatt geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 10,90 Gigawatt, mit Prognosen für 2031, die 75,68 Gigawatt zeigen, mit einer CAGR von 38,12 % über den Zeitraum 2026-2031.
Dies unterstreicht das am schnellsten wachsende Stromsegment des Königreichs und verdeutlicht seine Dekarbonisierungsziele im Rahmen der Vision 2030. Kostenwettbewerbsfähige Solartarife mit einem Durchschnitt von 0,018 USD/kWh, der Strombedarf von Gigaprojekten sowie die rasch steigende Nachfrage nach grünem Wasserstoff stärken gemeinsam die langfristigen Wachstumsaussichten. Die Beschaffungspipeline des Nationalen Programms für erneuerbare Energien von 130 GW verankert in Verbindung mit ambitionierten Vorgaben für lokale Wertschöpfungsanteile die Investitionen in die Lieferkette und beschleunigt die Lokalisierung der Fertigung.[1] Der steigende Strombedarf in Industrie und Gewerbe, die regulatorische Unterstützung für betriebliche Stromabnahmeverträge (Corporate PPAs) sowie die Diversifizierung der Windressourcen im Binnenland erweitern die Marktchancen für erneuerbare Energien in Saudi-Arabien zusätzlich. Gleichzeitig dämpfen betriebliche Herausforderungen wie staubbedingte PV-Effizienzeinbußen von jährlich 15-20 %, Netzüberlastungen in sonnenreichen Regionen und ein reichliches Erdgasangebot zu 1,25 USD/MMBtu die kurzfristige Akzeptanz.
Wesentliche Erkenntnisse des Berichts
- Nach Technologie führt Solarenergie den Markt für erneuerbare Energien in Saudi-Arabien mit einem Anteil von 93,15 % im Jahr 2025 an, während Windenergie bis 2031 voraussichtlich mit einer CAGR von 81,7 % wachsen wird.
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 59,85 % am Markt für erneuerbare Energien in Saudi-Arabien; Gewerbe- und Industriekunden werden bis 2031 voraussichtlich mit einer CAGR von 43,2 % wachsen.
- Nach Unternehmen kontrollierten ACWA Power und Masdar gemeinsam 45 % der im Jahr 2024 vergebenen Kapazitäten auf dem Markt für erneuerbare Energien in Saudi-Arabien.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationales Programm für erneuerbare Energien (NREP) - Ziel von 130 GW bis 2030 | 12.50% | National, mit Schwerpunkt in den Regionen Nördliche Grenzen und Tabuk | Langfristig (≥ 4 Jahre) |
| Sinkende Stromgestehungskosten (LCOE) für Solar-PV in Saudi-Arabien | 8.20% | National, am stärksten in den zentralen und nördlichen Regionen | Mittelfristig (2-4 Jahre) |
| Strombedarf aus Gigaprojekten (NEOM, Rotes Meer) | 6.80% | Nordwestliche Regionen, NEOM und Gebiete des Rotes-Meer-Projekts | Mittelfristig (2-4 Jahre) |
| Ambitionen zum Export von grünem Wasserstoff | 5.40% | Küstenregionen mit Hafenzugang, NEOM-Korridor | Langfristig (≥ 4 Jahre) |
| Umstellung der Entsalzung auf erneuerbare Energien | 3.10% | Östliche und westliche Küstenprovinzen | Mittelfristig (2-4 Jahre) |
| Betriebliche Stromabnahmeverträge (Corporate PPAs), angetrieben durch ESG-Verpflichtungen im Rahmen der Vision 2030 | 2.70% | Industriecluster in Riad, Östliche Provinz, Jubail | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Nationale Programm für erneuerbare Energien treibt eine beispiellose Kapazitätserweiterung voran
Rundbasierte Ausschreibungen im Rahmen des Nationalen Programms für erneuerbare Energien geben planbare Tenderverfahren vor, die den Markt für erneuerbare Energien in Saudi-Arabien stützen, wobei die kumulierten Vergaben bis Ende 2025 voraussichtlich 17,1 GW erreichen werden. Rekordniedrige Tarife von unter 0,018 USD/kWh fördern aggressives Bieten und regen Finanzierungsinnovationen an. Die Schwellenwerte für lokale Wertschöpfungsanteile übersteigen inzwischen 35 % und katalysieren die Produktion von Modulen, Wechselrichtern und Windturbinen im Inland. Die Projektkonzentration in den Regionen Nördliche Grenzen und Tabuk nutzt die hervorragende Sonneneinstrahlung von 2.400 kWh/m² und Windgeschwindigkeiten von 7,5 m/s auf Nabenhöhe und mindert die Abregelung durch geografische Diversifizierung. Internationale IEC-Ausrüstungsstandards gewährleisten die Finanzierbarkeit, während ein vereinfachtes Genehmigungsverfahren die Entwicklungszeiten auf 24 Monate verkürzt. Die daraus resultierende Planungssicherheit stärkt den Ausblick auf den Markt für erneuerbare Energien in Saudi-Arabien für Anlagenhersteller und Investoren gleichermaßen.
Wettbewerbsfähige Stromgestehungskosten für Solarenergie gestalten die Wirtschaftlichkeit der Stromerzeugung neu
Die Kosten für Solarenergie im Versorgungsmaßstab unterschritten im Jahr 2024 die Schwelle von 0,018 USD/kWh und erreichten damit Kostenparität mit gasgefeuerten Kraftwerken, selbst bei subventionierten Brennstoffpreisen. Skaleneffekte aus Projekten der 1-GW-Klasse, Finanzierungszinssätze von unter 4 % und bifaziale Module steigern die Erträge um 25-30 %. Einachsige Nachführsysteme maximieren die tagesabhängige Ausbeute und mildern die Preiskanibalisierung in den Abendstunden. Wettbewerbsfähige Stromgestehungskosten führen zu einer Überzeichnung der Projekte, wobei die Gebote die ausgeschriebene Kapazität in Runde 6 um das Dreifache überstiegen. Allerdings mindern Netzintegrationskosten von 0,008-0,012 USD/kWh die Einsparungen teilweise. Die Integrationsausgaben fördern die Einführung von Speicherlösungen und erschließen neue Einnahmequellen im Markt für erneuerbare Energien in Saudi-Arabien für Batterieintegratoren und EPC-Unternehmen.
Gigaprojekte schaffen konzentrierte Zentren mit erneuerbarer Energienachfrage
Allein das NEOM-Wasserstoffprojekt im Wert von 8,4 Milliarden USD erfordert 4 GW dedizierte solar-wind-hybride Kapazität, was 7 % des Ziels für erneuerbare Energien bis 2030 entspricht. Das Tourismusprojekt am Roten Meer fügt im Rahmen eines 25-jährigen Abnahmevertrags 650 MW Nachfrage hinzu. Ihre langfristigen Stromabnahmeverträge reduzieren das Cashflow-Risiko und ermöglichen regresslose Fremdfinanzierung mit Laufzeiten von über 20 Jahren. Netzkorridore im Wert von 2 Milliarden USD stärken die Systemresilienz und fördern den interregionalen Energiehandel. Gemeinsame Umspannwerke, Straßen und Wartungsstützpunkte senken die Investitionskosten pro Megawatt und unterstreichen den Clustereffekt auf dem Markt für erneuerbare Energien in Saudi-Arabien.
Die Exportstrategie für grünen Wasserstoff verankert die langfristige Nachfrage nach erneuerbaren Energien
Pläne zur Lieferung von 11 Millionen Tonnen pro Jahr grünem Wasserstoff bis 2030 entsprechen 120 GW an zusätzlichen erneuerbaren Energien, was die derzeit installierte Kapazität bei weitem übertrifft.[2] Ein wegweisendes Abnahmeabkommen über 200.000 Tonnen pro Jahr mit Deutschland bestätigt die Wirtschaftlichkeit des grenzüberschreitenden Handels. Transportkosten zwischen 1,2 und 1,8 USD/kg begünstigen den Standort von Küstenelektrolyseuren. Die heimische Stahl- und Ammoniakproduktion nimmt frühe Mengen ab und glättet das Hochlaufrisiko. Der Bedarf an Hafen-, Lager- und Pipelineinfrastruktur von 15-20 Milliarden USD erschließt EPC-Chancen im gesamten Markt für erneuerbare Energien in Saudi-Arabien.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reichliches kostengünstiges Erdgas zur Stromerzeugung | -4.80% | National, am stärksten in der erdgasreichen Östlichen Provinz | Mittelfristig (2-4 Jahre) |
| Netzüberlastung und Risiko der Abregelung von Solarenergie | -3.20% | Zentrale und nördliche sonnenreiche Regionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Lieferkette für Windkomponenten | -2.10% | National, mit Auswirkung auf die Wirtschaftlichkeit von Windprojekten | Langfristig (≥ 4 Jahre) |
| Durch Wüstenklima bedingte Betriebs- und Wartungsbeeinträchtigungen | -1.90% | Wüstenregionen, zentrale und nördliche Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Preisvorteil von Erdgas schafft Gegenwind bei der Akzeptanz erneuerbarer Energien
Gasgenerierungskosten von unter 0,03 USD/kWh bewahren einen wirtschaftlichen Spielraum gegenüber erneuerbaren Energien, insbesondere in den Abendspitzenzeiten. Dispatchable CCGT-Kraftwerke stabilisieren die Frequenz, wenn der Anteil erneuerbarer Energien steigt, und festigen damit die strategische Rolle von Gas. Riesige nachgewiesene Reserven von 300 Billionen Kubikfuß (TCF) zuzüglich der Ergänzungen aus dem Jafurah-Becken halten die Tarife niedrig, bis sich die Exportwirtschaftlichkeit verbessert. Verpflichtungen zur Klimaneutralität und prospektive LNG-Erlöse schwächen jedoch langfristige Preisobergrenzen und kippen die Waage schrittweise zugunsten des Marktes für erneuerbare Energien in Saudi-Arabien.
Einschränkungen der Netzinfrastruktur begrenzen die Integration erneuerbarer Energien
Die Abregelungsquote überschritt im Frühjahr 2025 in der Region Nördliche Grenzen während der Mittagsstunden 12 % und minderte die Projekterträge.[3] Das für zentralisierte Ölkraftwerke konzipierte veraltete Übertragungsnetz verfügt nicht über dynamische Blindleistungsunterstützung, da wechselrichterbasierte Ressourcen einen Anteil von 30 % oder mehr erreichen. Geplante Netzaufrüstungen im Wert von 8-12 Milliarden USD sowie 1,1 GW obligatorischer Speicher in Runde 7 werden die Einschränkungen teilweise abmildern, erstrecken sich jedoch über einen Zeitraum von 3-5 Jahren. Digitale Umspannwerke und Lastmanagementprogramme ergänzen die Hardwarelösungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
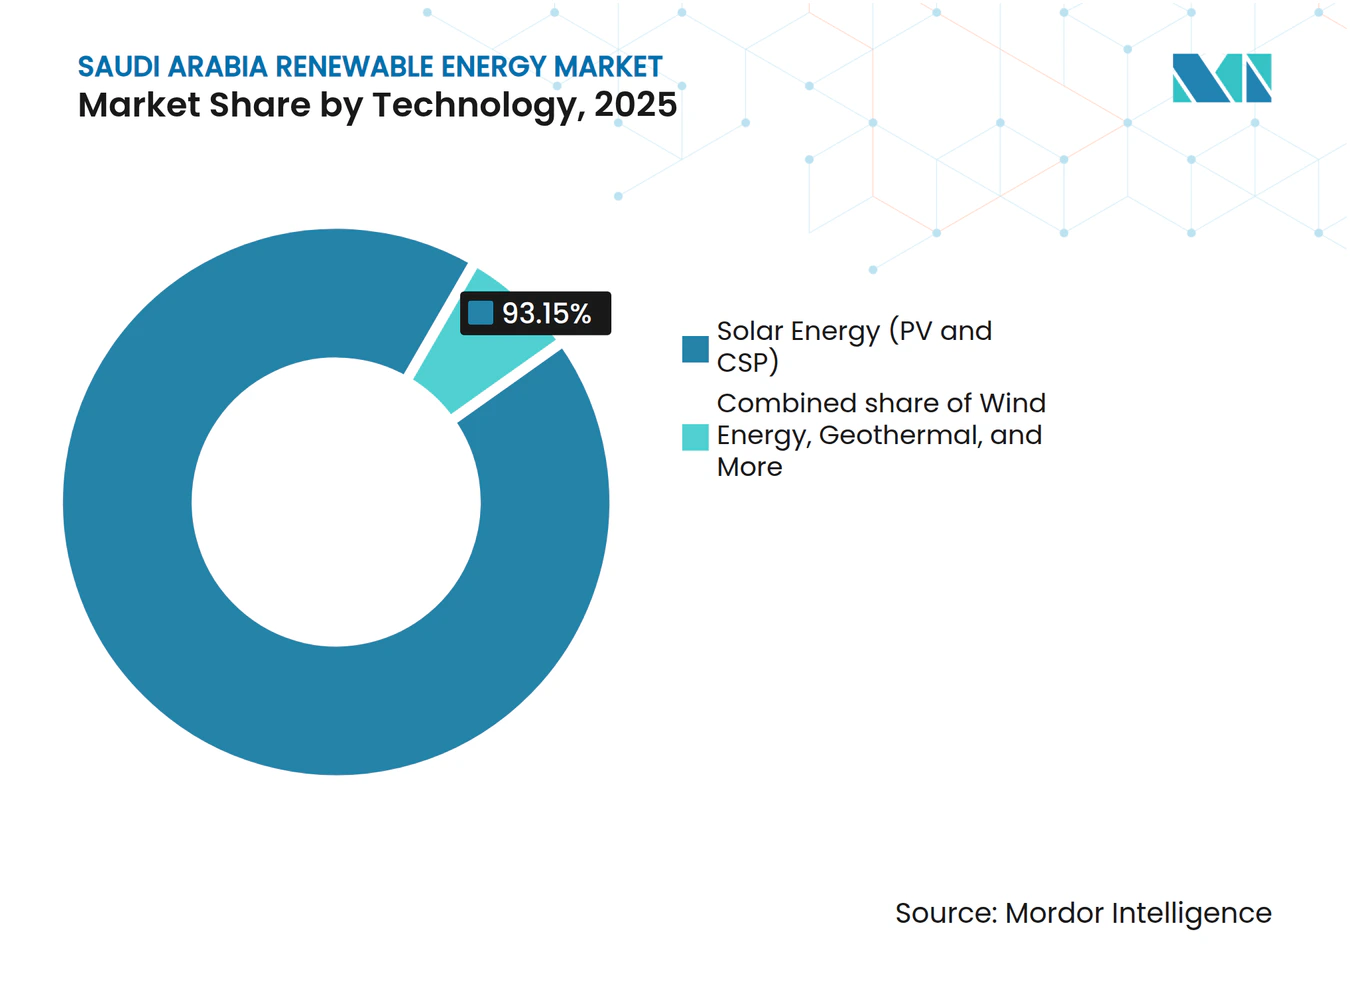
Solarenergiедominanz sieht sich einer Störung durch Windenergie gegenüberSolarenergie hielt im Jahr 2025 einen Anteil von 93,15 % am Markt für erneuerbare Energien in Saudi-Arabien und profitierte von unübertroffener Sonneneinstrahlung und Skaleneffekten. Massive PV-Anlagen von über 1 GW in der Nähe von Tabuk erzielen Tarife im einstelligen US-Cent-Bereich, während bifaziale Module und Nachführsysteme die Erträge in Wüstengebieten steigern. Dennoch prognostiziert die CAGR der Windenergie von 81,7 % einen raschen Aufstieg, während Vestas und Siemens Gamesa leistungsstarke Turbinen in Betrieb nehmen, die für 45 % Kapazitätsfaktoren optimiert sind. Das Kraftwerk Dumat Al-Jandal bestätigte die Wirtschaftlichkeit von Windenergie bei 0,0199 USD/kWh und signalisiert eine Preiskonvergenz mit PV. An Übertragungsleitungen angebundene Hybridanlagen verbessern die Netzstabilität, glätten die variable Einspeisung und reduzieren Abregelungsstrafen auf dem Markt für erneuerbare Energien in Saudi-Arabien. Die Pläne für 2,4 GW Pumpspeicherkraftwerke der Wasserkraft werden zur Lastspitzenkappung beitragen, während Bioenergie und Geothermie Nischensparten bleiben.
Der rasche Ausbau der Solarenergie ist in sandreichen Provinzen mit Betriebs- und Wartungshürden konfrontiert; die Windenergie stößt auf Engpässe in der Lieferkette, bis die lokale Fertigung von Gondeln und Rotorblättern ausgereift ist. Neu entstehende schwimmende PV-Anlagen auf Entsalzungsreservoirs und agrivoltaische Anlagen in Bewässerungsgebieten diversifizieren die Anwendungen über versorgungsmaßstäbliche Wüstenstandorte hinaus. Aktualisierungen des Netzkodex ermöglichen es solar-wind-hybriden Anlagen, Netzanschlusspunkte gemeinsam zu nutzen, was die Investitionsausgaben reduziert und die Genehmigung beschleunigt. Zusammen untermauern diese Trends einen ausgewogenen Erzeugungsmix, der die langfristige Netzresilienz im Markt für erneuerbare Energien in Saudi-Arabien stärkt.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
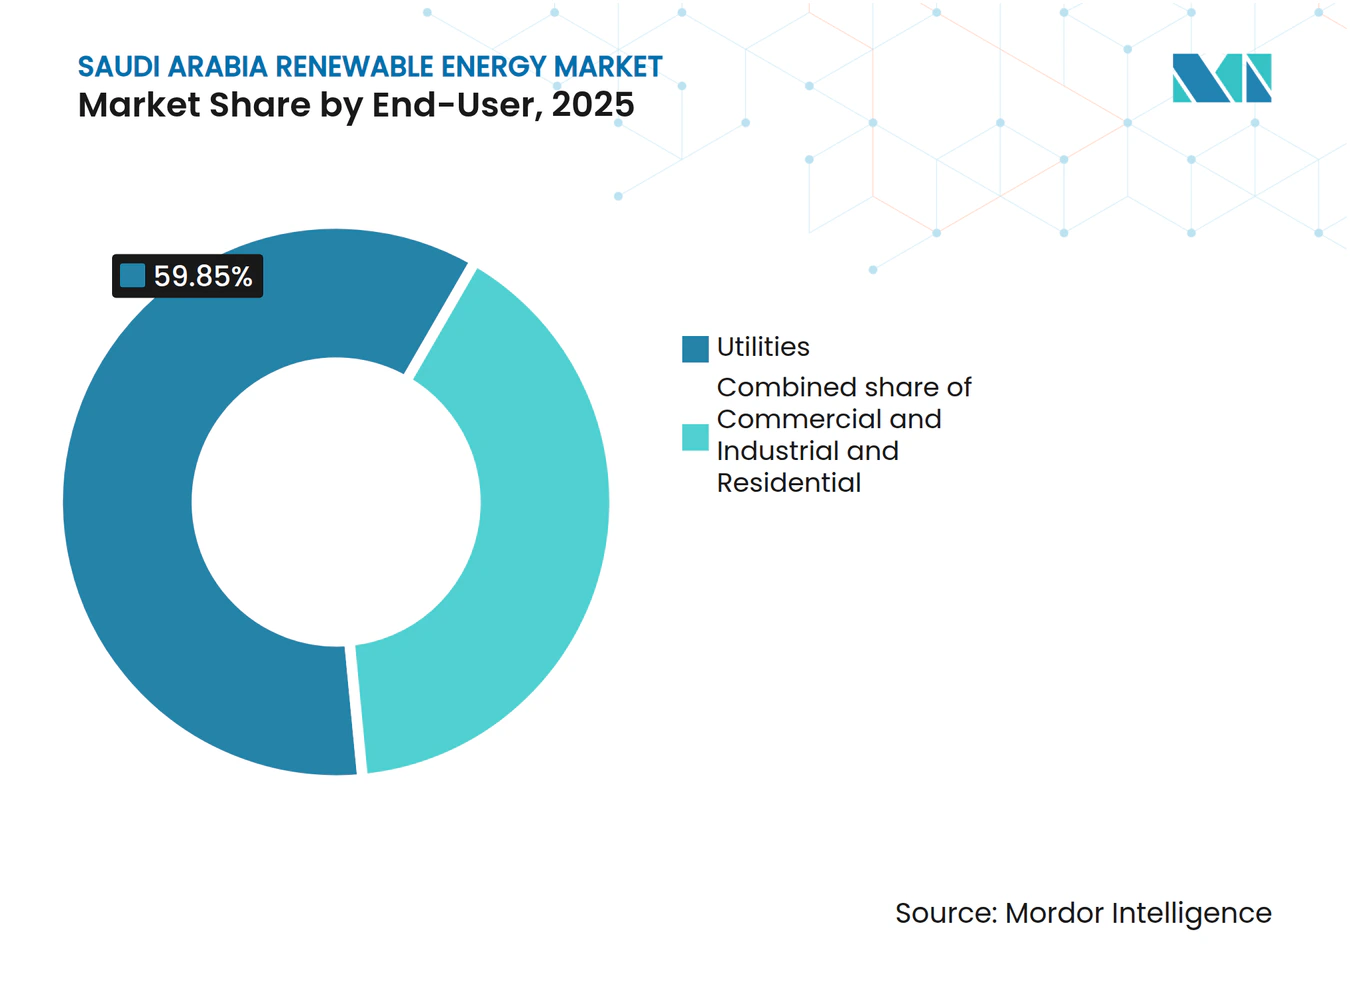
Der Gewerbesektor beschleunigt die betriebliche Einführung erneuerbarer EnergienVersorgungsunternehmen hielten im Jahr 2025 einen Anteil von 59,85 % am Markt für erneuerbare Energien in Saudi-Arabien, verankert durch Gigawatt-Beschaffungen und vertikal integrierte staatliche Abnehmer. Sie behalten Erstmovervorteile bei Finanzierung, Landzugang und Netzanschluss. Dennoch verzeichnen Gewerbe- und Industriekunden zusammen eine CAGR von 43,2 %, angetrieben durch Netto-Null-Verpflichtungen und direkte Beschaffungsregeln, die langfristige Stromabnahmeverträge (PPAs) ermöglichen. Ma'adens 1,2-GW-Stromabnahmevertrag und das mehrstöckige Dachsolarprogramm von SABIC veranschaulichen die frühe Entwicklung. Dezentrale PV-Anlagen reduzieren Übertragungsverluste und schützen Unternehmen vor Tarifreformen, während Nachfrageseitenmanagement und hinter dem Zähler installierte Batterien die Stromqualität verbessern.
Die Wohnbereichsnachfrage bleibt unter subventionierten Tarifen von 0,048 USD/kWh gedämpft, obwohl ein jährliches Wachstum von 180 % bei Dachansolarprogrammen seit 2024 ein wachsendes Bewusstsein signalisiert. Das entstehende Prosumer-Modell wird die Verteilnetze umgestalten und den Einsatz von intelligenten Zählern, bidirektionalen Transformatoren und dynamischen Preismodellen erforderlich machen. Energiedienstleistungsunternehmen profitieren von OPEX-getriebenen Modellen, die PV, Speicher und Effizienz-Nachrüstungen bündeln und die adressierbare Nachfrage im Markt für erneuerbare Energien in Saudi-Arabien ausweiten.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Die Provinzen Tabuk und Nördliche Grenzen dominieren die Kapazitätspipelines aufgrund ihrer hohen Sonneneinstrahlung von über 2.400 kWh/m² und beständigen Windgeschwindigkeiten von 7 m/s, die 40 % der geplanten Windprojekte und mehrere Gigawatt-PV-Parks beherbergen. Die Verfügbarkeit von Flächen und die geringe Bevölkerungsdichte erleichtern die Genehmigung, während die Nähe zu NEOM die Abnahmesicherheit gewährleistet. Die Industriezentren der Östlichen Provinz erzeugen eine Grundlastnachfrage aus petrochemischen Anlagen und Stahlwerken und katalysieren die Entwicklung hybrider Solar-Gas-Arrangements sowie die künftige Wasserstoffnutzung. Riads ausgereiftes Netz und die hohe gewerbliche Last fördern die dezentrale Erzeugung; Dachanlageninstallationen stiegen nach Inkrafttreten der Nettomessungsregeln um 180 % im Jahresvergleich und machten die Hauptstadt zum Vorreiter des Prosumerwachstums im Markt für erneuerbare Energien in Saudi-Arabien.
Küstenprovinzen nutzen erneuerbare Energien zur Versorgung energieintensiver Entsalzungsanlagen, indem sie hohe Solarproduktion mit den Wasserproduktionsspitzen tagsüber abstimmen und die Abhängigkeit von Diesel reduzieren. Standorte am Westlichen Roten Meer integrieren schwimmende PV-Anlagen in Tourismusprojekte und minimieren Landnutzungskonflikte. Zentrale Agrarregionen wie Qassim erkunden Agrivoltaik, um Wasserverbrauch, Ernteerträge und Stromerzeugung gemeinsam zu optimieren. Die räumliche Diversifizierung mindert wetterbedingte Volatilität und reduziert Abregelungsrisiken in einzelnen Regionen und stärkt damit die Stabilität des nationalen Netzes, während sich der Markt für erneuerbare Energien in Saudi-Arabien ausweitet.
Regulatorisches Umfeld
Saudi-Arabien reguliert erneuerbare Energien hauptsächlich über das Energieministerium, das das National Renewable Energy Program (NREP) beaufsichtigt, sowie über die Saudi Electricity Regulatory Authority (SERA), die die Stromerzeugung reguliert und Rahmenbedingungen für erneuerbare Systeme festlegt. Erneuerbare Energien im Versorgungsmaßstab werden über die SPPC (den Hauptabnehmer) durch wettbewerbliche Ausschreibungen und langfristige PPAs beschafft, wobei die Netzanbindung durch die Saudi Electricity Company (SEC) und die Anschlussprozesse und Netzcodes von National Grid SA geregelt wird, einschließlich der SEC-Windanschlussrichtlinien.
Für dezentrale Projekte und Eigenverbrauchsprojekte bietet der Regulierungsrahmen der SERA für die Erzeugung erneuerbarer Energien (REG) zum Eigenverbrauch den Compliance-Pfad, einschließlich Schwellenwerten für die Anlagengröße (bis zu 30 MW pro Anlage) und erforderlicher Anschlussgenehmigungen mit SEC/National Grid SA. Auf der Ausrüstungsseite unterhält SASO verbindliche technische und sicherheitsrelevante Anforderungen für Solar-PV-Systeme (einschließlich Konformitätserwartungen), was die Compliance für importierte und lokal hergestellte Komponenten unterstützt. Im Juli 2026 gab die SPPC die qualifizierten Entwickler für Runde 7 des NREP bekannt (5.300 MW Solar- und Windkapazität), was den anhaltenden Rhythmus der zentralisierten Beschaffung im Rahmen des aktuellen Regulierungsmodells widerspiegelt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für erneuerbare Energien in Saudi-Arabien basiert auf einer zentralisierten Abnahme- und Beschaffungsstruktur, in der die SPPC Vorentwicklungsstudien, Ausschreibungen und langfristige PPAs (sowie im Bereich Speicherung Storage Services Agreements) durchführt, die die Projektfinanzierung und den großangelegten Ausbau unterstützen. Entwickler gründen Projektgesellschaften, sichern sich Grundstücke und Genehmigungen und beauftragen EPC- und O&M-Dienstleister, während die Netzanbindung im Rahmen der Prozesse und technischen Anforderungen von SEC/National Grid SA erfolgt. Dies wird durch wiederholte NREP-Runden gestützt, einschließlich der Vergaben von Runde 6 und der 2026 angekündigten Präqualifizierungsaktivitäten für Runde 7.
Die vor- und nachgelagerte Versorgung wird durch Lokalisierungsprogramme und in die Beschaffung eingebettete Schwellenwerte für lokale Wertschöpfung geprägt, die die Fertigung und Montage wichtiger Komponenten (PV-Module, Wechselrichter, Tracker, Windkomponenten und Nebenanlagen) schrittweise ins Königreich ziehen. Staatlich verbundene und im Land ansässige Plattformen spielen entlang der gesamten Kette eine bedeutende Rolle, darunter das vom PIF unterstützte Badeel, das mit Aramco verbundene SAPCO sowie Entwickler wie ACWA Power, neben internationalen Entwicklern und OEMs, die über Konsortien beteiligt sind. Logistik und Lieferung stützen sich auf etablierte Importrouten und industrielle Ökosysteme, während die Netzintegration, einschließlich der Beschaffung großangelegter Speicherkapazitäten, die Nachfrage nach Systemlieferanten, Integratoren und Steuerungsanbietern erhöht, die an Übertragungs- und Dispatch-Anforderungen gebunden sind (zum Beispiel die 2025 angekündigte Präqualifizierung von 33 Unternehmen für eine erste BESS-Gruppierung von 8 GWh).
Wettbewerbslandschaft
Marktkonzentration
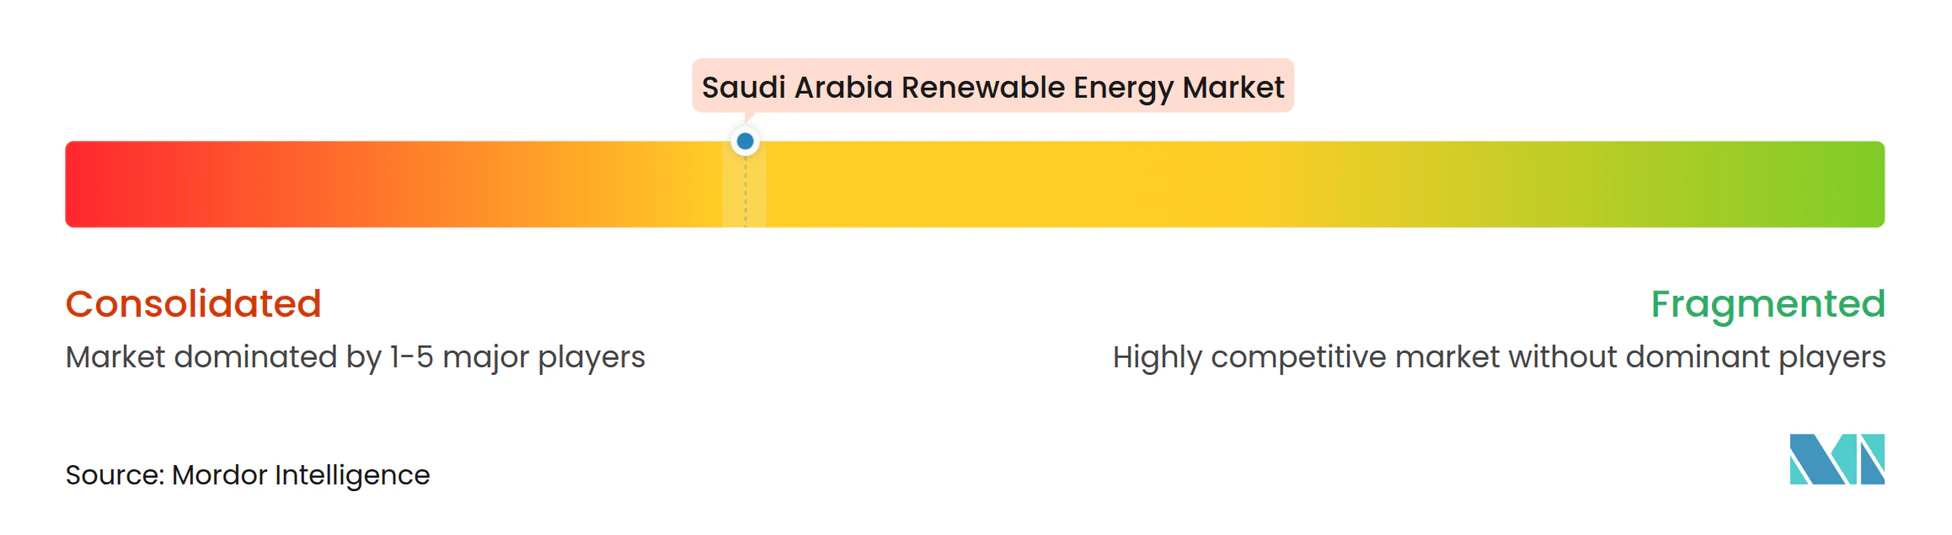
Die Marktkonzentration ist moderat, wobei ACWA Power und Masdar gemeinsam etwa 45 % der im Jahr 2024 vergebenen Kapazitäten kontrollieren und dabei ihre umfangreiche Projektfinanzierungsexpertise und ihre inländischen Netzwerke nutzen. Neueinsteiger wie TotalEnergies, EDF Renewables und Marubeni gewinnen durch Joint Ventures an Boden und bieten aggressiv mit technologieintensiven Angeboten wie gleichzeitig angebundenen Speichern und wasserstoffbereiten Designs. Patente für wüstentaugliche Solaraufständerungssysteme und verlängerte Windrotorblätter stiegen im Jahr 2024 auf 127, was eine Verlagerung hin zu lokalisierter Forschung und Entwicklung widerspiegelt. EPC-Unternehmen bündeln prädiktive Wartungssoftware und unbemannte Inspektionen, um den OPEX um 15 % zu senken und die Finanzierbarkeit im Markt für erneuerbare Energien in Saudi-Arabien zu verbessern.
Dezentrale Erzeugungs- und Speichernischen ziehen spezialisierte Entwickler an, die auf Gewerbekunden abzielen, die das Abregelungsrisiko scheuen. Anlagenhersteller reagieren mit modularen containerisierten Batterien und schlüsselfertigen Mikronetzen, die auf die Lokalisierungsquoten der Vision 2030 ausgerichtet sind. Öffentliche Investitionsvehikel starten Fertigungsfonds, um die Versorgung mit vorgelagerten Komponenten zu sichern, mit dem Ziel eines lokalen Wertschöpfungsanteils von 50 % bis 2028. Insgesamt deuten diese Dynamiken auf ein ausgewogenes Wettbewerbsumfeld hin, in dem Größe, technologische Innovation und lokale Partnerschaften die Erfolgstrajektorien bestimmen.[4]
Marktführer für erneuerbare Energien in Saudi-Arabien
-
ACWA Power
-
Masdar
-
EDF Renewables
-
Engie SA
-
Alfanar Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Markt für Erneuerbare Energien Unternehmen in diesem Bericht
- ACWA Power
- Masdar (Abu Dhabi Future Energy Co.)
- Engie SA
- EDF Renewables
- Alfanar Energy
- Nesma Holding
- Vestas Wind Systems
- Enel SpA
- Marubeni Corporation
- TotalEnergies SE
- Desert Technologies
- JinkoSolar
- First Solar
- Sumitomo Corp.
- Kepco KPS
- Siemens Gamesa
- GE Vernova
- ACWA-Masdar JV (Shuaibah PV)
- Al Jomaih Energy & Water
- Larsen & Toubro
- Hyundai Engineering & Construction
Marktchancen und Zukunftsaussichten
Chancen in Saudi-Arabien konzentrieren sich auf die Umsetzung innerhalb der vom Energieministerium geführten NREP-Pipeline und das umfassendere Vision-2030-Ziel für den Strommix von 50 % erneuerbaren Energien und 50 % Gas bis 2030. Regierungsstatistiken zeigen 6.551 MW an erneuerbaren Energien, die Ende 2024 in Betrieb waren, und der Markt hat sich zu großen, bankfähigen Vertragsabschlüssen entwickelt, wobei die insgesamt vertraglich gesicherte Kapazität an erneuerbaren Energien bis Ende 2025 43,2 GW erreicht und 12,3 GW an das Netz angeschlossen sind. Mit dem Hauptabnehmer-Modell der SPPC und standardisierten PPAs besteht Raum für EPC-Kapazitäten, Projektdienstleistungen und Ausrüstungslieferungen, die die Anforderungen an lokale Wertschöpfung erfüllen können.
Netzintegration und Hybridisierung bilden einen zweiten Chancencluster. Speicherung spielt eine formale Rolle in Beschaffung und Planung, mit Zielvorgaben für Speicherkapazität und der im Marktkontext erwähnten Präqualifizierung der SPPC im Jahr 2025 für eine erste BESS-Gruppierung von 8 GWh, was die Nachfrage nach Batterieintegratoren, EMS-Anbietern und Netzdienstleistungsfähigkeiten neben Solar- und Windenergie erweitert. Die Beschaffung durch Unternehmen und die Industrie eröffnet zudem Wege jenseits von IPPs der Versorgungsunternehmen, unterstützt durch den Eigenverbrauchsrahmen der SERA und die im Marktkontext beschriebenen zunehmenden Unternehmens-PPAs. Auf Projektebene erhöhen wasserstoffgebundene Nachfragezentren den Zugkraft für den Ausbau erneuerbarer Energien, veranschaulicht durch den mehrere Gigawatt umfassenden Bedarf an erneuerbaren Energien von NEOM für seinen Wasserstoffkomplex und die 2025 gemeldeten Fortschrittsmeilensteine, neben Übertragungskorridoren und hafennaher Infrastruktur, die für exportorientierte Moleküle benötigt werden.
Neueste Industrielle Entwicklungen in Saudi-Arabien Markt für Erneuerbare Energien
- Juli 2026: Die Saudi Power Procurement Company (SPPC) veröffentlichte die Liste der qualifizierten Entwickler für die siebte Runde des National Renewable Energy Program (NREP), die 5.300 MW Solar- und Wind-IPP-Kapazität umfasst. Dieser Schritt unterstützt die wettbewerbliche Ausschreibungspipeline und hält den Beschaffungsrhythmus für Entwickler, OEMs und EPCs, die Kapazität und Lokalisierung planen, sichtbar. Er festigt zudem die Rolle der SPPC als Hauptabnehmer und den Standardweg zu bankfähiger Abnahme für erneuerbare Energien im Versorgungsmaßstab.
- November 2025: EDF Power Solutions, SPIC HHDC und SAPCO erreichten den Financial Close für die Solarprojekte Al Masa'a (1.000 MW) und Al Henakiyah-2 (400 MW) in Saudi-Arabien. Der Abschluss der Finanzierung von 1,4 GW PV-Kapazität unterstreicht das Vertrauen der Kreditgeber in SPPC-gestützte Strukturen und überführt Kapazität von der Vergabe in die Bauausführung. Das Konsortialformat verdeutlicht zudem, wie lokale Plattformen und internationale Entwickler zusammenwirken, um Liefer- und Beteiligungsanforderungen im Königreich zu erfüllen.
- Oktober 2024: Saudi-Arabien meldete in offiziellen Statistiken zu erneuerbaren Energien 6.551 MW an installierter, Ende 2024 in Betrieb befindlicher Kapazität aus erneuerbaren Energien. Diese dokumentierte Betriebsbasis liefert einen Referenzpunkt für Netzintegrationsbedarf, die Skalierung von O&M sowie das Leistungsmanagement unter Wüstenbedingungen, da im Rahmen der NREP-Runden neue Kapazität hinzugefügt wird. Sie zeigt zudem, dass sich der Markt über Pilotprojekte hinaus zu einem Betrieb im Multi-Gigawatt-Maßstab entwickelt hat, was die Argumente für lokale Servicenetzwerke und Ersatzteil-Ökosysteme stärkt.
Saudi-Arabien Markt für Erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Saudi-Arabien installierte Kapazität zur Erzeugung erneuerbarer Energie, gemessen in Gigawatt (GW), über netzgekoppelte und hinter dem Zähler befindliche Systeme, die Strom aus erneuerbaren Quellen erzeugen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen konventionelle Stromerzeugung, eigenständige Investitionen in Netzübertragung und -verteilung sowie Energieeffizienzprogramme aus, sofern diese nicht direkt zur Kapazität erneuerbarer Energieerzeugung beitragen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (PV und CSP)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endnutzer
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgröße und Validierung
Desk Research
Wir begannen damit, die Entwicklung der erneuerbaren Kapazität auf Landesebene anhand öffentlicher Statistiken und politischer Verlautbarungen zu kartieren, da diese klare Leitplanken dafür setzen, was in Betrieb ist, sich im Bau befindet und geplant ist. Für Saudi-Arabien wurden Quellen wie die Allgemeine Behörde für Statistik, IRENA, IEA sowie Veröffentlichungen des Netz- und Energieministeriums genutzt, um installierte Kapazitäten, Auktionsergebnisse und wichtige Projektmeilensteine zu verfolgen.
Um diese Signale in ein Marktmodell umzuwandeln, haben wir außerdem Ankündigungen von Versorgungsunternehmen und Projektentwicklern, Ausschreibungsunterlagen sowie seriöse Presseberichte zu Inbetriebnahmeterminen und Technologieaufteilungen ausgewertet. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzdaten sowie eine separate kostenpflichtige Patentdatenbank wurden selektiv eingesetzt, um Entwickler-Pipelines, Eigentumsstrukturen und technologische Dynamik zu plausibilisieren, was anschließend in Interviews erneut überprüft wurde. Diese Desk-Research-Quellen sind lediglich illustrativ; darüber hinaus wurden zahlreiche weitere öffentliche Dokumente und Datenpunkte für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Projektentwicklern, EPC- und Betrieb-und-Wartungs-Dienstleistern, Teilnehmern der Ausrüstungslieferkette, Finanzierern und großen Stromabnehmern durchgeführt. Diese Gespräche dienten dazu, den COD-Zeitplan, typische Kapazitätsfaktoren, den Anteil verzögerter Projekte und realistische Ausbauraten nach Technologie zu bestätigen sowie Annahmen darüber zu testen, wie Politik und Netzbereitschaft die Aussichten verändern könnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | CXOs: 16 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 25 % |
| Kleinere Akteure: 18 % | Manager: 59 % |
Marktgröße und Prognose
Unser Größenmodell basiert hauptsächlich auf einer Top-down-Rekonstruktion der installierten erneuerbaren Kapazität in Saudi-Arabien, bei der nationale Statistiken und Projektpipeline-Tracker in jährliche Zuwächse und Jahresendgesamtwerte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, wurde das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben angekündigter Projektgrößen, Anwendung typischer Inbetriebnahmeverzögerungen und Vergleich der impliziten jährlichen Ausbauraten mit den Angaben von Lieferanten und Auftragnehmern zur tatsächlichen Umsetzbarkeit.
Zu den wichtigsten Eingaben des Modells gehören die installierte Kapazität nach Technologie (Solar, Wind und andere), die jährlich neu vergebene und in Betrieb genommene Kapazität, die erwarteten COD-Zeitpläne für Großprojekte, Indikatoren für Abregelung und Netzanschlussbereitschaft sowie politische Ziele und Beschaffungsrhythmen, die den Nachfragepool beeinflussen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass Verzögerungen, schnellere Ausschreibungen oder Netzengpässe als separate Pfade abgebildet werden konnten; anschließend wurde ein zentraler Pfad auf Basis der von den Interviewpartnern als wahrscheinlichsten Umsetzungsfall eingeschätzten Entwicklung ausgewählt. Wenn Daten auf Projektebene unvollständig waren, wurden Lücken durch Durchschnittswerte aus vergleichbaren vergebenen Runden geschlossen und diese Annahmen anschließend in Folgegesprächen einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Kapazitätsgesamtwerte, der jährlichen Zuwächse und der impliziten Projektpipeline, die erforderlich ist, um den Prognosepfad zu erreichen, gefolgt von gezielten Abweichungsprüfungen, wenn ein Datenpunkt außerhalb der normalen Bandbreiten lag. Wenn das Modell einen sprunghaften Anstieg der Zuwächse ohne ein entsprechendes Signal bei Ausschreibungen, Netzanschlussbereitschaft oder Finanzierungsaktivitäten anzeigte, wurde die Annahme erneut geöffnet und Experten wurden erneut kontaktiert.
Vor der Freigabe durchläuft das Arbeitsbuch eine mehrstufige Analysten-Überprüfung, damit Einheitenhandhabung, Kalenderjahresabgleich und Technologieaufteilungen konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Vergaben, Inbetriebnahmeankündigungen oder politische Änderungen die kurzfristige Bauaussicht verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Schätzung des Saudi-Arabien Marktes für Erneuerbare Energien von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für erneuerbare Energien in Saudi-Arabien stimmen häufig nicht überein, da die Maßeinheit und der Zählgegenstand von einem Herausgeber zum anderen variieren können. Einige Schätzungen beziehen sich auf Umsatz und Investitionswert, während andere sich auf die installierte Kapazität konzentrieren; selbst dann kann der Zeitpunkt dessen, was als in Betrieb befindlich gegenüber geplant gilt, abweichen.
In diesem Markt sind die größten Treiber für Abweichungen in der Regel, ob die Zahl in USD oder Gigawatt angegeben ist, ob nur netzgekoppelte Versorgungsprojekte oder auch hinter dem Zähler befindliche Systeme einbezogen werden und wie aggressiv angenommen wird, dass künftige Ausschreibungsvergaben in in Betrieb genommene Kapazität umgewandelt werden. Die Streuung wächst auch, wenn Prognosen unterschiedliche Inbetriebnahmeverzögerungsraten annehmen, unterschiedliche Währungsumrechnungszeitpunkte für CAPEX-basierte Schätzungen verwenden oder weniger häufig aktualisiert werden als der Projektvergabekalender.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,06 GW (2026) | |
| Globaler Herausgeber A | 30,48 Milliarden USD (2024) | Diese Zahl wird als USD-umsatzbasierter Marktwert dargestellt, der CAPEX, Dienstleistungen oder eine breitere Stromwirtschaft einschließen kann, anstatt die installierten Zuwächse an erneuerbarer Kapazität zu bemessen. |
| Branchenherausgeber B | 2,84 Milliarden USD (2025) | Diese Schätzung ist kapazitätsbasiert, verwendet jedoch eine kleinere Momentaufnahme der installierten Basis und ein anderes Prognosefenster; sie kann abweichen, wenn der Zeitpunkt der Projektinbetriebnahme und die Einbeziehung kleinerer hinter dem Zähler befindlicher Anlagen unterschiedlich behandelt werden. |
Die Tabelle zeigt, dass der Vergleich in vielen Fällen nicht gleichartig ist, da einige Zahlen wertbasiert und andere kapazitätsbasiert sind und die Zeitannahmen die Gesamtwerte beeinflussen können. Indem die Einheit an die installierte Kapazität gebunden und Zuwächse erst dann gezählt werden, wenn sie durch Projektvergabe- und Inbetriebnahmenachweise gestützt sind, bleibt die Schätzung besser auf die Umsetzungsrealität zurückverfolgbar – dies ist der hier verwendete Ansatz, einschließlich des Ansatzes von Mordor Intelligence.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in Saudi-Arabien heute?
Die installierte Kapazität erreichte im Jahr 2025 10,90 GW und soll im Jahr 2026 15,06 GW erreichen, auf dem Weg zu 75,68 GW bis 2031.
Welche Wachstumsrate wird für erneuerbare Energien in Saudi-Arabien erwartet?
Der Sektor wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 38,12 % wachsen, angetrieben durch die Beschaffungsziele der Vision 2030.
Welche Technologie dominiert die neuen Kapazitätszubauten?
Solarenergie hält derzeit einen Anteil von 93,15 %, aber Windenergie ist das am schnellsten wachsende Segment mit einer CAGR von 81,7 % bis 2031.
Warum unterzeichnen Unternehmen Stromabnahmeverträge (PPAs)?
ESG-Mandate der Vision 2030 und wettbewerbsfähige Solartarife veranlassen Industrie- und Gewerbeunternehmen dazu, Festpreisverträge für erneuerbare Energie abzusichern.
Welche Herausforderungen könnten den Ausbau erneuerbarer Energien verlangsamen?
Kostengünstiges Erdgas, Netzüberlastungen, Lieferkettenengpässe bei Windkomponenten und wüstenbedingte Betriebs- und Wartungsprobleme können die kurzfristige Einführung dämpfen.
Wie wird grüner Wasserstoff die künftige Nachfrage beeinflussen?
Pläne für 11 Millionen Tonnen pro Jahr grünen Wasserstoffs bis 2030 erfordern etwa 120 GW an erneuerbaren Energien und sichern damit eine langfristige Nachfrage nach neuen Projekten.