
Marktgröße und Marktanteil des japanischen Marktes für erneuerbare Energien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
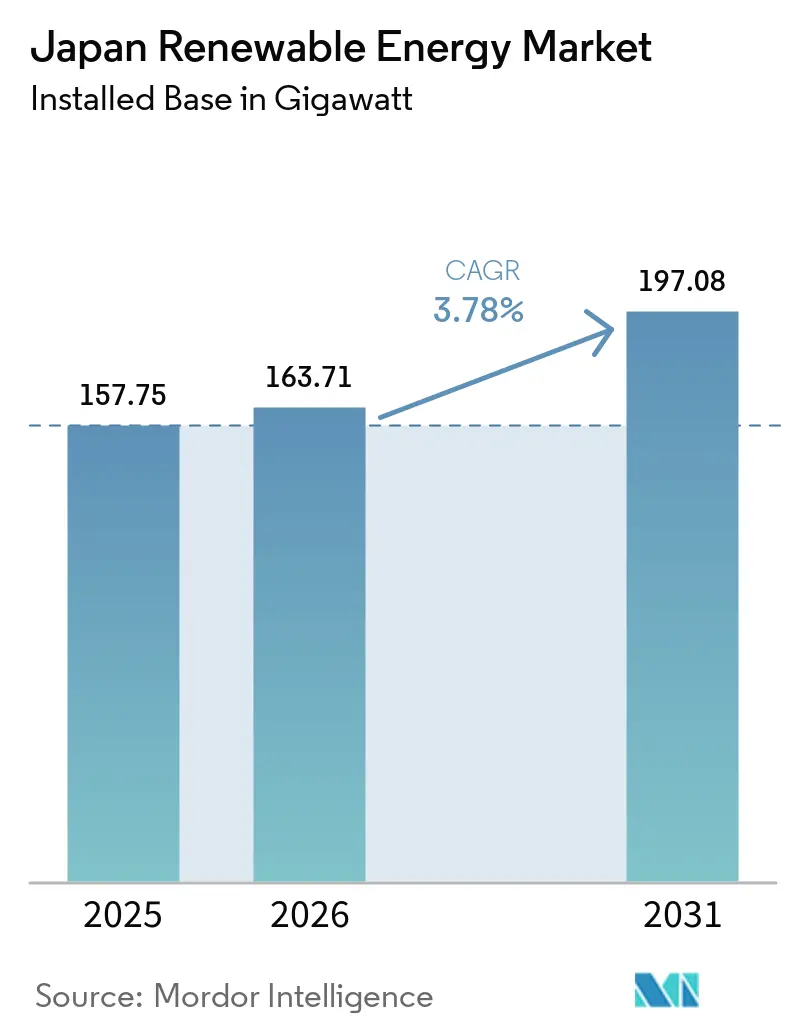
| Marktgröße im Basisjahr (2025) | 157.75 Gigawatt |
| Marktvolumen (2026) | 163.71 Gigawatt |
| Marktvolumen (2031) | 197.08 Gigawatt |
| Wachstumsrate (2026 - 2031) | 3.78 % |
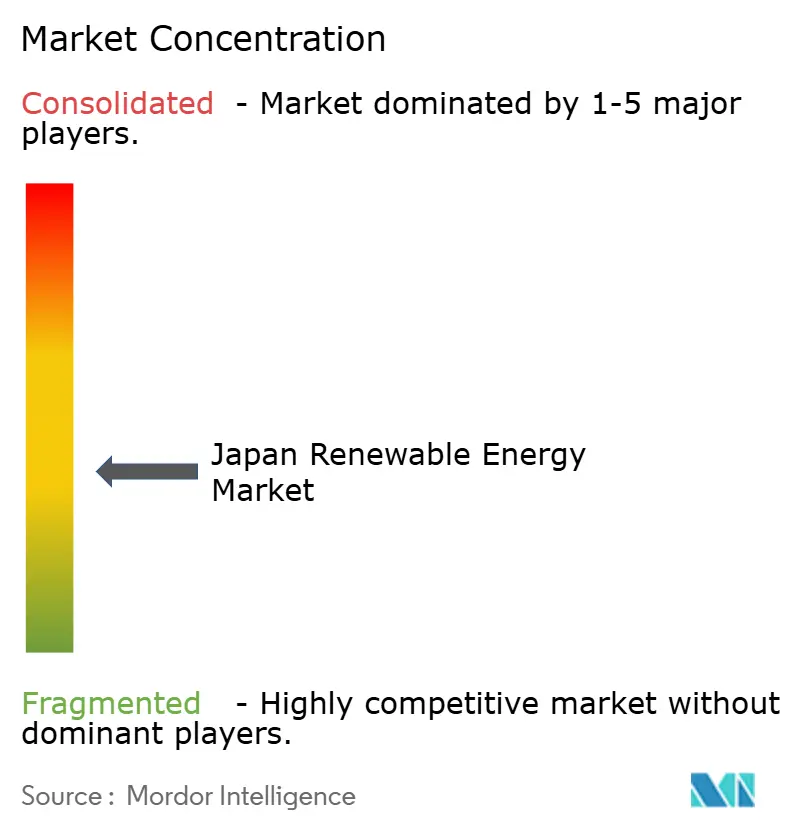
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für erneuerbare Energien von Mordor Intelligence
Die Marktgröße des japanischen Marktes für erneuerbare Energien wurde im Jahr 2025 auf 157,75 Gigawatt geschätzt und soll von 163,71 Gigawatt im Jahr 2026 auf 197,08 Gigawatt bis 2031 wachsen, bei einer CAGR von 3,78 % während des Prognosezeitraums (2026-2031).
Das Wachstum wird durch schrittweise politische Unterstützung, eine beschleunigte Akzeptanz von Dachanlagen und die Einführung von Offshore-Wind-Auktionen untermauert. Solarstrom (PV) hat die größte installierte Basis, doch Netzengpässe in Kyushu und Landknappheit andernorts verlagern marginale Investitionen in Richtung Offshore-Wind, Batteriespeicher und Agrivoltaik. Die durch die Einspeiseprämie (FIP) vom März 2024 eingeführte Marktexponierung zwingt Entwickler zum Management von Preisrisiken, während sinkende Modul- und Batteriekosten die Amortisationszeiten für Haushalte und Unternehmen gleichermaßen verkürzen. Ausländische Turbinenlieferanten und chinesische Modulhersteller haben den Wettbewerb verschärft und veranlassen japanische Versorgungsunternehmen, sich durch Wasserstoff- und Ammoniakpilotprojekte abzusichern, die um dasselbe Kapital konkurrieren. Insgesamt expandiert der japanische Markt für erneuerbare Energien weiter, obwohl das Tempo durch Übertragungsengpässe und langwierige Umweltgenehmigungsverfahren, die die Projektmonetarisierung verzögern, gedämpft wird.
Wesentliche Erkenntnisse des Berichts
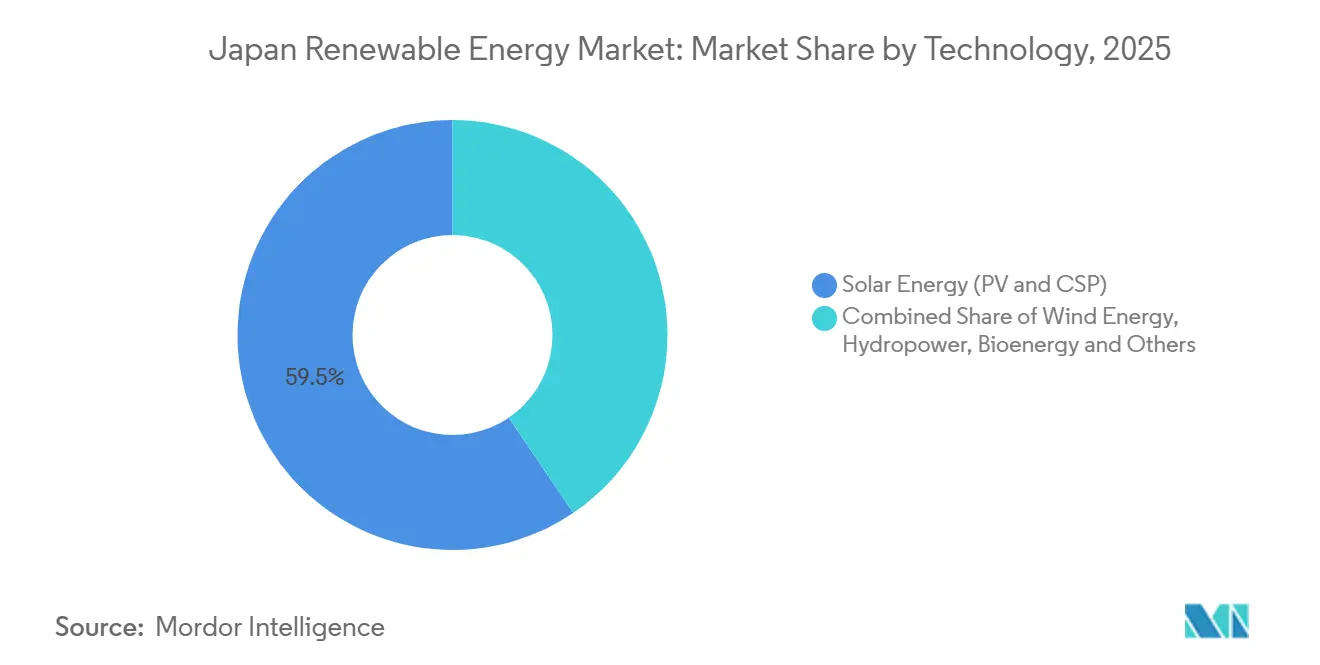
- Nach Technologie dominierte Solarenergie mit einem Anteil von 59,02 % am japanischen Markt für erneuerbare Energien im Jahr 2025, während Windenergie bis 2031 voraussichtlich mit einer CAGR von 28,2 % wachsen wird.
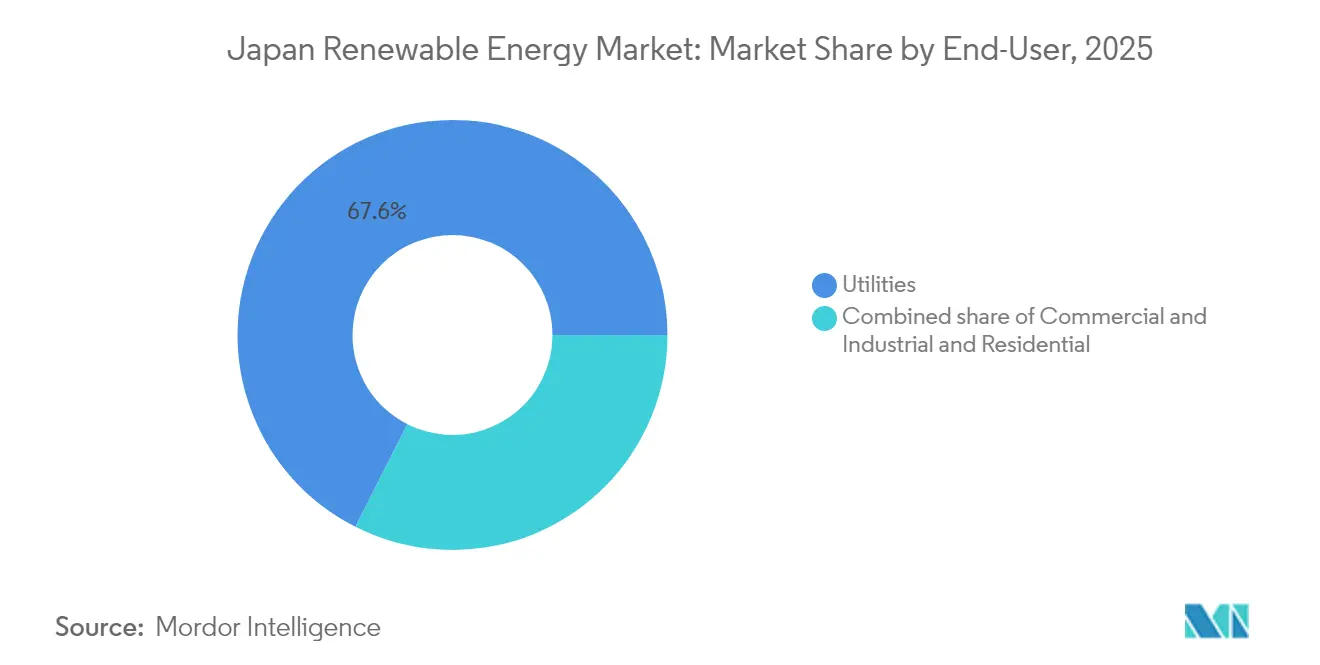
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 67,55 % am japanischen Markt für erneuerbare Energien, während das Segment der Privathaushalte im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 7,25 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Marktes für erneuerbare Energien
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenwettbewerbsfähige Solar-PV und Onshore-Windenergie | +1.2% | National, Cluster in Kyushu und Hokkaido | Mittelfristig (2-4 Jahre) |
| Energiesicherheitsmandat nach Fukushima | +0.9% | National | Langfristig (≥ 4 Jahre) |
| Offshore-Wind-Auktionen und 60-%-Anforderung für lokale Wertschöpfung | +0.8% | Akita, Aomori, Chiba, Nagasaki | Langfristig (≥ 4 Jahre) |
| Agrivoltaik erschließt Solarpotenzial auf Ackerland | +0.5% | Nagano, Yamanashi, Tochigi | Mittelfristig (2-4 Jahre) |
| Boom bei Unternehmens-Stromabnahmeverträgen (PPA) durch Technologie- und Automobilkonzerne | +0.4% | Kanto, Chubu, Kansai | Kurzfristig (≤ 2 Jahre) |
| Netzgekoppelte Batteriespeicher und Fahrzeug-zu-Netz-Integration (V2G) | +0.6% | Kyushu, Kanto | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenwettbewerbsfähige Solar-PV und Onshore-Windenergie
Sharps 610-W-TOPCon-Module mit einem Wirkungsgrad von 22,58 % und der 147-MW-Windpark Abukuma von GE Vernova veranschaulichen, wie Effizienzgewinne und Skaleneffekte die Stromgestehungskosten unter die Schwelle fossiler Brennstoffe gedrückt haben.[1] Schwimmende PV-Anlagen steigern die Stromerzeugung um bis zu 15 %, da die Wasserkühlung die Modultemperaturen senkt, und Japan beherbergt nun 73 der 100 weltweit größten schwimmenden Solaranlagen. Die nationale Windkraftkapazität erreichte 2024 5.840 MW mit 2.720 Turbinen, was Projektentwicklern das Vertrauen gibt, Windenergie als eine quasi-grundlastfähige Ressource zu betrachten.[2] Wettbewerbsfähige Kosten verringern die Abhängigkeit von Einspeisevergütungen, ziehen institutionelle Investoren in den japanischen Markt für erneuerbare Energien und erweitern die Finanzierungsmöglichkeiten.
Energiesicherheitsmandat nach Fukushima
Japans Selbstversorgungsgrad stieg im Haushaltsjahr 2023 auf 15,2 %, da erneuerbare Energien importierte Brennstoffe verdrängten. Der 7. Strategische Energieplan zielt darauf ab, den Anteil erneuerbarer Energien an der Stromerzeugung bis 2040 auf 40-50 % zu erhöhen und damit langfristige politische Sicherheit zu verankern. Fukushimas Wasserstoff-Hub in der Stadt Namie verdeutlicht, wie von Katastrophen betroffene Regionen von der nuklearen Abhängigkeit zu einem auf erneuerbare Energien ausgerichteten Wiederaufbau übergehen. Da das Mandat im Rahmen des nationalen Sicherheitsdiskurses verankert ist, bleibt die Unterstützung über alle Regierungen hinweg konsistent und schützt den japanischen Markt für erneuerbare Energien vor politischen Kehrtwenden.
Offshore-Wind-Auktionen und 60-%-Anforderung für lokale Wertschöpfung
Die Auktionen der dritten Runde im Dezember 2024 vergaben 1 GW zu einem Rekordtief von 3 JPY/kWh, während Entwickler verpflichtet wurden, 60 % ihrer Leistung im Inland zu beziehen. Die Regelung hat Investitionen in Gondelanlagen, Blattfertigung und Seekabelwerke durch Unternehmen wie JGC Japan und Sumitomo Corporation ausgelöst. TEPCOs Partnerschaft mit NEDO zu schwimmenden Turbinenprototypen zielt darauf ab, Tiefseestandorte jenseits von 50 m zu erschließen. Erweiterte Entwicklungszonen innerhalb der Ausschließlichen Wirtschaftszone (AWZ) Japans verzehnfachen die nutzbare Meeresfläche und bilden die Grundlage für einen Multi-Gigawatt-Ausbau.
Agrivoltaik erschließt Solarpotenzial auf Ackerland
Mehr als 3.000 Agrivoltaik-Anlagen sind mittlerweile landesweit in Betrieb, wobei Vorschriften verlangen, dass die Ernteerträge bei mindestens 80 % der Basiswerte vergleichbarer Betriebe verbleiben. Halbtransparente Perowskit- und organische PV-Folien erreichen eine Lichtnutzungseffizienz von 5-5,5 % und erhalten gleichzeitig die Photosynthese, sodass Landwirte Luftrechte über ihren Kulturen vermieten können, ohne Ackerflächen zu verlieren. Staatlich ausgewiesene \"fortgeschrittene Dekarbonisierungsgebiete\"in 36 Präfekturen fördern die doppelte Landnutzung, erschließen neue Einnahmequellen für ländliche Gemeinden und heben erhebliche latente Kapazitäten für den japanischen Markt für erneuerbare Energien.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landknappheit und Widerstand der Gemeinschaft | -0.7% | Nagano, Yamanashi, Kumamoto | Kurzfristig (≤ 2 Jahre) |
| Netzengpässe und Abregelungsrisiken | -0.9% | Kyushu, Hokkaido, interregionale Verbindungen | Mittelfristig (2-4 Jahre) |
| Langsame Umweltgenehmigungsverfahren für Offshore-Wind | -0.5% | Akita, Aomori, Nagasaki | Langfristig (≥ 4 Jahre) |
| Kapitalabfluss in Wasserstoff- und Ammoniakpilotprojekte | -0.6% | Kanto, Chubu Industriestandorte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landknappheit und Widerstand der Gemeinschaft
Große \"Megasolar\"Projekte können die lokale Oberflächentemperatur um 2,85 °C erhöhen und Beschwerden über Beeinträchtigungen des Landschaftsbildes auslösen, was zu sozialen Spannungen in flächenmäßig eingeschränkten Präfekturen beiträgt.[3] Bedenken hinsichtlich der Entsorgung von Modulen am Lebensende und Lärmbelästigung durch Windturbinen schüren Widerstand und verlängern die Genehmigungszyklen. Projektentwickler setzen nun auf frühzeitige Interessengruppendialoge, Mikro-Standortoptimierungen und Modelle zur Gewinnbeteiligung, um Akzeptanzhürden zu überwinden, doch die Einwilligungsverfahren bremsen weiterhin die Entwicklung des japanischen Marktes für erneuerbare Energien.
Netzengpässe und Abregelungsrisiken
Kyushu regelte im Haushaltsjahr 2023 6,7 % der Erneuerbaren-Energie-Einspeisung ab, da die interregionalen Leitungen thermische Grenzen erreichten und Kernkraftwerke eine unflexible Grundlasteinspeisung aufrechterhielten. Die Netzstruktur mit neun Gebieten fragmentiert den Energiefluss und erschwert die wirtschaftliche Einsatzplanung. Investitionen in Hochkapazitäts-Verbindungsleitungen, Pumpspeicher-Upgrades und Regelungen für negative Preise sind geplant, doch kurzfristige Engpässe bestehen weiterhin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Offshore-Wind übertrifft den installierten Vorsprung der Solarenergie
Windenergie, einschließlich Onshore und Offshore, wird bis 2031 voraussichtlich mit einem CAGR von 28,2 % wachsen – dem höchsten unter allen Technologien –, angetrieben durch das 10-GW-Offshore-Ziel und die Vergabe der 1,065-GW-Runde-3-Auktion. Festgegründete Turbinen nutzen flache Standorte, die 15 % der Hoheitsgewässer ausmachen, während schwimmende Prototypen darauf abzielen, den tieferen Anteil von 80 % des Potenzials zu erschließen, und damit Offshore-Wind als die nächste große Säule des japanischen Marktes für Erneuerbare Energien positionieren. Übertragungsengpässe in Hokkaido bremsen den Onshore-Ausbau, doch Vestas und Siemens Gamesa sicherten sich 2024 Aufträge über 400 MW, was auf eine anhaltende Nachfrage unter Projektentwicklern hindeutet.
Solarenergie hielt 2025 einen Anteil von 59,02 % an der Marktgröße des Japan Marktes für Erneuerbare Energien, was die bestehenden FIT-Installationen widerspiegelt, die sich auf bis zu 91,6 GW summierten. Das FIP-System verlangsamt den Ausbau im Versorgungsmaßstab, doch Wohn- und Gewerbedächer wurden 2024 um 3,8 GW erweitert. Agrivoltaik-Systeme lieferten 1,2 GW und nutzten dabei den Doppelnutzen für flächenbeschränkte Präfekturen. CSP bleibt aufgrund diffuser Einstrahlung und Flächenbeschränkungen vernachlässigbar, während Wasserkraft und Geothermie wertvolle Grundlastkapazitäten bereitstellen, aber aufgrund ökologischer und gesellschaftlicher Hürden nur eine bescheidene Expansion verzeichnen.


Nach Endverbraucher: Privathaushalte gewinnen, während Versorgungsunternehmen langsamer werden
Versorgungsunternehmen machten 2025 67,55 % des Marktanteils des japanischen Marktes für erneuerbare Energien aus und nutzten ihre Bilanzkraft, um die Marktexponierung unter der Einspeiseprämie zu absorbieren. Doch die Kapitalumlenkung in Wasserstoff und Ammoniak sowie durch Abregelungen verursachte EBITDA-Erosion dämpfen den schrittweisen Kapazitätszubau der Versorgungsunternehmen. Die Langfristige Dekarbonisierungsauktion verstärkte eine Verlagerung hin zu netzdienstleistungsbezogenen Einnahmequellen, einschließlich Speicher und Laststeuerung.
Das Segment der Privathaushalte soll bis 2031 mit einer CAGR von 7,25 % wachsen - dem stärksten Wachstum unter allen Endverbrauchern -, da Netto-Einspeise-Gutschriften und zeitvariable Tarife die Amortisationszeiten auf 6-8 Jahre verkürzen. Die Kombination mit Batteriespeichern erreichte 2024 einen Anteil von 40 %, wobei Sharp und Panasonic Solar, Speicher und Wärmepumpen bündeln, um den Eigenverbrauch zu steigern. Gewerbe- und Industriekunden, die 2025 einen Kapazitätsanteil von 24,05 % halten, setzen weiterhin auf die Eigenstromerzeugung vor Ort. Das Fehlen eines standardisierten virtuellen Stromabnahmevertrag-Rahmens (virtuelle PPA) schränkt jedoch das Wachstum der versorgungsmaßstäblichen Abnahme ein und hält die japanische Branche für erneuerbare Energien auf benutzerdefinierte Vereinbarungen angewiesen.
Geografische Analyse
Regionale Unterschiede prägen die Projektökonomie im gesamten Archipel. Kyushu akkumulierte bis 2024 12 GW Solarkapazität und deckte mittags 40 % seiner Stromerzeugung; die Abregelung an 97 Tagen führte jedoch zu einem Verlust von 1,2 TWh, was dem Jahresverbrauch von 350.000 Haushalten entspricht. Geplante interregionale Netzaufrüstungen im Wert von 800 Milliarden JPY werden bis 2030 5 GW Übertragungskapazität hinzufügen und den Engpass entschärfen, obwohl die Fertigstellung voraussichtlich bis 2032 andauern wird.
Hokkaidos 1,5-GW-Windflotte nutzt Windgeschwindigkeiten von 7,5 m/s, doch Netznutzungsentgelte von 8-10 JPY/kWh schmälern die Renditen, begrenzen die Auslastung und hemmen den Neubau. Tohoku und Akita entwickelten sich nach der dritten Runde der Offshore-Wind-Auktion zu Knotenpunkten für Offshore-Wind, bei der 615 MW an Aomori und 450 MW an Yuza vergeben wurden. Die Inbetriebnahme des 139-MW-Projekts Akita Noshiro durch Orsted im Jahr 2024 validierte die fest gegründete Wirtschaftlichkeit in Wassertiefen unter 50 Metern, trotz langwieriger Fischereiverhandlungen.
Kanto und Chubu weisen eine dichte Konzentration an gewerblichen und industriellen Solar-Nachfragern auf, wie Googles 50-MW-Stromabnahmevertrag (PPA) zeigt, der Rechenzentren in Tokio und Nagoya mit Strom versorgt. Kansai hinkt mit nur 3,2 GW Kapazität hinterher, da Osaka Mittel in Wasserstoff-Hubs anstatt in dezentrale Stromerzeugung lenkt. Schutzabstandsregelungen in landschaftlich reizvollen Gebieten in Nagano und Yamanashi behindern den Ausbau von Freiflächenanlagen, während das schwimmende Pilotprojekt auf den Goto-Inseln, das sich bis 2026 verzögert, darauf abzielt, Tiefwasser-Windenergie in den südlichen Präfekturen zu erschließen.
Regulatorisches Umfeld
Japans Ausbau erneuerbarer Energien wird durch die vom METI geführten Stromreformen und den Rahmen des Strategischen Energieplans gestützt. Der 7. Strategische Energieplan, formuliert im Februar 2025, positioniert erneuerbare Energien als zentrale Säule des Strommixes mit einem Zielanteil von 40-50 % an der Stromerzeugung bis 2040. Im März 2024 erhöhte der Wechsel zur Einspeiseprämie (Feed-in Premium, FIP) die Marktpreisexposition für Projektentwickler, wodurch mehr Projekte zum Preisrisikomanagement über PPAs und Handelsstrategien übergingen.
Die Umsetzung der Politik im Jahr 2026 verschärft die Anforderungen an die Marktteilnahme und die Mechanismen zur Netzfinanzierung. Für das Geschäftsjahr 2026 ist die Abgabe für erneuerbare Energien auf 4,18 JPY/kWh festgelegt, und Solaranlagen ab 50 kW fallen unter das FIP-System, wodurch sich der Sektor von festen FIT-Einnahmen entfernt. Mit Stand März 2026 hat das METI seine Befugnisse ausgeweitet und übt nun auch die direkte Aufsicht über den Balancing Market und den geplanten Mid-Long Term Market aus. Ein im März 2026 dem Parlament vorgelegter Gesetzesentwurf zur Änderung des Elektrizitätswirtschaftsgesetzes zielt darauf ab, die Unterstützung von OCCTO für Großkraftwerke und Netzinfrastruktur durch Programme der Haushaltsinvestitionen und -kredite zu stärken. Darüber hinaus hat das METI Lieferverpflichtungen für Einzelhändler festgelegt (50 % drei Jahre im Voraus und 70 % ein Jahr im Voraus) und Aktualisierungen der Formate für Lieferpläne bis Herbst 2026 angekündigt.
Wettbewerbslandschaft
Der japanische Markt für erneuerbare Energien weist eine moderate Fragmentierung auf. TEPCO Renewable Power, JERA und Kansai Electric besitzen ältere Wasserkraft- und beträchtliche Solaranlagen, sehen sich jedoch zunehmendem Wettbewerb durch internationale Projektentwickler wie Ørsted Japan und Vestas ausgesetzt, die EPC-Kompetenz mit globalen Lieferketten verbinden. Sumitomo und Marubeni verlagern ihre Handelshaus-Portfolios von Kohle in Windkraft, Photovoltaik und Speicher und nutzen dabei ihre Projektfinanzierungsnetzwerke.
Die technologische Differenzierung nimmt zu. Sharp hat hocheffiziente n-TOPCon-Module kommerzialisiert, Toshiba setzt KI-gestützte Windprognosen ein, um Ausgleichskosten zu senken, und Mitsubishi Heavy Industries testet Ammoniak-Mitverbrennungsturbinen und vertieft so die vertikale Integration. Digitale Aggregatoren wie REXEV bündeln Elektrofahrzeugflotten zu virtuellen Kraftwerken, erweitern Erlöse aus Systemdienstleistungen und gestalten den Wettbewerb stärker um Software und Daten als um bloße Megawatt-Eigentumsrechte.[5]
Zu den strategischen Schritten gehören JERAs Gemeinschaftsunternehmen mit BP für globale Offshore-Wind, Sumitomos Kapitalbeteiligung an der europäischen Turbinenturmgruppe EEW sowie Marubenis erhebliche Investitionen in großmaßstäbliche Batteriespeicher. Die Fusionen-und-Übernahmen-Dynamik dürfte sich intensivieren, da Einspeiseprämien-Verträge reifen und die Liquidität des Sekundärmarkts zunimmt, was den japanischen Markt für erneuerbare Energien in eine konsolidierte, aber innovationsgetriebene Ordnung drängt.
Führende Unternehmen der japanischen Branche für erneuerbare Energien
-
TEPCO Renewable Power Inc.
-
Japan Renewable Energy Co. Ltd.
-
Renova Inc.
-
Mitsubishi Heavy Industries Ltd.
-
Orsted Japan K.K.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Japans kurzfristige Marktlücken konzentrieren sich dort, wo Politik und Netzbedarf zusammentreffen: Ausbau der Offshore-Windkraft, Kommerzialisierung der Floating-Windtechnologie und Flexibilitätsanlagen, die Abregelungs- und Ausgleichskosten unter dem FIP-System senken können. Die Offshore-Windauktion der 3. Runde im Dezember 2024 vergab rund 1 GW zu einem Rekordtief von 3 JPY/kWh und setzte eine Vorschrift von 60 % lokaler Wertschöpfung durch, was die Nachfrage nach Türmen, Rotorblättern, Gondelmontage und Fertigung von Unterseekabeln erschließt, ebenso wie Dienstleistungen im Zusammenhang mit Umweltgenehmigungen und Fischereieinbindung. Bis 2026 bieten operative Meilensteine weitere Nachweise der Umsetzungsfähigkeit, darunter die Inbetriebnahme des Goto-Offshore-Windparks durch Kansai Electric Power und die Inbetriebnahme des 220-MW-Offshore-Windparks Kitakyushu Hibikinada durch J-POWER, was die Erwartungen an die Projektpipeline im Zusammenhang mit Auktionsrunden und Entwicklerportfolios weiter untermauert.
Ein zweiter Chancencluster bildet sich im Bereich dezentraler Solarenergie und Speicher, die auf Dekarbonisierungsprogramme von Unternehmen und Kommunen abgestimmt sind. Entwickler finanzieren zunehmend Nicht-FIT-Portfolios und bauen Aggregationskapazitäten aus. Für das Geschäftsjahr 2026 spiegelt Japans politische Erzählung auch die steigende Stromnachfrage im Zusammenhang mit KI, Rechenzentren und Halbleitern wider, was Investitionen in gesicherte Strukturen für erneuerbare Energieversorgung, Netzdienstleistungen und längerfristige Flexibilität unterstützt. Aktuelle Unternehmensmaßnahmen zeigen, wo sich Finanzierungswege konkretisieren: RENOVA schloss eine Projektfinanzierung für 170 MW-DC an dezentraler Nicht-FIT-Solarenergie über rund 1.300 Standorte ab, während ITOCHU die gemeinsame Förderung eines groß angelegten Batteriespeicherprojekts in Chikuzen-machi, Präfektur Fukuoka, ankündigte, das für ein METI-Förderprogramm für das Geschäftsjahr 2025 ausgewählt wurde. Dies deutet darauf hin, dass Speicherentwickler Förderrahmen mit Maßnahmen zur Minderung von Netzengpässen und Abregelung kombinieren, insbesondere in Kyushu.
Aktuelle Branchenentwicklungen
- März 2026: Renewable Japan Co., Ltd. erwarb das Solarkraftwerk Valdecarretas (37,8 MW) in Spanien und erhöhte damit die gesamte installierte Kapazität der Gruppe in Spanien auf 52,9 MW. Die Transaktion erweitert den operativen Cashflow außerhalb Japans und verbessert die Entwicklungs- und Asset-Management-Fähigkeiten, die in die inländische Tätigkeit im Bereich erneuerbarer Energien zurückgeführt werden können.
- Dezember 2025: TEPCO schloss eine 20-jährige virtuelle Stromabnahmevereinbarung (VPPA) mit Equinix (Singapore) Enterprises Pte. Ltd. für erneuerbare Energie aus Dachsolaranlagen mit einer maximalen Kapazität von 10 MW. Die Vereinbarung erweitert die Anwendungsfälle von VPPA für globale Kunden aus der digitalen Infrastruktur und unterstützt zusätzliche Monetarisierungsstrukturen für Dach- und dezentrale Solaranlagen.
- August 2024: Sumitomo Corporation erwarb eine Beteiligung an EEW Offshore Wind Holding in Deutschland. Die Investition stärkt den Zugang zu Lieferketten für Stahlkomponenten der Offshore-Windkraft und unterstützt Lokalisierungs- und Beschaffungsstrategien, die für den Ausbau der Offshore-Windkraft in Japan relevant sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als die installierte Kapazität erneuerbarer Energien in Japan, gemessen in Gigawatt, über netzgekoppelte und relevante dezentrale Systeme definiert, erfasst nach Technologie innerhalb der erneuerbaren Energien.
Ausschlüsse aus dem Umfang: Stromverkaufserlöse, der Wert von CO₂-Zertifikaten sowie EPC- und Ausrüstungsausgaben für erneuerbare Projekte werden nicht als Teil der Marktgröße behandelt.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (PV und Solarthermische Kraftwerke)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Faktenbasis für Japans erneuerbare Kapazität, politische Ausrichtung und den Netzkontext aufzubauen, bevor eine Modellierung vorgenommen wurde. Wir stützten uns auf öffentliche Datensätze und offizielle Veröffentlichungen wie das japanische Ministerium für Wirtschaft, Handel und Industrie, die Agentur für natürliche Ressourcen und Energie, die Internationale Energieagentur, IRENA-Statistiken sowie Stromversorgungsstatistiken, die über Japans nationale statistische Veröffentlichungen zugänglich sind. Diese Quellen helfen dabei, die Kapazität nach Technologie und das Tempo der Zubaumaßnahmen zu klären.
Daneben haben wir Offenlegungen von Versorgungsunternehmen, Veröffentlichungen von Netzbetreibern, Genehmigungsankündigungen und Auktionsbekanntmachungen sowie Unternehmensberichte und Investorenpräsentationen ausgewertet, um Inbetriebnahmezeitpläne, Abregelungssignale und typische Projektgrößen nach Technologie zu verstehen. Wir nutzten selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um Anlageneigentümerschaft, angekündigte Baupläne und Zeitpläne gegenzuprüfen. Patentdatenbanken wurden ebenfalls herangezogen, um zu überprüfen, wo technologische Veränderungen die Ausbauraten beeinflussen könnten. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie schnell Kapazitäten in Japan tatsächlich gebaut und angeschlossen werden und welche Einschränkungen in den nächsten Jahren am stärksten wirken. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC- und Komponentenakteuren, Versorgungsunternehmen und netzgebundenen Experten sowie großen gewerblichen Käufern, die an der Beschaffung beteiligt sind, um Annahmen aus öffentlichen Daten zu überprüfen.
Da es sich um einen ausschließlich japanischen Markt handelt, lag der Schwerpunkt der Kontaktaufnahme darauf, wie die nationale Politik in der Praxis interpretiert wird und wie viel der Pipeline tatsächlich realisierbar ist. Wir haben auch besonderes Augenmerk auf das Genehmigungstempo, Netzanschluss-Warteschlangen, Abregelungsmuster und den Zeitplan für das Repowering gelegt, damit das Kapazitätsmodell keine Projekte überzählt, die faktisch ins Stocken geraten sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | CXOs: 15 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 15 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Rekonstruktion der installierten erneuerbaren Basis Japans anhand offizieller Kapazitätsreihen, Netzanschlussberichten und technologiespezifischen Zubaumaßnahmen und projiziert diese dann anhand erwarteter Inbetriebnahme- und Stilllegungsmuster in die Zukunft. Wir untermauern diese Gesamtwerte mit selektiven Bottom-up-Näherungen, bei denen Stichproben aus Projektpipelines in Kapazitäten umgerechnet werden, indem realistische Ausfallquoten, Zeitverschiebungen und typische Anlagengrößenbereiche angewendet werden, und die Gesamtzahlen werden angepasst, wenn die beiden Perspektiven voneinander abweichen.
Wesentliche Eingaben für diesen Markt umfassen jährliche Kapazitätszubaumaßnahmen nach Technologie, Netzanschluss-Warteschlangen und Abregelungssignale, politische Fördereinstellungen, die die Bauökonomie beeinflussen, Offshore-Wind-Auktions- und Genehmigungszeitpläne sowie das Tempo des Repowerings bei reifen Anlagen. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit Politik- und Netzrestriktionen transparent abgebildet werden können; die Szenarien werden durch das gefiltert, was die Primärbefragten als innerhalb Japans praktischer Zeitrahmen realisierbar erachten. Wo die Bottom-up-Abdeckung für eine Nischentechnologie dünn ist, vermeiden wir eine Überanpassung und verwenden stattdessen konservative Adoptionspfade, die an bekannten Pilotprojekten und angekündigten Zielen verankert sind.
Datenvalidierung und Aktualisierungszyklus
Die Zahlen werden durch Triangulation über unabhängige Signale geprüft, anschließend werden Varianzprüfungen durchgeführt, um festzustellen, ob Wachstumsraten und Zubaumaßnahmen zur jüngsten Bauhistorie Japans passen. Ausreißer, wie ein plötzlicher Anstieg in einem Technologiegesamtwert, werden in einem zweiten Analysten-Durchgang überprüft und durch Nachfolgekontakte erneut getestet, wenn die Sekundärbelege die Veränderung nicht erklären.
Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse wie größere politische Änderungen, Auktionsergebnisse oder starke Verschiebungen bei Netzrestriktionen können Zwischenaktualisierungen auslösen. Vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit die Kunden die neueste Version der Markteinschätzung erhalten, basierend auf neu veröffentlichten öffentlichen Statistiken und verifizierten Projektbewegungen.
Schätzung von Mordor Intelligence für den Japan Markt für Erneuerbare Energien im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für erneuerbare Energien in Japan stimmen häufig nicht überein, weil die zugrunde liegende Maßeinheit und das, was gezählt wird, unterschiedlich sind, selbst wenn das Thema ähnlich klingt. Ein weiterer Grund ist der Zeitpunkt, da einige Schätzungen ältere politische Annahmen verwenden oder Projektverzögerungen nicht erneut überprüfen, was die kurzfristigen Zahlen verschieben kann.
Einige externe Schätzungen stellen den Marktwert in USD dar und vermischen implizit Stromverkäufe oder Investitionsausgaben in einer einzigen Gesamtzahl. Bei Mordor Intelligence wird die Marktgröße als installierte erneuerbare Kapazität in GW gehalten, und Projektausgaben sowie Stromerlöse werden nicht in dieselbe Gesamtsumme einbezogen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 157,75 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 79,81 Milliarden USD (2023) | Verwendet eine wertbasierte Definition, die offenbar Umsatz oder einen breiteren wirtschaftlichen Wert darstellt, was die Gesamtsumme mit einer kapazitätsbasierten Marktbetrachtung nicht vergleichbar macht und zudem Währungs- und Preiszyklus-Effekte verstärken kann. |
| Branchenforschungsanbieter B | 14,24 Milliarden USD (2025) | Erfasst Ausgaben für die Infrastruktur zur Erzeugung erneuerbarer Energie (Entwicklung, EPC, Ausrüstung, Inbetriebnahme) anstelle der installierten Kapazität und verfolgt daher den jährlichen Investitionsfluss und nicht die kumulierte GW-Basis. |
Die Streuung ergibt sich hauptsächlich aus der Vermischung von drei verschiedenen Betrachtungsweisen – installierte Kapazität, Stromwert und Infrastrukturausgaben –, von denen jede eine andere Planungsfrage beantwortet. Indem der Umfang an GW gebunden und die Zubaumaßnahmen und Verzögerungen durch Netz- und Pipeline-Prüfungen validiert werden, bleibt die Schätzung auf nachvollziehbare und wiederholbare Schritte zurückführbar, anstatt von Preis- und Währungsschwankungen abhängig zu sein.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für erneuerbare Energien im Jahr 2026?
Die installierte Kapazität erreichte 2026 163,71 GW und ist auf dem Weg zu 197,08 GW bis 2031.
Welche Technologie verzeichnet das stärkste Wachstum?
Windenergie, angetrieben durch Offshore-Projekte, soll bis 2031 mit einer CAGR von 28,2 % expandieren.
Warum ist die Abregelung in Kyushu ein Problem?
Die Solarstromproduktion überstieg die regionale Mittagsnachfrage, was im Jahr 2024 zu einer Abregelung an 97 Tagen und 1,2 TWh verschwendeter Erzeugung führte.
Welche Rolle spielen Agrivoltaik-Anlagen?
Mehr als 3.400 genehmigte Projekte wandelten 1.200 Hektar Ackerland um und boten Landwirten neue Pachteinnahmen, während 2024 1,2 GW Solarenergie hinzugefügt wurden.
Wie wirkt sich die 60-%-Anforderung für lokale Wertschöpfung auf Offshore-Wind aus?
Entwickler müssen bis 2028 die meisten Komponenten im Inland beschaffen, was die Fristen für den Finanzabschluss verlängert, aber eine lokale Lieferkette fördert.
Was treibt die Akzeptanz von Solarenergie in Privathaushalten an?
Netto-Einspeise-Gutschriften, sinkende Modulkosten und zeitvariable Tarife haben die Amortisationszeiten für Privathaushalte auf 6-8 Jahre verkürzt, was ein erwartetes CAGR-Wachstum von 7,25 % bis 2031 befeuert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
