
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
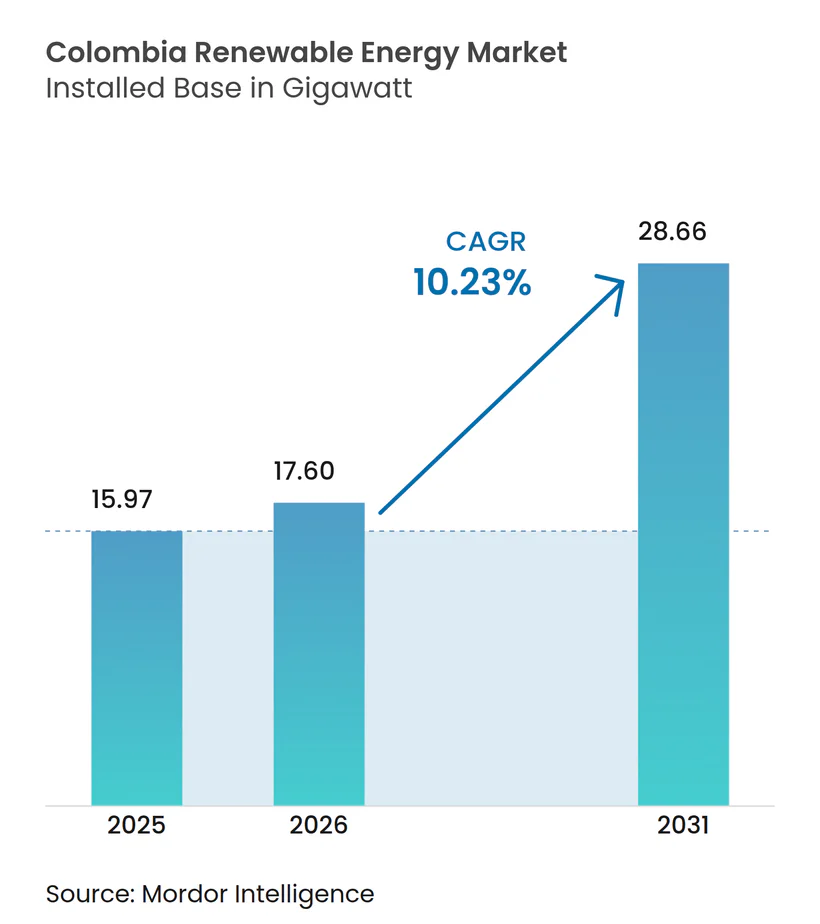
| Marktgröße im Basisjahr (2025) | 15.97 Gigawatt |
| Marktvolumen (2026) | 17.6 Gigawatt |
| Marktvolumen (2031) | 28.66 Gigawatt |
| Wachstumsrate (2026 - 2031) | 10.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Kolumbien Marktes für Erneuerbare Energien durch Mordor Intelligence
Die Größe des Kolumbien Marktes für Erneuerbare Energien wird im Jahr 2026 auf 17,6 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 15,97 Gigawatt, mit Prognosen für 2031 von 28,66 Gigawatt, was einem Wachstum von 10,23 % CAGR über den Zeitraum 2026–2031 entspricht.
Dieser Fortschritt spiegelt das staatliche sozial-ökologische Transitionsportfolio im Wert von 40,0 Milliarden USD sowie das nationale Ziel wider, wonach erneuerbare Energien bis 2025 einen Anteil von 15 % an der Stromerzeugung erreichen sollen.[1] Wasserkraft bleibt das tragende Element des Systems, doch der aggressive Ausbau von Wind- und Solarenergie signalisiert eine entschiedene Diversifizierung weg von Kohlenwasserstoffen. Rückgänge bei den Technologiekosten, ein verbessertes Ausschreibungsdesign und multilaterale Klimafinanzierungszuflüsse ziehen neues Kapital an, während Stromabnahmeverträge (PPAs) von Bergbauunternehmen und Hyperscale-Rechenzentrumsbetreibern einen parallelen Nachfragekanal schaffen. Umsetzungsrisiken bestehen im kolumbianischen Markt für erneuerbare Energien weiterhin, insbesondere aufgrund von Netzengpässen in La Guajira, langwierigen Umweltgenehmigungsverfahren und Währungsgegenwind; der politische Schwung und Übertragungsnetzausbauten stützen jedoch einen robusten Wachstumspfad bis 2031.
Wichtigste Erkenntnisse des Berichts
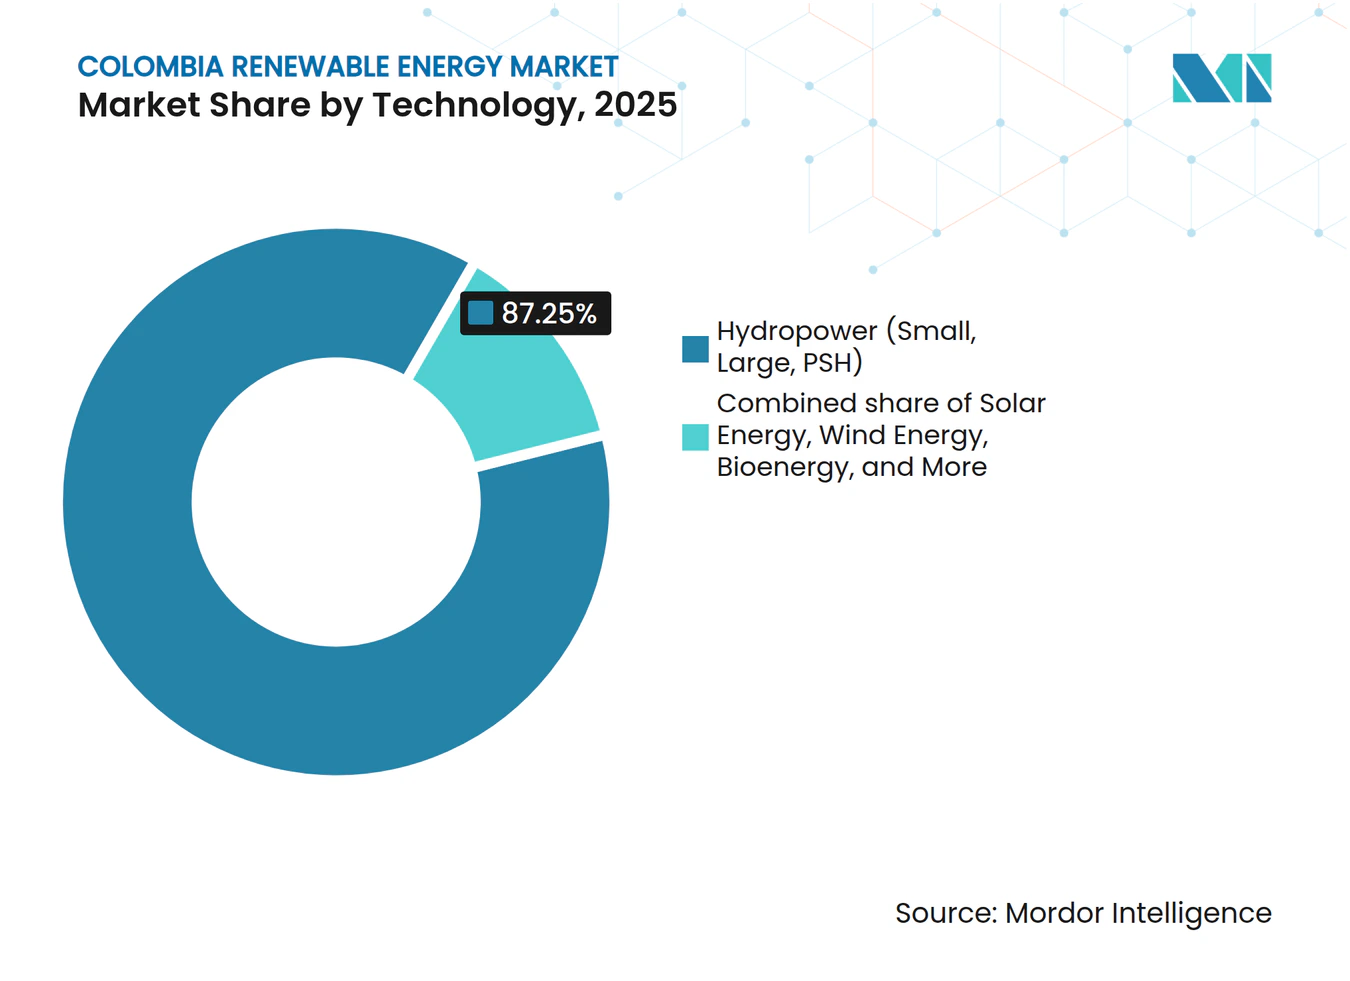
- Nach Technologie hielt Wasserkraft im Jahr 2025 einen Marktanteil von 87,25 % am Kolumbien Markt für Erneuerbare Energien; die Onshore-Windkapazität wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 82,9 % wachsen.
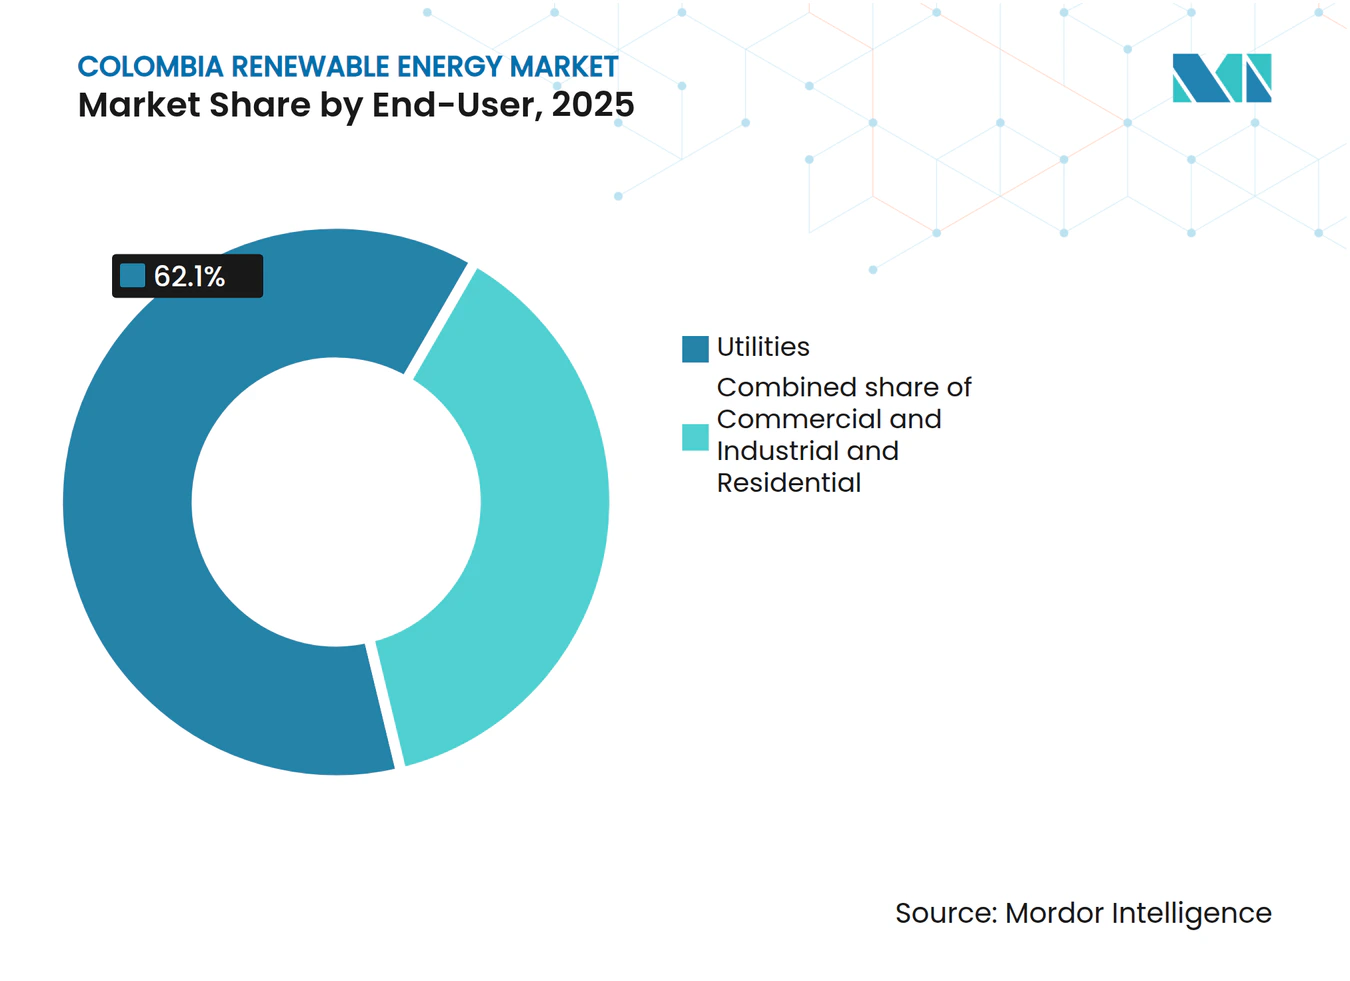
- Nach Endverbraucher entfielen im Jahr 2025 62,10 % der Marktgröße für Erneuerbare Energien in Kolumbien auf Versorgungsunternehmen, während das Gewerbe- und Industriesegment bis 2031 voraussichtlich mit einem CAGR von 16,15 % wachsen wird.
- Enel Colombia, Ecopetrol-AES und Statkraft-Enerfín kontrollierten im Jahr 2025 34,60 % der nationalen Solarkapazität.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auktionen für Erneuerbare Energien stärken die Projektpipeline | +2.1% | National, mit Konzentration in La Guajira, Atlántico, Tolima | Mittelfristig (2–4 Jahre) |
| Sinkende Stromgestehungskosten (LCOE) für Solar- und Windtechnologien | +1.8% | National, mit frühen Gewinnen an der Karibikküste und in den Andenregionen | Kurzfristig (≤ 2 Jahre) |
| Zugang zu multilateraler Klimafinanzierung | +1.4% | National, mit Priorität in ländlichen und indigenen Gebieten | Langfristig (≥ 4 Jahre) |
| Nationaler Übertragungsausbauplan (Plan de Expansión) | +1.2% | Von La Guajira zum zentralen Netz, Karibische Verbindung | Mittelfristig (2–4 Jahre) |
| Unternehmens-PPAs aus dem Bergbau- und Rechenzentrumssektor | +0.9% | Antioquia, Cundinamarca, Bergbauregionen | Kurzfristig (≤ 2 Jahre) |
| Möglichkeit zur gemeinsamen Nutzung von grünem Wasserstoff | +0.7% | La Guajira, Valle del Cauca, El Atlántico | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auktionen für Erneuerbare Energien stärken die Projektpipeline
Kolumbiens Auktion 2024 vergab 4,4 GW Photovoltaik zu langfristigen Festpreisen, was die Entwicklungspipeline vertieft und das wahrgenommene Marktrisiko senkt.[2] Das Zuverlässigkeitsentgelt des Mechanismus sichert Einnahmen in Zeiten geringer Einstrahlung und verbessert die Schuldendienstdeckungsquoten. Dennoch kehrte die regulatorische Volatilität zurück, als Dekret 570 aufgehoben wurde, was den finanziellen Abschluss von 1,21 GW an Projekten verzögerte. Eine Sonderkommission zur Nachverfolgung überwacht nun die Abhilfemaßnahmen, obwohl ihr Erfolg von der Wiederherstellung des Quorums bei der Kommission für Energie- und Gasregulierung (CREG) abhängt. Trotz Rückschlägen bleiben Auktionen zentral für die Skalierung des Kolumbien Marktes für Erneuerbare Energien, indem sie Verträge standardisieren und Erstinvestoren anziehen.
Sinkende Stromgestehungskosten (LCOE) für Solar- und Windtechnologien
Die Preise für Solarenergie im Versorgungsmaßstab sind nun mit der thermischen Stromerzeugung vergleichbar, wie der 486,7-MW-Komplex Guayepo von Enel zeigt, der auf Basis von Markterlösen finanziert wurde. KI-gestützte vorausschauende Wartung senkt die Betriebskosten von Photovoltaikanlagen um 40 % und verlängert die Lebensdauer der Anlagen, was Entwicklern mit starken digitalen Kompetenzen zugute kommt. Die Windwirtschaftlichkeit profitiert von einer durchschnittlichen Geschwindigkeit von 9 m/s in La Guajira, sieht sich jedoch mit Prämien für die gesellschaftliche Akzeptanz konfrontiert, die das Risiko erhöhen. Offshore-Perspektiven entlang des karibischen Schelfs versprechen weitere Kostensenkungen, sobald Lerneffekte in der Lieferkette eintreten. Insgesamt vergrößert die Technologiedeflation den Kolumbien Markt für Erneuerbare Energien und puffert Projekte gegen Währungsabwertungen ab.
Zugang zu multilateraler Klimafinanzierung
Das 113-Millionen-USD-Paket von IDB Invest für das 201-MW-Kraftwerk Shangri-La und das 300-Millionen-USD-Rahmendarlehen der Europäischen Investitionsbank an Enel Colombia veranschaulichen den Einsatz von konzessionärem Kapital zur Überbrückung von Finanzierungslücken.[3] Darlehensbedingungen schreiben Geschlechtergleichstellung und Programme zum Nutzen der Gemeinschaft vor, die die gesellschaftliche Akzeptanz verbessern. Die inländische Emission von grünen Anleihen durch Epsa signalisiert ein wachsendes lokales Interesse an nachhaltigen Vermögenswerten, obwohl der Zugang weiterhin auf große Sponsoren ausgerichtet ist. Multilaterale Finanzierung bleibt ein entscheidender Beschleuniger für den Kolumbien Markt für Erneuerbare Energien, da sie die gewichteten durchschnittlichen Kapitalkosten senkt und die Finanzierbarkeit neuer Technologien erweitert.
Nationaler Übertragungsausbauplan
Die verzögerte 500-kV-Colectora-Leitung, die Mitte 2025 fertiggestellt werden soll, wird 900 MW an blockierten Windprojekten freischalten und die Überlastung in La Guajira entlasten. Der Netzbetreiber ISA hat 71 % einer Investitionspipeline von 1,4 Billionen USD für die Integration Erneuerbarer Energien vorgesehen und setzt modulare statische Serien-Synchronkompensationsgeräte (M-SSSC) ein, um die Leistungsflussflexibilität zu verbessern. Das zweite Projekt von Smart Wires mit ISA TRANSELCA validiert schnell einsetzbare Netztechnologielösungen. Während Koordinationslücken zwischen nationalen und regionalen Planern bestehen, verbessern die gestaffelten Ausschreibungen des Plan de Expansión die Investorensichtbarkeit im Kolumbien Markt für Erneuerbare Energien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Abregelungsrisiko in La Guajira | -1.9% | La Guajira, Übertragungskorridore an der Karibikküste | Kurzfristig (≤ 2 Jahre) |
| Langwieriges Umweltgenehmigungsverfahren | -1.6% | National, mit gravierenden Auswirkungen in La Guajira und den Amazonasregionen | Mittelfristig (2–4 Jahre) |
| Widerstand der indigenen Wayuu-Gemeinschaft | -1.3% | La Guajira, Offshore-Windentwicklungsgebiete | Langfristig (≥ 4 Jahre) |
| Peso-Abwertung verteuert importierte Investitionsausgaben (CAPEX) | -0.8% | National, mit stärkeren Auswirkungen auf importintensive Technologien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Abregelungsrisiko in La Guajira
Übertragungsrückstände setzen Projekte Abregelungsstrafen aus, die die Renditen schmälern und die Auszahlung vorrangiger Schulden verzögern. Die Interamerikanische Entwicklungsbank identifiziert einen Nachteil für Ersteinsteiger, da frühe Marktteilnehmer begrenzte Kapazitäten monopolisieren, während spätere Projekte mit Produktionsobergrenzen konfrontiert sind.[4] Wetterkorrelationen erhöhen gleichzeitige Erzeugungsspitzen und belasten den 220-kV-Korridor zum karibischen Knotenpunkt. Intelligente Netzsteuerungen und Batteriesysteme der 100-MW-Klasse können Abregelungen mindern, erfordern jedoch gemeinsame Investitionen von Erzeugungs- und Übertragungsakteuren. Bis zur Inbetriebnahme von Colectora bleibt die Überlastung die primäre Bremse für den Kolumbien Markt für Erneuerbare Energien.
Langwieriges Umweltgenehmigungsverfahren
Vollständige Umweltverträglichkeitsprüfungen fügen rund 18 Monate hinzu und erhöhen die Finanzierungskosten, was zum Rückzug von Unternehmen wie EDF Renewables geführt hat. Überschneidende Behördenmandate führen zu sequenziellen statt parallelen Prüfungen, während indigene Konsultationen häufig standardisierte Protokolle vermissen lassen. Beschleunigte Geothermieregeln deuten auf mögliche Reformen hin, doch eine umfassendere Vereinfachung stößt auf politischen Widerstand in Bezug auf Umweltschutzmaßnahmen. Langwierige Genehmigungsverfahren verlagern den Kolumbien Markt für Erneuerbare Energien zugunsten kapitalstarker Akteure und verlangsamen die Technologiediversifizierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Windsurge fordert die Dominanz der Wasserkraft herausWasserkraft dominierte 2025 mit 87,25 % der installierten Kapazität, doch Onshore-Wind wird bis 2031 voraussichtlich einen CAGR von 82,9 % verzeichnen, da die 15-GW-Ressourcenbasis von La Guajira in den Bau übergeht. Der 1.087-MW-Cluster Jemeiwaa Ka'I von AES Colombia verdeutlicht das Skalierungspotenzial, während die bevorstehende Offshore-Windrunde auf karibische Konzessionen mit überlegenen Kapazitätsfaktoren abzielt. Die Solarkapazität überschritt 2024 die Marke von 1,3 GW und soll bis 2031 20,80 % der Neuinstallationen liefern. Die Marktgröße für Windenergie im Kolumbien Markt für Erneuerbare Energien wird bis 2031 voraussichtlich 2,45 GW erreichen, verglichen mit 16,7 GW für Wasserkraft. Bioenergie und Geothermie ergänzen die Versorgungssicherheit: Palmölabfälle allein bieten 50,2 × 10^6 GJ jährliche Energie, und Geothermieblöcke mit insgesamt 1,17 GW werden Ende 2025 zur Auktion ausgeschrieben.
Netzresilienz treibt hybride Einsätze voran, die Photovoltaik und Wind mit Lithium-Eisenphosphat-Speichern kombinieren, um Abregelungen zu reduzieren und Hilfsdienste bereitzustellen. Konzentrierte Solarenergie bleibt noch in den Anfängen, bietet jedoch künftiges Spitzenlastpotenzial. Meeresenergiepilotprojekte in Gezeitenästuaren suchen Tarifunterstützung, um kommerzielle Größenordnungen zu erreichen. Zusammen verbreitern diese Fortschritte den Technologiemix und reduzieren die niederschlagsbedingte Volatilität der Wasserkraft im Kolumbien Markt für Erneuerbare Energien.



Nach Endverbraucher:
Gewerbe- und Industrienachfrage gestaltet die Beschaffung neuVersorgungsunternehmen hielten 2025 einen Kapazitätsanteil von 62,10 %, sehen sich jedoch einem starken Wettbewerb durch direkt beschaffende Unternehmen gegenüber. Das Gewerbe- und Industriesegment (G&I) ist auf dem Weg zu einem CAGR von 16,15 %, angetrieben von Bergbauunternehmen, die Preisvolatilität absichern, und Rechenzentren, die 24/7-Sauberenergie-Zertifizierungen anstreben. Der langfristige PPA von Scala Data Centers mit Serena Energia veranschaulicht, wie Hyperscale-Nachfrage neue Bauprojekte beschleunigt. Private Direktleitungs-PPAs und hinter dem Zähler installierte Solaranlagen ermöglichen es Industriekäufern, Netzgebühren zu vermeiden und Stromqualitätskennzahlen zu verbessern.
Der Marktanteil für Gewerbe- und Industrieabnahme im Kolumbien Markt für Erneuerbare Energien wird bis 2031 voraussichtlich auf 29,35 % steigen. Versorgungsunternehmen reagieren mit dem Ausbau erneuerbarer Portfolios und dem Angebot von Durchleitungs-PPAs, um Schlüsselkunden zu halten. Die Nutzung durch Privathaushalte hinkt hinterher, doch öffentliche Programme wie „Colombia Solar” zielen darauf ab, 10 Milliarden USD zu mobilisieren, um Dachsysteme für einkommensschwache Haushalte zu subventionieren, was eine künftige Verbreitung in den Massenmarkt signalisiert. Der sich wandelnde Endverbraucher-Mix unterstreicht eine breitere Verlagerung hin zu dezentraler Beschaffung und Kundenwahlfreiheit in der Erneuerbaren-Energie-Branche Kolumbiens.

Geografische Analyse
La Guajira beherbergt das beste Onshore-Windregime Lateinamerikas mit durchschnittlichen Geschwindigkeiten von über 9 m/s und einem technischen Potenzial von nahezu 15 GW. Doch der Widerstand der Wayuu-Gemeinschaft und verzögerte Übertragungsleitungen haben die Umsetzung verlangsamt und zu Stornierungen wie Enels 200-MW-Projekt Windpeshi geführt. Offshore-Blöcke entlang des karibischen Schelfs erweitern den Ressourcenspielraum, müssen jedoch auch die Auswirkungen auf die Fischerei und die komplexen Genehmigungsanforderungen berücksichtigen. Die Andendepartements Cundinamarca und Tolima erfassten 73 % der für 2025 erwarteten Solarzubauten und nutzten dabei die Nähe zum Lastzentrum Bogotás sowie die Vermeidung der gesellschaftlichen Akzeptanzhürden in La Guajira. Biomassecluster säumen das Magdalena-Flusstal, wo interne Renditen von 26 % agrarindustrielle Investoren in die Reisschalen-Kraft-Wärme-Kopplung locken.
Geothermische Perspektiven konzentrieren sich auf vulkanische Zonen, darunter Nevado del Ruiz (206 MW), Azufral (82 MW) und Paipa (22 MW). Diese Grundlastressourcen ergänzen intermittierende Erneuerbare Energien und verbessern die Systemträgheit. Pazifische und Amazonasgebiete sind auf Mikronetze angewiesen, die Solar-, Kleinwasserkraft- und Biogasanlagen integrieren, um abgelegene Gemeinschaften zu elektrifizieren. Übertragungsausbauten wie Colectora und die karibische 500-kV-Verstärkung werden regionale Ungleichgewichte ausgleichen, indem sie küstennahe Erneuerbare Energien mit dem Inlandsbedarf verbinden und den Kolumbien Markt für Erneuerbare Energien erweitern.
Regulatorisches Umfeld
Die Regulierung erneuerbarer Energien in Kolumbien konzentriert sich weiterhin auf langfristige Vertragsvergabe, Netzzugang und Systemflexibilität, angeführt vom Ministerio de Minas y Energia (MinMinas), der CREG (Comision de Regulacion de Energia y Gas) und der UPME. Im März 2026 erließ MinMinas die Resolution 40178 von 2026, um allgemeine Regeln für langfristige Beschaffungsmechanismen für saubere Energie festzulegen. Dies stärkt die politische Ausrichtung auf standardisierte, bankfähige Verträge für nicht-konventionelle erneuerbare Energien und ergänzende Ressourcen.
Im Jahr 2026 wurde der Rahmen zudem erweitert, um Anschlussengpässe und Flexibilitätsanlagen zu adressieren. Die UPME erließ die Resolution 000358 von 2026, um die Zuweisung von Übertragungskapazitäten für Erzeugungsprojekte zu regulieren und zu beschleunigen, während die CREG Maßnahmen wie die Resolution 101 098 von 2026 zu technischen und betrieblichen Anforderungen für gemeinsam genutzte Übertragungsanlagenanschlüsse im SIN erließ. Die CREG erließ zudem die Resolution 101 113 von 2026, die Richtlinien für Batteriespeichersysteme (SAEB) zur Unterstützung von Frequenzregelung, Spannungsstützung und Spitzenlastreduzierung einbezieht. Auf der dezentralen Seite schuf das Decreto 972 von 2025 das Programm Colombia Solar, um die solare Eigenerzeugung für Privathaushalte in den Schichten 1, 2 und 3 zu ermöglichen und erweitert damit das politische Instrumentarium über Auktionen im Versorgungsmaßstab hinaus.
Wettbewerbslandschaft
Marktkonzentration
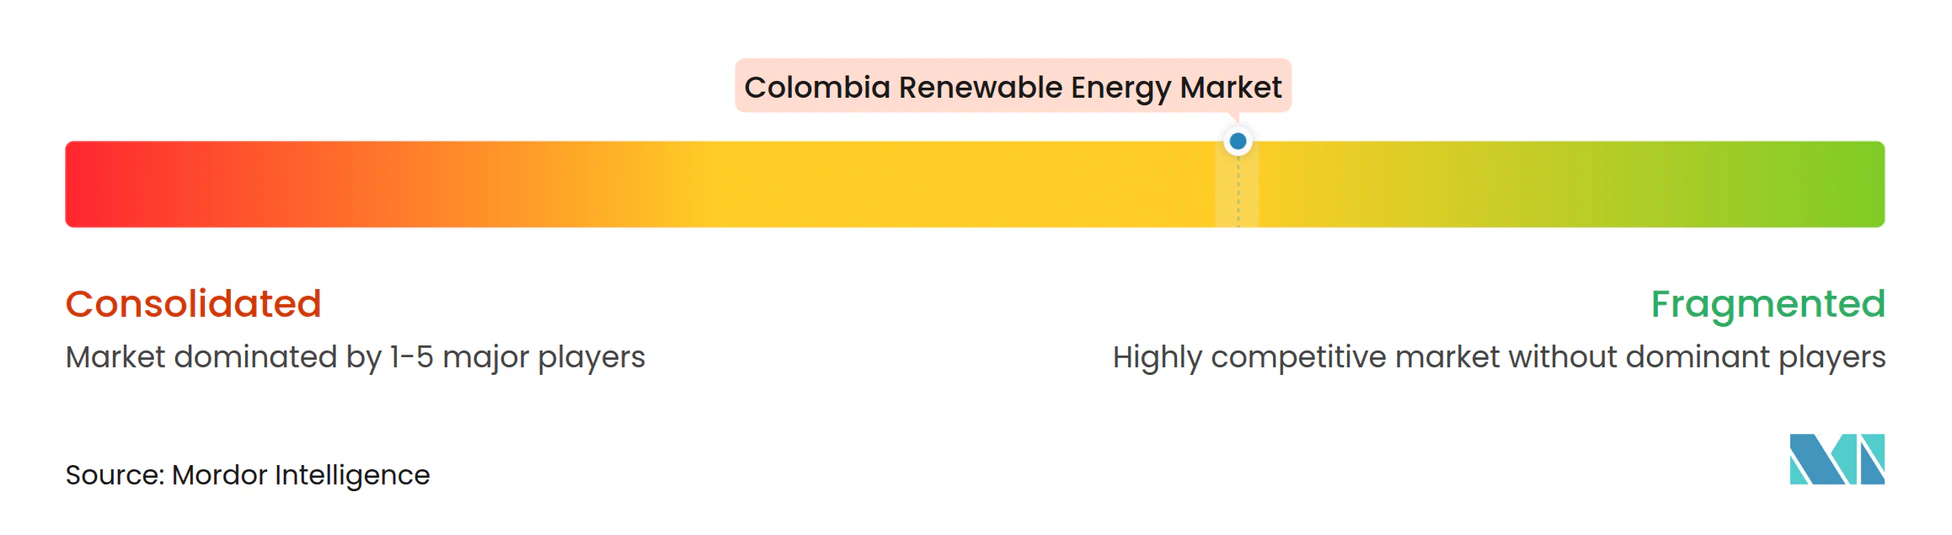
Der Markt weist eine moderate Konzentration auf. Enel Colombia kontrolliert 35 % seiner Solarkapazität durch die Anlagen Guayepo, La Loma und Fundación und nutzt dabei Skaleneffekte und Konzessionen. Ecopetrol's Neuausrichtung umfasst eine 49-%-Beteiligung an AES-Ka'I Jemeiwaa Ka'I und den Kauf von 51,4 % von ISA für 3,6 Milliarden USD, wodurch eine vertikal integrierte Erzeugungs-bis-Netz-Struktur entsteht. Der Verkauf von Enerfín Colombia durch Statkraft an Ecopetrol im Jahr 2025 unterstreicht Konsolidierungs- und Rückzugstrends ausländischer Akteure.
Digitalisierung entwickelt sich zu einem wichtigen Differenzierungsmerkmal, da KI-gestützte Anlagenüberwachung, digitale Umspannwerke und hybride Speicher die Verfügbarkeitsfaktoren erhöhen und die Betriebs- und Wartungskosten senken. Internationale Entwickler arbeiten mit lokalen EPC-Unternehmen zusammen, um gesellschaftliche Akzeptanzprozesse zu navigieren, während kleinere unabhängige Akteure sich auf Nischen der ländlichen Elektrifizierung konzentrieren, die durch Mischfinanzierungsinstrumente finanziert werden. Währungsvolatilität, indigene Konsultationen und Abregelungsrisiken erhöhen die Ausführungshürden und begünstigen Akteure mit diversifizierten Portfolios und robusten Treasury-Operationen. Die Wettbewerbsintensität nimmt zu, da Versorgungsunternehmen, Ölkonzerne und technologieorientierte Neueinsteiger um finanzierbare Standorte im Kolumbien Markt für Erneuerbare Energien konkurrieren.
Marktführer der Erneuerbaren-Energie-Branche in Kolumbien
-
Celsia SAESP
-
DNV GL AS
-
Enel Green Power SpA
-
EDP Renovaveis SA
-
Ventus Ingeniería S.R.L
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kolumbien Markt für Erneuerbare Energien Unternehmen in diesem Bericht
- Celsia S.A. E.S.P.
- Empresas Públicas de Medellín (EPM)
- Isagen S.A.
- Enel Green Power S.p.A.
- AES Colombia S.A.
- Brookfield Renewable Partners
- Ecopetrol – Low-Carbon Business
- Acciona Energia
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy
- Canadian Solar Inc.
- Trina Solar Co.
- Grenergy Renovables
- Solarpack Corporacion
- First Solar Inc.
- Ventus Ingeniería S.R.L.
- DNV
- Orsted A/S
- EDPR Colombia
- Colibri Energy
Lesen Sie die Analyse der Kolumbien Markt für Erneuerbare Energien-Unternehmen
Marktchancen und Zukunftsaussichten
Langfristige Vertragsvergabe und Hybridisierung schaffen identifizierbare Freiräume bei Solar-, Wind- und Speicherkonfigurationen im Versorgungsmaßstab, insbesondere für Projekte, die während Spitzenzeiten gesicherte Energie und Netzdienstleistungen liefern können. Die MinMinas-Resolution 40208 von 2026 startete eine Langfristauktion, die Stromerzeugung aus erneuerbaren Quellen, Speicher und Hybridsysteme einschließt, mit auf 15 Jahre ausgelegten Verträgen, die 2030 beginnen sollen und deren Zuschläge bis zum 31. Juli 2026 angestrebt werden. Da Netzengpässe und Anschlusswarteschlangen weiterhin bindende Einschränkungen darstellen, unterstützen die Regeln der UPME zur Zuweisung von Übertragungskapazität (Resolution 000358 von 2026) und die Leitlinien der CREG zu gemeinsam genutzten Anlagenanschlüssen und Speicherintegration Projektauslegungen, die Erzeugung mit BESS kombinieren. Dieser Ansatz trägt dazu bei, das Risiko von Abregelungen zu verringern und die Steuerbarkeit im SIN zu erhöhen.
Der Ausbau der Übertragungsnetze und die regionale Integration treiben dann eine zweite Chancenebene entlang des karibischen Korridors an, wo die ermöglichende Infrastruktur beeinflusst, wie schnell La Guajira und benachbarte Departments die Ressourcenqualität in angeschlossene Kapazität umsetzen. Das Entwicklungsprogramm Connected Caribbean grid, das als Verpflichtung in Höhe von 1,7 Milliarden USD beschrieben wird, zielt auf Verstärkungen einschließlich Synchronkompensatoren und STN-Transformatoren ab, um rund 6 GW neuer Wind- und Solarkapazität zu unterstützen, und richtet Netzausbauten an den Entwicklerpipelines aus. Ein dritter Chancenbereich ist die Geothermie im Frühstadium, wo MinMinas im Juli 2026 die erste Genehmigung zur geothermischen Exploration für das Gebiet El Barranquero erteilte, unterstützt durch eine Investition von mehr als 38.556 Millionen COP. Dies etabliert einen neuen steuerbaren erneuerbaren Pfad neben der Wasserkraftvariabilität, obwohl die Exploration über einen mehrjährigen Zeitraum läuft. Umsetzungslücken bestehen weiterhin, da MinMinas im Mai 2026 anführte, dass 52 % der Projekte für erneuerbare Energien aufgrund regulatorischer und administrativer Verzögerungen ins Stocken geraten seien, was den Wert von Sponsoren und EPC-Unternehmen erhöht, die Genehmigungs-, Konsultations- und Anschlussmeilensteine managen können.
Neueste Industrielle Entwicklungen in Kolumbien Markt für Erneuerbare Energien
- Juli 2026: Das Ministerio de Minas y Energia erteilte die erste Genehmigung zur geothermischen Exploration für das Gebiet El Barranquero und unterstützte Studien und Exploration mit einer Investition von mehr als 38.556 Millionen COP. Die Entscheidung operationalisiert Geothermie als neuen steuerbaren erneuerbaren Pfad innerhalb der Transitionsagenda Kolumbiens und erweitert die Technologiepipeline über Wind- und Solarenergie hinaus.
- Dezember 2025: EDP Renovaveis leitete ein ICSID-Schiedsverfahren gegen die Republik Kolumbien ein und forderte rund 600 Millionen USD im Zusammenhang mit Streitigkeiten um ihre Windprojekte Alpha und Beta in La Guajira. Die Einreichung erhöhte die wahrgenommenen regulatorischen und vertraglichen Risikoprämien für große Windprojekte und verschärfte die Prüfung des Zuverlässigkeitsentgelt- und Genehmigungsrahmens durch internationale Investoren.
- August 2024: Celsia begann mit dem Bau von drei Solarparks mit einer Gesamtleistung von 59,7 MW in Valledupar, Cesar. Der Ausbau brachte kurzfristige EPC- und Anschlussaktivitäten in einem binnenländischen Solarkorridor und unterstützte die Skalierung der operativen und Entwicklungsplattform für erneuerbare Energien von Celsia.
Kolumbien Markt für Erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der kolumbianische Markt für erneuerbare Energien als die auf Landesebene installierte erneuerbare Stromerzeugungskapazität definiert, die an das Stromsystem angeschlossen ist oder als betriebsbereit gilt, in Gigawatt erfasst und über alle erneuerbaren Technologien aggregiert wird.
Ausschlüsse aus dem Geltungsbereich: Fossile Stromerzeugungskapazitäten oder Kernkraftkapazitäten werden nicht in die Gesamtsumme der erneuerbaren Energien einbezogen, auch wenn sie in umfassenderen Stromsektordashboards erscheinen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierte Solarenergie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis für Kapazitätszuwächse im kolumbianischen Stromsektor, den Technologiemix sowie die politischen und auktionsbezogenen Rahmenbedingungen zu ermitteln, die die Inbetriebnahme erneuerbarer Energien beeinflussen. Üblicherweise beginnen wir mit öffentlichen und offiziellen Quellen wie UPME-Veröffentlichungen, XM-Systembetriebs-Updates, DANE-Energie- und Industriestatistiken sowie der IRENA-Reihe zu erneuerbaren Kapazitäten und gleichen diese anschließend mit globalen Stromdatensätzen aus Quellen wie der IEA und der Weltbank ab.
Um die Annahmen realistisch zu halten, haben wir außerdem Unternehmensberichte und Investorenpräsentationen zu Projektzeitplänen und Netzanschlussmeilensteinen ausgewertet sowie Verbandswebseiten und seriöse Fachpresse zu regulatorischen Änderungen, die COD-Termine verschieben können. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank genutzt, um Ankunftszeitpunkte von Ausrüstungen und Lieferantenaktivitätssignale zu plausibilisieren. Diese Desk-Quellen sind lediglich illustrativ; es wurden auch viele weitere Referenzen zur Datenerhebung, -validierung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das auf dem Papier Sichtbare mit dem tatsächlich erwarteten Inbetriebnahme-, Verzögerungs- oder Neuausrichtungsgeschehen abzugleichen. Wir haben mit einer Mischung aus Projektentwicklern, EPC- und O&M-Beteiligten, Ausrüstungs- und Dienstleistungsanbietern, Kreditgebern und Beratern sowie großen Stromabnehmern gesprochen und die Erkenntnisse für Kolumbien mit den relevantesten Versorgungs- und Finanzierungsberührungspunkten abgeglichen.
Angesichts des Einflusses von Netzbereitschaft, Genehmigungsverfahren und Community-Engagement auf die Zeitpläne erneuerbarer Energieprojekte in Kolumbien halfen uns diese Gespräche dabei, Zeitannahmen und einen realistischen jahresgenauen Kapazitätsaufbau zu finalisieren, anstatt uns ausschließlich auf angekündigte Pläne zu stützen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | CXOs: 12 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird auf Basis einer Top-down-Rekonstruktion der in Kolumbien installierten erneuerbaren Kapazität ermittelt, bei der gemeldete Systemgesamtwerte nach Technologie aufgeteilt und anschließend anhand der sichtbaren Projektpipeline und der erwarteten Inbetriebnahmedaten fortgeschrieben werden. Um die Endgröße zu verankern, wird sie durch selektive Bottom-up-Prüfungen bestätigt, darunter die Stichprobenerhebung bei Großprojekten, die Anwendung typischer Projektgrößenverteilungen sowie die Validierung der impliziten jährlichen Zuwächse anhand von Ausrüstungslieferungs- und Netzanschlusssignalen.
Einige Eingangsgrößen, die im Modell durchgängig von Bedeutung waren, umfassen jährliche Zuwächse bei der erneuerbaren Kapazität (GW), Verschiebungen im Technologiemix zwischen Wasserkraft, Bioenergie und anderen erneuerbaren Energien, Netzausbau und Umspannwerksbereitschaft, Auktions- und PPA-Vergabevolumina sowie den durchschnittlichen Verzögerungsfaktor zwischen angekündigtem COD und tatsächlicher Inbetriebnahme. Fehlten einzelne Projektdetails, wurde die Lücke mit konservativen Annahmen auf Basis vergleichbarer Projekte in Kolumbien geschlossen und anschließend durch Interview-Feedback erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Inbetriebnahme durch diskrete Projektmeilensteine sowie politische und übertragungsnetzbezogene Ereignisse gesteuert wird. Die Basisfall-Annahmen wurden erst nach Validierung durch Expertenkonsens zu wahrscheinlichen Verzögerungen, Finanzierungsengpässen und kurzfristigen Netzrestriktionen angepasst.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse anhand unabhängiger Signale trianguliert, darunter öffentliche Kapazitätsstatistiken, Aktualisierungen des Netzbetreibers sowie das implizite Tempo der jährlichen Inbetriebnahmen im Vergleich zu dem, was die Pipeline realistischerweise liefern kann. Wird eine große Abweichung festgestellt, erfolgt eine zweite Prüfung, bei der Technologieaufteilungen, Zeitannahmen und Konversionslogik erneut überprüft werden; bei einem wesentlichen Projekt oder einer politischen Änderung, die den Verlauf maßgeblich beeinflussen könnte, werden Folgegespräche eingeleitet.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie einem bedeutenden Auktionsergebnis, einer Übertragungsverzögerung oder einer großen Projektabsage. Unmittelbar vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit die Kunden die aktuellste Einschätzung erhalten, die durch nachvollziehbare Eingaben belegt werden kann.
Marktgröße für erneuerbare Energien in Kolumbien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für erneuerbare Energien in Kolumbien weichen häufig voneinander ab, weil sich die Maßeinheit ändert, die erfassten Technologien unterschiedlich sind und der Zeitpunkt dessen, was als betriebsbereit gilt, unterschiedlich angewendet wird. Einige Quellen vermischen zudem Marktwert und Kapazität in derselben Darstellung, was Vergleiche erschweren kann, selbst wenn beide Zahlen innerhalb ihrer eigenen Definitionen korrekt sind.
Die wesentliche Diskrepanz ergibt sich daraus, ob große Wasserkraft in die erneuerbare Gesamtsumme einbezogen wird und ob nur die betriebsbereite Kapazität gezählt wird; Mordor Intelligence schließt große Wasserkraft in die installierte erneuerbare Gesamtkapazität ein und verwendet einheitliche Inbetriebnahme-Stichtage, anstatt angekündigte und im Bau befindliche Projekte zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Fachzeitschrift A | 2,55 Milliarden USD (2025) | Diese Zahl erfasst ausschließlich nicht-konventionelle erneuerbare Energien wie Solar- und Windenergie und schließt große Wasserkraft ausdrücklich aus, was den Geltungsbereich enger macht als eine Gesamtbetrachtung der erneuerbaren Kapazität. |
| Globale Unternehmensberatung B | 8,90 Milliarden USD (2024) | Diese Schätzung wird in Wertgrößen für ein breiteres erneuerbares Ökosystem ausgewiesen und verwendet ein anderes Basisjahr, sodass sie sich unabhängig von der installierten Kapazitätserweiterung in einem einzelnen Jahr entwickeln kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit (USD-Wert gegenüber Kapazitätsverfolgung), die Ausrichtung des Basisjahres sowie die Frage, ob Wasserkraft als Teil der erneuerbaren Energien behandelt oder ausgeschlossen wird. Indem die Größenbestimmungsschritte an klare Definitionen geknüpft und die jahresgenaue Inbetriebnahmerealität mit mehreren Signalen überprüft wird, bleibt das Ergebnis im Zeitverlauf leichter reproduzierbar und abstimmbar.
Im Bericht beantwortete Schlüsselfragen
Welche Kapazität hat der Kolumbien Markt für Erneuerbare Energien im Jahr 2026 erreicht?
Die installierte Kapazität Erneuerbarer Energien beträgt im Jahr 2026 17,6 GW und soll bis 2031 auf 28,66 GW wachsen.
Welche Technologie expandiert in Kolumbien am schnellsten?
Onshore-Wind führt mit einem erwarteten CAGR von 82,9 % für 2026–2031, da sich La Guajira und karibische Offshore-Zonen entwickeln.
Wie bedeutsam sind Unternehmens-PPAs für neue Projekte?
Die Unternehmensabnahme ist die am schnellsten wachsende Endverbraucherkategorie mit einem CAGR von 16,15 % und bietet Entwicklern langfristige Einnahmensicherheit.
Welche kolumbianischen Regionen bieten die besten Ressourcen für Erneuerbare Energien?
La Guajira zeichnet sich durch Wind aus, während Cundinamarca und Tolima dank Netznähe und hoher Einstrahlung die Solarzubauten dominieren.
Was sind die größten Hindernisse für den Ausbau Erneuerbarer Energien?
Netzüberlastung in La Guajira und ein durchschnittlicher Umweltgenehmigungszyklus von 18 Monaten sind die kritischsten Ausführungshürden.
Wie werden neue Übertragungsleitungen das Wachstum beeinflussen?
Die Inbetriebnahme der 500-kV-Colectora-Leitung im Jahr 2025 wird 900 MW Windkapazität freischalten und das Abregelungsrisiko im nördlichen Korridor reduzieren.