
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
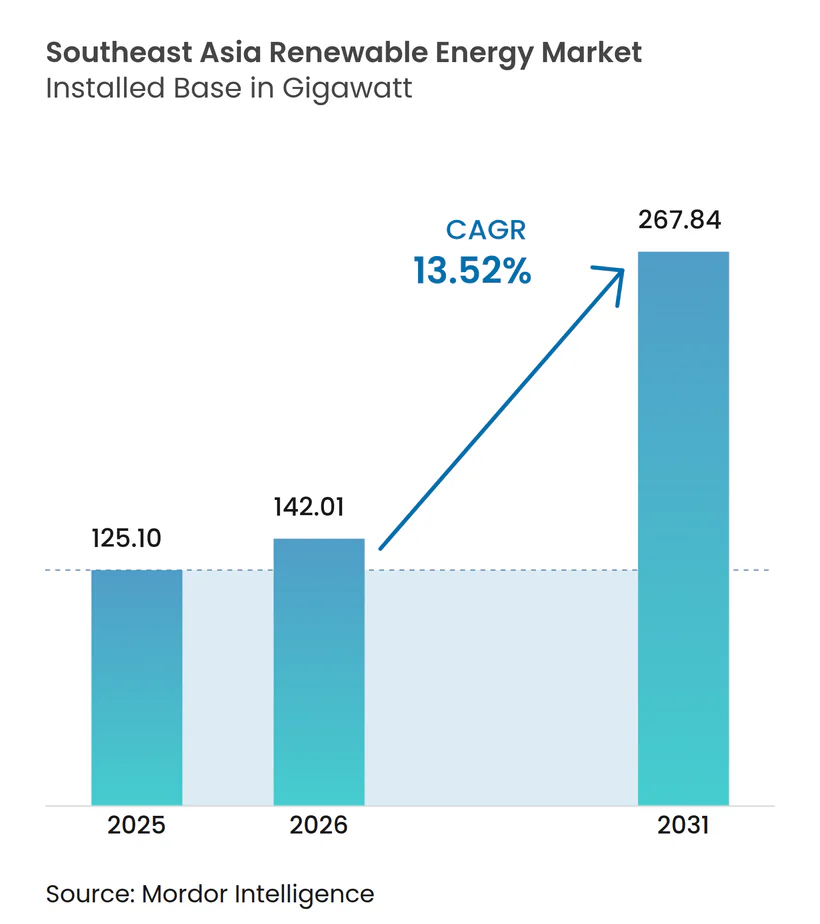
| Marktgröße im Basisjahr (2025) | 125.10 Gigawatt |
| Marktvolumen (2026) | 142.01 Gigawatt |
| Marktvolumen (2031) | 267.84 Gigawatt |
| Wachstumsrate (2026 - 2031) | 13.52 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Marktes für erneuerbare Energien in Südostasien durch Mordor Intelligence
Der Markt für erneuerbare Energien in Südostasien wurde im Jahr 2025 auf 125,10 Gigawatt bewertet und wird voraussichtlich von 142,01 Gigawatt im Jahr 2026 auf 267,84 Gigawatt bis 2031 wachsen, mit einer CAGR von 13,52 % während des Prognosezeitraums (2026-2031).
Die rasche politische Ausrichtung auf Netto-Null-Ziele in acht ASEAN-Staaten hat die Investitionen beschleunigt, während die anhaltende Preisvolatilität bei Flüssigerdgas (LNG) die Kostenwettbewerbsfähigkeit von Solar-plus-Speicher-Lösungen gegenüber gasbetriebenen Kraftwerken verbessert hat.[1] Solarenergie behält den größten Anteil an der Kapazität, begünstigt durch sinkende Modulkosten und ausgereifte Lieferketten, während Windenergie am schnellsten wächst, nach großen Offshore-Konzessionen auf den Philippinen und der Erweiterung der Onshore-Pipeline in Vietnam. Unternehmens-RE100-Programme in exportorientierten Sektoren fördern die gewerbliche und industrielle (G&I) Nachfrage, insbesondere in Thailands Automobilclustern und Vietnams Elektronikparks. Die Wettbewerbslandschaft der Region bleibt mäßig fragmentiert, wobei lokale Entwickler wie ACEN und Gulf Energy gegen globale Akteure wie Ørsted und Vena Energy um Ausschreibungen im Gigawatt-Maßstab konkurrieren.
Wichtigste Erkenntnisse des Berichts
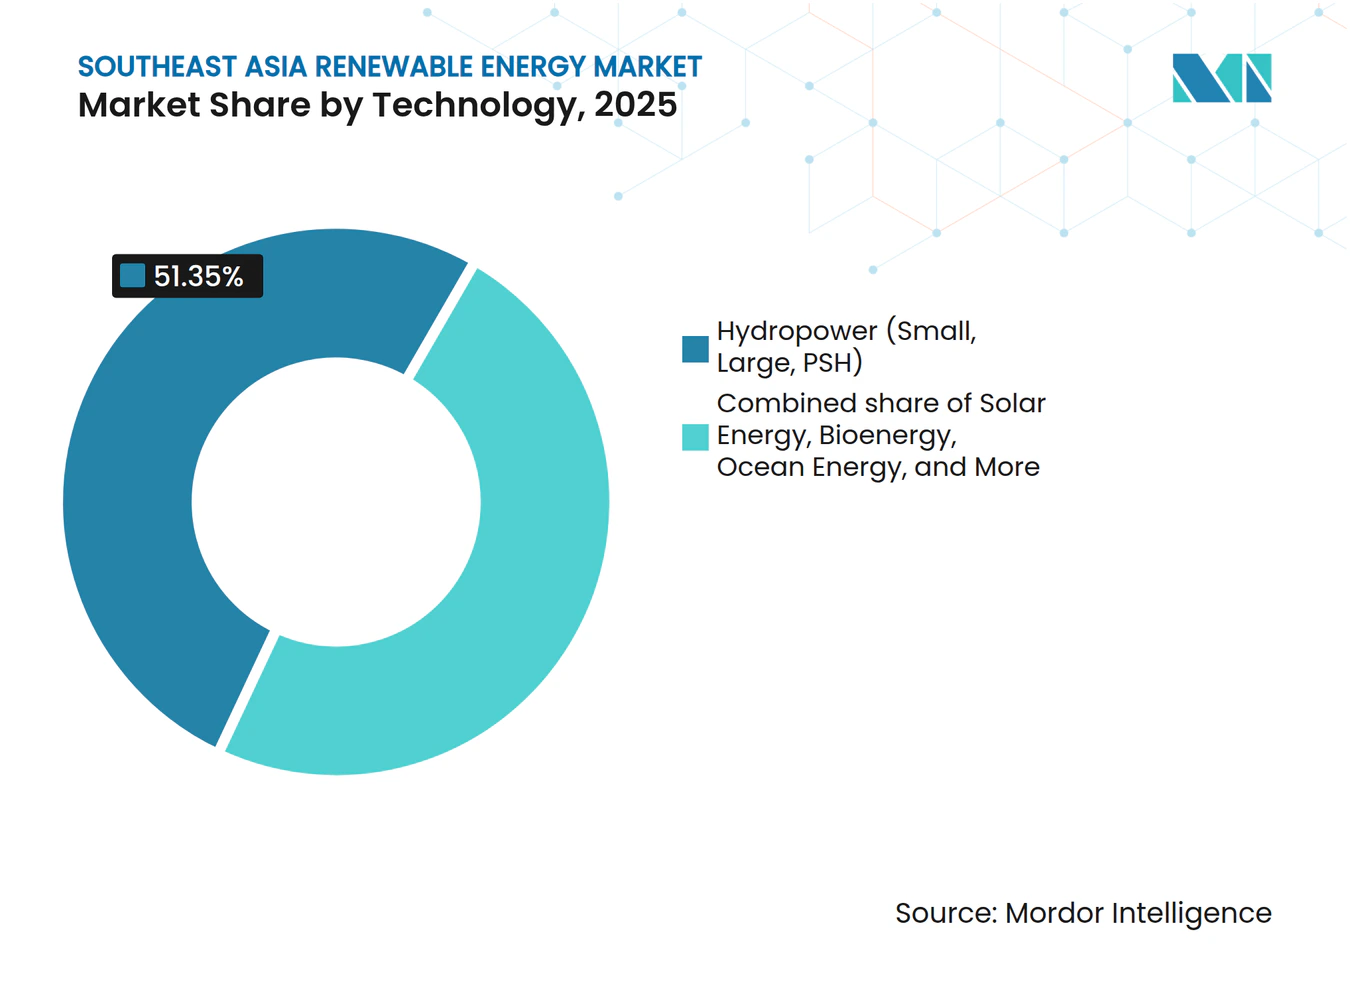
- Nach Typ führte Wasserkraft mit einem Marktanteil von 51,35 % am Markt für erneuerbare Energien in Südostasien im Jahr 2025; Meeresenergie wird bis 2031 voraussichtlich mit einer CAGR von 134,85 % expandieren.
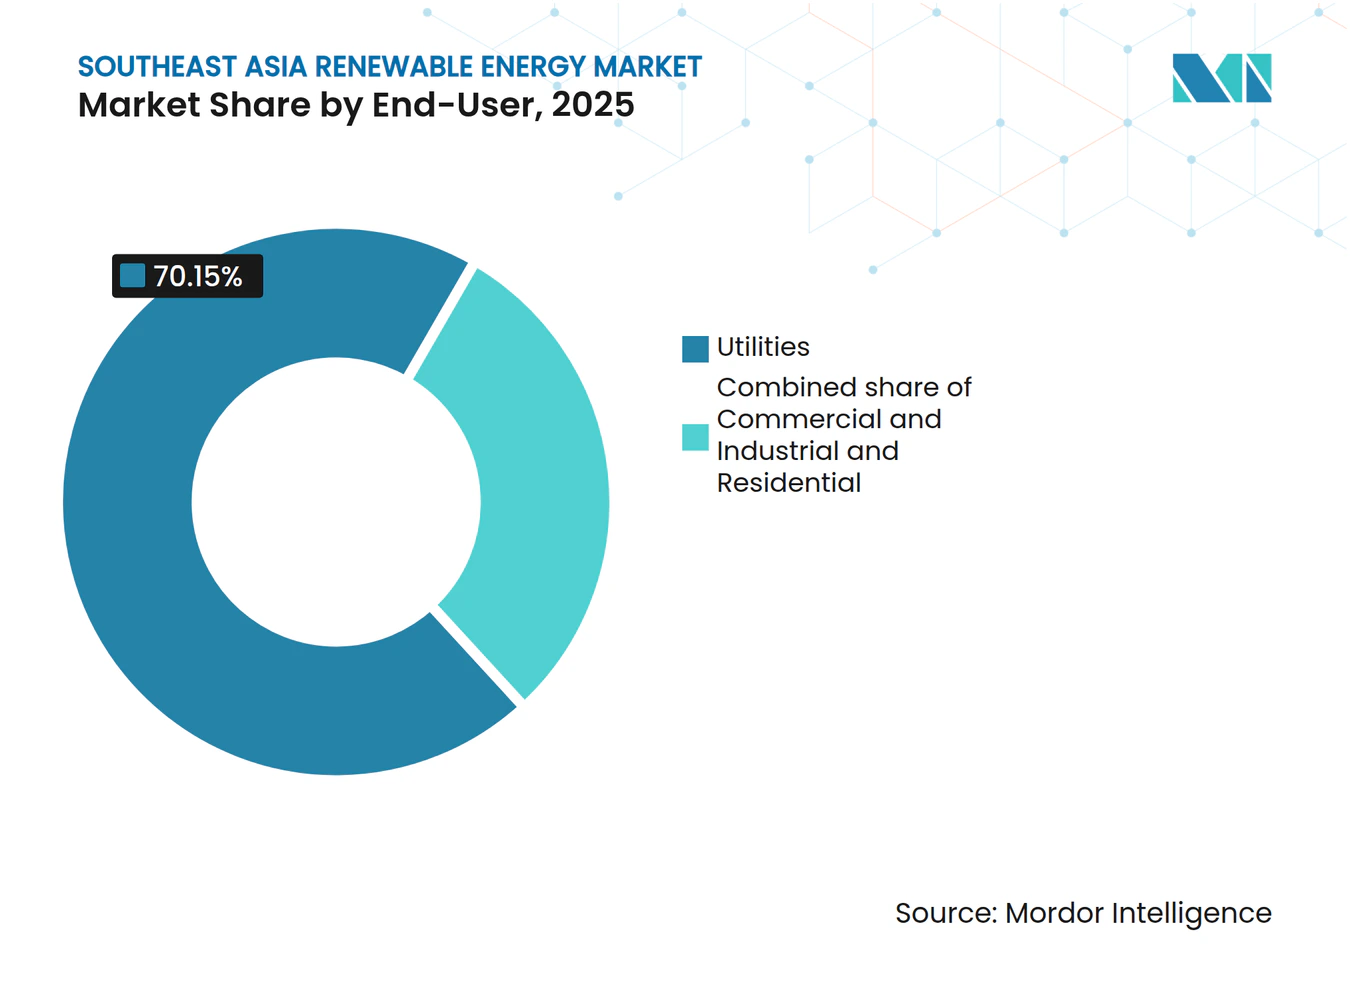
- Nach Endverbrauchssektor entfiel auf das Versorgungssegment im Jahr 2025 ein Anteil von 70,15 % am Markt für erneuerbare Energien in Südostasien, während gewerbliche und industrielle Stromabnahmeverträge (PPAs) bis 2031 voraussichtlich mit einer CAGR von 16,14 % wachsen werden.
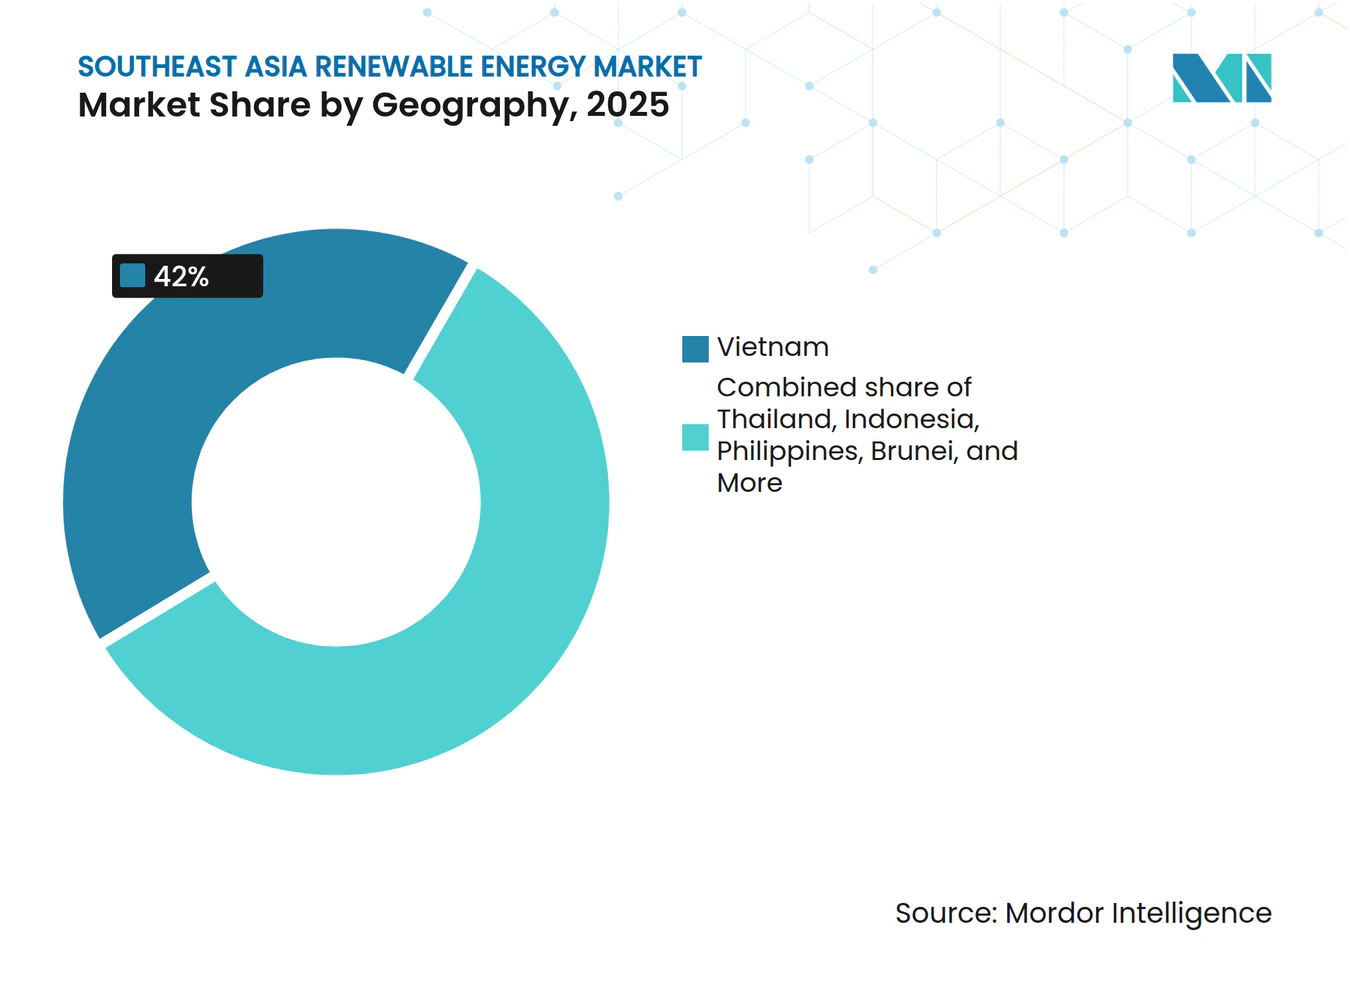
- Nach Geografie hielt Vietnam im Jahr 2025 einen Kapazitätsanteil von 41,55 %, doch Brunei ist für eine CAGR von 101,32 % zwischen 2026 und 2031 positioniert.
- ACEN, B.Grimm Power und Gulf Energy kontrollierten zusammen im Jahr 2025 weniger als 10 % der regionalen Kapazität, was ein fragmentiertes Wettbewerbsfeld unterstreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der grünen Energiefinanzierung in ASEAN | +2.80% | Regional (Singapur, Vietnam, Indonesien, Philippinen) | Mittelfristig (2-4 Jahre) |
| Schnelle Beschaffung im Rahmen des unternehmensweiten RE100-Programms | +2.30% | Vietnam, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| LNG-Preisvolatilität begünstigt Solar-plus-Speicher | +2.10% | Indonesien, Thailand, Philippinen | Mittelfristig (2-4 Jahre) |
| Grenzüberschreitende Stromhandels-Initiativen | +1.90% | Laos, Thailand, Malaysia, Singapur | Langfristig (≥ 4 Jahre) |
| Durch Netto-Null-Ziele angetriebene Gigawatt-Ausschreibungen | +2.50% | Indonesien, Philippinen | Mittelfristig (2-4 Jahre) |
| Netzgekoppelte Schwimmende-Solar-Pilotprojekte | +1.20% | Indonesien, Thailand, Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der grünen Energiefinanzierung durch in Singapur ansässige Fonds
Singapurs Rahmen für grüne Anleihen zielt darauf ab, bis 2030 ein nachhaltiges Emissionsvolumen von 35 Milliarden Singapur-Dollar zu erreichen, und katalysiert grenzüberschreitende Kapitalflüsse in erneuerbare Projekte in ganz ASEAN.[2] Staatliche Investitionsvehikel wie Temasek, die mit dem 1,4 Milliarden US-Dollar schweren Klimafonds von BlackRock kooperieren, lenken privates Kapital in dezentrale Solarentwickler und erschließen gewerbliche und industrielle (G&I) Dachflächen, die bisher unterversorgt waren. Die Investition des Norwegischen Klimainvestitionsfonds in Höhe von 55 Millionen US-Dollar in das indonesische Unternehmen Xurya zeigt, dass ausländische Investoren kleinere, skalierbare Anlagen bevorzugen, die zu industriellen Stromprofilen passen. Lokale Banken ziehen nach: Das RE100-Versprechen der DBS signalisiert, dass Finanziers in Unternehmenskredite grüne Beschaffungsklauseln einbetten und damit ein Ökosystem schaffen, in dem die Beschaffung erneuerbarer Energien zur Grundanforderung wird.
Schnelle unternehmensweite RE100-Beschaffung in exportorientierten Branchen in Vietnam und Thailand
Vietnam hat sein Solarziel für 2030 auf 73 GW angehoben, nachdem multinationale Unternehmen, die aus China verlagern, eine Nachfrage signalisiert haben, die frühere Prognosen übersteigt. Thailand folgt diesem Kurs: seine Einspeisevergütungsrunde über 5 GW earmarkt ausdrücklich Industriegebiete, in denen Automobil- und Elektronikhersteller nachweislich sauberen Strom benötigen. Das Darlehen der Asiatischen Entwicklungsbank in Höhe von 820 Millionen US-Dollar für 12 thailändische Solar-plus-Speicher-Projekte unterstreicht, dass Speicher von der Pilotphase zur Voraussetzung für eine Rund-um-die-Uhr-Versorgung geworden ist. Langfristige gewerbliche Stromabnahmeverträge (PPAs), die oft 15 bis 20 Jahre umfassen, liegen mittlerweile im Preis unter volatilen LNG-indizierten Tarifen und bieten Exporteuren sowohl Kostensicherheit als auch die Einhaltung von Verhaltenskodizes der Lieferanten.
Zunehmende LNG-Preisvolatilität verbessert die Wettbewerbsfähigkeit der Stromgestehungskosten (LCOE) von Solar-plus-Speicher
Die Spot-LNG-Preise lagen im Jahr 2024 im Durchschnitt mehr als doppelt so hoch wie ihr 10-Jahres-Mittelwert, was die nivellierten Kosten der Gaserzeugung über die vergleichbarer Solar-plus-Speicher-Projekte in Indonesien und Thailand ansteigen ließ. Indonesiens staatlicher Stromversorger PLN absorbierte 8 Milliarden US-Dollar an Subventionen, um Einzelhandelstarife abzuschirmen, was den Willen der Regierung schärfte, das fossile Engagement zu reduzieren. Industrielle Käufer reagieren darauf, indem sie erneuerbare Energien absichern, um das Energiepreisrisiko zu hedgen; dies hat Solar in Kombination mit Vier-Stunden-Batterien bankable gemacht, da Projektfinanzierungsmodelle Netzdienstleistungserlöse und Energieverkäufe erschließen können. In Thailand priorisieren energieintensive Exporteure erneuerbare Energien zur Haushaltsstabilität und treiben damit die gewerbliche und industrielle (G&I) Nachfrage über die frühere Ausrichtung auf den Versorgungsmaßstab hinaus.
Grenzüberschreitende Stromhandels-Initiativen (Laos-Thailand-Malaysia-Singapur) skalieren die regionale Nachfrage
Das 300-MW-Pilotprojekt des LTMS-PIP validierte die technische Machbarkeit eines multinationalen, asynchronen Netzhandels.[3] Singapur, eine flächenbeschränkte, aber wohlhabende Nation, hat sich verpflichtet, bis 2035 4 GW erneuerbare Energien zu importieren, und finanziert damit faktisch große Wasser- und Solarprojekte in den Nachbarwirtschaften. Sarawak Energy positioniert Malaysias wasserreichen Bundesstaat als Exporteur sauberer Energie, während Laos beabsichtigt, überschüssige Wasserkraft durch den Export von Strom nach Süden zu monetarisieren. Harmonisierte Durchleitungsregeln im Rahmen der umfassenderen ASEAN-Stromnetzinitiative reduzieren das Investorenrisiko und ermöglichen es Entwicklern, Projekte auf einen multinationalen Abnahmepool statt auf eine einzelne nationale Nachfragekurve auszulegen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Abregelung im südlichen Vietnam | −1.8% | Vietnam (Ninh Thuan, Binh Thuan) | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit beim Übergang zu Ausschreibungen in Indonesien | −1.5% | Indonesien | Mittelfristig (2-4 Jahre) |
| Grundstückssicherungs- und Wegerechts-Herausforderungen auf den Philippinen | −1.2% | Philippinen | Mittelfristig (2-4 Jahre) |
| Begrenzte regionale Windturbinenfertigungsbasis | −1.0% | Regional (Vietnam, Philippinen, Thailand) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Abregelungsrisiken im südlichen Korridor Vietnams
Vietnams Ausbau erneuerbarer Energien hat sein 500-kV-Backbone überholt und zwingt Solarparks in Ninh Thuan und Binh Thuan zur Abregelung, da die Nachfrage Hunderte von Kilometern nördlich liegt. Der achte Energieentwicklungsplan erkennt diesen Engpass an, doch die Zeitpläne für neue Leitungen bleiben vage. Entwickler kalkulieren Abregelungsannahmen von 5 bis 10 % in ihre Cashflows ein, was die erforderlichen Tarife oder Renditen erhöht. Die Regierung hat direkte Leitungs-PPAs an die lokale Industrie als vorübergehende Entlastungsmaßnahme vorgeschlagen, doch dies würde die Überlastung verlagern, anstatt sie zu lösen. Bis die Übertragungskapazität aufgeholt hat, könnten Financiers Regionen mit ausreichender Netzkapazität bevorzugen.
Grundstückssicherungs- und Wegerechts-Herausforderungen für Projekte im Versorgungsmaßstab auf den Philippinen
Komplexe Grundstückstitel und Kleingrundstücke verzögern die Standortaggregation, erhöhen die Nebenkosten und verlängern die Zeitpläne für den Finanzabschluss. Aboitiz Power nennt Grundstücksfragen neben dem Netzzugang als seine wichtigsten Entwicklungsrisiken; mehr als 1.000 zugeteilte Serviceverträge bleiben inaktiv und verdeutlichen den Stillstand. Um bis 2040 das Ziel einer Solarkapazitätserzeugung von 50 % zu erreichen, wären 46.140 Hektar erforderlich, was den Wettbewerb mit der Landwirtschaft verschärft. Grüne Genehmigungswege (Green Lanes) vereinfachen den bürokratischen Aufwand, können jedoch überlappende Besitzverhältnisse nicht lösen; tiefgreifendere Katasterreformen sind erforderlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Wasserkraft verankert die Kapazität, Meeresenergie steigt von nahezu null ausWasserkraft hatte im Jahr 2025 einen Anteil von 51,35 % an der installierten Kapazität, gestützt durch große Staudämme in Laos und der malaysischen Region Sarawak, die überschüssigen Strom an Nachbarstaaten exportieren. Solarphotovolataik versorgte nach dem Boom von 2019-2020 rund 35 % des Energiebedarfs Vietnams und profitierte von einem Modulüberangebot, das die Preise unter 0,15 US-Dollar pro Watt drückte. Onshore-Windenergie trug 8-10 % bei, konzentriert auf Vietnams zentrales Hochland, während Offshore-Wind trotz Mehrgigawatt-Konzessionen noch in der Vorbaupase verbleibt. Meeresenergie ist auf erhebliches Wachstum ausgerichtet, mit einer prognostizierten CAGR von 134,85 % bis 2031 für Gezeiten- und Wellenenergie-Pilotprojekte auf den Philippinen und in Indonesien.
Meerestechnologien umfassen derzeit weniger als 10 MW, sodass selbst bescheidene Zuwächse zu einem dreistelligen Wachstum führen werden. Die Investitionsausgaben pro Megawatt liegen 3-4 mal so hoch wie bei Offshore-Wind, und regionale Lieferketten für Unterwasserkabel fehlen, was die kurzfristige Kommerzialisierung bremst. Bioenergie lieferte 4-5 %, hauptsächlich aus Palmöl-Mühlabwasser in Indonesien und Reishülsenverbrennung in Thailand, während Geothermie, klassifiziert unter "Sonstiges", rund 2 GW lieferte, hauptsächlich in Indonesien und auf den Philippinen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchssektor:
Versorgungsunternehmen dominieren, gewerbliche PPAs gestalten die Beschaffung umVersorgungsunternehmen besaßen im Jahr 2025 70,15 % der Kapazität und werden voraussichtlich mit einer CAGR von 15,92 % aufgrund von Gigawatt-Ausschreibungen in Indonesien und auf den Philippinen wachsen. Wettbewerbsorientierte Ausschreibungen haben die Tarife im Vergleich zu früheren Anreizen um 20-30 % gesenkt, was Entwickler dazu veranlasst, Ingenieurwesen, Beschaffung und Baukosten zu optimieren. Gewerbliche und industrielle Dach-Solaranlagen erfassten 20-25 % des Marktes, angetrieben durch Vietnams Dekret 80/2024 und Thailands Regelungen für direkte PPAs, die es Exporteuren ermöglichen, 10- bis 15-jährige Verträge zu festen Preisen abzuschließen.
Wohngebäude-Dachanlagen bleiben mit 5-8 % marginal, da philippinische und thailändische Obergrenzen die Systemgröße einschränken und die Bankfinanzierung für Kleineigentümer knapp ist. Singapur unterscheidet sich: mehr als 1.500 HDB-Blöcke beherbergen Paneele aufgrund vorgeschriebener solarfertiger Dächer, was die Rolle der Politik bei der Nachfrageschaffung verdeutlicht.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für erneuerbare Energien in Vietnam
Vietnams Anteil von 41,55 % am Markt für erneuerbare Energien in Südostasien im Jahr 2025 resultierte aus einem Solarboom von 16 GW in den Jahren 2019–2020; jedoch hemmt eine mittägliche Abregelung von 30–40 % derzeit die Renditen. Das Netzaufrüstungsprogramm der EVN im Wert von 3 Milliarden USD, das für 2027 geplant ist, sollte die Netzüberlastung verringern, während Dekret 80/2024 eine Nachfrage von 1 GW aus Unternehmens-PPAs erschließt und damit Auktionsverzögerungen teilweise ausgleicht. Offshore-Wind, einschließlich des 3,5-GW-Projekts La Gan, könnte die Stromerzeugung nach 2027 diversifizieren, obwohl typhonsichere Turbinen die Investitionskosten um 15–20 % gegenüber europäischen Benchmarks erhöhen.
Markt für erneuerbare Energien in Indonesien, den Philippinen, Thailand, Malaysia, Singapur und Brunei
Indonesien und die Philippinen setzen auf Auktionen, um ihre Netto-Null-Verpflichtungen zu erfüllen. Indonesiens Just Energy Transition Partnership im Wert von 20 Milliarden USD verzeichnet eine schleppende Mittelauszahlung, und PPA-Verhandlungen dauern in der Regel 9–12 Monate. Die 3,6-GW-Auktion der Philippinen im Jahr 2024 ist mit Grundstückssicherungs-Engpässen konfrontiert, doch niedrige Solar- und Windtarife signalisieren eine verbesserte Wettbewerbsfähigkeit. Indonesiens schwimmendes Solarprojekt Cirata mit 145 MW verdeutlicht das Potenzial von Stauseen und bietet Einsparungen bei den Netzanschlusskosten von 30–40 % im Vergleich zu Freiflächenprojekten. Thailand und Malaysia weisen ausgereifte regulatorische Rahmenbedingungen auf. Thailands Direktes-PPA-Gesetz und Malaysias Corporate Renewable Energy Supply Scheme ziehen multinationale Hersteller an, die grüne Stromabsicherungen suchen. Thailand prüft zudem Pumpspeicherkraftwerke zur Pufferung variabler erneuerbarer Energiequellen, während Malaysia im Bundesstaat Sarawak Wasserkraftüberschüsse in die Netze der Halbinsel exportiert. Singapur kompensiert den Landmangel mit einem Importziel von 4 GW und obligatorischer Dachsolaranlage auf öffentlichen Wohngebäuden, während Brunei, ausgehend von nahezu null erneuerbaren Energien im Jahr 2024, bis 2031 einen CAGR von 101,32 % erwartet, gestützt durch sein erstes Solarkraftwerk mit 54 MW.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die politischen Rahmenwerke in ganz Südostasien werden zunehmend um Auktionen, direkte Stromabnahmeverträge (DPPAs) und die Abstimmung des grenzüberschreitenden Handels im Rahmen der ASEAN-Zusammenarbeit strukturiert. Auf regionaler Ebene wurde der ASEAN-Aktionsplan für Energiekooperation (APAEC) 2026-2030 verabschiedet, der die koordinierte Umsetzung des ASEAN Power Grid und die damit verbundenen Arbeiten zur Harmonisierung der Regeln für länderübergreifenden Netzdurchleitungsverkehr (Wheeling) und den Handel mit erneuerbarem Strom stärkt.
Auf nationaler Ebene formalisieren Regierungen und Regulierungsbehörden weiterhin die rechtlichen Rahmenbedingungen für den Ausbau und die Beschaffung erneuerbarer Energien. Vietnam hat das Dekret 58/2025/ND-CP (in Kraft seit März 2025) als Leitrahmen für die Entwicklung erneuerbarer und neuer Energiequellen im Rahmen des Elektrizitätsgesetzes erlassen und unterstützt damit strukturierte Investitionswege einschließlich unternehmensbezogener Abnahmemechanismen. In Malaysia hat die Energiekommission (ST) die Leitlinien des Solar Accelerated Transition Action Programme (Solar ATAP) mit Wirkung zum 1. Januar 2026 eingeführt, um verbraucherbasierte Solarenergie mit Netzeinspeisungsoptionen zu erweitern, und zudem die Leitlinien für den Green Electricity Tariff (GET) (14. Juli 2025) aktualisiert, um das Malaysia Renewable Energy Certificate (mREC) zu integrieren; auf subnationaler Ebene betreibt Sabah seit dem 3. Januar 2024 eigene Regeln für die Einspeisegenehmigung und die Tariffähigkeit.
Wettbewerbslandschaft
Marktkonzentration
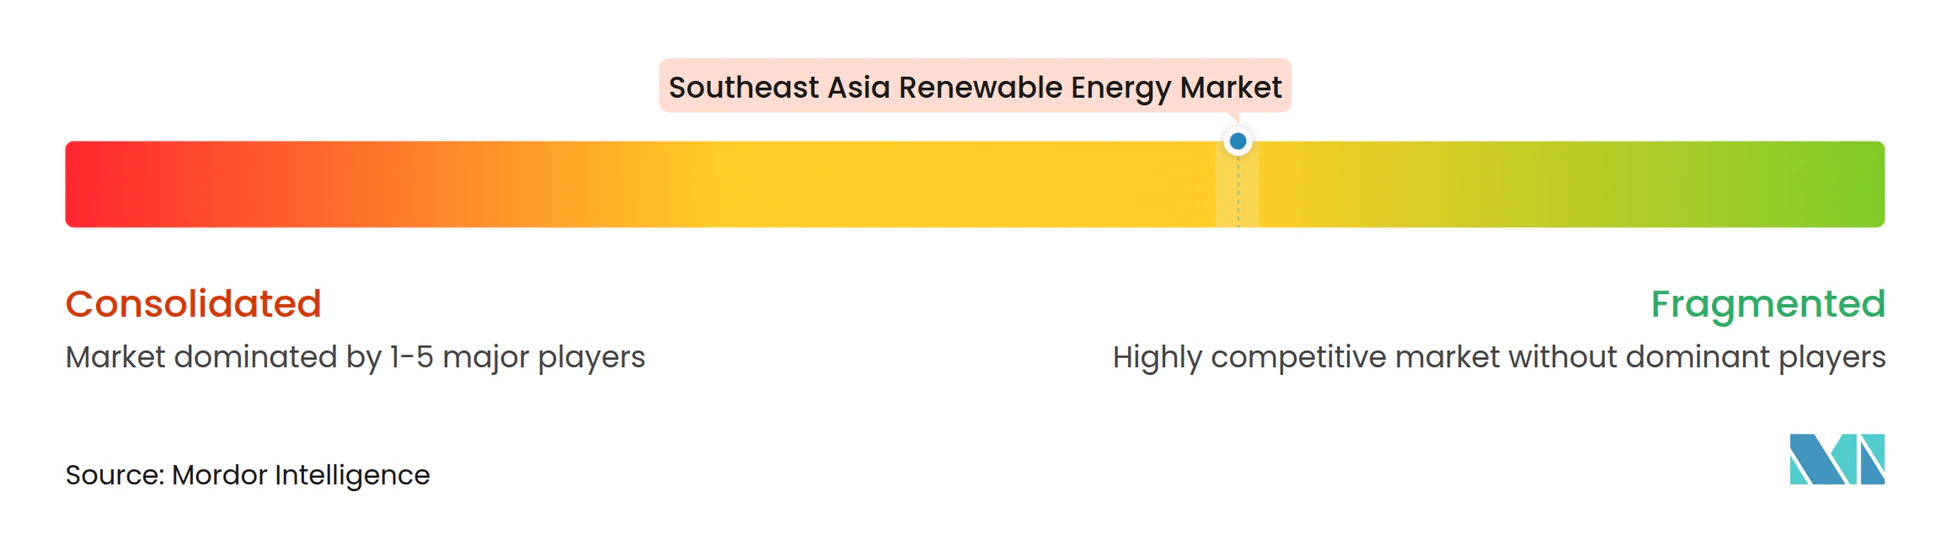
Der Wettbewerb im Markt für erneuerbare Energien in Südostasien ist mäßig intensiv und nimmt weiter zu, wobei kein einzelner Entwickler 10 % der installierten Kapazität überschreitet. Regionale Marktführer wie ACEN auf den Philippinen, Gulf Energy in Thailand und B.Grimm in Thailand nutzen ihre inländischen Beziehungen, um Grundstücke und Genehmigungen schnell zu sichern. Internationale Großunternehmen wie Ørsted und Vena Energy bringen Projektfinanzierungsexpertise und Offshore-Wind-Erfahrung mit und arbeiten oft mit lokalen Partnern zusammen, um Genehmigungsverfahren zu navigieren. Die technologische Ausrichtung ist ein wichtiges Unterscheidungsmerkmal: Sunseap konzentriert sich auf gewerbliche und industrielle (G&I) Solar-Dachinstallationen, Nexif Energy auf länderübergreifenden Wind und Masdar auf schwimmende Solaranlagen, wie seine gemeinsamen Projekte mit PLN belegen.
Gemeinschaftsunternehmen werden zur Norm. BuhaWind Energy, ein Gemeinschaftsunternehmen zwischen Copenhagen Energy und PetroGreen, investiert 330 Milliarden Philippinische Peso in Ilocos Nortes ersten 1-GW-Offshore-Windpark und verdeutlicht, wie Risikoteilung Großprojekte erschließt. Die Lokalisierung der Lieferkette bietet einen Kostenvorteil: CS Winds Turm-Fabrik in Vietnam und potenzielle Gondel-Montagelinien in Indonesien verkürzen die Vorlaufzeiten und reduzieren Importzölle. Turbinenengpässe bestehen jedoch regionweit und setzen Projekte Preisanstiegen und Terminrisiken aus, bis die lokale Fertigung skaliert.
Marktführer der Branche für erneuerbare Energien in Südostasien
-
B.Grimm Power PCL
-
Gulf Energy Development PCL
-
ACEN Corp (Ayala Group)
-
Vena Energy
-
BCPG PCL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Südostasien Unternehmen in diesem Bericht
- ACEN Corp (Ayala Group)
- B.Grimm Power PCL
- Gulf Energy Development PCL
- BCPG PCL
- Trung Nam Group
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- Trina Solar Co. Ltd
- Sindicatum Renewable Energy Co.
- Sunseap Group Pte Ltd (EDP Renewables)
- Sembcorp Industries Ltd
- Nexif Energy
- Orsted A/S
- Vena Energy
- Citicore Renewable Energy Corp
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems A/S
- First Gen Corporation
- Sarawak Energy Berhad
- PT Pertamina Geothermal Energy Tbk
- Masdar
Marktchancen und Zukunftsaussichten
Netzgekoppelte Großsolaranlagen in Kombination mit Speichern bleiben in mehreren ASEAN-Stromsystemen ein zentraler Weißraum, insbesondere dort, wo variable erneuerbare Energien und Engpassmanagement die Bankfähigkeit von Projekten beeinträchtigen. Auf den Philippinen hat Meralco PowerGen Corporation (MGEN) im Juli 2026 Phase 1 von MTerra Solar in Nueva Ecija eingeweiht, die 1.373 MW Solar-PV mit 825 MW (3.300 MWh) Batteriespeicher kombiniert, was zeigt, wie netzgekoppelte Hybridkonfigurationen mit Speicher vom Konzept zur Umsetzung übergehen.
Unternehmens- und grenzüberschreitende Abnahmeregelungen erweitern zudem die investierbare Projektpipeline, insbesondere für exportorientierte Industrielasten, die nachvollziehbaren Ökostrom suchen. Vietnam hat den DPPA-Mechanismus mit dem Dekret 243/2026/ND-CP (erlassen am 26. Juni 2026) überarbeitet, das frühere Dekrete aus 2025 ändert, um die Umsetzungswege für Erzeuger erneuerbarer Energien beim Vertragsabschluss mit Großverbrauchern zu schärfen. Im Bereich der regionalen Verbundnetze hat das Monsoon Wind Power Project in Laos im August 2025 den kommerziellen Betrieb aufgenommen, als grenzüberschreitende Lieferung von 600 MW erneuerbarer Energie nach Vietnam, was die Investierbarkeit von Projekten stärkt, die um die Nachfrage im Zusammenhang mit dem ASEAN Power Grid strukturiert sind, statt sich allein auf länderspezifische Abnahmen zu stützen. KN Holdings hat im Juni 2026 mit dem Bau eines 304-MW-Floating-Solar-Projekts in Dak Lak begonnen, einschließlich integriertem Batteriespeicher und zugehörigen Umspannwerksarbeiten.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Südostasien
- Juli 2026: Meralco PowerGen Corporation (MGEN) hat Phase 1 von MTerra Solar in Nueva Ecija, Philippinen, eingeweiht und dabei 1.373 MW Solar-PV mit 825 MW Batteriespeicher installiert. Das Projekt etabliert eine netzgekoppelte Hybridkonfiguration mit Speicher als zentralem Instrument zur Netzintegration.
- Mai 2026: Gulf Energy Development PCL hat Kreditfazilitäten in Höhe von 60 Milliarden THB gesichert, um in 27 Projekte für erneuerbare Energien mit einer gesamten vertraglich vereinbarten Erzeugungskapazität von 939 MW zu investieren. Das Portfolio umfasst 843 MW Solar- und Solar-plus-BESS-Anlagen sowie 96 MW Abfall-zu-Energie-Anlagen.
- Mai 2025: ACEN und Copenhagen Infrastructure Partners (CIP) haben eine Partnerschaft zur Entwicklung des ersten großangelegten Offshore-Windprojekts der Philippinen geschlossen. Die Struktur kombiniert die lokale Entwicklungsplattform von ACEN mit der Offshore-Wind-Expertise und dem Kapital von CIP, um die konzessionsgeführte Projektstrukturierung voranzutreiben.
Markt für erneuerbare Energien in Südostasien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die installierte Kapazität erneuerbarer Energien, die in Südostasien hinzugefügt wurde und in Betrieb ist, gemessen in Gigawatt, und umfasst Solar-, Wind-, Wasserkraft-, Bioenergie-, Geothermie- und Meeresenergieprojekte.
Ausschlüsse aus dem Umfang: Konventionelle thermische Kraftwerkskapazitäten sowie rein geplante Projekte, die noch nicht in Betrieb genommen wurden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und Solarthermisches Kraftwerk)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Vietnam
- Indonesien
- Philippinen
- Thailand
- Malaysia
- Singapur
- Übriges Südostasien
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der heute vorhandenen erneuerbaren Kapazitäten, der Wachstumsgeschwindigkeit und der Technologien, die diesen Wandel vorantreiben. Wir verwenden öffentliche Energiestatistiken und politische Veröffentlichungen, die im Laufe der Zeit konsistent bleiben, darunter IEA-Länder- und Regionalenergiedaten, IRENA-Datensätze zu erneuerbaren Kapazitäten, ASEAN-Energiepublikationen sowie nationale Regulierungs- und Ministeriumsquellen wie Energiebehörden und Netzbetreiber.
Anschließend überprüfen wir die Projektrichtung und die Machbarkeit des Ausbaus anhand von Quellen wie Ankündigungen von Versorgungsunternehmen und Projektentwicklern, Ausschreibungs- und Auktionsbekanntmachungen, Pressemitteilungen von EPC-Unternehmen und Originalausrüstungsherstellern sowie Jahresberichten und Investorenpräsentationen. Wenn ein bestimmtes Kraftwerk oder Programm in öffentlichen Unterlagen schwer nachzuverfolgen ist, nutzen wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine separate Patentdatenbank, um Zeitpläne, Technologieschwerpunkte und plausible Ausbauraten zu bestätigen. Diese Desk-Quellen sind illustrativ, und wir haben während der Datenerhebung, Klärung und Validierung auch viele weitere öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Kapazitätspipeline einem Belastungstest zu unterziehen und zu verstehen, was voraussichtlich gebaut wird im Vergleich zu dem, was lediglich angekündigt ist. Wir haben mit einer Mischung aus Projektentwicklern, Versorgungsunternehmen, EPC-Firmen, Ausrüstungslieferanten, Kreditgebern und Branchenberatern in der gesamten Region gesprochen, sodass länderspezifische Unterschiede bei Genehmigungsverfahren, Netzengpässen und Tarifgestaltung erfasst wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Vorstandsvorsitzende und Geschäftsführer: 12 % |
| Mittlere Ebene: 52 % | Funktions- und Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgt von oben nach unten, indem die installierte erneuerbare Kapazität anhand nationaler Energiestatistiken und technologiespezifischer Reihen zur erneuerbaren Kapazität rekonstruiert und die Ergebnisse dann auf den Berichtsumfang und den Zeitraum abgestimmt werden. Nachdem die Gesamtkapazität ermittelt wurde, wird sie durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch Stichproben von Inbetriebnahmelisten für Projekte, Volumina aus Ausschreibungsvergaben und eine vereinfachte Zusammenfassung öffentlich bekannter Projektpipelines, um zu prüfen, ob die impliziten Zubauraten realistisch erscheinen.
Mehrere praktische Eingangsgrößen prägen das Modell, darunter jährliche Inbetriebnahmeraten erneuerbarer Energien nach Technologie, Netzanschlussbereitschaft, Auktions- und Einspeisevergütungspläne, typische Bauvorlaufzeiten sowie erwartetes Repowering- oder Lebensverlängerungsverhalten älterer Anlagen. Bei der Wasserkraft ist die Aufteilung zwischen kleinen und großen Projekten relevant, da Lieferrisiken und Genehmigungszyklen in der Regel unterschiedlich sind. Wenn Länderdatenreihen für ein Jahr fehlen, werden Lücken durch Interpolation auf Basis benachbarter Jahre und bestätigter Projektmeilensteine geschlossen und die Ergebnisse anschließend mit Expertenfeedback überprüft.
Die Prognose verwendet eine Szenarioanalyse, die durch einfache Trendanpassung an historische Zubauraten unterstützt wird. Die Szenarien spiegeln hauptsächlich die Kontinuität der Politik, die Geschwindigkeit des Netzausbaus und die Finanzierungsbedingungen wider. Die endgültige Prognose bleibt nachvollziehbar, sodass jedes Jahr auf Kapazitätszubau nach Technologie und Land zurückgeführt werden kann, und sie wird anhand dessen validiert, was lokale Experten als realisierbar erachten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Querprüfungen, bei denen modellierte Kapazitätstrends mit unabhängigen Signalen wie nationalen Aktualisierungen des Erzeugungsmixes, Auktionskalendern und Fortschritten bei der Netzverbindung verglichen werden. Ausreißer werden länderspezifisch überprüft, und wenn ein Sprung nicht durch ein eindeutiges Inbetriebnahmeereignis oder eine Politikänderung erklärt werden kann, wird die Annahme überarbeitet und die zugehörige Eingangsreihe korrigiert.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige interne Überprüfungen, damit Definitionen, Einheiten und Zeiträume über Technologien und Länder hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Ausschreibungsabsagen, deutliche politische Neuausrichtungen oder erhebliche Verzögerungen bei der Inbetriebnahme. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch wichtige Datensätze und relevante Nachrichten durch, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für erneuerbare Energien in Südostasien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für erneuerbare Energien in Südostasien können voneinander abweichen, da einige Quellen den Markt in monetären Größen bemessen, während andere die installierte Kapazität verfolgen. Die Ergebnisse hängen auch davon ab, was jeder Herausgeber als zum Umfang gehörend betrachtet. Unterschiede können sich daraus ergeben, wie gemischte Projekte behandelt werden, wie der Zeitpunkt der Inbetriebnahme gehandhabt wird und ob angekündigte Pipelines in die aktuelle Basis einbezogen werden.
In dieser Studie ergibt sich die wesentliche Streuung typischerweise daraus, ob Pumpspeicher-Wasserkraft und Meeresenergie neben den gängigen Technologien Solar, Wind, Wasserkraft, Bioenergie und Geothermie einbezogen werden, und ob Kapazitäten erst nach der Inbetriebnahme und nicht bereits beim finanziellen Abschluss gezählt werden – eine Regel, die Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 125,10 GW (2025) | |
| Branchenverband A | 118,00 Milliarden USD (2025) | Häufig auf Solar, Wind, Wasserkraft und Geothermie beschränkt, wobei Pumpspeicher und Meeresenergie in einem frühen Stadium möglicherweise ausgeschlossen werden, was den gezählten Kapazitätspool für dasselbe Jahr verringert. |
| Globales Beratungsunternehmen B | 150,00 Milliarden USD (2025) | Möglicherweise werden geplante und im Bau befindliche Projekte in die Basis einbezogen und die Kapazität unter Verwendung eines höheren angenommenen Investitionsaufwands pro MW in einen Wert umgerechnet, was die Größe im Vergleich zur ausschließlich auf Inbetriebnahmen basierenden Berechnung aufblähen kann. |
Der Vergleich verweist auf zwei wiederkehrende Einflussfaktoren, nämlich Umfangsentscheidungen bezüglich weniger verbreiteter Technologien und die Zeitregel für den Zeitpunkt der Projekterfassung. Indem das Modell auf bereits in Betrieb genommene installierte Kapazitäten verankert und die impliziten jährlichen Zubauraten anhand von Politik- und Netzsignalen validiert werden, ergibt sich eine Zahl, die nachvollziehbar ist und mit denselben Eingangsgrößen im nächsten Jahr reproduziert werden kann.
Im Bericht beantwortete Schlüsselfragen
Welche projizierte Kapazität erreichen erneuerbare Energien in Südostasien bis 2031?
Der Markt für erneuerbare Energien in Südostasien wird voraussichtlich bis 2031 267,84 GW erreichen und wächst mit einer CAGR von 13,52 %.
Welches Land führt derzeit Südostasien bei der installierten erneuerbaren Kapazität an?
Vietnam hielt im Jahr 2025 41,55 % der regionalen Kapazität, hauptsächlich aufgrund seines Solarbooms von 2019-2020.
Warum gewinnen gewerbliche PPAs in Südostasien an Popularität?
Dekret 80/2024 in Vietnam und ähnliche Regelungen in Thailand ermöglichen es Exporteuren, langfristige erneuerbare Energieversorgung zu sichern und künftige EU-Kohlenstoffgrenzzölle zu vermeiden.
Wie profitieren schwimmende Solaranlagen von Indonesiens Netzausbauplan?
Projekte wie die 145-MW-Anlage Cirata nutzen bestehende Wasserkraftreservoirs und senken die Netzanschlusskosten um bis zu 40 % und vermeiden kostspielige Grundstücksbeschaffung.
Was sind die Hauptengpässe für Offshore-Wind in der Region?
Begrenzte lokale Turbinenfertigungskapazitäten, Lokalisierungsauflagen und Anforderungen an taifunfeste Konstruktionen erhöhen die Investitionsausgaben und verlängern die Beschaffungszeiträume.