
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
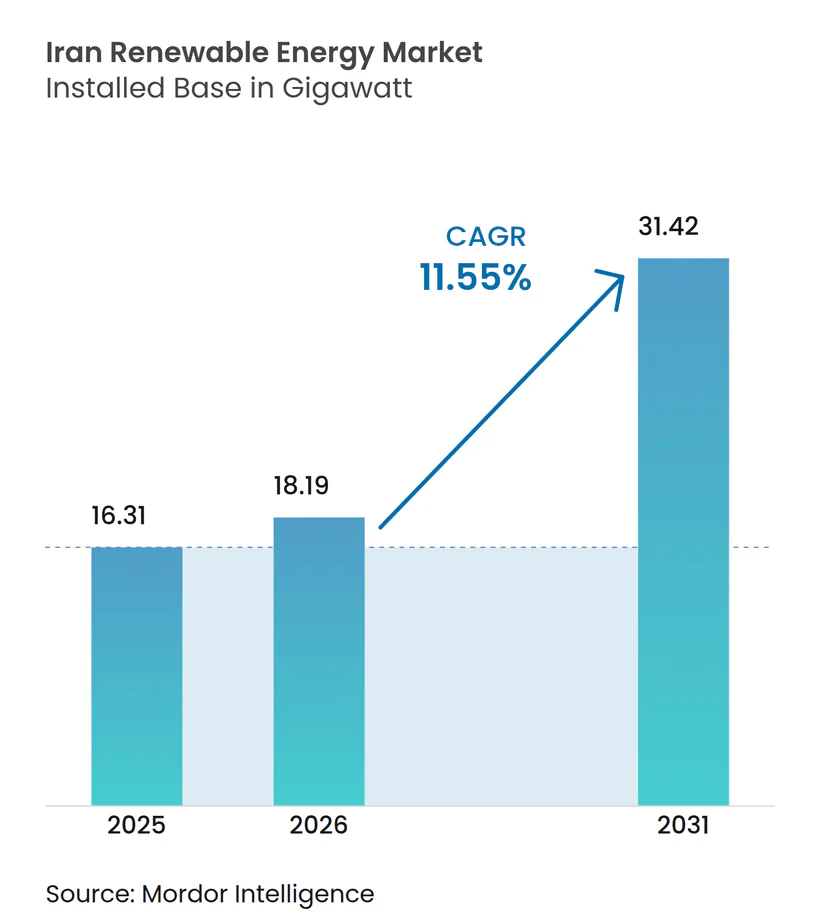
| Marktgröße im Basisjahr (2025) | 16.31 Gigawatt |
| Marktvolumen (2026) | 18.19 Gigawatt |
| Marktvolumen (2031) | 31.42 Gigawatt |
| Wachstumsrate (2026 - 2031) | 11.55 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des iranischen Marktes für erneuerbare Energien durch Mordor Intelligence
Die Größe des iranischen Marktes für erneuerbare Energien soll von 16,31 Gigawatt im Jahr 2025 auf 18,19 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,55 % über den Zeitraum 2026-2031 voraussichtlich 31,42 Gigawatt erreichen.
Der Aufschwung spiegelt einen dringenden politischen Vorstoß wider, um eine Versorgungslücke von 14.000 MW im Sommer zu schließen und gleichzeitig das Sanktionsrisiko durch die Mobilisierung heimischer Ressourcen abzusichern. Wasserkraft bleibt die wichtigste Anlageklasse, doch die Genehmigung von 29.000 MW neuer Solarprojekte durch die Regierung im März 2025 markiert eine strategische Wende hin zu diversifizierten Technologien, die schneller eingesetzt werden können als konventionelle Kapazitäten. Vereinfachte Genehmigungsverfahren, ein wachsender Zugang des privaten Sektors zu Abnahmevertragenn und die Einführung einer auf Rial lautenden Plattform für den Stromhandel verbessern gemeinsam die Kreditwürdigkeit aller Projektklassen. Währungsvolatilität, Subventionen für fossile Brennstoffe und überlastete Übertragungskorridore dämpfen weiterhin das Gesamtwachstum, haben aber auch Lokalisierungsprogramme angestoßen, die Entwickler vor Preisanstiegen bei importierten Geräten schützen. Gleichzeitig unterstreichen Rekordleistungen bei der Windenergie und die Erkundung von Geothermieprojekten in einem frühen Stadium die technische Tiefe, die sich unterhalb der Schlagzeilen-Expansion herausbildet, und positionieren den iranischen Markt für erneuerbare Energien als zentrale Säule der umfassenderen wirtschaftlichen Diversifizierungsagenda des Landes.
Wichtigste Erkenntnisse des Berichts
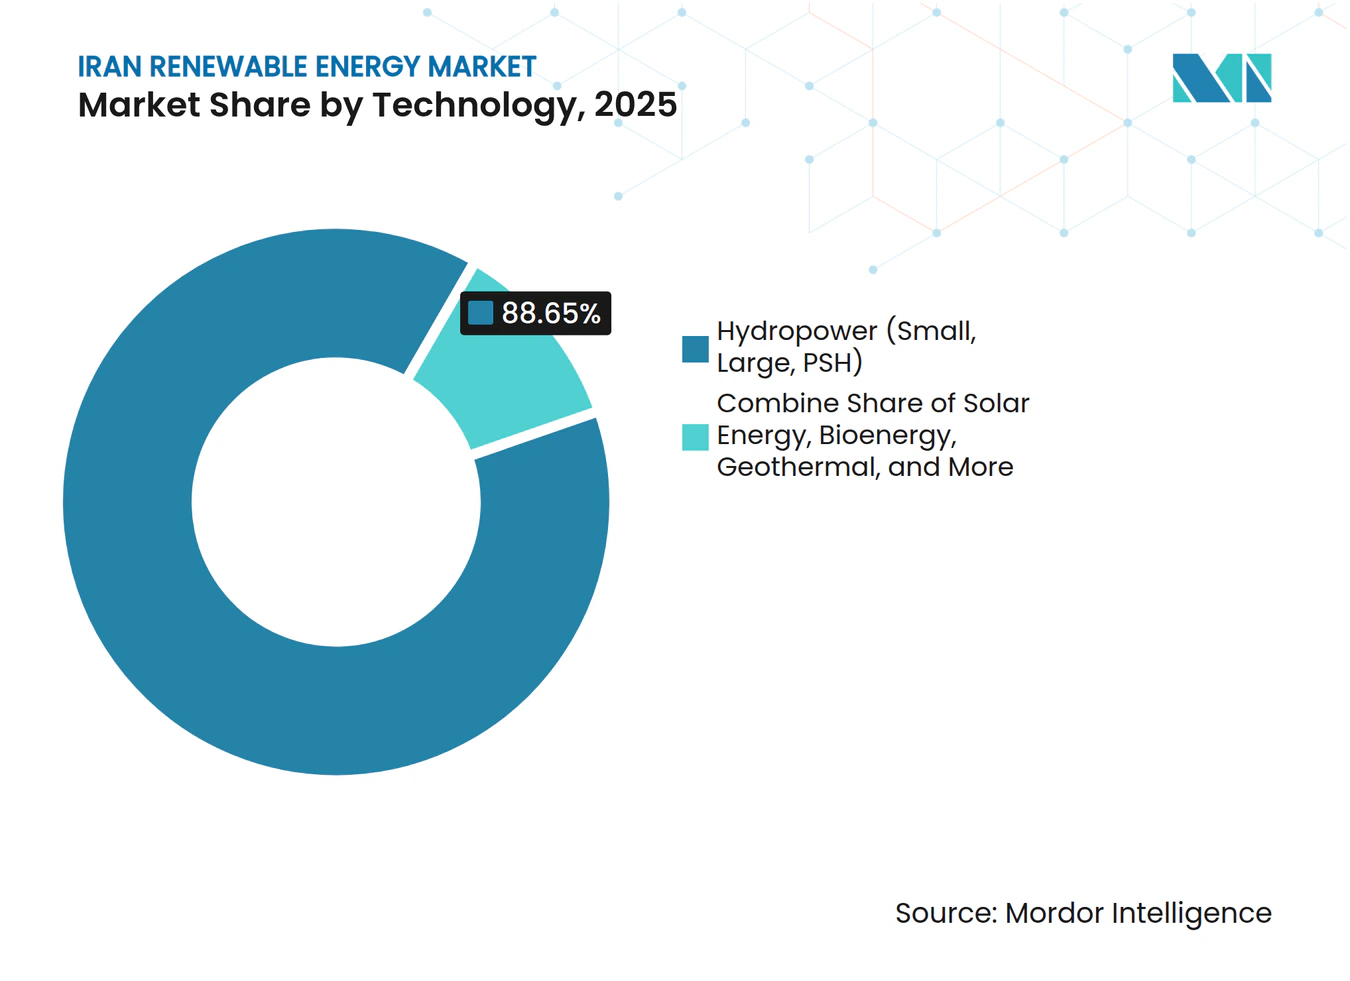
- Nach Technologie hielt Wasserkraft im Jahr 2025 einen Anteil von 88,65 % am iranischen Markt für erneuerbare Energien, während für die Geothermie bis 2031 eine CAGR von 55,9 % prognostiziert wird.
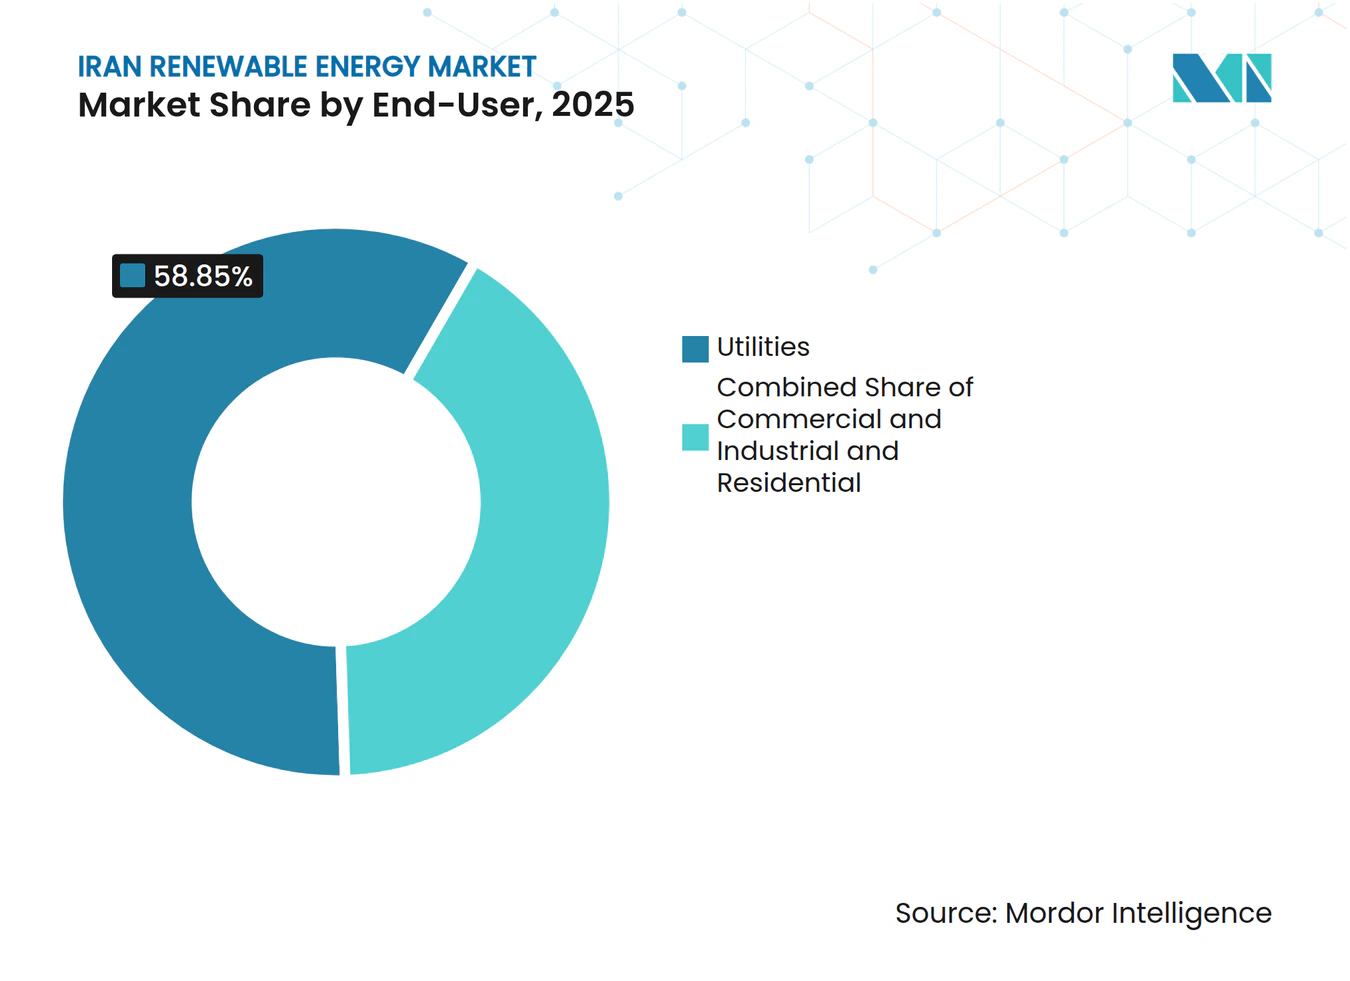
- Nach Endverbraucher entfielen im Jahr 2025 58,85 % des iranischen Marktanteils für erneuerbare Energien auf Versorgungsunternehmen, während Gewerbe- und Industriekunden mit einer CAGR von 14,85 % bis 2031 zulegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im iranischen Markt für erneuerbare Energien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliches 10-GW-Ziel bis 2025 | +3.2% | National, mit frühen Erfolgen in Teheran, Isfahan, Fars | Kurzfristig (≤ 2 Jahre) |
| Hohe Verfügbarkeit von Solar- und Windressourcen | +2.8% | National, konzentriert in Sistan-Belutschistan, Yazd, Kerman | Langfristig (≥ 4 Jahre) |
| Steigende Stromnachfrage und Versorgungslückenrisiko | +2.4% | National, akut in Industriezentren | Mittelfristig (2-4 Jahre) |
| Klimadiversifizierung und Pariser Verpflichtungen | +1.3% | National, abgestimmt auf internationale Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Lokalisierungsanreize unter Sanktionen | +1.2% | National, Fertigungszentren in Teheran, Isfahan | Mittelfristig (2-4 Jahre) |
| Netzunabhängige Lösungen für abgelegene Gemeinschaften | +0.8% | Ländliche und nomadische Regionen, Grenzprovinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das staatliche 10-GW-Ziel katalysiert den regulatorischen Wandel
Ein Leitziel von 10 GW bis 2025 hat Irans Genehmigungskultur grundlegend verändert: Genehmigungszyklen für Solaranlagen wurden von Jahren auf Monate verkürzt, und allein im ersten Quartal 2025 wurden Photovoltaik-Projekte mit einer Kapazität von 29.000 MW genehmigt.[1] SATBA betreibt nun eine Einzelfensterlösung, die Netzanschlussgarantien zusammen mit Flächennutzungsgenehmigungen ausstellt und so Rechtsunsicherheiten abbaut sowie die Transaktionskosten für Entwickler senkt. Die präsidiale Aufsicht verleiht dem Ziel ein politisches Gewicht, das über Ministeriumswechsel hinaus Bestand hat, und verankert erneuerbare Energien in den nationalen Energiesicherheitskalkulationen. Der politische Rückenwind erhöht das Ausführungsrisiko auf der Netzseite, da Übertragungsausbauten mit der Projektflut Schritt halten müssen; andernfalls könnten bis 2027 etwa ein Drittel der genehmigten Megawatt nicht genutzt werden. Dennoch profitiert der iranische Markt für erneuerbare Energien von der klarsten Zukunftsperspektive seit zwei Jahrzehnten, was langfristige Beschaffungsmaßnahmen und Investitionen in die lokale Fertigung auslöst, die zuvor nicht realisierbar waren.
Hohe Solar- und Windressourcenverfügbarkeit ermöglicht kostenwettbewerbsfähige Stromerzeugung
Mehr als 300 Sonnentage pro Jahr und Windkorridore mit konstanten Geschwindigkeiten von 7 m/s bieten natürliche Kostenvorteile, die nur wenige Vergleichsmärkte erreichen. Die Vereinten Nationen schätzen das nutzbare Windpotenzial des Landes auf rund 20 GW, während die Biomassepotenziale bei etwa 800 MW liegen und eine Diversifizierung über das Schlagzeilenwachstum bei der Solarenergie hinaus ermöglichen.[2] Der Windpark Mil Nader von MAPNA bestätigte das theoretische Aufwärtspotenzial mit einem Kapazitätsfaktor von 85,49 % im Juni 2024 - ein Weltrekord und ein praktischer Beweis dafür, dass iranische Windanlagen wie Grundlastkraftwerke agieren können. Die nivellierten Stromerzeugungskosten für Solarenergie liegen in Yazd und Kerman bereits innerhalb des subventionierten Fossilbrennstoff-Tarifbandes, wodurch die historische Prämie, die die Kreditwürdigkeit behinderte, entfällt. Die Ressourcenkonzentration schafft jedoch ein Nord-Süd-Übertragungsdilemma: Das windreiche Sistan-Belutschistan liegt weit entfernt von den Lastzentren Teherans und drängt die Politik, den Ausbau des 400-kV-Backbones zu priorisieren. Geothermiepotenziale zeichnen sich in Westaserbaidschan ab, wo Explorationsbohrungen Reservoirtemperaturen über 120 °C bestätigt haben - ausreichend für Binärkreislauf-Kraftwerkseinheiten gemäß vorläufigen SATBA-Daten, die 2024 in der Tehran Times veröffentlicht wurden.
Steigende Stromnachfrage verändert die energiesicherheitspolitischen Kalkulationen
Die Spitzenlast überschritt im Jahr 2023 die Marke von 72.000 MW, was die Netzbetreiber im Juli bei Hitzewellen mit einem Defizit von 14.000 MW zurückließ und Notabschaltungen mit Masut erzwang, die die städtische Luftqualität belasteten. Die Nachfrage steigt um etwa 5.000 MW pro Jahr und übertrifft damit das Bautempo großer Wärmekraftwerke, die mehrjährige Vorlaufzeiten benötigen. Infolgedessen hat die Politik den iranischen Markt für erneuerbare Energien als Zuverlässigkeitsinstrument und nicht als ökologischen Luxus neu definiert. Die Reservoirdefizite der Wasserkraft - im Durchschnitt auf 40 % Speicherkapazität gesunken - verschärfen die Dringlichkeit weiter. Modulare Solar- und Windkraftanlagen, die in 12-18 Monaten einsatzbereit sind, fungieren nun als erste Verteidigungslinie gegen regionale Stromausfälle und bringen Investoreninteressen mit Netzstabilitätsimperativen in Einklang.
Klimadiversifizierung schafft strategische Autonomiechancen
Irans Pariser Verpflichtung, den Emissionshöhepunkt vor 2030 zu erreichen, überschneidet sich mit dem sanktionsbedingten Kapitalmangel im Kohlenwasserstoffsektor und hebt erneuerbare Energien von einer politischen Option zur strategischen Notwendigkeit. Die Vision 2031 skaliert den Ehrgeiz auf 30 GW saubere Kapazität - ein 13-facher Sprung gegenüber den Installationen von 2021. Modellierungen des Arbeitsministeriums deuten darauf hin, dass jedes Gigawatt Solar- und Windenergie 45.000 Beschäftigungsjahre in Fertigung und Bauwesen unterstützt und damit Dekarbonisierung mit Beschäftigungsschaffung verknüpft. Bilaterale Abkommen mit China liefern Polysilizium, Nachführsysteme und Balance-of-Plant-Dienstleistungen, die westliche Lieferanten aufgrund der geltenden Sanktionen nicht exportieren können, und ermöglichen es der iranischen Branche für erneuerbare Energien, Technologierisiken abzusichern und lokale Fertigungscluster aufzubauen. Entstehende Gesetzentwürfe schlagen Wasserstoffhubs vor, die Niedertemperatur-Geothermiequellen nutzen, mit angestrebten Kostenfenstern von 0,59-5,97 USD pro Kilogramm bis 2035 gemäß Forschungsszenarien, die im International Journal of Hydrogen Energy veröffentlicht wurden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| US-Sanktionen schränken Finanzierung und Technologiezufluss ein | -2.8% | National, akut bei internationalen Partnerschaften | Mittelfristig (2-4 Jahre) |
| Subventionierte Fossilbrennstofftarife unterbieten erneuerbare Energien | -1.9% | National, konzentriert in Industrie- und Wohngebäudesektoren | Langfristig (≥ 4 Jahre) |
| Währungsvolatilität treibt die Projekt-Investitionskosten in die Höhe | -1.4% | National, Abhängigkeiten von Geräteimporten | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung in ressourcenreichen Provinzen | -1.2% | Regional, Sistan-Belutschistan, Kerman, Yazd | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionierte Fossilbrennstofftarife verzerren die Wirtschaftlichkeit erneuerbarer Energien
Der Einzelhandels-Strompreis liegt im Durchschnitt bei 0,014 USD pro kWh, deutlich unter dem Kostendeckungspunkt von 0,035 USD für gasbefeuerte Stromerzeugung, was vollpreisige Solar-Stromabnahmeverträge verdrängt. Staatsmodelle schätzen den Subventionsabfluss auf rund 11 % der Fiskaleinnahmen im Jahr 2025, doch eine stufenweise Reform bleibt politisch heikel angesichts von Lohnstagnation und einer Inflation von über 35 %. Industriestromnutzer genießen tiefere Rabatte, was Angebote für erneuerbare Energien im Versorgungsmaßstab strukturell benachteiligt. Ein dem Parlament im April 2025 vorgelegter Entwurf zur Energiepreisreform schlägt gestaffelte Tarife vor, die die Großabnehmerpreise bis 2028 um 60 % anheben würden - eine Verschiebung, die bei Verabschiedung eine schnellere Akzeptanz im iranischen Markt für erneuerbare Energien auslösen könnte.[3]
Währungsvolatilität treibt die Investitionskosten von Projekten in die Höhe
Ein realer Rückgang von 28 % gegenüber dem US-Dollar zwischen Januar 2024 und März 2025 ließ die Preise importierter Photovoltaik-Module in lokaler Währung um 34 % steigen, obwohl die Kosten weltweit gesunken sind. Entwickler versuchen nun, Devisenbeschaffungen vorzuziehen oder indexierte EPC-Verträge auszuhandeln - beides Taktiken, die den Betriebskapitalbedarf aufblähen. Der Schritt von SATBA, erneuerbare Energieabnahmetarife in hartwährungsgebundenen Rial zu zahlen, stabilisiert künftige Cashflows, schützt die Projektträger jedoch nicht während der Bauphase. Die Lokalisierung mildert den Schmerz, kann aber nicht alle Komponenten abdecken und lässt den iranischen Markt für erneuerbare Energien gegenüber periodischen Währungsschocks anfällig, die Projektpipelines ausdünnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Geothermie verändert eine von Wasserkraft dominierte Landschaft
Wasserkraft lieferte im Jahr 2025 88,65 % des iranischen Marktanteils für erneuerbare Energien - ein Ergebnis eines halben Jahrhunderts Staudammbau. Doch dürrebedingte Zuflussschwankungen und Versandung reduzieren die jährliche Energieproduktion inzwischen um 12 % unter die Nennleistung und decken Zuverlässigkeitslücken auf. Im Gegensatz dazu wird die Geothermie bis 2031 mit einer CAGR von 55,9 % wachsen, gestützt auf Hochenthalpie-Felder in Westaserbaidschan, wo Pilot-Schmalbohrungen Gradienten von 120-150 °C verzeichneten. Eine 5-MW-Binärkreislauf-Demonstrationsanlage, die für 2026 geplant ist, wird die Reservoirnachhaltigkeit unter kommerziellem Förderbetrieb testen, und ein Erfolg könnte laut SATBA-Machbarkeitsunterlagen bis 2030 einen provinzialen Ausbau von 250 MW erschließen. Solarenergie erfreut sich starker politischer Dynamik: Die Marktgröße für Photovoltaik im iranischen Markt für erneuerbare Energien soll bis 2031 7,9 GW überschreiten, gestützt durch allein 600 MW Ausbau im Jahr 2024 und eine beispiellose Genehmigungspipeline von 29 GW. Windenergie bleibt der Leistungsstar: Der Kapazitätsfaktor von 85,49 % des Windparks Mil Nader bestätigt die Turbinentechnik und Standortauswahl und positioniert landgestützte Flotten als einsetzbare Ergänzung zu mittäglichen Solarspitzen. Die Nischenfunktion der Bioenergie wurde im April 2024 ausgeweitet, als eine 10-MW-Abfall-zu-Energie-Anlage in der Nähe von Teheran ihren kommerziellen Betrieb aufnahm, täglich 400 Tonnen Siedlungsabfall von Deponien ablenkte und Kreislaufwirtschaftsziele voranbrachte.
Komplementarität entsteht dadurch, dass Entwickler Photovoltaik-Anlagen an Wasserkraftreservoiren co-lokalisieren und tagsüber Solarenergie nutzen, um Wasser für die Abend-Spitzenlast zu konservieren. Aftab-e-Sharq, Irans größter Solarkomplex, verkörpert Skaleneffekte: Ein ultimativer Ausbau auf 600 MW, gefördert von Mobarakeh Steel Company, wird die Grundlastnachfrage eines gebundenen Industrieabnehmers decken und eine Vorlage für vertikale Integration schaffen. Mit Blick auf die Zukunft könnten schwimmende Photovoltaik-Pilotprojekte auf Wasserkraftdämmen und hybride Photovoltaik-Geothermie-Konfigurationen in Kordestan das Ressourcenrisiko diversifizieren und gleichzeitig die thermische Effizienz verbessern, was die Migration des iranischen Marktes für erneuerbare Energien hin zu einem Multi-Technologie-Portfolio beschleunigt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher: Gewerbe- und Industriekunden beschleunigen die dezentrale Stromerzeugung
Versorgungsunternehmen dominieren nach wie vor die Marktgröße des iranischen Marktes für erneuerbare Energien mit einem Anteil von 58,85 % im Jahr 2025, begünstigt durch exklusive Mandate für Projekte im Versorgungsmaßstab und garantierte Abnahmeverträge. Ihre Pipeline umfasst 600 im Bau befindliche erneuerbare Energieanlagen mit insgesamt 13,5 GW und spiegelt die zentrale Rolle des staatlichen Versorgungsunternehmens in der Kapazitätsplanung wider. Dennoch ist die Beschaffung durch Gewerbe- und Industriekunden der am schnellsten wachsende Bereich, der mit einer CAGR von 14,85 % expandiert, da Unternehmensziele zur CO₂-Reduzierung und die Absicherung gegen Stromausfälle das Investitionskalkül neu gestalten. Die Industriesponsoring des Aftab-e-Sharq-Projekts durch die Stahlbranche illustriert, wie die Schwerindustrie Eigenstromerzeugung inzwischen als strategisch für die Aufrechterhaltung der Exportwettbewerbsfähigkeit angesichts drohender CO₂-Grenzausgleichsmaßnahmen auf Zielmärkten betrachtet. Kleinere Gewerbe- und Industriekunden nutzen Dach- und Carport-Photovoltaik, die über Fünfjahres-Leasing-to-Own-Verträge finanziert wird, mit Amortisationszeiten von unter vier Jahren in Hochstrahlungszonen, sobald Eigenverbrauchseinsparungen verrechnet werden. Der Wohnsegmentanteil hinkt wegen der extrem niedrigen Einzelhandelstarife hinterher, doch netzunabhängige Haushalte in Kerman und Hormozgan zeigen latente Nachfrage, wenn Kostenparität mit der Dieselvermeidung übereinstimmt.
Politische Verschiebungen könnten das Wachstum von Gewerbe- und Industriekunden beschleunigen: Das SATBA-Dekret vom Februar 2025 erlaubt direkte bilaterale Stromabnahmeverträge zwischen Erzeugern und Großabnehmern unter Umgehung der Zwischenschaltung von Versorgungsunternehmen. Frühe Nutznießer sind zwei Zementwerke, die zusammen 80 MW Windenergie vertraglich für eine stabile Stromversorgung ihrer Öfen sichern. Wenn die Netz-Durchleitungsgebühren moderat bleiben, erwarten Analysten, dass der Gewerbe- und Industrieanteil bis 2031 auf 24 % des iranischen Marktes für erneuerbare Energien ansteigen wird, was eine strukturelle Neuausrichtung der Nachfragezentren signalisiert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die zentralen Provinzen Isfahan, Fars und Yazd entfallen auf rund 36 % der aktiven Solarpipeline, dank Einstrahlungsniveaus über 2.200 kWh/m² und der Nähe zu industriellen Abnehmern. Im Mai 2025 begannen in diesen drei Provinzen Solarprojekte mit einer Kapazität von 297 MW mit dem Bau, finanziert durch ein von der Planungs- und Haushaltsbehörde genehmigtes mehrjähriges Kapitalvolumen von 96 Milliarden USD. Weiter südlich beherbergt die Küstenregion von Hormozgan das erste Versorgungsmaßstab-Batteriespeicher-gekoppelte Photovoltaik-Kraftwerk des Landes - eine 50-MW-Anlage, gekoppelt mit 25 MWh Lithiumspeicher, konzipiert zur Glättung des Abend-Spitzenanstiegs.
Sistan-Belutschistan sticht durch Wind hervor: Das modellierte technische Potenzial übersteigt 10 GW, doch nur 180 MW sind aufgrund von Übertragungsengpässen in Betrieb. Die Region bildet dennoch den Kern der Erzählungen über den iranischen Markt für erneuerbare Energien, angesichts von Leistungsrekorden, die mit den besten landgestützten Standorten weltweit konkurrieren. Die staatliche Zuweisung von Staatsanleihen zur Finanzierung einer 400-kV-Doppelleitung nach Kerman unterstreicht die Erkenntnis, dass das Missverhältnis zwischen Ressourcen und Netz eine wirtschaftliche Bremse ist. Das nördliche Gilan und Mazandaran nutzen Wasserkraftanlagen, erproben aber nun schwimmende Photovoltaik auf Stauseen, um Verdunstungsverluste zu bekämpfen, zusätzliche Energie zu erzeugen und gleichzeitig Wasserstände für Bewässerungs- und Trinkwasserversorgung zu erhalten. Westaserbaidschan entwickelt sich zur Geothermie-Frontier: Ein Cluster von 30 Thermalquellen in der Nähe der Stadt Khoy positioniert die Provinz für grundlastfähige erneuerbare Stromerzeugung, sobald das Bohrrisiko durch eine für 2026 geplante japanisch-iranische geophysikalische Erhebung gemindert wird.
Abgelegene Grenzprovinzen setzen auf netzunabhängige Modelle. Seit 2019 haben 28.000 nomadische Haushalte subventionierte Solarkits erhalten, und das Landwirtschaftsministerium plant nun, Tropfbewässerungspumpen in eine zweite Rollout-Phase zu integrieren und damit Energieversorgung mit Ernährungssicherheitszielen zu verknüpfen. Insgesamt weben diese geografisch spezifischen Ansätze ein Flickenwerk von Anlagen, das den iranischen Markt für erneuerbare Energien insgesamt gegenüber hydrologischer Volatilität und saisonalen Nachfragespitzen stärkt.
Regulatorisches Umfeld
Der iranische Markt für erneuerbare Energien wird hauptsächlich von der Renewable Energy and Energy Efficiency Organization (SATBA) unter dem Ministerium für Energie geregelt, die Genehmigungen erteilt und Beschaffungsmechanismen wie garantierte Stromabnahmeverträge und das Grüne Handelsboard an der Energiebörse verwaltet. Eine Änderung der Nebenbestimmungen zur Beseitigung von Hindernissen beim Bau von Anlagen für erneuerbare Energien im Jahr 2025 stärkte das Mandat des Energieministeriums, Projektstandorte zu identifizieren und Ausrüstungsstandards festzulegen, was die Compliance-Anforderungen in Bezug auf technische Spezifikationen, Umweltprüfung und Netzanschlussbereitschaft verschärfte.
Die Anforderungen an die Netzintegration wurden ebenfalls konkreter, als das Energieministerium einen technischen Grid-Code-Rahmen für den Anschluss wechselrichterbasierter Anlagen für erneuerbare Energien veröffentlichte (Stand Dezember 2025). Auf der Einnahmenseite wurden die garantierten Abnahmetarife mit Wirkung zum 21. März 2026 (1405) aktualisiert, darunter 58.540 Rials/kWh für Solaranlagen bis 200 kW und 46.386 Rials/kWh für 200 kW bis 1 MW. Die Kapazitätsobergrenze für bestimmte dezentrale Kraftwerke wurde von 200 kW auf 400 kW erhöht, was die Dimensionierung kleiner und mittlerer Projekte sowie den dezentralen Einsatz unterstützt.
Wettbewerbslandschaft
Marktkonzentration
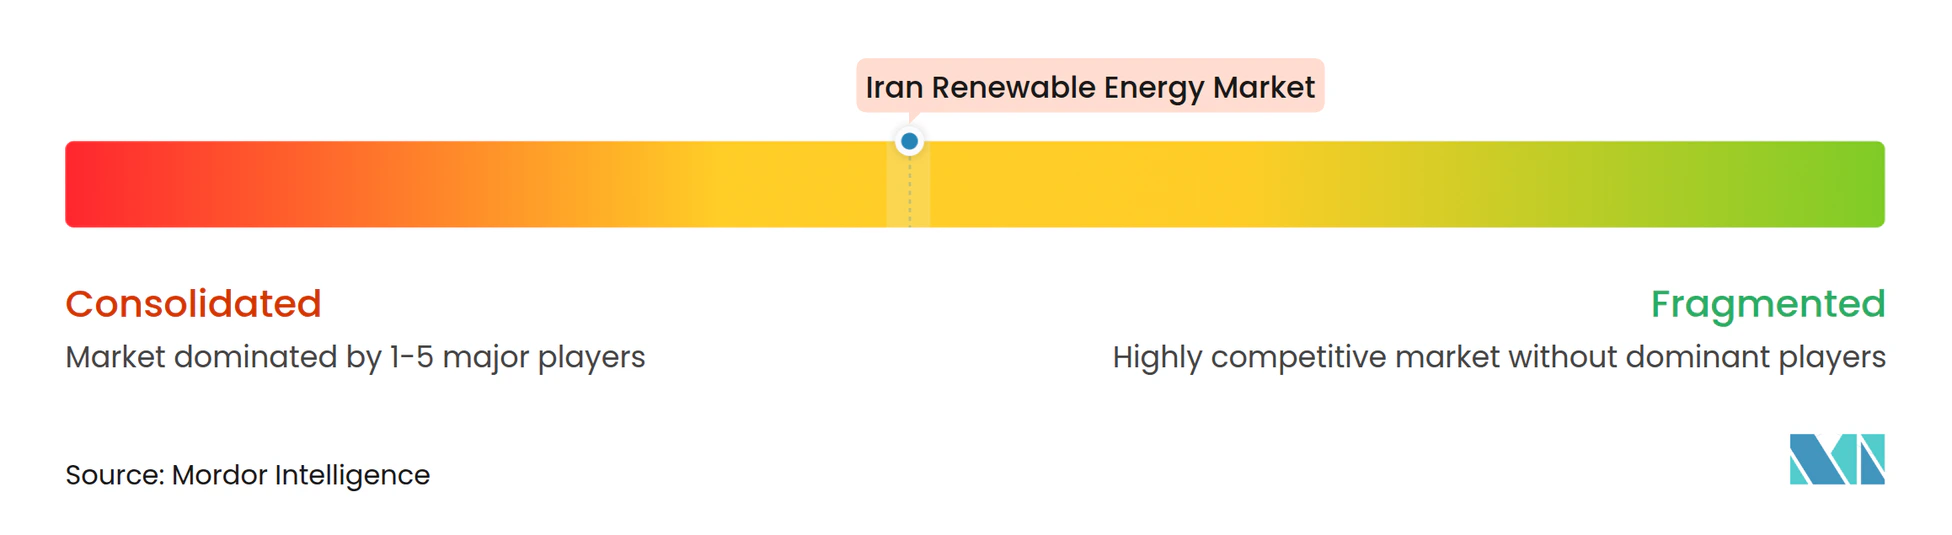
Inländische Unternehmen dominieren die installierte Kapazität, wobei allein die MAPNA Group rund 28 % der Inbetriebnahme- und EPC-Verträge in den Bereichen Wind, Solar und Wasserkraft hält. Ihr vertikal integriertes Modell, das Turbinenherstellung, Wechselrichtermontagee und Betriebs- und Wartungsleistungen umfasst, hilft dem Unternehmen, sanktionsbezogene Versorgungsschocks zu absorbieren und seine Führungsposition zu festigen. Der Solarkomplex Aftab-e-Sharq des Unternehmens, derzeit bei 20 MW netzgekoppelt und auf dem Weg zu 600 MW, wird eigene Nachführsysteme und eine aktualisierte SCADA-Überlagerung verwenden und damit die Ökosystemkontrolle konsolidieren. SUNIR, Tamin Energy und Iran Water and Power Resources Development Company folgen, wobei sich jedes auf Nischentechnologien oder spezifische Provinzen konzentriert, um sich zu differenzieren.
Internationale Präsenz besteht durch unauffällige Gerätepartnerschaften fort. Vestas und Siemens Gamesa lizenzieren die Turm-Fertigung an lokale Werften, umgehen direkte Exportverbote und legen dabei fortschrittliche Metallurgiestandards. TotalEnergies unterhält ein Wissensaustausch-Memorandum of Understanding zu hybriden Solar-Gas-Mikronetzen, obwohl keine direkten Kapitalbeteiligungen bestehen. Chinesische Modulhersteller - JA Solar, LONGi, Trina - liefern Paneele im Rahmen gestundeter Zahlungsstrukturen, die an künftige Aluminiumexporte indexiert sind, ein Tauschhandelsmechanismus, der den Devisenmangel umgeht. Die Wettbewerbsintensität verlagert sich nun hin zu Speicherintegration und prädiktiver Wartungssoftware; Unternehmen, die digitale Zwillinge mit EPC-Angeboten bündeln können, gewinnen Betriebs- und Wartungsannuitäten, die die Wechselkosten für Versorgungsunternehmen erhöhen. Analysten erwarten, dass neue Marktteilnehmer in der iranischen Branche für erneuerbare Energien sich in wertschöpfenden Nischen konzentrieren werden - Energiemanagementsysteme, Grüner-Wasserstoff-Elektrolyse und mittelschnelle Schwungräder -, anstatt im Bereich der Standardstromerzeugung, wo MAPNAs Größe schwer zu verdrängen ist.
Marktführer im iranischen Bereich erneuerbarer Energien
-
Noursun Energy Aria
-
Mapna Group Company
-
Ghadir Investment Company
-
Farab Company
-
Taban Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine politisch getriebene Pipeline von Bauprojekten schafft kurzfristig Freiräume sowohl bei großtechnischen als auch bei dezentralen Projekten, insbesondere dort, wo Genehmigungs- und Abnahmeregeln geklärt wurden. Mit Stand März 2026 zeigen aktive Bauarbeiten von 2.878 MW in 26 Provinzen sowie ein breiteres Spektrum an in Entwicklung befindlichen Standorten einen beträchtlichen adressierbaren EPC- und Ausrüstungsmarkt im kurzen Zyklus.
Finanzierung und Lokalisierung bilden unter den Sanktionsbeschränkungen eine zweite Chancenebene. Der National Development Fund of Iran wurde als wichtiger Kapitalkanal für erneuerbare Energien positioniert, einschließlich referenzierter Genehmigungen im Zusammenhang mit mehreren Gigawatt an Solarausbauten, während die heimische Fertigung und Montage in unterstützende Technologien wie Speicher- und Hybrid-Wechselrichterpakete expandiert. Diese Mischung unterstützt Projektaktivitäten bei Solar-plus-Speicher an Industriestandorten, netzunterstützenden wechselrichterbasierten Anlagen im Rahmen des aktualisierten Anschlussrahmens sowie regionsspezifische Einsätze, die ressourcenreiche Provinzen mit Übertragungs- und Flexibilitätsinvestitionen verbinden.
Aktuelle Branchenentwicklungen
- Juni 2026: SATBA meldete 900 Millionen USD an gewonnenen Mitteln für die Entwicklung erneuerbarer Energien und skizzierte einen 500-MW-Solarprojektfonds. Zudem genehmigte die Behörde Hybrid-Wechselrichterpakete für den privaten und gewerblichen Einsatz, was den schnelleren Ausbau dezentraler Solaranlagen und Solar-plus-Speicher-Konfigurationen unterstützt.
- Dezember 2025: MAPNA Group und SATBA unterzeichneten eine Absichtserklärung zur Inbetriebnahme einer Fabrik für Lithium-Ionen-Batteriezellen im Zusammenhang mit dem Bedarf an Infrastruktur für erneuerbare Energien. Dieser Schritt stärkt die Lokalisierungsbemühungen bei der Speicherversorgung, einer zentralen Einschränkung für die Integration wechselrichterbasierter erneuerbarer Energien und die Glättung von Spitzenlastdefiziten.
- Juni 2024: MAPNA erzielte eine Rekord-Windleistung am Windpark Mil Nader und meldete einen Kapazitätsfaktor von 85,49 % für den Monat. Das Ergebnis stärkte die Investitionsgrundlage für Windkorridore mit hohem Kapazitätsfaktor und förderte das Interesse von Versorgungsunternehmen an Wind als leistungsstabilisierende Ergänzung zu solarintensiven Ausbaupläne.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Irans gesamte installierte Erzeugungskapazität aus erneuerbaren Energien definiert, die netzgebunden und in Betrieb ist, ausgedrückt in Gigawatt, über Technologien wie Solar, Wind, Wasserkraft und sonstige erneuerbare Energien.
Ausschlüsse aus dem Geltungsbereich: Wir schließen die Stromerzeugung aus fossilen Brennstoffen, die Kernenergieerzeugung sowie Projekte in der Pipeline aus, die angekündigt, aber noch nicht in Betrieb genommen wurden.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierte Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für das Kapazitätsmodell aufzubauen und realistische Einschränkungen hinsichtlich des Projektzeitplans festzulegen. Wir haben öffentliche und offizielle Quellen herangezogen, wie nationale Energiestatistiken und Planungsdokumente, Veröffentlichungen von Netz- und Systembetreibern, Aktualisierungen von Behörden für erneuerbare Energien sowie Zoll- oder Handelsstatistiken, die auf Gerätezuflüsse für Neubauten hinweisen können.
Um das Installationstempo und die Inbetriebnahmetransparenz gegenzuprüfen, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen gesichtet, soweit verfügbar, sowie seriöse Presseberichte über Projektauszeichnungen und Verbandswebsites, die Marktnotizen veröffentlichen. In einigen Fällen wurden Abonnementdatenbanken ausschließlich für strukturierte Unternehmensfinanzdaten, die Überprüfung von Patentaktivitäten sowie die übergeordnete Verfolgung von Lieferungen und Ausschreibungen genutzt, die die Triangulation von Zuwächsen unterstützen. Diese Quellen sind illustrativ und nicht erschöpfend, da viele weitere Dokumente für die Datenerhebung, Validierung und Klärung gesichtet wurden.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Projektentwicklern, Versorgungsunternehmen, Geräteanbietern, Ingenieurbüros, Finanzierern und Energiespezialisten durch, die in Iran tätig sind. Die Befragten helfen dabei, Inbetriebnahmedaten, den Technologiemix, Beschaffungsbedingungen sowie die Unterscheidung zwischen genehmigten, im Bau befindlichen und in Betrieb befindlichen Anlagen zu klären. Ihre Angaben werden genutzt, um Lücken in öffentlichen Aufzeichnungen zu schließen und Annahmen zu überarbeiten, wenn Feldbefunde von veröffentlichten Daten abweichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | CXOs: 20 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Kapazitätsaufbau, bei dem die historische installierte Basis rekonstruiert und anschließend unter Verwendung erwarteter jährlicher Zuwächse und Stilllegungen erweitert wird, die mit der politischen Ausrichtung und der Netzaufnahme konsistent sind. Um die Gesamtwerte realistisch zu halten, haben wir Prüfungen vorgenommen, wie schnell Projekte von der Vergabe bis zur Inbetriebnahme voranschreiten können und welcher Anteil der geplanten Kapazität typischerweise in spätere Jahre verschoben wird.
Parallel dazu wurden selektive Bottom-up-Näherungen verwendet, um die Gesamtwerte zu bestätigen, beispielsweise durch die Zusammenfassung sichtbarer Projektpipelines, die Stichprobenerhebung typischer Projektgrößen nach Technologie sowie die Nutzung von Gerätelieferzeiten als Plausibilitätsprüfung für jährliche Ausbauraten. Wo Projektdetails unvollständig waren, wurden Lücken durch konservative Inbetriebnahmequoten geschlossen, die aus Expertenfeedback und aktuellen Ausführungsmustern abgeleitet wurden.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehören die installierte Kapazität nach erneuerbarer Technologie, durchschnittliche Kapazitätsfaktoren, Netzanschluss- und Abregelungssignale, Inbetriebnahmevorlaufzeiten sowie das durch angekündigte Ausschreibungen und politische Ziele implizierte Tempo. Für die Prognose stützten wir uns auf Szenarioanalysen für kurzfristige Ausführungsrisiken und verwendeten anschließend eine Glättung der langfristigen Ausbauentwicklung, wobei die Annahmen durch Expertenkonsens zu Verzögerungen, Finanzierungsengpässen und Geräteverfügbarkeit einem Stresstest unterzogen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit der Kapazitätspfad nicht von einer einzigen Datenlinie abhängt. Modelloutputs wurden mit unabhängigen Signalen verglichen, wie öffentlichen Kapazitätsangaben, sichtbaren Inbetriebnahmeereignissen und technologiespezifischen Ausbaumustern, und anschließend wurden Abweichungen überprüft und korrigiert, sofern sie nicht erklärt werden konnten.
Vor der endgültigen Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, einschließlich Einheitenprüfungen, Plausibilitätsprüfungen der Wachstumsraten und Ausreißerprüfungen für Jahre mit ungewöhnlichen Sprüngen. Wenn eine wesentliche Abweichung auftritt, nehmen wir erneut Kontakt zu den Quellen auf, um zu bestätigen, ob es sich um ein Datenproblem oder eine tatsächliche Veränderung in der Marktausführung handelt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche politische, netz- oder projektbezogene Ausführungsänderungen eintreten, gefolgt von einem abschließenden Durchgang vor der Lieferung, um sicherzustellen, dass die aktuellste Sichtweise widergespiegelt wird.
Marktgröße für Erneuerbare Energien in Iran von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für erneuerbare Energien in Iran stimmen häufig nicht überein, da die Maßeinheit und die Zähllogik je nach Quelle sehr unterschiedlich sein können. Einige Studien sprechen in Umsatzbegriffen, andere in installierter Kapazität, und selbst innerhalb der Kapazität kann die Behandlung von Pipeline-Projekten und dezentralen Systemen die Gesamtsumme verschieben.
Ein weiterer Treiber ist die Art und Weise, wie Annahmen aktualisiert werden, da der Zeitpunkt der Währungsumrechnung und Schwankungen der Gerätepreise umsatzbasierte Marktwerte schnell verschieben können. Einige Schätzungen vermischen auch die Stromerzeugung mit übergeordneten Themen sauberer Energie (wie Effizienz oder Elektrifizierung), was verändert, was gezählt wird, noch bevor die Prognose beginnt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,31 GW (2025) | |
| Globales Beratungsunternehmen A | 1,80 Milliarden USD (2024) | Verwendet eine umsatzbasierte Größenbestimmung anstelle der installierten Kapazität, sodass Preisgestaltung, Zeitpunkt der Währungsumrechnung und die Definition des Marktwerts die Gesamtwerte im Vergleich zu einem kapazitätsbasierten Ansatz komprimieren oder aufblähen können. |
| Branchenpublikation B | 18,19 Milliarden USD (2026) | Scheint eine Kapazitätszahl für ein zukünftiges Jahr zu veröffentlichen und bezieht möglicherweise geplante Bauten ein, als ob sie bereits in Betrieb genommen worden wären, was prognostizierte Kapazität in das angegebene Marktjahr vorziehen kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung aus der Vermischung wertbasierter Berichterstattung mit kapazitätsbasierter Berichterstattung sowie aus der Strenge der Inbetriebnahmebehandlung im angegebenen Jahr resultiert. Einige Publikationen beziehen Pipeline-Kapazität in die Gesamtsumme ein, um eine schnellere Hochlaufkurve darzustellen. Bei Mordor Intelligence wird Kapazität erst nach Inbetriebnahme und Netzanschluss gezählt, was die Zahl an das knüpft, was in dem betreffenden Jahr tatsächlich Strom erzeugen kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der iranische Markt für erneuerbare Energien heute?
Die installierte Kapazität erreicht im Jahr 2026 18,19 GW und soll bis 2031 31,42 GW erreichen - eine CAGR von 11,55 %.
Welche Technologie dominiert die aktuellen Installationen?
Wasserkraft stellt 88,65 % der installierten Kapazität und spiegelt historische Staudamminvestitionen wider.
Welches Segment wächst am schnellsten?
Geothermie führt das Wachstum mit einer prognostizierten CAGR von 55,9 % bis 2031 an, da Bohrarbeiten in Westaserbaidschan beginnen.
Wie beeinflussen Sanktionen erneuerbare Energieprojekte?
Sanktionen erhöhen die Finanzierungskosten um bis zu 300 Basispunkte und schränken den Zugang zu hocheffizienten Anlagen ein, was Entwickler dazu drängt, Lieferketten zu lokalisieren.
Warum sind Gewerbe- und Industriekunden wichtig?
Gewerbe- und Industrieabnehmer wachsen mit einer CAGR von 14,85 % und nutzen hinter dem Zähler installierte Solar- und Windenergie, um Kosten zu senken und Stromausfallrisiken abzusichern.
Welche Netzherausforderungen bedrohen das künftige Wachstum?
Übertragungsüberlastung in windreichen Provinzen und begrenzte Speicherkapazitäten könnten ohne zeitnahe Aufrüstungen bis zu ein Drittel der neuen Kapazitäten beschränken.