
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.97 Gigawatt |
| Marktvolumen (2026) | 18.4 Gigawatt |
| Marktvolumen (2031) | 37.32 Gigawatt |
| Wachstumsrate (2026 - 2031) | 15.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Marktes für Erneuerbare Energien in Indonesien von Mordor Intelligence
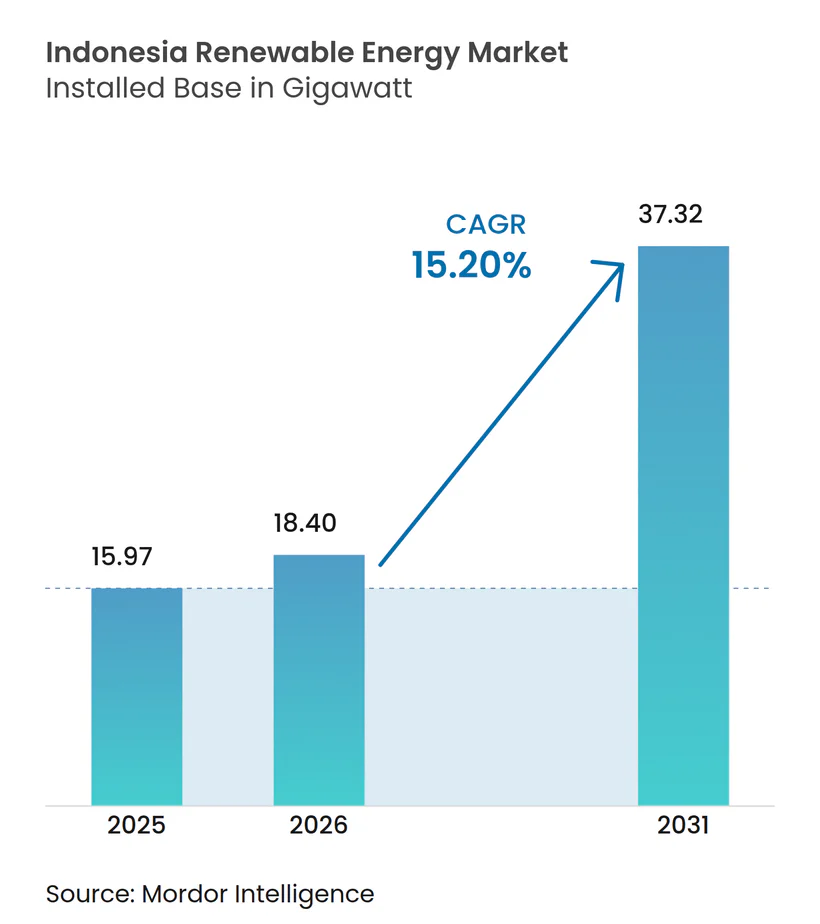
Das Marktvolumen für Erneuerbare Energien in Indonesien wird im Jahr 2026 auf 18,4 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 15,97 Gigawatt, mit Prognosen für 2031 von 37,32 Gigawatt, was einem Wachstum von 15,20 % CAGR über den Zeitraum 2026–2031 entspricht.
Starker politischer Rückenwind, sinkende Technologiekosten und eine steigende Unternehmensnachfrage treiben diesen Schwung voran, während die Regierung Klimaziele mit Wirtschaftswachstum in Einklang bringt. Die Einweihung von 37 Stromprojekten im Wert von IDR 72 Billionen (USD 4,4 Milliarden) durch Präsident Prabowo Subianto im Januar 2025 unterstrich die staatliche Unterstützung für Netzausbau und neue Kapazitäten.[1] Wasserkraft führt nach wie vor den Erzeugungsmix an, doch Solarenergie (PV) verzeichnet das schnellste Wachstum, da sich die Projektökonomie verbessert und unabhängige Stromerzeuger über ihr bisheriges Anlagevermögen hinaus diversifizieren. Klimafinanzierungszuflüsse, darunter die Just Energy Transition Partnership im Wert von USD 20 Milliarden, lindern Kapitalengpässe, obwohl die Überkapazitäten bei Kohle und das Einzelkäufermodell von PLN private Investitionen weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie entfiel im Jahr 2025 ein Marktanteil von 47,70 % auf Wasserkraft am Markt für Erneuerbare Energien in Indonesien; Windenergie wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 55,95 % wachsen.
- Nach Endverbraucher entfielen im Jahr 2025 60,60 % des Marktvolumens für Erneuerbare Energien in Indonesien auf Versorgungsunternehmen, während das Segment Gewerbe und Industrie bis 2031 mit einer CAGR von 21,1 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse zum Markt für Erneuerbare Energien in Indonesien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Stromgestehungskosten für Solar- und Windenergie | +3.20% | National, frühe Gewinne in Java-Bali und Süd-Sulawesi | Kurzfristig (≤ 2 Jahre) |
| RUPTL 2025–34 Pipeline von 53 GW neuer erneuerbarer Energie | +4.80% | National, konzentriert in Sumatra, Kalimantan, Sulawesi | Mittelfristig (2–4 Jahre) |
| JETP und multilaterale Klimafinanzierungszuflüsse | +2.90% | National, Priorisierung von Kohleübergangsprovinzen | Mittelfristig (2–4 Jahre) |
| Verpflichtende B40/B50-Biokraftstoffbeimischung | +1.10% | National, am stärksten in Palmölregionen | Kurzfristig (≤ 2 Jahre) |
| Boom bei Rechenzentren und Unternehmens-PPA | +2.60% | Java-Bali-Korridor, Batam, Surabaya | Kurzfristig (≤ 2 Jahre) |
| Netzunabhängige Mikronetze für die Elektrifizierung der letzten Meile | +0.90% | Ostindonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Stromgestehungskosten für Solar- und Windenergie
Die globalen durchschnittlichen Solarkosten sanken im Jahr 2024 auf USD 0,044/kWh und die Onshore-Windkosten auf USD 0,033/kWh, was den Referenzwert für Kohle von USD 0,065/kWh unterbietet.[2] Indonesiens Lockerung der Vorschriften für lokale Inhalte im August 2024 ermöglicht es Entwicklern, günstigere Module zu importieren und gleichzeitig die Montage im Inland zu belassen, was die Projektpipelines beschleunigt. Diese Wirtschaftlichkeit schärft den Fokus von PLN auf die Senkung der Erzeugungskosten, insbesondere da vermiedene Kraftstoffausgaben und Risiken der CO₂-Bepreisung die Wirtschaftlichkeit von Neubauten zugunsten erneuerbarer Energien verschieben. Das Ergebnis ist eine stetige Verlagerung des indonesischen Marktes für Erneuerbare Energien hin zu Solar- und Windenergie für Neukapazitäten. Laufende Finanzierungsreformen verstärken diese Kostenparität zusätzlich, indem sie den Aufschlag verringern, mit dem Entwickler früher konfrontiert waren.
RUPTL 2025–34 Pipeline von 53 GW neuer erneuerbarer Kapazität
Indonesiens Stromversorgungsplan sieht bis 2034 69,5 GW neue Kapazität vor, von denen 76 % erneuerbar oder Speicher sind, was Investitionen in Höhe von IDR 2.967 Billionen (USD 182,5 Milliarden) erfordert.[3] Private Partnerschaften sollen 73 % dieser Pipeline finanzieren, was den indonesischen Markt für Erneuerbare Energien in Richtung einer tieferen technologischen Diversifizierung verschiebt. Der Fahrplan sieht 17,1 GW Solar, 7,2 GW Wind und 5,2 GW Geothermie vor, was über die historische Dominanz der Wasserkraft hinausgeht und ein flexibleres Netz ermöglicht. Zwei geplante Kernkraftwerksblöcke mit je 250 MW unterstreichen das langfristige Streben nach kohlenstoffarmer Grundlastversorgung, während das 41-%-Ziel für erneuerbare Energien bis 2040 Investoren eine klarere Planungssicherheit bietet.
JETP und multilaterale Klimafinanzierungszuflüsse
Die Just Energy Transition Partnership im Wert von USD 20 Milliarden verbindet konzessionäre Schulden mit politischer Unterstützung, um die Stilllegung von Kohle und den Ausbau erneuerbarer Energien zu beschleunigen. Norwegens Investition von USD 25 Millionen und die Investition des Vereinigten Königreichs von USD 5 Millionen in den Solarentwickler Xurya markierten im Jahr 2024 die ersten Eigenkapitalauszahlungen und bestätigten das Vertrauen der Investoren. Frankreich und die EU verstärkten den Schwung durch die Einführung der EUR 14,7 Millionen umfassenden Indonesien-Energieübergangsfazilität im Februar 2025. Diese Zuflüsse erschließen kostengünstigeres Kapital, senken Projektrisikozuschläge und erweitern die Beteiligung am indonesischen Markt für Erneuerbare Energien, insbesondere in Provinzen, die mit dem Ausstieg aus Kohlekraftwerken zu kämpfen haben.
Verpflichtende B40/B50-Biokraftstoffbeimischung
Indonesien führte im Januar 2025 ein B40-Biodieselmandat ein, das 15,6 Millionen Kiloliter für das Jahr vorsieht und auf Importeinsparungen von IDR 147,5 Billionen (USD 9,1 Milliarden) abzielt. Die Politik reduziert die Emissionen des Verkehrssektors um 41,46 Millionen Tonnen CO₂ und stimuliert die Palmölnachfrage, die erneuerbare Elektrizität für Verarbeitungsanlagen benötigt. Die geplante Umstellung auf B50 bis 2026 wird diese Verknüpfung vertiefen und neue Abnahmemöglichkeiten im indonesischen Markt für Erneuerbare Energien für Biomasse, Biogas sowie unterstützende Solar- oder Windanlagen zur Versorgung von Lieferketten schaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kohleüberkapazität und Abnahmeverpflichtungen | -2.80% | National, Java-Bali-Netz am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten im Vergleich zu ASEAN-Wettbewerbern | -1.90% | National, auslandsfinanzierte Projekte | Kurzfristig (≤ 2 Jahre) |
| PLN-Einzelkäufermonopol begrenzt den Wettbewerb | -1.40% | National, unabhängige Entwickler | Mittelfristig (2–4 Jahre) |
| Landerwerbskonflikte bei Wind- und Wasserkraftstandorten | -1.20% | Sulawesi, Sumatra, Papua | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kohleüberkapazität und Abnahmeverpflichtungen
Bestehende Kohle-Stromabnahmeverträge verpflichten PLN zur Zahlung von Kapazitätsentgelten, selbst wenn Kraftwerke stillstehen, was das Versorgungsunternehmen jährlich mehr als USD 8 Milliarden kostet.[4] Diese Abnahmeverpflichtungen verdrängen die Beschaffung günstigerer erneuerbarer Energien und begrenzen kurzfristige Zubaukapazitäten trotz günstiger Wirtschaftlichkeit. Die strukturelle Abhängigkeit von Kohle wird sich erst dann abschwächen, wenn Frühausstiegsprogramme im Rahmen des Energieübergangsmechanismus Finanzierungen sichern und Verträge neu verhandeln, doch der Zeitplan bleibt ungewiss und dämpft weiterhin das Wachstum im indonesischen Markt für Erneuerbare Energien.
Hohe Kapitalkosten im Vergleich zu ASEAN-Wettbewerbern
Entwickler verweisen auf höhere Risikoaufschläge, die mit Währungsvolatilität und regulatorischer Unsicherheit zusammenhängen, was die gewichteten durchschnittlichen Kapitalkosten im Vergleich zu regionalen Wettbewerbern in die Höhe treibt. Verordnung 5/2025 sieht staatliche Garantien für PLN-Zahlungsausfälle vor, doch tiefgreifendere Kapitalmarktreformen sind noch erforderlich. Grüne Anleihen und Blended-Finance-Instrumente schließen die Lücke langsam, aber die kurzfristige Projektökonomie bleibt empfindlich gegenüber Zinsschwankungen, was einige Investitionsentscheidungen in der indonesischen Branche für Erneuerbare Energien dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Windenergie steigt auf, während Wasserkraft stagniert
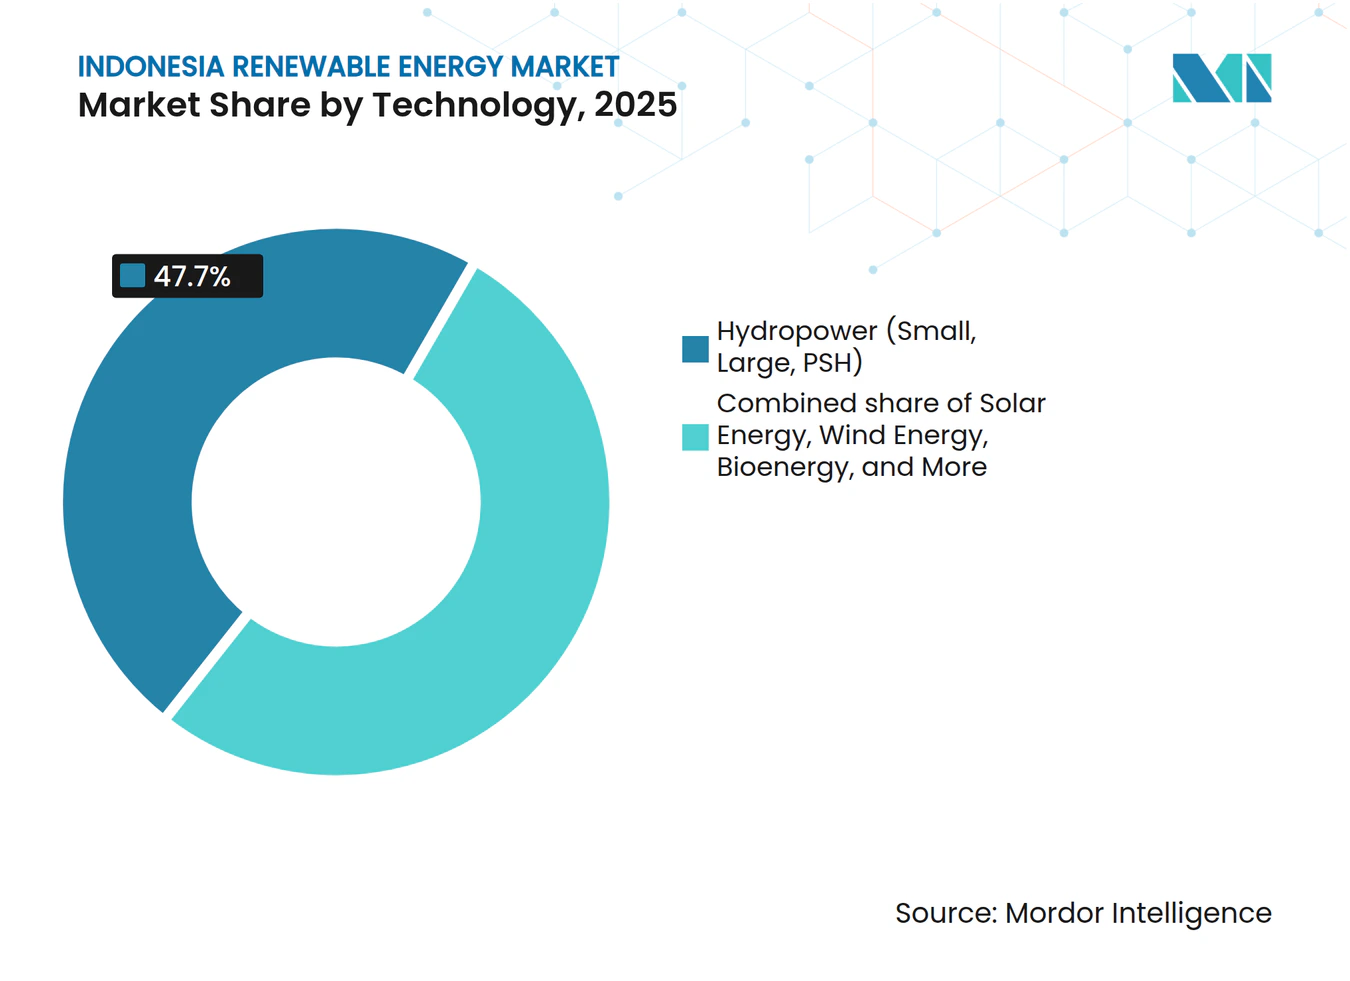
Wasserkraft hielt im Jahr 2025 einen Marktanteil von 47,70 % am Markt für Erneuerbare Energien in Indonesien, bedingt durch vor 2020 in Betrieb genommene Altanlagen. Demgegenüber wird die Windkapazität von 2026 bis 2031 voraussichtlich eine CAGR von 55,95 % verzeichnen, angetrieben durch Offshore-Zonen in Sulawesi und robuste Onshore-Standorte in Süd-Sulawesi. Das Marktvolumen für Wasserkraft im indonesischen Markt für Erneuerbare Energien wird langsam wachsen, da künftige Zubaukapazitäten auf kleine Laufwasserkraftwerke ausgerichtet sind, die Umsiedlungskontroversen umgehen. Solarinstallationen beschleunigen sich in Java, Bali und auf schwimmenden Stauseen, begünstigt durch 4-Stunden-Batteriezusätze, die für Kapazitätszahlungen qualifizieren.
Der rasche Aufstieg der Windenergie beruht auf höheren Kapazitätsfaktoren und Joint-Venture-Finanzierungen von ACWA Power und Masdar, obwohl Unterwasserkabelverbindungen und die Zonierung der Meeresnutzung noch unterentwickelt sind. Geothermieprojekte fügen jährlich stetig 200–300 MW hinzu, begrenzt durch Bohrrisiken und hohe Vorabkosten, bieten jedoch dispatchbare Grundlast, die die Systemplanung von PLN verankert. Das Wachstum der Bioenergie folgt den B40- und B50-Beimischungsmandaten, die die Nachfrage nach Biomasse-Rohstoffen in Palmölprovinzen stabilisieren. Meeresenergie verbleibt auf Pilotebene, bis Tarifklarheit besteht. Der sich entwickelnde Mix wird den indonesischen Markt für Erneuerbare Energien bis Ende des Jahrzehnts in Richtung variabler erneuerbarer Energien plus Speicher verschieben.



Nach Endverbraucher: Unternehmenskäufer übertreffen die Beschaffung durch Versorgungsunternehmen
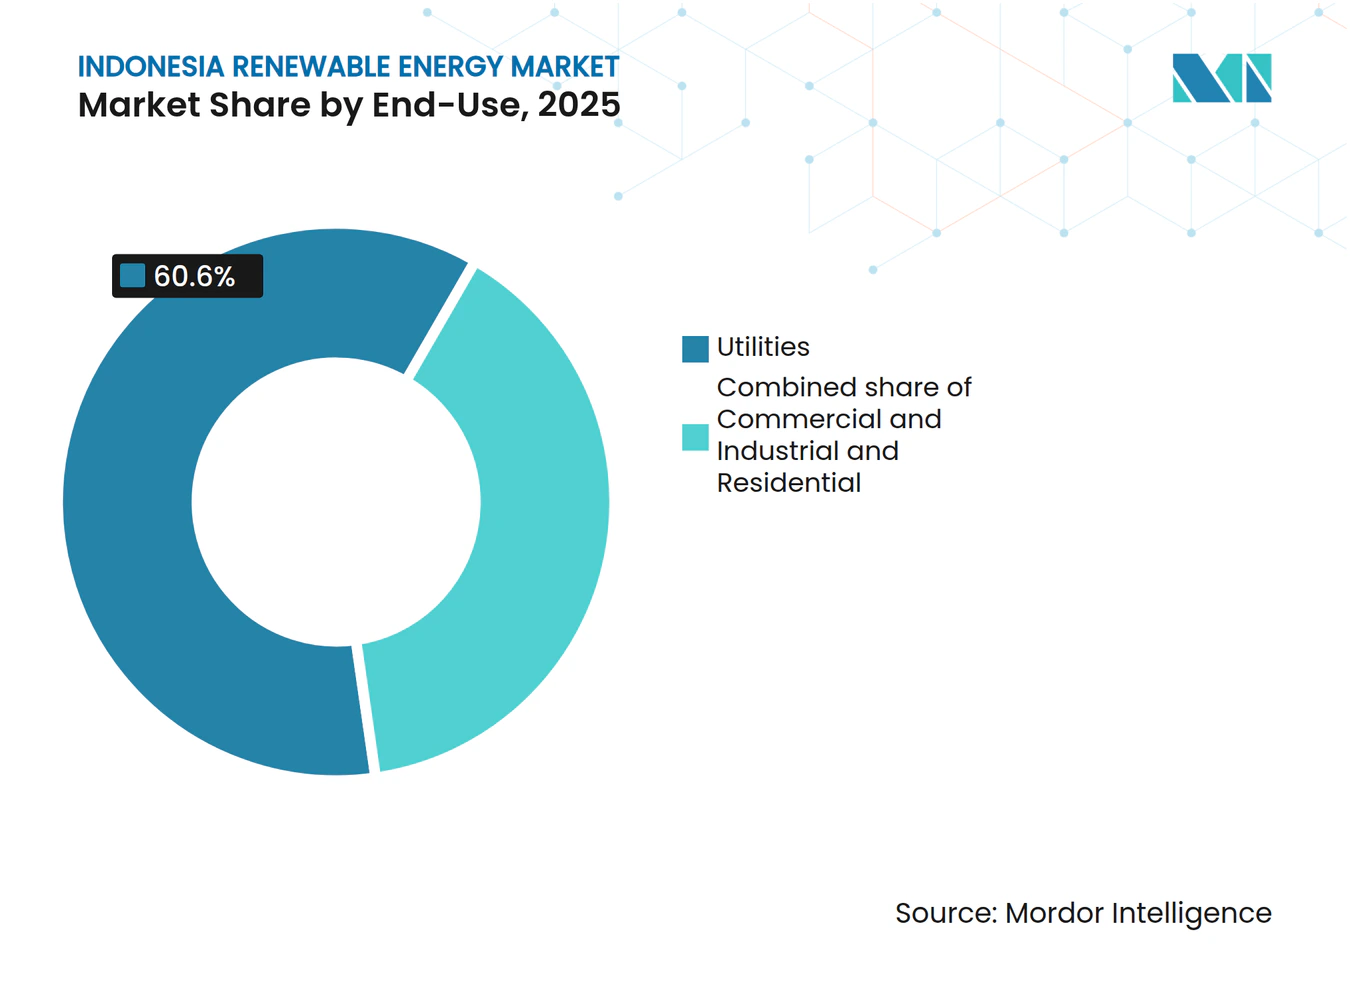
Versorgungsunternehmen sicherten sich im Jahr 2025 60,60 % der neuen erneuerbaren Kapazität, was das Gewicht von PLN als Einzelkäufer widerspiegelt. Das Segment Gewerbe und Industrie wird jedoch bis 2031 mit einer CAGR von 21,1 % wachsen, da Exporteure und Rechenzentrumsbetreiber direkte Stromabnahmeverträge abschließen. Das dem Bereich Versorgungsunternehmen zuzurechnende Marktvolumen im indonesischen Markt für Erneuerbare Energien wird wachsen, doch ihr Anteil wird sinken, da sich Eigenversorgungsanlagen in Industriegebieten verbreiten. Unternehmenskäufer bevorzugen 15-jährige Festtarife, die die Volatilität der Stromkosten absichern und die Risikoaufschläge der Kreditgeber um bis zu 150 Basispunkte senken.
Der Boom im Gewerbe- und Industriebereich fragmentiert den indonesischen Markt für Erneuerbare Energien, da kleine Entwickler kreditwürdige Abnehmer ohne die Warteschlange von PLN erreichen können. Das Wachstum bei Dachsolaranlagen ist in Bekasi, Karawang und Surabaya lebhaft, unterstützt durch Verordnung 26/2021, die Durchleitungsvereinbarungen über 5 MW erlaubt. Die Akzeptanz im Wohnbereich bleibt aufgrund begrenzter Finanzierungsmöglichkeiten und achtjähriger Amortisationszeiten bescheiden, selbst mit Nettomessungspiloten in Bali und Jakarta. Eine breitere Akzeptanz im Eigenheim wartet auf günstigere Module und Verbraucherkreditlinien. Bis dahin werden Gewerbe- und Industrieinstallationen die Nachfrage außerhalb der PLN-Beschaffungen verankern.

Geografische Analyse
Java-Bali verfügt über die größte installierte Basis, da es den größten Teil der nationalen Last trägt und über robuste Übertragungsanlagen verfügt. Unternehmens-Dachprogramme, Rechenzentrumcluster und strenge Nachhaltigkeitsmandate treiben das schnellste inkrementelle Wachstum voran. Sumatras Erbe an Geothermiereservoirs und Palmölmühlen unterstützt stetige Kapazitätszubaumaßnahmen, unterstützt durch ein USD 500 Millionen umfassendes Programm der Asiatischen Infrastruktur-Investitionsbank zur Stärkung des Verteilungsnetzes.
Kalimantan ist ein Vorzeigeprojekt für Neuerschließungen, wo die 50-MW-Anlage PLTS IKN die entstehende Hauptstadt versorgt und Maßstäbe für grüne Baustandards und emissionsfreie Transportkorridore setzt. Die Provinz strebt bis 2025 einen erneuerbaren Anteil von 12,39 % und bis 2050 von 28,72 % an, was trotz gleichzeitiger Kohleförderung Entschlossenheit signalisiert. Östliche Inselgruppen, insbesondere Maluku und Papua, sind auf Mikronetze und Kleinstwasserkraft angewiesen, was mit geberfinanzierten ländlichen Elektrifizierungsprogrammen übereinstimmt. Diese regionalen Fortschritte stärken die Inklusivität im indonesischen Markt für Erneuerbare Energien und diversifizieren Ressourcenrisiken weg von einem einzelnen Inselstromnetz.
Regulatorisches Umfeld
Indonesiens Markt für erneuerbare Energien basiert auf einem zentralen Planungs- und Beschaffungsrahmen, der vom Ministerium für Energie und mineralische Ressourcen (MEMR/ESDM) und dem staatlichen Versorgungsunternehmen PT PLN (Persero) geleitet wird. Eine wichtige jüngste Änderung ist die MEMR-Verordnung Nr. 5 von 2025 (4. März 2025), die die Leitlinien für Stromabnahmeverträge (PPAs) von Kraftwerken für erneuerbare Energien aktualisiert, die Vertragsgrundlage für neue und geänderte erneuerbare PPAs neu gestaltet und die Bankfähigkeitsanforderungen rund um PLN als Abnehmer verstärkt.
Systemplanung und Transitionspolitik werden durch den RUKN 2025 (Nationaler Allgemeiner Elektrizitätsplan) verankert, der über Kepmen ESDM Nr. 85.K/TL.01/MEM.L/2025 eingeführt wurde, zusammen mit dem MEMR-Strategieplan (Renstra KESDM) 2025-2029, der einem höheren Anteil erneuerbarer Energien Priorität einräumt, während die Ziele für den Anteil lokaler Komponenten (TKDN) beibehalten werden. Die Regierungsverordnung Nr. 40 von 2025 legt die Richtung der Nationalen Energiepolitik hin zu Netto-Null-Emissionen bis 2060 fest und formalisiert die Ziele für den Energiemix, während die MEMR-Verordnung Nr. 19 von 2025 (19. Dezember 2025) einen spezifischen Compliance-Rahmen für Hybridkraftwerke in kleinskaligen Netzen hinzufügt, einschließlich Konfigurationen, die erneuerbare Energien mit Batteriespeichern und anderen Quellen kombinieren, was für insulare und isolierte Systeme relevant ist.
Wettbewerbslandschaft
Marktkonzentration
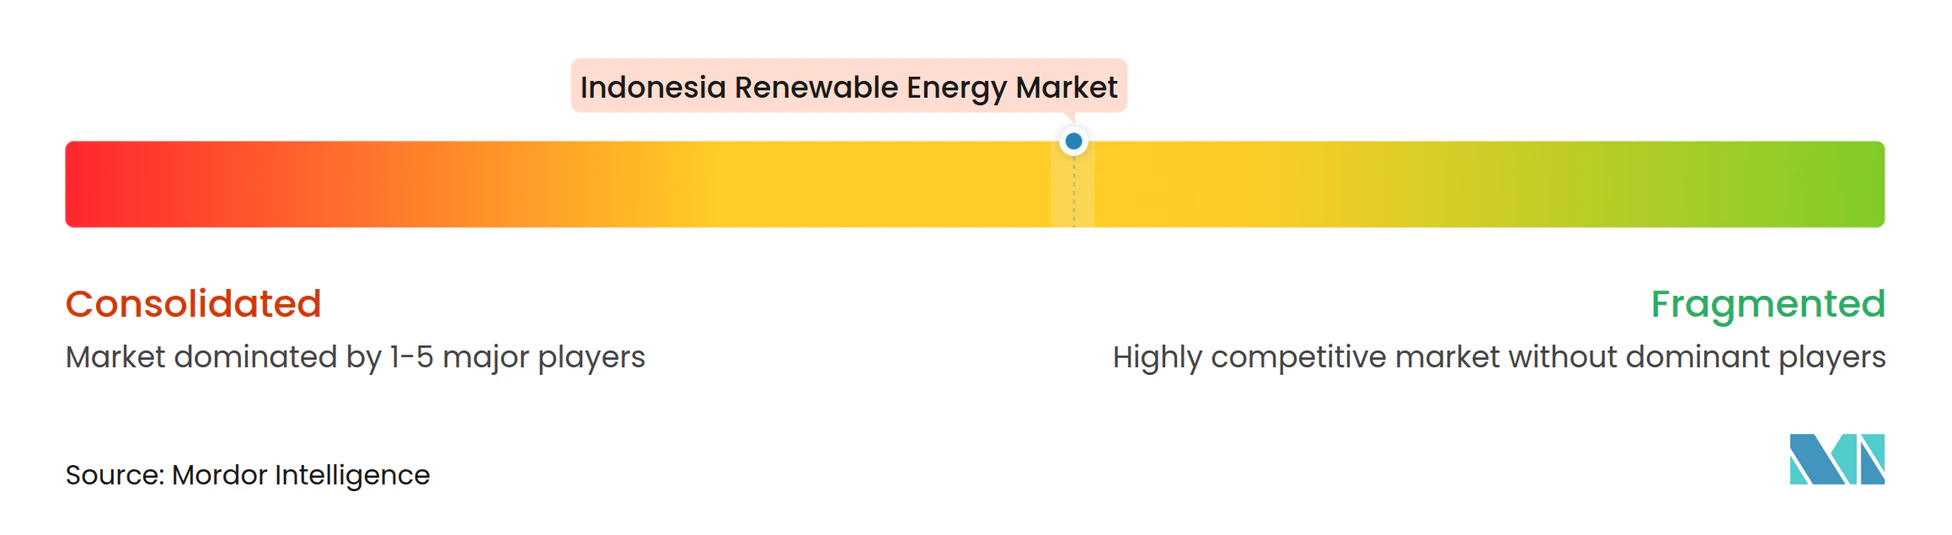
Der Markt ist mäßig konsolidiert. PLN übt gesetzlich verankerte Einzelkäufermacht aus, doch private Unternehmen erweitern ihre Präsenz durch Nischentechnologien und grenzüberschreitende Aktivitäten. Star Energy Geothermal beispielsweise budgetiert USD 346 Millionen für 102,6 MW Aufrüstungen und setzt SLB für Untergrundanalysen ein, um das Bohrrisiko zu senken. Die Übernahme eines 20-%-Anteils an der Citicore Renewable Energy Corporation auf den Philippinen durch Pertamina New & Renewable Energy für USD 115 Millionen zeigt, dass staatlich verbundene Akteure Grenzen überschreiten, um Größe und Lernkurven zu erweitern.
Die strategische Differenzierung verlagert sich von reinen Kilowattstundengeboten hin zu vertikal integrierten Lösungen wie Hybridprojekten, Wasserstoffpiloten und Energiespeicherzusätzen. PLNs Einführung von 21 Grünen-Wasserstoff-Anlagen mit einer Gesamtleistung von 199 Tonnen Jahresproduktion unterstreicht den Anspruch als Erstbeweger und sichert gegen künftige Ammoniak- und Stahldekarbonisierungsbedarfe ab. Start-ups konzentrieren sich auf Dachtechnik, Lastmanagement-Software und den Handel mit erneuerbaren Energiezertifikaten und erschließen neue Gewinnpools im indonesischen Markt für Erneuerbare Energien. Es wird eine Konsolidierung erwartet, da kleine Entwickler Kapitaltiefe und regulatorische Sicherheit suchen, was auf eine allmähliche Verlagerung hin zu weniger, aber besser kapitalisierten Unternehmen hindeutet.
Marktführer der Branche für Erneuerbare Energien in Indonesien
-
PLN Renewables
-
Pertamina Geothermal Energy
-
Star Energy Geothermal
-
Medco Power Indonesia
-
Canadian Solar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der RUPTL 2025-2034, verabschiedet über Kepmen ESDM Nr. 188.K/TL.03/MEM.L/2025 (Mai 2025), bietet eine konkrete Pipeline, in der bis 2034 69,5 GW an Erzeugungskapazitätserweiterungen geplant sind, wobei 76% der Erweiterungen für erneuerbare Energien und Speicher vorgesehen sind, was die Entwicklung mehrerer Technologien über die traditionelle Wasserkraft hinaus unterstützt. Im frühen Ausbauzeitraum des Plans (2025-2029) sind 12,2 GW an erneuerbaren Erweiterungen und 3 GW an Speicherkapazität vorgesehen, was die Möglichkeiten für Solar-plus-Speicher, hybridisierte Versorgung für kleinere Netze und regelbare Geothermie erweitert, während PLN und Entwickler innerhalb des aktualisierten PPA-Rahmens (MEMR 5/2025) und der Hybridkraftwerksregeln (MEMR 19/2025) arbeiten.
Solarenergie im Versorgungsmaßstab nimmt durch das großangelegte Solarentwicklungsprogramm der Regierung klarere Form an, das 100,7 GWp gekoppelt mit 145,8 GWh an BESS anstrebt, wobei das Ministerium für Energie und mineralische Ressourcen und PT PLN rund 24.000 Hektar auf Java für eine erste 17-GW-Phase kartieren. Diese Kombination aus Flächenausweisung, netzgebundener Solarkapazität und Speicheranforderung verschiebt die Chancen hin zu EPC, Modulversorgung, BESS-Integration und Netzanschlussdiensten, während die Regierungsverordnung Nr. 40 von 2025 nationale Ziele für den Anteil erneuerbarer und neuer Energien (19%-23% bis 2030 und 36%-40% bis 2040) festlegt, die die laufende Beschaffung und Systemintegration untermauern. Getrennt davon bietet PLNs angegebener Fortschritt bei der Umsetzung erneuerbarer Energien zum Stand Mai 2026 einen Datenpunkt dafür, dass Programme in die Umsetzungsphase übergehen, was die Nachfrage nach Übertragung, Umspannwerken und Hybridlösungen zur Anbindung von Ressourcen an Lastzentren unterstreicht.
Aktuelle Branchenentwicklungen
- Juni 2026: Pertamina Geothermal Energy (PGE) gab bekannt, dass drei Geothermieprojekte bis zu 477,87 Millionen USD an internationaler Finanzierung gesichert haben, verbunden mit der Aufnahme von Projekten wie Lumut Balai Einheiten 3-4 und Lahendong Einheiten 7-8 in Bappenas' Green Book 2026. Die Finanzierung stärkt den kurzfristigen Entwicklungspfad für regelbare Geothermiekapazität, eine wichtige Ergänzung zu variablen erneuerbaren Energien in PLNs Systemplanung.
- Juni 2025: Pertamina New & Renewable Energy (Pertamina NRE) erwarb einen Anteil von 20% an Citicore Renewable Energy Corp (CREC) für etwa 115 Millionen USD (6,7 Milliarden PHP). Der grenzüberschreitende Schritt erweitert Pertaminas Plattform für erneuerbare Energien und kann Projektentwicklungs- und Finanzierungserfahrung zurück in den Ausbau erneuerbarer Energien in Indonesien übertragen.
- Januar 2024: Star Energy Geothermal budgetierte rund 346 Millionen USD für 102,6 MW an Modernisierungen und beauftragte SLB mit Untergrundanalytik, um Bohr- und Reservoirrisiken über sein gesamtes Portfolio hinweg zu reduzieren. Das Programm unterstreicht die fortgesetzte Reinvestition in bestehende Geothermieanlagen und hebt Partnerschaften mit Dienstleistern als Hebel zur Verbesserung der Projektleistung und Erweiterung der Geothermieproduktion hervor.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der indonesische Markt für erneuerbare Energien als die im Land installierte erneuerbare Stromerzeugungskapazität definiert, gemessen in Gigawatt (GW) und nach Technologie sowie Endverbrauchsanschluss erfasst.
Ausschlüsse aus dem Umfang: Ausgabenwerte wie Projekt-CAPEX, Geräteerlöse und Erlöse aus Betriebs- und Wartungsdienstleistungen werden ausgeschlossen, sofern sie sich nicht direkt in installierten Kapazitätszuwächsen niederschlagen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (PV und CSP)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit öffentlichen Energiestatistiken, die von jedem Leser überprüft werden können, und wurde anschließend auf erneuerbare Kapazitäten und Zuwächse eingegrenzt. Zu den verwendeten Quellen zählen die MEMR-Statistiken Indonesiens und RUPTL-Planungsdokumente, PLN-Veröffentlichungen zu Erzeugung und Netzanschluss, IEA- und IRENA-Ländertabellen sowie Energieindikatoren der Weltbank.
Um das Modell nicht auf einen einzigen Datensatz zu stützen, wurden Kapazitätszuwächse zusätzlich mit Quellen wie Projektausschreibungsbekanntmachungen, Genehmigungsankündigungen, seriöser Presseberichterstattung sowie Unternehmensberichten und Investorenpräsentationen von Betreibern und Entwicklern abgeglichen. Bei Bedarf wurden ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und ein weiteres zur Patent- und Technologieaktivität ausschließlich zur Validierung von Zeitplänen, Eigentümerwechseln und Ausbausignalen herangezogen – nicht als Ersatz für öffentliche Kapazitätsdaten. Diese Desk-Research-Quellen sind lediglich illustrativ; für Klarstellungen, Gegenprüfungen und die abschließende Validierung wurden viele weitere Referenzen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu bestätigen, wie Kapazitäten erfasst werden, sobald Projekte von der Ankündigung bis zur Inbetriebnahme fortschreiten, und um Annahmen zu Auslastung, Netzbereitschaft und typischen Verzögerungen zu überprüfen. Befragt wurden Entwickler, EPC-Auftragnehmer, Versorgungsunternehmen und Netzakteure, Regulierungsbehörden sowie große gewerbliche Abnehmer, mit einer Abdeckung über die wichtigsten Inseln hinweg, sodass die Perspektive nicht auf Java beschränkt blieb.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | CXOs: 14 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 22 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einer Top-down-Rekonstruktion des nationalen Kapazitätsstapels für erneuerbare Energien, bei der offizielle Kapazitätsgesamtwerte und geplante Zuwächse in jährlich installierte GW nach Technologie übersetzt werden. Nachdem der Gesamtwert gebildet wurde, wurde er durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben angekündigter Projekte, Anwendung realistischer Inbetriebnahmeverzögerungen sowie Mengenprüfungen anhand typischer Anlagengrößen und Netzanschlussmeilensteine.
Zu den im Modell verwendeten Schlüsselinputs zählen die in der nationalen Stromplanung festgelegten Ziele, jährliche Zuwächse an erneuerbarer Kapazität, der Status der Projektpipeline (vergeben, im Bau, in Betrieb genommen), die Netzanschlussbereitschaft sowie technologiespezifische Vorlaufzeiten für die Inbetriebnahme. Für die Prognosegestaltung wurde eine Szenarioanalyse angewendet, bei der der Basisfall an geplante Zuwächse und die politische Ausrichtung geknüpft ist, während das Aufwärts- und Abwärtsszenario anhand von Primärfeedback zu Genehmigungsgeschwindigkeit, Finanzierungsverfügbarkeit und Netzengpässen angepasst wird. Wo Projektdetails unvollständig sind, wurde ein konservativer Umgang mit Datenlücken angewendet, indem Zuwächse auf Basis historischer Anteile und der kurzfristigen Pipeline-Zusammensetzung zugeordnet und die Aufteilung anschließend während der Validierung überprüft wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter offizielle Kapazitätsgesamtwerte, öffentlich kommunizierte Projektmeilensteine und technologiespezifische Zusammenfassungen, die mit der nationalen installierten Basis abgeglichen werden sollten. Ausreißer werden in einer schrittweisen Analystenprüfung untersucht, und wenn eine große Abweichung auftritt, werden Folgegespräche ausgelöst, um zu bestätigen, ob es sich um ein Timing-Problem, ein Einheitenumrechnungsproblem oder eine Abweichung im Umfang handelt.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis den Ausbaupfad verändert, beispielsweise eine größere Politikrevision, eine Tarifänderung oder eine Überarbeitung des Netzplans. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die endgültigen Zahlen die neuesten öffentlich verfügbaren Aktualisierungen und das jüngste Primärfeedback widerspiegeln.
Marktgröße für erneuerbare Energien in Indonesien gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für erneuerbare Energien in Indonesien stimmen häufig nicht miteinander überein, da sie nicht immer dasselbe messen, selbst wenn die Titel ähnlich aussehen. Die größten Unterschiede entstehen in der Regel durch die Maßeinheit (Kapazität gegenüber Umsatz), den Umfang dessen, was als Teil des Marktes gezählt wird, und den für Währung und Inbetriebnahme verwendeten Jahreszeitpunkt.
Einige Quellen stellen den Markt als USD-Umsatz dar, was Geräteverkäufe, Entwicklungsausgaben und laufende Dienstleistungen in einem Gesamtwert zusammenfassen kann. Bei der Größenbestimmung von Mordor Intelligence wird der Markt strikt als installierte erneuerbare Stromerzeugungskapazität in GW für das angegebene Jahr erfasst und mit dem Inbetriebnahme- und Netzanschlussstatus abgeglichen, nicht mit dem Investitionswert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,4 GW (2026) | |
| Branchenforschungshaus A | 16,5 Milliarden USD (2025) | Angabe in USD-Umsatzwerten, die Projektausgaben und Geräteverkäufe einschließen können, die sich nicht eins zu eins in installierte Kapazität übersetzen lassen; zudem weicht das Basisjahr vom kapazitätsbasierten Jahr ab, das hier verwendet wird. |
| Marktpublisher B | 9,14 Milliarden USD (2026) | Verwendet eine engere Umsatzperspektive, die Großanlagen-Ausbauten untererfassen kann, wenn Projekte bei der Abrechnung verzögert sind oder außerhalb des Jahres verbucht werden; zudem können unterschiedliche Annahmen darüber gelten, was als erneuerbare Investition bei netzgebundenen und netzfernen Systemen gilt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und den Umfang. Sobald der Markt an installierte GW geknüpft und mit dem Inbetriebnahmestatus abgeglichen wird, lässt sich die Schätzung von Jahr zu Jahr leichter prüfen, und Käufer können Veränderungen auf Treiber wie Zuwächse, Verzögerungen und den Technologiemix zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Erneuerbare Energien in Indonesien im Jahr 2026?
Die installierte Kapazität beträgt 18,4 GW und ist auf dem Weg zu einer CAGR von 15,20 % bis 2031.
Welche Technologie wächst in Indonesien am schnellsten?
Die Windkapazität wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 55,95 % steigen, angetrieben durch Projekte in Süd-Sulawesi und Offshore-Zonen.
Warum sind Unternehmens-Stromabnahmeverträge für Indonesiens Energiewende wichtig?
Rechenzentren und Fertigungsunternehmen schließen 15-jährige Verträge ab, die die Projektfinanzierung beschleunigen, und treiben nun das am schnellsten wachsende Nachfragesegment mit einer CAGR von 21,1 % an.
Was begrenzt die Einspeisung erneuerbarer Energien trotz sinkender Kosten?
Abnahmeverpflichtungen für Kohlekraftwerke mit einer Kapazität von mehr als 40 GW zwingen PLN, der Kohleerzeugung Vorrang einzuräumen, was die Solar- und Windeinspeisung einschränkt.
Wie werden JETP-Mittel die Projektökonomie beeinflussen?
USD 20 Milliarden an konzessionären Finanzierungen senken die Kapitalkosten für qualifizierte erneuerbare Projekte um bis zu 200 Basispunkte.
Welche Regionen bieten die nächste Wachstumsgrenze für erneuerbare Energien?
Östliche Provinzen wie Papua und Nusa Tenggara bieten Potenzial für netzunabhängige Mikronetze, während Offshore-Windpotenzial in der Makassar-Straße liegt.