
Größe und Marktanteil des nigerianischen Markts für erneuerbare Energien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.59 Gigawatt |
| Marktvolumen (2026) | 4.51 Gigawatt |
| Marktvolumen (2031) | 14.07 Gigawatt |
| Growth Rate (2026 - 2031) | 25.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nigerianischen Markts für erneuerbare Energien von Mordor Intelligence
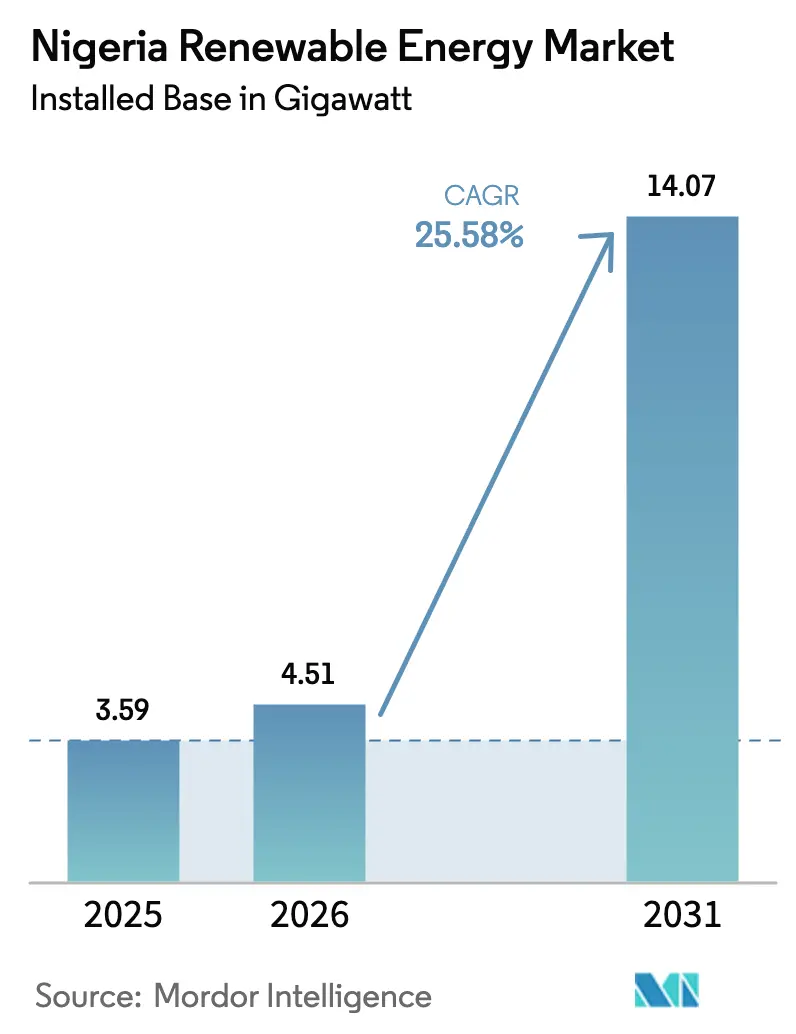
Die Größe des nigerianischen Markts für erneuerbare Energien wurde im Jahr 2025 auf 3,59 Gigawatt bewertet und wird voraussichtlich von 4,51 Gigawatt im Jahr 2026 auf 14,07 Gigawatt bis 2031 wachsen, mit einer CAGR von 25,58 % während des Prognosezeitraums (2026-2031).
Zunehmende politische Planungssicherheit, konzessionäre Klimafinanzierung und rasch sinkende Technologiekosten leiten den Wandel weg von dieselbetriebenen Notstromaggregaten hin zu diversifizierten Portfolios erneuerbarer Energien ein. Die Unzuverlässigkeit des Stromnetzes, die häufige landesweite Stromausfälle verursacht, macht dezentrale Solar- und Windlösungen für Haushalte und Unternehmen attraktiv, die eine zuverlässige Energiequelle suchen. Entwickler im Versorgungsmaßstab profitieren vom Stromgesetz von 2023, das die Marktaufsicht dezentralisiert und den Bundesstaaten ermöglicht, Einspeisevergütungen entsprechend ihrer lokalen Ressourcenausstattung festzulegen. Parallele Reformen bei der Tarifanpassung und dem Zugang zu Devisen stärken die Finanzierbarkeit sowohl für inländische als auch für internationale Investoren. Globale strategische Akteure vertiefen lokale Partnerschaften, während regionale Entwickler Mini-Netze und eingebettete Erzeugungsanlagen ausbauen, um unversorgte ländliche Gebiete zu erschließen - ein Ausdruck des weitverbreiteten Vertrauens in Nigerias Dekarbonisierungsfahrplan.
Wesentliche Erkenntnisse des Berichts
- Nach Technologie führte die Wasserkraft mit einem Marktanteil von 86,90 % am nigerianischen Markt für erneuerbare Energien im Jahr 2025; die Windinstallationen werden im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 87,24 % zunehmen.
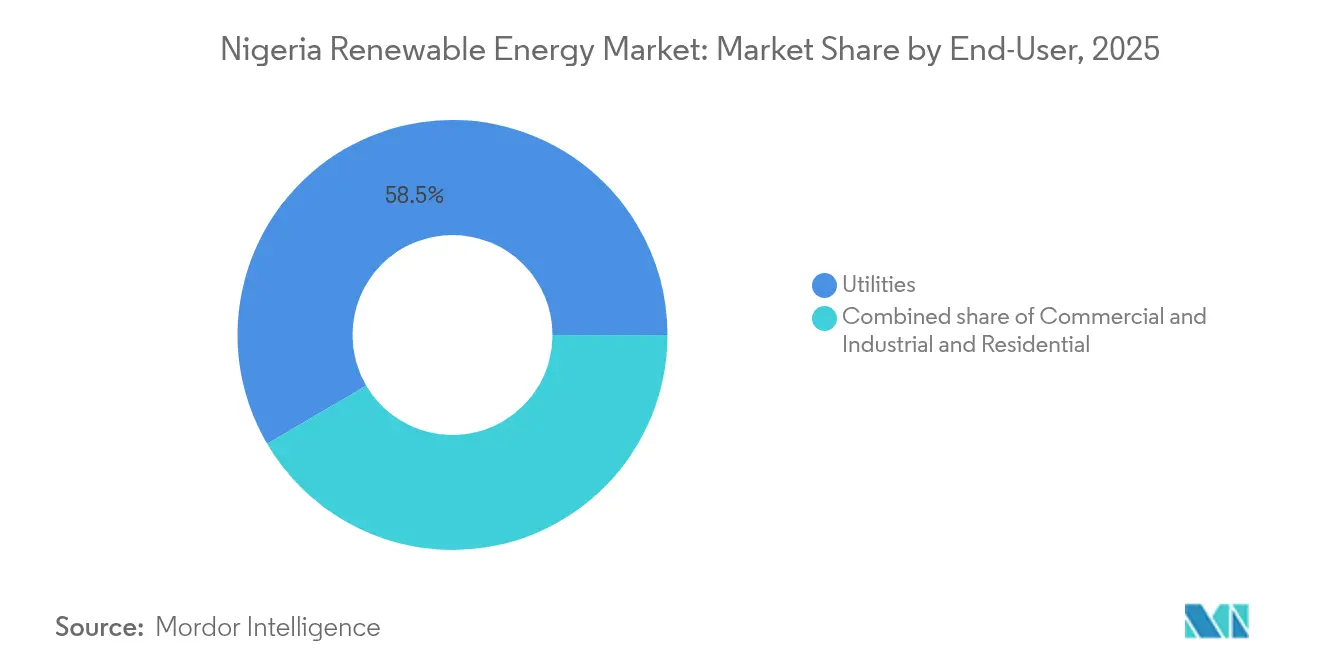
- Nach Endverbraucher entfiel auf das Versorgungssegment im Jahr 2025 ein Anteil von 58,45 % an der Größe des nigerianischen Markts für erneuerbare Energien; die Gewerbe- und Industrienachfrage wird bis 2031 voraussichtlich mit einer CAGR von 30,1 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nigerianischen Markts für erneuerbare Energien
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Günstige staatliche Einspeisevergütung und Steuerbefreiungsregelung | 4.20% | National, mit frühen Vorteilen in Lagos, Kano, Rivers | Mittelfristig (2-4 Jahre) |
| Rasch sinkende Preise für Solarmodule (Photovoltaik) | 6.10% | National, am stärksten in den nördlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Anreize für Mini-Netze zur ländlichen Elektrifizierung | 3.80% | Ländliche Gebiete, nördliche Bundesstaaten und Bundesstaaten des mittleren Gürtels | Mittelfristig (2-4 Jahre) |
| Nachfrage nach Unternehmens-Stromabnahmeverträgen von Gewerbe- und Industriekunden | 5.30% | Industriekorridore Lagos, Kano, Port Harcourt | Kurzfristig (≤ 2 Jahre) |
| Klimafinanzierungszuflüsse über den nigerianischen ETM-PTF | 2.90% | National, Priorität für unterversorgte Regionen | Langfristig (≥ 4 Jahre) |
| Ziele des nigerianischen Energiewende-Plans 2060 | 3.40% | National, koordinierte Umsetzung durch Bund und Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstige staatliche Einspeisevergütung und Steuerbefreiungsregelung
Einspeisevergütungen und siebenjährige Steuerbefreiungen verbessern die Projektökonomie zugunsten erneuerbarer Energien und senken die Stromgestehungskosten unter die von Diesel und Gas, wenn Devisenrisiken berücksichtigt werden. Staatliche Einspeisevergütungen befähigen Gouverneure, Industrie anzuziehen, während Lagosʼ Stromgesetz von 2024 die durchschnittliche Genehmigungsdauer halbiert. Investoren sehen den zweischichtigen Anreizmechanismus als effektive Absicherung gegen hohe Kapitalkosten, doch bleibt die Indexierung der Tarife an Inflation und Wechselkurse für langfristige Planungssicherheit unerlässlich. Entwickler berichten von schnelleren Finanzierungsabschlüssen, wenn Strombezugsverträge mit staatlichen Garantien gekoppelt werden. Die Nachhaltigkeit des Einspeisevergütungssystems hängt von kostenreflektiven Einzelhandelspreisen ab; aktuelle Rahmenbedingungen zielen jedoch darauf ab, einkommensschwache Kunden vor plötzlichen Preiserhöhungen zu schützen.
Rasch sinkende Preise für Solarmodule (Photovoltaik)
Die weltweiten Modulpreise sanken bis 2024 um rund 15 % pro Jahr, was die Projektinvestitionen in Nigeria erheblich reduzierte und netzkostenneutrale Stromgestehungskosten in sonnenreichen nördlichen Sahelstaaten ermöglichte.[1]Fraunhofer Institut, "PV-Modulpreisindex 2025", fraunhofer.de Die Wirtschaftlichkeit der Dieselverdrängung ist für Gewerbe- und Industriekunden noch stärker ausgeprägt, die Kraftstoffkosten von über USD 0,30/kWh tragen. Entwickler sichern sich mehrjährige Lieferverträge, um niedrige Preise festzuschreiben und das Handelspolitikrisiko abzufedern. Eine umfangreiche Solarressource von 4,5-6,5 kWh/m²/Tag liefert Kapazitätsfaktoren, die 40-60 % über denen vieler Standorte in der EU liegen, was die Kostenvorteile verstärkt. Pay-as-you-go-Finanzierung verbreitet die Nutzung unter Kleinunternehmen und Haushalten und verkürzt die Amortisationszeiten auf drei bis fünf Jahre.
Nachfrage nach Unternehmens-Stromabnahmeverträgen von Gewerbe- und Industriekunden
Hersteller in Lagos, Kano und Port Harcourt beziehen Strom direkt aus vor Ort installierten erneuerbaren Energieanlagen, um Netzausfälle und volatile Dieselpreise zu vermeiden. Typische Stromabnahmeverträge erstrecken sich über 20 Jahre zu festen Tarifen unter USD 0,15/kWh und gewährleisten Kostensicherheit. Globale Unternehmen erfüllen Nachhaltigkeitsvorgaben, während lokale Exporteure zuverlässige Stromversorgung als Wettbewerbsvorteil nutzen. Die aktualisierten Mini-Netz-Regelungen der NERC ermöglichen es Drittanbietern, mehrere Fabriken zu vernetzen und dadurch Skaleneffekte zu erzielen. Banken weiten grüne Kreditprodukte aus, die durch stabile Unternehmens-Cashflows und ESG-Ziele attraktiv werden.
Anreize für Mini-Netze zur ländlichen Elektrifizierung
Leistungsbasierte Zuschüsse im Rahmen des USD 750 Millionen umfassenden DARES-Programms decken den anfänglichen Kapitalfehlbedarf und machen Mini-Netze in einkommensschwachen Gemeinden rentabel. Hybride Solar-Batterie-Systeme versorgen typischerweise 100 bis 1.000 Anschlüsse, wobei die Tarife nach produktiven Verwendungszwecken wie Mahlen oder Kühlen gestaffelt sind. Subventionen für den Grundverbrauch fördern die Erschwinglichkeit, während private Betreiber durch mobile Zahlungen Inkassoquoten von 85-95 % erzielen. Standardisierte Designs und Mengeneinkauf senken die Hardwarekosten. Gemeinschaftliche Kapitalbeteiligungen verbessern die gesellschaftliche Akzeptanz und verringern das Vandalismusrisiko.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzinstabilität und hohe Übertragungs- und Verteilungsverluste | -3.70% | National, akut in nördlichen Verteilungsnetzen | Kurzfristig (≤ 2 Jahre) |
| Devisenmangel und Einfuhrzölle auf Anlagen für erneuerbare Energien | -4.10% | National, ausrüstungsabhängige Projekte | Mittelfristig (2-4 Jahre) |
| Landakquisition und Gemeinschaftskonflikte | -2.30% | Ländliche Gebiete, Regionen mit gewohnheitsrechtlicher Landnutzung | Mittelfristig (2-4 Jahre) |
| Politische Diskontinuität während Wahlzyklen | -1.90% | National, Koordination zwischen Bundes- und Staatspolitik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzinstabilität und hohe Übertragungs- und Verteilungsverluste
Technische Verluste von über 20 % und wiederkehrende Systemzusammenbrüche untergraben das Vertrauen in Rollouts im Versorgungsmaßstab. Zahlungsrückstände führten dazu, dass im Jahr 2024 nur 21 % der Großhandelsrechnungen beglichen wurden, was die Cashflows der Entwickler belastet. Industriekunden verlagern sich auf Eigenstromerzeugung, was den nigerianischen Markt für erneuerbare Energien indirekt stimuliert. Die Modernisierung des nationalen Stromnetzes zielt darauf ab, SCADA einzuführen und die Schaltautomatisierung zu implementieren, doch sind die meisten Aufrüstungen erst nach 2027 abgeschlossen. Gemeinsam mit erneuerbaren Energien installierte Batteriespeicher erwirtschaften mittlerweile lukrative Einnahmen aus Regelenergiedienstleistungen, die das Abregelungsrisiko teilweise kompensieren.
Devisenmangel und Einfuhrzölle auf Anlagen für erneuerbare Energien
Duale Devisenfenster und Einfuhrzölle von 10-35 % können die Ausrüstungskosten im Vergleich zu regionalen Durchschnittswerten um mehr als 20 % erhöhen.[2]Bizcommunity, "Währungskrise trifft nigerianische Energieprojekte", bizcommunity.com Verzögerungen bei der Dollarzuteilung verlängern Bauzeitpläne und erhöhen Zinsaufwendungen. Vorschriften zur lokalen Wertschöpfung verlangen teilweise Inlandsmontage, obwohl die inländische Kapazität begrenzt ist. Entwickler greifen häufig auf Offshore-Treuhandkonten und syndizierte Absicherungsinstrumente zurück, um Devisenkurse zu sichern. Masseneinkäufe durch staatliche Behörden bieten eine gewisse Entlastung, sind jedoch für Projekte im Gigawatt-Maßstab unzureichend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Dominanz der Wasserkraft steht vor Unterbrechung durch Windenergie
Der Wasserkraftanteil von 86,90 % am nigerianischen Markt für erneuerbare Energien im Jahr 2025 ist größtenteils auf bestehende Dämme wie den 700-MW-Zungeru-Komplex zurückzuführen. Der Anteil wird sinken, da die Windkapazität auf günstigen nördlichen Windkorridoren mit Kapazitätsfaktoren von ≥35 % mit einer CAGR von 87,24 % zunimmt. Investoren nehmen bei Windenergieprojekten geringere Standortrisiken wahr als bei großen Staudämmen, was staatlich geförderte Strombezugsverträge antreibt. Die Solaradoption nimmt im Gewerbe- und Industriebereich (GI) zu, wo die Tageslastverlaufsprofile mit der Erzeugung übereinstimmen und die Diesellaufzeiten reduzieren. Bioenergie nutzt reichlich vorhandene Ernte-Reststoffe von Farmen im mittleren Gürtel und versorgt Agrarverarbeitungsmühlen mit Eigenheimstrom. Geothermische Möglichkeiten rund um das Jos-Plateau warten auf eine detaillierte Bewertung; erste Studien haben 74 MW rückgewinnbare Wärme aufgezeigt, doch die kommerzielle Nutzung hängt von Bohrförderanreizen ab.
Kapazitätszugänge deuten auf einen diversifizierten Erzeugungsmix hin, der die Resilienz erhöht. Windentwickler priorisieren gemeinschaftliche Kapitalbeteiligungen, um Landkonflikte zu mindern. Versorgungsmaßstäbliche Solarenergie gewinnt durch die Zollbefreiungen von 2024 für Wechselrichter und Batterien an Dynamik. Bioenergierojekte stehen im Einklang mit Kreislaufwirtschaftszielen, indem sie landwirtschaftliche Abfälle vermarkten, während aufkommende Meeresenergie-Pilotprojekte Wellenregime entlang der 853 km langen Küstenlinie beobachten. Die Weiterentwicklung des Technologie-Mixes hängt daher von nachgewiesener Finanzierbarkeit und etablierten Lieferketten ab, nicht von Ressourcenknappheit.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucher: Das Gewerbe- und Industriesegment treibt die Marktentwicklung voran
Das Versorgungssegment entfiel 2025 auf 58,45 % der Größe des nigerianischen Markts für erneuerbare Energien, doch untergraben Liquiditätsengpässe und Lastabwurf seine Dominanz. Produktionsbetriebe unterzeichnen nun hybride Stromabnahmevertragspakete, die 1-20 MW große Solaranlagen mit Batteriespeicher kombinieren, was zu Stromeinsparungen von 20-30 % führt. Verteilerunternehmen müssen gemäß einer NERC-Richtlinie von 2024 10 % ihrer eingebetteten Erzeugung beschaffen, wovon die Hälfte aus erneuerbaren Energien stammen muss - eine Maßnahme, die Verkaufsstrategien neu gestaltet.
Das Wachstum im Gewerbe- und Industriesegment hebt Installationsqualitätsstandards an und steigert den Kundendienst. Banken bündeln Ausrüstungsfinanzierungen mit Devisenabsicherungen, was den Zugang für mittelständische Unternehmen erweitert. Der Wohnbereich konzentriert sich in städtischen Zentren, wo Dachanlagen-Solarenergie Stromausfälle ausgleicht, unterstützt durch Pay-as-you-go-Modelle über Mobile-Money-Dienste. Versorgungsunternehmen debattieren, ob sie mit dezentralen Lösungen konkurrieren oder kooperieren sollen; einige erproben Einnahmenteilungsvereinbarungen mit unabhängigen Stromerzeugern, die überschüssige Energie in die Stromleitungen einspeisen. Regulatorische Klarheit bezüglich Durchleitungsgebühren und der Durchsetzung von Stromabnahmeverträgen bleibt entscheidend für ein dauerhaftes Marktvertrauen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nördliche Bundesstaaten, von Kano bis Maiduguri, ziehen die meisten Versorgungsmaßstab-Wind- und Solarprojekte an, dank ihrer überlegenen Einstrahlung von 5,5-6,5 kWh/m²/Tag und offener Landflächen. Übertragungskorridore wie das 330-kV-Backbone vereinfachen die Netzeinspeisung, während gouverneurgeführte Einspeisevergütungen die Standortakquise beschleunigen. Lagos nutzt sein Stromgesetz von 2024, um die Genehmigung für dezentrale Erzeugung zu vereinfachen, was die Handelsmetropole zu einem Zentrum für Gewerbe- und Industrieanlagen mit Amortisationszeiten von drei bis fünf Jahren macht. Lokale Banken kofinanzieren Projekte, um ihre ESG-Kreditportfolios auszubauen.
Bundesstaaten des mittleren Gürtels wie Plateau, Benue und Nasarawa kombinieren mittlere Solarressourcen mit reichlich landwirtschaftlichen Reststoffen und fördern ein Cluster von Bioenergie-Mini-Netzen, die Reis- und Maniokfabriken mit Strom versorgen. Internationale Geber subventionieren letzte-Meile-Anschlüsse und steigern die ländliche Produktivität. Niger-Delta-Bundesstaaten - Rivers, Delta und Akwa Ibom - integrieren erneuerbare Energiesysteme in petrochemische Anlagen und Exportterminals, um operative CO₂-Fußabdrücke zu senken und Flackelgas-Gutschriften zu erschließen.
Der grenzüberschreitende Handel im Rahmen des Westafrikanischen Strompools ermöglicht es Nigeria, überschüssige erneuerbare Energie nach Niger und Benin zu liefern, wenn die Netzaufrüstungen abgeschlossen sind. Staatliche Anreize schaffen ein Mosaik an Regelungen, das Entwickler zwingt, unterschiedliche Genehmigungszeitrahmen zu navigieren. Das Investorenvertrauen ist dort am stärksten, wo staatliche Energiebehörden klare Netzanschlussrichtlinien herausgeben und Flächensicherungsunterstützung anbieten.
Regulatorisches Umfeld
Nigerias Regulierung der erneuerbaren Stromerzeugung stützt sich auf das Electricity Act 2023, das die Marktaufsicht dezentralisiert, indem es den Bundesstaaten ermöglicht, Elektrizitätsaktivitäten innerhalb ihres Territoriums zu regulieren und zu lizenzieren, während die Nigerian Electricity Regulatory Commission (NERC) die Befugnis über den zwischenstaatlichen Handel, die Netzkoordination und marktweite Regeln behält. Dieser zweistufige Rahmen bildet die Grundlage für staatlich geführte Instrumente wie Einspeisetarife und vereinfachte Genehmigungsverfahren (einschließlich staatlicher Stromgesetze wie dem im Berichtskontext referenzierten Rahmenwerk von Lagos aus dem Jahr 2024), die bestimmen, wo großmaßstäbliche und dezentrale erneuerbare Projekte schneller Bankfähigkeit erreichen können.
2026 aktualisierte die NERC wichtige Regeln für dezentrale erneuerbare Energien, einschließlich der Mini-Grid Regulations 2026 (die isolierte Mini-Netze bis 5 MW und vernetzte Mini-Netze bis 10 MW abdecken) und der Net Billing Regulations 2026, die einen standardisierten kreditbasierten Ansatz für berechtigte dezentrale Erzeuger festlegen, um überschüssige Energie in Verteilnetze einzuspeisen. Parallel dazu haben die NERC, die Standards Organisation of Nigeria (SON) und die Renewable Energy Association of Nigeria (REAN) die Zusammenarbeit bei Standards und Qualitätskontrolle für importierte Solarprodukte gestärkt und damit die Compliance-Anforderungen für Entwickler, EPC-Unternehmen und Anlagenlieferanten verschärft.
Wettbewerbslandschaft
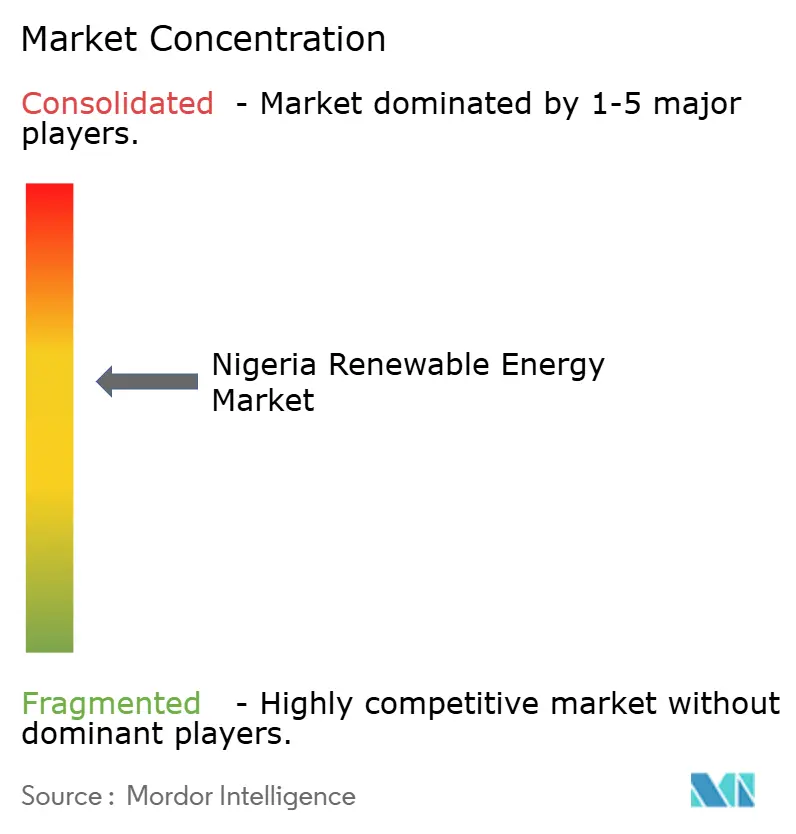
Der nigerianische Markt für erneuerbare Energien bleibt mäßig fragmentiert, da globale Marktführer, regionale Unabhängige und staatsnahe Unternehmen um Marktanteile konkurrieren. TotalEnergies, Engie und Scatec nutzen globale Portfolios, um langfristige Schulden von Entwicklungsfinanzierungsinstitutionen zu sichern, während lokale Marktführer Daystar Power und Starsight Energy Gewerbe- und Industriekunden durch schnelle Bereitstellung und operative Flexibilität gewinnen.[4]OGPE Africa, "Top 20 erneuerbare IPPs in Nigeria 2025", ogpeafrica.com North South Power Company hält eine starke Wasserkraftbasis und diversifiziert in Windenergie.
Der Wettbewerbsdruck drückt die EPC-Margen, was vertikal integrierten Akteuren zugute kommt, die Risiken über Entwicklung, Bau und Betrieb sowie Instandhaltung verteilen. Ausrüstungslieferanten wie JinkoSolar und Siemens Energy kämpfen gegen Preisdruck durch chinesische Konkurrenten. Das eingebettete Erzeugungsregime der NERC fördert neue Geschäftsmodelle - Energie als Dienstleistung, Speicher als Dienstleistung und OPEX-basiertes Solar-Leasing - die es Marktteilnehmern ermöglichen, sich durch Finanzierungslösungen statt durch Hardware zu differenzieren.
Projektpipelines bündeln zunehmend Speicher für Netz-Regelenergiedienstleistungen und schaffen damit Weißräume für Batterieintegratoren. Gemeinschaftliche Mini-Netz-Entwickler konsolidieren ihre Portfolios, um Mengenschwellen zu erreichen, die für Private-Equity-Fonds attraktiv sind. Gemeinschaftsunternehmen zwischen nigerianischen Bundesstaaten und ausländischen unabhängigen Stromerzeugern entstehen, um Flächen, Genehmigungen und Kapital zu bündeln und das einseitige Projektrisiko zu reduzieren. Mit zunehmender Erfolgsbilanz bei der Umsetzung wird eine Konsolidierung durch Fusionen und strategische Allianzen erwartet, die operative Exzellenz belohnen.
Marktführer der nigerianischen Branche für erneuerbare Energien
North South Power Co. Ltd
Mainstream Energy Solutions Ltd
Starsight Energy
TotalEnergies SE
Engie SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dezentrale Erzeugung und Behind-the-Meter-Systeme bieten in Nigeria klare Wachstumschancen, da die zuverlässigkeitsgetriebene Nachfrage mit ermöglichenden Regeln und Programmen zusammentrifft. Die Net Billing Regulations 2026 schaffen einen definierten Weg für berechtigte Kunden mit erneuerbaren Anlagen von 50 kWp bis 5 MWp, überschüssigen Strom gegen Gutschrift in Verteilnetze einzuspeisen, und unterstützen damit gewerbliche, industrielle und stromintensive private Prosumer, die bereits Solaranlagen mit Speicher zur Verdrängung von Diesel nutzen. Das Mini-Grid-Segment wird zudem durch aktive öffentliche Programme vorangetrieben, einschließlich der DARES-Initiative (750 Millionen USD), die den dezentralen Zugang skalieren soll und private Mini-Grid-Entwickler sowie deren EPC-, Zähler- und Betriebs-/Wartungs-Ökosysteme unterstützt.
Der Ausbau lokaler Lieferketten entwickelt sich zu einem zweiten Chancenbereich, da Devisenbeschränkungen und Importzölle im Berichtskontext weiterhin wesentliche Projektreibungen darstellen. NASENI und die Rural Electrification Agency (REA) haben eine Absichtserklärung unterzeichnet, um den Einsatz erneuerbarer Energien mit Schwerpunkt auf lokaler Fertigung von PV-Modulen, Wechselrichtern und Speicherbatterien zu fördern, und im Zusammenhang mit REA wurde auch eine Fertigungspartnerschaft rund um eine 1-GW-Solarmodulanlage angekündigt. Auf der Versorgungsseite bietet die Sanierung und Erweiterung bestehender Wasserkraftanlagen kurzfristige Kapazität und Netzunterstützung, hervorgehoben durch die laufende 220-MW-Erweiterung von Mainstream Energy Solutions in Kainji, die zudem auf Nachfrage nach Turbinen-Upgrades, Balance-of-Plant-Arbeiten und Umspannwerksschnittstellen neben variablen erneuerbaren Energien und Speicherinstallationen hinweist.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Rural Electrification Agency (REA) stellt 23 Solar-Mini-Grid-Projekte in ländlichen Gemeinden Nigerias vor, die etwa 50.000 Menschen und 20.000 Haushalte mit Strom versorgen. Der Rollout erweitert die Kapazität dezentraler Erzeugung in ländlichen Gebieten und stärkt die Off-Grid-Marktaktivität sowie das Investoreninteresse. Die Initiative erweitert die Umsetzungsreichweite der REA und stärkt den lokalen Zugang zu zuverlässigem Strom durch den schnellen Ausbau von Mini-Netzen.
- Juli 2026: Die Rural Electrification Agency (REA) beginnt mit der Entwicklung von 42 Projekten für erneuerbare Energien in den Bundesstaaten Kebbi und Adamawa, darunter 39 Mini-Grid-Projekte in Adamawa und ein 3,5-MW-Solarprojekt in Kebbi im Rahmen des Distributed Access through Renewable Energy Scale-up (DARES)-Programms. Das Programm schafft erhebliche neue Kapazitäten für die ländliche Elektrifizierung und diversifiziert den Energiemix mit versorgungsähnlichen Mini-Netzen in mehreren Bundesstaaten. Dies beschleunigt den Einsatz dezentraler Energie und stärkt die Programmsteuerung für Skalierungsinvestitionen.
- Juli 2026: Die Rural Electrification Agency (REA) führt den Spatenstich für vier Solar-Hybrid-Mini-Grid-Projekte im Bundesstaat Rivers mit einer Gesamtkapazität von 11,9 MWp im Rahmen des DARES-Programms durch. Die Projekte treiben Hybrid-Solarlösungen voran, die Erzeugung mit Speicherung verbinden, um die Zuverlässigkeit und Resilienz in ländlichen Gemeinden zu verbessern. Dieser Meilenstein stärkt das DARES-Portfolio und zeigt ein skalierbares Modell für die schnelle ländliche Elektrifizierung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Kapazität für erneuerbaren Strom in Nigeria und wird als installierte, hinzugefügte und verfügbare Kapazität gemessen, ausgedrückt in Gigawatt über die wichtigsten Technologien für erneuerbare Stromerzeugung, die netzgebundene und Behind-the-Meter-Nachfrage bedienen.
Ausschlüsse des Anwendungsbereichs: Wir schließen konventionelle thermische Erzeugung, Ausgaben für Übertragungs- und Verteilnetze sowie rein fossil betriebene Eigenerzeugungsanlagen aus, selbst wenn diese sich innerhalb von Industriestandorten befinden.
Übersicht der Segmentierung
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierende Solarthermieanlagen)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um das faktische Rückgrat des Modells zu bilden, insbesondere für die installierte Basis, die Projektpipeline und den nigeria-spezifischen Betriebskontext. Wir stützten uns auf öffentliche Quellen wie IRENA-Kapazitätsstatistiken, makroökonomische Reihen der Weltbank und des IWF zu Inflation und Wechselkursen, die Internationale Energieagentur für Energiebilanzen, soweit relevant, sowie nationale Politik- und Marktdokumente, die vom Bundesministerium für Energie und der Nigerian Electricity Regulatory Commission veröffentlicht wurden.
Um die Annahmen realistisch zu halten, prüften wir zudem Quellen wie Ausschreibungsbekanntmachungen für Projekte, Pressemitteilungen von Entwicklern, seriöse Medienberichterstattung sowie Unternehmensmeldungen oder Investorenmaterialien, soweit diese öffentlich verfügbar waren. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Sichtbarkeit von Import- und Exportsendungen sowie Patentdatenbanken wurden gezielt eingesetzt, um Lücken hinsichtlich Lieferantenaktivität und technologischer Ausrichtung zu schließen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere Referenzen wurden während der Arbeit zur Erhebung, Überprüfung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Interviews und Umfragen in Nigeria umfassen Entwickler, Distributoren, Versorgungsunternehmen, Finanzierer sowie industrielle oder private Nutzer. Die Befragten helfen, Zubauzahlen, Anlagengrößen, Verzögerungen bei der Inbetriebnahme, Ersatznachfrage und Annahmen aus der Desk Research zu testen. Die Antworten werden trianguliert, und Experten werden bei widersprüchlichen Angaben erneut kontaktiert. Dieser Prozess hilft, Lücken bei kleinen dezentralen Anlagen zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 20 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 53 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt hauptsächlich durch eine Top-down-Rekonstruktion der nigerianischen Kapazität für erneuerbare Energien nach Technologie, wobei öffentlich gemeldete installierte Kapazität und angekündigte Zubauten in eine konsistente jährliche Kapazitätssicht umgewandelt werden. Danach werden die Ergebnisse mittels selektiver Bottom-up-Näherungen überprüft, etwa durch Aggregation einer Stichprobe von Projektzubauten nach Typ und Anwendung typischer Größen- und Zeitmuster, die aus Kanalprüfungen gewonnen wurden.
Zu den wichtigsten Modelleingaben zählen die historische installierte Kapazität nach Technologie, die aktuelle Projektpipeline und deren erwartete Inbetriebnahmetermine, die Netzanschlussbereitschaft, politische und tarifliche Signale, die die Bankfähigkeit beeinflussen, sowie Indikatoren zur Geräteverfügbarkeit, die mit den Importströmen für Hauptkomponenten verknüpft sind. Die Annahmen zum Kapazitätsfaktor wurden sorgfältig behandelt, da sie den Zusammenhang zwischen Nennleistung und tatsächlicher Erzeugung verändern, was sich wiederum darauf auswirkt, wie viel neue Kapazität zur Deckung der Nachfrage benötigt wird. Wo Informationen auf Projektebene unvollständig waren, verwendeten wir Bandbreiten für Größe und Zeitpunkt und verengten diese anschließend anhand von Interviewrückmeldungen und beobachteten Umsetzungstrends.
Die Prognose wurde mittels Szenarioanalyse erstellt, gestützt auf die in Expertengesprächen am häufigsten genannten Variablen, einschließlich Finanzierungsbedingungen, Genehmigungsgeschwindigkeit und Einschränkungen bei der Netzeinspeisung. Für die veröffentlichten Zahlen wurde ein zentrales Szenario verwendet, und die endgültige Kurve wurde erst angepasst, nachdem die Szenarioergebnisse mit den in ähnlichen nigerianischen Projekttypen beobachteten praktischen Baugeschwindigkeiten übereinstimmten.
Datenvalidierung & Aktualisierungszyklus
Prüfungen wurden an mehreren Schritten angewandt, damit die endgültigen Summen nicht von einem einzelnen Datensatz oder einer einzelnen Annahme abhängen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Mustern der jährlichen Kapazitätsänderung, bekannten Inbetriebnahme-Meilensteinen und der Konsistenz zwischen Pipeline-Angaben und beobachteter Beschaffungsaktivität, und Ausreißer wurden vor der Freigabe überprüft.
Das Modell wird intern von den Analysten überprüft, wobei erneute Kontaktaufnahmen ausgelöst werden, wenn sich ein größeres Projekt verzögert, eine politische Änderung die Anreize verändert oder sich die Netzbeschränkungen so verschärfen, dass sich die erwarteten Zubauten verschieben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen. Vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise basierend auf den neuesten verfügbaren Informationen erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den nigerianischen Markt für erneuerbare Energien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit voneinander abweichen, selbst wenn sie sich auf dasselbe Land beziehen, da sich die Maßeinheit und die Abgrenzung des Erfassten unbemerkt ändern können. Bei erneuerbaren Energien in Nigeria wird die Abweichung häufig dadurch verursacht, ob Zahlen in Gigawatt installierter Kapazität oder in Umsatz angegeben werden, ob angekündigte Projekte als errichtet behandelt werden und wie dezentrale Systeme gehandhabt werden.
Statistiken zur netzgebundenen Kapazität, Aufzeichnungen zur Inbetriebnahme von Projekten für erneuerbare Energien und Prüfungen des Pipeline-zu-Fertigstellung-Verhältnisses sind die Belegpunkte, die Mordor Intelligence darauf ausrichten, Kapazitätszubauten zu erfassen, die wahrscheinlich betriebsbereit sind, anstatt frühe Ankündigungen als installierte Kapazität zu zählen. Unterschiede ergeben sich auch aus der Wahl des Basisjahres, der Art und Weise, wie Kapazitätsstilllegungen und Sanierungen bei Wasserkraftanlagen behandelt werden, und der Frage, wie das Timing der Währungsumrechnung gehandhabt wird, wenn ein Herausgeber lokale Projektkosten in eine Wertzahl umrechnet.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2025) | |
| Branchenverband A | 0,00 Milliarden USD (2024) | Verwendet kapazitätsgebundene Umsatz-Proxys und vermischt Stromerzeugung und Anlagenwert, was die Gesamtsumme im Vergleich zu einer reinen Erfassung der installierten Kapazität aufblähen kann. |
| Regionale Beratungsgesellschaft B | 0,00 Milliarden USD (2026) | Behandelt angekündigte und lizenzierte Projekte als im Startjahr der Prognose in Betrieb genommen und wendet ein optimistisches Inbetriebnahme-Timing an, was tendenziell zukünftige Kapazität vorzieht. |
Die Streuung zwischen den Quellen lässt sich leichter erklären, wenn man Kapazität von Wert trennt und dann konsistente Regeln darauf anwendet, was als betriebsbereit gilt. Unser Ansatz bleibt nachvollziehbar, da jede Technologiesumme bis zur installierten Basis, den erwarteten Zubauten und einem praktischen Fertigstellungsfilter zurückverfolgt werden kann, der wiederholt werden kann, wenn neue Projekte angekündigt oder verzögert werden.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Kapazität hat der nigerianische Markt für erneuerbare Energien bis 2031?
Die gesamte installierte Kapazität wird bis 2031 voraussichtlich 14,07 GW erreichen, unterstützt durch eine CAGR von 25,58 % im Zeitraum 2026-2031.
Welches Segment wird innerhalb des nigerianischen Mixes erneuerbarer Energien am schnellsten wachsen?
Windenergie wird voraussichtlich die schnellste Expansion mit einer CAGR von 87,24 % bis 2031 verzeichnen.
Warum setzen Gewerbe- und Industriekunden in Nigeria auf vor Ort installierte erneuerbare Energien?
Sie beabsichtigen, Netzausfälle zu vermeiden und Stromkosten zu senken, wobei Einsparungen von 20-30 % gegenüber der Diesel-Eigenstromerzeugung erzielt werden.
Wie unterstützen Einspeisevergütungen Investitionen in erneuerbare Energien in Nigeria?
Einspeisevergütungen senken zusammen mit siebenjährigen Steuerbefreiungen die Stromgestehungskosten und verbessern die Finanzierbarkeit sowohl für Projekte im Versorgungsmaßstab als auch für dezentrale Projekte.
Welches zentrale Risiko verlangsamt große Projekte für erneuerbare Energien in Nigeria?
Devisenmangel und Einfuhrzölle können die Investitionskosten um mehr als 20 % erhöhen und die Ausrüstungslieferung verzögern.
Welche politische Maßnahme unterstützt den universellen Stromzugang bis 2031?
Die Nationale Integrierte Strompolitik und der strategische Umsetzungsplan, veröffentlicht im Februar 2025, skizziert den dezentralen Einsatz erneuerbarer Energien für einen vollständigen Zugang.
Seite zuletzt aktualisiert am:


