
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
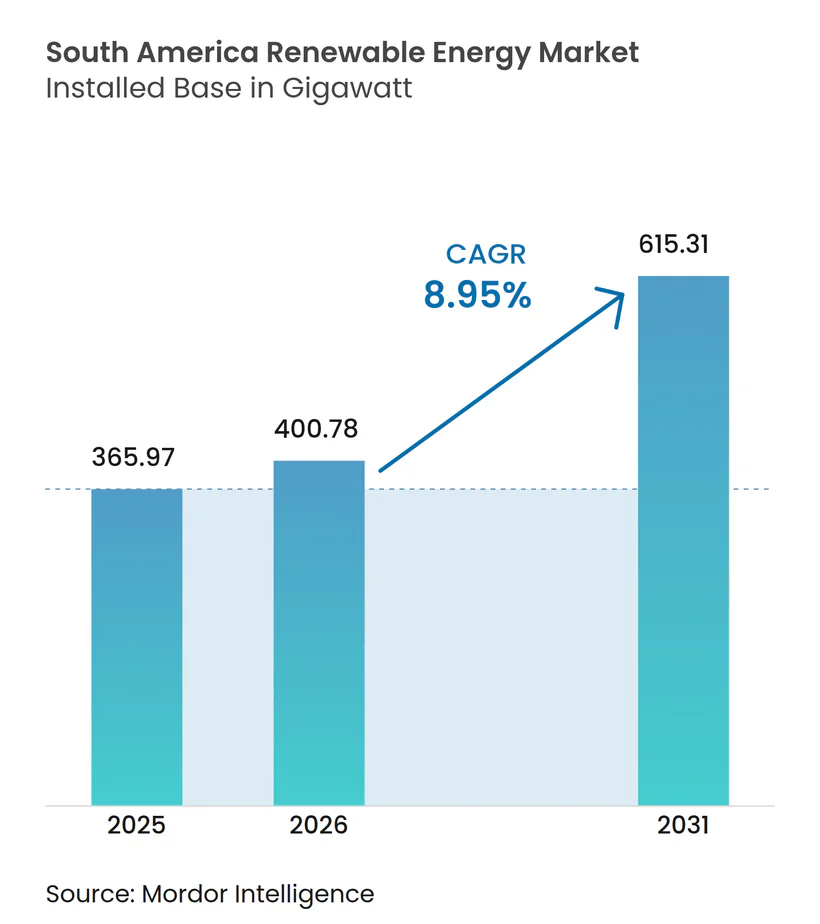
| Marktgröße im Basisjahr (2025) | 365.97 Gigawatt |
| Marktvolumen (2026) | 400.78 Gigawatt |
| Marktvolumen (2031) | 615.31 Gigawatt |
| Wachstumsrate (2026 - 2031) | 8.95 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Marktanalyse für erneuerbare Energien in Südamerika von Mordor Intelligence
Die Marktgröße des Marktes für erneuerbare Energien in Südamerika in Bezug auf die installierte Basis wird für 2025 auf 365,97 Gigawatt, für 2026 auf 400,78 Gigawatt prognostiziert und soll bis 2031 615,31 Gigawatt erreichen, was einer CAGR von 8,95 % von 2026 bis 2031 entspricht.
Wettbewerbliche Ausschreibungen, gesunkene Stromgestehungskosten und langfristige Unternehmens-Stromabnahmeverträge wirken zusammen, um frisches Kapital in Anlagen im Versorgungsmaßstab zu lenken. Sinkende Solar- und Windtarife unterbieten inzwischen die thermische Stromerzeugung, während Batteriespeicher Bedenken hinsichtlich der Variabilität abschwächen. Bergbaukonzerne sichern sich 20-jährige Festpreisverträge zur Dekarbonisierung netzferner Betriebe, und Pläne für den Export von grünem Wasserstoff verändern die Standortwahl zugunsten von Küsten- und Wüstenregionen. Entwickler, die Erzeugung mit Speicherung kombinieren, erhalten günstigere Finanzierungen, da Kreditgeber diese Hybridanlagen als steuerbare Ressourcen mit stabilen Cashflows betrachten.
Wichtigste Erkenntnisse des Berichts
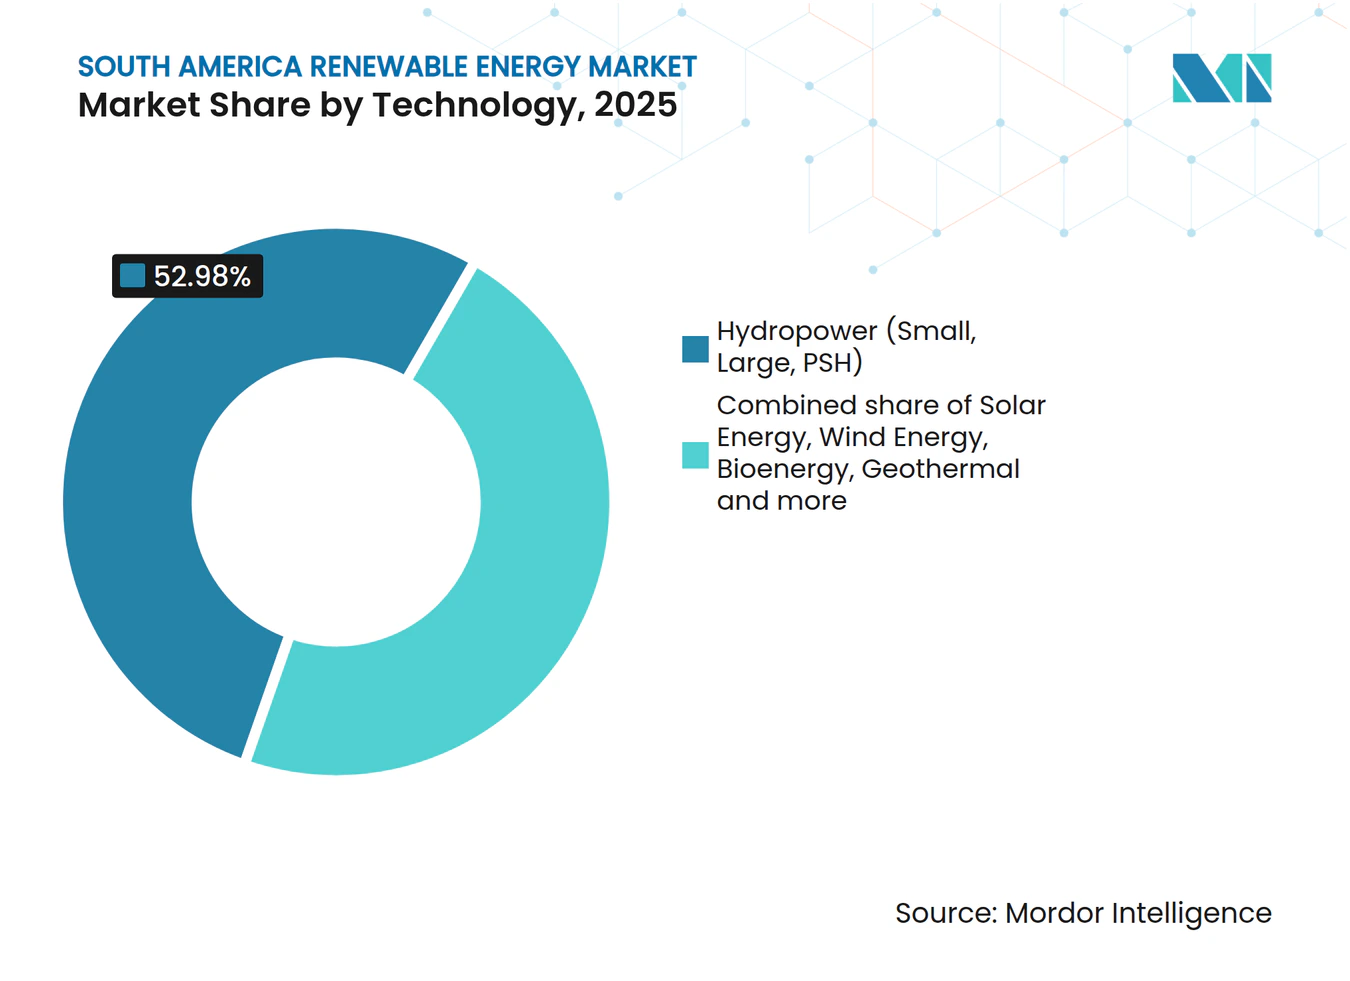
- Nach Technologie führte Wasserkraft mit einem Anteil von 52,98 % am Markt für erneuerbare Energien in Südamerika im Jahr 2025, während Solar bis 2031 mit einer CAGR von 18,30 % wachsen soll.
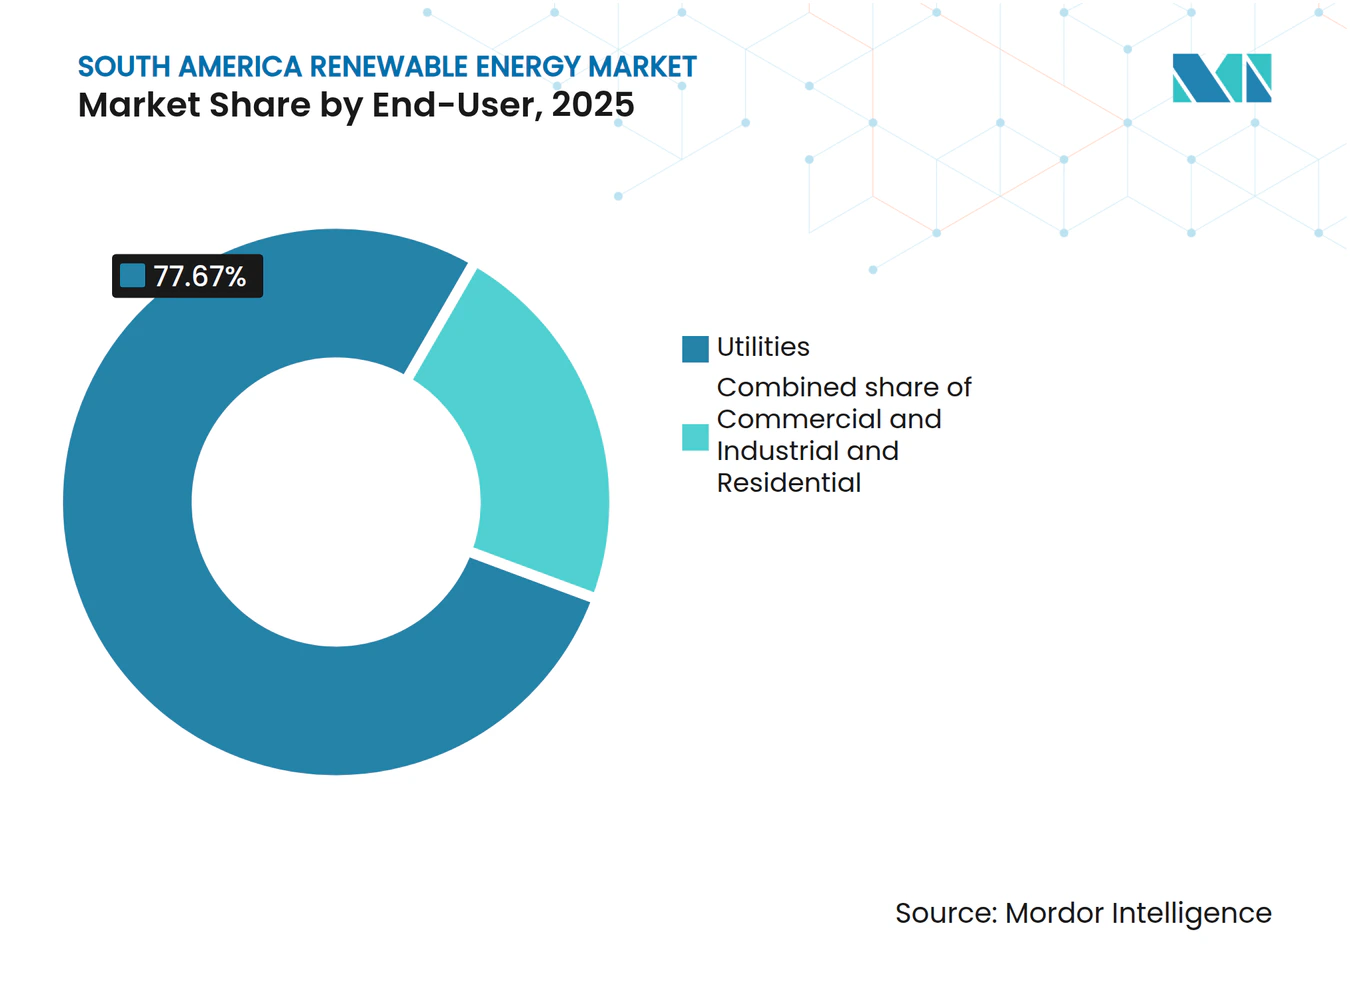
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Kapazitätsanteil von 77,67 %, doch das Segment Gewerbe und Industrie soll bis 2031 mit einer CAGR von 13,88 % wachsen.
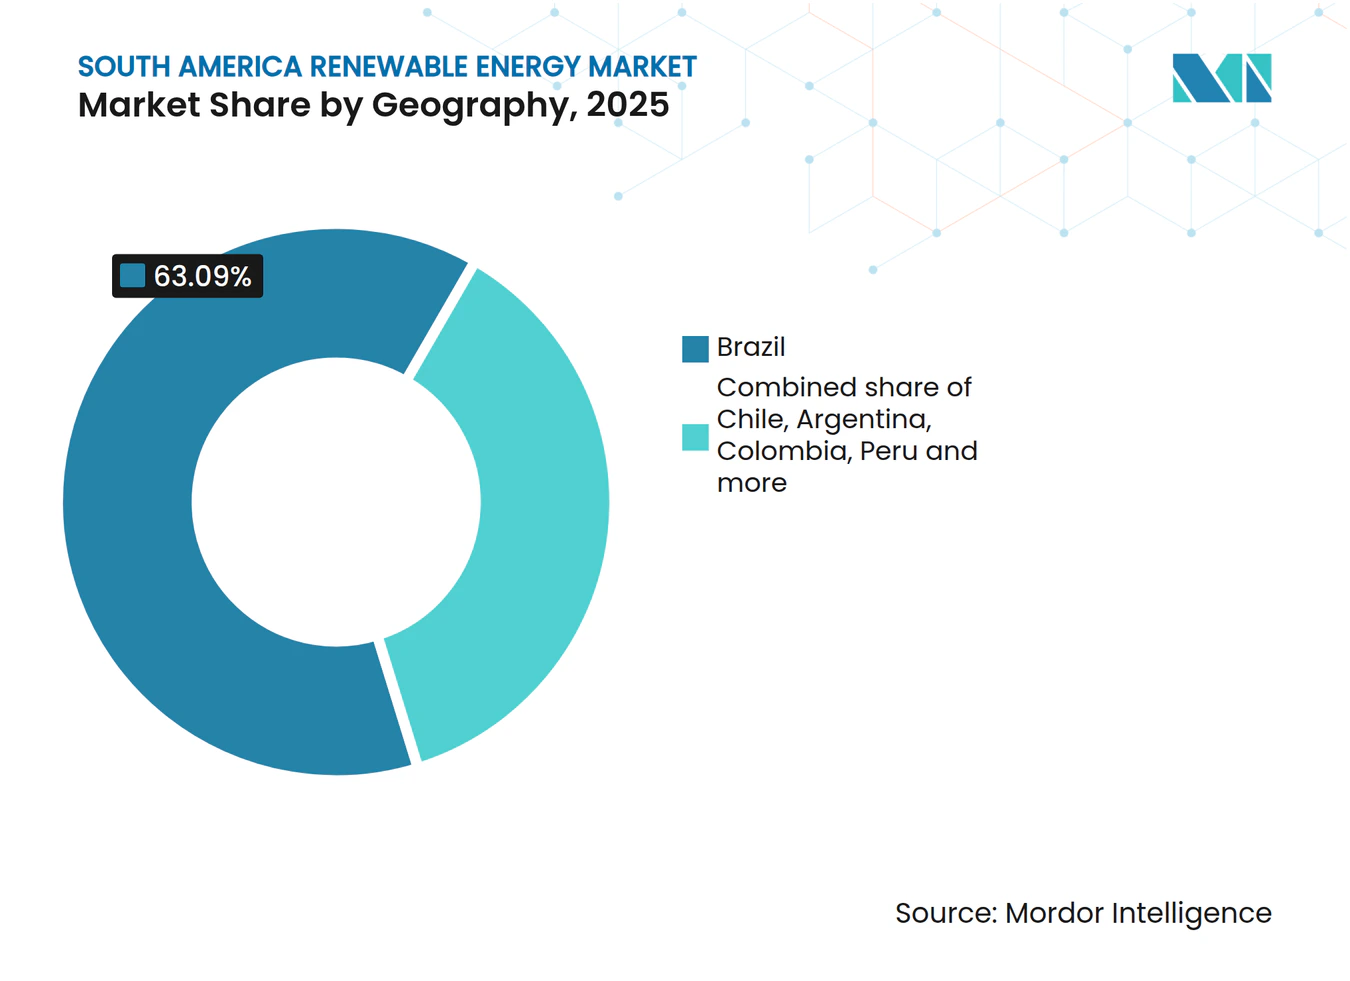
- Nach Geografie entfiel auf Brasilien im Jahr 2025 ein Kapazitätsanteil von 63,09 %, und Chile soll über den Zeitraum 2026–2031 die schnellste CAGR von 17,19 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausschreibungsprogramme erweitern die Projektpipeline | +2.1% | Brasilien, Chile, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Sinkende Stromgestehungskosten für Solar-PV und Onshore-Wind | +1.8% | Regionsweit, am stärksten in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Ambitionen beim Export von grünem Wasserstoff | +1.5% | Chile, Nordosten Brasiliens, Patagonien (Argentinien) | Langfristig (≥ 4 Jahre) |
| Unternehmens-Stromabnahmeverträge im Bergbausektor | +1.3% | Chile, Peru, Brasilien (Minas Gerais und Pará) | Mittelfristig (2–4 Jahre) |
| Netzgekoppelte Batteriespeicher | +1.0% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausschreibungsprogramme für erneuerbare Energien beschleunigen die Projektpipeline
Wettbewerbliche Ausschreibungen ersetzten nach 2023 Einspeisevergütungen. Brasilien, Chile und Kolumbien vergaben gemeinsam 8,5 GW in den Jahren 2024–2025, und Vertragsstrafen zwingen Bieter nun dazu, Ausrüstung und Netzgenehmigungen vor der Unterzeichnung zu sichern, was Spekulation reduziert und Bauzeitpläne beschleunigt. Brasiliens Reserveausschreibung 2024 vergab 3,1 GW zu einem Rekordtief von 28 USD pro MWh, was zeigte, dass Solar-plus-Speicher mit Gaskraftwerken zur Spitzenlastdeckung konkurrieren kann. Chiles Ausschreibung über 2,5 GW im Jahr 2025 schreibt Vier-Stunden-Batterien vor und gewährleistet so eine zuverlässige Abendversorgung. Kolumbiens Vergabe von 2,2 GW im Jahr 2024 öffnete seinen ins Stocken geratenen Markt wieder, während argentinische Provinzen 800 MW Wind ausschrieben, um bundesstaatliche Haushaltsbeschränkungen zu umgehen. Diese Regelungen geben Investoren die Gewissheit, dass vertraglich gebundene Anlagen termingerecht ans Netz gehen und vom ersten Tag an Einnahmen erzielen.
Sinkende Stromgestehungskosten für Solar-PV und Onshore-Wind
Solar im Versorgungsmaßstab kostete 2024 im Durchschnitt 29 USD pro MWh, da bifaziale Module und einachsige Nachführsysteme die Erträge um bis zu 20 % steigerten.[1] Onshore-Wind fiel auf 35 USD pro MWh, begünstigt durch Nabenhöhen von 120 Metern, die im Nordosten Brasiliens gleichmäßigere Windströmungen erschließen. Chiles Solarparks in der Atacama unterzeichneten 2024 Stromabnahmeverträge unter 20 USD, was zur vorzeitigen Stilllegung von 1,2 GW Kohlekapazität führte. Windparks in Bahia verzeichneten 2024 Kapazitätsfaktoren von über 50 %, was die Amortisationszeiten auf unter sieben Jahre verkürzte. Die Kostenparität gegenüber fossilen Anlagen hat den Bedarf an Subventionen beendet und ermöglicht es Unternehmenskunden, direkte Stromabnahmeverträge zu Tarifen abzuschließen, die 10–15 % unter den Einzelhandelspreisen liegen.
Ambitionen beim Export von grünem Wasserstoff treiben Kapazitätszubau im Versorgungsmaßstab an
Chile strebt bis 2030 25 GW an Elektrolyseuren an, wofür 40 GW dedizierter erneuerbarer Energien benötigt werden.[2] Die ersten 1,5 GW verknüpfter Kapazität erhielten 2024 Verträge, mit gesicherter Abnahme durch deutsche und japanische Käufer. Brasiliens Nordostküste plant 7 GW Offshore-Wind zur Versorgung von Wasserstoffzentren in der Nähe der Häfen von Ceará, und Uruguay nahm ein 10-MW-Pilotprojekt zur Ammoniakproduktion für den Export in Betrieb. Investoren akzeptieren leicht niedrigere Tarife im Austausch für 20-jährige Wasserstoffverträge, die das Händlerrisiko senken und günstigere Fremdfinanzierungen ermöglichen.
Unternehmens-Stromabnahmeverträge im Bergbausektor zur netzfernen Dekarbonisierung
Bergbauunternehmen unterzeichneten in den Jahren 2024–2025 Stromabnahmeverträge für erneuerbare Energien im Umfang von 4,2 GW, um ihre Scope-2-Ziele zu erfüllen. Codelco schloss einen jährlichen Liefervertrag über 1,8 TWh ab, der durch 375 GWh Batteriespeicher abgesichert ist und eine Rund-um-die-Uhr-Stromversorgung für Schmelzhütten in der Atacama garantiert. Anglo American verpflichtete sich zu 500 Millionen USD für 300 MW Solar-plus-Speicher an brasilianischen Eisenerz-Standorten, während Perus Antamina-Mine 120 MW Wind sicherte. Abnahmegarantien und inflationsindexierte Tarife verwandeln diese Verträge in quasi-reguläre Einnahmequellen und ziehen Pensionsfonds an, die stabile Renditen suchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übertragungsengpässe und Verzögerungen | -1.2% | Brasilien (Bahia), Chile (Atacama), Argentinien (Patagonien) | Kurzfristig (≤ 2 Jahre) |
| Devisenkursvolatilität | -0.9% | Argentinien, Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Lokale Inhaltsvorschriften erhöhen die Investitionskosten der Originalausrüstungshersteller | -0.6% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsengpässe und Netzanschluss-Verzögerungen
Die Warteschlange in Brasiliens Bahia erreichte Ende 2024 5,4 GW, was die durchschnittlichen Wartezeiten auf 18 Monate verlängerte, da neue Umspannwerke hinter dem Projektabschluss zurückbleiben. Chiles Atacama-Rückstau blockierte 3 GW und verursachte 2024 eine Abregelung von 1,8 TWh. Patagonische Windprojekte sind mit einer 24-monatigen Verzögerung konfrontiert, da Hochspannungsverbindungen nach Buenos Aires noch nicht finanziert sind. Lange Warteschlangen erhöhen die Entwicklungskosten um 10–15 % und schmälern die Tarifmargen, was Projektträger dazu veranlasst, Netzanschlussgarantien vor dem Schuldenabschluss zu fordern.
Lokale Inhaltsvorschriften erhöhen die Investitionskosten der Originalausrüstungshersteller
Brasilien verlangt 60 % lokalen Inhalt für Wind und 50 % für Solar, um BNDES-Darlehen in Anspruch nehmen zu können, was die Hardwarepreise um bis zu 12 % erhöht. Vestas eröffnete 2024 ein Gondelwerk in Bahia, um die Vorschriften zu erfüllen, doch Anlaufverzögerungen verlängerten die Lieferzeiten um vier Monate.[3] Argentiniens 30-%-Regel trieb die Turbinenpreise um 15 % in die Höhe, da lokale Zulieferer keine ausreichenden Skaleneffekte erzielen können. Obwohl die Vorschriften rund 12.000 Fertigungsarbeitsplätze schufen, reduzierten sie die Entwicklermargen um 200–300 Basispunkte und verlangsamten die Projektzeitpläne.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Solar wächst stark, während die Dominanz der Wasserkraft nachlässtWasserkraft hielt 2025 einen Kapazitätsanteil von 52,98 %, doch Umweltgenehmigungen und variable Niederschläge verlangsamen neue Bauprojekte. Solar wird mit einer CAGR von 18,30 % wachsen – die schnellste aller Technologien –, angetrieben durch Wirtschaftlichkeit unter 30 USD pro MWh und modulare Designs, die Übertragungsengpässe umgehen. Wind fügt jährlich etwa 4,5 GW hinzu, begünstigt durch Kapazitätsfaktoren von 50 % im Nordosten Brasiliens. Bioenergie trägt 12 GW durch Bagasse-befeuerte Kraft-Wärme-Kopplung bei, verankert durch Brasiliens RenovaBio-Ziele. Aufkommende Nischen umfassen Pumpspeicherwasserkraft, wie Brasiliens 401-MW-Projekt Sinop, das eine Acht-Stunden-Entladekapazität bietet. Die Entwicklung von Offshore-Wind nimmt Gestalt an, mit einer brasilianischen Pipeline von 16 GW, die auf erste Turbinen im Jahr 2027 abzielt.
Der rasche Ausbau der Solarenergie verändert den Strommix, doch höhere variable Einspeisung erfordert Speicher für Abendspitzen. Konzentrierte Solarkraft bleibt über Chiles 110-MW-Anlage Cerro Dominador hinaus marginal, bedingt durch Kosten von 6.000 USD pro kW. Geothermie hält 48 MW bei Cerro Pabellón, obwohl Enel weitere 200 MW in den Anden erkundet. Meeresenergie ist noch auf Pilotprojekte mit Kapitalkosten über 10.000 USD pro kW beschränkt. Die dem Markt für erneuerbare Energien in Südamerika zugeordnete Größe für Solar und Wind wird daher bis 2031 schneller wachsen als Wasserkraft, sofern Speicher- und Netzausbau Schritt halten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Das Gewerbe- und Industriesegment beschleunigt sich hinter den VersorgungsunternehmenVersorgungsunternehmen kontrollierten 2025 77,67 % der Kapazität, da Ausschreibungsvolumina direkt in ihre Portfolios fließen. Das Gewerbe- und Industriesegment soll mit einer CAGR von 13,88 % wachsen, angetrieben durch dezentrale Dachsolaranlagen in Brasilien und Chile. Dezentrale Solarenergie in Brasilien erreichte 2024 39 GW, davon stammten 28 GW von Gewerbe- und Industriedächern, die Rechnungen um 30–40 % unter den Netzpreisen senken. Chiles überarbeitete Nettomessung erlaubt es Unternehmen, überschüssigen Strom zu 70 % der Einzelhandelspreise zu verkaufen, was 2024 zu 1,2 GW neuer Dachflächen führte. Bergbau-Stromabnahmeverträge bilden die größte Ankerlast im Gewerbe- und Industriebereich, während Wohnanlagen 2025 8 GW erreichten, hauptsächlich im Südosten Brasiliens.
Währungsinstabilität dämpfte Argentiniens Wohnbereichsabsatz 2024, doch Grundsteuerbefreiungen in Mendoza belebten den Absatz 2025 wieder. Kolumbiens Wohnmarkt blieb mit 200 MW klein, da niedrige Tarife die Amortisationszeiten verlängern. Da Unternehmenskunden Preissicherheit anstreben, wird der Markt für erneuerbare Energien in Südamerika eine stärkere Kapazitätsverlagerung von Versorgungsunternehmen zu Gewerbe- und Industriedächern erleben, was die Belastung der Übertragungsnetze verringert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für erneuerbare Energien in Brasilien
Brasilien hielt 2025 einen Anteil von 63,09 % der installierten Kapazität mit 100 GW Wasserkraft, 45 GW Windkraft, 39 GW dezentraler Solarenergie und 28 GW Utility-Scale-Solarenergie. Eine Reserveauktion im August 2024 vergab 3,1 GW zu 28 USD pro MWh und wies 60 % der Kapazität Solar-plus-Speicher-Hybridanlagen zu. Eine Speicherausschreibung über 1,6 GW im selben Jahr unterstrich eine Wende hin zu mehr Netzflexibilität, da variable erneuerbare Energien eine Durchdringungsrate von 30 % überschritten. Offshore-Wind gewinnt durch Petrobras' 7-GW-Plan und Iberdrolas 14-GW-Pipeline an Dynamik, wobei beide eine Inbetriebnahme bis 2027 anstreben. ANEEL genehmigte 2,1 Milliarden USD für neue Leitungen zur Entlastung der Bundesstaaten Bahia und Rio Grande do Norte.
Markt für erneuerbare Energien in Chile
Chile wird im Zeitraum 2026–2031 mit einer CAGR von 17,19 % das schnellste Wachstum der Region verzeichnen. Im Jahr 2024 gesicherte Exportverträge für grünen Wasserstoff sicherten 1,5 GW dedizierter erneuerbarer Kapazität, und Speicherpflichten verlangen ab 2025 eine 20-prozentige Speicherkopplung für alle Großprojekte. Übertragungsausbauten beschleunigen nun den Bau von 500-kV-Leitungen von Atacama nach Santiago. Codelcos jährlicher Stromabnahmevertrag über 1,8 TWh, gestützt durch 375 GWh Batteriespeicher, zeigt, wie die Bergbaunachfrage das Wachstum verankert.
Markt für erneuerbare Energien in Südamerika
Argentinien verzeichnete 2025 eine installierte Kapazität von 12 GW, hauptsächlich Windkraft in Patagonien, doch Währungsschwankungen verzögerten 1,2 GW an Neubauten. Provinzielle Ausschreibungen für 800 MW Windkraft nutzten multilaterale Finanzierung, um bundesstaatliche Politiklücken zu umgehen. Kolumbien kehrte nach einer fünfjährigen Pause mit 2,2 GW an Auktionszuschlägen im Jahr 2024 in La Guajira zurück, während Peru 1,5 GW an Projektpipeline vorantrieb, angeführt durch Enels 240-MW-Erweiterung Wayra. Uruguay, Paraguay, Ecuador und Bolivien kamen 2025 zusammen auf 8,2 GW, angeführt von Uruguays 10-MW-Wasserstoffpilotprojekt.

Regulatorisches Umfeld
In ganz Südamerika verschiebt sich der Politikmix von beschaffungsorientierten Mechanismen hin zu Netzintegrations- und Flexibilitätsregeln, die die Finanzierbarkeit variabler erneuerbarer Energien verbessern. In Brasilien erließ die Regulierungsbehörde ANEEL im Juni 2026 die Normativen Beschlüsse Nr. 1.161/2026 und 1.162/2026, die Energiespeicherung formell als regulierte Tätigkeit einstufen und Anforderungen für Genehmigung, Netzanschluss, Messung und Abrechnung festlegen. Dies folgt auf das brasilianische Gesetz Nr. 15.269/2025, das Leitlinien für die Regulierung von Speichersystemen zur Unterstützung der Tarifbezahlbarkeit und der Energiesicherheit festlegte und Auktionen sowie Verbundregeln an die wachsende Bedeutung hybrider Solar-Wind-Batterie-Projekte anpasste.
Chile verbindet seinen Ausbau erneuerbarer Energien mit Planungs- und Integrationsinstrumenten, darunter der Fahrplan Ruta Energetica 2026-2030 des Energieministeriums sowie der im April 2026 gestartete partizipative Prozess für die Langfriststromplanung (PELP) 2028-2032. Außerhalb der größten Märkte hat Paraguay seinen Rechtsrahmen für nicht konventionelle, nicht-hydraulische erneuerbare Energien durch das Gesetz Nr. 7599/2025 (verkündet 2026) modernisiert, was einen klareren Genehmigungs- und Compliance-Pfad für Solar- und Windentwickler sowie Eigenerzeugungssysteme aufzeigt.
Wettbewerbslandschaft
Marktkonzentration
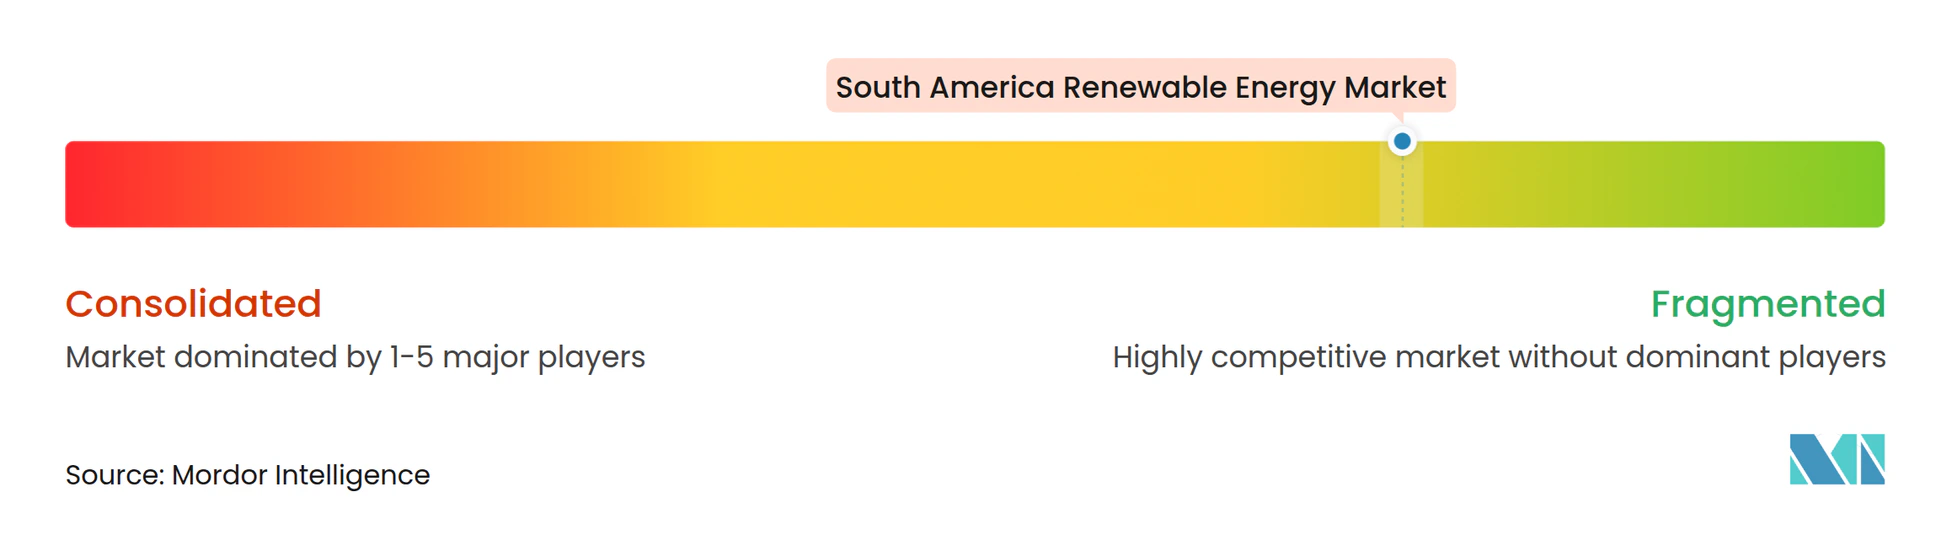
Die zehn größten Unternehmen kontrollierten 2025 etwa 45 % der installierten Kapazität, was auf eine moderate Fragmentierung hindeutet. Enel, Iberdrola und ENGIE integrieren Erzeugung, Übertragung und Einzelhandel, was ihnen bidirektionale Flexibilität gibt, um Portfolios auszugleichen und Nachfrageschwankungen abzusichern. Unabhängige Stromerzeuger wie Atlas Renewable Energy und Brookfield Renewable Partners konzentrieren sich auf langfristige Unternehmens-Stromabnahmeverträge, die eine Finanzierung unter 5 % sichern. Ausrüstungsführer Vestas, Siemens Gamesa und GE Renewable Energy fügen Software für digitale Zwillinge hinzu, die den Jahresertrag um 3 % bei Anlagen wie dem 846-MW-Windpark Serra do Assuruá steigert.[4]
Hybride Solar-Wind-Batterie-Projekte sind eine noch unbesetzte Nische, die Entwickler mit Speicherkompetenz belohnt. ABO Wind und Mainstream Renewable Power verfolgen Anlagen unter 100 MW in Peru und Kolumbien, wo große Versorgungsunternehmen nur begrenzte Reichweite haben. Chinesische Originalausrüstungshersteller Canadian Solar und Trina Solar dringen in die Projektentwicklung vor und nutzen die Kontrolle über die Lieferkette, um die Kosten für Ingenieurleistungen, Beschaffung und Bau um 10–15 % unter westliche Wettbewerber zu senken. Lokale Inhaltsanforderungen und die Einhaltung von ISO 14001 begünstigen etablierte Anbieter mit bestehenden Fertigungsstandorten und Regulierungsteams.
Marktführer der Branche für erneuerbare Energien in Südamerika
-
Enel Green Power S.p.A.
-
Iberdrola S.A.
-
ENGIE Brasil Energia S.A.
-
Neoenergia S.A.
-
AES Andes S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Südamerika Unternehmen in diesem Bericht
- Enel Green Power S.p.A.
- Iberdrola S.A.
- AES Andes S.A.
- ENGIE Brasil Energia S.A.
- Neoenergia S.A.
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- GE Renewable Energy
- EDF Renouvelables
- Acciona Energía
- Atlas Renewable Energy
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- Brookfield Renewable Partners L.P.
- Statkraft AS
- Mainstream Renewable Power Ltd.
- ABO Wind AG
- Invenergy LLC
- Suzlon Group
- Grupo Energía Bogotá
Lesen Sie die Analyse der Markt für erneuerbare Energien in Südamerika-Unternehmen
Marktchancen und Zukunftsaussichten
Die kurzfristige Chance konzentriert sich auf Übertragungs- und Verteilnetz-Upgrades, die Engpässe beim Netzanschluss beheben und die Abregelung neuer Solar- und Windanlagen verringern. Brasilien bietet einen klaren Größenmaßstab: EPE meldete 24,6 GW an Erzeugungskapazitätszubau im Jahr 2025, angeführt von Solar-PV (16,3 GW) und Wind (5,2 GW), während die installierte Gesamtkapazität 261 GW erreichte, wobei Solar-PV 24,8 % des Mixes ausmachte. Da sich variable erneuerbare Energien in wichtigen Korridoren schneller ausbauen als das Netz, bündeln Entwickler, Versorgungsunternehmen und Netzbetreiber Erzeugung zunehmend mit Netzverstärkungsplänen und speicherfreundlichen Anschlussdesigns, um Inbetriebnahmezeitpläne und vertraglich gesicherte Erlöse zu unterstützen.
Eine zweite Chance ist die Beschleunigung von Utility-Scale-Solaranlagen und Unternehmensabnahmestrukturen in Märkten, die die Beschaffung neu starten oder ausbauen. Kolumbien veranschaulicht diese Dynamik: Das Ministerium für Bergbau und Energie meldete zum 17. Juli 2026 eine installierte Solar- und Windgesamtkapazität von 4,63 GW, begleitet vom Beginn des kommerziellen Betriebs des 360-MWp-Solarparks Puerta de Oro von Patria Investimentos im Juli 2026. Gleichzeitig schaffen ermöglichende politische Aktualisierungen in kleineren Systemen, darunter Paraguays Modernisierung gemäß Gesetz Nr. 7599/2025 und Brasiliens Speicher-Regulierungsrahmen (Gesetz Nr. 15.269/2025 und die ANEEL-Beschlüsse vom Juni 2026), Raum für dezentrale Erzeugung, Speicherung und Hybridprojekte, die sowohl Energielieferung als auch Flexibilitätsdienste monetarisieren.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Südamerika
- Juni 2026: Neoenergia Coelba (Iberdrola-Gruppe) sicherte sich eine JICA-gestützte Finanzierung von 780 Millionen BRL zur Stärkung der Stromverteilungsinfrastruktur in Bahia, Brasilien. Die Mittel unterstützen Upgrades, die die Widerstandsfähigkeit verbessern und Verluste in einem Bundesstaat mit starkem Wind- und Solarausbau verringern, und helfen den Verteilnetzen, höhere variable Erzeugung und Elektrifizierungsnachfrage aufzunehmen.
- Dezember 2025: Mercomar erweiterte seine Logistikdienstleistungen mit Fokus auf übergroße und kritische Frachten für erneuerbare Projekte, einschließlich Turbinen, Rotorblättern und Transformatoren, in ganz Südamerika. Durch die Adressierung von Transportrisiken und Terminzuverlässigkeit unterstützt die Initiative eine schnellere Umsetzung von Utility-Scale-Wind- und Solarprojekten, bei denen Lieferzeitfenster die EPC-Kosten und Inbetriebnahmetermine beeinflussen können.
- November 2024: Brasiliens föderales Programm Novo PAC stellte 666,3 Milliarden BRL für die Energiewende bereit, wobei 446,5 Milliarden BRL bis 2026 zur Umsetzung vorgesehen sind. Das Programm unterstützt eine Pipeline von Netz- und ermöglichender Infrastruktur, die darauf abzielt, Engpässe beim großflächigen Ausbau neuer erneuerbarer Kapazitäten zu beheben.
Markt für erneuerbare Energien in Südamerika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Erzeugung erneuerbarer Elektrizität in Südamerika, gemessen anhand von Zubau installierter Kapazitäten und der bestehenden installierten Basis in den wichtigsten Ländern sowie dem Rest der Region.
Ausschlüsse aus dem Geltungsbereich: Netzunabhängige Eigenverbrauchsanlagen, die nicht in offiziellen Kapazitätsstatistiken erfasst werden, sowie Nicht-Stromanwendungen wie erneuerbare Kraftstoffe werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (PV und konzentrierte Solarkraft)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Brasilien
- Chile
- Argentinien
- Kolumbien
- Peru
- Übriges Südamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der installierten Kapazität nach Technologie und Land anhand öffentlicher Energiestatistiken, gefolgt von einer Gegenprüfung mit politischen Dokumenten und Projektpipeline-Informationen. Typischerweise werden Quellen wie IRENA-Statistiken, IEA-Datensätze zu Strom und erneuerbaren Energien, Veröffentlichungen nationaler Energieministerien, Mitteilungen von Netzbetreibern und Regulierungsbehörden sowie regionale Stromplanungsdokumente herangezogen, wobei die Definitionen so abgeglichen werden, dass dieselben Technologieregeln überall einheitlich angewendet werden.
Zur Verankerung von Trends werden Entwicklerankündigungen, Einreichungen von Versorgungsunternehmen und Investorenpräsentationen ausgewertet, die Inbetriebnahmezeitpläne, Repowering-Aktivitäten und Netzanschlussbeschränkungen aufzeigen. Import- und Exporthandelsberichte sowie Zollportale werden selektiv genutzt, um Geräteflüsse in wachstumsstarken Jahren zu plausibilisieren, und Patentdatenbanken helfen dabei, den technologischen Fokus zu bestätigen. Darüber hinaus werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie für Handelsüberprüfungen auf Lieferebene genutzt, wenn öffentliche Daten Lücken aufweisen. Die hier genannten Quellen sind illustrativ; es werden viele weitere öffentliche Dokumente zur Unterstützung der Datenerfassung, Validierung und Klärung herangezogen.
Primärforschung und Umfragen
Es werden Interviews und Umfragen mit Versorgungsunternehmen, Projektentwicklern, Gerätelieferanten, Finanzierern und Regulierungsbehörden in ganz Südamerika durchgeführt. Experteneinschätzungen überprüfen Inbetriebnahmetermine, Kapazitätsfaktoren, Auktionspipelines, Abregelung und Verzögerungen und helfen dabei, fehlende Länderdaten zu ergänzen. Die Antworten werden mit öffentlichen Aufzeichnungen abgeglichen, bevor Annahmen und endgültige Schätzungen genehmigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgröße und Prognose
Die Marktgröße wird hauptsächlich durch einen Top-down-Neuaufbau der installierten erneuerbaren Kapazitätsbasis nach Land und Technologie ermittelt, bei dem nationale Statistiken und netzgekoppelte Inbetriebnahmedaten zu einem einzigen konsistenten Datensatz zusammengeführt werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse anschließend durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben aus Projektpipelines, Anwendung typischer Kapazitätsfaktoren und Vergleich implizierter Ausbauraten mit bekannten Beschaffungs- und Auktionsvolumina.
Relevante Eingangsgrößen in diesem Markt umfassen die jährliche Inbetriebnahme nach Technologie, angekündigte und vergebene Auktionskapazitäten, Netzanschluss- und Abregelungssignale, hydrologische Variabilität, die Entscheidungen zum Wasserkraftausbau beeinflusst, sowie politische Rahmenbedingungen wie Nettomessungsregeln und Ziele für erneuerbare Energien. Wenn ein Land nur wenige öffentliche Berichte vorlegt, werden Datenlücken durch Verwendung der nächstverfügbaren offiziellen Kapazitätsreihe geschlossen und anschließend anhand von Interview-Rückmeldungen zu operativen versus verzögerten Projekten angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da Politik, Genehmigungsverfahren und Übertragungsverfügbarkeit das Inbetriebnahmejahr verschieben können, ohne die langfristige Richtung zu verändern. Die Annahmen werden für jede Technologie und jedes Land schrittweise durchgearbeitet und dann auf den regionalen Strombedarf und die in Interviews validierten Projektfinanzierungsbedingungen abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie nationaler Erzeugungsmixe, veröffentlichter Netzausbauplanungen und der historischen Beziehung zwischen vergebener Kapazität und tatsächlich realisierter Inbetriebnahme. Große Sprünge werden länderspezifisch überprüft, und Ausreißer lösen eine zweite Prüfung von Einheitenumrechnungen, Technologie-Tagging und Zeitannahmen vor der Freigabe aus.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie der Stornierung wichtiger Auktionen, der Einführung neuer Anreizprogramme oder der Verzögerung großer Projekte. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Einschätzung erhalten, die durch die neuesten öffentlichen Daten und Validierungsgespräche gestützt wird.
Von Mordor Intelligence ermittelte Marktgröße für erneuerbare Energien in Südamerika im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für erneuerbare Energien in Südamerika können stark variieren, da Autoren unterschiedliche Einheiten wählen, verschiedene Technologien einbeziehen und Wasserkraft sowie dezentrale Solarenergie sehr unterschiedlich behandeln. Auch die zeitliche Abgrenzung spielt eine Rolle, da einige Quellen Kapazitäten bereits zum Zeitpunkt der Vergabe erfassen, während andere Anlagen erst nach der Inbetriebnahme berücksichtigen.
Einige Schätzungen fassen den Markt in Investitions- oder Ausgabenwerte zusammen und schließen Netz-, Speicher- und andere Transformationskomponenten ein. Bei Mordor Intelligence wird die ausgewiesene Marktgröße als installierte erneuerbare Stromerzeugungskapazität in Gigawatt erfasst und ausschließlich für netzgekoppelte Erzeugung in den abgedeckten südamerikanischen Ländern gezählt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 365,97 GW (2025) | |
| Branchenverband A | 410,00 Mrd. USD (2025) | Aggregiert häufig eine breitere Kapazität der Energiewende einschließlich Speicher und einiger dezentraler Anlagen und kann Nennkapazität mit Pipeline- oder vergebenen Projekten im selben Jahr vermischen. |
| Fachzeitschrift B | 320,00 Mrd. USD (2025) | Kann große Wasserkraft ausschließen oder als separaten Markt behandeln und konservative Inbetriebnahmeannahmen anwenden, die einen Teil der angekündigten Kapazität außerhalb des Basisjahres verschieben. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus dem, was gezählt wird und wann es gezählt wird, nicht aus einem einzelnen Rechenfehler. Durch die Beibehaltung einer konsistenten Einheit und die Verknüpfung jedes Ländertotals mit nachvollziehbaren Kapazitätsreihen und Inbetriebnahmesignalen bleibt die endgültige Zahl auf Schritte zurückführbar, die bei Aktualisierungen wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in Südamerika im Jahr 2026?
Die installierte Kapazität beträgt 2026 400,78 GW und liegt auf Kurs für 615,31 GW bis 2031 bei einer CAGR von 8,95 %.
Welches Land verzeichnet das schnellste Wachstum bei der erneuerbaren Kapazität?
Chile soll bis 2031 jährlich um rund 17 % wachsen, da Wasserstoffexportprojekte und Bergbau-Stromabnahmeverträge die Nachfrage ankurbeln.
Warum sind Unternehmens-Stromabnahmeverträge bei Bergbauunternehmen beliebt?
Langfristige Festpreis-Stromabnahmeverträge senken die Scope-2-Emissionen erheblich und stabilisieren die Energiekosten für abgelegene Schmelzhütten, die mit Dieselpreisvolatilität konfrontiert sind.
Welche Rolle wird Batteriespeicher bis 2030 spielen?
Vier-Stunden-Lithium-Ionen-Systeme werden mit den meisten neuen Solar- und Windanlagen kombiniert, reduzieren Abregelungen und ermöglichen es Netzen, 40 % variable erneuerbare Energien ohne Zuverlässigkeitsverluste zu überschreiten.
Wie wird das Devisenkursrisiko in Brasilien gehandhabt?
Entwickler nutzen zunehmend währungsgesicherte BNDES-Darlehen, die das Risiko auf 30 % des Projektwertes begrenzen, obwohl die Absicherung die Kreditkosten um bis zu 120 Basispunkte erhöht.
Welche Technologien werden bis 2031 die meiste Kapazität hinzufügen?
Solar führt mit einer CAGR von 18 %, gefolgt von Wind, während Wasserkraftzuwächse aufgrund von Umwelt- und sozialen Hürden begrenzt bleiben.