
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 77.91 Gigawatt |
| Marktvolumen (2026) | 86.95 Gigawatt |
| Marktvolumen (2031) | 179.66 Gigawatt |
| Wachstumsrate (2026 - 2031) | 15.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des afrikanischen Marktes für erneuerbare Energien von Mordor Intelligence
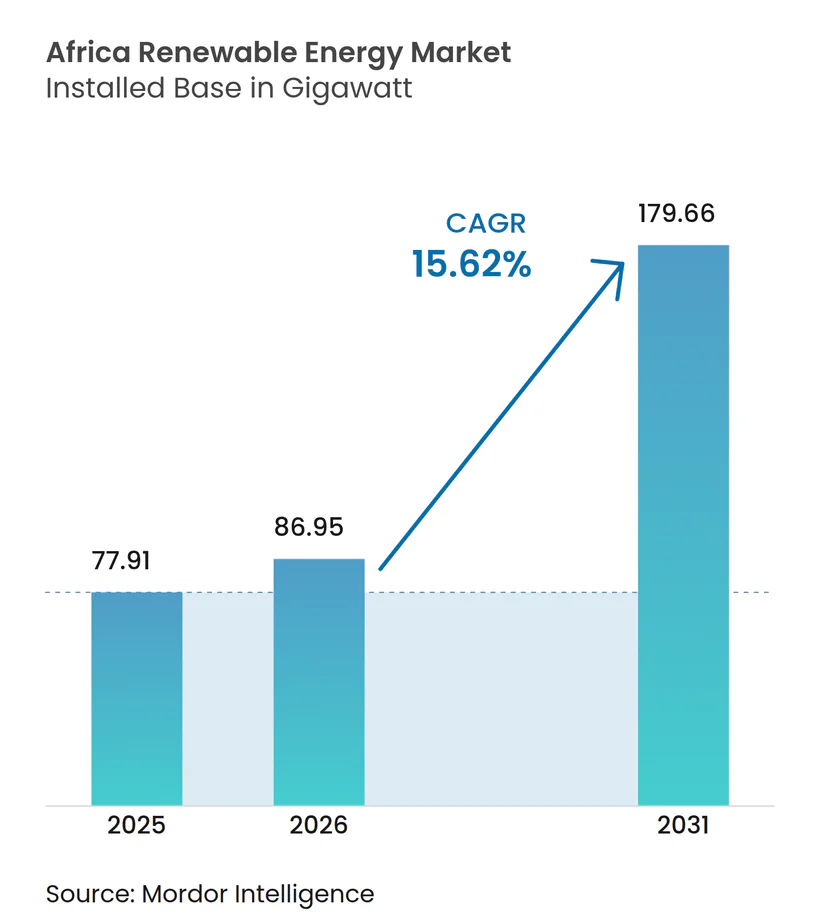
Die Größe des afrikanischen Marktes für erneuerbare Energien in Bezug auf die installierte Basis soll von 77,91 Gigawatt im Jahr 2025 und 86,95 Gigawatt im Jahr 2026 auf 179,66 Gigawatt bis 2031 anwachsen, was einer CAGR von 15,62 % zwischen 2026 und 2031 entspricht.
Die Kosten für Solarstrom sinken weiter, Entwicklungsfinanzierungsinstitutionen (DFIs) leiten konzessionäres Kapital in Mini-Netze, und ein halbes Dutzend nordafrikanischer Staaten wetteifern darum, Grüner-Wasserstoff-Korridore zu errichten, die europäische Abnehmer beliefern sollen. Diese Faktoren beschleunigen Projektpipelines, diversifizieren Erlösmodelle und verringern Afrikas Abhängigkeit von thermischer Stromerzeugung. Wasserkraft dominierte 2025 noch immer, doch die Solarkapazität wird jährlich um 27,84 % wachsen – ein Wandel, der durch kürzere Bauzeiten und geringere Anfangsinvestitionen angetrieben wird. Algerien veranschaulicht die geografische Verschiebung: Das Land skaliert von einem nahezu stehenden Start auf ein Wachstum von 42,51 % bis 2031, gestützt auf eine 1-GW-Solarausschreibung und die Nähe zum mediterranen Exportmarkt. Südafrika verfügt über die größte installierte Basis, doch veraltete Netzengpässe und die Inflexibilität des Kohlekraftwerksparks haben bereits zu einer Abregelung von 4.363 GWh erneuerbarer Energie geführt, was den Bedarf an gemeinsam installierten Speicherlösungen unterstreicht.
Wichtigste Erkenntnisse des Berichts
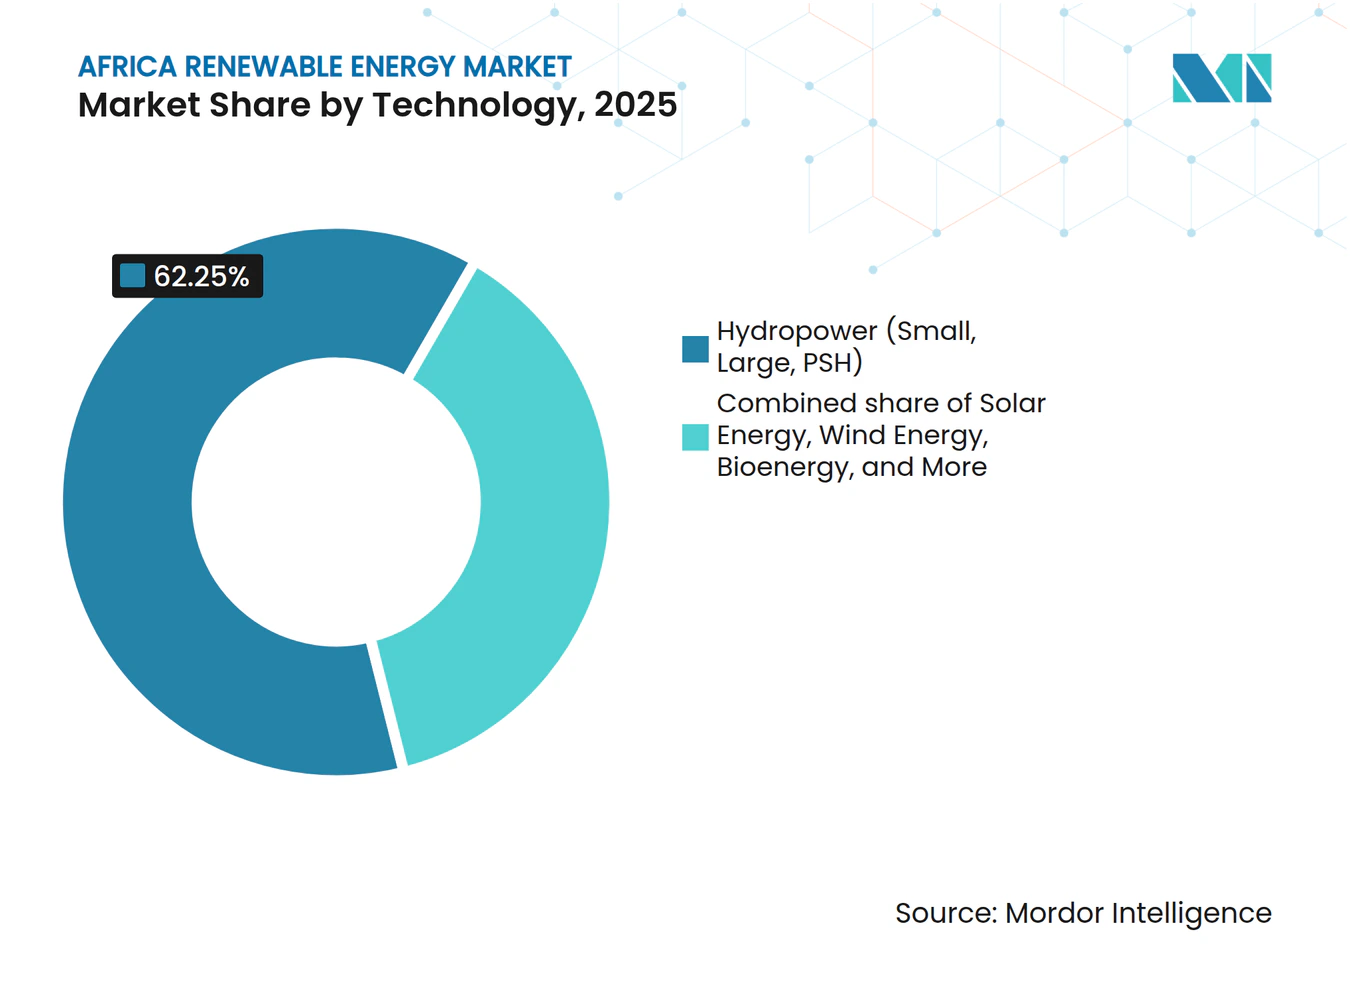
- Nach Technologie entfiel auf Wasserkraft im Jahr 2025 ein Marktanteil von 62,25 % am afrikanischen Markt für erneuerbare Energien, während Solar bis 2031 voraussichtlich mit einer CAGR von 27,84 % wachsen wird.
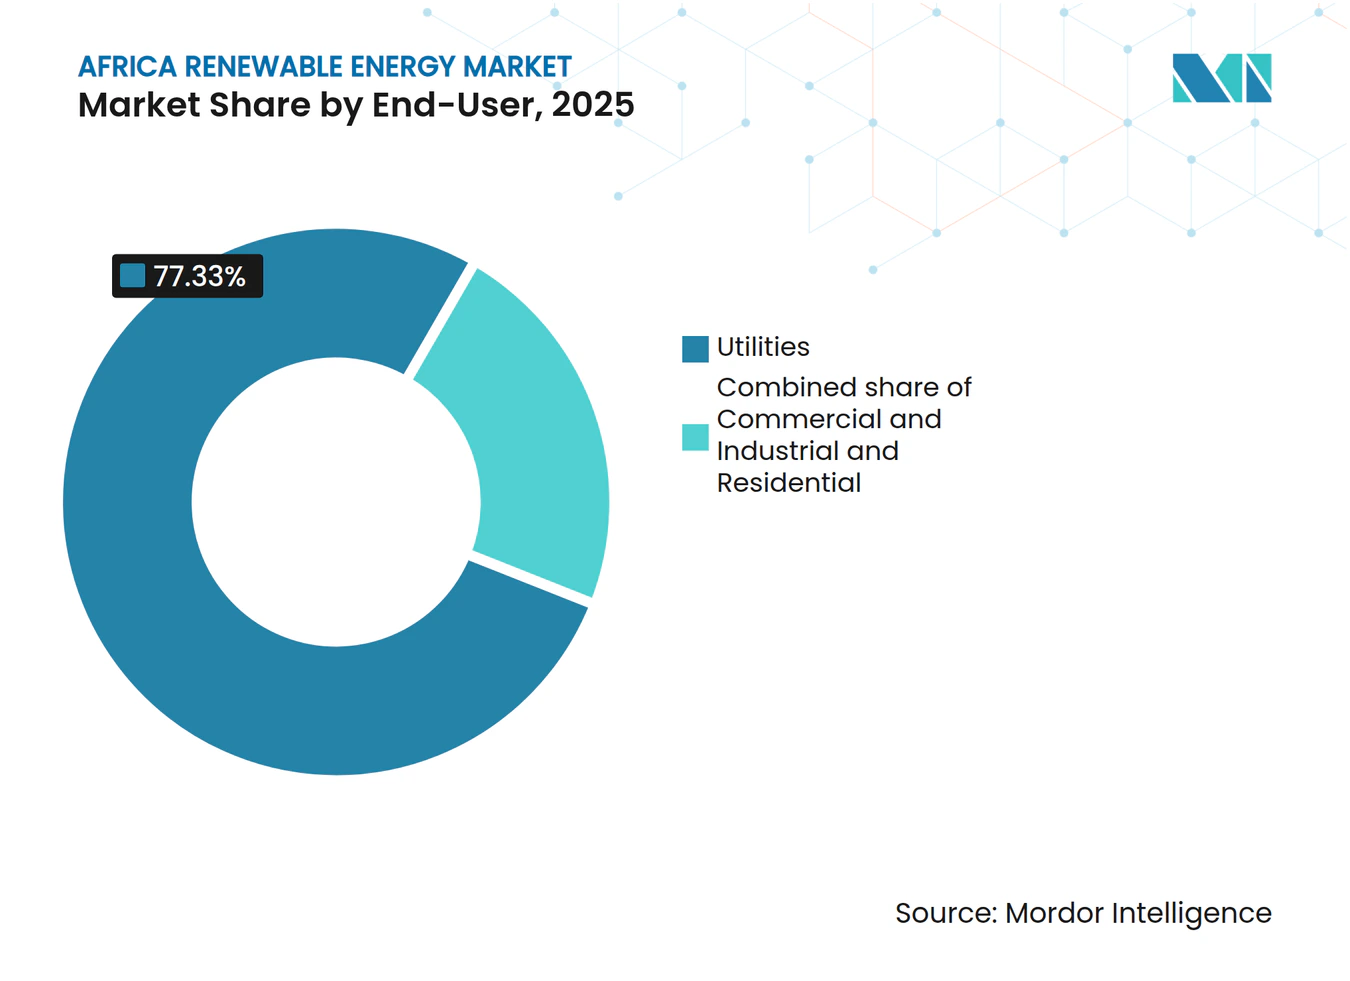
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 77,33 % an der installierten Kapazität; Gewerbe- und Industrieanlagen sollen bis 2031 mit einer CAGR von 18,36 % wachsen.
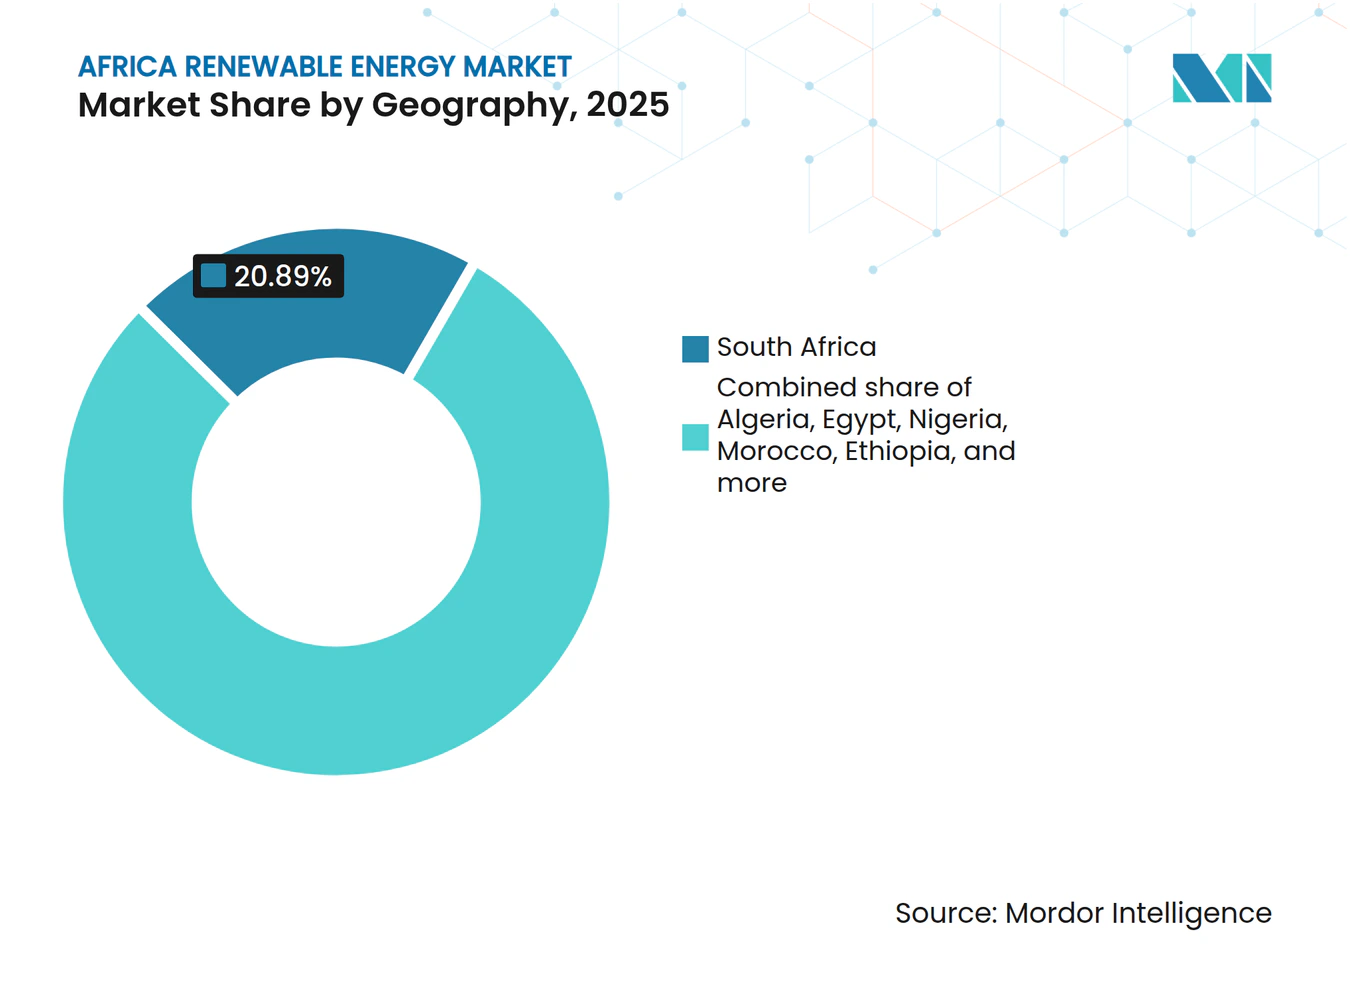
- Nach Geografie führte Südafrika im Jahr 2025 mit einem Umsatzanteil von 20,89 %, während Algerien zwischen 2026 und 2031 die schnellste CAGR von 42,51 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rascher Rückgang der Investitionskosten für Solarstrom | 3.9% | Global, mit stärkster Nachfrage in Ägypten, Südafrika, Marokko, Algerien | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung der Pipeline für Windprojekte im Versorgungsmaßstab in Südafrika | 1.9% | Südafrika, mit Ausstrahlungseffekten auf Kenia, Ägypten | Mittelfristig (2–4 Jahre) |
| Mini-Netz- Programme mit Unterstützung durch konzessionäre DFI-Finanzierung | 2.3% | Nigeria, Kenia, Ghana, Äthiopien, übriges subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Entstehende Grüner-Wasserstoff-Exportzentren | 2.8% | Marokko, Ägypten, Namibia, Mauretanien, Südafrika | Langfristig (≥ 4 Jahre) |
| Wachsende Unternehmens-Stromabnahmeverträge von Bergbauunternehmen | 1.6% | Südafrika, Ghana, Sambia, Demokratische Republik Kongo | Mittelfristig (2–4 Jahre) |
| Ausbau klimakonformer Blended-Finance-Plattformen | 1.2% | Gesamtafrikanisch, konzentriert in Grenzmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Rückgang der Investitionskosten für Solarstrom
Auktionstarife für Solarstrom im Versorgungsmaßstab fielen in Ägypten und Marokko im Jahr 2025 unter 0,03 USD pro kWh und unterboten neue Kohle- und Gaskraftwerke um mehr als 40 %.[1] Die Modulpreise fielen Anfang 2026 auf 0,12 USD pro Watt, da ein globales Überangebot an Polysilizium auf eine verhaltene Nachfrage traf. Das Ausschreibungsfenster 7 in Südafrika vergab 2,6 GW zu einem Durchschnittspreis von 0,025 USD pro kWh, eine Reduzierung um 60 % gegenüber der ersten Runde vor zehn Jahren. Algeriens 1-GW-Solarausschreibung setzte einen Höchstpreis von 0,028 USD pro kWh fest und bestätigte Photovoltaik als kostengünstigste Grundlastoption in Kombination mit einem Vier-Stunden-Lithium-Ionen-Speicher. Diese Wirtschaftlichkeit ermöglicht 20-jährige Festpreis-Stromabnahmeverträge, die Schuldenlaufzeiten von multilateralen Kreditgebern sichern und dem afrikanischen Markt für erneuerbare Energien helfen, Währungsrisikohürden zu überwinden.
Beschleunigung der Pipeline für Windprojekte im Versorgungsmaßstab in Südafrika
Südafrikas Windprojekt-Warteschlange erreichte 2024 48 GW, konzentriert in den Provinzen Northern Cape und Eastern Cape, wo Kapazitätsfaktoren über 40 % liegen. Die Ausschreibungsfenster 5–7 vergaben gemeinsam 5,3 GW mit kommerziellen Betriebsdaten, die bis 2029 gestaffelt sind, um die Netzintegration zu erleichtern. Eskom kann jährlich nur 2 GW variable erneuerbare Energien ohne Spannungsereignisse aufnehmen, was gemeinsam installierte Batterien oder gesteuertes Abregeln erfordert. Vestas sicherte sich 1,2 GW an Turbinenaufträgen durch die lokale Montage von Gondeln, erfüllte damit die Anforderungen an den Inlandsanteil und senkte die Logistikkosten. Kenias 310-MW-Windpark Lake Turkana bewies unterdessen, dass abgelegene Projekte einen Schuldendienstdeckungsgrad von über 1,4x aufrechterhalten können, selbst wenn Strom über 400 km übertragen wird.
Mini-Netz-Programme mit Unterstützung durch konzessionäre DFI-Finanzierung
Das Mission-300-Programm der Weltbank verpflichtet sich, 35 Milliarden USD bereitzustellen, um bis 2030 300 Millionen Afrikaner über Solar-Mini-Netze und Heimsysteme mit Strom zu versorgen.[2] Nigerias DARES-Einführung im Jahr 2025 finanzierte 90.000 Systeme und neun Mini-Netze und senkte die ländlichen Stromkosten von 0,80 USD auf 0,35 USD pro kWh. Konzessionäre Erstverlustrückstellungen senken die gemischten Kapitalkosten, während inflationsindexierte Tarife die Anlegerrenditen in Kenias 1.200 in Betrieb genommenen Mini-Netzen absichern. Ghanas Masterplan für erneuerbare Energien ergänzt dies durch eine AfDB-Fazilität in Höhe von 200 Millionen USD, die das Zahlungsrisiko für ländliche Verteilungsunternehmen absichert. Solche Strukturen erweitern den afrikanischen Markt für erneuerbare Energien über die bestehenden Netzfußabdrücke hinaus und verankern eine robuste Pipeline bankfähiger netzferner Anlagen.
Entstehende Grüner-Wasserstoff-Exportzentren
Marokko lenkt 32,5 Milliarden USD in die 10-GW-Komplexe Noor Midelt und Atlantikwind, um jährlich 3 Millionen Tonnen Wasserstoff über umgewidmete Gasleitungen nach Europa zu exportieren.[3] Namibias 10-Milliarden-USD-Hyphen-Projekt wird 7 GW erneuerbare Energien im Tsau-Khaeb-Nationalpark einsetzen, um 300.000 Tonnen pro Jahr für Schiffskraftstoff und Ammoniak herzustellen. Ägyptens Zone Ain Sokhna unterzeichnete Absichtserklärungen über 2,5 GW Elektrolyseure für grünen Wasserstoff, der mit Windparks am Golf von Suez verknüpft ist. Mauretanien trat der Afrikanischen Grüner-Wasserstoff-Allianz bei und strebt bis 2030 10 GW an, um europäische Stahlhersteller im Rahmen des EU-Kohlenstoffgrenzmechanismus zu beliefern. Diese Vorhaben ermöglichen es dem afrikanischen Markt für erneuerbare Energien, erneuerbare Elektronen im Ausland zu monetarisieren und dabei lokale Netzengpässe zu umgehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schwache Netzstabilität und Abregelungsrisiko | -1.2% | Südafrika, Kenia, Ägypten, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Währungskonvertierbarkeit für unabhängige Stromerzeuger | -0.9% | Nigeria, Sambia, Äthiopien, Ghana | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei staatlichen Garantien für Stromabnahmeverträge | -0.8% | Nigeria, Ghana, Sambia, Kenia, Äthiopien | Mittelfristig (2–4 Jahre) |
| Wachsender Widerstand gegen große Wasserkraftprojekte aus sozialen und ökologischen Gründen | -0.6% | Demokratische Republik Kongo, Äthiopien, Tansania, Uganda | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Netzstabilität und Abregelungsrisiko
Eskom regelte 2024 4.363 GWh erneuerbare Energien ab – 12 % der Gesamtproduktion –, da inflexible Kohlekraftwerke keine Solarspitzen und abendlichen Windrampen ausgleichen können. Kenias Netzbetreiber schränkte die Produktion des Lake-Turkana-Parks in 18 % der Stunden im Jahr 2025 ein, nachdem es auf der Leitung Loiyangalani–Suswa zu Spannungsabweichungen kam. Ägypten trennte Teile des Benban-Parks für 200 Stunden im Jahr 2024 ab, als die Frequenz außerhalb des Bandes von 49,8–50,2 Hz lag. Solche Ereignisse drücken die Kapazitätsfaktoren der Projekte unter die Annahmen der Banken und lösen Kreditneuverhandlungen aus. Südafrikas Netzcode-Änderung von 2025 schreibt nun einen Zwei-Stunden-Speicher für neue Projekte vor, was 300 USD pro kW zusätzlich kostet, aber das Abregelungsrisiko reduziert und das Risikoprofil des afrikanischen Marktes für erneuerbare Energien stärkt.
Einschränkungen bei der Währungskonvertierbarkeit für unabhängige Stromerzeuger
Nigeria häufte 2024 einen Rückstau von 2,5 Milliarden USD an eingesperrten Dividenden an, da die Zentralbank Devisen für Kraftstoffimporte rationierte. Sambias Kwacha verlor 2024–25 40 % an Wert, was die Tarifeinnahmen für Scaling-Solar-Projekte erodierte und Ansprüche wegen Gesetzesänderungen auslöste. Äthiopien begrenzte Devisentransfers 2025 auf 50 % der vierteljährlichen Einnahmen und zwang Projektträger, im Inland zu reinvestieren oder vergünstigte Wechselkurse zu akzeptieren. Erhöhte politische Risikoversicherungsprämien weiten den Spread zwischen lokalen Währungstarifen und Dollarverschuldung aus und verlangsamen das Tempo, mit dem die Kapazität des afrikanischen Marktes für erneuerbare Energien skaliert werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Solaraufstieg verändert den KapazitätsmixSolaranlagen stechen als die am schnellsten wachsende Technologie hervor, mit einer prognostizierten CAGR von 27,84 % von 2026 bis 2031, während Wasserkraft im Jahr 2025 einen dominanten Anteil von 62,25 % am afrikanischen Markt für erneuerbare Energien hielt.[4] Ägyptens 1,8-GW-Benban-Cluster und 500-MW-Kom-Ombo-Erweiterungen zeigen, wie Wüsteneinstrahlung über 2.500 kWh/m² Kapazitätsfaktoren von 28 % ohne Nachführsysteme ermöglicht. Marokkos Noor-Komplex integriert 580 MW konzentrierte Solarenergie mit Salzschmelzespeicher und erreicht eine siebenstündige Regelbarkeit, die einen Aufschlag gegenüber reiner Photovoltaik erzielt. Wind profitiert von Südafrikas 48-GW-Pipeline und Kenias bewährten Hochleistungsstandorten, doch Offshore-Aktivitäten beschränken sich noch auf Machbarkeitsstudien. Die Marktgröße des afrikanischen Marktes für erneuerbare Energien für Wind und Solar zusammen soll bis 2029 die Wasserkraft übertreffen, da sich Beschaffungsfenster beschleunigen, Modulpreise sinken und Batteriekosten fallen.
Der Anteil der Wasserkraft wird allmählich sinken, da sozialer Widerstand Megastaudamm-Ambitionen bremst, wie das ins Stocken geratene 80-Milliarden-USD-Projekt Grand Inga zeigt. Laufwasser- und Pumpspeichersysteme gewinnen aufgrund ihres geringeren Umsiedlungsbedarfs an Beliebtheit. Kenia führt bei der Geothermie mit 985 MW in Olkaria und einer 2024 in Betrieb genommenen 83-MW-Einheit, die die Geologie des Rift Valley für die Grundlastversorgung nutzt. Bioenergie- und Meeresenergiepilotprojekte bleiben klein, aber die Umwandlung von Siedlungsabfällen in Strom in Südafrika signalisiert eine schrittweise Verbreiterung des Technologiemixes des afrikanischen Marktes für erneuerbare Energien.



Nach Endverbraucher:
Bergbausektor treibt Wachstum im Gewerbe- und Industriesegment anVersorgungsunternehmen kontrollierten 2025 77,33 % der installierten Kapazität, doch Zahlungsverzögerungen und Netzinstabilität haben ihre Kreditwürdigkeit in mehreren Volkswirtschaften beeinträchtigt. Das Gewerbe- und Industriesegment soll mit einer CAGR von 18,36 % wachsen, angetrieben von Bergbauunternehmen, Rechenzentren und Herstellern, die saubere, gesicherte Energie zu vorhersehbaren Preisen sichern. Anglo American allein schreibt 3–5 GW Versorgung über seinen afrikanischen Fußabdruck aus und verankert Entwicklerpipelines, die bisher nur auf Versorgungsunternehmen als Abnehmer ausgerichtet waren. Sibanye-Stillwaters 175-MW-Solaranlage reduziert die Dieselabhängigkeit und erfüllt Emissionsziele, was einen breiteren Schwenk hin zu Hinter-dem-Zähler-Lösungen widerspiegelt.
Staatliche Versorgungsunternehmen in Ägypten, Marokko und Südafrika beschaffen weiterhin in großem Maßstab über Auktionen und Einspeisevergütungen, aber Entwickler sichern das Einzelabnehmerrisiko zunehmend ab, indem sie Unternehmens-Stromabnahmeverträge in ihren Erlösmix einbeziehen. Die Marktgröße des afrikanischen Marktes für erneuerbare Energien im Wohnbereich bleibt klein, beschleunigt sich aber durch Pay-as-you-go-Solar-Heimsysteme, die über Mobile Money in Ost- und Westafrika finanziert werden. DFIs, die das Zahlungsrisiko absichern, ermöglichen Tarifstrukturen, die für einkommensschwache Haushalte erschwinglich sind und gleichzeitig die Bankfähigkeit für Investoren erhalten, was ein ausgewogenes Wachstum über alle Kundenklassen hinweg stärkt.

Geografische Analyse
Markt für erneuerbare Energien in Nord- und Südafrika
Südafrika lieferte durch sieben Ausschreibungsrunden 7,8 GW an kumulierter Kapazität und hielt im Jahr 2025 einen Marktanteil von 20,89 %; dennoch belasten Abregelung und die Starrheit des Kohlekraftwerksparks künftige Zubauvorhaben. Algerien ist nach der Ausschreibung eines 1-GW-Projekts und der Abstimmung seiner Grüner-Wasserstoff-Pläne mit dem Exportnetzwerk von Sonatrach auf Kurs für eine CAGR von 42,51 %. Ägypten installierte 1,8 GW in Benban, strebt bis 2028 10 GW an und positioniert Ain Sokhna als Wasserstoffzentrum, das Investoren aus den Golfstaaten anzieht.
Markt für erneuerbare Energien in West- und Ostafrika
Marokko betreibt 580 MW an konzentrierter Solarenergie (CSP) und treibt die Noor-Midelt-Hybridprojekte voran, um ein Ziel von 52 % erneuerbarem Strom bis 2030 zu unterstützen und jährlich 3 Millionen Tonnen Wasserstoff zu exportieren. Nigeria finanzierte im Jahr 2025 90.000 solare Heimsysteme und neun Mini-Netze – ein notwendiger Schritt in Richtung eines Ziels von 30 % erneuerbarer Stromerzeugung bis 2030. Kenias 985 MW Geothermie und 310 MW Windkraft bilden das Fundament für den Anspruch, bis 2030 100 % erneuerbaren Strom zu erzeugen, gestützt durch zuverlässige Dampfressourcen im Rift Valley.
Äthiopiens 5.150-MW-Grand-Renaissance-Staudamm verdeutlicht das Missverhältnis zwischen der Leistung von Großprojekten und den begrenzten regionalen Verbundleitungen, wodurch 40 % des Stromerzeugungspotenzials in der Regenzeit ungenutzt bleibt. Ghanas 563-MW-Solarpipeline ergänzt ein Ziel von 2 Millionen netzunabhängigen Anschlüssen, das durch AfDB-Garantien unterstützt wird. Namibia, Sambia, Tansania und Mauretanien fügen zwischen 2024 und 2026 zusammen 1,5 GW hinzu, angeführt von Namibias 10 Milliarden USD schwerem Hyphen-Wasserstoffprojekt und Sambias Scaling-Solar-Tranchen. Diese nationalen Programme treiben den Afrika-Markt für erneuerbare Energien gemeinsam in Richtung einer ausgewogeneren geografischen Verteilung.
Regulatorisches Umfeld
Politik- und Marktdesignreformen in ganz Afrika verschärfen die Beschaffungsregeln, ermöglichen wettbewerbsfähige Abnahmevereinbarungen und verbessern die Finanzierbarkeit für IPPs und Mini-Grids. Südafrika hat den Integrated Resource Plan (IRP) 2025 am 28. Oktober 2025 im Amtsblatt veröffentlicht und damit einen strukturierten Weg für neue Kapazitätserweiterungen neben dem auktionsbasierten Beschaffungsrahmen des Landes gestärkt. Kenia hat die Energy (Electricity Market, Bulk Supply and Open Access) Regulations, 2026 am 8. Mai 2026 erlassen und damit formell eine Struktur für den Großhandels- und Einzelhandelsstrommarkt definiert, die Open Access und transparentere Großlieferungsvereinbarungen unterstützt.
Dezentrale erneuerbare Energien und die ländliche Elektrifizierung werden ebenfalls durch aktualisierte Regulierung und nationale Programme formalisiert. Nigerias Nigerian Electricity Regulatory Commission hat die Mini-Grid Regulations, 2026 herausgegeben, die Regeln für isolierte Mini-Grids bis 5 MW und vernetzte Mini-Grids bis 10 MW festlegen und damit Genehmigungs- und Betriebsbedingungen für private Entwickler und Finanzierer klären. In Kenia bieten die National Energy Policy 2025-2034 und der National Energy Compact 2025-2030 den Planungs- und Beschaffungsrahmen, um den kostengünstigsten Ausbau operativ umzusetzen und Netz- sowie Off-Grid-Investitionen mit nationalen Elektrifizierungs- und Systemzuverlässigkeitsprioritäten in Einklang zu bringen.
Wettbewerbslandschaft
Marktkonzentration
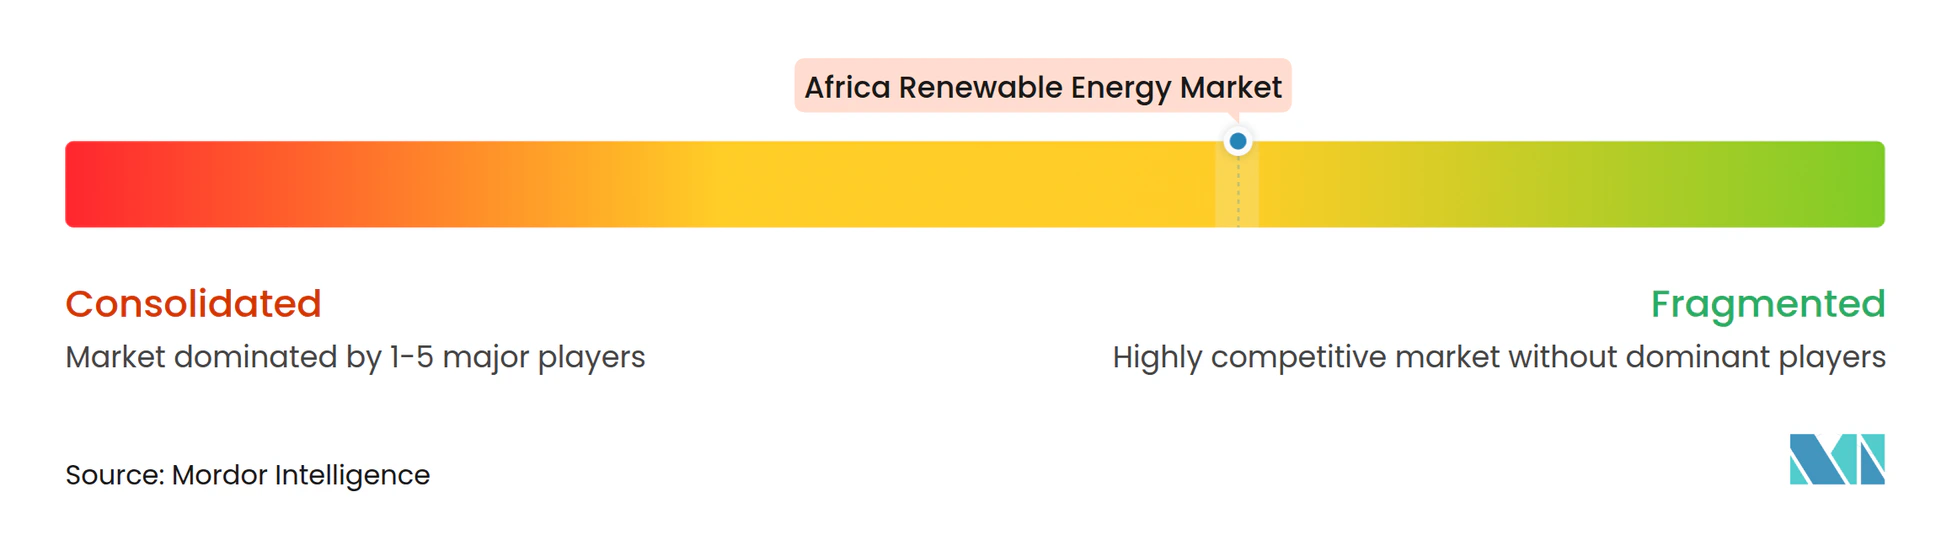
Der Markt weist eine moderate Konzentration auf. Die staatlich unterstützten Golfentwickler ACWA Power und Masdar dominieren Multi-GW-Ausschreibungen in Ägypten, Marokko und Südafrika, indem sie günstiges Kapital und vorteilhafte diplomatische Beziehungen nutzen, um Tarife unter 0,03 USD pro kWh zu sichern. Europäische Ingenieurskonzerne – Enel Green Power, TotalEnergies und ENGIE – differenzieren sich durch hybride Solar-Speicher-Lösungen, die auf schwache Netze in Kenia, Nigeria und Ghana zugeschnitten sind. Chinesische Originalhersteller JinkoSolar, Canadian Solar und First Solar lieferten 2025 65 % der Photovoltaik-Lieferungen nach Afrika, indem sie verlängerte Zahlungsziele mit lokaler Montage bündelten, um die Anforderungen an den Inlandsanteil zu erfüllen.
Scatec und Mainstream Renewable Power halten Eigenkapital, um operative Cashflows zu vereinnahmen, im Gegensatz zum Bau-und-Übertragungsmodell, das viele Mitbewerber bevorzugen. Vestas und Siemens Gamesa konzentrieren sich auf Lebenszyklusserviceerlöse, wobei Vestas' südafrikanisches Gondelwerk die Logistikkosten um 15 % senkt und Siemens Gamesa 25-jährige Verfügbarkeitsgarantien anbietet, die Leistungsrisikowahrnehmungen mindern.
Wachstumspotenzial liegt in Gewerbe- und Industrie-Durchleitungsgeschäften, bei denen Bergbauunternehmen Versorgungstarife umgehen. Aufstrebende afrikanische Entwickler wie BTE Renewable sichern sich Frühphasengenehmigungen durch regulatorische Vertrautheit und syndizieren dann nach der Umweltfreigabe an internationale Partner, wobei sie Entwicklungsgebühren mit begrenztem Bilanzrisiko erzielen. Die obligatorische Zwei-Stunden-Batteriespeicherung bei neuen südafrikanischen Projekten begünstigt vertikal integrierte Gruppen, die Lithium-Ionen-Zellen in großem Maßstab beschaffen können, und unterstreicht, wie die Speicherfähigkeit die künftige Wettbewerbsfähigkeit des afrikanischen Marktes für erneuerbare Energien prägen wird.
Marktführer der Branche für erneuerbare Energien in Afrika
-
Vestas Wind Systems A/S
-
ACWA Power
-
Enel Green Power S.p.A.
-
EDF Renewables
-
JinkoSolar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrikanischer Markt für Erneuerbare Energien Unternehmen in diesem Bericht
- Vestas Wind Systems A/S
- Juwi Holding AG
- ACWA Power
- Enel Green Power S.p.A.
- EDF Renewables
- Acciona SA
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- First Solar Inc.
- Hidroeléctrica de Cahora Bassa S.A.
- Scatec ASA
- Mainstream Renewable Power
- Siemens Gamesa Renewable Energy
- BTE Renewable
- Ørsted A/S
- TotalEnergies Renewables
- Masdar Clean Energy
- ENGIE Africa
- Globeleq
- Abengoa Solar
Marktchancen und Zukunftsaussichten
Eine zentrale Chance besteht darin, finanzierbare IPP- und Unternehmensabnahmestrukturen in Märkten zu skalieren, in denen Netzengpässe und das Kreditrisiko der Versorgungsunternehmen Entwickler zu langfristigen PPAs mit kreditwürdigen Vertragspartnern führen. Südafrika liefert konkrete Belege: EDF Power Solutions nahm im März 2026 den 420-MW-Windcluster Koruson 1 im Rahmen eines langfristigen PPA in Betrieb, und Enel Green Power brachte im Juni 2026 den 330-MW-Windparkcluster Impofu mit PPAs mit Sasol und Air Liquide ans Netz, was verdeutlicht, wie kontrahierte Abnahme die Finanzierung großer Projekte unterstützt. Ähnliche Strukturierungen werden auf neue Regionen und Technologien ausgeweitet, unterstützt durch konzessionäre und Mischfinanzierungsmechanismen, einschließlich der Genehmigung der African Development Bank für Äthiopiens 300-MW-Wind-IPP Aysha.
Das Chancenspektrum verlagert sich zudem über Erzeugungsanlagen hinaus in lokale und regionale Wertschöpfungsketten für saubere Energie sowie industrielle Lasten, die zusätzliche Kapazitäten für erneuerbare Energien nach sich ziehen können, einschließlich Fertigung und energieintensiver Rohstoffverarbeitung. In Nigeria haben der Bundesstaat Abia und Investoren eine Partnerschaft für eine Solarfertigungsanlage im Wert von 145 Millionen USD geschlossen, wobei die erste Finanzierungstranche für September 2026 geplant ist – ein Hinweis auf das wachsende Interesse an heimischen Anlagen- und Komponenten-Ökosystemen, die die Logistikabhängigkeit verringern und die Projektausführung verbessern können. Kontinentale Initiativen der African Union und UNIDO zur Entwicklung von Wertschöpfungsketten für saubere Technologien und von durch erneuerbare Energien betriebenen Industriezonen schaffen Freiräume für Entwickler und OEMs, um Erzeugung, Speicherung und industrielle Stromversorgung zu kombinieren, einschließlich Wegen für emissionsarme Rohstoffe (zum Beispiel Ammoniak), bei denen kostengünstiger erneuerbarer Strom zu einem zentralen Input wird.
Neueste Industrielle Entwicklungen in Afrikanischer Markt für Erneuerbare Energien
- Juli 2026: Vestas Wind Systems A/S schloss die Installation aller Windturbinen für das 420-MW-Windprojekt Northern Cluster in der südafrikanischen Karoo-Region ab, entwickelt von Anthem. Dieser Meilenstein unterstützt den Windkraftausbau in Südafrika und verbessert das Vertrauen in die Lieferkette für Multi-Farm-Cluster.
- Juni 2026: Enel Green Power nimmt den 330-MW-Windparkcluster Impofu in Südafrika mit PPAs mit Sasol und Air Liquide in Betrieb. Das Projekt erweitert die Windkraftkapazität Südafrikas und zeigt die Finanzierbarkeit von Windkraft im Versorgungsmaßstab, gestützt durch langfristige Abnahmeverträge. Dies unterstützt die Marktexpansion durch stabilisierte Umsatzströme.
- März 2026: EDF Renewables nahm den 420-MW-Windkraftcluster Koruson 1 (San Kraal, Phezukomoya, Coleskop) in Südafrika mit einem 20-jährigen PPA in Betrieb. Der Cluster erweitert die Windkraftkapazität Südafrikas und stärkt die PPA-getriebene Projektpipeline. Dies festigt Südafrikas REIPPPP-Rahmen als skalierbares Modell für Multi-Standort-Windcluster.
Afrikanischer Markt für Erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Anlagen zur Erzeugung erneuerbarer Elektrizität in ganz Afrika, gemessen an der hinzugefügten und in der Region betriebenen installierten Kapazität. Er schließt netzgebundene und netzunabhängige erneuerbare Stromerzeugungskapazitäten ein, die in Betrieb genommen wurden und zur Stromerzeugung verfügbar sind.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Stromerzeugung aus fossilen Brennstoffen, Kernkraft, reine Übertragungs- und Verteilungsausgaben sowie Energieeffizienzprojekte, die keine erneuerbare Erzeugungskapazität schaffen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierte Solarenergie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, Pumpspeicher)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Südafrika
- Ägypten
- Nigeria
- Marokko
- Algerien
- Äthiopien
- Kenia
- Ghana
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um den Ausgangspunkt auf Länderebene festzulegen und die Kapazitätsmathematik realistisch zu halten, bevor wir mit dem Markt sprechen. Wir stützen uns hauptsächlich auf öffentliche Energiestatistiken und Projektoffenlegungen, wie etwa IRENA-Kapazitätsdaten, IEA-Stromsektor-Indikatoren, Weltbank-Entwicklungs- und Zugangskennzahlen sowie auf Afrika ausgerichtete Veröffentlichungen von Entwicklungsbanken zu Energieprogrammen.
Wir beziehen uns außerdem auf Quellen wie nationale Energieregulatoren und Ministerien, Jahresberichte von Versorgungsunternehmen, Aktualisierungen von Netzbetreibern sowie offizielle Ausschreibungs- und Auktionspublikationen, sofern verfügbar. Zur Gegenprüfung von Projektpipelines und Inbetriebnahmezeitplänen sichten wir Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung und Technologiedatenbanken für eine Orientierung auf Ebene der erneuerbaren Technologien. Für grundlegende finanzielle Unternehmensinformationen und Nachrichtenfluss werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten selektiv genutzt. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden konsultiert, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um zu validieren, was tatsächlich gebaut wird und wann Kapazitäten voraussichtlich ans Netz synchronisiert (oder netzunabhängig eingesetzt) werden. Wir haben mit einer Mischung aus Projektentwicklern, EPC-Unternehmen, Teilnehmern der Anlagen-Wertschöpfungskette, Finanzierern, Versorgungsunternehmen, Regulatoren und großen Stromabnehmern gesprochen und deren Rückmeldungen genutzt, um Annahmen für Schlüsselländer und die Gruppe der übrigen afrikanischen Länder einem Stresstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich über einen Top-down-Ansatz, bei dem öffentliche Kapazitäts- und Erzeugungsdatensätze in einen installierten Bestand nach Ländern rekonstruiert und dann zu einem Afrika-Gesamtwert in Gigawatt zusammengefasst werden. Sobald die Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Prüfungen wie Stichproben aus Projektpipelines, Auktionszuschlagsvolumina und die durch öffentliche Entwicklerpläne implizierten Kapazitätszuwächse bestätigt. Dies wird dann genutzt, um den Zeitplan bei Bedarf anzupassen.
Zu den wichtigsten Eingaben, die das Modell speisen, gehören jährliche erneuerbare Zuwächse nach Technologie, Netzanschluss- und Inbetriebnahmepläne, Auktions- und Ausschreibungskalender, typische Projektvorlaufzeiten sowie Abregelungs- oder Netzüberlastungssignale, die nutzbare Kapazitäten verzögern können. Wir verfolgen auch politische Treiber wie erneuerbare Ziele und Beschaffungsregeln, da diese häufig das Tempo von Vergaben und Umsetzungen verschieben. Prognosen werden mittels Szenarioanalyse erstellt, die auf dem bestätigten Projektstatus und der politischen Sichtbarkeit verankert ist, gefolgt von expertenvalidierten Bandbreiten für die unsichere Pipeline-Konvertierung. Wo Bottom-up-Projektlisten unvollständig sind, werden Lücken durch Anwendung von Konvertierungsquoten auf gemeldete Pipelines und durch Verwendung von Länderbenchmarks für durchschnittliche Projektgröße und Bauzeit geschlossen.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden mit unabhängigen Signalen gegengeprüft, wie etwa offiziellen Kapazitätszeitreihen, Zusammenfassungen wichtiger Ausschreibungsvergaben und Aktualisierungen des Stromsektors auf Länderebene, und Abweichungen werden vor der Freigabe geprüft. Wenn ein Ausreißer auftritt (beispielsweise ein plötzlicher Anstieg in einem Land), überprüfen wir die zugrunde liegenden Inbetriebnahmeunterlagen und nehmen bei Bedarf erneut Kontakt mit Marktteilnehmern auf, um zu bestätigen, was sich geändert hat.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa große Auktionsrunden, politische Änderungen oder erhebliche Projektverzögerungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Datenveröffentlichungen und Interviewerkenntnisse einzuarbeiten, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Afrikanischen Marktes für Erneuerbare Energien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für erneuerbare Energien in Afrika unterscheiden sich häufig, weil einige Quellen Ausgaben bemessen, während andere den installierten Bestand bemessen, und die einbezogenen Geografien und Technologielisten nicht immer identisch sind. Unterschiede treten auch auf, wenn Pipeline-Projekte so behandelt werden, als ob sie sich bereits im Markt befänden, oder wenn aggressive Inbetriebnahmezeitpläne ohne Überprüfung angenommen werden.
Die Hauptlücke entsteht durch die Vermischung angekündigter und im Bau befindlicher Projekte mit dem installierten Bestand, wobei Mordor Intelligence Kapazitäten erst nach dem Nachweis der Inbetriebnahme in Zeitreihen auf Länderebene zählt und diese dann anhand der Nachverfolgung von Auktionsvergaben und des Zeitpunkts des Netzanschlusses erneut überprüft. Andere Abweichungen entstehen in der Regel durch Währungs- und Preisannahmen (wenn eine Umsatzperspektive verwendet wird), ungleichmäßige Abdeckung netzunabhängiger Systeme und Unterschiede im Aktualisierungsrhythmus, wenn große Ausschreibungen oder politische Änderungen in der Jahresmitte eintreten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 77,91 GW (2025) | |
| Branchenverband A | 70,50 Milliarden USD (2025) | Verwendet einen engeren Länderabdeckungsfokus und neigt dazu, kleinere gewerbliche und netzunabhängige Installationen unterzuzählen, was den installierten Bestand im Vergleich zu einer gesamtafrikanischen Zusammenfassung senkt. |
| Globale Unternehmensberatung B | 92,30 Milliarden USD (2026) | Vermischt Projekte in der Spätphase und im Bau mit dem aktiven Bestand und wendet schnellere Bauannahmen an, was die Kapazität des Ausgangsjahres über das hinausschiebt, was Inbetriebnahmeunterlagen belegen. |
Die Streuung der Schätzungen erklärt sich größtenteils dadurch, ob Kapazitäten bei der Ankündigung, beim Finanzierungsabschluss oder bei der Inbetriebnahme gezählt werden, und wie konsistent die Länderzusammenfassungen über Afrika hinweg sind. Indem der installierte Bestand an beobachtbare Inbetriebnahmesignale geknüpft und dann mit Beschaffungs- und Bauzeitnachweisen plausibilisiert wird, bleibt die endgültige Zahl nachvollziehbar und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird Afrikas Kapazität für erneuerbare Energien bis 2031 sein?
Die installierte Kapazität soll bis 2031 179,66 GW erreichen und von 86,95 GW im Jahr 2026 mit einer CAGR von 15,62 % wachsen.
Welche Technologie wächst auf dem Kontinent am schnellsten?
Photovoltaikanlagen sollen zwischen 2026 und 2031 eine CAGR von 27,84 % verzeichnen und damit Wind-, Wasser- und Geothermiezubau übertreffen.
Warum unterzeichnen Bergbauunternehmen Stromabnahmeverträge?
Bergbauunternehmen wollen Dieselpreisschwankungen absichern und Scope-2-Emissionsziele erfüllen, was eine CAGR von 18,36 % bei der Nutzung erneuerbarer Energien im Gewerbe- und Industriebereich antreibt.
Welches Land wird Kapazitäten am schnellsten ausbauen?
Algerien soll bis 2031 mit einer CAGR von 42,51 % wachsen, angetrieben durch großangelegte Solarausschreibungen und Ambitionen im Bereich Wasserstoffexport.
Was ist das größte Risiko für Investoren in erneuerbare Energien in Afrika?
Netzabregelung und Einschränkungen bei der Währungskonvertierbarkeit stellen die größten Herausforderungen dar und können die prognostizierte CAGR gemeinsam um bis zu 2,1 Prozentpunkte verringern.