
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
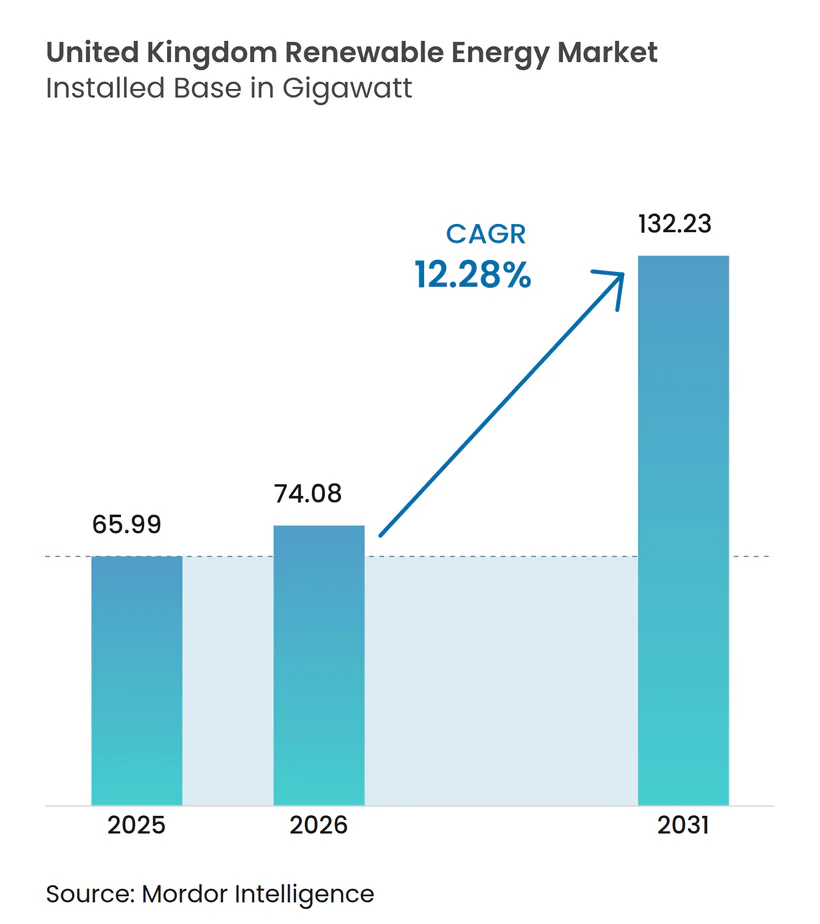
| Marktgröße im Basisjahr (2025) | 65.99 Gigawatt |
| Marktvolumen (2026) | 74.08 Gigawatt |
| Marktvolumen (2031) | 132.23 Gigawatt |
| Wachstumsrate (2026 - 2031) | 12.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
Marktanalyse für Erneuerbare Energien im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße für Erneuerbare Energien im Vereinigten Königreich soll von 65,99 Gigawatt im Jahr 2025 auf 74,08 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,28 % über den Zeitraum 2026–2031 132,23 Gigawatt erreichen.
Die Beschleunigung stützt sich auf den Aktionsplan für saubere Energie 2030, beispiellose private Kapitalzuflüsse von mehr als 60 Milliarden GBP pro Jahr sowie auf erneuerbare Energien, die 2024 bereits 46,4 % des nationalen Stroms lieferten und damit erstmals Gas übertrafen.[1] Kontinuierliche Contracts-for-Difference (CfD)-Auktionen, steigende unternehmensseitige Stromabnahmeverträge und Mittel zur Modernisierung des Stromnetzes verstärken den Schwung des Marktes für Erneuerbare Energien im Vereinigten Königreich, während anhaltende Kostensenkungen bei schwimmenden Offshore-Windkraftanlagen und Elektrolysesystemen die erschließbaren Ressourcenpools erweitern. Selbst angesichts von Netzanschlussengpässen und Lieferkettenbelastungen nach dem Brexit bleibt das Anlegervertrauen hoch, da Ofgem baureife Projekte priorisiert und staatliche Zuschüsse die heimische Fertigung stärken.
Wichtigste Erkenntnisse des Berichts
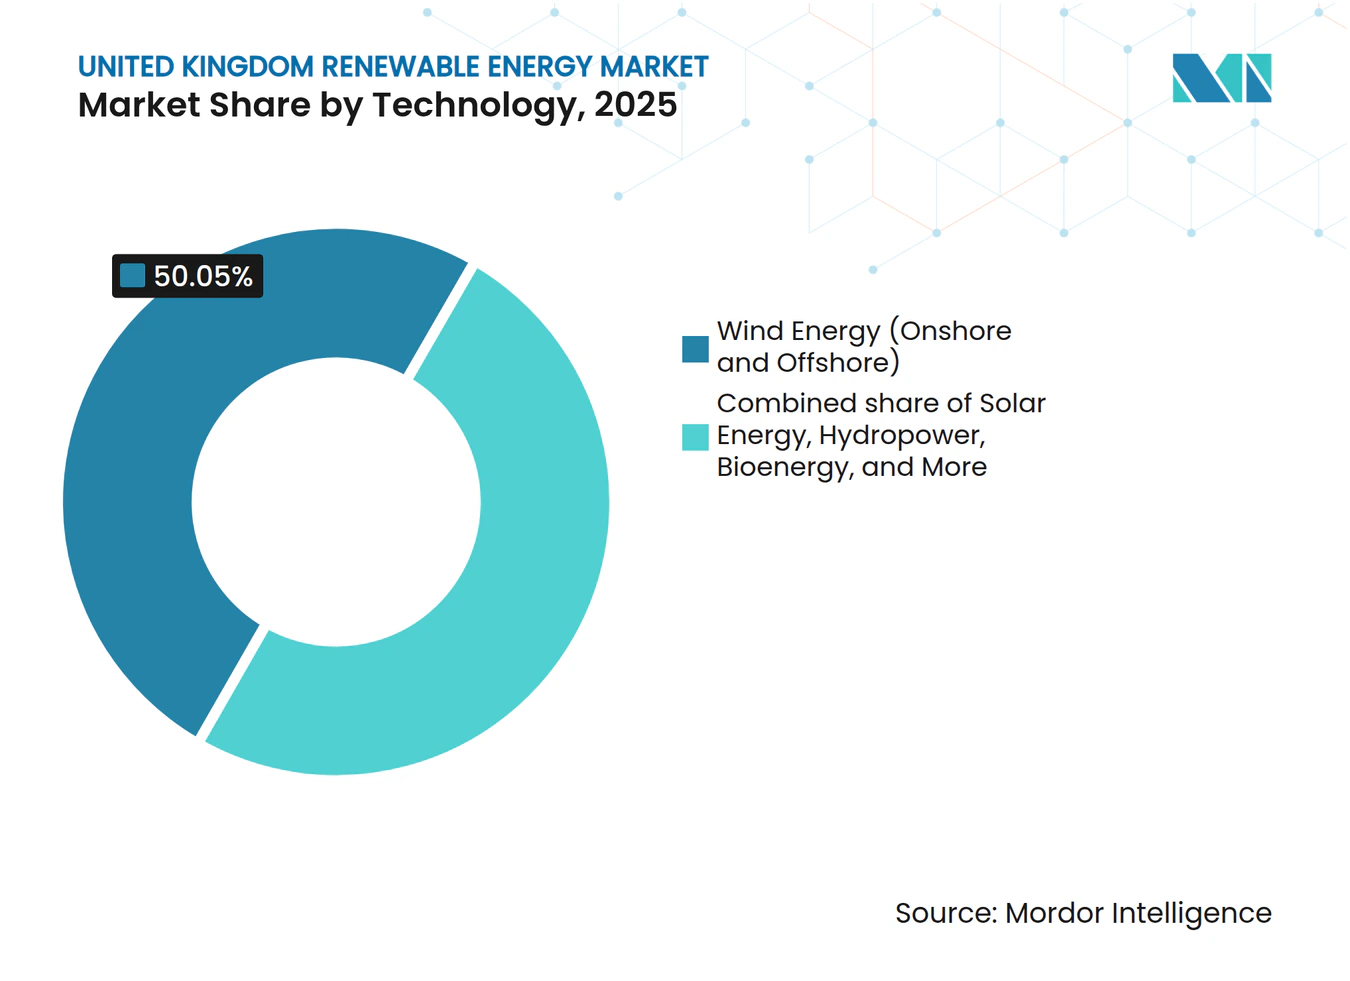
- Nach Technologie entfiel auf Windenergie im Jahr 2025 ein Marktanteil von 50,05 % am Markt für Erneuerbare Energien im Vereinigten Königreich; für Meeresenergie wird bis 2031 ein Anstieg mit einer CAGR von 72,9 % prognostiziert.
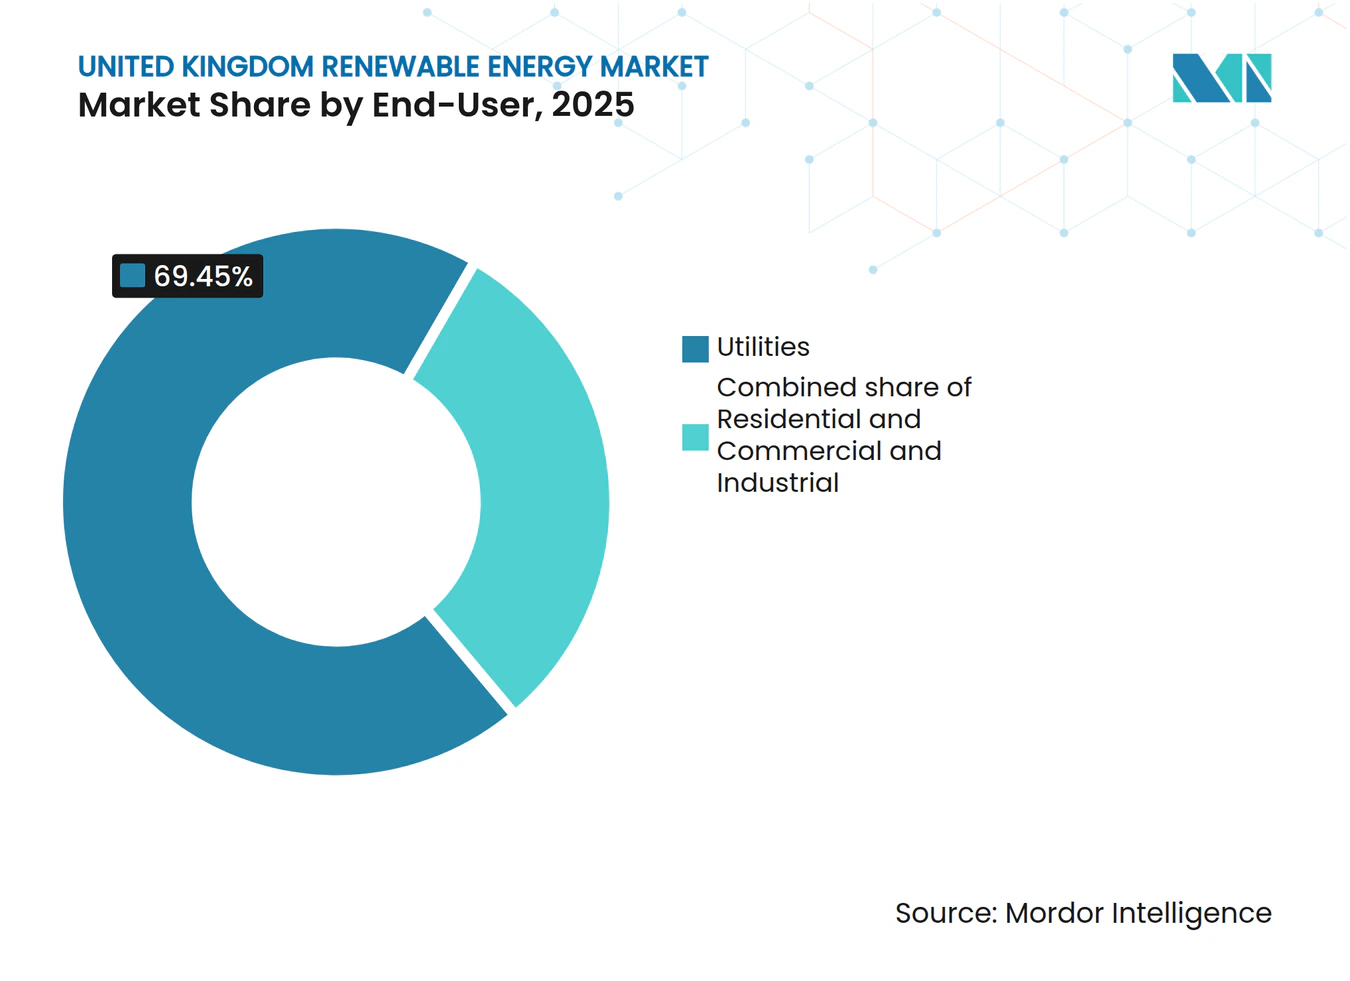
- Nach Endverbraucher entfielen auf Versorgungsunternehmen im Jahr 2025 69,45 % der Marktgröße für Erneuerbare Energien im Vereinigten Königreich, während für Privatinstallationen bis 2031 ein Wachstum mit einer CAGR von 18,25 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Erneuerbare Energien im Vereinigten Königreich
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der CfD-Ausübungspreise für Offshore-Wind beschleunigt die Nordsee-Pipeline | +3.2% | Schottland, Nordseeregionen, Küste von Yorkshire | Mittelfristig (2–4 Jahre) |
| Contracts-for-Difference (CfD)-Programm schafft Erlössicherheit | +2.8% | England, Schottland, Wales | Langfristig (≥ 4 Jahre) |
| Zunahme von Unternehmens-Stromabnahmeverträgen von britischen Rechenzentren und Abnehmern aus der Schwerindustrie | +2.1% | Kernregion England, Ausstrahlungseffekte auf Schottland | Mittelfristig (2–4 Jahre) |
| Ofgem RIIO-ED2-Netzausbauverpflichtungen fördern dezentrale Solarenergie | +1.7% | Verteilungsnetze in England und Wales | Kurzfristig (≤ 2 Jahre) |
| Grüne-Wasserstoff-Strategie verknüpft den Aufbau von Elektrolyseuren mit erneuerbaren Energien | +1.4% | Schottland, Humber-Region, Wales | Langfristig (≥ 4 Jahre) |
| Kostensenkung bei schwimmenden Offshore-Turbinen für Tiefwasserstandorte in Schottland | +1.1% | Tiefgewässer Schottlands, Nordsee | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgänge der CfD-Ausübungspreise für Offshore-Wind beschleunigen die Nordsee-Pipeline
Die Regierung hob die Ausübungspreise auf 73 GBP/MWh für Festgründungsprojekte und 176 GBP/MWh für schwimmende Projekte an, nachdem die Vergaberunde 5 gescheitert war, und erschloss damit 5,3 GW in der Vergaberunde 6 sowie die 40-GW-Entwicklungspipeline neu. Planbare jährliche CfD-Runden von 6–8 GW in Verbindung mit einem Bonus für saubere Industrie von bis zu 200 Millionen GBP senken das Risiko für heimische Schaufelfabriken und Hafenausbauten und stärken den Markt für Erneuerbare Energien im Vereinigten Königreich weiter.[2]
CfD-Programm schafft Erlössicherheit
Mehr als 25 GW installierter Kapazität profitieren von 15-jährigen indexierten Verträgen, die sowohl Entwickler als auch Verbraucher vor Spotpreisschwankungen schützen. Die Förderfähigkeit umfasst nun auch Gezeitenströmung, schwimmende Windkraft und grünen Wasserstoff, was ein politisches Instrumentarium signalisiert, das den Markt für Erneuerbare Energien im Vereinigten Königreich zukunftssicher gestalten soll.
Unternehmens-Stromabnahmeverträge von britischen Rechenzentren und Abnehmern aus der Schwerindustrie
ENGIEs 473-MW-Moray-West-Vereinbarung mit Amazon und Tescos 373-MW-Cleve-Hill-Solarabkommen veranschaulichen, wie Nachhaltigkeitsmandate bankfähige Abnahme für neue Anlagen sichern. Da KI-gesteuerte Datenlast steigt, gewinnt der Markt für Erneuerbare Energien im Vereinigten Königreich eine stabile Nachfragebasis, die gegenüber typischen Konjunkturabschwüngen abgeschirmt ist.
Ofgem RIIO-ED2-Netzausbauverpflichtungen fördern dezentrale Solarenergie
25 Milliarden GBP, die für 2023–2028 vorgesehen sind, finanzieren Echtzeit-Monitoring, automatisierte Schalter und Batteriepilotstudien, wodurch die durchschnittlichen Netzanschlussvorlaufzeiten für Systeme unter 100 kW um die Hälfte verkürzt und der Privatkundenanteil am Markt für Erneuerbare Energien im Vereinigten Königreich beschleunigt werden.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe in der National-Grid-Warteschlange verursachen 5-jährige Netzanschlussverzögerungen | -2.8% | Übertragungsnetz in England, Interkonnektoren in Schottland | Kurzfristig (≤ 2 Jahre) |
| Senkung des Smart-Export-Guarantee-Tarifs beeinträchtigt die Rendite von Dachsolaranlagen | -1.3% | Privatkundenmärkte in England und Wales | Mittelfristig (2–4 Jahre) |
| Kostensteigerung bei Offshore-Wind-Monopfählen infolge von Stahlzöllen nach dem Brexit | -0.9% | Offshore-Projekte in der Nordsee | Mittelfristig (2–4 Jahre) |
| Einwände wegen visueller Beeinträchtigungen verzögern die Genehmigung von Onshore-Windkraft | -0.6% | Ländliche Gebiete Englands, Hochlagen in Wales | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der National-Grid-Warteschlange verursachen fünfjährige Netzanschlussverzögerungen
Die Warteschlange schwoll auf 739 GW an – das Zehnfache des Niveaus von 2020 –, was einige Anlagen auf Slots bis 2035 verwies. Ofgems TMO4+-Reform „Wer zuerst bereit ist, wird zuerst angeschlossen” beseitigt spekulative Platzhalter und könnte 500 GW freigeben.[3] Der Bau des 4,3 Milliarden GBP teuren Eastern Green Link 2 wird jedoch erst 2029 abgeschlossen sein, was den kurzfristigen Ausbau des Marktes für Erneuerbare Energien im Vereinigten Königreich unter Druck hält.
Senkung des Smart-Export-Guarantee-Tarifs beeinträchtigt die Rendite von Dachsolaranlagen
Die durchschnittlichen SEG-Zahlungen sind unter 10 Pence/kWh gesunken, was die Amortisationszeiten für Systeme ohne Batterien auf 12–15 Jahre verlängert und das Privatkunden-Segment des Marktes für Erneuerbare Energien im Vereinigten Königreich verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Windkraftführerschaft durch eine Meeresenergie-Revolution herausgefordert
Wind bleibt der Anker des britischen Marktes für erneuerbare Energien und lieferte 2025 50,05 % der Erzeugung. Durch Offshore-Anlagen mit hohem Kapazitätsfaktor, wie dem 3,6-GW-Komplex Dogger Bank, hält Wind den größten Marktanteil im britischen Markt für erneuerbare Energien. Dennoch verspricht Meeresenergie eine CAGR von 72,9 % zwischen 2026 und 2031 und katapultiert Gezeitenströmungspioniere von Demonstrationsanlagen zu bankfähigen Vermögenswerten, da CfD-Ausschreibungsreservierungen Preisuntergrenzen garantieren. Staatliche F&E-Zuschüsse und planbare Exportkreditfinanzierungen senken die Stromgestehungskosten, vergrößern das Marktvolumen für Meerestechnologien im britischen Markt für erneuerbare Energien und ziehen Lieferketteninvestitionen in Küstenzentren von Aberdeen bis Cornwall an. Solarenergie setzt ihre stetige Expansion durch ab 2025 geltende Pflichten zur Dachinstallation fort, während Bioenergie im Rahmen neuer BECCS-Versuche auf kohlenstoffnegative Konfigurationen umgestellt wird. Pumpspeicherkraftwerke der Wasserkraft erhöhen die Flexibilität und mildern die Volatilität, und frühe geothermische Pilotprojekte diversifizieren das Portfolio, ohne die Kernstellung der Windenergie im britischen Markt für erneuerbare Energien zu schwächen.
Wellenenergiekonverter der zweiten Generation und Gezeitenturbinen im Anlagenmaßstab nutzen modulare Fertigung, was sowohl die Balance-of-Plant- als auch die Installationsrisiken reduziert. Diese Lernkurvenvorteile machen Meeresanlagen in Kombination mit Wasserstoffabnahmeverträgen zu einer überzeugenden Absicherung innerhalb des breiteren Ausblicks auf das Marktvolumen des britischen Marktes für erneuerbare Energien bis 2031 und darüber hinaus.



Nach Endverbraucher: Dominanz der Versorgungsunternehmen bei beschleunigtem Wachstum im Privatkundensegment
Versorgungsunternehmen besaßen 2025 69,45 % des gelieferten Grünstroms und nutzten CfD-Portfolios sowie regulierte Anlagenrenditen, um den größten Marktanteil über alle Käuferkategorien hinweg zu halten. Langfristige Abnahmetransparenz und Bilanzkraft ermöglichten es ihnen, in der Vergaberunde 7 aggressiv zu bieten und die Kontrolle über Offshore-Großanlagen und Multi-Gigawatt-Solarparks zu festigen. Das Gewerbe- und Industriesegment nutzt Unternehmens-Stromabnahmeverträge, um Energiekosten zu inflationsbereinigten Preisindizes zu sichern, was eine wachsende, aber gemäßigte Durchdringung gewährleistet.
Die Privatkundenakzeptanz verzeichnet jedoch eine CAGR von 18,25 %, da Bauvorschriften für Solaranlagen, Wärmepumpenzuschüsse von 7.500 GBP und zeitvariable Tarife zusammenwirken. Fahrzeug-zu-Netz-Programme und Peer-to-Peer-Handel stärken Haushalte zusätzlich und erhöhen die dem Markt für Erneuerbare Energien im Vereinigten Königreich zugeschriebene Marktgröße durch Prosumer. Versorgungsunternehmen reagieren, indem sie Dach-Photovoltaik in virtuelle Kraftwerke bündeln und ihre Systemausgleichsrollen behalten, selbst wenn Kundenzähler mehr Strom vor Ort erzeugen. Das wechselseitige Engagement erweitert letztlich den Markt für Erneuerbare Energien im Vereinigten Königreich, ohne die Relevanz der etablierten Versorgungsunternehmen zu untergraben.

Geografische Analyse
Schottland dominiert die Erzeugungsmengen mit mehr als 60 % der installierten Offshore-Kapazität, dank des 851-MW-Seagreen-Projekts und des entstehenden 2-GW-MachairWind-Projekts, denen die Verdrängung von jeweils über 2 Millionen Tonnen CO₂ pro Jahr zugeschrieben wird. Bereitschaft für schwimmende Windkraft, reichliche Gezeitenströmungen und eine erneuerbare Energien begünstigende Planungskultur festigen Schottlands Führungsposition. Das 4,3 Milliarden GBP teure Gleichstromkabel Eastern Green Link 2 verbessert die Exportkapazität zu englischen Lastzentren und integriert regionale Überschüsse weiter in den Markt für Erneuerbare Energien im Vereinigten Königreich.
England treibt die Solarenergienutzung und Unternehmens-Stromabnahmeaktivitäten voran; allein der 2,9-GW-East-Anglia-Hub repräsentiert 10 Milliarden GBP Kapital und 7,5 % des nationalen 40-GW-Offshore-Ziels. Hindernisse für Onshore-Windkraft halten den Schwung bei Neubauprojekten moderat, doch Batterie-Co-Lokation und Wasserstoffpilotprojekte erhalten die Investitionsdynamik in küstennahen Industrieclustern aufrecht.
Wales nutzt seine bergige Topografie für Onshore-Windkraft und Pumpspeicher-Nachrüstungen, während Gezeitenpilotprojekte vor Anglesey seine Palette erneuerbarer Energien erweitern. Nordirland nimmt über den integrierten Einzelstrommarkt teil, exportiert Windüberschüsse in die Republik und besetzt eine Nische in der Aggregation kleiner Solaranlagen. Gemeinsam stellen diese regionalen Vektoren sicher, dass der Markt für Erneuerbare Energien im Vereinigten Königreich sowohl geografisch vielfältig als auch national koordiniert bleibt.
Regulatorisches Umfeld
Der Markt für erneuerbare Energien im Vereinigten Königreich unterliegt einem politisch-regulatorischen Rahmenwerk, das vom Department for Energy Security and Net Zero (DESNZ) und Ofgem geleitet wird, wobei die langfristige Einnahmenförderung auf Contracts for Difference (CfD) und Altregelungen wie der Renewables Obligation (RO) beruht. Im Juli 2025 formalisierte die Reaktion der Regierung zu weiteren CfD-Reformen für die Allocation Round 7 (AR7) Prozessänderungen, einschließlich der Trennung von Offshore-Wind von anderen Technologien (AR7 und AR7a). Erklärtes Ziel war es, die Umsetzung zu straffen und Verzögerungen im Zusammenhang mit Einsprüchen und administrativer Komplexität zu reduzieren.
Im Jahr 2026 wurde der Rahmen in Bezug auf Planung, Offenlegung und Indexierung verschärft. DESNZ veröffentlichte die aktualisierte National Policy Statement für Infrastruktur erneuerbarer Energien (EN-3, 2025), die den Planungsweg für national bedeutende Infrastrukturprojekte bei Großprojekten stärkt. Ofgem gab außerdem 2026 eine Leitlinie zu Renewable Energy Guarantees of Origin (REGOs) für die Great Britain Fuel Mix Disclosure heraus. Für die RO-Compliance-Ökonomie setzte die Renewables Obligation (Amendment) Order 2026 (SI 2026/380) eine Umstellung der RO-Buy-out-Preis- und Mutualisierungsobergrenzen-Indexierung von RPI auf CPI um, wobei Ofgem den Ablauf des Programms und den Übergang in seiner RO-Jahresberichterstattung detailliert darlegt.
Wettbewerbslandschaft
Marktkonzentration
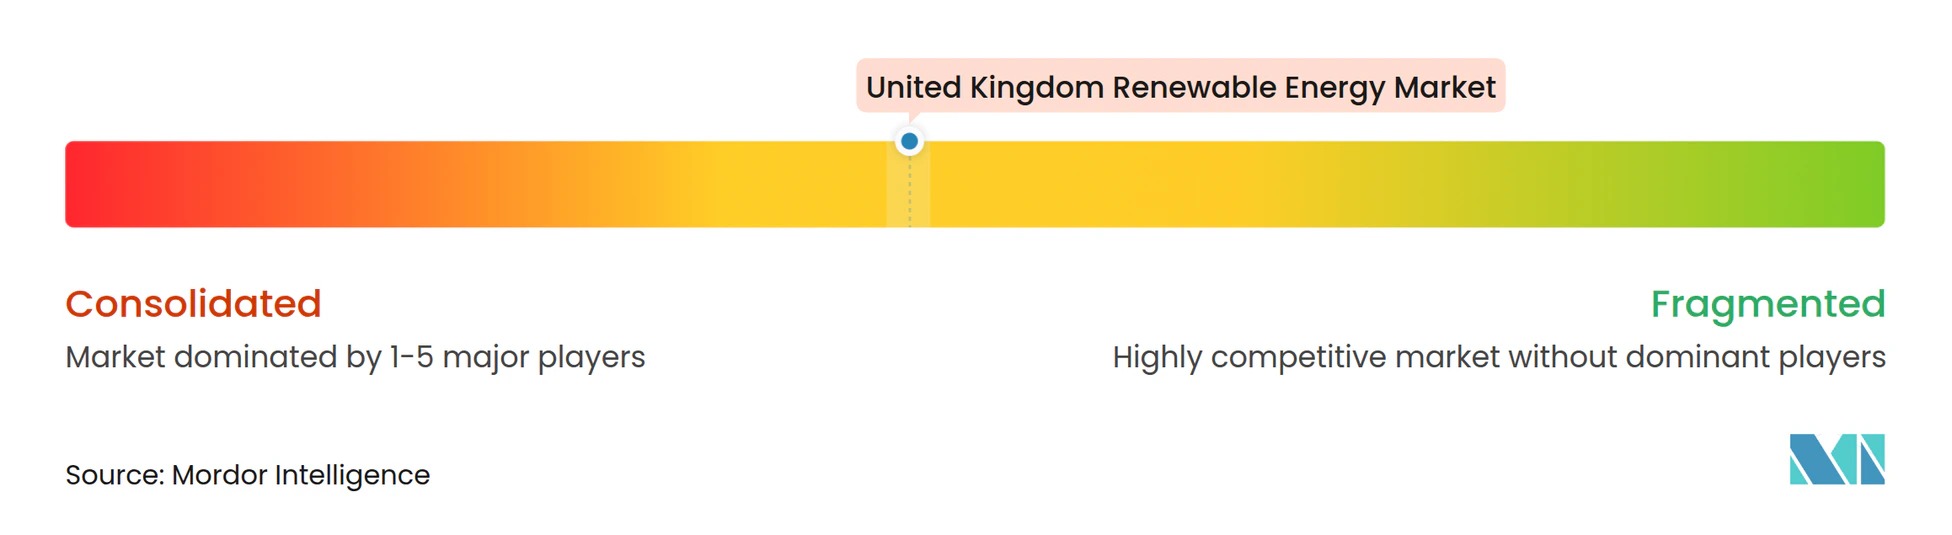
Die Marktkonzentration ist moderat: SSE Renewables, Ørsted und ScottishPower halten beträchtliche Offshore-Pipelines, doch ausländische Großkonzerne wie Equinor und TotalEnergies beschleunigen ihren Markteintritt durch gezielte Transaktionen. SSEs 17,5-Milliarden-GBP-Programm zur Beschleunigung der Netto-Null-Transformation finanziert hybride Wind-Batterie-Cluster und festigt seine führende Position im Markt für Erneuerbare Energien im Vereinigten Königreich. Ørsteds Abkehr von Hornsea 4 unterstreicht die Realität von Kostensteigerungen, doch das Unternehmen verfügt weltweit noch über mehr als 10 GW und fügt Hornsea 3 eine 600-MWh-Speichereinheit hinzu.[4]
TotalEnergies erwarb im Juni 2025 435 MW Solar- und Batteriespeicherprojekte von Low Carbon, was einen Multi-Technologie-Ehrgeiz signalisiert. Iberdriolas Kauf von Electricity North West für 5 Milliarden EUR verbindet erneuerbare Erzeugung mit Netzeigentum und schafft Synergien, die andere möglicherweise nachahmen werden. Equinor bringt sein Nordsee-Ingenieur-Know-how in schwimmende Fundamente ein, während Octopus Energy Einzelhandelskapital in operative Offshore-Beteiligungen skaliert, wie der Einstieg bei East Anglia One zeigt.
Technologische Differenzierung prägt Wettbewerbsvorteile: Patente für schwimmende Windkraft, Wasserstoffpartnerschaften und digitale Zwillinge im Betrieb und in der Wartung schaffen Bewertungschancen jenseits reiner Megawattzahlen. Die öffentliche Einführung von Great British Energy mit 8,3 Milliarden GBP fügt missionsorientiertes Kapital für unterversorgte Gemeinschaftsprojekte hinzu und schafft ein Gegengewicht zu etablierten Entwickleroligopolen im Markt für Erneuerbare Energien im Vereinigten Königreich.
Marktführer der Branche für Erneuerbare Energien im Vereinigten Königreich
-
SSE Renewables
-
Ørsted A/S
-
ScottishPower Renewables
-
RWE Renewables
-
Vattenfall AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Auktionsgestützte Offshore-Wind-Zuschläge und Fortschritte bei der Genehmigung eröffnen weiterhin kurzfristigen Freiraum im gesamten britischen Markt für erneuerbare Energien, insbesondere für den großflächigen Ausbau von Offshore-Anlagen und die dazugehörigen unterstützenden Segmente, einschließlich Häfen, Betrieb & Wartung sowie der Lieferkette. Die britische Regierung veröffentlichte die offiziellen Ergebnisse der Contracts for Difference Allocation Round 7, und Entwickler machten Zuschläge im Multi-Gigawatt-Bereich öffentlich. RWE sicherte sich CfDs für 6,9 GW Offshore-Wind über mehrere Projekte, während SSE einen CfD für die erste 1,4-GW-Phase von Berwick Bank erhielt, wobei das umfassendere Projekt 4 GW übersteigt. Neben der Einnahmenförderung sorgt der Fortschritt von Projekten durch Planungsmeilensteine für zusätzliche Pipeline-Transparenz, einschließlich der Genehmigung (Development Consent) für den 1,5-GW-Offshore-Windpark Outer Dowsing.
Netzintegration und Flexibilität bilden eine zweite Chancenachse, die durch Politik und Systemplanung gestaltet wird. Die Aktualisierung der Clean Flexibility Roadmap im Juli 2026 bietet eine programmatische Grundlage für die Skalierung von Flexibilität neben erneuerbaren Energien, und Ofgem, DESNZ sowie NESO haben durch Initiativen im Jahr 2026 Anschluss- und strategische Planungsreformen vorangetrieben. Der 2026 veröffentlichte Umsetzungsplan für die Reformed National Pricing führt einen standortbezogenen Hebel in das Investitionsumfeld ein und verknüpft Entscheidungen über neue Kapazitäten mit einem umfassenderen strategischen räumlichen Planungsprozess. Dies kann sich in einer Umsetzungsnachfrage für Entwickler und Investoren übersetzen, Erzeugung mit Speicherung, Netzdienstleistungen oder besser platzierten Kapazitäten in Einklang mit Netzengpässen zu kombinieren.
Aktuelle Branchenentwicklungen
- Juni 2026: ScottishPower Renewables reichte bei der schottischen Regierung einen Antrag auf Genehmigung nach Section 36 für den 2-GW-Offshore-Windpark MachairWind ein. Die Einreichung treibt eine große von Schottland geführte Offshore-Pipeline voran, die für die Kapazitätserweiterungen im Vereinigten Königreich von zentraler Bedeutung ist und die Nachfrage nach maritimen, Hafen- und netzunterstützenden Dienstleistungen im Zusammenhang mit der Projektentwicklung erhöht.
- Mai 2026: SSE Renewables erhielt von DESNZ die Genehmigung (Development Consent) für den Offshore-Windpark North Falls mit 57 Turbinen und 1 GW. Der Übergang in die genehmigte Phase reduziert das Planungsrisiko und unterstützt einen klareren Weg hin zu Beschaffung und Bautätigkeit in der britischen Offshore-Wind-Lieferkette.
- Juni 2025: TotalEnergies erwarb 435 MW an britischen Solar- und Speicherprojekten von Low Carbon. Der Deal stärkte die Präsenz von TotalEnergies im britischen Bereich erneuerbarer Energien und zeigte anhaltendes Interesse an Multi-Technologie-Portfolios, die Erzeugung mit Speicherung kombinieren, um Netz- und Merchant-Exposure zu steuern.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Diese Studie umfasst die Kapazität zur Erzeugung erneuerbarer Elektrizität im Vereinigten Königreich, gemessen in installierter Leistung (GW) über erneuerbare Technologien, die an das Netz angeschlossen und anhand von Inbetriebnahme- und Betriebsstatus erfasst werden.
Ausschlüsse: Fossile Erzeugung, Kernkraft und die meisten dezentralen Systeme, die in nationalen Kapazitätsreihen nicht konsistent erfasst werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierende Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein-, Groß- und Pumpspeicherkraftwerke)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um die Faktenbasis für Kapazitätszubauten, den Betriebsbestand und die politischen Zeitpläne zu erstellen, die die Ausbauraten im Vereinigten Königreich beeinflussen. Wir stützen uns hauptsächlich auf öffentliche Energiestatistiken und regulatorische Veröffentlichungen, die nach einem vorhersehbaren Zeitplan aktualisiert werden, was dazu beiträgt, die historischen Daten über alle Technologien hinweg konsistent zu halten.
Typische Quellen umfassen Veröffentlichungen von Regierungen und Regulierungsbehörden, wie etwa Veröffentlichungen des britischen Ministeriums für Energiesicherheit und Netto-Null, Datenportale von National Grid ESO, Ofgem-Register und ONS-Energie- und Wirtschaftsreihen, sowie technische Hinweise von Organisationen wie IEA und IRENA. Auch Jahresberichte von Unternehmen, Projektankündigungen, Planungs- und Genehmigungsunterlagen sowie seriöse Pressemitteilungen werden gesichtet, um Inbetriebnahmedaten und Stornierungen zu bestätigen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank, um zu verfolgen, wo Innovationsaktivitäten zunehmen. Die hier aufgeführten Desk-Quellen sind nicht abschließend; wir verwenden zusätzliche öffentliche Referenzen für Querprüfungen, Validierungen und Klarstellungen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu testen, was die Desk-Zahlen für reale Projektpipelines im Vereinigten Königreich bedeuten, und um Ausbauannahmen zu überprüfen, bevor sie in das Modell einfließen. Wir befragen und befragen Entwickler, EPCs, Versorgungsunternehmen, Netz- und Speicherangrenzungen sowie Großabnehmer und decken dabei den gesamten britischen Markt ab, sodass regionale Genehmigungsverfahren, Netzwarteschlangen und Lieferengpässe in der abschließenden Betrachtung berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 14 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der installierten Basis erneuerbarer Energien anhand nationaler Kapazitätszeitreihen, Inbetriebnahmeplänen und bekannten Stilllegungen, die dann in eine konsistente GW-Darstellung für den Studienzeitraum überführt werden. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Aggregation von Stichprobenprojektpipelines nach Technologie, die Anwendung typischer Kapazitätsfaktoren als Plausibilitätsprüfung sowie die Überprüfung der impliziten Ausbauraten anhand von Lieferketten- und Netzanschlussbeschränkungen.
Zu den wichtigsten Modelleingaben zählen jährliche und vierteljährliche Kapazitätszubauten, Netzanschluss- und Warteschlangenindikatoren, Auktions- und Vertragsvolumina, durchschnittliche Projektvorlaufzeiten von der Genehmigung bis zur Inbetriebnahme sowie die beobachtete Aufteilung zwischen Repowering und Neubauten. Für die Prognose wird eine Szenarioanalyse angewendet, damit politische Ergebnisse und Netzbereitschaft abgebildet werden können, ohne eine Überanpassung vorzunehmen; anschließend wird ein Expertenkonsens genutzt, um den realistischsten Pfad auszuwählen. Wo Daten auf Projektebene unvollständig sind, werden Lücken durch technologiespezifische Ausbauraten-Bandbreiten geschlossen, die mithilfe von Interview-Feedback und aktuellen Inbetriebnahmenachweisen eingegrenzt werden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie veröffentlichten Kapazitätsgesamtwerten, aktuellen Inbetriebnahme-Neuigkeiten und dem impliziten Tempo der jährlichen Zubauten nach Technologie, die auf Ausreißer geprüft werden, die nicht zur Politik oder zur Netzrealität im Vereinigten Königreich passen. Wird eine Abweichung festgestellt, werden die Annahmen erneut geprüft und Folgegespräche mit den relevanten Befragten eingeleitet, um zu bestätigen, ob die Änderung real oder auf Datentiming zurückzuführen ist.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Definitionen, Einheiten und Umrechnungen über die gesamte Historie und Prognose hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (beispielsweise wichtige Auktionsergebnisse oder regulatorische Änderungen). Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des britischen Marktes für erneuerbare Energien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den britischen Markt für erneuerbare Energien können weit auseinanderliegen, weil Autoren nicht immer dasselbe messen, selbst wenn der Berichtstitel identisch klingt. Der größte Treiber ist in der Regel die Maßeinheit, gefolgt davon, welche Teile der Wertschöpfungskette berücksichtigt werden, und dann, wie zukünftige Ausbauraten in eine einzige Schlagzahl übersetzt werden.
Wesentliche Ursachen für Abweichungen treten in diesem Markt schnell zutage, da Kapazität (GW), Erzeugung (TWh) und wirtschaftlicher Wert (Umsatz oder Erlös) je nach Studienziel jeweils als Marktgröße dargestellt werden können. Weitere häufige Ursachen sind, ob der Unternehmensumsatz aus kohlenstoffarmen Aktivitäten mit der reinen erneuerbaren Erzeugung vermischt wird, ob Preisannahmen verwendet werden, um Strom oder Ausrüstung in USD umzurechnen, und ob Historie und Prognose auf denselben politischen Kalender und dieselbe Währungszeitplanung abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 65,99 GW (2025) | |
| Branchenforschungsanbieter A | 23,86 Milliarden USD (2024) | Dieser Wert wird als Umsatzgröße angegeben und hängt daher von Preisgestaltung und Wertschöpfungskettenabgrenzungen ab; er ist keine direkte Ablesung der installierten Kapazität in GW. |
| Nationales Statistikamt B | 77,00 Milliarden USD (2024) | Diese Zahl repräsentiert den gesamtwirtschaftlichen Umsatz über kohlenstoffarme und erneuerbare Aktivitäten hinweg und kann daher weitere Waren und Dienstleistungen über die Kapazität zur erneuerbaren Erzeugung hinaus einschließen. |
Kapazitätszubauten, die in offiziellen Energiestatistiken erfasst werden, zusammen mit Inbetriebnahme- und Stilllegungsprüfungen anhand von Projektnachweisen, sind die Anker, die Mordor Intelligence an eine Definition der installierten GW-Kapazität binden, anstatt Umsatzerlöse einzumischen. In der Praxis resultiert die Streuung in der Tabelle größtenteils aus der Wahl der Einheit und der Abgrenzung, und wir halten unsere Methodik durch die Beibehaltung klarer Kapazitätsreihen und die anschließende Validierung der Ausbauannahmen mit Feldfeedback reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Erneuerbare Energien im Vereinigten Königreich im Jahr 2026?
Die installierte Kapazität beträgt 74,08 GW, mit einem Fahrplan zu 132,23 GW bis 2031.
Welche Technologie dominiert derzeit die erneuerbaren Energien im Vereinigten Königreich?
Windenergie trägt 50,05 % zur nationalen Grünstromerzeugung bei, angeführt von Offshore-Projekten.
Warum verzögern Netzwarteschlangen Projekte?
Ein Antragsrückstau von 739 GW belastet veraltete Übertragungskorridore, obwohl Ofgems TMO4+-Reform baureife Projekte neu priorisiert.
Wie schnell wächst die Dachsolarenergie im Privatkundenbereich?
Heiminstallationen wachsen mit einer CAGR von 18,25 %, da Dachpflichten und Wärmepumpenanreize zusammenwirken.
Welche Rolle spielen Unternehmens-Stromabnahmeverträge?
Langfristige Verträge mit Rechenzentren und Einzelhandelskonzernen sichern Einnahmequellen, die häufig mit CfD-Preisen konkurrieren.
Wer sind die führenden Marktteilnehmer?
SSE Renewables, Ørsted und ScottishPower dominieren, während Equinor und TotalEnergies ihre Beteiligungen durch Übernahmen und Expertise in schwimmender Windkraft ausbauen.