
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.97 Gigawatt |
| Marktvolumen (2026) | 17.61 Gigawatt |
| Marktvolumen (2031) | 28.68 Gigawatt |
| Wachstumsrate (2026 - 2031) | 10.25 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Marktes für erneuerbare Energien in Frankreich durch Mordor Intelligence
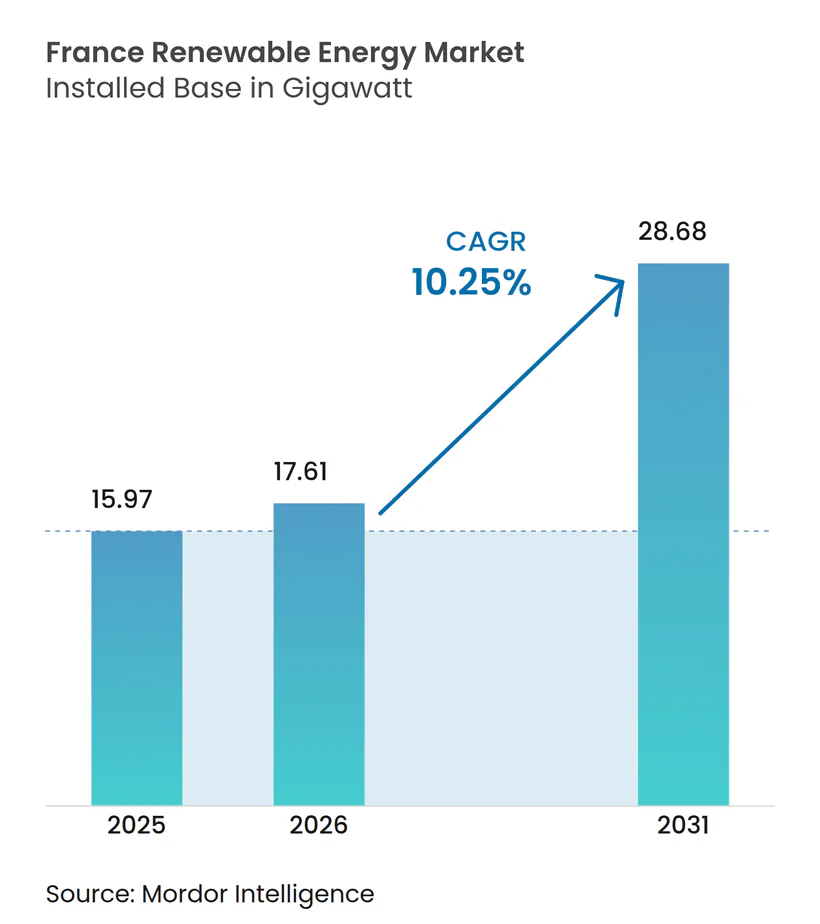
Es wird erwartet, dass der Markt für erneuerbare Energien in Frankreich von 15,97 Gigawatt im Jahr 2025 auf 17,61 Gigawatt im Jahr 2026 wächst und bis 2031 bei einer CAGR von 10,25 % im Zeitraum 2026-2031 28,68 Gigawatt erreichen wird.
Ein stetiger Aufwärtstrend spiegelt verbindliche REPowerEU-Mandate, einen von der IRENA im Jahr 2024 gemeldeten Rückgang der installierten Solar-PV-Kosten um 20 % sowie eine Pipeline für Unternehmens-Stromabnahmeverträge (PPAs) wider, die im Jahr 2024 1.842 GWh überstieg. Sinkende Stromgestehungskosten haben die Projekterträge über die von französischen Pensionsfonds bevorzugte Hürde von 8 % angehoben und helfen Versorgungsunternehmen sowie unabhängigen Stromerzeugern, die Umwandlung ihrer Projektpipelines zu beschleunigen. Offshore-Windauktionen im Rahmen des überarbeiteten Mehrjährigen Energieprogramms (PPE2) erweitern die Technologievielfalt und ziehen langfristige Projektfinanzierungen von inländischen Banken an. Gleichzeitig erschließt die im Jahr 2024 verabschiedete Agrivoltaik-Gesetzgebung die Doppelnutzung von Flächen auf 500.000 Hektar Weinbau- und Getreidezonen und legt damit das Fundament für die nächste Wachstumsphase der gewerblichen Solarenergie. Der Wettbewerbsdruck steigt, da integrierte Versorgungsunternehmen wie EDF Renewables, TotalEnergies und Engie Green mit Neoen, Voltalia und Akuo Energy um Einspeisevergütungsverträge und Unternehmens-Abnahmeverträge konkurrieren. Unterdessen werden für Netzengpässe in der Bretagne und in Provence-Alpes-Côte d'Azur bis 2040 Übertragungs-Upgrades in Höhe von 100 Milliarden EUR erwartet.
Wichtigste Erkenntnisse des Berichts
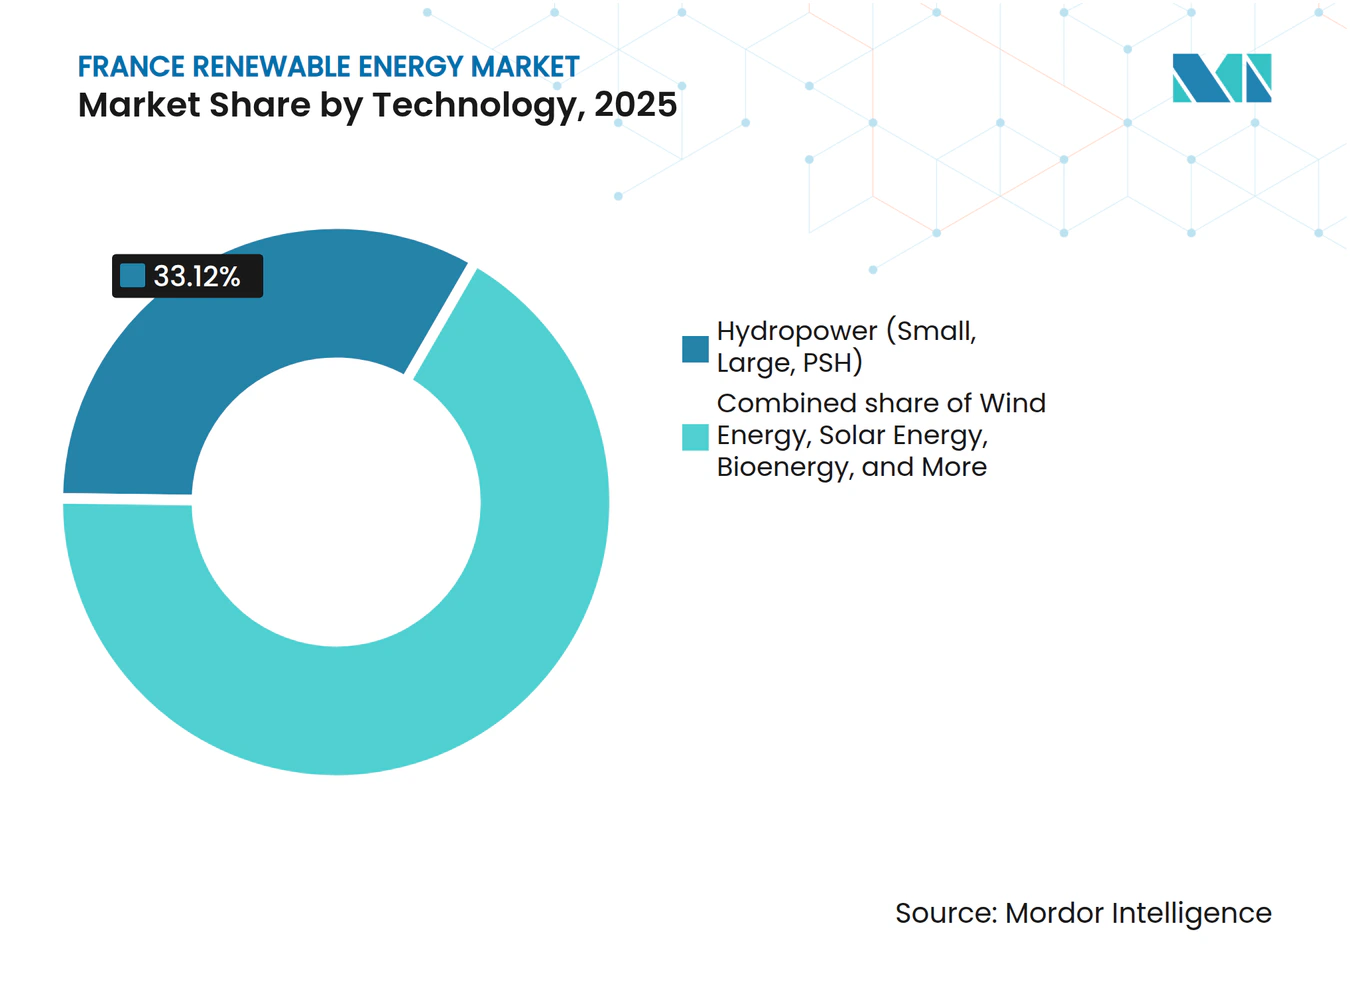
- Nach Technologie hielt Wasserkraft im Jahr 2025 einen Marktanteil von 33,12 % am Markt für erneuerbare Energien in Frankreich; für Solarenergie wird bis 2031 eine CAGR von 18,55 % prognostiziert.
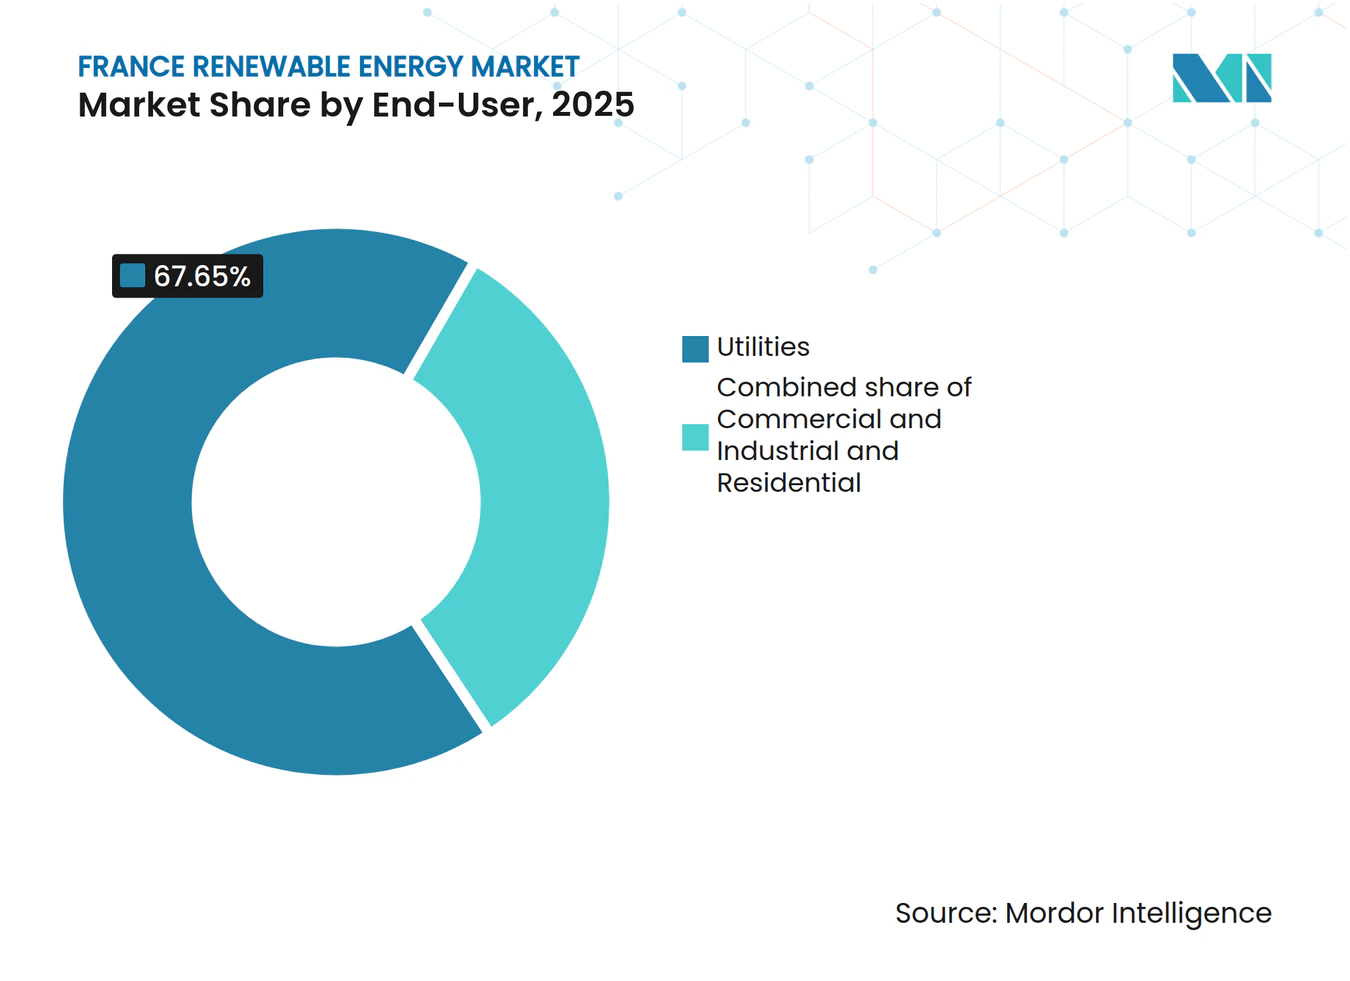
- Nach Endnutzer entfielen im Jahr 2025 67,65 % der Marktgröße des Marktes für erneuerbare Energien in Frankreich auf Versorgungsunternehmen, während das Gewerbe- und Industriesegment zwischen 2026 und 2031 mit einer CAGR von 15,25 % wächst.
- EDF Renewables, TotalEnergies, Engie Green, Neoen und Voltalia kontrollierten im Jahr 2024 gemeinsam etwa 55 % der installierten Kapazität.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Ziele \"Fit for 55\"und REPowerEU beschleunigen die Nutzung erneuerbarer Energiequellen in Frankreich | 2.5% | National, mit Ausstrahlungseffekten auf grenzüberschreitende Verbindungsleitungen | Langfristig (≥ 4 Jahre) |
| Das Mehrjährige Energieprogramm (PPE2) erweitert die Auktionspipeline für Offshore-Windenergie | 1.8% | Atlantikküste (Bretagne, Normandie), Mittelmeer (Golf von Lion) | Mittelfristig (2-4 Jahre) |
| Sinkende Stromgestehungskosten (LCOE) von Solar-PV und Onshore-Wind verbessern den internen Zinsfuß (IRR) von Projekten | 1.5% | National, konzentriert im südlichen Solargürtel und nördlichen Windkorridor | Kurzfristig (≤ 2 Jahre) |
| Unternehmens-PPAs steigen, da CAC-40-Unternehmen die Scopes 1-2 dekarbonisieren | 1.2% | National, mit frühen Gewinnen in Industrieclustern (Lyon, Lille, Marseille) | Kurzfristig (≤ 2 Jahre) |
| Das Repowering veralteter Windparks verdoppelt den Ertrag ohne zusätzlichen Flächenverbrauch | 0.8% | Nördliche und östliche Regionen mit älterem Turbinenbestand | Mittelfristig (2-4 Jahre) |
| Das Agrivoltaik-Gesetz erschließt die Doppelnutzung von Flächen in landwirtschaftlichen Regionen | 0.6% | Südliche Weinbaugebiete, Getreidebenen im Zentrum-Val de Loire | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Ziele \"Fit for 55\"und REPowerEU beschleunigen die Nutzung erneuerbarer Energiequellen in Frankreich
Brüssel verpflichtet Frankreich, den Anteil erneuerbarer Energien am Endenergieverbrauch bis 2030 auf 42,5 % zu erhöhen, gegenüber 20,7 % im Jahr 2024.[1] Zuschüsse aus der Aufbau- und Resilienzfazilität in Höhe von 5,4 Milliarden EUR unterstützen die Netzverstärkung, die Digitalisierung von Genehmigungsverfahren und Speicherpilotprojekte, die die Integration erleichtern. Frankreichs aktualisierter nationaler Energie- und Klimaplan sieht 54-60 GW Solarenergie und 33-35 GW Onshore-Windenergie bis 2030 vor, was eine Verdreifachung der jährlichen Installationsraten erfordert. Zertifikatspreise über 80 EUR pro Tonne im Rahmen des EU-ETS verlagern die marginale Wirtschaftlichkeit entscheidend zugunsten von Wind- und Solarenergie, während Mandate für erneuerbare Wärme und Transport die Einspeisung von Biomethan beschleunigen. Alle zwei Jahre stattfindende Compliance-Überprüfungen schaffen einen harten Anreiz, der den politischen Druck hochhält und das Anlegervertrauen in den Markt für erneuerbare Energien in Frankreich stärkt.
Das Mehrjährige Energieprogramm (PPE2) erweitert die Auktionspipeline für Offshore-Windenergie
Das überarbeitete PPE2 sieht 17,2 GW Offshore-Windkapazität in vier Auktionsrunden vor, wobei die Ausübungspreise in der AO7-Runde 2024 bei 69 EUR/MWh lagen, 30 % unter früheren Obergrenzen.[2] Atlantische Festgründungsprojekte weisen Kapazitätsfaktoren von über 50 % auf, während Mittelmeer-Schwimmwind-Auktionen die Entwicklung lokaler Fertigungszentren in Saint-Nazaire und Cherbourg vorantreiben. Regeln zur lokalen Wertschöpfung, die 40 % des Gondelwerts und 60 % der Fundamentfertigung innerhalb der EU vorschreiben, fördern die Lokalisierung der Lieferkette und die Schaffung von Arbeitsplätzen. Die Kapitalintensität von 3 Millionen EUR pro MW konzentriert die Finanzierung in Konsortien unter der Führung von BNP Paribas und Société Générale; die geringe Marktpreisexposition nach der Inbetriebnahme macht die Anlagen jedoch attraktiv für Pensionsfonds, die eine lange Laufzeit anstreben.
Sinkende Stromgestehungskosten (LCOE) von Solar-PV und Onshore-Wind verbessern den internen Zinsfuß (IRR) von Projekten
Die LCOE für Utility-Scale-Solaranlagen sanken 2024 auf 40 EUR/MWh, da bifaziale Wirkungsgrade 22 % erreichten und einachsige Nachführsysteme die Erträge um 15 % steigerten.[3] Die Onshore-Windkosten sanken auf 50 EUR/MWh, da die Nabenhöhen auf 120 m stiegen. Inflationsindexierte Tarifklauseln, die 2024 eingeführt wurden, schützen Entwickler vor Kostenschwankungen und ermöglichen 15-jährige Schulden zu Zinssätzen unter 4 %, wodurch der IRR von Projekten über 8 % steigt. Der Kostenvorteil gegenüber Gas-Kombikraftwerken, die Grenzkosten von 90 EUR/MWh verursachen, hat die Brennstoffumstellung beschleunigt, wobei EDF das 600-MW-Kohlekraftwerk Cordemais für einen 1-GW-Solar-plus-Speicher-Ersatz stillgelegt hat.
Unternehmens-PPAs steigen, da CAC-40-Unternehmen die Scopes 1-2 dekarbonisieren
Unternehmens-PPAs erreichten 2024 1.842 GWh, ein Anstieg von 50 % im Jahresvergleich, da Industrieunternehmen Strompreise absichern und SBTi-Ziele erfüllen. Das 1,5-TWh-Abkommen von TotalEnergies mit STMicroelectronics war das bislang größte, und Saint-Gobain sicherte sich 875 GWh aus Engie-Windparks. Der CO₂-Grenzausgleichsmechanismus wird ab 2026 schrittweise eingeführt, was erneuerbare Energie zu einem defensiven Kostenfaktor für Exporteure von Stahl, Zement und Aluminium macht. Gebündelte PPA-Strukturen ermöglichen es Unternehmen mit verteilten Standorten, erneuerbare Energieattribute ohne direkte Netzanschlüsse zu erwerben, wodurch die adressierbare Nachfrage erweitert wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Genehmigungsverfahren und Gerichtsverfahren verzögern netzgekoppelte erneuerbare Energiequellen | -1.5% | National, besonders ausgeprägt in ländlichen Gemeinden mit organisiertem Widerstand | Langfristig (≥ 4 Jahre) |
| Netzengpässe in der Bretagne und in PACA begrenzen zusätzliche Kapazitäten | -1.2% | Halbinsel Bretagne, Provence-Alpes-Côte d'Azur, vom Hauptnetz isoliert | Mittelfristig (2-4 Jahre) |
| Arbeiten zur Laufzeitverlängerung von Kernkraftwerken schränken den Pool qualifizierter Arbeitskräfte ein | -0.8% | National, konzentriert in der Nähe von EDF-Kernkraftstandorten (Flamanville, Gravelines) | Mittelfristig (2-4 Jahre) |
| Engpässe bei Lithium-Ionen-Zellen schränken den Rollout von gemeinsam platzierten Speichersystemen ein | -0.5% | National, betrifft Utility-Scale-Solar- und Windprojekte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Genehmigungsverfahren und Gerichtsverfahren verzögern netzgekoppelte erneuerbare Energiequellen
Onshore-Windprojekte benötigen im Durchschnitt 7-9 Jahre von der Machbarkeitsstudie bis zur Inbetriebnahme, wobei Verwaltungsschritte vier Jahre in Anspruch nehmen und Gerichtsverfahren bis zu drei weitere Jahre hinzufügen. Mindestabstände von 500 m zu Wohngebäuden schränken 60 % der ansonsten geeigneten Parzellen ein, während Radar-Regelungen in der Nähe von Militärflugplätzen weitere 10 % ausschließen. Im Jahr 2024 wurden 15 % der präfektoralen Genehmigungen durch Einsprüche aufgehoben, wodurch Entwickler Studien neu beginnen mussten und der Kapitalwert sank. Die Belastung trifft kleine Entwickler ohne interne Rechtsteams am stärksten und verlagert die Marktmacht zugunsten großer Versorgungsunternehmen.
Netzengpässe in der Bretagne und in PACA begrenzen zusätzliche Kapazitäten
RTE hat 2024 8 % der Windstromproduktion der Bretagne abgeregelt, um Spannungsinstabilitäten zu verhindern, da 225-kV-Leitungen eine Auslastung von 95 % erreichten.[4] Auch der 4-GW-Solarpark der PACA leidet unter negativen Preisen, da die Exportkapazität nach Lyon und Marseille ihr Maximum erreicht. Ein Plan über 100 Milliarden EUR bis 2040 umfasst den Bau von 2.000 km 400-kV-Leitungen und 15 GW HVDC-Verbindungsleitungen nach Spanien und Italien. Genehmigungsverzögerungen strecken jedoch jeden neuen Korridor auf ein Jahrzehnt, was Entwickler in Gebiete mit geringeren Ressourcen drängt, die noch über Netzkapazitäten verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Solarenergie auf dem Vormarsch, Wasserkraft als Anker der GrundlastDie Solarenergie verzeichnete 2024 einen Zubau von 2,8 GW und wird voraussichtlich bis 2031 mit einer CAGR von 18,55 % wachsen - der stärkste Anstieg im Markt für erneuerbare Energien in Frankreich. Zwei Treiber dominieren: Agrivoltaik, die die Doppelnutzung von Flächen auf 500.000 Hektar erschließt, und Dachpflichten für neue Gewerbegebäude mit mehr als 1.000 m². Wasserkraft hielt im Jahr 2025 33,12 % der installierten Kapazität und bietet unverzichtbare Pumpspeicherflexibilität, auch wenn Umweltauflagen die Erschließung neuer Standorte begrenzen. Windenergie folgt, getragen von 3 GW Repowering und 17,2 GW Offshore-Auktionen, während Bioenergie Frankreichs Ziel von 44 TWh Biomethan für 2030 verfolgt. Meeresenergie und Geothermie befinden sich noch im Demonstrationsstadium und machen zusammen weniger als 1 % der installierten Kapazität aus.
Der Schwung der Solarenergie beschleunigt den Markt für erneuerbare Energien in Frankreich, da bifaziale Module einen Wirkungsgrad von 22 % erreichen und die Nachführer-Durchdringung in Okzitanien und Nouvelle-Aquitaine zunimmt. Offshore-Wind trägt zur Skalierung und Diversifizierung bei, wobei Festgründungsprojekte im Atlantik und schwimmende Anlagen im Mittelmeer das Tiefsee-Potenzial erschließen. Der alternde Wasserkraftpark erhält gezielte Upgrades, die bis 2030 2 GW Pumpspeicherkapazität zur Integration von Solarüberschüssen hinzufügen. Das Wachstum der Bioenergie hängt von Regulierungen zur Gärrestentsorgung ab, und Geothermie-Pilotprojekte im Elsass zielen auf Kostendurchbrüche ab, bevor eine Skalierung erfolgt.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen dominieren, Gewerbe und Industrie beschleunigenVersorgungsunternehmen kontrollierten im Jahr 2025 67,65 % der installierten Kapazität, was auf Mehrgigawatt-Auktionszuschläge und ihre Bilanzfinanzierungsfähigkeit für kapitalintensive Offshore-Windprojekte zurückzuführen ist. Das Gewerbe- und Industriesegment verzeichnet das stärkste Wachstum mit einer CAGR von 15,25 %, da CAC-40-Unternehmen PPAs abschließen, um erneuerbare Energieversorgung zu sichern und CO₂-Grenzabgaben zuvorzukommen. Residenzielle Dach-PV wächst stetig durch Nettomessung, die 100 EUR/MWh für überschüssige Einspeisung zahlt, obwohl Anreizprobleme in Mehrfamilienhäusern die Durchdringung dämpfen.
Unternehmens-PPAs, die 2024 um 50 % im Jahresvergleich gestiegen sind, verdeutlichen, wie industrielle Abnehmer die Strombeschaffung umgestalten. Versorgungsunternehmen dominieren weiterhin netzgekoppelte Anlagen, aber unabhängige Erzeuger wie Voltalia und Akuo Energy erobern Marktanteile, indem sie sub-50-MW-Solarprojekte für Unternehmensmieter bündeln. Die Nutzung durch Privathaushalte profitiert von gemeinschaftlichen Eigenverbrauchssystemen, die 2024 eingeführt wurden, bleibt jedoch durch Anfangsinvestitionen und Dachgrößenbeschränkungen begrenzt.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Südfrankreich, insbesondere Okzitanien, PACA und Nouvelle-Aquitaine, beherbergt 64,45 % der nationalen Solarkapazität dank 1.800 Sonnenstunden jährlich und des Agrivoltaik-Rahmens von 2024. Die Bretagne und die Normandie dominieren Offshore-Festgründungs-Windenergie, während der Golf von Lion schwimmende Varianten vorantreibt. Hauts-de-France und Grand Est führen beim Repowering von Onshore-Windanlagen und nutzen Nabenhöhen von 120 m, um Windgeschwindigkeiten von 7 m/s zu erschließen. Île-de-France hinkt aufgrund von Bebauungsdichte und Radar-Einschränkungen hinterher.
Netzengpässe sind auf der Halbinsel Bretagne besonders ausgeprägt, wo 225-kV-Leitungen bereits 8 % der Windstromproduktion abregeln. Der 100-Milliarden-EUR-Plan von RTE umfasst 2.000 km 400-kV-Hauptleitungen und 15 GW HVDC-Verbindungen nach Spanien und Italien, doch jeder Korridor sieht sich einem jahrzehntelangen Genehmigungsverfahren gegenüber. Offshore-Wind ist auf Seekabel angewiesen, die an Landungspunkten in der Normandie ankommen, bevor der Strom ins Inland geleitet wird.
Politiken zur lokalen Wertschöpfung konzentrieren die Fertigung in Küstenzentren. Saint-Nazaire und Cherbourg entwickeln sich zu Turbinen-Clustern, die bis 2027 3.500 Arbeitsplätze beschäftigen. Diese Werften konkurrieren jedoch mit den Kernenergierenovierungen von EDF um Schweißer und Qualitätsinspektoren, was Installationspläne für Atlantik- und Mittelmeerprojekte verlängert.
Regulatorisches Umfeld
Der Ausbau der erneuerbaren Energien in Frankreich wird durch die EU-Verpflichtungen Fit-for-55 und REPowerEU geprägt, die über nationale Planungs- und Ausschreibungsrahmen umgesetzt werden, die vom Ministerium für ökologischen Übergang und der Commission de regulation de l’energie (CRE) geleitet werden. Das Gesetz zur Beschleunigung erneuerbarer Energien von 2023 (Loi no 2023-175) ist der wichtigste Mechanismus für vereinfachte Genehmigungsverfahren und territoriale Planung, während die CRE weiterhin technologiespezifische Wettbewerbsausschreibungen durchführt und Förderdesigns (Einspeisetarife, Prämien und CfD-ähnliche Mechanismen) verfeinert, um Systemkosten und Integrationsauswirkungen zu steuern.
Im Februar 2026 legte der Decret no 2026-76 das dritte mehrjährige Energieprogramm (PPE 3) für 2026-2035 fest, das aktualisierte Kapazitätspfade skizziert, einschließlich Solar-PV-Ziele (48 GW bis 2030, 55-80 GW bis 2035), und eine Standorthierarchie stärkt, die bereits erschlossene Flächen (Gebäude, Brachflächen) neben Agri-Photovoltaik und Eigenverbrauch bevorzugt. Im März 2026 veröffentlichte die CRE Vorschläge für großflächige PV-Anlagen (über 100 kWc), die ausdrücklich die Kopplung von PV und Speicherung fördern und die Förderung von ineffizienter Negativpreis-Kompensation weglenken, wobei zukünftige Ausschreibungsdesigns stärker an Flexibilität und netzfreundliches Einspeiseverhalten gekoppelt werden.
Wettbewerbslandschaft
Marktkonzentration
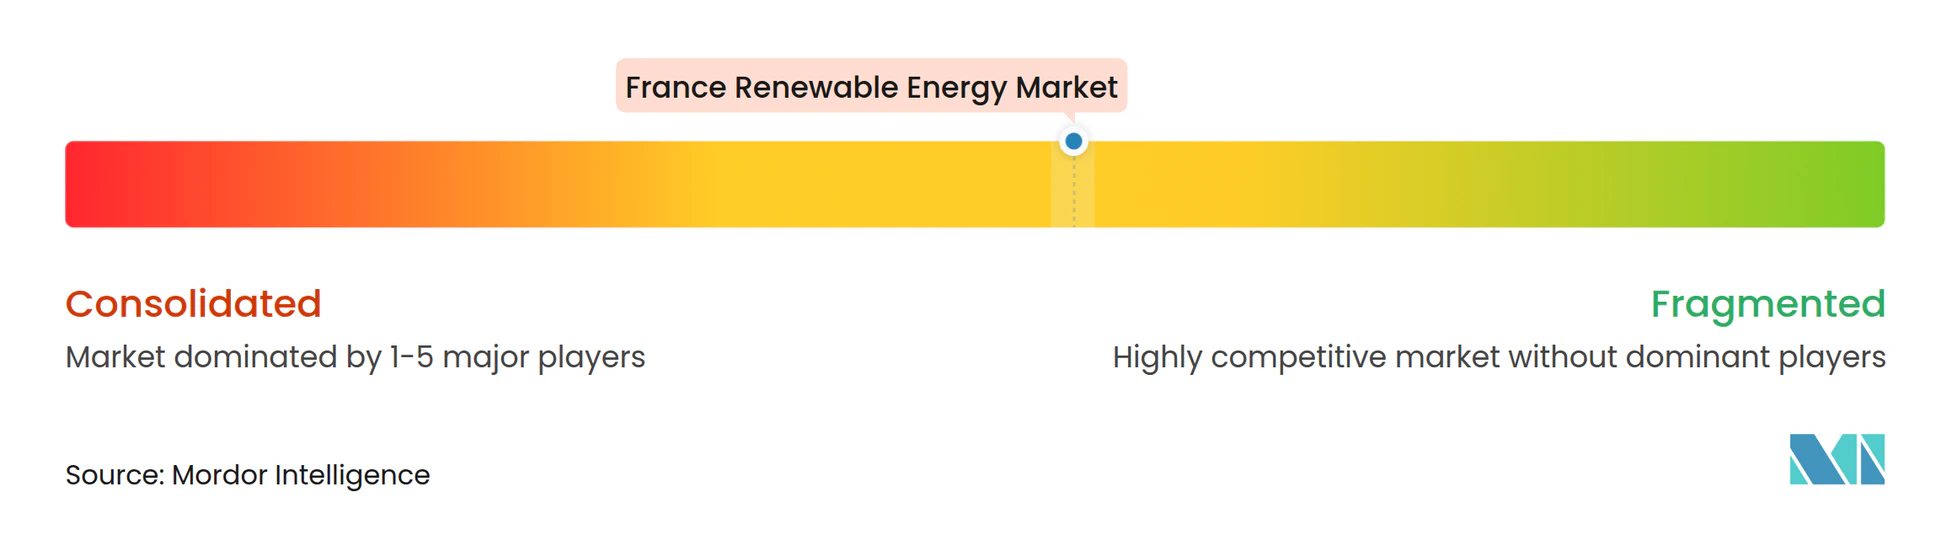
Die Marktkonzentration ist moderat. EDF Renewables, TotalEnergies, Engie Green, Neoen und Voltalia kontrollieren zusammen 55 % der Kapazität, während weitere 200 Akteure den Rest unter sich aufteilen. Integrierte Versorgungsunternehmen finanzieren Mehrgigawatt-Offshore-Projekte mit zehnjährigen Bauzyklen. Reine Projektentwickler konzentrieren sich auf 50-200-MW-Anlagen und verkaufen Portfolios häufig an Infrastrukturfonds, sobald sie in Betrieb sind.
Strategische Differenzierung zeigt sich in Technologiewetten. EDF meldete 2024 12 Patente für schwimmende Windunterstrukturen an, während Sun'Agri Agrivoltaik-IP weiterentwickelt, die Trauben-Erträge um 15 % steigert. Chinesische Wechselrichterhersteller gewinnen Marktanteile im Dachbereich, indem sie europäische Konkurrenten um 20 % im Preis unterbieten. Die Akquisitionsbereitschaft steigt: RWE erwarb 2024 ein 60-MW-Solarportfolio, um schnell Marktpräsenz zu gewinnen, und weitere grenzüberschreitende Transaktionen für Anlagen mit bestehenden Netzanschluss-Vorranganmeldungen sind wahrscheinlich.
Ausrüstungslieferanten lokalisieren sich, um EU-Inhaltsanforderungen zu erfüllen. Siemens Gamesa eröffnete ein Gondelwerk in Saint-Nazaire mit einer Kapazität von 100 Turbinen pro Jahr, und GE Vernova baut eine Rotorblattwerkstatt in Cherbourg. Solche Schritte verankern die Lieferketten und verbessern die Wettbewerbsfähigkeit bei PPE2-Auktionen.
Marktführer der Branche für erneuerbare Energien in Frankreich
-
EDF Renewables
-
TotalEnergies Renewables
-
Engie Green
-
Neoen SA
-
Voltalia SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Frankreich Unternehmen in diesem Bericht
- EDF Renewables
- TotalEnergies Renewables
- Engie Green
- Neoen SA
- Voltalia SA
- Akuo Energy
- Albioma SA
- Boralex Inc
- WPD Offshore France
- RWE Renewables France
- Iberdrola (?Ailes Marines)
- Enel Green Power France
- Ørsted France
- Vestas France
- Siemens Gamesa RE France
- GE Vernova France
- Nordex France
- BayWa r.e. France
- Envision France
Marktchancen und Zukunftsaussichten
PPE 3 (2026-2035) schafft Klarheit über Chancen für Entwickler, EPC-Unternehmen und Anlagenbetreiber, die netzkompatible erneuerbare Energien liefern können. Es erhöht die Ausbauziele für Solarenergie (48 GW bis 2030 und 55-80 GW bis 2035) und konzentriert den Einsatz auf bereits erschlossene Flächen sowie die Förderung von Agri-Photovoltaik und Eigenverbrauch. Dieser Schwerpunkt verschiebt Chancen hin zu gewerblichen Dachflächen, Brachflächen und landwirtschaftlichen Doppelnutzungsprojekten und stärkt zudem die Argumente für eine Hybridisierung mit Speichersystemen, wo diese hilft, Preiskannibalisierung und Netzengpässe zu reduzieren. Die Arbeit der CRE vom März 2026 zur Förderung der Kopplung von PV und Speicherung für großflächige Anlagen verstärkt diese Ausrichtung.
Offshore-Windenergie entwickelt sich zudem zu einem Mehrprojekt-Investitionskanal, der durch langfristig angelegte öffentliche Rahmenwerke und nicht durch Einzelasset-Wirtschaftlichkeit gestützt wird. Im Juli 2026 genehmigte die Europäische Kommission ein französisches Beihilfeprogramm im Umfang von 63 Milliarden EUR für 11 Offshore-Windparks (insgesamt 11,1 GW) in der Nordsee, im Atlantik und im Mittelmeer, das die Finanzierbarkeit für Entwickler und Lieferkettenteilnehmer unterstützt, die die Ausschreibungs- und lokalen Wertschöpfungsbedingungen erfüllen. Die Projektpipeline schreitet auch bei Umsetzungs- und Genehmigungsschritten voran, darunter das Erreichen wichtiger Bau- und Betriebsmeilensteine durch Ocean Winds im Jahr 2026 sowie die Genehmigungsantragstellung von TotalEnergies für sein 1,5-GW-Offshore-Windprojekt Centre Manche Energies vor der Küste der Normandie im Mai 2026, was die Nachfrage nach Genehmigungsverfahren, Meeresbauarbeiten, Netzanbindung und langfristigem Betrieb und Wartung (O&M) aufrechterhält.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Frankreich
- Juli 2026: TotalEnergies schloss den Verkauf seiner dezentralen Solarstromerzeugungsaktivitäten ab, einschließlich rund 170 MW an Anlagen in sieben europäischen Ländern, an Amarenco und AMPYR Distributed Energy. Die Veräußerung konzentriert die Kapitalallokation von TotalEnergies im Bereich erneuerbare Energien stärker auf großmaßstäbliche Projekte und kann die Konsolidierung der dezentralen Solaranlagenbasis in Frankreich unter spezialisierten Betreibern beschleunigen.
- Mai 2026: TotalEnergies beantragte die Genehmigung für das 1,5-GW-Offshore-Windprojekt Centre Manche Energies vor der Küste der Normandie. Das Voranbringen des Projekts in das Einzelgenehmigungsverfahren stärkt die kurzfristige Offshore-Wind-Pipeline und spiegelt das anhaltende Engagement integrierter Versorgungsunternehmen für Projekte im Gigawattmaßstab im Rahmen des ausschreibungsgeführten französischen Rahmens wider.
- Juni 2024: ENGIE meldete 2,3 GW an Zubau erneuerbarer Kapazitäten in den ersten neun Monaten des Jahres 2024 und bekräftigte sein Jahresziel von 4 GW. Das Tempo des Zubaus unterstützte die Fähigkeit von ENGIE, sowohl ausschreibungsgestützte Projekte als auch die Nachfrage nach Unternehmensstromabnahmeverträgen zu bedienen, was den Wettbewerbsdruck unter den führenden Entwicklern in Frankreich verstärkte.
Markt für erneuerbare Energien in Frankreich Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für erneuerbare Energien in Frankreich als die installierte Stromerzeugungskapazität definiert, die in Frankreich angeschlossen ist und aus erneuerbaren Quellen stammt, gemessen in Gigawatt und ausgerichtet an der Realität der Netzanbindung und Projektinbetriebnahme.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt konventionelle Wärme- und Kernkraftkapazitäten aus sowie reine Übertragungs- und Verteilungsaufrüstungen, sofern diese nicht in ein Projekt für erneuerbare Energien eingebunden sind.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und solarthermische Kraftwerke)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein-, Groß- und Pumpspeicherkraftwerke)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endnutzer
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research bildete das sachliche Fundament für das Modell, insbesondere in Bezug auf Kapazitätszubauten, Stilllegungen und den politischen Kalender, der Neubauten beeinflusst. Wir nutzten öffentliche Quellen wie das französische Ministerium für den ökologischen Wandel, RTE-Systempublikationen, IEA- und IRENA-Statistiken zu erneuerbaren Energien, Eurostat-Energiedatensätze sowie Netz- und Auktionsdokumentationen, die öffentlich zugänglich sind.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und Projektankündigungen gesichtet, um den Zeitplan der Inbetriebnahme und typische Projektgrößen zu verstehen, was dazu beiträgt, die jährlichen Gesamtwerte mit den tatsächlich angeschlossenen Kapazitäten konsistent zu halten. Bei Bedarf wurde ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und Patentinformationen herangezogen, um die Lieferantenexposition und Technologieausrichtung gegenzuprüfen – nicht um öffentliche Datensätze zu ersetzen. Die hier genannten Desk-Quellen sind lediglich illustrativ und nicht erschöpfend; weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Ausbauraten zu überprüfen und zu bestätigen, wie schnell Projekte von Vergaben und Genehmigungen zur tatsächlichen Netzanbindung übergehen. Wir haben Entwickler, Versorgungsunternehmen, EPC- und O&M-Teilnehmer einbezogen und auch mit Fachexperten gesprochen, die Auktionen, Netzanschlusswartelisten und technologiespezifische Einschränkungen in Frankreich verfolgen.
Erkenntnisse aus diesen Gesprächen wurden genutzt, um Annahmen zu Inbetriebnahmeverzögerungen, Repowering-Mustern und Veränderungen im Technologiemix zu verfeinern. Anschließend wurden unsere Modellausgaben so lange überprüft, bis der resultierende jährliche Anstieg mit dem übereinstimmte, was die Teilnehmer in der aktuellen Projektpipeline beschrieben haben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 15 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe der Top-down-Kapazitätsbilanzierungsmethode erstellt, bei der die nationale Kapazität erneuerbarer Energien aus gemeldeten installierten Basiswerten rekonstruiert und anschließend anhand bekannter Zubauten, Stilllegungen und des Zeitpunkts der Netzanbindung angepasst wird. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Prüfungen durchgeführt, beispielsweise durch die Aggregation einer Stichprobe angekündigter und vergebener Projekte nach Technologie unter Anwendung typischer Projektgrößen und Fertigstellungszeiträume, wie sie in Frankreich beobachtet werden.
Zu den wichtigsten Eingaben im Modell gehören jährliche Kapazitätszubauten erneuerbarer Energien nach Technologie, Auktionsvergabevolumina und Inbetriebnahmepläne, Signale zur Netzanschluss- und Netzbereitschaft, Repowering-Aktivitäten für ausgereifte Windanlagen sowie politische Ziele und Revisionen, die das erreichbare Ausbaupotenzial beeinflussen. Wo Projektdaten unvollständig waren, wurden Lücken mit konservativen Verzögerungsannahmen geschlossen, die durch Interviews validiert und korrigiert wurden, wenn der implizierte jährliche Anstieg mit der jüngsten Bau- und Genehmigungsrealität inkonsistent erschien.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Zeitpläne und Netzengpässe das Tempo von Jahr zu Jahr erheblich verschieben können. Die Szenarien wurden an interviewgestützten Erwartungen zu Vergabe-bis-Inbetriebnahme-Verzögerungen und dem Technologiemix ausgerichtet und dann auf einen Basisszenario eingegrenzt, das am besten zur aktuellen Pipeline und dem wahrscheinlichen Ausbauprogramm passt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, damit größere Logikbrüche frühzeitig erkannt werden, einschließlich der jährlichen Kapazitätsveränderungsmuster und des implizierten Technologiemix im Vergleich zu beobachteten Ausbauentwicklungen. Jede größere Abweichung löst eine zweite Überprüfung der Annahmen aus, gefolgt von einem Peer-Review, bei dem Berechnungen, Einheitenkonsistenz und Umrechnungsschritte vor der Freigabe verifiziert werden.
Das Modell wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn eine wesentliche politische Änderung, eine Auktionsänderung oder ein Netzengpass die künftige Ausbauperspektive maßgeblich verändert. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten, mit aktualisierten Schlüsselannahmen und einer erneuten Prüfung von Ausreißern.
Marktgröße für erneuerbare Energien in Frankreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für erneuerbare Energien in Frankreich stimmen nicht immer überein, da die Maßeinheit, die Umfangsgrenze und sogar das als Ausgangspunkt verwendete Jahr je nach Studie variieren können. Einige Herausgeber konzentrieren sich auf die Kapazität in Gigawatt, andere übersetzen die Erzeugung in monetäre Werte, und die Prognosezeiträume sind häufig nicht aufeinander abgestimmt, was einfache Vergleiche irreführend macht.
Netzanschluss-Inbetriebnahmeaufzeichnungen und technologiespezifische Reihen zur installierten Kapazität sind die Belegnachweise, die die Schätzung von Mordor Intelligence an das tatsächlich in Frankreich in Betrieb befindliche Potenzial knüpfen, anstatt breitere Ausgaben für saubere Technologien oder zu Großhandelspreisen bewertete Energieerzeugung einzubeziehen. Unterschiede entstehen auch dadurch, ob Pumpspeicher unter Wasserkraft einbezogen wird, wie Repowering gezählt wird und wie Verzögerungen zwischen Auktionsvergabe und Inbetriebnahme behandelt werden, da diese Zeitregeln die jährlichen Gesamtwerte verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,97 GW (2025) | |
| Global Research Firm A | 140,52 Milliarden USD (2023) | Verwendet einen Wert- und Volumenrahmen, der USD mit Stromproduktionseinheiten vermischt, und verankert den Markt an der erzeugten Energie statt an der installierten Kapazität, sodass das Ergebnis nicht mit einer GW-basierten Kapazitätszählung für ein einzelnes Basisjahr vergleichbar ist. |
| Global Research Firm B | 29,07 Milliarden USD (2024) | Betrachtet den breiteren Pool an Ausgaben für saubere Technologien, in dem erneuerbare Energien neben Speicherung, Effizienz und Umweltlösungen stehen, was die Gesamtwerte gegenüber einem auf erneuerbare Energien beschränkten Kapazitätsumfang für Frankreich aufbläht. |
Die Streuung in der Tabelle ergibt sich größtenteils daraus, was gezählt wird und wie es in eine einzige Zahl übersetzt wird, und nicht nur aus unterschiedlichen Wachstumseinschätzungen. Indem der Umfang auf die in Betrieb befindliche Kapazität erneuerbarer Energien verankert und Zeitplan sowie Mix durch Projektpipeline-Prüfungen validiert werden, bleibt unsere Schätzung leichter auf klare, reproduzierbare Eingaben zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in Frankreich im Jahr 2026?
Der Markt umfasst 17,61 GW im Jahr 2026 und wird bis 2031 voraussichtlich 28,68 GW erreichen, was einer CAGR von 10,25 % entspricht.
Welche Technologie wächst am schnellsten im Mix der erneuerbaren Energien in Frankreich?
Solarenergie führt mit einer prognostizierten CAGR von 18,55 % zwischen 2026 und 2031, unterstützt durch Agrivoltaik und sinkende Stromgestehungskosten.
Warum expandieren Unternehmens-PPAs in Frankreich so schnell?
Industrielle Käufer nutzen PPAs, um feste Strompreise zu sichern und Dekarbonisierungspflichten vor Einführung des CO₂-Grenzausgleichsmechanismus zu erfüllen.
Was ist das Haupthemmnis für neue Onshore-Windprojekte?
Lange Genehmigungsverfahren und Rechtsstreitigkeiten verlängern die Entwicklungszyklen auf 7-9 Jahre und verlangsamen den Kapazitätszubau.
Welche Regionen dominieren die Offshore-Windentwicklung?
Die Bretagne und die Normandie beherbergen die meisten Festgründungsprojekte, während der Golf von Lion den Schwerpunkt auf schwimmende Turbinen legt.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Akteure kontrollieren etwa 55 % der installierten Kapazität, was auf einen moderat konzentrierten Markt hinweist.