
Größe und Marktanteil des europäischen Marktes für erneuerbare Energien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
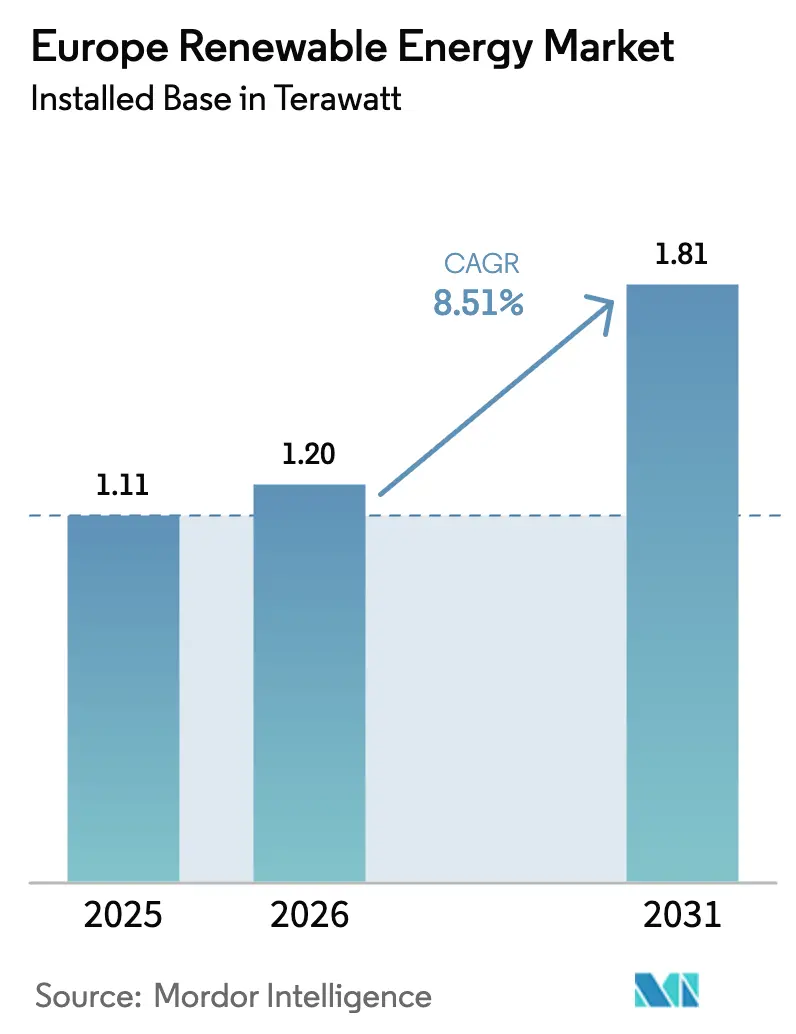
| Marktgröße im Basisjahr (2025) | 1.11 Terawatt |
| Marktvolumen (2026) | 1.20 Terawatt |
| Marktvolumen (2031) | 1.81 Terawatt |
| Wachstumsrate (2026 - 2031) | 8.51 % |
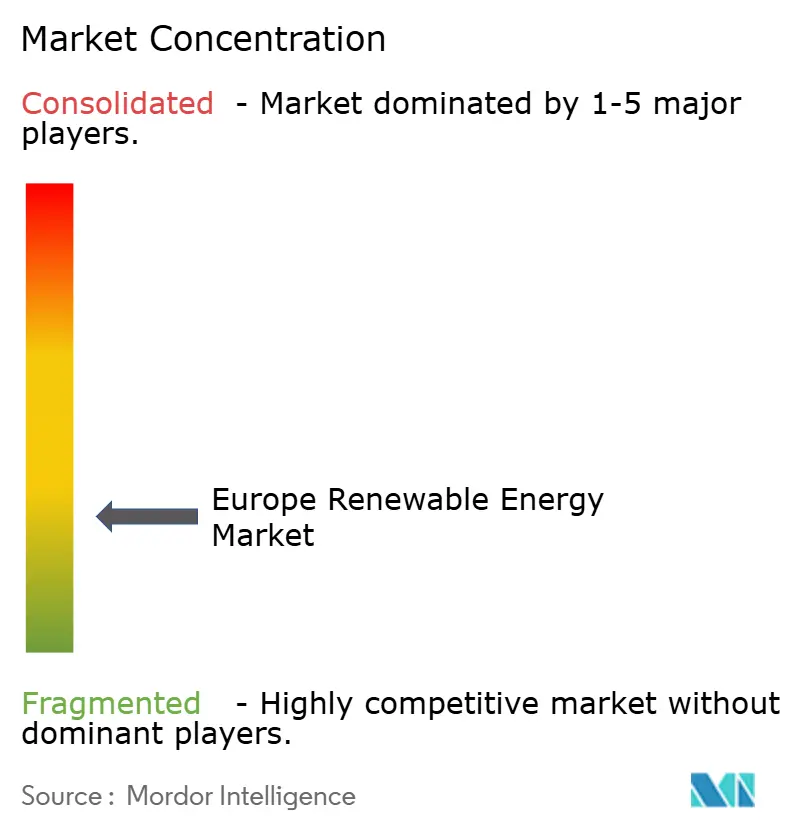
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für erneuerbare Energien von Mordor Intelligence
Die Größe des europäischen Marktes für erneuerbare Energien in Bezug auf die installierte Basis wird voraussichtlich von 1,11 Terawatt im Jahr 2025 auf 1,20 Terawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,51 % über den Zeitraum 2026–2031 1,81 Terawatt erreichen.
Die robuste Entwicklung wird durch die REPowerEU-Anforderung der EU, bis 2030 45 % des Endenergieverbrauchs durch erneuerbare Energien zu decken, den EU-ETS-Kohlenstoffzertifikatspreis, der Anfang 2025 die Marke von 80 EUR pro Tonne überschritt, sowie die immer günstigeren LCOE für Solar- und Onshore-Windenergie vorangetrieben, die in den meisten Stunden neue Gaskapazitäten unterbieten. Auktionsvolumina für Offshore-Wind, Grüner-Wasserstoff-Quoten und Unternehmens-PPAs von hyperscale-Rechenzentren und Stahlproduzenten treiben Projekte voran, verkürzen Entwicklungsvorlaufzeiten und verschärfen den Wettbewerb um Netzanschlussplätze. Hybridanlagen, die Wind, Solar und Batterien kombinieren, decken bereits 12 % der Neubauten ab und senken den LCOE um 20–30 % gegenüber eigenständigen Anlagen. Der europäische Markt für erneuerbare Energien profitiert von integrierten Versorgungsunternehmen, die Erzeugung, Speicherung und Einzelhandel bündeln; der Margendruck in der Turbinenherstellung löst jedoch strategische Neuausrichtungen hin zu langfristigen Serviceverträgen und Digitaler-Zwilling-Analysen aus.
Wichtigste Erkenntnisse des Berichts
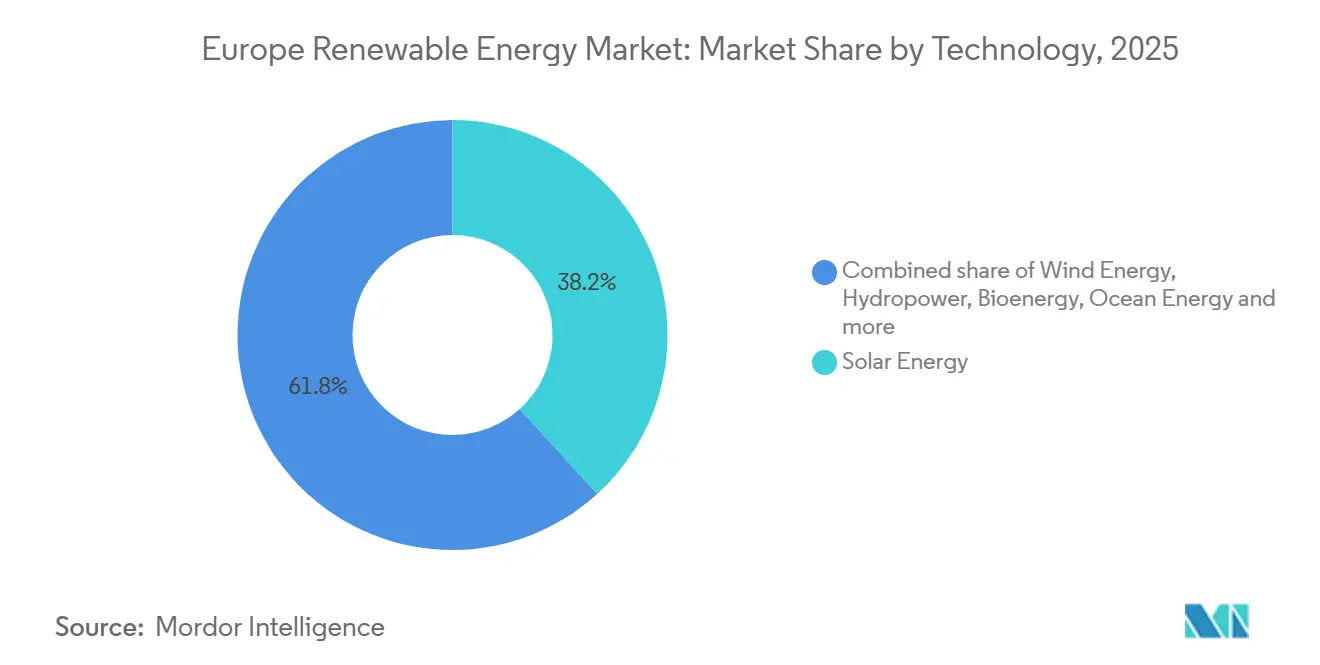
- Nach Technologie entfiel im Jahr 2025 ein Marktanteil von 38,24 % auf Solarenergie am europäischen Markt für erneuerbare Energien. Meeresenergie wird bis 2031 voraussichtlich mit einer CAGR von 31,83 % wachsen.
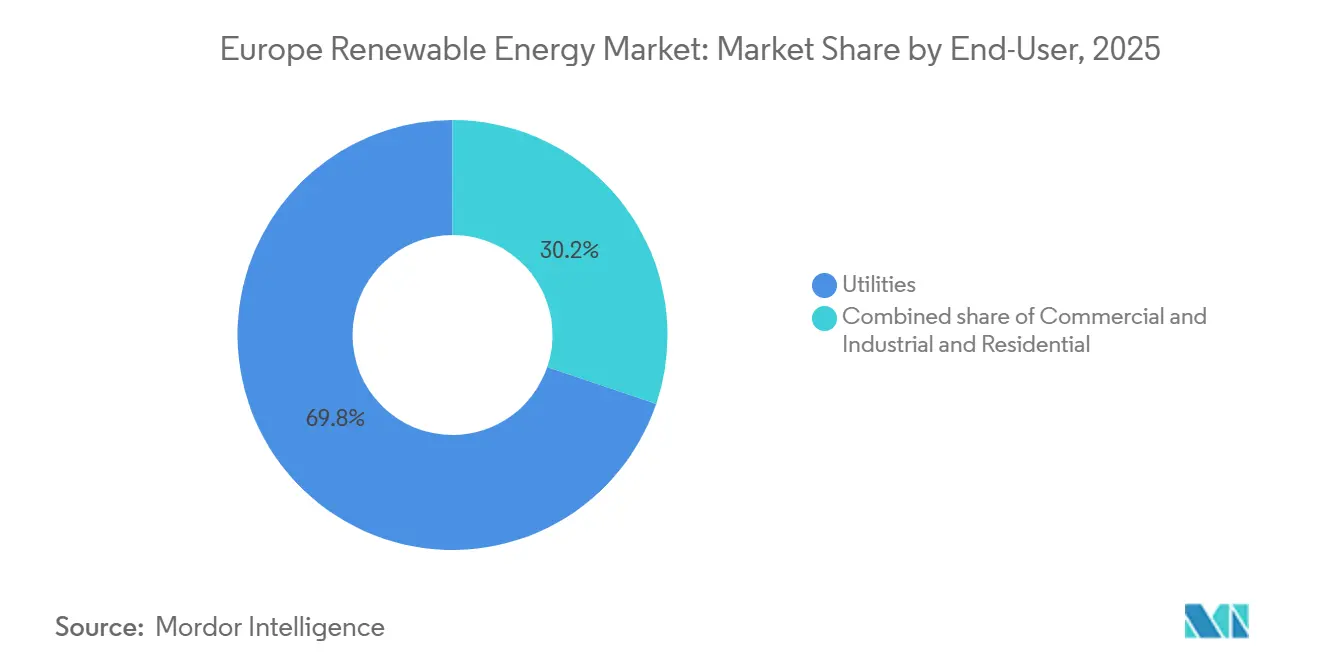
- Nach Endverbraucher führten Versorgungsunternehmen mit einem Anteil von 69,81 % an der Größe des europäischen Marktes für erneuerbare Energien im Jahr 2025. Für Privatinstallationen wird zwischen 2026 und 2031 eine CAGR von 11,19 % prognostiziert.
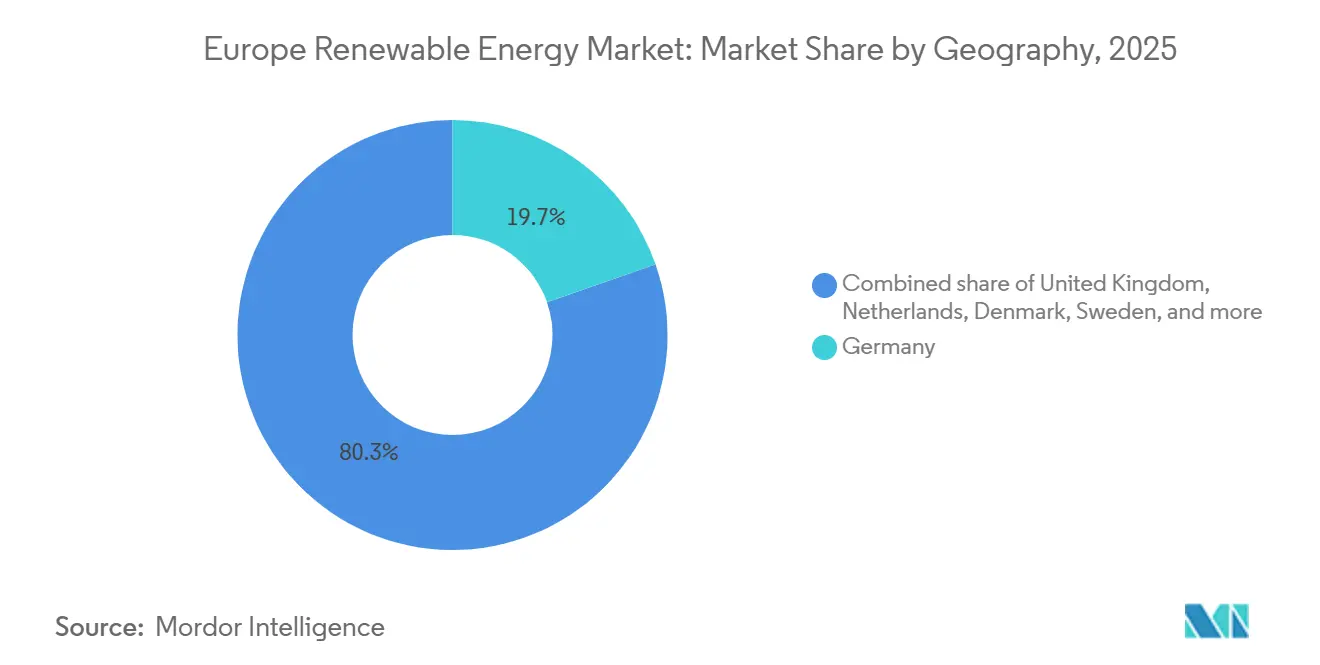
- Nach Geografie entfielen auf Deutschland im Jahr 2025 19,67 % der Größe des europäischen Marktes für erneuerbare Energien. Für das Vereinigte Königreich wird das schnellste Wachstum mit einer CAGR von 12,41 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des europäischen Marktes für Erneuerbare Energien*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| EU- „Fit-for-55” & REPowerEU-Ziel von 45 % bis 2030 | +2.1% | Gesamteuropäisch, am stärksten in Deutschland, Niederlande, Dänemark | Langfristig (≥ 4 Jahre) |
| Rascher LCOE-Rückgang bei Solar- und Onshore-Windenergie | +1.8% | Global, mit beschleunigter Einführung in Spanien, Italien, Griechenland | Mittelfristig (2–4 Jahre) |
| Steigender EU-ETS-Kohlenstoffpreis verändert die Merit-Order | +1.5% | Kernmärkte der EU (Deutschland, Frankreich, Polen), begrenzte Wirkung im Nicht-ETS-Land Norwegen | Kurzfristig (≤ 2 Jahre) |
| Offshore-Wind- Ausbau durch EU-Strategien unterstützt | +1.3% | Nordsee-Becken (Vereinigtes Königreich, Niederlande, Dänemark, Deutschland), Ostsee (Polen, Schweden) | Langfristig (≥ 4 Jahre) |
| Unternehmens- PPAs aus Rechenzentrum- und Schwerindustrieclustern | +0.9% | Nordics (Rechenzentren), Deutschland & Frankreich (Stahl, Chemie) | Mittelfristig (2–4 Jahre) |
| Grüner-Wasserstoff- Quoten zur Verankerung neuer Kapazitäten für erneuerbare Energien | +0.7% | Iberische Halbinsel (Spanien, Portugal), Deutschland, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fit-for-55 & REPowerEU-Ziel von 45 %
Der REPowerEU-Plan hebt das Ziel für erneuerbare Energien bis 2030 auf 45 % des Endenergieverbrauchs an, wobei Deutschland 80 % erneuerbaren Strom zusagt und die Niederlande bis 2030 21 GW Offshore-Wind anstreben.[1] Die beschleunigte Genehmigung in ausgewiesenen „Go-to”-Gebieten senkt die durchschnittlichen Vorlaufzeiten auf unter zwei Jahre und reduziert den WACC um 50–100 Basispunkte; das Erreichen des Hauptziels hängt jedoch nach wie vor von einer synchronen Netzverstärkung ab.
Rascher LCOE-Rückgang bei Solar- und Onshore-Windenergie
Utility-scale-Solarenergie in Südeuropa erzielte 2025 nach Gewinnen bei bifazialen Modulen und Trackern EUR 25–30 pro MWh, während Onshore-Windstandorte mit hohen Ressourcen EUR 30–35 pro MWh erreichten, was subventionsfreie Auktionen in Spanien und Merchant-Bauten in Italien ermöglichte.[2] Das Anlegerinteresse verlagert sich hin zu Merchant-Projekten, die die Intraday-Volatilität ausnutzen, auch wenn engere Margen die Konsolidierung der Entwickler beschleunigen.
Steigender EU-ETS-Kohlenstoffpreis
Ein durchschnittlicher Zertifikatspreis von EUR 82 pro Tonne im ersten Halbjahr 2025 machte Kohle für die meisten Stunden unwirtschaftlich und erzwang den Rückzug von 4,2 GW deutscher Braunkohlekapazitäten. Langfristige Industrie-PPAs sichern Windstromlieferungen für Stahl- und Chemieverbünde, um sich gegen steigende Kohlenstoffkosten abzusichern.
Strategien zum Ausbau von Offshore-Wind
Die EU strebt bis 2030 60 GW und bis 2050 300 GW Offshore-Wind an, wobei britische Meeresbodenlizenzen, Deutschlands 5,5-GW-Ausschreibung 2025 und die 3,5-GW-Energieinsel Bornholm die Pipeline untermauern. Die Turbinenleistungen sind auf 15–18 MW gestiegen, was die Installationskosten um 15–20 % senkt und Offshore-Wind in den Nordsee-Netzen zu einer quasi-grundlastfähigen Ressource macht.
Analyse der Hemmnisse des europäischen Marktes für Erneuerbare Energien*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Netz- engpässe und Verbindungsengpässe | -1.2% | Deutschland (Nord-Süd), Iberische Halbinsel–Frankreich, Italien (Nord-Süd) | Kurzfristig (≤ 2 Jahre) |
| Rückwirkende politische Änderungen und Tarifkürzungen | -0.6% | Spanien, Italien, Griechenland (Inframarginale Steuern, Tarifanpassungen) | Mittelfristig (2–4 Jahre) |
| Preisinflation in Lieferketten (Transformatoren, Unterseekabel) | -0.5% | Gesamteuropäisch, akut bei Offshore-Wind (Nordsee, Ostsee) | Kurzfristig (≤ 2 Jahre) |
| Lokaler Widerstand und Klagen wegen Biodiversitätsverzögerungen | -0.4% | Frankreich (Onshore-Wind), Deutschland (Greifvogelhabitate), Vereinigtes Königreich (Küstenzonen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzengpässe und Verbindungsengpässe
Abregelungen vernichteten 2025 8 TWh Wind- und Solarstromproduktion und kosteten EUR 800 Millionen an nicht realisiertem Umsatz. Begrenzte Kapazitäten von Spanien nach Frankreich und von nordischen Knotenpunkten nach Mitteleuropa drücken die Merchant-Capture-Raten und treiben den Einsatz von Batteriespeichern trotz 10–15 % höherer Investitionskosten voran.[3]
Rückwirkende politische Änderungen
Spaniens Windfall-Abgabe, Italiens Tarifindexobergrenzen und Griechenlands Umsatzrückforderungen reduzierten die Projekt-IRRs für Bestandsanlagen um 8–12 % und weiteten den WACC für Neubauten um 50–100 Basispunkte aus. Entwickler bevorzugen nun Unternehmens-PPAs und Kapazitätsmarktabsicherungen, um regulatorische Risiken einzugrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des europäischen Marktes für Erneuerbare Energien
Nach Technologie:
Meeresenergie-Aufschwung, Solarenergie-SkalierungSolarenergie hielt 2025 einen Marktanteil von 38,24 % am europäischen Markt für erneuerbare Energien, was die breite Dachinstallation und Utility-Bauten auf der Iberischen Halbinsel widerspiegelt. Meeresenergie ist auf dem Weg zu einer CAGR von 31,83 % bis 2031, gestützt durch Schottlands kommerzielle Gezeitenarrays und Portugals Wellenenergiepiloten.[4]
Utility-grade-Solarenergie bleibt der Volumenanker des europäischen Marktes für erneuerbare Energien, doch Entwickler hybridisieren zunehmend mit Batterien, um die Intraday-Volatilität zu glätten und Grüner-Wasserstoff-Abnahmeverträge zu erfüllen. Offshore-Wind, der nun 15–18-MW-Maschinen standardisiert, trägt mit 50–55 % Kapazitätsfaktoren zu wachsenden Grundlaststunden bei. Pumpspeicher-Wasserkraft mit 12–14 % der Kapazität wird für Speicheraufgaben von sechs und mehr Stunden aufgerüstet. Bioenergie und Geothermie behalten Nischenrollen, liefern aber wichtige Flexibilität in nordischen und vulkanischen Regionen.

Nach Endverbraucher:
Dominanz der Versorgungsunternehmen, Aufschwung im PrivatbereichVersorgungsunternehmen machten 2025 69,81 % der Größe des europäischen Marktes für erneuerbare Energien aus und nutzten den Zugang zu grünen Anleihen und Bilanztiefen, um Kapazitätsauktionen zu gewinnen. Privatsysteme, die bis 2031 voraussichtlich mit einer CAGR von 11,19 % wachsen werden, profitieren von subventionsgestützten Batterien und verbessertem Netto-Metering in Deutschland und Italien.
Versorgungsunternehmen bündeln nun Erzeugung, Nachfragesteuerung und Einzelhandelstarife und monetarisieren dezentrale Energie über virtuelle Kraftwerke. Die Privatnutzung übersteigt in Teilen Bayerns und Flanderns 20 % der Spitzentagesversorgung, was Verteilnetzbetreiber dazu veranlasst, intelligente Wechselrichter und lokale Flexibilitätsmärkte zu installieren. Gewerbliche und industrielle Dachflächen sowie virtuelle PPAs liefern Absicherungswert für Rechenzentren und Automobilwerke und runden den Nachfragestapel des europäischen Marktes für erneuerbare Energien ab.
Geografische Analyse
Westeuropäischer Markt für Erneuerbare Energien
Deutschland hielt im Jahr 2025 einen Anteil von 19,67 % am europäischen Markt für Erneuerbare Energien, gestützt durch die Energiewende-Vorgaben, die bis 2030 einen Anteil von 80 % erneuerbarem Strom anstreben. Das Vereinigte Königreich wird mit einer CAGR von 12,41 % bis 2031 am schnellsten wachsen, angetrieben durch 8 GW neue Offshore-Lizenzen und wettbewerbsfähige CfD-Einspeisetarife. Spanien und Frankreich hielten jeweils rund 13 % der Kapazität; Spanien setzt das Wachstum bei Solarenergie im freien Markt fort, während Frankreich die Offshore-Windenergie in der Normandie und der Bretagne beschleunigt.
Weitere europäische Märkte
Italien, mit einem Anteil von 8–9 %, konzentriert Solarenergie im sonnenreichen Süden, während die Niederlande Dachsolaranlagen mit Windenergie in der Nordsee kombinieren, um einen Anteil von 6–7 % zu erreichen. Dänemark und Schweden erzielen gemessen an ihrer Einwohnerzahl überdurchschnittliche Leistungen: Ersteres bezieht 80 % seines Stroms aus Windenergie, Letzteres balanciert Wasserkraft und Windenergie. Die übrigen europäischen Länder – Polen, Griechenland, Portugal, Belgien und Irland – lieferten 2025 gemeinsam ein Viertel der Kapazität und stellen die nächste Welle von Neubauprojekten dar, die durch EU-Mittel für einen gerechten Übergang und geringere Genehmigungshürden unterstützt werden. Schwache Verbindungen zwischen der Iberischen Halbinsel und Frankreich sowie zwischen dem Baltikum und Mitteleuropa lokalisieren das Preisrisiko weiterhin und mindern die Projektbewertungen um bis zu 15 % gegenüber gut vernetzten Stromnetzen.
Regulatorisches Umfeld
Der europäische Markt für erneuerbare Energien wird durch ein EU-weites Politikgerüst geprägt, das auf Fit-for-55 und REPowerEU verankert ist, einschließlich des Ziels eines Anteils erneuerbarer Energien von 45 % am Endenergiebedarf bis 2030, sowie durch das EU-Emissionshandelssystem (EU-ETS), das weiterhin den Einsatz von Erzeugungskapazitäten und die Dekarbonisierungsökonomie von Unternehmen beeinflusst. Im März 2026 startete die Europäische Kommission eine öffentliche Konsultation zum Rechtsrahmen für erneuerbare Energien nach 2030, mit einem Legislativvorschlag, der für Ende 2026 vorgesehen ist, was auf eine aktive Rechtsetzungspipeline hinweist, die Entwickler und Abnehmer bereits in langfristige Vertrags- und Genehmigungsstrategien einbeziehen.
Auch die Industriepolitik und die Beschaffungsregeln werden im Hinblick auf Nachhaltigkeit und Versorgungssicherheit verschärft. Das Net-Zero Industry Act (Verordnung (EU) 2024/1735) und der Critical Raw Materials Act (Verordnung (EU) 2024/1252) stärken die heimische Fertigung und die Widerstandsfähigkeit bei Rohstoffen für zentrale Technologien und Komponenten im Bereich erneuerbarer Energien. Am 20. März 2026 legte die Durchführungsverordnung (EU) 2026/718 der Kommission Mindestanforderungen an die ökologische Nachhaltigkeit für die öffentliche Beschaffung von Onshore- und Offshore-Windenergie fest, die für Beschaffungsverfahren gilt, die am oder nach dem 30. Juni 2026 eingeleitet werden, und fügt damit Compliance-Anforderungen hinzu, die die OEM-Auswahl, die Ausschreibungsgestaltung und die Dokumentation beim Windkraftausbau prägen können.
Wettbewerbslandschaft
Die 10 größten Entwickler kontrollieren rund 40–45 % der installierten erneuerbaren Kapazität, was eine moderate Konzentration im europäischen Markt für erneuerbare Energien ergibt. Ørsted und RWE verknüpfen Offshore-Wind mit Grüner-Wasserstoff-Abnahme und sichern sich 10–15-jährige Umsatzlinien, die die Finanzierungskosten senken. Vestas, Siemens Gamesa und Nordex gleichen schrumpfende Turbinenmargen durch den Ausbau von 30-jährigen Serviceverträgen und digitalen Diagnosen aus, die den Lebenszyklusumsatz um 30–35 % steigern.
Skalierung und vertikale Integration werden zu Voraussetzungen: RWE und Vattenfall setzen 15–18-MW-Offshore-Turbinen ein, die die Fundamentkosten um 30–40 % pro GW senken, während Enel und Iberdrola Solarenergie mit Vier-Stunden-Batterien kombinieren, um Spitzenpreisspreads zu arbitrieren. Hybrid-Solar-Wind-Speicheranlagen reduzieren Abregelungen um 20–30 % und machen bereits 12 % der Neubauten aus, was Nischenspezialisten in den Bereichen schwimmende Offshore-Anlagen und Gezeitenstrom-Demonstrationen Spielraum bietet. Fusionen und Übernahmen setzen sich fort, da TotalEnergies die Hälfte der iberischen Solarpipeline von EDPR erwarb und Engie belgische Vermögenswerte mit Ocean Winds zusammenführte, um die Wettbewerbsfähigkeit bei Auktionen zu steigern, was die strategische Ausrichtung auf Portfolioumfang und Bilanzstärke verdeutlicht.
Marktführer der europäischen Branche für erneuerbare Energien
-
Enel Green Power S.p.A.
-
Iberdrola Renovables S.A.
-
Ørsted A/S
-
RWE Renewables GmbH
-
EDF Renewables
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Erneuerbare Energien Unternehmen in diesem Bericht
- Enel Green Power S.p.A.
- Iberdrola Renovables S.A.
- Ørsted A/S
- RWE Renewables GmbH
- EDF Renewables
- Engie SA (Renewables)
- Acciona Energía S.A.
- Statkraft AS
- EDP Renováveis S.A.
- Vattenfall AB (Renewables)
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- Nordex SE
- Hanwha Q Cells GmbH
- TotalEnergies Renewables
- Repsol Renovables
- ContourGlobal PLC
- Abengoa SA
- Andritz AG
- BayWa r.e. AG
Marktchancen und Zukunftsaussichten
Elektrifizierungs- und Netzausbauprogramme schaffen kurzfristig neue Spielräume für Erzeugung aus erneuerbaren Energien, Flexibilität und Systemintegrationslösungen, insbesondere dort, wo Netzengpässe und Abregelung die Vermarktung am Markt einschränken. Im Juli 2026 stellte die Europäische Kommission einen Elektrifizierungsaktionsplan vor, der einen Anstieg des Stromverbrauchs (von 23 % auf 46 % bis 2040) mit niedrigeren Kosten für fossile Brennstoffimporte verknüpft und damit die Nachfrage nach erneuerbaren Energien in Kombination mit Speicherung, Nachfragesteuerung und Netzdienstleistungen stärkt. Die Kommission veröffentlichte am 17. Juli 2026 zudem einen Werkzeugkasten zur Stärkung der öffentlichen Beteiligung an Projekten für erneuerbare Energien, der Umsetzungsrahmen für lokalen Widerstand und Genehmigungsreibung bietet, die weiterhin ein wiederkehrendes Hindernis für Onshore-Windenergie und Netzausbauten darstellen.
Auf kommerzieller Seite eröffnen bankfähige Abnahmestrukturen und skalierte Projektumsetzung weiterhin Chancen für Entwickler, Versorgungsunternehmen und Dienstleister, die Bau, Optimierung und Absicherung kombinieren können. Iberdrolas 245-MW-Photovoltaikanlage Fenix in Italien, die dem Einzelhändler Pam Panorama im Rahmen eines zehnjährigen PPA 1.000 GWh zertifizierten Solarstroms liefert, zeigt Spielraum für Unternehmens- und Einzelhandels-PPAs jenseits der traditionellen Versorgerbeschaffung. Fortschritte bei der Umsetzung von Offshore-Windprojekten unterstützen Chancen in den Lieferketten für Installation, Betrieb & Wartung (O&M) und Netzanbindung, unter anderem erreichte RWE beim 1,1-GW-Offshore-Windpark Thor in Dänemark den Halbzeit-Meilenstein (36 von 72 Turbinen bis Juli 2026 installiert). Auf Plattformebene bauen große Betreiber Kapazitäten und Flexibilitätsfähigkeiten aus: Enel Green Power nahm im ersten Quartal 2026 1,6 GW neue Kapazität für erneuerbare Energien in Betrieb, und Iberdrola meldete im ersten Halbjahr 2026 eine höhere Batteriespeicherkapazität, was die Nachfrage nach Speicherintegration, Einsatzoptimierung und Engpassmanagement-Dienstleistungen weiter stärkt.
Aktuelle Branchenentwicklungen im europäischen Markt für Erneuerbare Energien
- Juli 2026: Iberdrola S.A. schloss einen langfristigen Solar-PPA mit Pam Panorama über 1 TWh Energie in Italien ab. Die Vereinbarung erweitert den europäischen Solar-Fußabdruck des Unternehmens und unterstützt die Monetarisierung von Solaranlagen in Italien.
- Juli 2026: Ørsted A/S unterzeichnete einen siebenjährigen PPA mit der Partnerschaft Gode Wind 1 in Deutschland. Der Deal verbessert die Einnahmenplanbarkeit für Offshore-Windprojekte und unterstützt das deutsche Offshore-Windportfolio.
- Juli 2026: Enel S.p.A. nahm das BESS4HYDRO-System im Wasserkraftwerk Dossi in Valbondione, Italien, in Betrieb und integriert damit die Erzeugung aus erneuerbaren Energien mit Speicherung als eine einzelne Markteinheit. Das System kombiniert Wasserkraftleistung mit Speicherung, um die Stromlieferung zu glätten. Das Projekt erweitert Enels integrierten Ansatz für erneuerbare Energien und Speicherung in Italien.
Europäischer Markt für Erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als in Europa installierte Kapazität erneuerbarer Energien definiert, gemessen in Gigawatt und nach Technologie aufgeschlüsselt, wobei netzgekoppelte und in Betrieb befindliche Anlagen als zentrale Zähleinheit dienen.
Ausschlüsse aus dem Umfang: Konventionelle fossile und nukleare Kapazitäten werden ausgeschlossen, und noch nicht in Betrieb genommene Pipeline-Projekte werden erst dann erfasst, wenn sie in Betrieb sind und in öffentlichen Kapazitätsstatistiken verzeichnet werden.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und konzentrierende Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein-, Groß- und Pumpspeicherkraftwerke)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Spanien
- Frankreich
- Italien
- Niederlande
- Dänemark
- Schweden
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um den Basis-Kapazitätspool aufzubauen und Grenzen festzulegen, damit dieselbe Anlage nicht mehrfach über Technologien und Länder hinweg gezählt wird. Wir stützen uns hauptsächlich auf offizielle Energiestatistiken und Richtlinien-Tracker, wie Eurostat-Statistiken zu erneuerbaren Energien, Veröffentlichungen der Europäischen Kommission, ENTSO-E-Stromnetzdaten und IRENA-Kapazitätsreihen für Länder und Regionen.
Zur Unterstützung des Aufbaus prüfen wir außerdem Veröffentlichungen nationaler Netzbetreiber, Aktualisierungen der Energieministerien sowie öffentliche Ausschreibungs- und Genehmigungsbekanntmachungen, soweit verfügbar, gefolgt von Jahresberichten und Investorenpräsentationen zur Gegenprüfung von Inbetriebnahmezeitplänen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und Importexport-Prüfungen auf Sendungsebene genutzt, um ausgewählte Annahmen wie Ausrüstungsfluss-Signale und Entwickleraktivitäten zu validieren. Diese Liste ist nicht abschließend, und viele weitere öffentliche und abonnementbasierte Quellen wurden während des Forschungsprozesses zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich in Betrieb genommen und ans Netz angeschlossen wird, sowie auf das Verständnis praktischer Verzögerungen, die in übergeordneten Zielvorgaben nicht immer sichtbar werden. Wir sprachen mit einer Mischung aus Versorgungsunternehmen, unabhängigen Stromerzeugern, Projektentwicklern, EPC- und Dienstleistungsunternehmen sowie netz- und politikorientierten Experten in den wichtigsten europäischen Märkten, damit Modelleingaben korrigiert werden konnten, wo Desk-Signale hinter der Realität zurückblieben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsebene (CXOs): 14 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Kapazitätsrekonstruktion, bei der Länderdaten zu installierter erneuerbarer Kapazität und jährlichen Zubauraten zusammengestellt und anschließend auf eine einheitliche europäische Abdeckung und Technologiezuordnung normiert werden. Sobald die Basis festgelegt ist, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben zur Inbetriebnahme von Projekten, Verhältnisse von Entwickler-Pipeline zu Inbetriebnahme sowie ASP-ähnliche Näherungswerte, sofern diese ungewöhnliche Sprünge erklären helfen.
Zu den wichtigsten Modelleingaben zählen jährliche Zubauraten erneuerbarer Kapazitäten nach Technologie, Netzanschluss- und Abregelungssignale soweit veröffentlicht, ausgeschriebene gegenüber realisierten Ausbaumengen, Repowering-Aktivitäten für ausgereifte Windparks sowie politische Zeitmarker, die Genehmigungs- und Bauzyklen beeinflussen. Wo Aufschlüsselungen auf Länderebene nicht vollständig offengelegt werden, werden Lücken durch Verwendung der nächstgelegenen offiziellen Reihe geschlossen, die durch interviewbasierte Anpassungsfaktoren validiert und anschließend gegen regionale Gesamtwerte gegengeprüft wird.
Für die Prognose wird eine Szenarioanalyse verwendet, da Ausbauraten stark von Genehmigungsgeschwindigkeit, Netzbereitschaft und Ausschreibungskalendern abhängen, die sich schnell ändern können. Der Basisszenario ist an sichtbaren Ausschreibungsplänen, nationalen Zielen und jüngsten Fertigstellungsraten verankert und wird anschließend mit konservativen und beschleunigten Pfaden, die von Primärbefragten vorgeschlagen wurden, einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit die Endtotale mit unabhängigen Energiesystemsignalen konsistent bleiben. Wir führen Varianzprüfungen über Länder und Technologien hinweg durch, überprüfen Ausreißer anhand von Inbetriebnahmenachrichten und offiziellen Revisionen und leiten das Modell dann vor der Freigabe durch eine zweite Analystenprüfung.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche politische Änderungen, große Inbetriebnahme-Revisionen oder unerwartete Verlangsamungen beim Ausbau beobachtet werden. Vor der Auslieferung wird ein aktueller Datendurchlauf abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten, gefolgt von Rückkontakt-Auslösern, wenn Feldrückmeldungen auf eine wesentliche Abweichung von früheren Annahmen hinweisen.
Vergleich der Marktgröße für den Europäischen Markt für Erneuerbare Energien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für erneuerbare Energien in Europa unterscheiden sich häufig, weil der Markt als installierte Kapazität, Stromerzeugung oder Ausgaben gemessen werden kann, und jede Wahl verschiebt den Gesamtwert erheblich. Der Zeitpunkt spielt ebenfalls eine Rolle, da Kapazitätsstatistiken revidiert werden und einige Studien an Zielvorgaben statt an bereits in Betrieb befindlichen Anlagen ausgerichtet sind.
Durch die Verfolgung der in Betrieb befindlichen, netzgekoppelten Kapazität und der Aktualisierungszeitpunkte im Modell hält Mordor Intelligence den Gesamtwert an die installierte Basis (1,11 TW im Jahr 2025) gebunden, anstatt ihn mit Umsatzpools wie EPC-Wert, Ausrüstungsverkäufen oder Investitionsflüssen in erneuerbare Energien zu vermischen. Die größten Abweichungen entstehen in der Regel dadurch, ob Repowering als neue Nettokapazität behandelt wird, ob hinter dem Zähler installierte Solaranlagen länderübergreifend einheitlich erfasst werden und ob Währungsumrechnungen und Annahmen zu konstanten Dollarbeträgen für wertbasierte Schätzungen verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,11 TW (2025) | |
| Regionale Beratungsgesellschaft A | 289,10 Milliarden USD (2024) | Wird als wertbasierter Markt ausgewiesen und erfasst in der Regel Ausgaben für Ausrüstung und Projektentwicklung, was einen direkten Vergleich mit einer auf installierter Kapazität basierenden Kennzahl nicht möglich macht. |
| Branchenberatung B | 145,00 Milliarden USD (2024) | Verwendet eine engere Investitions- oder Transaktionswertperspektive und kann konservative Ausbauannahmen anwenden, was das Ausmaß unterschätzen kann, wenn es als gesamte Betriebskapazität gemessen wird. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was gezählt wird und wann es gezählt wird, und nicht durch kleine rechnerische Unterschiede. Unser Ansatz ist reproduzierbar, weil er von beobachtbaren Kapazitätsreihen ausgeht, klare Einschlussregeln anwendet und nur dort angepasst wird, wo die Feldvalidierung eine konsistente Abweichung aufzeigt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die heutige Kapazität für erneuerbare Energien in Europa, und welches Wachstum wird bis 2031 prognostiziert?
Die Kapazität beläuft sich 2026 auf 1.204,66 GW und wird bis 2031 voraussichtlich 1.811,91 GW erreichen, mit einer CAGR von 8,51 %.
Welches Technologiesegment wächst bis 2031 am schnellsten?
Meeresenergieprojekte, hauptsächlich Gezeiten- und Wellenenergie, werden voraussichtlich mit einer CAGR von 31,83 % wachsen und alle anderen Segmente übertreffen.
Welches Land hält derzeit den größten Kapazitätsanteil, und welches wächst am schnellsten?
Deutschland führt mit 19,67 % der regionalen Kapazität im Jahr 2025, während das Vereinigte Königreich mit einer CAGR von 12,41 % bis 2031 die schnellste Expansion zeigt.
Welche Faktoren treiben Unternehmens-Stromabnahmeverträge in der Region voran?
Steigender Strombedarf von Rechenzentren, Dekarbonisierungsziele der Schwerindustrie und der EU-Kohlenstoffgrenzausgleichsmechanismus treiben die PPA-Volumina auf Rekordhöhen.
Was sind die größten kurzfristigen Hindernisse für neue Anlagen für erneuerbare Energien?
Netzengpässe, begrenzte grenzüberschreitende Verbindungen und Kostensteigerungen in der Lieferkette bremsen die Produktion und erhöhen die Kapitalkosten.