
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.67 Gigawatt |
| Marktvolumen (2026) | 19.7 Gigawatt |
| Marktvolumen (2031) | 25.79 Gigawatt |
| Wachstumsrate (2026 - 2031) | 5.53 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Afrika
- Afrika
- Afrika
- Afrika
- Ägypten
- Algerien
- Argentinien
- Aserbaidschan
- Asien
- Asien
- Äthiopien
- Australien
- Belarus
- Botsuana
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Europa
- Europa
- Europa
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Kasachstan
- Kolumbien
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Norwegen
- Österreich
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Simbabwe
- Singapur
- Slowakei
- Spanien
- Südafrika
- Südamerika
- Südasien
- Südkorea
- Südostasien
- Tunesien
- Türkei
- Ungarn
- Usbekistan
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Marktes für erneuerbare Energien in Venezuela von Mordor Intelligence
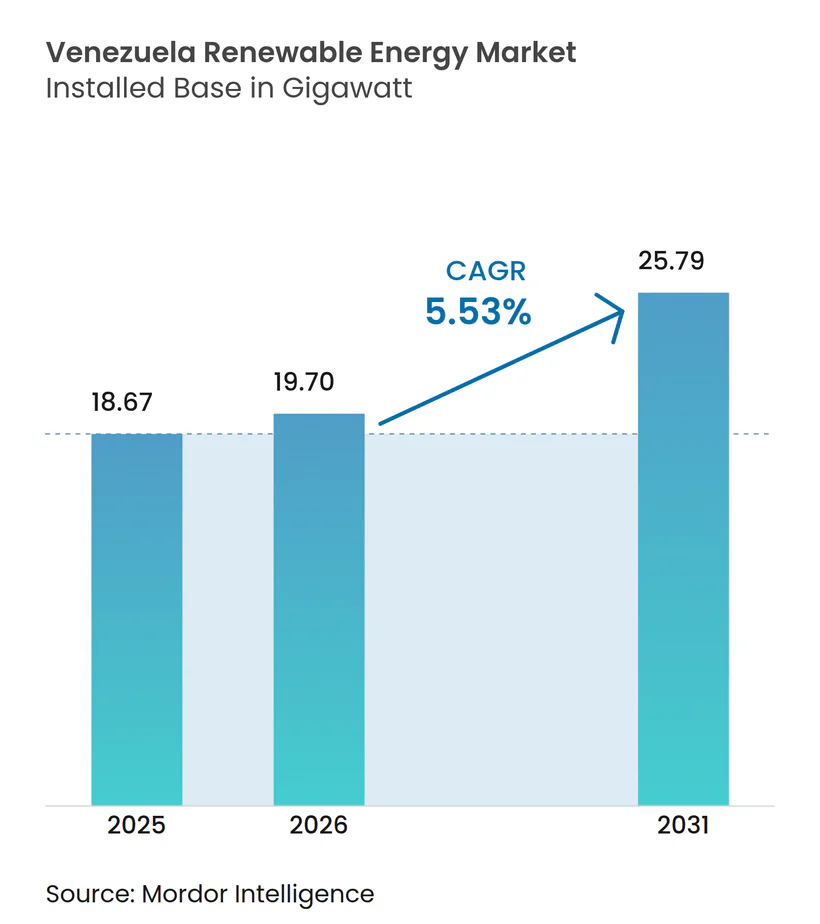
Der Markt für erneuerbare Energien in Venezuela hatte im Jahr 2026 eine Größe von geschätzten 19,7 Gigawatt und wuchs gegenüber dem Wert von 18,67 Gigawatt im Jahr 2025, wobei die Prognosen für 2031 25,79 Gigawatt zeigen, was einem Wachstum von 5,53 % CAGR über den Zeitraum 2026–2031 entspricht.
Diese gedämpfte Expansion spiegelt strukturelle Gegenwindfaktoren, politische Instabilität, Sanktionen und Tarifverzerrungen wider, und nicht etwa Ressourcenknappheit, da die solar-, wind- und biomassenreiche Geografie des Landes theoretisch das 22-Fache des prognostizierten Strombedarfs bis 2050 decken könnte. Die übermäßige Abhängigkeit von der Wasserkrafterzeugung setzt das Netz dürrebedingten Stromausfällen aus; dennoch entstehen in den Bereichen dezentrale Solarenergie, durch die Diaspora finanzierte Dachanlagen und durch Krypto-Mining gestützte Mikronetze Wachstumsnischen. Projektentwickler, die in der Lage sind, konventionelle Projektfinanzierungskanäle zu umgehen, indem sie multilaterale Klimafonds und Rimessenströme anzapfen, erschließen sich Nischenmöglichkeiten. Ausrüstungslieferanten, die hybride Solar-Speicher-Pakete anbieten, die auf Venezuelas schwaches Übertragungsnetz zugeschnitten sind, gewinnen ebenfalls an Bedeutung.
Wichtigste Erkenntnisse des Berichts
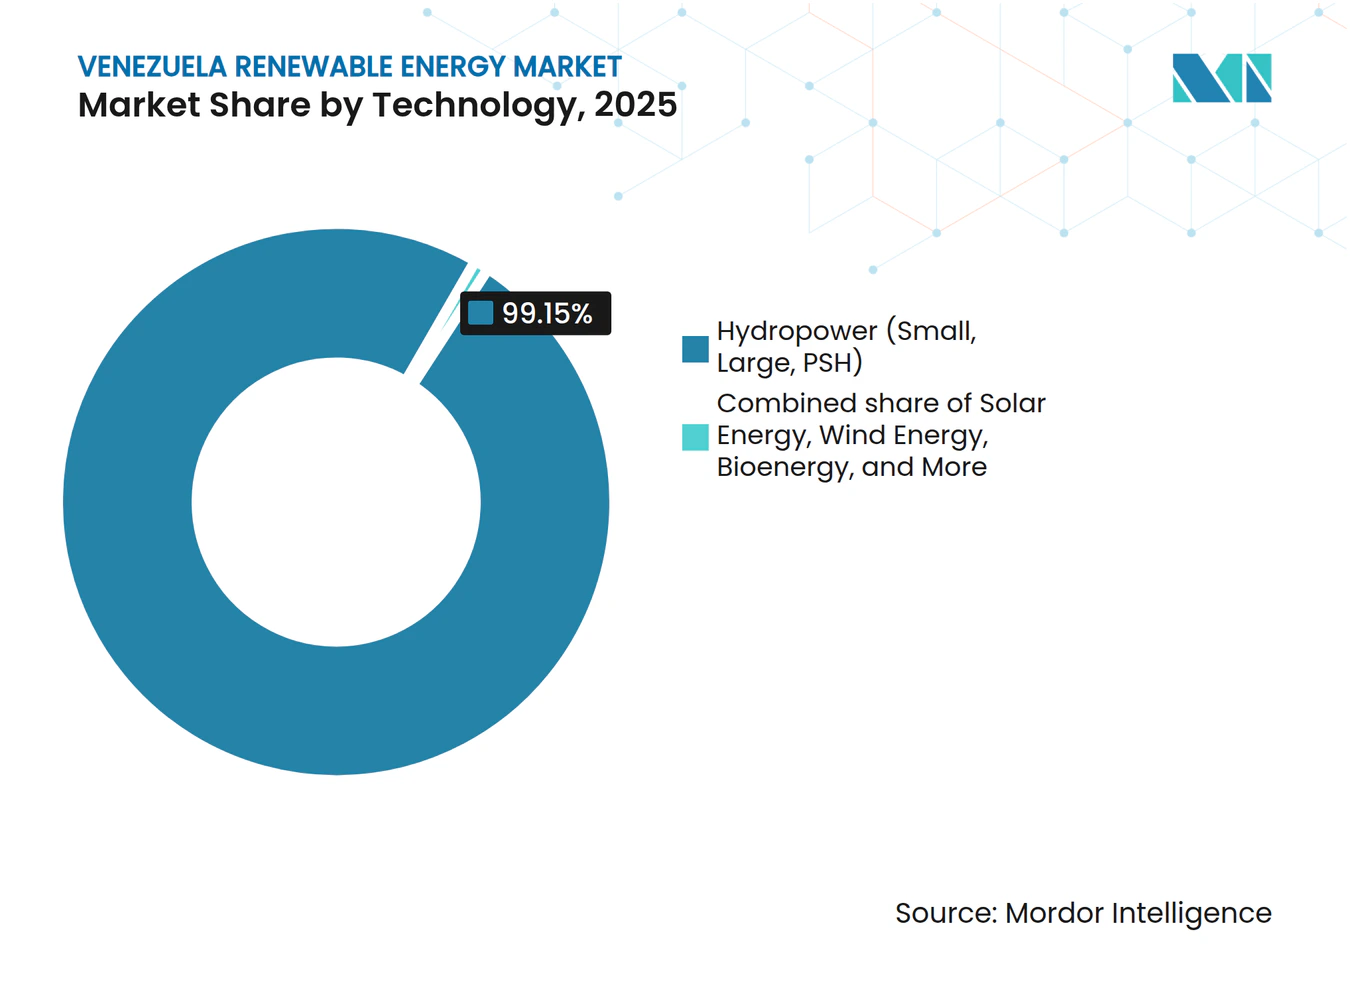
- Nach Technologie entfielen im Jahr 2025 99,15 % der installierten Kapazität auf Wasserkraft; das Solarvolumen soll bis 2031 mit einer CAGR von 133,7 % wachsen, was den schnellsten Wachstumspfad im Markt für erneuerbare Energien in Venezuela signalisiert.
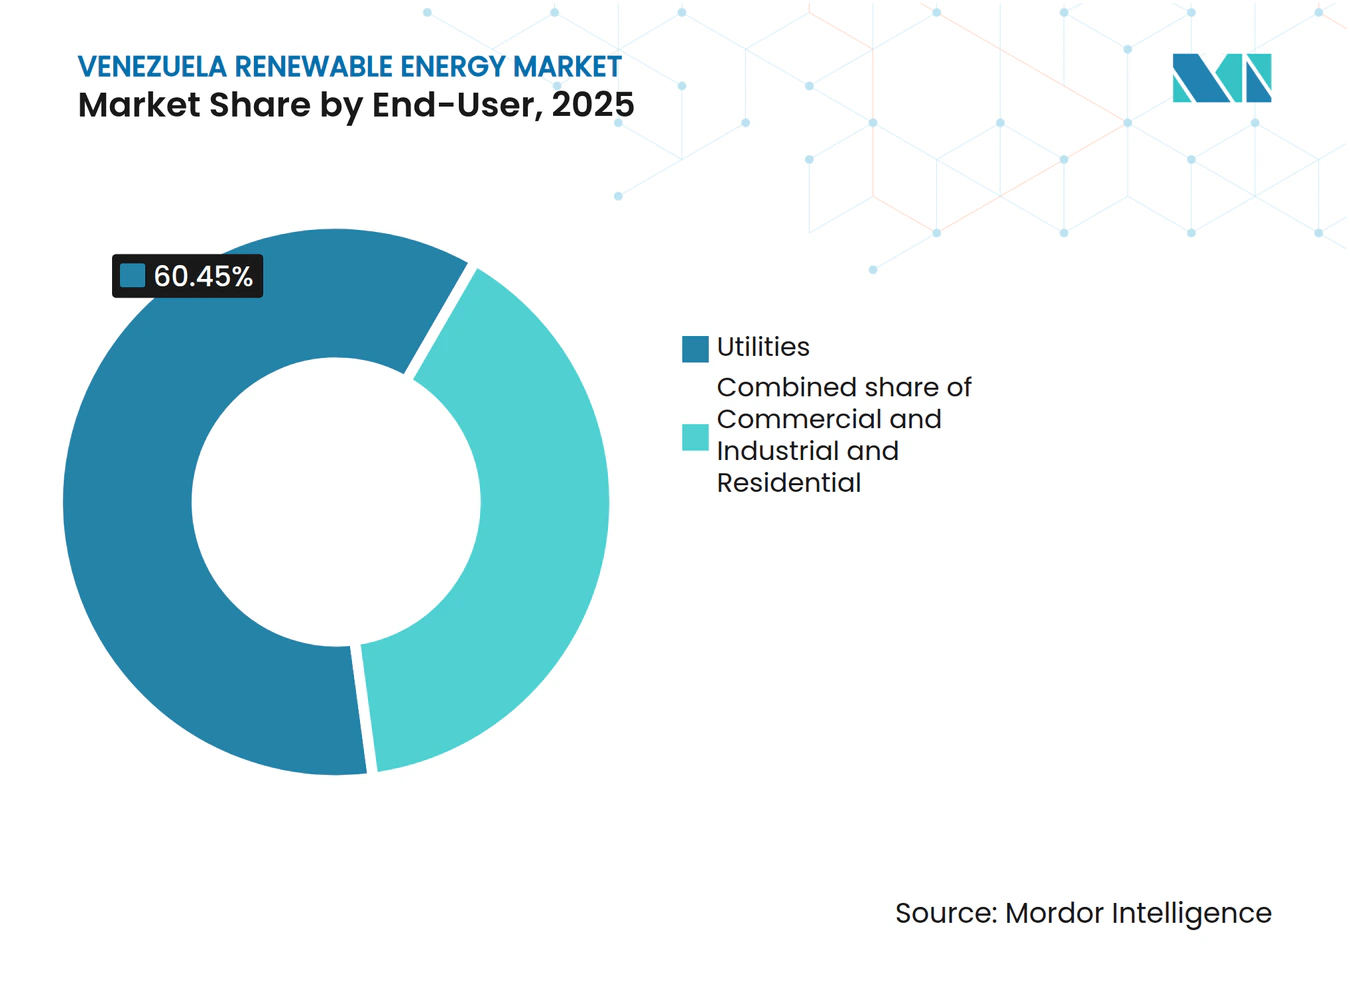
- Nach Endnutzer entfielen im Jahr 2025 60,45 % der Kapazität auf Versorgungsunternehmen, und es wird prognostiziert, dass diese bis 2031 mit einer CAGR von 8,55 % wachsen werden, was den gesamten Markt für erneuerbare Energien in Venezuela übertrifft.
- Nach Geografie ist die Andenregion, angeführt von Mérida, für die erste 50-MW-Phase des 3-GW-Solarausbaus vorgesehen, während der Nordwesten 45 MW neu in Betrieb genommener Windanlagen beibehält.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Staatlicher 3-GW-Andes-Solarplan | +1.8% | Mérida, Táchira, Trujillo | Mittelfristig (2–4 Jahre) |
| Sinkende LCOE für Solar- und Windenergie | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Durch die Diaspora finanzierte Dachkits | +0.6% | Caracas, Maracaibo, Valencia | Kurzfristig (≤ 2 Jahre) |
| Neustart des ländlichen „Sembrando Luz”-Programms | +0.5% | Andines und Orinoquia-Hinterland | Langfristig (≥ 4 Jahre) |
| Multilaterales COP29-Versprechen | +0.4% | National | Mittelfristig (2–4 Jahre) |
| Krypto-Mining-Mikronetze | +0.3% | Niedrigtarif- und netzferne Zonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Solarausbauplan (3-GW-Anden-Initiative)
Der Andes-Fahrplan der Regierung zielt auf 3 GW Photovoltaikkapazität in Táchira, Mérida und Trujillo ab und nutzt dabei 5,5–6,2 kWh/m²/Tag Einstrahlung sowie die natürliche Panelkühlung in großer Höhe.[1] Zwei Solarparks in Santo Domingo haben eine Baugenehmigung erhalten, was den ersten konkreten Schritt zur Reduzierung der Abhängigkeit von der Wasserkraft markiert. Zu den Standortvorteilen gehören geringere Übertragungsverluste zu den Industriekorridoren in Maracaibo und Barquisimeto sowie ein geringeres Überschwemmungsrisiko im Vergleich zu Wasserkraftdämmen im Tiefland. Das Ausführungsrisiko bleibt erheblich, angesichts der Erfolgsbilanz des Landes mit ins Stocken geratenen Windanlagen und unklaren Genehmigungsvorschriften. Der Zugang zu multilateraler Finanzierung hängt davon ab, sanktionssichere Strukturen zu schaffen und die heimische Ingenieurkapazität wieder aufzubauen, die durch Auswanderung geschwächt wurde.
Sinkende Stromgestehungskosten (LCOE)
Die globalen Solar-LCOE sind im vergangenen Jahrzehnt um 88 % gesunken, während Onshore-Windenergie um 68 % gefallen ist, was Venezuelas Wettbewerbslücke trotz des subventionierten Einzelhandelstarifs von 0,20 USD/kWh verringert.[2] Machbarkeitsstudien für Kleinwasserkraftprojekte berichteten über interne Renditen von über 280 %, selbst bei Kapitalknappheit, was ein ähnliches Aufwärtspotenzial für Solar- und Windenergie signalisiert, wenn diese in gebundenen oder exportgebundenen Formaten eingesetzt werden. Die lukrativsten Ziele sind abgelegene Minen und agrarindustrielle Standorte, die nun USD-denominierte Kraftstoffprämien für Dieselgeneratoren zahlen. Im Gegensatz dazu haben netzgebundene Versorgungsanlagen Schwierigkeiten, Kapital zu amortisieren, wenn die Tarife festgelegt sind, es sei denn, sie sichern sich zinsgünstige Darlehen oder konzessionäre Klimafonds. Das Bündeln von Projekten unter einer gepoolten Diaspora-Anleihe könnte die Finanzierungskosten senken und politische Risikoprämien mindern.
Durch die Diaspora finanzierte Dachkits
Im Ausland lebende Venezolaner überwiesen im Jahr 2024 5,4 Milliarden USD, ein Großteil davon über Zelle und Binance zum Kauf von Dachsolar-Paketen, die von 1.000 USD für Basis-Kits bis zu 4.000 USD für Komplettsysteme reichen. Einzelhändler bieten schlüsselfertige Lieferung in USD oder Bolivares an, und der informelle Markt für importierte Solarmodule hat sich in städtischen Zentren verbreitet, wo längere Stromausfälle Kühlhaltung, Schulbildung und Telearbeit beeinträchtigen. Privathaushalte stellen nun das am schnellsten wachsende Segment des venezolanischen Marktes für erneuerbare Energien dar, obwohl genaue Kapazitätszuwächse außerhalb offizieller Datensätze bleiben, da seit 2016 keine Energiestatistiken mehr veröffentlicht wurden. Der Trend hängt von nachhaltigen Rimessenströmen und dem weiteren Zugang zu zollfreier chinesischer Hardware ab.[3]
Neustart des ländlichen „Sembrando Luz”-Programms
Das 2005 erstmals gestartete ländliche Elektrifizierungsprogramm der Regierung hatte bis 2019 nur 60 % seiner Solarkits in Betrieb, aufgrund von Ersatzteilmangel und Qualifikationslücken. Ein Neustart im Jahr 2022 durch CORPOELEC Industrial zielt auf eine lokale Montage im stillgelegten Unerven-Werk ab, aber es wurden noch keine überprüfbaren Produktionszahlen gemeldet. Der Erfolg hängt nun von Partnerschaften mit Lieferanten auf Gemeindeebene wie Ecosolaris und INGESOL ab, die beide Vertriebspipelines in abgelegene Andendörfer haben. Wenn die lokale Fertigung wieder aufgenommen wird, könnte die Initiative die Durchdringung erneuerbarer Energien in netzfernen Zonen erhöhen, die derzeit auf teuer transportierte Dieselgeneratoren angewiesen sind.[4]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzunzuverlässigkeit und Abhängigkeit von Wasserkraft | -1.4% | Landesweit, akut im Osten und auf den Inseln | Kurzfristig (≤ 2 Jahre) |
| Preiskontrollierte Tarife | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| US-Sanktionen bei der Ausrüstungsfinanzierung | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Energiesektor | -0.5% | Caracas, Maracaibo | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzunzuverlässigkeit und Abhängigkeit von Wasserkraft
Der 10.200-MW-Guri-Staudamm versorgt noch immer 73 % des nationalen Stroms und macht ihn zu einem Single-Point-of-Failure. Die Stauseen erreichten im März 2024 ihre untersten Grenzen und zwangen die Wasserkraftleistung auf 47 % der Kapazität, während Wärmeaggreagte nur bei 6 % lagen. Die täglichen Stromausfälle erreichten im vergangenen Jahr durchschnittlich 200 Ereignisse, wobei der Osten Venezuelas und Margarita Island die längsten Unterbrechungen verzeichneten. Ohne größere Übertragungsverbesserungen oder netzmaßstäbliche Speicher werden alle Zunahmen variabler erneuerbarer Energiequellen einem Curtailment-Risiko ausgesetzt sein. Die 2.700-MW-Erweiterung des Tocoma-Staudamms, die für 2026 fällig ist, könnte die Grundlastversorgung vorübergehend stabilisieren, vertieft aber auch die Wasserkraftabhängigkeit im venezolanischen Markt für erneuerbare Energien.
Preiskontrollierte Tarife
Die Tarife stiegen im Jahr 2024 auf 111,81 USD/MWh, sind jedoch von der Kostenrealität entkoppelt und bieten kaum Anreize für privates Kapital. CORPOELEC behält das Erzeugungsmonopol gemäß einer Gesetzgebung, die mindestens 60 % staatliche Beteiligung an Joint Ventures vorschreibt. Investoren im Versorgungsmaßstab können daher keine vorhersehbaren Cashflows durch Einspeisevergütungen oder Stromabnahmeverträge sicherstellen, und der Entwurf des Gesetzes über erneuerbare Energien steckt noch im Parlament fest. Das Ergebnis ist ein Finanzierungsvakuum trotz regionaler Beispiele: Brasiliens Solarauktion 2024 wurde bei 20,37 USD/MWh abgeschlossen, weit unterhalb der regulierten Preisobergrenze Venezuelas.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Wasserkraft dominiert, während Solarenergie sich beschleunigtWasserkraft lieferte im Jahr 2025 99,15 % der installierten Kapazität und soll sich weiter ausdehnen, wenn das 2.700-MW-Tocoma-Kraftwerk 2026 in Betrieb geht; es perpetuiert jedoch auch das Ausfallrisiko, indem es die Erzeugung in einem einzigen Flussbecken konzentriert. Die außergewöhnliche CAGR-Prognose von 133,7 % für Solarenergie bedeutet, dass das Photovoltaikvolumen bis 2031 600 MW übersteigen könnte, angetrieben hauptsächlich durch die 3-GW-Anden-Initiative und eine Einzelhandelswelle von Dachkits. Der Marktanteil des Marktes für erneuerbare Energien in Venezuela, der auf Windenergie entfällt, stieg im Juli 2024 geringfügig, als der 45-MW-Paraguaná-Park mit dem Stromexport begann; Netzengpässe in Falcón und Zulia halten jedoch weitere Wind-Pipelines ruhend. Bioenergie, Geothermie und Meerestechnologien befinden sich noch im Konzeptstadium ohne angekündigte Finanzierung.
Eine wachsende LCOE-Lücke beschleunigt den Wandel. Solarmodule kommen nun verzollt bei 0,12 USD/W an und bieten Privatkäufern eine Amortisationszeit von weniger als vier Jahren, wenn die Vermeidung von Stromausfällen einbezogen wird. Wasserkraft hingegen sieht sich steigenden Wartungskosten und klimabedingter Zuflussvolatilität gegenüber. Dennoch könnte die Marktgröße des venezolanischen Marktes für erneuerbare Energien im Wasserkraftbereich noch 200–300 MW an kleinen Laufwasserkraftwerken hinzufügen, wenn Projektfinanzierung aus chinesischen oder andinen Entwicklungsfonds entsteht. Die Windexpansion hängt von einem klaren Tarifpfad und neuen 230-kV-Übertragungsleitungen ab, von denen keine im nationalen Haushalt 2025 erscheint. Der Technologiemix scheint daher auf ein gespaltenes Profil zuzusteuern: etablierte Megastaudämme in staatlicher Hand und agile Solaranlagen auf Dächern, Bauernhöfen und Mikronetzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen dominieren, Haushalte holen aufVersorgungsunternehmen kontrollierten im Jahr 2025 60,45 % der installierten Kapazität erneuerbarer Energien, und ihre Bestände sollen bis 2031 mit einer CAGR von 8,55 % wachsen, da der Staat das Andes-Solarportfolio beschleunigt und den Tocoma-Staudamm fertigstellt. Gewerbe- und Industrieverbraucher bleiben zögerlich; restriktive Joint-Venture-Regeln und undurchsichtige Genehmigungsverfahren für Eigenstromerzeugung über 2 MW halten die Pipeline für Gewerbe und Industrie dünn. Im Gegensatz dazu setzen Haushalte, die auf Rimessen angewiesen sind, auf Dach-Photovoltaik als Mittel zum Überleben gegen den möglichen Netzzusammenbruch. Einzelhändler melden ein jährliches Einheitsumsatzwachstum von über 90 % im Jahr 2024, genug, um Wohnanlagen bis zum Ende des Jahrzehnts auf etwa 4 % der Marktgröße des venezolanischen Marktes für erneuerbare Energien zu heben.
Der Vorteil der Versorgungsunternehmen beruht auf Skalierbarkeit und staatlicher Kreditwürdigkeit, doch müssen sie die Steuerung modernisieren und Batteriespeicher integrieren, um einen höheren Solaranteil zu bewältigen. Gewerbe- und Industrieakteure werden wahrscheinlich abseits bleiben, bis das Gesetz über erneuerbare und alternative Energien verabschiedet und die Regeln für Stromabnahmeverträge klargestellt werden. Derzeit umgehen Privatkits alle formellen Kanäle: Installateure akzeptieren Zahlung in Bolivares, USD oder Stablecoins, und für Anlagen unter 5 kW ist keine Netzanschlussgenehmigung erforderlich. Dieser informelle Anstieg stellt CORPOELEC vor eine Erlösherausforderung, injiziert aber gleichzeitig Resilienz in städtische Lastzentren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Entwicklungsmuster folgen sowohl natürlichen Ressourcengradienten als auch administrativen Prioritäten. Der Andenkorridor, einschließlich Táchira, Mérida und Trujillo, genießt eine durchschnittliche globale Horizontalstrahlung von 2.300 kWh/m²/Jahr und bildet daher den Kern des 3-GW-Solarplans. Die Nähe zu Kolumbiens Norte de Santander erschließt grenzüberschreitende Durchleitungsoptionen, die unsubventionierte Tarife von bis zu 0,10 USD/kWh erzielen können, was die Projektökonomie verbessert. Die Paraguaná-Halbinsel im Bundesstaat Falcón bietet Windgeschwindigkeiten der Klasse II von fast 8 m/s, doch ihr 100-MW-Park liegt aufgrund von Ersatzteilmangel brach. Die Rehabilitierung würde nur 45 Millionen USD erfordern, weniger als die Hälfte der Kosten für einen Neubau aus Stahl, was sie zu einem erstklassigen Kandidaten für die Refinanzierung durch Klimaanleihen macht. Zulia, Táchira und Mérida beherbergen auch den dichtesten Cluster von Sembrando-Luz-Mikronetzen, was die ländliche Nachfrage nach dezentraler Versorgung unterstreicht.
Die Wasserkraftkapazität bleibt geografisch entlang des Caroní-Flusses im Bundesstaat Bolívar konzentriert, was die nationale Versorgung einem lokalisierten Dürrerisiko aussetzt. Übertragungsleitungen überqueren 1.000 km nach Caracas und verlieren dabei schätzungsweise 14 % ihrer Energie durch technische und nicht-technische Faktoren; daher reduziert jede zusätzliche Andes-Solarenergie diese Verluste erheblich. Die Metropolregionen Caracas, Valencia und Maracaibo verzeichnen die höchsten Ausfallraten, was Fabriken dazu veranlasst, Dachanlagen mit einer Größe von 15–50 kW einzusetzen. Lithium-Batteriespeicher gewinnen in diesen Städten an Bedeutung, da sich die Amortisation beschleunigt, wenn Stromausfälle acht Stunden pro Woche überschreiten.
Das Amazonas-Territorium beherbergt kleine Solar-Demonstrationsdörfer, die auf das Jahr 1981 zurückgehen; ihre Skalierung hat sich als schwierig erwiesen, da der Flussverkehr die Logistikkosten um 30 % erhöht. Dennoch liegt der Klarhimmelindex der Region über 0,83, was darauf hindeutet, dass moderne Dünnschichtmodule konventionelle Solarmodule um 4–6 Prozentpunkte übertreffen könnten. Die küstennahe Isla de Margarita begrenzt den Solarausbau aufgrund von tourismus- bedingten Landnutzungskonflikten, obwohl schwimmende Photovoltaik auf der Laguna de La Restinga einer Vorstudie unterzogen wird. Insgesamt kann eine geospatiale Diversifizierung gleichzeitig die Resilienz stärken, Exportrouten erschließen und Investitionen auf vernachlässigte Provinzen verteilen, sofern Finanzierung und Fachkräfte gemeinsam mit Modulen und Turbinen dorthin migrieren.
Regulatorisches Umfeld
Der venezolanische Energiesektor unterliegt weiterhin der Ley Orgánica del Sistema y Servicio Eléctrico, wonach der Staat die Kontrolle über die zentralen Stromaktivitäten behält und CORPOELEC den Kraftwerkseinsatz und Systembetrieb dominiert. Die Aufsicht liegt beim Ministerio del Poder Popular para la Energía Eléctrica (MPPEE), das Genehmigungsverfahren, Netzzugang und Betriebsregeln in einem Markt gestaltet, in dem regulierte Tarife und staatliche Eigentumsbeschränkungen bankfähige private erneuerbare Projekte eingeschränkt haben.
Im Mai 2026 signalisierte die Asamblea Nacional Fortschritte bei einem vorgeschlagenen Organgesetz für den Elektrizitätsdienst, das alternative Energiequellen einbeziehen und die Erzeugung diversifizieren soll, was auf ein aktives Gesetzgebungsvorhaben zur Ausweitung der Beteiligung über das staatlich geführte Modell hinaus hinweist. Die Reformrichtung ist klarer geworden, doch die detaillierte Sekundärregulierung für Tarife, technische Standards und erneuerbaren-spezifische kommerzielle Rahmenwerke wird noch entwickelt, sodass Umsetzung und Bankfähigkeit davon abhängen, wie die Maßnahmen operationalisiert werden.
Wettbewerbslandschaft
Marktkonzentration
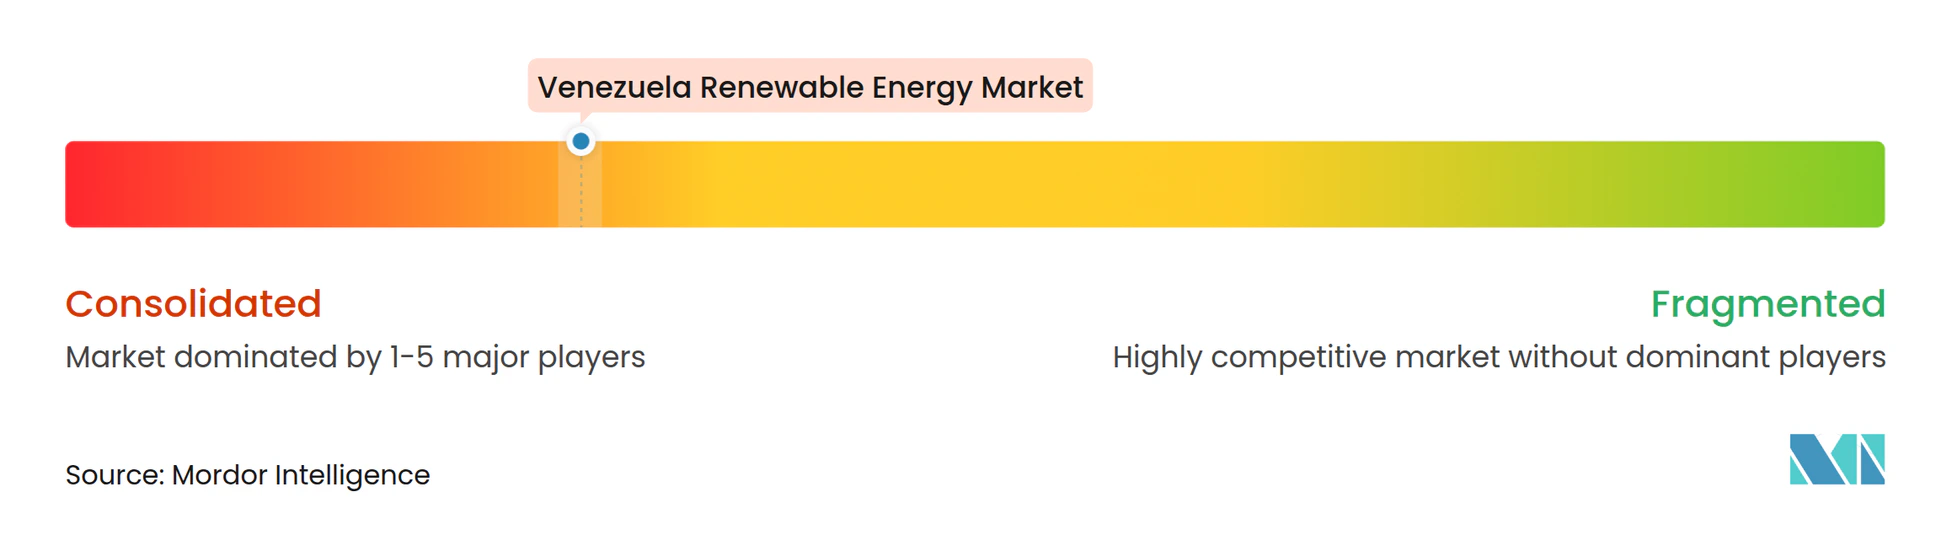
Die Wettbewerbsintensität wird stärker durch Politik und Sanktionen als durch einen reinen Technologiewettlauf geprägt. Das staatseigene CORPOELEC kontrolliert die Erzeugungsplanung und besitzt den Großteil der Wasserkraftanlagen, was ihm effektiv einen Anteil von 60–65 % an der gesamten installierten Kapazität einräumt. Siemens Gamesa, Andritz, ABB und Huawei liefern Turbinen, Steuerungssysteme und Wechselrichter, müssen Verträge jedoch über sanktionskonforme Intermediäre strukturieren. Verzögerte Zahlungen und Logistikhürden veranlassen Lieferanten, höhere Vorschusszahlungen zu verlangen, was die Projektkosten um 8 bis 12 % erhöhen kann. Lokale EPC-Unternehmen, darunter Ingelectra, CANARAGUA und Elecven, sind auf Gleichgewichtsanlagenarbeiten spezialisiert und arbeiten häufig mit kubanischen oder chinesischen Technikteams zusammen, da die heimischen Arbeitspools erschöpft sind.
Strategische Schritte konzentrieren sich auf Nischen, die gegen Tarif-Obergrenzen immun sind. Im Juni 2024 kündigte Zelestra einen regionalen Expansionsplan in Höhe von 5 Milliarden EUR an, der auf Photovoltaik-, Speicher- und Grünwasserstoff-Vorhaben ausgerichtet ist und 200 MW für venezolanische Industrieabnehmer vorsieht. Im August 2024 investierte Scala Data Centers in Windenergie zur Eigenversorgung, um seinen modularen Serverpark außerhalb von Caracas zu betreiben, was den ausländischen Appetit auf Projekte signalisiert, die Energie mit digitaler Infrastruktur verbinden. Auf öffentlicher Seite diversifiziert die Genehmigung eines Laufwasserkraftprojekts am Guayuriba-Fluss im Januar 2025 die Wasserkraft weg vom Caroní-Becken und lädt Hersteller von Kleinturbinen in die Lieferkette ein.
Die Wettbewerbsdifferenzierung hängt zunehmend von Finanzierungseinfallsreichtum statt von Hardwarespezifikationen ab. Unternehmen, die Diaspora-Crowdfunding, CO₂-Zertifikate und multilaterale Garantien bündeln, können Mischzinssätze unter 6 % erschließen, verglichen mit 12–15 % für rein kommerzielle Darlehen. Speicherintegratoren, die eine Vier-Stunden-Dauer innerhalb tropischer Temperaturgrenzen garantieren, sichern sich Prämienmargen, da sie den Schmerzpunkt Stromausfall direkt adressieren. Hybride EPC-Betriebs- und Wartungsakteure bündeln langfristige Wartung unter peso-indizierten Verträgen und mindern so Währungsinkongruenzen. Mit zunehmender regulatorischer Klarheit müssen etablierte Akteure von reinem Geräteleasing hin zu dienstleistungsorientierten Modellen wechseln, die Leistungsgarantien einbetten.
Branchenführer im Bereich erneuerbare Energien in Venezuela
-
SOLINAL C.A.
-
INGESOL C.A.
-
Siemens Gamesa Renewable Energy, S.A.
-
ANDRITZ AG
-
Corpoelec (Nationale Elektrizitätskorporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Venezuela Markt für Erneuerbare Energien Unternehmen in diesem Bericht
- CORPOELEC
- Siemens Gamesa Renewable Energy SA
- Andritz AG
- Centrais Elétricas do Norte do Brasil SA
- SOLINAL CA
- INGESOL CA
- HPC Venezuela CA
- Orinoco Solar Corp
- Ecosolaris CA
- Zelestra SL
- SAGET VE
- PDVSA Renovable (pilot)
- Vestas Latin America
- ABB Ltd (Power & Automation)
- Schneider Electric Venezuela
- Huawei FusionSolar LatAm
- Growatt New Energy
- Trina Solar LatAm
- Gamesa Electric
- Zigor Corporación
Lesen Sie die Analyse der Venezuela Markt für Erneuerbare Energien-Unternehmen
Marktchancen und Zukunftsaussichten
Die Umsetzung von Solaranlagen im Großmaßstab in den Anden und den westlichen Bundesstaaten schafft kurzfristige Marktlücken für EPC-Unternehmen, BOS-Lieferanten und Speicherintegratoren, die innerhalb der venezolanischen Logistik- und Netzbeschränkungen arbeiten können. Die verfügbaren Projektsignale sind konkret: Im Januar 2026 inspizierten nationale Behörden den Fortschritt des 50-MW-Solarparks El Vigía in Mérida, und im April 2026 gab die Regierung in Zulia bekannt, dass der Fotovoltaik-Solarpark Machango in Valmore Rodríguez einen Baufortschritt von 70 % erreicht habe. Diese Bauprojekte stützen die Nachfrage nach Wechselrichtern, Montagestrukturen, Transformatoren, SCADA und O&M-Dienstleistungen, insbesondere an Standorten, an denen schwache Übertragungsnetze hybride Solar-plus-Batterie-Lösungen und lokalisierte Steuerung begünstigen.
Eine zweite Chancenspur konzentriert sich auf die Marktformalisierung und Investitionsstrukturen im Zusammenhang mit der Gesetzesreform. Im Juni 2026 verabschiedete die Nationalversammlung vorläufig eine Reform des Organgesetzes über das nationale Elektrizitätssystem und den Elektrizitätsdienst, um private Beteiligung in Erzeugung, Übertragung, Verteilung und Vermarktung zu integrieren. Öffentliche Berichte über den Entwurfsrahmen umfassen einen Konzessionsansatz und eine Option für Steuerbefreiungen für auf erneuerbare Energien ausgerichtete Projekte. Wird die Änderung mit bankfähigen Methoden für Netzzugang und Tarife umgesetzt, würde sie firmeneigene C&I-Mikronetze, die Nachrüstung und Sanierung stillstehender Windanlagen in Falcón und Zulia sowie die Erschließung von Offshore-Windpotenzial (mit vielfach zitiertem nationalen Potenzial) unterstützen und auf bestehenden küstennahen industriellen Fähigkeiten aufbauen, während die Nachfrage nach dezentraler Solarenergie durch Stromausfälle und an den USD gekoppelte Beschaffungskanäle weiter gestärkt bleibt.
Neueste Industrielle Entwicklungen in Venezuela Markt für Erneuerbare Energien
- Juni 2026: Die Nationalversammlung Venezuelas verabschiedete vorläufig eine Reform des Organgesetzes über das nationale Elektrizitätssystem und den Elektrizitätsdienst, um die Beteiligung des Privatsektors an Erzeugung, Übertragung, Verteilung und Vermarktung zu ermöglichen. Der in öffentlichen Berichten diskutierte Entwurfsrahmen umfasst eine Verschiebung hin zu einer an den tatsächlichen Kosten orientierten Tarifgestaltung und erlaubt Steuerbefreiungen für auf erneuerbare Energien ausgerichtete Projekte, was auf eine mögliche Veränderung der Vertrags- und Finanzierungsstruktur von Projekten hinweist.
- Juli 2025: Zelestra kündigte ein regionales Investitionsprogramm über 5 Milliarden EUR in ganz Lateinamerika an, das Fotovoltaik, Speicher und grünen Wasserstoff umfasst, und wies eine Zuweisung für mikronetzbezogene Initiativen in Venezuela aus. Die Zusage trägt dazu bei, einen kommerziellen Weg für dezentrale und netzunabhängige erneuerbare Energien zu validieren, wo Netzzuverlässigkeit und konventionelle Projektfinanzierung weiterhin eingeschränkt sind.
- Juli 2024: BP und die National Gas Company (NGC) von Trinidad und Tobago sicherten sich eine 20-jährige Lizenz für das grenzüberschreitende Gasfeld Cocuina-Manakin von den Regierungen von Trinidad und Tobago und Venezuela. Obwohl Gas keine erneuerbare Quelle ist, beeinflusst dieser Schritt das venezolanische Energiegleichgewicht und die Investitionsaufmerksamkeit und prägt den kurzfristigen Kontext für erneuerbare Energien, die mit oder ergänzend zu gasgestützter Versorgung in auf Zuverlässigkeit ausgerichteten Projekten konkurrieren.
Venezuela Markt für Erneuerbare Energien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Markt bemessen wir Venezuelas Sektor für erneuerbare Energien anhand der installierten erneuerbaren Stromerzeugungskapazität, die im Land in Betrieb ist, gemessen in Gigawatt (GW). Der Umfang umfasst erneuerbare Technologien zur Stromerzeugung und wird als Kapazitätsmarkt behandelt, nicht als Umsatzmarkt.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind fossilbasierte Erzeugung, Übertragungs- und Verteilungsnetze sowie allgemeine Stromhandelserlöse, die nicht direkt mit erneuerbarer Kapazität verbunden sind.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und CSP)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein, Groß, PSH)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten und Wellen)
- Nach Endnutzer
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk Research legte die sachliche Grundlage für den Kapazitätsaufbau und die Nachfragesignale, die erklären, warum Zubaumaßnahmen stattfinden. Wir nutzten öffentliche Energiestatistiken und Planungsreferenzen wie IRENA-Daten zur erneuerbaren Kapazität, Länderenergiebilanzen der Internationalen Energieagentur und makroökonomische Indikatoren der Weltbank, um den Umfang und den Zeitpunkt der Investitionen zu verankern.
Um die Abhängigkeit von einer einzigen Perspektive zu vermeiden, analysierten wir auch angebotsseitige und politische Signale aus Quellen wie offiziellen Regierungsblättern und Veröffentlichungen des Energieministeriums sowie Publikationen nationaler Versorgungsunternehmen und Systembetreiber, soweit verfügbar. Offene wissenschaftliche Arbeiten halfen bei der Verfügbarkeit von Wasserkraft und den Einschränkungen bei der Integration erneuerbarer Energien. Parallel dazu wurden Unternehmensunterlagen, Investorenpräsentationen, seriöse Pressemitteilungen und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um Projektmeilensteine, Eigentümerwechsel und Inbetriebnahmezeitpläne zu bestätigen. Diese Beispiele sind illustrativ, und wir haben viele weitere öffentliche Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir konsultieren venezolanische Versorgungsunternehmen, Projektentwickler, Gerätehändler, Regulierungsbehörden und große Energieverbraucher durch Experteninterviews und Umfragen. Die Befragten helfen dabei, Kapazitätszubau, Betriebsstatus, Projektzeitpläne und Kostenannahmen in Venezuela zu klären, während ihre Beiträge dazu beitragen, Lücken in öffentlichen Aufzeichnungen zu schließen und Abweichungen auszugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 15 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 29 % |
| Kleinere Akteure: 25 % | Manager: 56 % |
Marktbemessung und Prognose
Die Bemessung folgte einem Top-down- und Bottom-up-Workflow, damit der Ansatz konsistent und wiederholbar bleibt. Zunächst wurden die nationalen Gesamtkapazitäten für erneuerbare Energien nach Technologie mithilfe öffentlich zugänglicher Kapazitätsreihen und Projektinbetriebnahmehinweisen rekonstruiert. Die Gesamtwerte wurden anschließend anhand einer Bottom-up-Annäherung überprüft, die aus einer Stichprobenprojektliste und typischen jährlichen Kapazitätszubaumengen erstellt wurde.
Die Eingaben, die das Modell beeinflussten, wurden ausgewählt, weil sie im venezolanischen Stromkontext konsistent auftreten. Die Verfügbarkeit von Wasserkraft und Reservoirbeschränkungen wurden als Schwingungsfaktor behandelt, da sie beeinflussen, wie dringend Nicht-Wasserkraft-Zubau verfolgt wird. Wir verfolgten auch die Pipeline angekündigter Solar- und Windprojekte, gefiltert nach Genehmigungsbereitschaft und Netzanschlussmöglichkeit, bevor sie gezählt wurden. Darüber hinaus beobachteten wir indikative Investitionskostentrends für Solar- und Windenergie im Versorgungsmaßstab, Netzstabilitätsbeschränkungen, die neue intermittierende Kapazitäten verlangsamen können, sowie die Aufteilung der erwarteten Zubaumaßnahmen zwischen versorgungsgeführten und gewerblichen, industriellen sowie privaten Projekten (wo das Wachstum ungleichmäßig sein kann).
Für die Prognose wurde eine Szenarioanalyse verwendet, da das Zeitrisiko hoch ist und Projektbewegungen häufig schrittweise statt gleichmäßig verlaufen. Basis-, konservative und beschleunigte Pfade wurden auf der Grundlage von Inbetriebnahmewahrscheinlichkeit, hydrologischen Stressphasen und politischen Umsetzungssignalen erstellt, und der endgültige Pfad wurde ausgewählt, nachdem das Expertenfeedback bestätigt hatte, welche Annahmen für die nächsten fünf Jahre realistisch sind. Wo Bottom-up-Projektinformationen unvollständig waren, wurden Lücken durch technologiespezifische Zubauraten geschlossen, die an historische Baumuster geknüpft und an die aktuelle Pipeline-Qualität angepasst wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Querprüfungen, bei denen die Modellausgabe mit unabhängigen Signalen verglichen wurde, und anschließend wurden etwaige Abweichungen untersucht, bevor die Zahlen festgeschrieben wurden. Kapazitätsgesamtwerte nach Technologie wurden mit mehreren öffentlichen Reihen abgeglichen, und ungewöhnliche Sprünge wurden auf spezifische Projektereignisse, Neuklassifizierungen oder Zeitverschiebungen zurückgeführt.
Vor der Freigabe durchläuft die Aufbau- und Prognoselogik eine mehrstufige Analystenprüfung, einschließlich Plausibilitätsprüfungen bei jährlichen Zubaumengen und Technologieanteilen. Wenn eine wesentliche Abweichung auftritt oder ein neues Projekt in Betrieb genommen, verzögert oder storniert wird, leiten wir eine erneute Kontaktaufnahme mit den Quellen ein und aktualisieren die Annahmen. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse können zu Zwischenaktualisierungen führen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für erneuerbare Energien in Venezuela von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für erneuerbare Energien in Venezuela zu sehen, da Herausgeber nicht immer dasselbe messen. Einige berichten über Kapazität, andere über Umsätze, und einige verwenden die Stromerzeugung, was die Zahlen naturgemäß in unterschiedliche Richtungen treibt.
Installierte Kapazitätsreihen, technologiespezifische Kapazitätsanteile und Projektinbetriebnahmeprüfungen sind die Belege, die die Schätzung von Mordor Intelligence an die in Betrieb befindlichen erneuerbaren Anlagen in Gigawatt knüpfen, anstatt Geräteerlöse oder Stromoutput-Proxys einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,67 GW (2025) | |
| Globales Beratungsunternehmen A | 1,23 Milliarden USD (2024) | Diese Zahl ist wertbasiert in USD und spiegelt tendenziell Ausgaben- oder Erlöspools über Anwendungen hinweg wider, sodass sie nicht mit einer Kapazitätsdefinition in GW übereinstimmt und die scheinbare Marktgröße in frühen Aufbaujahren komprimieren kann. |
| Fachzeitschrift B | 0,02 Milliarden USD (2028) | Diese Schätzung basiert auf der Erzeugung erneuerbarer Energie in TWh, einem Outputindikator, der durch Hydrologie und Auslastung beeinflusst wird und daher nicht als installierte Kapazität oder Investitionswert interpretiert werden sollte. |
Die Streuung der veröffentlichten Zahlen resultiert hauptsächlich aus der Vermischung von Einheiten und nicht aus einer geringfügigen Rundungsdifferenz. Sobald der Umfang konsistent gehalten und jede Technologie nur dann gezählt wird, wenn sie als installierte Kapazität in Betrieb ist, wird die Marktgröße leichter nachvollziehbar und bei neuen Inbetriebnahmeereignissen aktualisierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die installierte Kapazität erneuerbarer Energien in Venezuela bis 2031 sein?
Es wird prognostiziert, dass der Markt für erneuerbare Energien in Venezuela bis 2031 eine installierte Kapazität von 25,79 GW erreichen wird, gegenüber 18,67 GW im Jahr 2025.
Welche erneuerbare Technologie wächst am schnellsten?
Photovoltaik-Solarenergie soll zwischen 2026 und 2031 mit einer CAGR von 133,7 % wachsen und damit Wasserkraft- und Windkapazitätszuwächse bei weitem übertreffen.
Warum verbreiten sich Dachsolaranlagen so schnell?
Häufige Stromausfälle und durch die Diaspora finanzierte Rimessen ermöglichen es Haushalten, schlüsselfertige Kits zum Preis von 1.000 bis 4.000 USD zu kaufen, was ihnen eine zuverlässige Stromversorgung ohne Abhängigkeit vom staatlichen Netz verschafft.
Was ist das wichtigste Solarenergieprojekt der Regierung im Versorgungsmaßstab?
Die 3-GW-Anden-Initiative, die mit einem 50-MW-Solarpark in Mérida beginnt, der im Januar 2025 an ein chinesisches EPC vergeben wurde, ist das Flaggschiffprogramm.
Wie wirken sich US-Sanktionen auf das Wachstum erneuerbarer Energien aus?
Sanktionen schränken den Zugang zu westlicher Exportfinanzierung und multilateralen Krediten ein, sodass sich die meisten Großprojekte nun auf chinesische Lieferanten und RMB-gebundene Kreditlinien stützen.
In welchen Regionen findet der stärkste Ausbau erneuerbarer Energien statt?
Die Andenregion führt bei Solarenergieprojekten im Versorgungsmaßstab, während der Nordwesten Venezuelas einzigen Windpark beherbergt; Großstädte treiben die Verbreitung von Dachanlagen voran.