
Visão Geral do Mercado
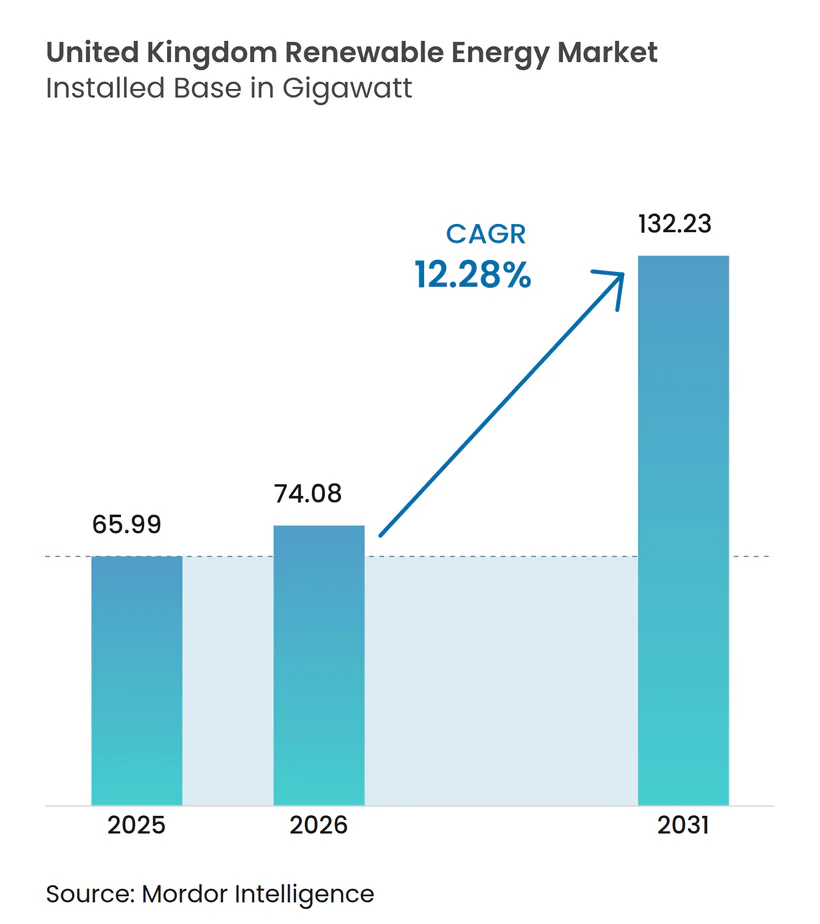
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 65.99 gigawatt |
| Volume do Mercado (2026) | 74.08 gigawatt |
| Volume do Mercado (2031) | 132.23 gigawatt |
| Taxa de crescimento (2026 - 2031) | 12.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África
- África
- África
- África
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Ásia
- Austrália
- Áustria
- Azerbaijão
- Bielorrússia
- Botsuana
- Brasil
- Canadá
- Cazaquistão
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Etiópia
- Europa
- Europa
- Europa
- Europa
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hungria
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Malásia
- México
- Nigéria
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Países Baixos
- Peru
- Polônia
- Portugal
- Romênia
- Rússia
- Singapura
- Sudeste Asiático
- Suécia
- Suíça
- Sul da Ásia
- Tunísia
- Turquia
- Uzbequistão
- Venezuela
- Zimbábue
Análise do Mercado de Energia Renovável do Reino Unido por Mordor Intelligence
Prevê-se que o tamanho do Mercado de Energia Renovável do Reino Unido cresça de 65,99 gigawatts em 2025 para 74,08 gigawatts em 2026, com previsão de atingir 132,23 gigawatts até 2031, a um CAGR de 12,28% no período 2026-2031.
A aceleração está ancorada no Plano de Ação para Energia Limpa 2030, em fluxos de capital privado sem precedentes que excedem GBP 60 mil milhões por ano, e nas renováveis que já forneceram 46,4% da eletricidade nacional em 2024, ultrapassando o gás pela primeira vez.[1] Os leilões consistentes de Contratos por Diferença (CfD), o aumento dos acordos corporativos de compra de energia e os fundos de modernização da rede amplificam o impulso para o mercado de energia renovável do Reino Unido, enquanto a contínua redução de custos na energia eólica offshore flutuante e nos sistemas de eletrolisadores alargam os recursos endereçáveis. Mesmo com os estrangulamentos de ligação e as pressões na cadeia de abastecimento pós-Brexit, a confiança dos investidores permanece elevada, uma vez que a Ofgem prioriza projetos prontos para construção e as subvenções governamentais reforçam a fabricação local.
Principais Conclusões do Relatório
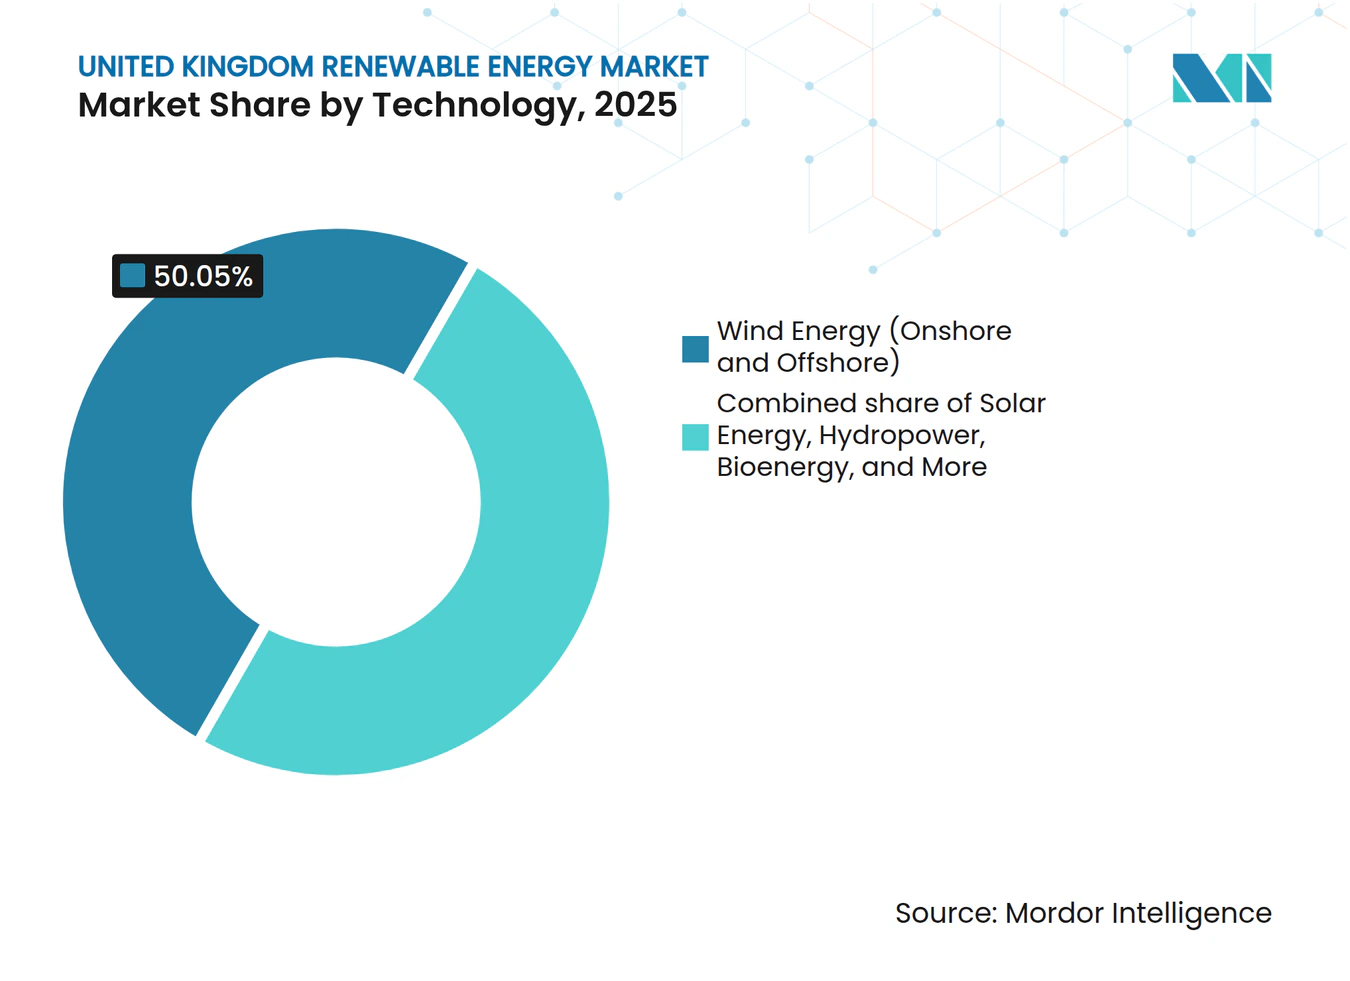
- Por tecnologia, a energia eólica captou 50,05% da participação do mercado de energia renovável do Reino Unido em 2025; prevê-se que a energia oceânica registe um crescimento acentuado a um CAGR de 72,9% até 2031.
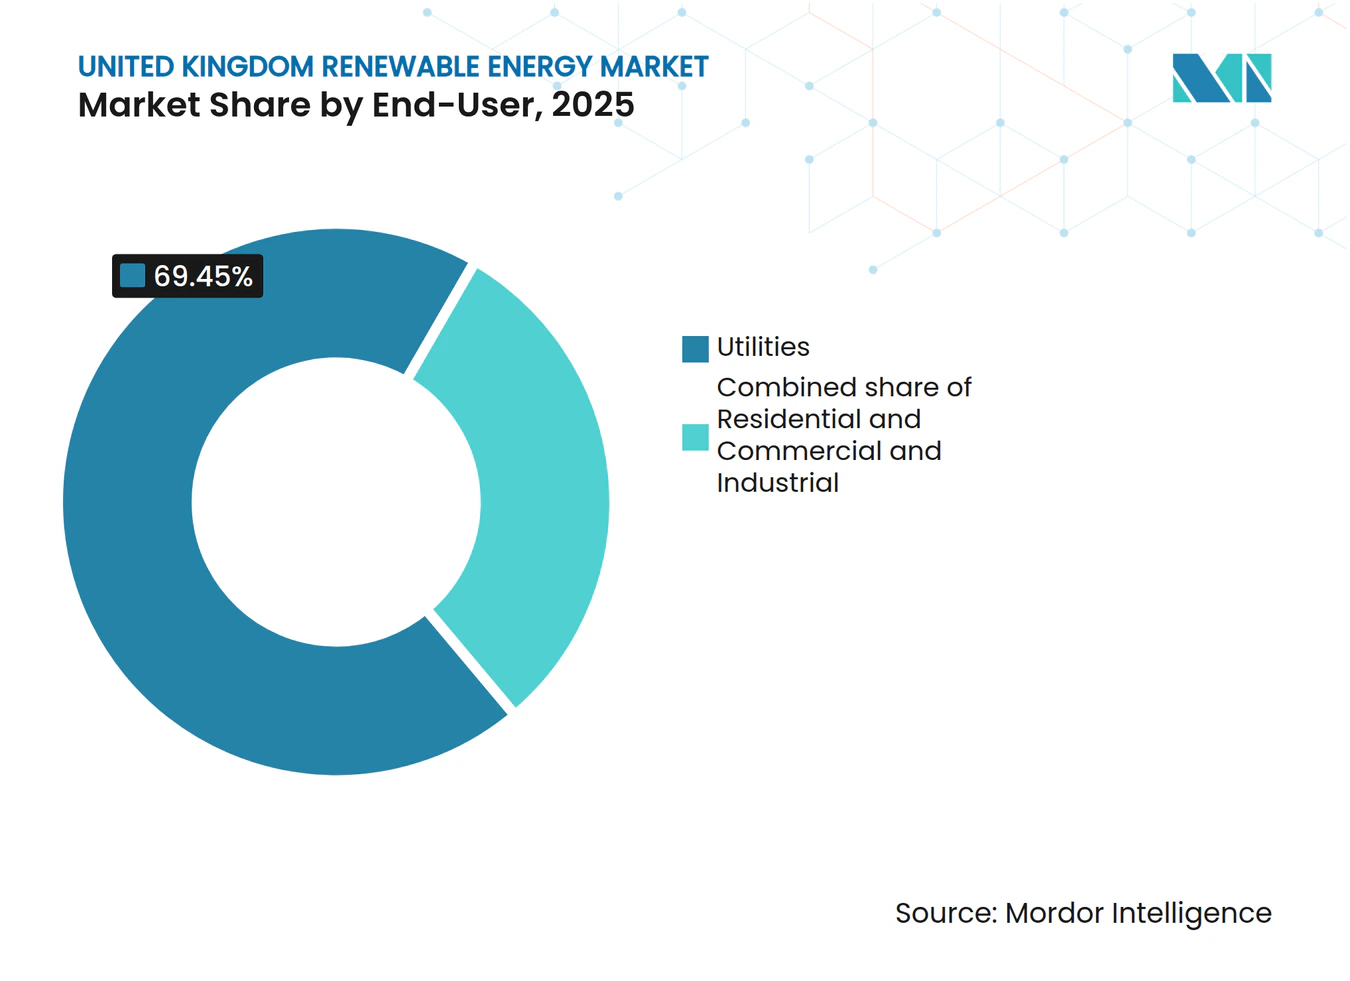
- Por utilizador final, os serviços públicos detinham 69,45% do tamanho do mercado de energia renovável do Reino Unido em 2025, enquanto se projeta que as instalações residenciais avancem a um CAGR de 18,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Energia Renovável do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Reduções no Preço de Exercício CfD da Energia Eólica Offshore a Acelerar o Pipeline do Mar do Norte | +3.2% | Escócia, regiões do Mar do Norte, Costa de Yorkshire | Médio prazo (2-4 anos) |
| Regime de Contratos por Diferença (CfD) a Proporcionar Certeza de Receitas | +2.8% | Inglaterra, Escócia, País de Gales | Longo prazo (≥ 4 anos) |
| Crescimento dos PPAs Corporativos de Centros de Dados e Indústria Pesada do Reino Unido | +2.1% | Inglaterra (núcleo), com extensão à Escócia | Médio prazo (2-4 anos) |
| Compromissos de Modernização da Rede RIIO-ED2 da Ofgem a Impulsionar a Energia Solar Distribuída | +1.7% | Redes de distribuição de Inglaterra e País de Gales | Curto prazo (≤ 2 anos) |
| Estratégia de Hidrogénio Verde a Ligar a Expansão de Eletrolisadores às Renováveis | +1.4% | Escócia, região de Humber, País de Gales | Longo prazo (≥ 4 anos) |
| Redução de Custos em Turbinas Offshore Flutuantes para Locais de Águas Profundas na Escócia | +1.1% | Águas profundas da Escócia, Mar do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reajustes no preço de exercício CfD da energia eólica offshore a acelerar o pipeline do Mar do Norte
O governo aumentou os preços de exercício para GBP 73/MWh para projetos de fundação fixa e GBP 176/MWh para projetos flutuantes após o impasse da Ronda de Atribuição 5, desbloqueando 5,3 GW na Ronda de Atribuição 6 e revitalizando a fila de desenvolvimento de 40 GW. Rondas CfD anuais previsíveis de 6-8 GW, aliadas a um Bónus para a Indústria Limpa no valor de até GBP 200 milhões, reduzem o risco das fábricas de pás domésticas e das melhorias portuárias, reforçando ainda mais o mercado de energia renovável do Reino Unido.[2]
Regime CfD a proporcionar certeza de receitas
Mais de 25 GW de capacidade operacional beneficiam de contratos indexados de 15 anos que protegem tanto os promotores como os consumidores das flutuações dos preços no mercado spot. A elegibilidade abrange agora a energia das correntes de maré, a energia eólica flutuante e o hidrogénio verde, sinalizando uma caixa de ferramentas de política concebida para garantir o futuro do mercado de energia renovável do Reino Unido.
PPAs corporativos de centros de dados e indústria pesada do Reino Unido
O acordo de 473 MW da Moray West da ENGIE com a Amazon e o acordo solar de 373 MW da Cleve Hill da Tesco exemplificam como os mandatos de sustentabilidade fornecem offtake bancável para novos ativos. À medida que as cargas de dados impulsionadas por IA aumentam, o mercado de energia renovável do Reino Unido ganha um patamar de procura estável, isolado das recessões típicas.
Compromissos de modernização da rede RIIO-ED2 da Ofgem a impulsionar a energia solar distribuída
GBP 25 mil milhões reservados para 2023-2028 financiam monitorização em tempo real, comutadores automáticos e projetos-piloto de baterias, reduzindo para metade os prazos médios de ligação para sistemas abaixo de 100 kW e acelerando a quota residencial do mercado de energia renovável do Reino Unido.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Estrangulamentos na Fila da Rede Nacional a Causar Atrasos de Ligação de 5 Anos | -2.8% | Rede de transmissão de Inglaterra, interligações da Escócia | Curto prazo (≤ 2 anos) |
| Redução da Tarifa da Garantia de Exportação Inteligente a Afetar o Retorno do Investimento da Energia Solar em Telhados | -1.3% | Mercados residenciais de Inglaterra e País de Gales | Médio prazo (2-4 anos) |
| Inflação de Custos dos Monopilares de Energia Eólica Offshore após Tarifas Aduaneiras sobre o Aço Pós-Brexit | -0.9% | Projetos offshore no Mar do Norte | Médio prazo (2-4 anos) |
| Objeções ao Impacto Visual a Travar o Licenciamento da Energia Eólica Onshore | -0.6% | Zonas rurais de Inglaterra, planaltos do País de Gales | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estrangulamentos na fila da Rede Nacional a causar atrasos de ligação de cinco anos
A fila aumentou para 739 GW, dez vezes os níveis de 2020, forçando alguns ativos a serem atribuídos a vagas em 2035. A reforma TMO4+ da Ofgem, baseada no princípio "primeiro pronto, primeiro ligado", elimina reservas especulativas e poderá libertar 500 GW.[3] Contudo, a construção da Ligação Verde Oriental 2, no valor de GBP 4,3 mil milhões, não estará concluída até 2029, mantendo a pressão sobre a expansão a curto prazo do mercado de energia renovável do Reino Unido.
Redução da tarifa da Garantia de Exportação Inteligente a afetar o retorno do investimento da energia solar em telhados
Os pagamentos médios da Garantia de Exportação Inteligente caíram abaixo de 10 p/kWh, prolongando os períodos de retorno para 12-15 anos em sistemas sem baterias, abrandando o segmento residencial do mercado de energia renovável do Reino Unido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Liderança da energia eólica desafiada por uma revolução da energia oceânica
A energia eólica continua sendo a âncora do mercado de energia renovável do Reino Unido, fornecendo 50,05% da produção de 2025 e conquistando a maior participação de mercado de energia renovável do Reino Unido por meio de parques offshore de alto fator de capacidade, como o complexo Dogger Bank de 3,6 GW. No entanto, a energia oceânica promete um CAGR de 72,9% entre 2026 e 2031, impulsionando os pioneiros em energia de correntes de maré de demonstradores a ativos financiáveis, à medida que as reservas de CfD garantem pisos de preço. Subsídios governamentais de P&D e financiamento previsível de crédito à exportação reduzem os custos nivelados, ampliando o tamanho do mercado de energia renovável do Reino Unido para tecnologias marinhas e atraindo investimentos na cadeia de suprimentos em polos costeiros de Aberdeen a Cornwall. A energia solar continua sua expansão constante por meio de regras obrigatórias de instalação em telhados a partir de 2025, enquanto a bioenergia avança em direção a configurações de carbono negativo sob novos testes de BECCS. Os reservatórios de armazenamento por bombeamento da energia hidrelétrica adicionam flexibilidade que mitiga a intermitência, e os projetos-piloto de geotermia em estágio inicial diversificam o portfólio sem diluir a posição central da energia eólica no mercado de energia renovável do Reino Unido.
Os conversores de ondas de segunda geração e as turbinas de maré em escala de parque utilizam produção modular, reduzindo tanto os riscos de equilíbrio de planta quanto os de instalação. Esses benefícios de curva de aprendizado, quando combinados com contratos de fornecimento de hidrogênio, tornam os ativos oceânicos uma proteção atraente dentro da perspectiva mais ampla do tamanho do mercado de energia renovável do Reino Unido até 2031 e além.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final: Domínio dos serviços públicos com aceleração residencial
Os serviços públicos detinham 69,45% da eletricidade verde fornecida em 2025, aproveitando os portefólios CfD e os retornos de ativos regulados para manter a maior quota do mercado de energia renovável do Reino Unido entre as categorias de compradores. A visibilidade de offtake a longo prazo e a solidez dos balanços permitiram-lhes licitar de forma agressiva na Ronda de Atribuição 7, consolidando o controlo de parques offshore de grande escala e parques solares de múltiplos gigawatts. O segmento comercial e industrial recorre a PPAs corporativos para fixar os custos de energia em índices de preços ajustados à inflação, assegurando uma penetração crescente mas moderada.
A adoção residencial, no entanto, regista um CAGR de 18,25%, à medida que os mandatos do código de construção para energia solar, as subvenções de GBP 7.500 para bombas de calor e as tarifas de utilização em função do horário convergem. Os programas de veículo para rede e o comércio entre pares capacitam ainda mais os agregados familiares, aumentando o tamanho do mercado de energia renovável do Reino Unido atribuído aos prosumidores. Os serviços públicos respondem agregando painéis fotovoltaicos em telhados em centrais elétricas virtuais, mantendo os seus papéis de equilíbrio do sistema mesmo quando os contadores dos clientes geram mais energia no local. O envolvimento bidirecional alarga, em última análise, o mercado de energia renovável do Reino Unido sem erodir a relevância dos serviços públicos estabelecidos.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Escócia domina os volumes de produção, com mais de 60% da capacidade offshore instalada, graças ao projeto Seagreen de 851 MW e ao emergente projeto MachairWind de 2 GW, aos quais é atribuído o deslocamento de mais de 2 milhões de tCO₂ por ano. A prontidão para a energia eólica flutuante, os abundantes fluxos de maré e uma cultura de planeamento favorável às renováveis consolidam a liderança da Escócia. O cabo de corrente contínua da Ligação Verde Oriental 2, no valor de GBP 4,3 mil milhões, melhora a capacidade de exportação para os centros de carga ingleses, integrando ainda mais os excedentes regionais no mercado de energia renovável do Reino Unido.
A Inglaterra lidera a implantação de energia solar e a atividade de PPAs corporativos; o Hub East Anglia de 2,9 GW representa, por si só, GBP 10 mil milhões de capital e 7,5% do objetivo nacional offshore de 40 GW. Os obstáculos à energia eólica onshore mantêm o impulso em novos projetos modesto, mas a co-localização de baterias e os projetos-piloto de hidrogénio mantêm a vitalidade do investimento nos clusters industriais costeiros.
O País de Gales aproveita a sua topografia montanhosa para a energia eólica onshore e as reconversões de armazenamento por bombagem, com projetos-piloto de energia das marés ao largo de Anglesey a alargar a sua paleta de energia renovável. A Irlanda do Norte participa através do Mercado Único de Eletricidade Integrado, exportando excedentes de energia eólica para a República e criando um nicho na agregação de energia solar de pequena escala. Coletivamente, estes vetores regionais garantem que o mercado de energia renovável do Reino Unido se mantém tanto geograficamente diversificado como coordenado a nível nacional.
Panorama regulatório
O mercado de energia renovável do Reino Unido opera sob uma estrutura de políticas e regulação liderada pelo Department for Energy Security and Net Zero (DESNZ) e pela Ofgem, com o suporte de receita de longo prazo ancorado nos Contracts for Difference (CfD) e em esquemas legados como a Renewables Obligation (RO). Em julho de 2025, a resposta do governo sobre novas reformas do CfD para a Allocation Round 7 (AR7) formalizou mudanças de processo, incluindo a separação da energia eólica offshore de outras tecnologias (AR7 e AR7a). O objetivo declarado foi simplificar a entrega e reduzir os atrasos ligados a recursos e à complexidade administrativa.
Em 2026, o arcabouço regulatório tornou-se mais rígido em relação a planejamento, divulgação e indexação. O DESNZ publicou a atualização da National Policy Statement para infraestrutura de energia renovável (EN-3, 2025), reforçando a via de planejamento para infraestrutura de importância nacional aplicável a grandes projetos. A Ofgem também emitiu, em 2026, orientações sobre os Renewable Energy Guarantees of Origin (REGOs) para a Great Britain Fuel Mix Disclosure. Quanto à economia de conformidade da RO, a Renewables Obligation (Amendment) Order 2026 (SI 2026/380) implementou uma mudança na indexação do preço de recompra (buy-out) e do limite de mutualização da RO, do RPI para o CPI, com a Ofgem detalhando a operação do esquema e a transição em seu relatório anual da RO.
Panorama Competitivo
Concentração do Mercado
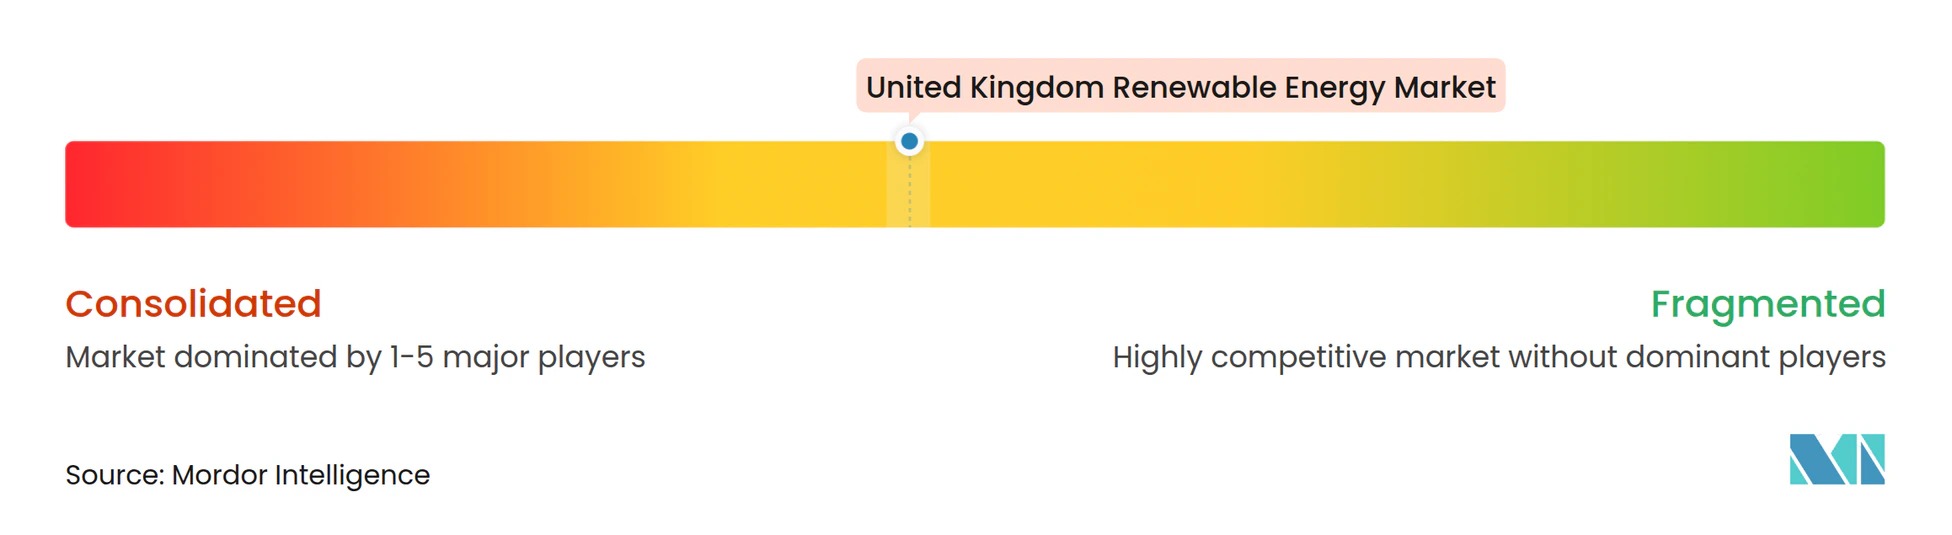
A concentração do mercado é moderada: SSE Renewables, Ørsted e ScottishPower detêm pipelines offshore consideráveis, mas grandes empresas estrangeiras como a Equinor e a TotalEnergies aceleram a sua entrada através de negócios direcionados. O Programa de Aceleração para o Zero Líquido da SSE, no valor de GBP 17,5 mil milhões, financia clusters híbridos de energia eólica e baterias, reforçando a sua posição de destaque no mercado de energia renovável do Reino Unido. A mudança de rumo da Ørsted em relação ao Hornsea 4 sublinha as realidades da inflação de custos, mas a empresa ainda detém mais de 10 GW a nível global e está a adicionar uma unidade de armazenamento de 600 MWh ao Hornsea 3.[4]
A TotalEnergies adquiriu 435 MW de ativos de energia solar e baterias da Low Carbon em junho de 2025, sinalizando ambição multitecnológica. A aquisição da Electricity North West pela Iberdrola por EUR 5 mil milhões associa a produção de energia renovável à propriedade da rede, criando sinergias que outros poderão emular. A Equinor canaliza o seu legado de engenharia no Mar do Norte para fundações flutuantes, enquanto a Octopus Energy escala o capital de retalho para participações offshore operacionais, exemplificado pela sua entrada na East Anglia One.
A diferenciação tecnológica molda a vantagem competitiva: patentes de energia eólica flutuante, parcerias de hidrogénio e operação e manutenção com gémeos digitais impulsionam oportunidades de pontuação para além dos megawatts brutos. O lançamento público da Great British Energy, dotada de £8,3 mil milhões, acrescenta capital orientado por missão a projetos comunitários sub-servidos, proporcionando um contrapeso aos oligopólios de promotores estabelecidos no mercado de energia renovável do Reino Unido.
Líderes do Setor de Energia Renovável do Reino Unido
-
SSE Renewables
-
Ørsted A/S
-
ScottishPower Renewables
-
RWE Renewables
-
Vattenfall AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As concessões de energia eólica offshore respaldadas por leilões e o avanço dos processos de licenciamento continuam a abrir espaço de curto prazo em todo o mercado de energia renovável do Reino Unido, especialmente para a construção de grandes projetos offshore e os segmentos de apoio relacionados, incluindo portos, O&M e a cadeia de suprimentos. O governo do Reino Unido publicou os resultados oficiais da Contracts for Difference Allocation Round 7, e as desenvolvedoras divulgaram concessões de múltiplos gigawatts. A RWE garantiu CfDs para 6,9 GW de energia eólica offshore em diversos projetos, enquanto a SSE recebeu um CfD para a primeira fase de 1,4 GW do Berwick Bank, com o projeto mais amplo superando 4 GW. Além do suporte de receita, o avanço dos projetos por marcos de planejamento adiciona maior visibilidade ao pipeline, incluindo a autorização de desenvolvimento para o parque eólico offshore Outer Dowsing de 1,5 GW.
A integração à rede e a flexibilidade constituem um segundo eixo de oportunidade moldado por políticas e planejamento de sistema. A atualização de julho de 2026 do Clean Flexibility Roadmap fornece uma base programática para expandir a flexibilidade em paralelo às renováveis, e a Ofgem, o DESNZ e o NESO vêm avançando reformas de conexões e de planejamento estratégico por meio de iniciativas de 2026. O plano de entrega do Reformed National Pricing, publicado em 2026, introduz uma variável locacional e de escolha de local no ambiente de investimento, vinculando as decisões sobre nova capacidade a um processo mais amplo de planejamento espacial estratégico. Isso pode se traduzir em demanda de implementação para que desenvolvedores e investidores combinem geração com armazenamento, serviços de rede ou capacidade mais bem localizada, alinhada às restrições da rede.
Desenvolvimentos recentes do setor
- Junho de 2026: a ScottishPower Renewables apresentou ao governo escocês um pedido de autorização nos termos da Section 36 para o parque eólico offshore MachairWind de 2 GW. A submissão avança um grande pipeline offshore liderado pela Escócia, central para os acréscimos de capacidade no Reino Unido, e aumenta a demanda por serviços marítimos, portuários e de habilitação de rede ligados ao desenvolvimento do projeto.
- Maio de 2026: a SSE Renewables recebeu a autorização de desenvolvimento do DESNZ para o parque eólico offshore North Falls, com 57 turbinas e 1 GW. Avançar para a fase autorizada reduz o risco de planejamento e favorece um caminho mais claro rumo à aquisição e à atividade de construção na cadeia de suprimentos de energia eólica offshore do Reino Unido.
- Junho de 2025: a TotalEnergies adquiriu 435 MW de projetos solares e de armazenamento no Reino Unido da Low Carbon. O negócio fortaleceu a presença da TotalEnergies nas renováveis do Reino Unido e demonstrou o apetite contínuo por portfólios multi-tecnológicos que combinam geração com armazenamento para gerenciar a exposição à rede e ao mercado.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a capacidade de geração de eletricidade renovável no Reino Unido, medida em capacidade instalada (GW) em tecnologias renováveis conectadas à rede e monitoradas por meio do status de comissionamento e operação.
Exclusões de escopo: Excluímos a geração baseada em combustíveis fósseis, a energia nuclear e a maioria dos sistemas atrás do medidor que não são capturados de forma consistente nas séries nacionais de capacidade.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar (Fotovoltaica e de Concentração Solar)
- Energia Eólica (Onshore e Offshore)
- Energia Hidráulica (Pequena, Grande, Armazenamento por Bombagem)
- Bioenergia
- Geotérmica
- Energia Oceânica (Maré e Ondas)
- Por Utilizador Final
- Serviços Públicos
- Comercial e Industrial
- Residencial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual para adições de capacidade, frota operacional e cronograma de políticas que afetam as taxas de construção no Reino Unido. Baseamo-nos principalmente em estatísticas energéticas públicas e publicações regulatórias atualizadas em um cronograma previsível, o que ajuda a manter a consistência histórica entre as tecnologias.
As fontes típicas incluem publicações governamentais e de reguladores, como as publicações do Departamento de Segurança Energética e Net Zero do Reino Unido, portais de dados do National Grid ESO, registros da Ofgem e séries de energia e economia do ONS, além de notas técnicas de grupos como a AIE e a IRENA. Relatórios anuais de empresas, anúncios de projetos, divulgações de planejamento e licenciamento e imprensa de reputação também são revisados para confirmar datas de comissionamento e cancelamentos. Quando necessário, utilizamos assinaturas pagas para informações financeiras e de inteligência de empresas, além de um banco de dados de patentes para rastrear onde a atividade de inovação está crescendo. As fontes documentais listadas aqui não são exaustivas, e utilizamos referências públicas adicionais para verificações cruzadas, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que os números documentais significam em pipelines de projetos reais no Reino Unido e para verificar as premissas de construção antes de serem inseridas no modelo. Entrevistamos e pesquisamos desenvolvedores, EPCs, concessionárias, adjacências de rede e armazenamento e grandes compradores, cobrindo toda a extensão do Reino Unido para que as licenças regionais, filas de rede e restrições de fornecimento sejam refletidas na visão final.
Distribuição dos respondentes do trabalho de campo de pesquisa primria
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | CXOs: 14% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 15% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma reconstrução de cima para baixo da base de capacidade renovável instalada, utilizando séries temporais de capacidade nacional, cronogramas de comissionamento e desativações conhecidas, que são então mapeados em uma visão consistente em GW para o período do estudo. Em seguida, corroboramos os totais com aproximações seletivas de baixo para cima, como a consolidação de pipelines de projetos amostrados por tecnologia, a aplicação de fatores de capacidade típicos como verificação de razoabilidade e a verificação das taxas de construção implícitas em relação às restrições da cadeia de suprimentos e de conexão.
Os principais insumos utilizados no modelo incluem adições de capacidade anuais e trimestrais, indicadores de conexão e fila de rede, volumes de leilões e adjudicações de contratos, prazos médios de projetos desde o licenciamento até o comissionamento e a divisão observada entre repotenciação e construções em campo aberto. Para as previsões, a análise de cenários é aplicada para que os resultados de políticas e a prontidão da rede possam ser refletidos sem sobreajuste, e então o consenso de especialistas é utilizado para escolher o caminho mais realista. Quando os dados em nível de projeto estão incompletos, as lacunas são tratadas por meio de faixas de taxas de construção específicas por tecnologia, que são ajustadas com base no feedback de entrevistas e em evidências recentes de comissionamento.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como totais de capacidade publicados, fluxo de notícias recentes de comissionamento e o ritmo implícito de adições anuais por tecnologia, que são revisados em busca de picos que não correspondam à realidade de políticas ou de rede no Reino Unido. Se uma variação for detectada, as premissas são reavaliadas e ligações de acompanhamento são realizadas com os respondentes relevantes para confirmar se a mudança é real ou relacionada ao momento dos dados.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas para que as definições, unidades e conversões sejam consistentes em todo o histórico e na previsão. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes (por exemplo, resultados importantes de leilões ou mudanças regulatórias). Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Energia Renovável do Reino Unido da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para o mercado de energia renovável do Reino Unido podem parecer muito divergentes porque os autores nem sempre medem a mesma coisa, mesmo quando o título do relatório parece idêntico. O principal fator geralmente é a unidade de medida, seguida pelas partes da cadeia de valor que são contabilizadas e, em seguida, pela forma como as taxas de construção futuras são traduzidas em um único número de destaque.
Os principais fatores de divergência surgem rapidamente neste mercado porque a capacidade (GW), a geração (TWh) e o valor econômico (receita ou faturamento) podem ser apresentados como tamanho de mercado dependendo do objetivo do estudo. As outras causas comuns são se o faturamento corporativo em atividades de baixo carbono é misturado com a geração renovável pura, se premissas de preço são usadas para converter eletricidade ou equipamentos em USD e se o histórico e a previsão estão alinhados ao mesmo calendário de políticas e ao mesmo momento cambial.
Comparação de referncia
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 65,99 GW (2025) | |
| Publicador de Pesquisa do Setor A | 23,86 bilhões de USD (2024) | Este valor é reportado como receita, portanto depende de premissas de preço e dos limites da cadeia de valor, não sendo uma leitura direta da capacidade instalada em GW. |
| Órgão Nacional de Estatísticas B | 77,00 bilhões de USD (2024) | Este número representa o faturamento de toda a economia em atividades de baixo carbono e renováveis, podendo incluir bens e serviços mais amplos além da capacidade de geração renovável. |
As adições de capacidade monitoradas nas estatísticas energéticas oficiais, juntamente com as verificações de comissionamento e desativação a partir de evidências de projetos, são as âncoras que mantêm a Mordor Intelligence vinculada a uma definição de GW instalado em vez de misturar faturamento. Na prática, a dispersão na tabela decorre principalmente da escolha de unidades e da definição de limites, e mantemos os nossos repetíveis ao nos atermos a séries de capacidade claras e, em seguida, validando as premissas de construção com feedback de campo.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável do Reino Unido em 2026?
A capacidade instalada situa-se em 74,08 GW, com um roteiro para 132,23 GW até 2031.
Qual tecnologia domina atualmente as renováveis no Reino Unido?
A energia eólica contribui com 50,05% da produção verde nacional, liderada por projetos offshore.
Por que razão as filas de ligação à rede estão a atrasar os projetos?
Um acumulado de pedidos de 739 GW sobrecarrega os corredores de transmissão legados, embora a reforma TMO4+ da Ofgem esteja a repriorizar os ativos prontos para construção.
Com que rapidez está a crescer a energia solar residencial?
As instalações domésticas estão a crescer a um CAGR de 18,25%, à medida que os mandatos para telhados e os incentivos para bombas de calor se alinham.
Qual é o papel dos PPAs corporativos?
Os contratos de longo prazo com gigantes dos centros de dados e do retalho garantem fluxos de receitas, muitas vezes rivalizando com os preços CfD.
Quem são os principais intervenientes do mercado?
SSE Renewables, Ørsted e ScottishPower dominam, enquanto a Equinor e a TotalEnergies aumentam as suas participações através de aquisições e experiência em energia eólica flutuante.