
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktvolumen (2026) | 20.85 Gigawatt |
| Marktvolumen (2031) | 32.5 Gigawatt |
| Wachstumsrate (2026 - 2031) | 9.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Solarenergie-Marktes im Vereinigten Königreich von Mordor Intelligence
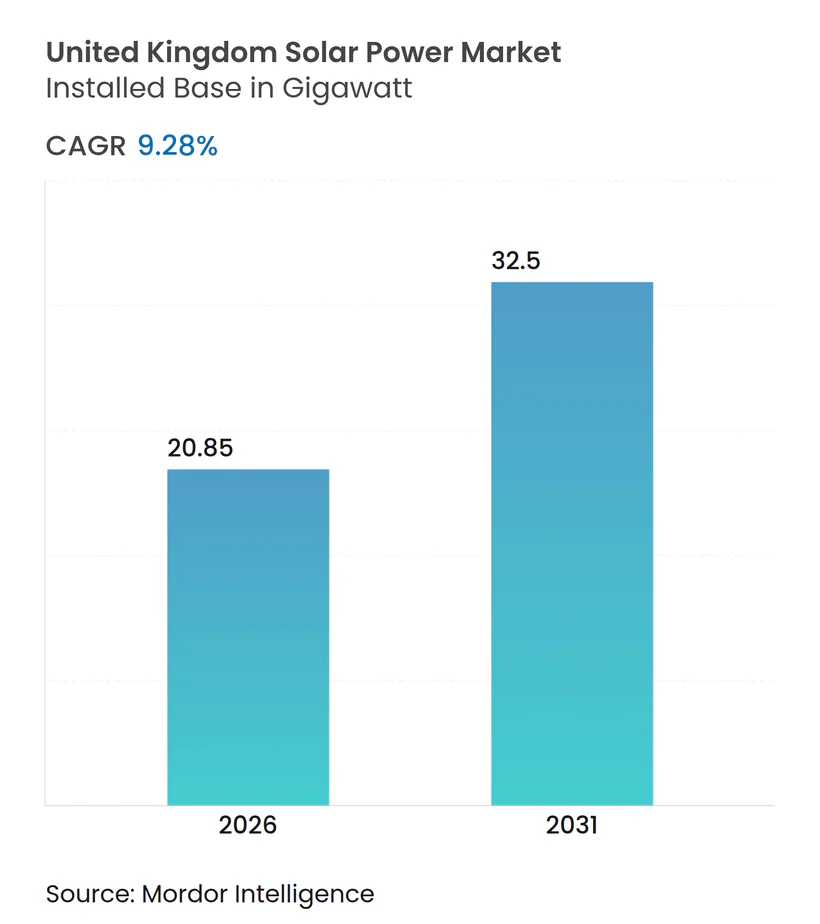
Die Größe des Solarenergie-Marktes im Vereinigten Königreich in Bezug auf die installierte Basis wird voraussichtlich von 20,85 Gigawatt im Jahr 2026 auf 32,5 Gigawatt bis 2031 wachsen, mit einem CAGR von 9,28 % während des Prognosezeitraums (2026–2031).
Die Netzparitätsökonomie begünstigt nun netzunabhängige Projekte im Versorgungsmaßstab, während die Nachfrage nach Dachanlagen unter unterstützenden Tarifen und Bauvorschriften zunimmt. Flexible Anschlussregeln, steigende Unternehmens-Stromabnahmeverträge und kostenwettbewerbsfähige Speicherlösungen lenken die Kapazität in Regionen mit günstiger Einstrahlung und verfügbarer Verteilungskapazität. Politische Verpflichtungen zu einem sauberen Stromsystem bis 2030, gepaart mit Investitionen in Dächer des öffentlichen Sektors, haben die Chancen für Entwickler aller Größenordnungen erweitert. Diversifizierung der Lieferkette, Agrivoltaik-Pilotprojekte und schwimmende Solarkonzepte entwickeln sich zu strategischen Wachstumswegen, da Flächennutzungs- und Netzbeschränkungen zunehmen.
Wichtigste Erkenntnisse des Berichts
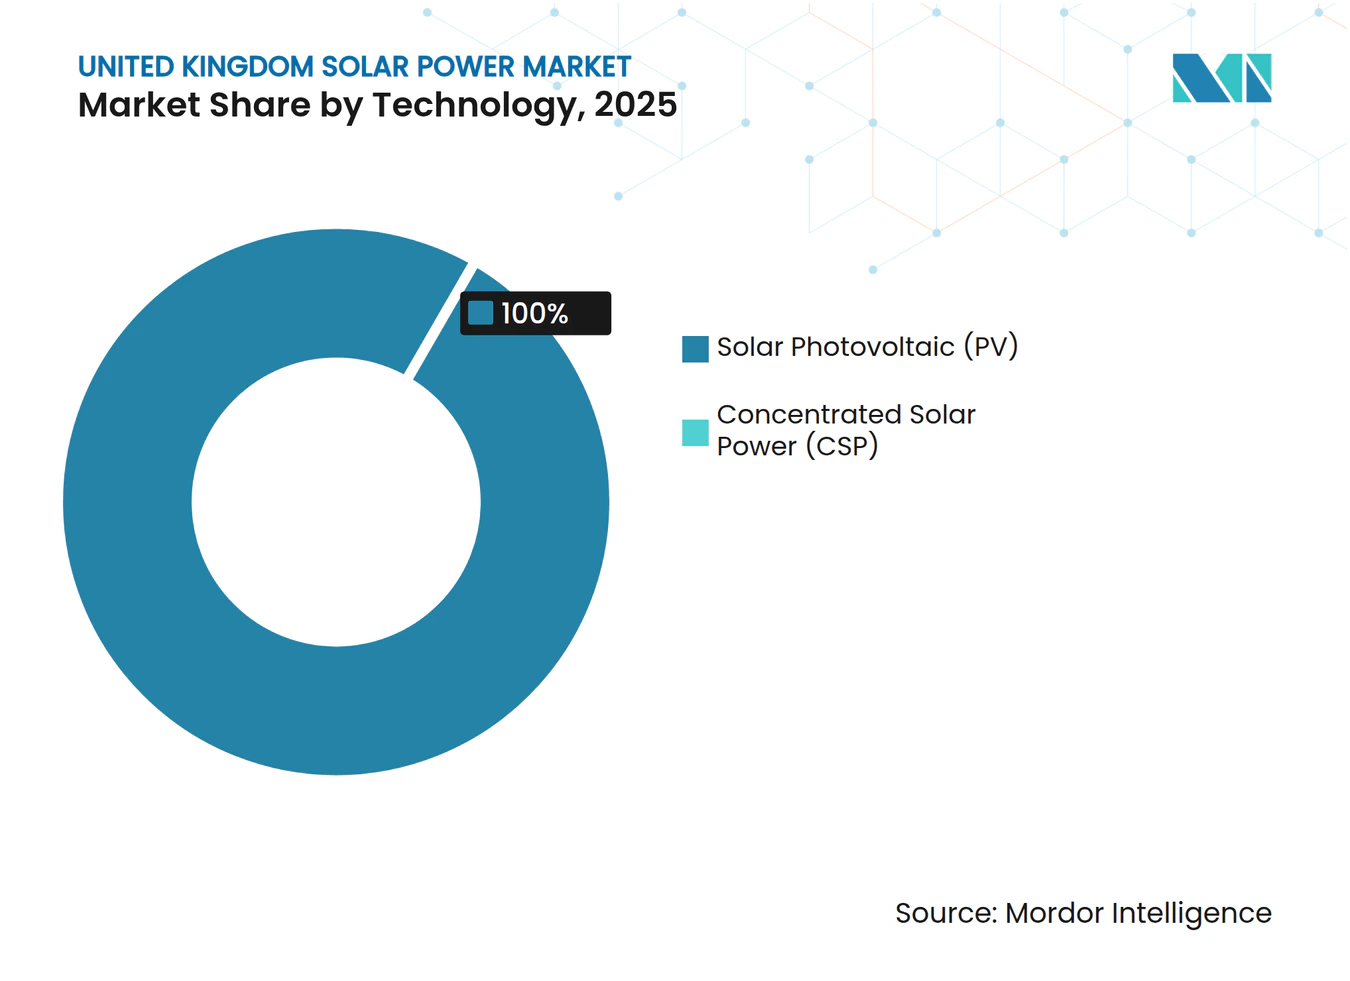
- Nach Technologie hielten Photovoltaikmodule im Jahr 2025 einen Marktanteil von 100 % am Solarenergie-Markt im Vereinigten Königreich; Photovoltaikprodukte treiben einen Segment-CAGR von 9,28 % bis 2031 an.
- Nach Netztyp entfielen im Jahr 2025 97,1 % der Marktgröße des Solarenergie-Marktes im Vereinigten Königreich auf netzgebundene Anlagen; netzunabhängige Systeme sollen zwischen 2026 und 2031 mit einem CAGR von 15,4 % wachsen.
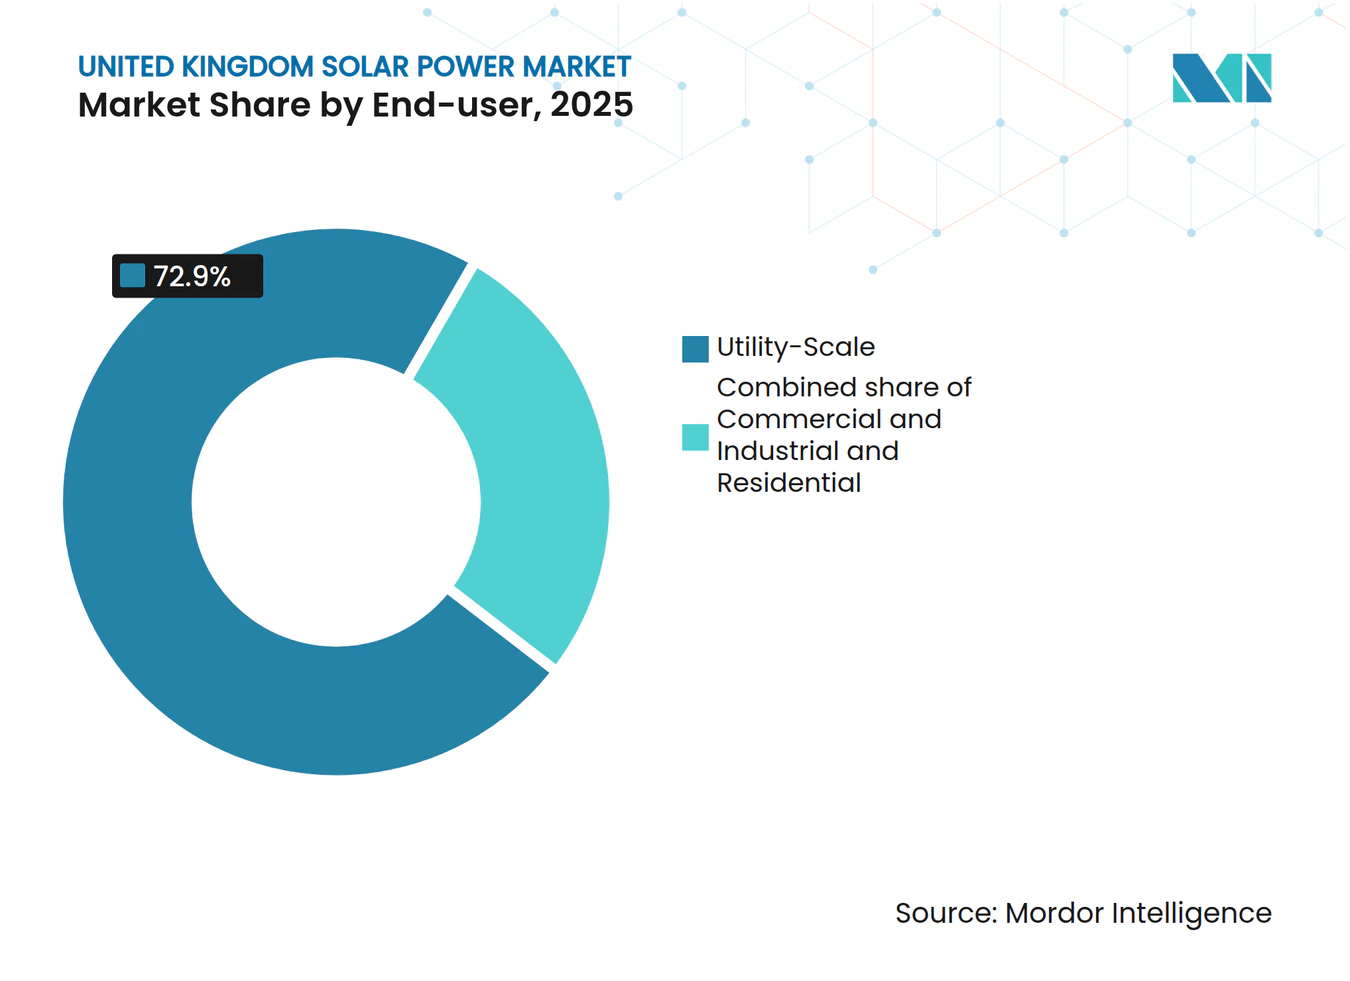
- Nach Endnutzer entfielen im Jahr 2025 72,9 % der Marktgröße des Solarenergie-Marktes im Vereinigten Königreich auf Anlagen im Versorgungsmaßstab, während Wohnanlagen voraussichtlich bis 2031 mit einem CAGR von 20,6 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Solarenergie-Marktes im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerung der Zertifikate für erneuerbare Energieverpflichtungen (ROCs) und Unternehmens-Stromabnahmeverträge | +1.8% | England, Schottland (Industriecluster) | Mittelfristig (2–4 Jahre) |
| Erreichung der Netzparität bei Projekten im Versorgungsmaßstab | +2.1% | England (Südosten, Südwesten, Osten), Wales | Kurzfristig (≤ 2 Jahre) |
| Reform des nationalen Netzbetreibers ESO zugunsten verteilter Solarenergie | +1.4% | England (verteilungseingeschränkte Regionen), Schottland | Mittelfristig (2–4 Jahre) |
| Verbesserung der Wirtschaftlichkeit batteriegekoppelter Solarenergie durch den flexiblen Anschlusskodex von Ofgem | +1.9% | England, Schottland, Wales | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Agri-PV zur Dekarbonisierung des britischen Agrarsektors | +0.7% | England (Osten, Südwesten), Wales, Schottland | Langfristig (≥ 4 Jahre) |
| Anreize zur Lokalisierung der OEM-Lieferkette im Rahmen der britischen Netto-Null-Strategie | +0.5% | England (Fertigungszentren), Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung der Zertifikate für erneuerbare Energieverpflichtungen fördert Unternehmens-Stromabnahmeverträge
Das ROC-Fenster bis März 2027 stützt 10–15-jährige Unternehmens-Stromabnahmeverträge und ermöglicht es Herstellern und Rechenzentren, volatile Großhandelspreise abzusichern und gleichzeitig Offenlegungspflichten zu erfüllen. Industrielle Nachfrageballungsräume in Schottland und England nehmen die Mittagserzeugung auf und senken das Abregelungsrisiko. Der ROC-Mindestpreis reduziert das Risiko früher Cashflows und erschließt Bankfinanzierungen für mittelgroße Entwickler, doch wird vor dem Auslaufen des Mechanismus ein Inbetriebnahme-Ansturm erwartet. Ohne größere CFD-Runden könnte die Aktivität nach 2027 nachlassen.[1]
Erreichung der Netzparität bei Projekten im Versorgungsmaßstab beschleunigt netzunabhängige Solarenergie
Gestehungskosten unter 0,045 GBP pro kWh im Jahr 2024 ermöglichen es Projekten im Süden Englands, auf Großhandels-, eingebettete Vorteils- und Hilfsdiensteerlöse zu setzen. Bifaziale Module und einachsige Nachführsysteme steigern die Erträge, wie der GRIDSERVE-Standort in York zeigt, der 27 MW Speicher integriert, um mehrere Wertströme zu erschließen.[2] Die Rentabilität ohne Subventionen konzentriert Pipelines in Landkreisen mit hoher Einstrahlung, zieht institutionelles Kapital an und reduziert das politische Risiko.
Reform des nationalen Netzbetreibers ESO begünstigt dezentrale Beteiligung
Standortbezogene Kapazitätsauktionen priorisieren nun verteilungsgebundene Solarenergie, verkürzen Warteschlangen und senken die Gebühren für 10–50-MW-Anlagen, die die lokale Nachfrage entlasten. Entwickler überarbeiten Standortpläne, um 11-kV- oder 33-kV-Schwellenwerte zu erfüllen, und kombinieren Speicher, um sich für flexible Vereinbarungen zu qualifizieren. Der bevorstehende Raumenergieplans könnte diese Ausrichtung auf städtische und stadtnahe dezentrale Solarenergie kodifizieren.
Wirtschaftlichkeit batteriegekoppelter Solarenergie durch flexiblen Anschlusskodex verbessert
Die gemeinsame Nutzung von Exportlimits ermöglicht eine Überdimensionierung der Solaranlage und die Speicherung von Überschüssen für Abendspitzen, wenn die Preise 40–60 % höher liegen. Die batteriegekoppelte Solarkapazität stieg in den ersten neun Monaten des Jahres 2025 um 122 %, da Projekte Großhandels-, Frequenzregelungs- und Kapazitätsmarkteinkommen kombinieren. Ausgefeilte Energiemanagementsysteme sind nun Standard, um die Einhaltung von Echtzeit-Exportobergrenzen zu gewährleisten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flächennutzungsplanungsbeschränkungen im nationalen Raumordnungsrahmen Englands | -1.2% | England (landwirtschaftliche Landkreise) | Mittelfristig (2–4 Jahre) |
| Netzüberlastung und lange Wartezeiten für Anschlüsse in Nordengland | -1.5% | Nordengland, Schottland | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeitsrisiko durch die Lieferkette für Silikonmodule aus Xinjiang | -0.6% | Vereinigtes Königreich (landesweit) | Mittelfristig (2–4 Jahre) |
| Volatile CFD-Ausübungspreise begrenzen die Finanzierbarkeit von Kleinprojekten | -0.8% | England, Wales, Schottland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Flächennutzungsplanungsbeschränkungen erschweren die Expansion
Klassifizierungen landwirtschaftlicher Flächen behindern Solaranlagen auf Böden der Klassen 1–3a und verlängern Genehmigungsverfahren auf 18–24 Monate. Projekte in Somerset und North Yorkshire werden abgelehnt, sofern keine Doppelnutzung oder Brachflächenstandorte nachgewiesen werden. Erhöhte Sanierungskosten auf Deponien schmälern die Margen zusätzlich und veranlassen Entwickler, sich Wales und Schottland zuzuwenden.[3]
Importabhängigkeitsrisiko durch Silizium aus Xinjiang
Rückverfolgbarkeitsregeln im Rahmen des US-amerikanischen Uiguren-Gesetzes wirken sich auf die europäische Beschaffung aus und veranlassen britische Käufer, Tier-1-Lieferanten zu prüfen. Die Modulkosten könnten um 3–5 % steigen, wenn alternative Polysiliziumquellen vorgeschrieben werden, was Festpreis-Stromabnahmeverträge unter Druck setzt. Eine diversifizierte Beschaffung oder inländische Montage würde das Risiko mindern.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Solarphotovoltaik dominiert im gemäßigten Klima
Die Solarphotovoltaik-Technologie erfasste im Jahr 2025 100 % des Marktanteils am Solarenergie-Markt im Vereinigten Königreich und soll bis 2031 mit einem CAGR von 9,3 % wachsen, wodurch der Solarenergie-Markt im Vereinigten Königreich vollständig photovoltaikgetrieben bleibt. Feldversuche in North Yorkshire zeigen, dass bifaziale Module 15–17 % mehr Energie erzeugen als monofaziale Referenzmodule, was die rasche Verbreitung bifazialer Module bestätigt. Halbzellen- und Mehrbusbalkenkonstruktionen steigern die Erträge bei schwachem Licht weiter und passen sich dem diffusen Einstrahlungsprofil des Landes an.
Modulinnovationen ergänzen Wechselrichtertrends: Stringwechselrichter dominieren Versorgungsanlagen aus Kostengründen, während Mikrowechselrichter auf Dächern durch die Minderung von Kamin- und Baumverschattung florieren. Nachführsysteme bleiben eine Nische, doch könnten Versuche der Universität Southampton den Mehrwert zweiachsiger Systeme in hohen Breitengraden über 2026–2028 quantifizieren. Insgesamt festigen diese Fortschritte die technologische Bindung im gesamten Solarenergie-Markt im Vereinigten Königreich.



Nach Netztyp: Netzunabhängige Systeme gewinnen bei Fernwendungen
Netzgebundene Anlagen hielten im Jahr 2025 97,1 % der Marktgröße des Solarenergie-Marktes im Vereinigten Königreich, gestützt durch die Smart Export Guarantee, die in jenem Jahr 56,97 Millionen GBP an Prosumenten auszahlte. SEG-Tarife im Bereich von 0,04–0,25 GBP pro kWh fördern die Batterieakzeptanz für den Exportzeitpunkt.
Netzunabhängige Systeme, die mit einem CAGR von 15,4 % wachsen, unterstützen nun Mikronetze auf den Hebriden und Orkney, wo Unterwasserkabel 500.000 GBP pro Kilometer kosten. Lithium-Ionen-Speicher unter 150 GBP pro kWh und tragbare Solaranlagen für Baustellen erweitern die adressierbare Basis. Der Anteil netzunabhängiger Systeme am Solarenergie-Markt im Vereinigten Königreich bleibt gering, ist jedoch strategisch wichtig für Resilienz und ländliche Elektrifizierung.
Nach Endnutzer: Wohnsegment steigt aufgrund politischer Vorgaben stark an
Projekte im Versorgungsmaßstab hielten 72,9 % der Kapazität im Jahr 2025 und profitierten von installierten Kosten von 0,50–0,70 GBP pro Watt sowie 50-MW-Clustering für Skaleneffekte. Mehrere netzunabhängige und CFD-gestützte Solarparks, wie Larks Green, erreichten 2024 den finanziellen Abschluss und festigten die Dominanz der Größenordnung.
Der Wohnbereichsanstieg mit einem CAGR von 20,6 % spiegelt 206.682 Dachzertifizierungen im Jahr 2025 und das Mandat des Future Homes Standard für Solaranlagen bei Neubauten wider. Batteriekombinationen und flexible Exporttarife erhöhen den Eigenverbrauch. Gewerbe- und Industriedächer füllen die Mitte aus und gleichen Nachfragegebühren mit 100–500-kW-Anlagen aus. Zusammen diversifizieren diese Trends die Endnutzernachfrage im gesamten Solarenergie-Markt im Vereinigten Königreich.

Geografische Analyse
England verfügt über 86 % der installierten Kapazität und fügte 2024 1,8 GW hinzu, wobei der Südosten, Südwesten und Osten die dichtesten Pipelines aufweisen. Die Einstrahlung im Südwesten von über 1.100 kWh/m² zieht 50-MW-Solarparks wie Litchardon Cross an. Cornwall führt bei der Dachinstallation mit 3.726 Installationen im Jahr 2025 und belegt damit günstige lokale Richtlinien. Dennoch verlangsamen NPPF-Flächennutzungsprüfungen die Genehmigung von Grünflächen und drängen Entwickler zu Brachflächen und Verteilungsebenenanschlüssen.
Schottland liegt bei der Photovoltaik zurück, bietet jedoch entgegenkommende Flächennutzungsregeln und Potenzial für Hybridprojekte. Inseln, die auf Diesel angewiesen sind, pilotieren nun Solar-Speicher-Mikronetze und senken die Erzeugungskosten von 0,40 GBP auf 0,20 GBP pro kWh. Übertragungsüberlastungen nach England schränken Exporte ein und fördern den Einsatz von Batterien, die überschüssige Energie zeitlich verschieben.
Wales verzeichnet den besten Lastfaktor des Vereinigten Königreichs im Jahr 2025 mit 10 %, unterstützt durch die Einstrahlung an der Südküste und gemeinschaftsorientierte Richtlinien. Die Kapazität steigt in Pembrokeshire, während eine geringere industrielle Nachfrage das Dachpotenzial begrenzt. Nordirland bleibt eine Nische mit einem Kapazitätsanteil von unter 2 %, obwohl Agrivoltaik die landwirtschaftliche Diversifizierung erschließen könnte. Die regionalen Dynamiken deuten darauf hin, dass England weiterhin 80–85 % der neuen Kapazität auf sich vereinen wird, während Schottland Hybridprojekte verfolgt und Wales moderates Wachstum verzeichnet.
Regulatorisches Umfeld
Der britische Regulierungsrahmen für Solarenergie umfasst Planungsgenehmigungen, Netzzugang und Regeln für den Einzelhandelsexport. Im Juni 2025 veröffentlichte DESNZ die Solar Roadmap mit über 70 Maßnahmen, die an die Umsetzung von Clean Power 2030 gebunden sind, einschließlich der Straffung von Netzanschlüssen und Ansätzen zum Gemeinschaftsnutzen. Ofgem trieb im April 2025 auch die Reform der Netzanschlüsse voran, indem es die TMO4+-Änderungen genehmigte, die die Warteschlange vom Prinzip „first come, first served“ hin zu einem bereitschaftsbasierten Regime verschieben, das vom National Energy System Operator (NESO) verwaltet wird. Dies erhöht den Wert früher Nachweise zu Land, Genehmigungen und Umsetzbarkeit.
Auch die Planungsschwellenwerte haben sich in England verändert. Zwei statutory instruments aus dem Jahr 2025 hoben den maßgeblichen Solargrößenschwellenwert auf 100 MW an, wodurch die Genehmigungspflichten der Zentralregierung für Projekte im Bereich von 50-100 MW reduziert und mehr Vorhaben in die Verfahren der lokalen Planungsbehörden verschoben wurden, während sehr große Projekte weiterhin dem NSIP-Verfahren gemäß dem Planning Act 2008 unterliegen. Auf der Seite der dezentralen Erzeugung eröffnete DESNZ im Juni 2026 eine Konsultation zu steckerfertigen Solarprodukten und schlug eine vorläufige Produktspezifikation vor (einschließlich Verweis auf DIN VDE V 0126-95:2025-12), um eine sichere, legale Nutzung über Standard-Haushaltssteckdosen zu ermöglichen. Sollte dies umgesetzt werden, würde dies die Wege für die Einführung kleiner PV-Anlagen erweitern.
Wertschöpfungskettenanalyse
Die britische Wertschöpfungskette für Solar-PV stützt sich auf importierte Kernhardware (Module und viele Wechselrichter), eine inländische Vertriebs- und Logistikebene (zum Beispiel Segen UK) und eine stark fragmentierte nachgelagerte Lieferbasis aus EPC-Unternehmen und über 500 MCS-zertifizierten Wohninstallateuren. Die vorgelagerte Projektentwicklung und -initiierung wird von Entwicklern im Utility-Maßstab und Anlagenbesitzern angeführt, unterstützt durch Spezialisten für Planung, Netzanschluss, Recht und Finanzierung. Im Betrieb unterstützen O&M-Anbieter und Leistungsüberwachungsplattformen die Erzeugung, wobei Batterieintegration und Steuerungen zunehmend in die Anlagenplanung einbezogen werden, um Exportbeschränkungen zu managen und Revenue Stacking zu unterstützen.
Engpässe sind weniger an die Verfügbarkeit von PV-Modulen gebunden als an netzermöglichende Ausrüstung und Compliance. Untersuchungen zur britischen Lieferkettenbereitschaft zeigen, dass lange Lieferzeiten für Transformatoren und Schaltanlagen die Inbetriebnahme verzögern können, selbst wenn Module problemlos beschafft werden können, wodurch die Koordination mit DNOs und die Beschaffung des elektrischen Balance-of-Plant weiterhin entscheidend bleiben. Politik und Standards verändern auch den Produktfluss: Die Bestätigung des Future Homes Standard im Juni 2025 (Solar-PV standardmäßig für die meisten Neubauten) untermauert eine stetige Nachfrage nach Dachanlagen für Installateure und Vertriebshändler, während die Konsultation und vorläufige Spezifikation zu steckerfertiger Solartechnik im Juni 2026 einen neuen Vertriebskanal für Verbraucher schaffen könnte, der einen Teil des Marktes in Richtung standardisierter, sicherheitszertifizierter Steckersolar-Kits verschiebt. Gleichzeitig erhöht die zunehmende Branchenaufmerksamkeit für Rückverfolgbarkeit und ESG-Absicherung bei importierten Modulen die Beschaffungskomplexität, und Vorschläge für inländische Kapazitäten wie der Gigafactory-Plan von ST Solar UK Limited deuten auf ein Interesse an teilweiser vertikaler Integration hin, um die Importabhängigkeit zu verringern.
Wettbewerbslandschaft
Marktkonzentration
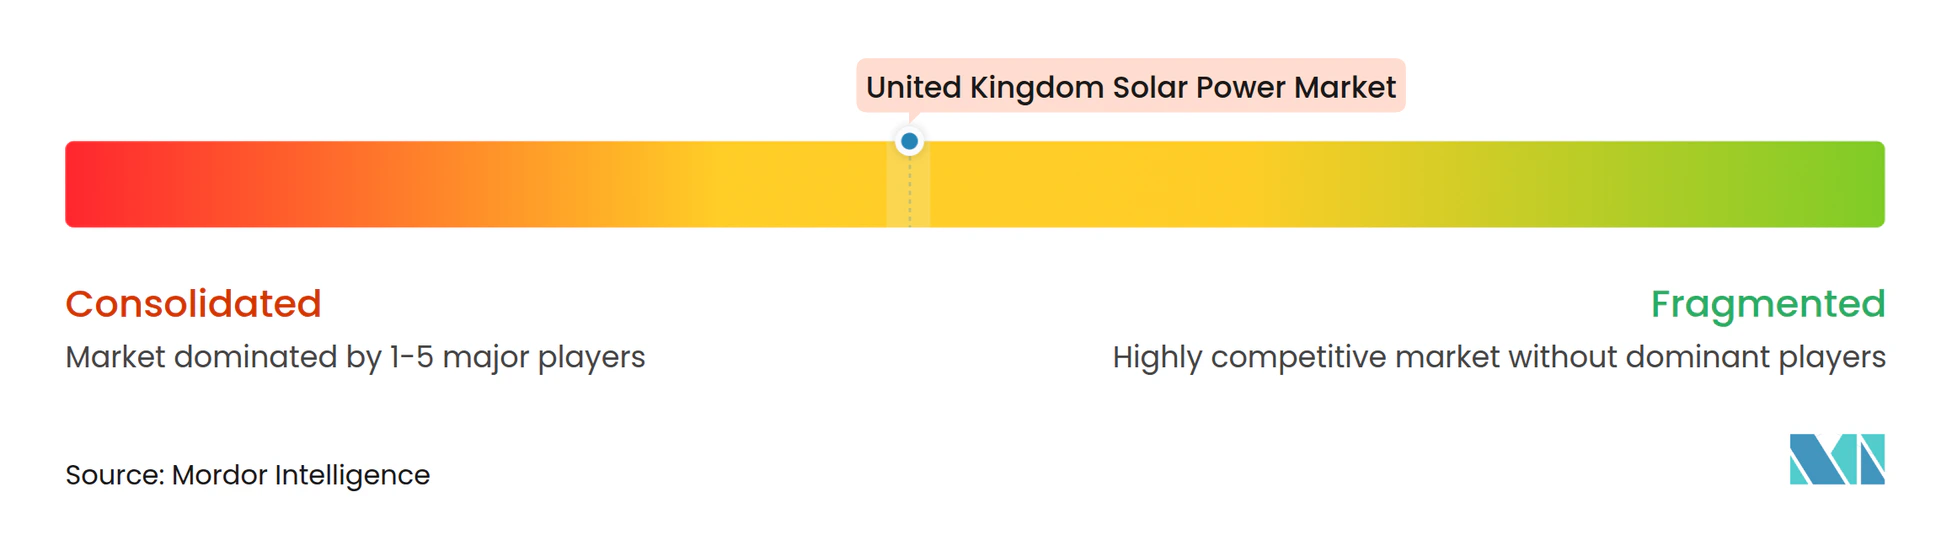
Die Marktfragmentierung ist moderat. Lightsource bp, EDF Renewables und Octopus Energy Generation führen die Entwicklung im Versorgungsmaßstab an und nutzen netzunabhängige Finanzierung und Unternehmens-Stromabnahmeverträge. Foresight Solar Fund und NextEnergy Capital konzentrieren sich auf operative Akquisitionen und optimieren Erträge durch Repowering. JinkoSolar, Canadian Solar und Trina Solar liefern zusammen über 60 % der Versorgungsmodule, während First Solar Nischen für kohlenstoffarme Beschaffung bedient.
Die Wohninstallation ist unter mehr als 500 MCS-zertifizierten Unternehmen fragmentiert, was Preiswettbewerb und Konsolidierung antreibt. Agrivoltaik-Pioniere wie Low Carbon Farming und Winch Energy testen Schafweidekonstruktionen, während Spezialisten für schwimmende Solaranlagen die Bereitstellung an Reservoirstandorten von Wasserversorgungsunternehmen erkunden. Das 180-Millionen-GBP-Dachprogramm für öffentliche Liegenschaften von Great British Energy bietet stetige EPC-Aufträge. Batterienachrüstung und hybride Solar-Wind-Projekte stellen Weißflächen für agile Neueinsteiger dar. Die Einhaltung von MIS 3002 und G98/G99 bleibt eine Zugangshürde und begünstigt etablierte Unternehmen mit Zertifizierung und Verbindungen zu Verteilungsnetzbetreibern.
Marktführer der Solarenergie-Branche im Vereinigten Königreich
-
Lightsource bp Renewable Energy Investments Ltd
-
EDF Renewables UK (Electricité de France SA)
-
Octopus Energy Generation
-
Foresight Solar Fund Ltd
-
ScottishPower Renewables (Iberdrola SA)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Politik- und Genehmigungspipeline schafft Freiräume über Utility-Scale-Projekte, dezentrale Dachanlagen und aufkommende Verbraucherformate hinweg. Der Clean Power 2030 Action Plan von DESNZ setzt ein Solarziel von 45-47 GW bis 2030, gegenüber den vorläufigen Werten von 22,6 GW im Mai 2025. Auch das Planungssystem hat Projekte vorangetrieben: Im April 2026 genehmigte die britische Regierung den 800-MW-Springwell-Solarpark, gefolgt von Genehmigungen in Höhe von insgesamt 1,2 GW innerhalb einer Woche im Juli 2026, einschließlich des 740-MW-One-Earth-Solarparks, des 320-MW-Peartree-Hill-Solarparks und des 150-MW-Dean-Moor-Solarparks. Zusammen erweitern diese Maßnahmen den kurzfristig erschließbaren Markt für Entwickler, Betreiber sowie Netz- und Balance-of-System-Zulieferer, wobei co-lokalisierte BESS zunehmend Teil der Umsetzungspläne sind, um Abregelung und Anschlussgrenzen zu managen.
Auf der dezentralen Seite unterstützen die anhaltende Installationsdynamik auf Rekordniveau und gezielte Programme mehrere Markteinführungswege. DESNZ meldete 2025 als das stärkste Jahr seit Aufzeichnungsbeginn mit rund 269.000 Installationen und über 2 Millionen kumulativen Installationen. Der Warm Homes Plan (Januar 2026) skizziert einen Weg zur Wohnhaus-Modernisierung, der neben Wärmepumpen auch Solar- und Batterieanlagen umfasst. Eine separate DESNZ-Konsultation vom Juni 2026 zu steckerfertiger Solartechnik, unterstützt durch eine vorläufige Produktspezifikation und vorgeschlagene Aktualisierungen der Sicherheitsvorschriften für Stecker und Steckdosen, eröffnet ein potenzielles neues Produktsegment für konforme, steckdosenverbundene Mikroerzeugung, die konventionelle Dachanlagen dort ergänzen könnte, wo Installateurverfügbarkeit, Gerüstbau oder Vermietergenehmigungen die Einführung verlangsamen. Über alle Segmente hinweg schaffen Netzzugangsreformen (Ofgem TMO4+ und laufende Anschlussarbeiten) sowie die Verschiebung einiger 50-100-MW-Projekte in die lokale Planung in England zusammen zusätzliche Chancen für spezialisierte Entwickler, Aggregatoren und Lieferkettenakteure, die sich auf schneller realisierbare, netzangeschlossene und hybride Solar-plus-Speicher-Konfigurationen konzentrieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Die britische Regierung genehmigte Solarprojekte mit einer Gesamtleistung von 1,2 GW innerhalb einer Woche, einschließlich des 740-MW-One-Earth-Solarparks, des 320-MW-Peartree-Hill-Solarparks und des 150-MW-Dean-Moor-Solarparks. Diese Reihe von Genehmigungen erweitert die Bau-Pipeline im Utility-Maßstab und unterstreicht die Rolle großer Projekte bei der Erreichung der Clean Power 2030-Ziele.
- Juni 2025: DESNZ veröffentlichte die Solar Roadmap mit mehr als 70 Maßnahmen zur Beschleunigung des Solarausbaus im Hinblick auf die Ziele für 2030. Die Roadmap formalisierte Prioritäten wie die Straffung von Netzanschlüssen und die Diversifizierung der Lieferkette und gab Entwicklern und Investoren klarere Signale zu den Umsetzungsschwerpunkten.
- Dezember 2024: Lightsource bp meldete, im Rahmen seines britischen Betriebs- und Wartungsmanagements 1,3 GW an Solar- und Energiespeicheranlagen erreicht zu haben. Dieser Meilenstein verdeutlicht die Skalierung von professionellem O&M und batterieintegriertem Betrieb, da mehr britische Solarkapazität in langfristiges, leistungsorientiertes Eigentum übergeht.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Solarenergie im Vereinigten Königreich, gemessen an der installierten Photovoltaikkapazität, die im Land eingesetzt und in Betrieb ist, einschließlich netzgebundener und netzunabhängiger Systeme. Der Schwerpunkt liegt auf dem physischen Ausbau von Solarenergieanlagen und nicht auf dem Stromeinzelhandel.
Ausschlüsse aus dem Geltungsbereich: Solarthermische Anwendungen, schwimmende Offshore-Hybridkonzepte und Komponentenexporte sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarpaneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systembalance und Elektrik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Angebots- und Nachfragebilds für Solarenergie im Vereinigten Königreich aufzubauen und anschließend Leitplanken dafür festzulegen, was in jedem Jahr als realistisch gilt. Wir stützten uns hauptsächlich auf öffentliche Energiestatistiken und politische Dokumente, um die Geschichte der installierten Kapazität, die jährlichen Zubauraten, Netzanschlüsse und das Anreizumfeld zu verstehen, das die Ausbauzeitpläne prägt.
Zu den gängigen Quellentypen gehörten Energiestatistiken und Veröffentlichungen der britischen Regierung (wie DESNZ-Veröffentlichungen), Materialien von Regulierungsbehörden und Netzbetreibern (wie Daten von Ofgem und National Grid) sowie internationale Energiedatensätze (wie IEA und IRENA). Wir haben auch auf begutachtete Fachaufsätze für Leistungs- und Degradationsannahmen zurückgegriffen, auf Zoll- oder Handelsveröffentlichungen, wo sie für den Kontext hilfreich waren, sowie auf öffentliche Unternehmensberichte wie Jahresberichte und Investorenpräsentationen, um Projektpipelines und Inbetriebnahmezeitpläne gegenzuprüfen. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, wo sie zur Validierung der Technologierichtung beitrugen. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in der Praxis gebaut wird, wie schnell Projekte von der Genehmigung zum Netzanschluss voranschreiten und wo Kosten- und Lieferbeschränkungen sich lockern oder verschärfen. Wir sprachen mit einer Mischung aus Projektentwicklern, EPC- und Dienstleistungsunternehmen, Gerätelieferanten, Versorgungsunternehmen und Abnehmern sowie Branchenberatern, was uns half, Annahmen zu bestätigen und Lücken zu schließen, die öffentliche Datensätze nicht vollständig erklären.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 51 % | Bereichs-/Abteilungsleiter: 39 % |
| Kleinere Unternehmen: 21 % | Manager: 46 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Kapazitätsbuch, in dem der historische installierte Bestand und die jährlichen Zubauraten anhand offizieller Zeitreihen und netzbezogener Signale rekonstruiert und anschließend mit realistischen Inbetriebnahmeprofilen fortgeschrieben werden. Um die Gesamtwerte zu verankern, werden sie durch selektive Bottom-up-Prüfungen abgesichert, wie z. B. Stichproben aus Projektpipelines, Rückmeldungen aus den Vertriebskanälen zum Liefermomentum und Stichprobenprüfungen typischer Systemgrößen nach Endnutzern.
Zu den wichtigsten Eingangsgrößen des Modells gehören jährliche Kapazitätszubauraten, Anschluss- und Inbetriebnahmezeitpläne, der Mix aus Großanlagen und Dachanlagen, die Aufteilung zwischen netzgebundenen und netzunabhängigen Systemen, Modultechnologietrends, die den Ertrag beeinflussen, sowie die Capex-Entwicklung, die die Bauökonomie verändert. Da öffentliche Daten verzögert vorliegen können, behandeln wir Zubauraten gegen Jahresende sorgfältig und nutzen primäre Rückmeldungen, um Zubauraten dem richtigen Jahr zuzuordnen, wenn die Inbetriebnahme verzögert ist. Prognosen werden mittels Szenarioanalysen erstellt, bei denen politische Unterstützung, Netzverfügbarkeit und Finanzierungsbedingungen variiert werden, bevor eine Ausrichtung auf den konsistentesten Pfad erfolgt, der durch Expertenbeiträge nahegelegt wird.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden anhand unabhängiger Signale wie nationaler Reihen zur installierten Kapazität, gemeldeter Inbetriebnahmeaktivitäten und Kommentaren zu Netzanschlüssen überprüft und anschließend auf Jahressprünge untersucht, die nicht mit den tatsächlichen Ausbaurestriktionen übereinstimmen. Treten Abweichungen auf, werden die zugrunde liegenden Treiber erneut geprüft, die Quellenhistorie nachverfolgt und relevante Experten erneut kontaktiert, wenn die Abweichung wesentlich ist.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn politische Änderungen, wesentliche Projektbewegungen oder makroökonomische Ereignisse den Ausblick maßgeblich verschieben. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Einschätzung auf Basis der neuesten Datenveröffentlichungen erhalten.
Vergleich der Marktgröße für Solarenergie im Vereinigten Königreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktgrößen für Solarenergie im Vereinigten Königreich zu sehen, da die Maßeinheit nicht einheitlich ist und weil einige Studien den Kapazitätsausbau mit Umsatzpools vermischen, die von Preisgestaltung und Wertschöpfungskettenabdeckung abhängen. Unterschiede treten auch auf, wenn eine Quelle ein früheres Basisjahr verwendet, eine schnellere Preissteigerung ansetzt oder Annahmen weniger häufig aktualisiert.
Umsätze aus Wechselrichter- und Modulverkäufen werden von einigen Herausgebern in den Markt einbezogen, liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence, da das Kernmodell die installierte Kapazität in Gigawatt innerhalb des Vereinigten Königreichs verfolgt. Die Spanne wächst auch, wenn CSP mit PV gebündelt wird, wenn regionale Definitionen abweichen oder wenn der Zeitpunkt der Währungsumrechnung den ausgewiesenen USD-Wert verändert, selbst wenn die Ausbauzahlen ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,85 GW (2026) | |
| Branchenforschungshaus A | 8,24 Milliarden USD (2024) | Verwendet eine umsatzbasierte Bewertung anstelle der installierten Kapazität, was Preisannahmen einbezieht und möglicherweise breitere Wertschöpfungskettenerlöse über die im Land betriebene Kapazität hinaus einschließt. |
| Branchenforschungshaus B | 10,09 Milliarden USD (2025) | Weist die Marktgröße in USD-Umsatz aus und kann PV und CSP mit regionaler Umsatzallokation bündeln, wodurch die Ergebnisse empfindlich auf Preisentwicklung, Wechselkurse und Definitionen der Endnutzerausgaben reagieren. |
Die Tabelle zeigt, dass die Lücke hauptsächlich durch die Messung von Kapazität gegenüber Umsatz und durch die Frage, welche Teile der Wertschöpfungskette berücksichtigt werden, bedingt ist. Indem die Größenbestimmung auf den installierten Bestand, die jährlichen Zubauraten und den Inbetriebnahmezeitpunkt zurückführbar bleibt, ist die Schätzung leichter zu replizieren und einfacher mit öffentlichen Energiestatistiken abzugleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Solarenergie-Markt im Vereinigten Königreich im Jahr 2026?
Die installierte Kapazität erreicht im Jahr 2026 20,85 GW und wächst bis 2031 auf 32,50 GW.
Was treibt die Dachinstallation bei Hausbesitzern an?
Das Mandat des Future Homes Standard, Zahlungen aus der Smart Export Guarantee und sinkende Batteriekosten treiben einen CAGR von 20,6 % bei Wohninstallationen an.
Welche britischen Regionen fügen die meiste neue Solarkapazität hinzu?
Der Südosten, Südwesten und Osten Englands machen zusammen etwa 86 % der jüngsten Zuwächse aus, dank höherer Einstrahlung und Netzverfügbarkeit.
Warum gewinnen bifaziale Paneele Marktanteile?
Felddaten zeigen einen um 15–17 % höheren Ertrag gegenüber monofazialen Paneelen unter britischen Bedingungen, was die Projektökonomie auch bei leicht höheren Degradationsraten verbessert.
Wie wird die Netzüberlastung angegangen?
Die Reformen des nationalen Netzbetreibers ESO für dezentrale Solarenergie und der flexible Anschlusskodex von Ofgem priorisieren fertige Projekte und ermöglichen Solar-plus-Speicher-Standorten die gemeinsame Nutzung von Exportlimits.