
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
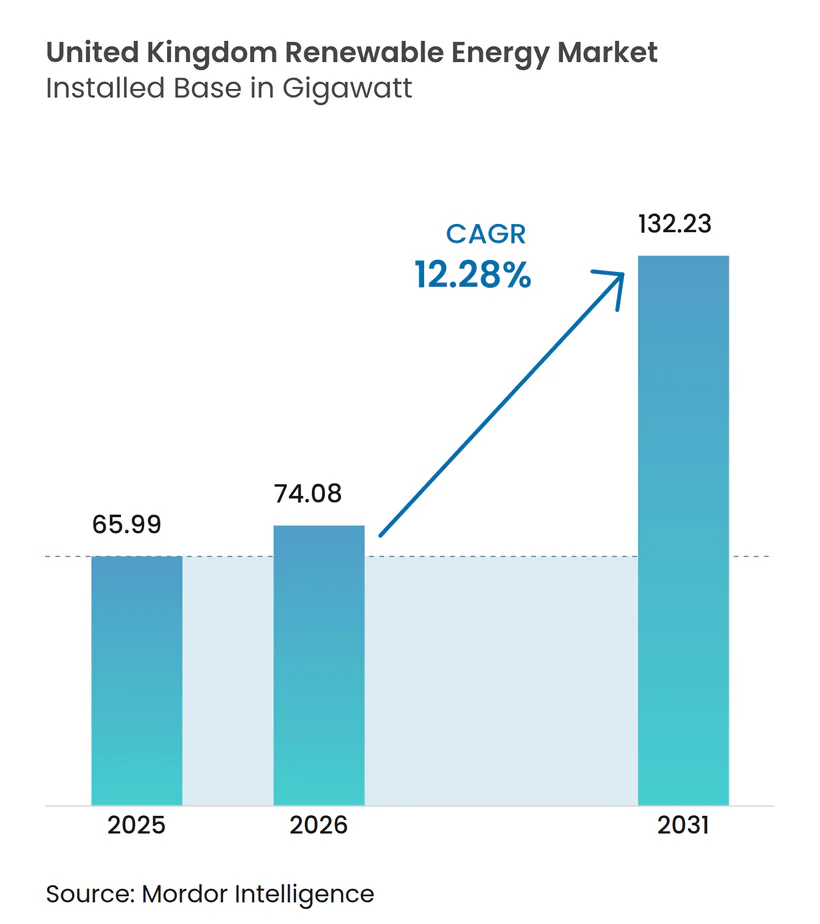
| 基準年の市場規模 (2025) | 65.99 ギガワット |
| 市場取引高 (2026) | 74.08 ギガワット |
| 市場取引高 (2031) | 132.23 ギガワット |
| 成長率 (2026 - 2031) | 12.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによる英国再生可能エネルギー市場分析
英国再生可能エネルギー市場規模は、2025年の65.99ギガワットから2026年には74.08ギガワットに成長し、2026年から2031年にかけてCAGR 12.28%で2031年までに132.23ギガワットに達すると予測されています。
この加速は、クリーンパワー2030行動計画、年間600億ポンドを超える前例のない民間資本流入、そして2024年に初めてガスを上回り国内電力の46.4%を供給した再生可能エネルギーに支えられています。[1] 継続的な差額決済契約(CfD)オークション、増加する企業間電力購入契約、および系統近代化基金が英国再生可能エネルギー市場の勢いを高める一方、浮体式洋上風力と電解槽システムのコスト低下が対応可能な資源プールを拡大しています。系統接続のボトルネックやブレグジット後のサプライチェーンへの圧力があるにもかかわらず、Ofgemが着工準備済みの案件を優先し、政府補助金が国内製造業を支援することで、投資家の信頼は高水準を維持しています。
主要レポートの要点
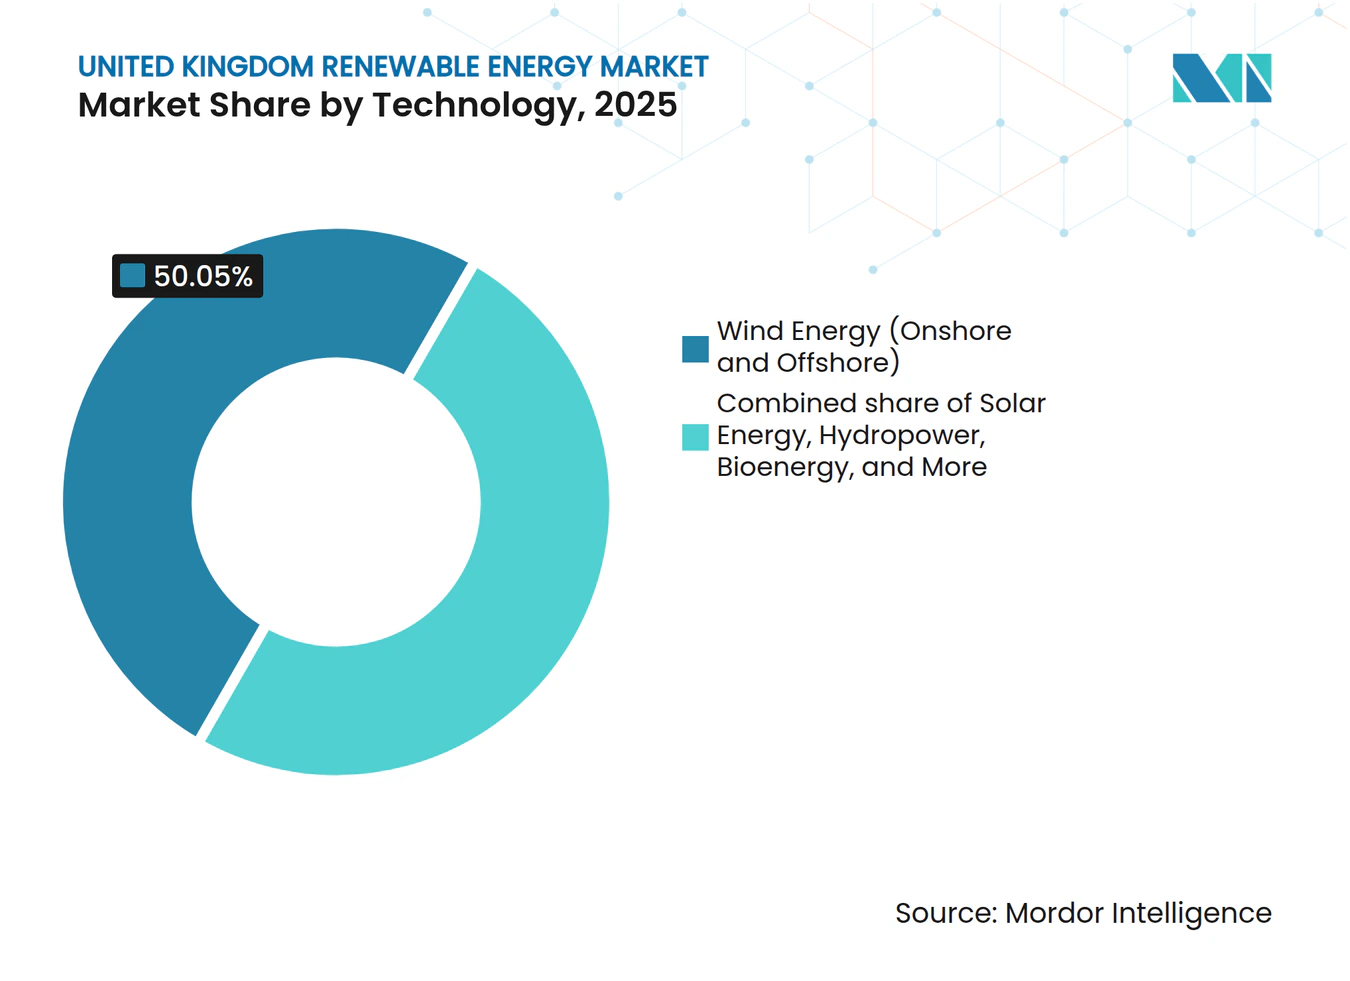
- 技術別では、風力エネルギーが2025年の英国再生可能エネルギー市場シェアの50.05%を占め、海洋エネルギーは2031年にかけてCAGR 72.9%で急増すると予測されています。
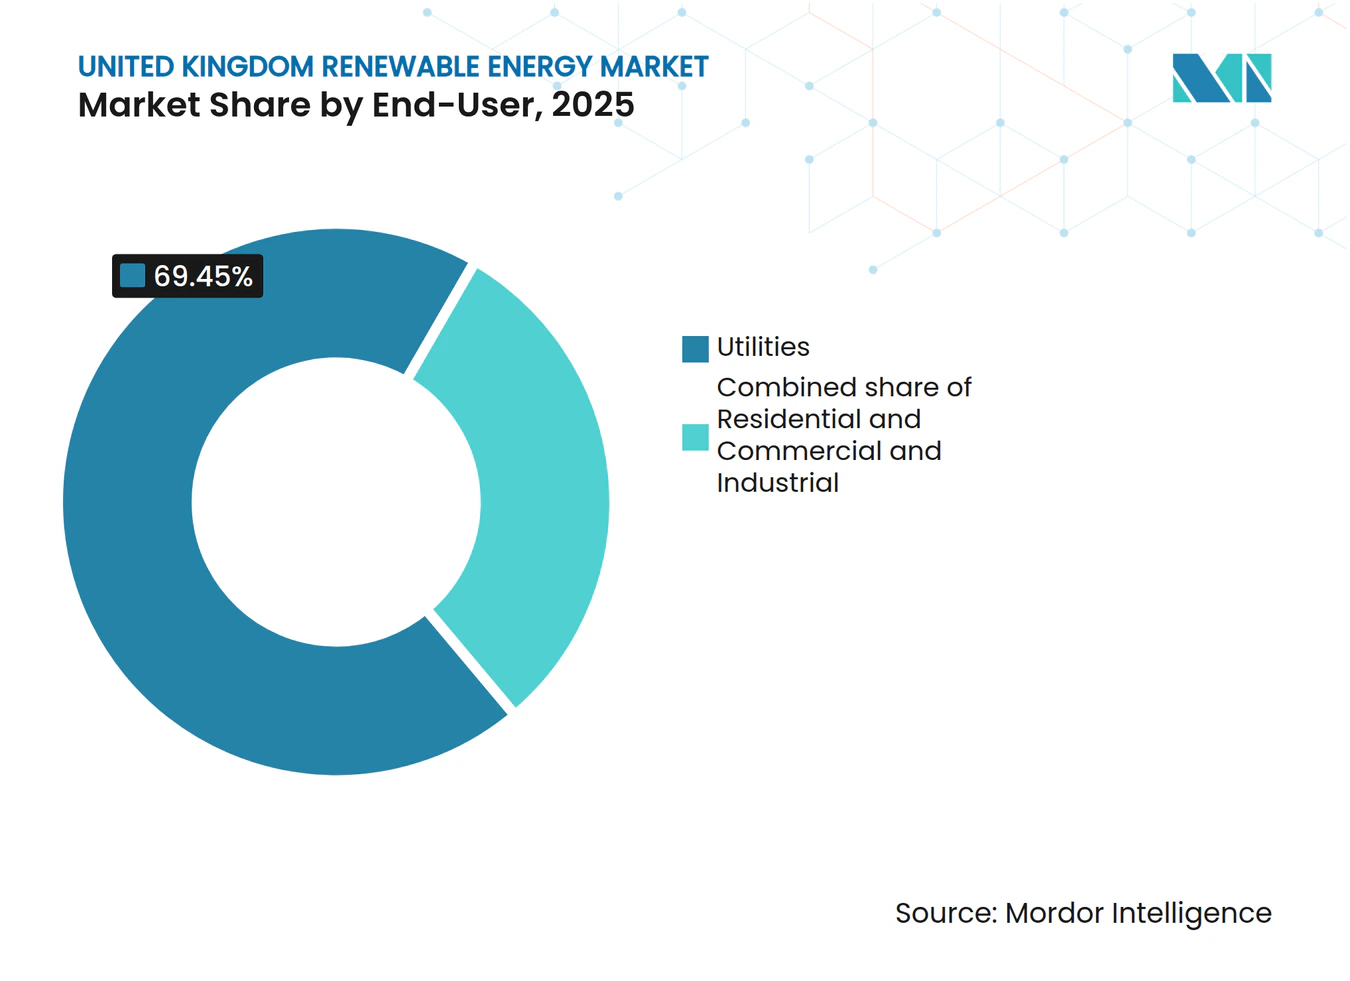
- エンドユーザー別では、電力会社が2025年の英国再生可能エネルギー市場規模の69.45%を占め、住宅向け設置は2031年にかけてCAGR 18.25%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国再生可能エネルギー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上風力CfD行使価格の低下による北海パイプラインの加速 | +3.2% | スコットランド、北海地域、ヨークシャー沿岸 | 中期(2〜4年) |
| 差額決済契約(CfD)スキームによる収益の確実性の提供 | +2.8% | イングランド、スコットランド、ウェールズ | 長期(4年以上) |
| 英国データセンターおよび重工業オフテイカーによる企業間電力購入契約の増加 | +2.1% | イングランド中心部、スコットランドへの波及 | 中期(2〜4年) |
| Ofgem RIIO-ED2系統アップグレードコミットメントによる分散型太陽光の促進 | +1.7% | イングランド・ウェールズ配電網 | 短期(2年以内) |
| 電解槽建設を再生可能エネルギーに連携させるグリーン水素戦略 | +1.4% | スコットランド、ハンバー地域、ウェールズ | 長期(4年以上) |
| 深海スコットランドサイト向け浮体式洋上タービンのコスト低下 | +1.1% | スコットランド深海域、北海 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洋上風力CfD行使価格のリセットによる北海パイプラインの加速
政府は、第5回配分ラウンドの行き詰まりを受け、固定底部プロジェクトの行使価格を73ポンド/MWhに、浮体式プロジェクトを176ポンド/MWhに引き上げ、第6回配分ラウンドで5.3GWを解放し、40GWの開発待ちキューを再活性化しました。予測可能な年間6〜8GWのCfDラウンドと、最大2億ポンドのクリーン産業ボーナスが組み合わさることで、国内ブレード工場と港湾整備のリスクが低減され、英国再生可能エネルギー市場がさらに強化されています。[2]
収益の確実性を提供するCfDスキーム
25GW超の稼働容量が、スポット価格の変動から開発者と消費者の双方を保護する15年間のインデックス連動契約の恩恵を受けています。対象範囲は現在、潮流発電、浮体式風力、グリーン水素にまで拡大しており、英国再生可能エネルギー市場を将来にわたって保護するよう設計された政策ツールボックスを示しています。
英国データセンターおよび重工業オフテイカーによる企業間電力購入契約
ENGIEとAmazonの473MWモレイ・ウェスト案件、テスコの373MWクリーブ・ヒル太陽光案件は、持続可能性の義務が新規資産に対して資金調達可能なオフテイクをいかに供給するかを示す好例です。AIによるデータ負荷が増大するにつれ、英国再生可能エネルギー市場は一般的な景気後退の影響を受けにくい安定した需要の下限を獲得しています。
Ofgem RIIO-ED2系統アップグレードコミットメントによる分散型太陽光の促進
2023年から2028年にかけて250億ポンドが充当され、リアルタイム監視、自動スイッチ、蓄電池パイロットへの資金が提供されることで、100kW未満のシステムの平均系統接続リードタイムが半減し、英国再生可能エネルギー市場における住宅部門のシェア拡大が加速しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家電力網のキューボトルネックによる5年間の系統接続遅延 | -2.8% | イングランド送電網、スコットランド相互接続 | 短期(2年以内) |
| スマート・エクスポート・ギャランティー料金の引き下げによる屋根設置型太陽光の投資収益率への打撃 | -1.3% | イングランド・ウェールズ住宅市場 | 中期(2〜4年) |
| ブレグジット後の鉄鋼関税による洋上風力モノパイルのコスト上昇 | -0.9% | 北海洋上プロジェクト | 中期(2〜4年) |
| 景観への影響に関する異議申し立てによる陸上風力許認可の停滞 | -0.6% | イングランド農村部、ウェールズ高地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家電力網のキューボトルネックによる5年間の系統接続遅延
キューは739GWに膨れ上がり、2020年水準の10倍に達し、一部の資産は2035年のスロットに割り当てられる事態となっています。OfgemのTMO4+「先着順接続」改革は投機的な予約枠を排除し、500GWを解放できる可能性があります。[3] しかし、43億ポンドのイースタン・グリーン・リンク2の建設は2029年まで完了しない見込みであり、英国再生可能エネルギー市場の近期建設への圧力が続いています。
スマート・エクスポート・ギャランティー料金の引き下げによる屋根設置型太陽光の投資収益率への打撃
平均SEG支払額が10ペンス/kWh未満に低下し、蓄電池なしのシステムの回収期間が12〜15年に延長されており、英国再生可能エネルギー市場における住宅部門の拡大が鈍化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:海洋エネルギー革命に挑戦される風力のリーダーシップ
風力は英国再生可能エネルギー市場の中核を担い、2025年の発電量の50.05%を供給し、3.6 GWのドッガーバンク複合施設などの高設備利用率の洋上アレイを通じて最大の英国再生可能エネルギー市場シェアを獲得している。しかし、海洋エネルギーは2026年から2031年にかけて72.9%のCAGRを達成する見込みであり、CfDのカーブアウトが価格下限を保証することで、潮流発電のパイオニア企業をデモンストレーター段階から資金調達可能な資産へと押し上げる。政府のR&D助成金と予測可能な輸出信用融資がレベル化コストを低減し、海洋技術に関する英国再生可能エネルギー市場規模を拡大させ、アバディーンからコーンウォールに至る沿岸ハブへのサプライチェーン投資を呼び込んでいる。太陽光発電は2025年から始まる屋根設置義務化規則により着実な拡大を続け、バイオエネルギーは新たなBECCS試験のもとでーボンネガティブ構成へと移行しつつある。水力発電の揚水式貯水池は間欠性を緩和する柔軟性を付加し、初期段階の地熱パイロットはポートフォリオを多様化しながらも、英国再生可能エネルギー市場における風力の中核的地位を損なうことはない。
第二世代の波力変換装置とアレイ規模の潮流タービンはモジュール生産を活用し、バランス・オブ・プラントおよび設置リスクの双方を低減する。これらの学習曲線効果は、水素引き取り契約と組み合わせることで、2031年以降の英国再生可能エネルギー市場規模の見通しにおいて、海洋資産を魅力的なヘッジ手段とする。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー別:住宅部門の加速を伴う電力会社の優位性
電力会社は2025年に供給されたグリーン電力の69.45%を占め、CfDポートフォリオと規制資産収益を活用して購買者カテゴリー全体で最大の英国再生可能エネルギー市場シェアを維持しています。長期的なオフテイクの可視性とバランスシートの強さにより、第7回配分ラウンドで積極的な入札が可能となり、大規模洋上アレイとマルチギガワット規模の太陽光パークの支配権を確固たるものにしています。商業・産業部門は企業間電力購入契約を活用してインフレ調整済み価格指数で電力コストを固定し、着実ながらも測定された浸透を確保しています。
しかし、住宅部門の普及はCAGR 18.25%を記録しており、太陽光に関する建築基準の義務化、7,500ポンドのヒートポンプ補助金、時間帯別料金が相互に作用しています。ビークル・トゥ・グリッドプログラムとピアツーピア取引がさらに家庭を強化し、プロシューマーに帰属する英国再生可能エネルギー市場規模を拡大しています。電力会社は屋根設置型太陽光を仮想発電所に集約することで対応し、顧客のメーターがより多くのオンサイト電力を生成するようになっても系統バランス調整の役割を維持しています。この双方向の関与は、既存の電力会社の重要性を損なうことなく、最終的に英国再生可能エネルギー市場を拡大させています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
スコットランドは発電量で優位を占めており、851MWのシーグリーンプロジェクトと新興の2GWマクレアウィンドプロジェクトにより、設置済み洋上容量の60%以上を有し、毎年200万トンCO₂以上の削減に貢献しています。浮体式風力への対応力、豊富な潮流、再生可能エネルギーに積極的な計画策定の姿勢がスコットランドのリーダーシップを強固にしています。43億ポンドのイースタン・グリーン・リンク2直流ケーブルはイングランドの負荷センターへの輸出能力を高め、地域の余剰電力を英国再生可能エネルギー市場にさらに統合しています。
イングランドは太陽光の展開と企業間電力購入契約活動をリードしており、2.9GWのイースト・アングリア・ハブだけで100億ポンドの資本と40GWの国家洋上目標の7.5%を占めています。陸上風力の障壁によりグリーンフィールドの勢いは控えめですが、蓄電池の併設と水素パイロットが沿岸産業クラスター全体の投資活力を維持しています。
ウェールズは山岳地形を活かした陸上風力と揚水発電の改修を推進しており、アングルシー島沖の潮流パイロットが再生可能エネルギーのポートフォリオを拡大しています。北アイルランドは統合単一電力市場を通じて参加し、アイルランド共和国に風力余剰電力を輸出するとともに、小規模太陽光集約のニッチ市場を開拓しています。これらの地域ベクターが総合的に、英国再生可能エネルギー市場を地理的に多様かつ全国的に調整されたものとしています。
規制環境
英国の再生可能エネルギー市場は、エネルギー安全保障・ネットゼロ省(DESNZ)とOfgemが主導する政策・規制枠組みのもとで運営されており、長期の収益支援は差額決済契約(CfD)や再生可能エネルギー義務(RO)などの既存制度に根ざしている。2025年7月、政府は配分ラウンド7(AR7)に関するさらなるCfD改革についての対応を発表し、洋上風力を他の技術から分離すること(AR7およびAR7a)を含む手続き変更を正式化した。表明された目的は、実施を効率化し、異議申し立てや行政上の複雑さに関連する遅延を減らすことであった。
2026年には、計画、開示、指数化に関する枠組みがさらに強化された。DESNZは再生可能エネルギーインフラに関する国家政策声明の更新版(EN-3、2025年)を公表し、大規模プロジェクトに対する国家的に重要なインフラ計画のルートを強化した。Ofgemもまた、英国本土の燃料構成開示に関する再生可能エネルギー原産地証明(REGO)についての2026年版ガイダンスを発行した。RO遵守の経済性については、2026年再生可能エネルギー義務(修正)令(SI 2026/380)により、ROバイアウト価格および相互扶助上限の指数化基準がRPIからCPIへ移行し、Ofgemはその制度運営と移行についてRO年次報告で詳述している。
競争環境
市場集中度
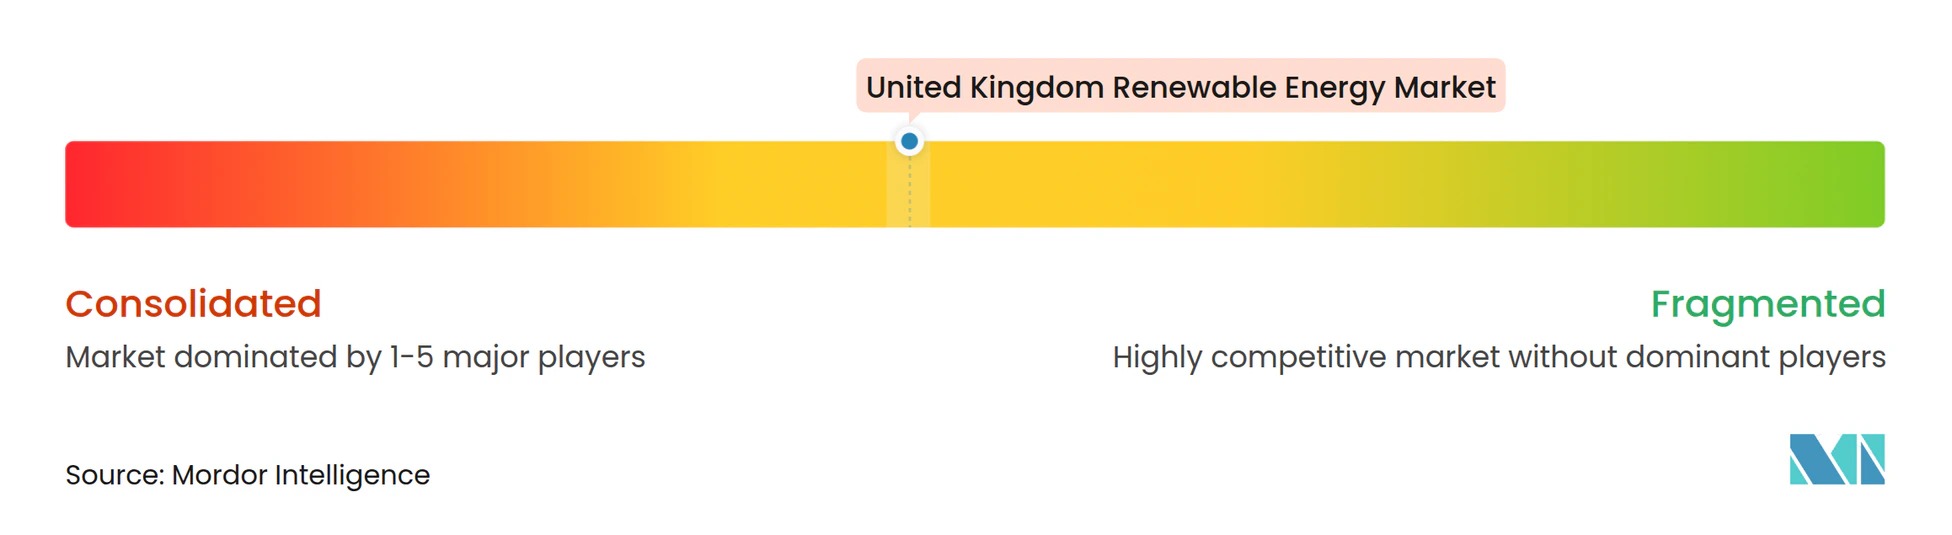
市場集中度は中程度であり、SSE Renewables、Ørsted、ScottishPowerが相当規模の洋上パイプラインを保有していますが、EquinorやTotalEnergiesなどの外国大手が標的型取引を通じて参入を加速しています。SSEの175億ポンドのネットゼロ加速プログラムは風力・蓄電池ハイブリッドクラスターに資金を提供し、英国再生可能エネルギー市場における同社の主要な地位を強化しています。Ørstedのホーンシー4からの方針転換はコスト上昇の現実を浮き彫りにしていますが、同社は依然として世界で10GW超を保有し、ホーンシー3に600MWhの蓄電ユニットを追加しています。[4]
TotalEnergiesは2025年6月にLow Carbonから435MWの太陽光・蓄電池資産を取得し、マルチテクノロジーへの野心を示しました。IberdrolaによるElectricity North Westの50億ユーロでの買収は再生可能エネルギー出力と系統所有権を組み合わせ、他社が模倣する可能性のある相乗効果を生み出しています。Equinorは北海のエンジニアリングの遺産を浮体式基礎に活かし、Octopus Energyはイースト・アングリア・ワンへの参入に代表されるように、小売資本を稼働中の洋上持分へと拡大しています。
技術的差別化が競争優位を形成しており、浮体式風力特許、水素パートナーシップ、デジタルツインによる運用・保守が純粋なメガワット数を超えたスコアリング機会を生み出しています。83億ポンドを擁するグレート・ブリティッシュ・エナジーの公式発足は、英国再生可能エネルギー市場における既存の開発者寡占に対する均衡として、十分に活用されていないコミュニティスキームにミッション主導の資本を加えています。
英国再生可能エネルギー産業リーダー
-
SSE Renewables
-
Ørsted A/S
-
ScottishPower Renewables
-
RWE Renewables
-
Vattenfall AB
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
オークションに支えられた洋上風力の受注と許認可の進展は、英国の再生可能エネルギー市場全体に短期的な余地を開き続けており、特に大規模な洋上風力の建設と、それを支える港湾、運用・保守(O&M)、サプライチェーンなどの関連セグメントにおいて顕著である。英国政府は差額決済契約配分ラウンド7の公式結果を発表し、開発事業者はギガワット規模の受注を公表した。RWEは複数のプロジェクトにわたり6.9GWの洋上風力についてCfDを確保し、SSEはBerwick Bankの最初の1.4GWフェーズについてCfDを獲得した。同プロジェクト全体は4GWを超える規模である。収益支援に加えて、計画上の節目を通じたプロジェクトの進展は、1.5GWのOuter Dowsing洋上風力発電所の開発許可を含め、さらなるパイプラインの可視性を高めている。
系統統合と柔軟性は、政策とシステム計画によって形成されつつある第二の機会の軸である。2026年7月に更新されたクリーン柔軟性ロードマップは、再生可能エネルギーと並行して柔軟性を拡大するための計画的基盤を提供しており、Ofgem、DESNZ、NESOは2026年の取り組みを通じて系統接続と戦略的計画改革を進めている。2026年に発表された改定版の国家価格設定実施計画は、投資環境に立地選定のレバーを導入し、新規容量の決定をより広範な戦略的空間計画プロセスに結びつけている。これは、開発事業者や投資家が発電を蓄電、系統サービス、あるいは系統制約に合わせたより適切な立地の容量と組み合わせる実装需要へとつながる可能性がある。
最近の業界動向
- 2026年6月:ScottishPower Renewablesは、2GWのMachairWind洋上風力発電所についてスコットランド政府にSection 36の許可申請を提出した。この申請は、英国の容量増加の中心となる大規模なスコットランド主導の洋上パイプラインを前進させ、プロジェクト開発に関連する海洋、港湾、系統対応サービスの需要を高めている。
- 2026年5月:SSE Renewablesは、57基のタービンからなる1GWのNorth Falls洋上風力発電所についてDESNZから開発許可を取得した。許可段階への移行により計画リスクが軽減され、英国洋上風力サプライチェーンにおける調達および建設活動へのより明確な道筋が支えられる。
- 2025年6月:TotalEnergiesはLow Carbonから英国の太陽光および蓄電プロジェクト435MWを取得した。この取引により、TotalEnergiesの英国再生可能エネルギー分野における存在感が強化され、系統リスクや市場リスクを管理するために発電と蓄電を組み合わせた複数技術ポートフォリオへの継続的な需要が示された。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は英国における再生可能電力発電容量を対象とし、系統に接続された再生可能技術全体にわたる設備容量(GW)で測定され、竣工および稼働状況を通じて追跡される。
対象除外範囲:化石燃料による発電、原子力、および国家容量系列で一貫して捕捉されていないほとんどのビハインド・ザ・メーターシステムは除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮流および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
データソース、市場模算定、および検証
デスクリサーチ
デスクリサーチは、英国における設備容量の追加、稼働中の発電設備、および建設速度に影響を与える政策タイミングに関するファクトベースを構築するために使用される。主に予測可能なスケジュールで更新される公開エネルギー統計および規制当局の公表資料に依拠しており、これにより技術間で一貫した履歴データを維持することができる。
主な情報源には、英国エネルギー安全保障・ネットゼロ省の公表資料、ナショナルグリッドESOのデータポータル、Ofgemの登録簿、ONSのエネルギー・経済系列などの政府・規制当局の刊行物、ならびにIEAやIRENAなどの機関による技術ノートが含まれる。また、竣工日およびキャンセルを確認するために、企業の年次報告書、プロジェクト発表、計画・許認可の開示資料、および信頼性の高い報道機関の記事も精査する。必要に応じて、企業財務情報・インテリジェンスの有料サブスクリプションおよびイノベーション活動の動向を追跡するための特許データベースも活用する。ここに列挙したデスクソースは網羅的なものではなく、クロスチェック、検証、および明確化のために追加の公開資料も使用する。
一次インタビューおよびサーベイ
一次調査は、英国における実際のプロジェクトパイプラインにおいてデスクリサーチの数値が何を意味するかを検証し、モデルに組み込む前に建設前提条件を精査するために使用される。開発業者、EPC、電力会社、系統・蓄電関連事業者、および大口需要家にインタビューおよびサーベイを実施し、英国全土をカバーすることで、地域ごとの許認可状況、系統接続待ち行列、およびサプライ制約が最終的な見解に反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:14% |
| 中位層:55% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:15% | マネージャー:50% |
市場規模算定と予測
規模算定は、国家容量時系列、竣工スケジュール、および既知の廃止情報を用いた設備再生可能容量ベースのトップダウン再構築から始まり、調査期間における一貫したGWビューにマッピングされる。次に、技術にサンプリングされたプロジェクトパイプラインを積み上げ、典型的な設備利用率を妥当性確認として適用し、示唆される建設速度をサプライチェーンおよび接続制約と照合するなど、選択的なボトムアップ近似によって合計値を裏付ける。
モデルで使用される主要インプットには、年次および四半期ごとの設備容量追加、系統接続および待ち行列指標、オークションおよび契約落札量、許認可から竣工までの平均プロジェクトリードタイム、ならびにリパワリングとグリーンフィールド建設の観測された比率が含まれる。予測においては、過学習を避けながら政策結果と系統準備状況を反映できるようシナリオ分析を適用し、最も現実的なパスを選択するために専門家のコンセンサスを活用する。プロジェクトレベルのデータが不完全な場合、インタビューフィードバックおよび最近の竣工実績を用いて絞り込まれた技術別建設速度レンジによってギャップを処理する。
データ検証と更新サイクル
モデルのアウトプットは、公表された設備容量合計、最近の竣工ニュースフロー、および技術別年間追加ペースの示唆値などの独立したシグナルと照合され、英国の政策や系統の実態と一致しないスパイクがないか確認される。差異が検出された場合、前提条件が再検証され、変化が実際のものかデータのタイミングに起因するものかを確認するために、関連する回答者へのフォローアップ連絡が行われる。
承認前に、定義、単位、および換算が全履歴および予測を通じて一貫していることを確認するため、複数ステップのアナリストレビューが実施される。レポートは年次で更新され、重要なイベント(例:主要なオークション結果や規制変更)が発生した場合には中間更新が行われる。納品直前に最新の更新ビューをクライアントに提供するための最終確認が完了する。
Mordor Intelligenceの英国再生可能エネルギー市場規模と他の公表推計値との比較
英国再生可能エネルギー市場の公表推計値は、レポートのタイトルが同一に見えても、著者が必ずしも同じものを測定しているわけではないため、大きく乖離して見えることがある。最大の要因は通常、測定単位であり、次いでバリューチェンのどの部分が計上されているか、そして将来の建設速度が単一のヘッドライン数値にどのように変換されているかが続く。
主要なギャップ要因は、設備容量(GW)、発電量(TWh)、および経済的価値(収益または売上高)がそれぞれ調査目的に応じて市場規模として提示されうるため、この市場では迅速に顕在化する。その他の一般的な原因としては、低炭素活動全体の企業売上高が純粋な再生可能発電と混在しているか否か、電力または設備をUSDに換算するための価格前提が使用されているか否か、および履歴と予測が同一の政策カレンダーおよび通貨タイミングに整合しているか否かが挙げられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 65.99 GW(2025年) | |
| 業界調査出版社A | 23.86 ビリオン 米ドル(2024年) | この数値は収益値として報告されているため、価格設定およびバリューチェーンの境界に依存しており、GWで表した設備容量の直接的な読み取り値ではない。 |
| 国家統計機関B | 77.00 ビリオン 米ドル(2024年) | この数値は低炭素および再生可能活動全にわたる経済全体の売上高を表しており、再生可能発電容量を超えた幅広い財・サービスを含む可能性がある。 |
公式エネルギー統計で追跡された設備容量の追加と、プロジェクト実績に基づく竣工・廃止の確認が、Mordor Intelligenceを収益売上高と混在させることなく設備GW定義に結びつけるアンカーとなっている。実際には、表中の乖離の大部分は単位の選択と境界設定に起因しており、明確な容量系列に固執し、フィールドフィードバックで建設前提条件を検証することで、再現性を維持している。
レポートで回答される主要な質問
2026年の英国再生可能エネルギー市場の規模はどのくらいですか?
設備容量は74.08GWであり、2031年までに132.23GWへのロードマップが描かれています。
現在、英国の再生可能エネルギーを支配している技術は何ですか?
風力が国内グリーン発電量の50.05%を占め、洋上プロジェクトが牽引しています。
なぜ系統キューがプロジェクトを遅延させているのですか?
739GWの申請バックログが既存の送電回廊を圧迫していますが、OfgemのTMO4+改革が着工準備済みの資産を優先的に取り扱うよう再編しています。
住宅向け太陽光はどのくらいの速さで拡大していますか?
屋根設置義務化とヒートポンプ奨励策が連動し、住宅設置はCAGR 18.25%で成長しています。
企業間電力購入契約はどのような役割を果たしていますか?
データセンターや大手小売業者との長期契約が収益の流れを保証し、CfD価格に匹敵することも多くあります。
主要な市場プレーヤーは誰ですか?
SSE Renewables、Ørsted、ScottishPowerが市場を支配しており、EquinorとTotalEnergiesは買収と浮体式風力の専門知識を通じて持分を拡大しています。