
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
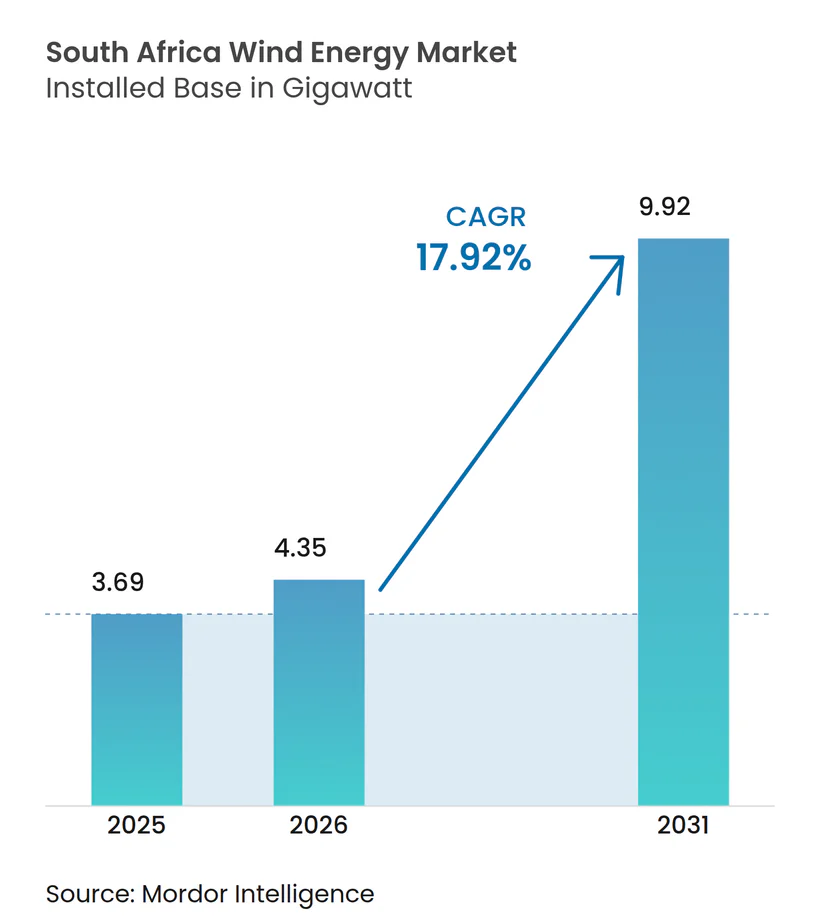
| Marktgröße im Basisjahr (2025) | 3.69 Gigawatt |
| Marktvolumen (2026) | 4.35 Gigawatt |
| Marktvolumen (2031) | 9.92 Gigawatt |
| Wachstumsrate (2026 - 2031) | 17.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Australien
- Belgien
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Griechenland
- Indien
- Iran
- Irland
- Italien
- Japan
- Kanada
- Mexiko
- Neuseeland
- Niederlande
- Norwegen
- Pakistan
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Schweden
- Spanien
- Südkorea
- Taiwan
- Thailand
- Vereinigte Staaten
- Vereinigtes Königreich
Analyse des Windenergiemarktes Südafrika von Mordor Intelligence
Die Marktgröße des Windenergiemarktes Südafrika wurde im Jahr 2025 auf 3,69 Gigawatt geschätzt und soll von 4,35 Gigawatt im Jahr 2026 auf 9,92 Gigawatt bis 2031 wachsen, bei einer CAGR von 17,92 % während des Prognosezeitraums (2026-2031).
Politische Reformen, die die 100-MW-Obergrenze für die dezentrale Stromerzeugung abgeschafft haben, die Legalisierung des wettbewerbsfähigen Großhandelshandels sowie der Anstieg von unternehmensbasierten Stromabnahmeverträgen (Corporate PPAs) haben Investitionen von der ausschließlichen Beschaffung über Eskom hin zu privater Abnahme umgelenkt. Übertragungsengpässe in der Nördlichen und Westlichen Kapprovinz bremsen die Ausbaugeschwindigkeit nach wie vor, doch Anreize für lokale Wertschöpfungsanteile und ein reifendes Durchleitungsrahmenwerk stärken die heimische Fertigungs- und Finanzierungslandschaft. Der Wettbewerbsdruck steigt, da chinesische Originalhersteller (OEM) Turbinen-plus-Finanzierungspakete anbieten, während europäische Anbieter durch Servicenetzwerke Premiumpreise verteidigen. Insgesamt bewegt sich der Windenergiemarkt Südafrika von einer politisch getriebenen in eine infrastrukturell begrenzte Wachstumsphase, in der Netzausbau und vereinfachte Genehmigungsverfahren die entscheidenden Variablen darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Standort entfielen auf Onshore-Installationen im Jahr 2025 100,00 % des Marktanteils des Windenergiemarktes Südafrika, während Offshore noch in der Machbarkeitsstudienphase verbleibt; die Onshore-Kapazität wird bis 2031 mit einer CAGR von 17,86 % wachsen.
- Nach Turbinenleistung dominierten Plattformen mit einer Nennleistung von 3-6 MW mit einem Anteil von 55,80 % an der Marktgröße des Windenergiemarktes Südafrika im Jahr 2025; die Klasse über 6 MW wird voraussichtlich das stärkste Wachstum mit einer CAGR von 20,12 % bis 2031 verzeichnen.
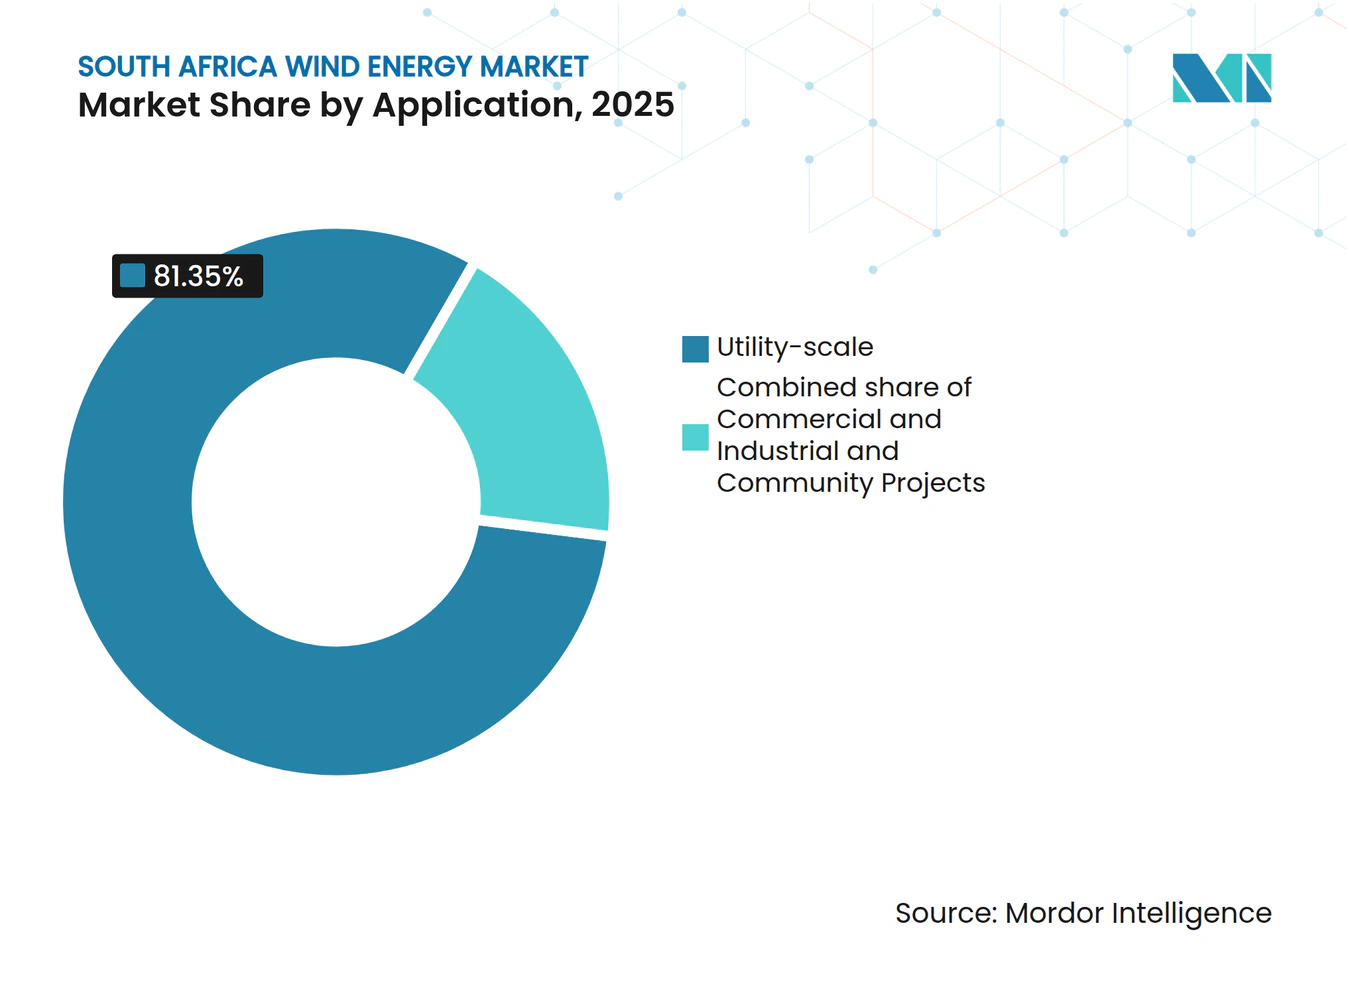
- Nach Anwendung hielten Projekte im Versorgungsmaßstab einen Anteil von 81,35 % an der Marktgröße des Windenergiemarktes Südafrika im Jahr 2025 und werden voraussichtlich mit einer CAGR von 19,08 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Windenergiemarktes Südafrika
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IRP-2019-Windkontingent von 1,6 GW/Jahr sichert eine stetige Pipeline | +3.2% | Nördliche Kapprovinz, Östliche Kapprovinz, Westliche Kapprovinz | Mittelfristig (2-4 Jahre) |
| Schneller LCOE-Rückgang macht Windenergie günstiger als neue Kohle- und Gas-und-Dampf-Kraftwerke (CCGT) | +2.8% | National, am stärksten in Mpumalanga und KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| REIPPPP-Ausschreibungen erschließen über 7 GW private Investitionen | +4.1% | National, Projektcluster in den Kapprovinzen | Mittelfristig (2-4 Jahre) |
| Anstieg von unternehmensbasierten Stromabnahmeverträgen (Corporate-PPA) mit Durchleitung nach dem Netzwerkkodex 2024 | +3.5% | Bergbaugürtel in Limpopo und North West, Industriezonen landesweit | Kurzfristig (≤ 2 Jahre) |
| Ausgliederung des Übertragungsnetzbetreibers erschließt Finanzierung für den Netzausbau | +2.3% | Übertragungskorridore der Kapprovinzen | Langfristig (≥ 4 Jahre) |
| Anreize für lokale Wertschöpfungsanteile im Rahmen des Erneuerbaren-Energie-Masterplans 2025 | +1.9% | Fertigungszentren in der Östlichen Kapprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IRP-2019-Windkontingent von 1,6 GW/Jahr sichert eine stetige Pipeline
Ein festes jährliches Beschaffungsziel von 1,6 GW verschafft Projektentwicklern Planungssicherheit, um Turbinenlieferungen zu sichern, Fremdkapital zu engeren Margen aufzunehmen und Bauzyklen zu verkürzen - im Gegensatz zu früheren unregelmäßigen Ausschreibungsrunden.[1] Die Ausrichtung des Kontingents auf die Kapprovinzen stimmt die Netzausbaupriorität mit den Zonen der höchsten Kapazitätsfaktoren ab und fördert eine effiziente Kapitalallokation. Die Entwurfsszenarien des IRP-2024 erhöhen das kumulative Windambitionen auf bis zu 76 GW bis 2050, doch der kurzfristige Schwung hängt weiterhin von termingerechten Ausschreibungskalendern ab. Die Planbarkeit verkürzt die Projektentwicklungszeiten bereits um bis zu neun Monate, da Finanzierungsgeber wiederholbare Angebotsrunden als risikoärmer einstufen. Diese Sicherheit stimuliert zudem inländische Turmfertigungsverpflichtungen in Humansdorp.
Schneller LCOE-Rückgang macht Windenergie günstiger als neue Kohle- und Gas-und-Dampf-Kraftwerke (CCGT)
Der LCOE für Onshore-Windenergie ist auf 40-50 USD/MWh gesunken, weit unter den Alternativen bei neuen Kohle- und Gaskraftwerken, wenn Kohlenstoffkosten einbezogen werden.[2] Die Skalierung von Turbinen auf 5-6-MW-Maschinen mit 180-m-Rotoren erhöht die Kapazitätsfaktoren in Südafrikas Küstenregionen auf 35-45 %. Bergbaukonzerne wie Rio Tinto sichern sich nun 20-Jahres-Stromabnahmeverträge (PPAs), die unter Eskoms eskalierenden Tarifen liegen, und nutzen Windenergie als Absicherung gegen Preisinflation und Emissionspflichten. Die Kostenlücke weitet sich aus, da Kohlekraftwerke mit Nachrüstungskosten konfrontiert sind, während Windenergieprojekte nach der Inbetriebnahme kaum variable Kosten aufweisen. Sinkende Kosten stützen auch die Wirtschaftlichkeit von Wind-Batterie-Hybridkraftwerken, die Abregelungsperioden arbitrieren können.
REIPPPP-Ausschreibungen erschließen über 7 GW private Investitionen
Seit 2011 hat das REIPPPP-Programm mehr als 7 GW Windenergie unter Vertrag genommen, davon sind 3,34 GW bereits am Netz, und Projekte aus Ausschreibungsrunde 5 nähern sich dem Finanzierungsabschluss. Das Stromregulierungsänderungsgesetz stellt das Vertrauen wieder her, indem es transparente Zeitpläne nach früheren Verzögerungen vorschreibt, die Tarifnachverhandlungen erzwangen. Inländische Kreditgeber wie Standard Bank und DBSA finanzierten die 380-MW-Anlage Overberg zu wettbewerbsfähigen Konditionen und bewiesen damit inländische Bereitschaft, wenn Netz- und Abnahmerisiken gemindert werden.[3] Wiederbelebte Ausschreibungen sollen brachliegende Fertigungskapazitäten reaktivieren und ausländische Eigenkapitalpartner anziehen.
Anstieg von unternehmensbasierten Stromabnahmeverträgen (Corporate-PPA) mit Durchleitung nach dem Netzwerkkodex 2024
Die Operationalisierung des nationalen Durchleitungsrahmens im Januar 2025 löste mindestens 1,94 GW angekündigter privater Windkraftabnahmeverträge aus, insbesondere Cennergi's 140-MW-Vereinbarung mit Northam Platinum, die Strom über das Netz von Eskom zu Durchleitungstarifen von rund 0,12 ZAR/kWh transportiert. Aggregatoren wie die NOA Group reduzieren Transaktionskosten, indem sie die Erzeugung bündeln und an mehrere Käufer verteilen. Frühe Anwender berichten von Einsparungen von 15-20 % gegenüber der Netzversorgung, was Nachahmungsgeschäfte bei Ferrochrom- und Zementproduzenten anregt. Verbesserte Erlössicherheit erweitert den Windenergiemarkt Südafrika, indem das Käuferuniversum über Eskom hinaus verbreitert wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Warteschlangenrückstände in den Kapprovinzen | -2.7% | Nördliche Kapprovinz, Östliche Kapprovinz, Westliche Kapprovinz | Kurzfristig (≤ 2 Jahre) |
| Lange Umweltverträglichkeitsprüfungs- und Flächennutzungsgenehmigungszeiten | -1.5% | National, mit Verzögerungen konzentriert in Küstenzonen und Schutzgebieten | Mittelfristig (2-4 Jahre) |
| Politische Unsicherheit rund um die IRP-2023-Entwurfsüberarbeitungen | -1.8% | National, mit Auswirkungen auf die Beschaffungspipeline und das Investorenvertrauen | Mittelfristig (2-4 Jahre) |
| Steigendes Abregelungsrisiko in der Tagesmitte durch Überangebot aus Dachsolar | -1.2% | Kapprovinzen und Gauteng, wo die Dachsolardurchdringung 15 % übersteigt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Warteschlangenrückstände in den Kapprovinzen
Die Abregelung stieg im Jahr 2024 auf 307 GWh und übersteigt bereits im Jahr 2025 403 GWh, da gesättigte Korridore die Netzbetreiber zwingen, konventioneller Erzeugung Vorrang einzuräumen. Anschlusswarteschlangen sind intransparent und lassen neue Projektentwickler selbst nach Erhalt von Genehmigungen mit dreijährigen Wartezeiten konfrontiert. Projekte mit Legacy-Zuteilungen genießen Vorrang, was einen zweigliedrigen Markt schafft, der den Wettbewerb dämpft. Frequenzausschläge, die mit steigendem wechselrichterbasiertem Anteil verbunden sind, haben die NTCSA dazu veranlasst, die Netzwerkkodexregeln zu verschärfen, was die Projektkosten erhöht. Obwohl das Modell der unabhängigen Übertragungsprojekte Abhilfe verspricht, sind die Tariferstattungsmechanismen noch ungetestet.
Lange Umweltverträglichkeitsprüfungs- und Flächennutzungsgenehmigungszeiten
Umweltverträglichkeitsprüfungen dauern durchschnittlich 18-24 Monate und können für Standorte, die Vogelkorridore oder Kulturerbegebiete berühren, 30 Monate überschreiten. Mehrbehördliche Prüfungen laden zu Widersprüchen ein, die den Finanzierungsabschluss verzögern und erfahrenen Projektentwicklern mit tieferen Kapitalreserven zugutekommen. Gemeinschaftliche Landbesitzverhältnisse in der Östlichen Kapprovinz erschweren den Landerwerb zusätzlich und erfordern langwierige Verhandlungen mit traditionellen Behörden. Im Jahr 2024 eingeführte Anforderungen an Luftfahrtbeleuchtung haben Schaufelmarkierungskosten und technische Prüfungen hinzugefügt und die Beschaffungszeitpläne verlängert. Branchenvorschläge für standardisierte Niedrigrisikostandortprotokolle bleiben unumgesetzt und verewigen Engpässe, die den Windenergiemarkt Südafrika zurückhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standort: Onshore-Dominanz, Offshore noch im Entstehen
Die Onshore-Kapazität belief sich im Jahr 2025 auf 3,69 GW und erfasste den gesamten Marktanteil des Windenergiemarktes Südafrika; sie wird voraussichtlich mit einer CAGR von 17,86 % wachsen, da Projektentwickler Kapazitätsfaktoren von 35-45 % entlang der Kapküste ausschöpfen. Bewährte Ressourcendaten, bestehende Übertragungsknoten und standardisierte Genehmigungsvorlagen verkürzen Projektzyklen und machen Onshore zum risikoarmen Wachstumspfad. Einsparungen im Anlagensystem durch größere Turbinen verbessern zudem die Onshore-Wirtschaftlichkeit und festigen ihre Vorrangstellung im Windenergiemarkt Südafrika.
Ein aufkeimendes Offshore-Segment entsteht durch Machbarkeitsstudien zu schwimmenden Plattformen vor der Küste von KwaZulu-Natal, doch trägt es heute 0,00 % zur Marktgröße des Windenergiemarktes Südafrika bei. Tiefe Gewässer, fehlende Leasingvorschriften und Lücken in der Hafeninfrastruktur machen einen kommerziellen Betrieb vor 2035 unwahrscheinlich. Dennoch bietet der Agulhas-Strom hohe und beständige Windgeschwindigkeiten, die eines Tages das geografische Risiko weg von überlasteten Onshore-Korridoren diversifizieren könnten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Turbinenleistung: Skalierung in Richtung 6+-MW-Plattformen
Maschinen mit einer Nennleistung von 3-6 MW dominierten die Installationen mit einem Marktanteil von 55,80 % im Windenergiemarkt Südafrika im Jahr 2025 und nutzten bewährte Plattformen wie die Vestas V150-4,2 MW. Das Segment über 6 MW beschleunigt sich jedoch mit einer CAGR von 20,12 %, was den Streben der Projektentwickler nach Skaleneffekten und der Präferenz der Netzbetreiber für weniger Anschlusspunkte widerspiegelt. Goldwinds 6,2-MW-Einheiten im 380-MW-Overberg-Cluster veranschaulichen diesen Trend mit 15-20 % mehr Jahresenergie je Turbine.
Der Übergang zu größeren Rotoren verändert die Anforderungen an Logistik und Lieferkette und erfordert eine Infrastruktur für die Blattkonditionierung und spezialisierte Transporte. Die Marktgröße des Windenergiemarktes Südafrika für Turbinen über 6 MW profitiert von lokalisierter Turmfertigung, die die Transportkomplexität ausgleicht. Netzwerkkodexaktualisierungen, die fortschrittliche Leistungselektronik vorschreiben, begünstigen ebenfalls die neuesten Hochleistungsmaschinen und verstärken die Migration zu 6-8-MW-Plattformen.
Nach Anwendung: Versorgungsmaßstab führend, Gewerbe und Industrie gewinnen an Bedeutung
Projekte im Versorgungsmaßstab hielten im Jahr 2025 einen Anteil von 81,35 % der installierten Kapazität und werden voraussichtlich mit einer CAGR von 19,08 % wachsen, was den Großteil der Marktgröße des Windenergiemarktes Südafrika ausmacht. Große Stromabnahmeverträge wie der 230-MW-Vertrag von Richards Bay Minerals mit Overberg veranschaulichen, wie die Nachfrage eines einzelnen Käufers mehrere-hundert-Megawatt-Anlagen unterzeichnen kann. Standardisierte Verträge und die Vertrautheit der Kreditgeber minimieren Transaktionskosten und ziehen ausländisches Eigenkapital an.
Gewerbe- und Industriekäufer beschleunigen die Einführung durch Durchleitung, reduzieren das Eskom-Exposure und erfüllen Dekarbonisierungsauflagen. Das Cennergi-Northam-Platinum-Abkommen unterstreicht Kosteneinsparungen und Risikoabsicherung für mittlere Nutzer. Gemeinschaftsprojekte bleiben aufgrund von Finanzierungshürden marginal, doch Transformationsziele im Erneuerbaren-Energie-Masterplan könnten konzessionäre Mittel erschließen, die die Beteiligung verbreitern und dem Windenergiemarkt Südafrika Resilienz verleihen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südafrikas Windenergiefuhrpark konzentriert sich in der Nördlichen, Östlichen und Westlichen Kapprovinz, die gemeinsam mehr als 90 % der Kapazität beherbergen, bedingt durch Windgeschwindigkeiten von 8 m/s und bestehende 400-kV-Leitungen. Die Nördliche Kapprovinz führt die Pipeline mit Projekten wie Scatec's Kenhardt-Hybridanlage an, doch ihre Aries- und Hydra-Knoten sind Abregelungshotspots, die im Jahr 2024 über 150 GWh verschütteten. Der 765-kV-Backbone-Vorschlag von NTCSA zielt darauf ab, den Überschuss bis 2029 nach Gauteng umzuleiten und potenziell 5-7 GW neuer Kapazität zu erschließen.
Die Östliche Kapprovinz profitiert von der Coega-Hafenlogistik und einer qualifizierten Fertigungsbasis, die von der Automobilindustrie auf erneuerbare Komponenten umschwenkt. Nordex' Humansdorp-Werk signalisiert den Aufstieg einer lokalisierten Turmlieferkette. Biodiversitätsschutzauflagen im Kapflorenreich verlängern jedoch die Umweltverträglichkeitsprüfungen und erhöhen das Entwicklungsrisiko. Die Nähe der Westlichen Kapprovinz zu den Lastmittelpunkten Kapstadts senkt Durchleitungsgebühren und macht Projekte wie Overberg für Unternehmenskäufer trotz strengerer Umweltprotokolle attraktiv.
Mpumalanga, historisch kohleabhängig, tritt durch Seriti Greens 900-MW-Windplan in Erscheinung, der mit dem Gerechten Energieübergang übereinstimmt und Grubengelände einer neuen Nutzung zuführt. KwaZulu-Natals Tiefwasser-Offshore-Perspektive bleibt spekulativ, bis Leasingregeln vorliegen. Limpopo und North West beherbergen auf Durchleitung basierende Projekte, die Platin- und Ferrochromwerke versorgen und zeigen, dass netzreiche, aber windschwächere Regionen durch private Stromabnahmevertragsstrukturen dennoch inkrementelles Wachstum beitragen können.
Regulatorisches Umfeld
Der Windenergie-Ausbau in Südafrika wird durch eine Kombination aus nationaler Planung, Beschaffungsregeln und marktöffnender Gesetzgebung geregelt. Das Electricity Regulation Amendment Act (2024) formalisierte den Übergang zu wettbewerbsorientiertem Stromhandel und untermauert die Rolle der National Transmission Company South Africa (NTCSA) als Übertragungsnetzbetreiber, während der Integrated Resource Plan (IRP 2025) weiterhin der zentrale nationale Rahmen für die Kapazitätsplanung neuer Erzeugung, einschließlich Windkraftzuteilungen, bleibt.
Projektgenehmigungen laufen weiterhin über die National Energy Regulator of South Africa (NERSA) mittels Erzeugungslizenzierungs- und Registrierungsverfahren, mit angegebenen Bearbeitungszeiten (für vollständige Anträge), die von Entwicklern und Kreditgebern zur Planung des Financial Close genutzt werden. Die öffentliche Beschaffung konzentriert sich weiterhin auf das vom DMRE geleitete REIPPPP-Programm (mit Bietern der Bid Window 7, die bis Dezember 2025 ermittelt werden), während die Industriepolitik durch den South African Renewable Energy Masterplan (SAREM) gestützt wird, der im März 2025 vom Kabinett genehmigt wurde und Angebots- sowie Lokalisierungsanforderungen mit dem Aufbau inländischer Wertschöpfungsketten für Windkomponenten verknüpft.
Wettbewerbslandschaft
Marktkonzentration
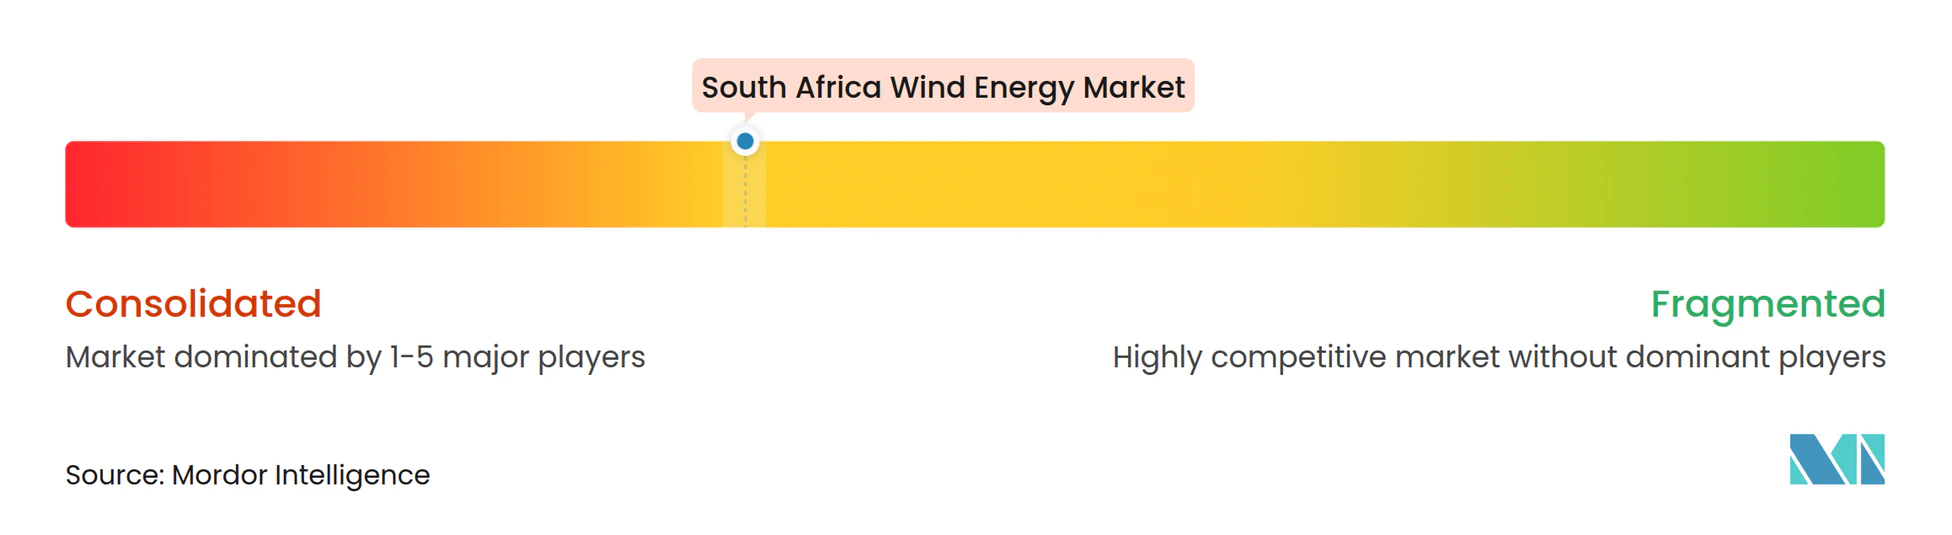
Vestas, Siemens Gamesa und Nordex halten zusammen rund 60 % der kumulierten Installationen und stützen einen mäßig konzentrierten Markt. Chinesische Originalhersteller (OEM), angeführt von Goldwind, gewinnen rasch Marktanteile, indem sie Ausrüstung, Generalunternehmerleistungen (EPC) und konzessionäre Finanzierung bündeln. Goldwinds Servicezentrum in Johannesburg adressiert historische Bedenken hinsichtlich des Kundendiensts nach dem Verkauf und verringert den Vorteil europäischer Anbieter. Der Preiswettbewerb wird nun durch digitale Servicedifferenzierung ergänzt, wobei Vestas GridStreamer und Siemens Gamesa PowerBoost in NERSA-Einreichungen spezifiziert sind, um strengeren Netzwerkkodexanforderungen gerecht zu werden.
Die Konsolidierung bei Projektentwicklern intensiviert sich, da kleinere unabhängige Stromproduzenten (IPP) aufgrund von Netzanschlusshindernissen aussteigen und damit Akquisitionsmöglichkeiten für Mainstream Renewable Power und Enel Green Power entstehen. Energiehändler wie die NOA Group bringen Flexibilität ein, indem sie die Erzeugung von Einzel-Käufer-Stromabnahmeverträgen entkoppeln und einen Sekundärmarkt für Abnahmeverträge fördern. Wind-Batterie-Hybridprojekte, wie Oya Energys 86-MW-Windkomponente, gekoppelt mit 92 MW/242 MWh Speicher, veranschaulichen neue Wettbewerbsnischen, bei denen der Mehrwert aus steuerbarer erneuerbarer Energie resultiert.
Marktführer der Windenergiebranche Südafrika
-
Nordex SE
-
Vestas Wind Systems A/S
-
Siemens Gamesa Renewable Energy SA
-
Enel Green Power SpA
-
Mainstream Renewable Power Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Abnahme durch Unternehmen und Industrie eröffnet weiterhin Freiräume für Windkraft im Versorgungsmaßstab, die nicht ausschließlich von der durch Eskom gestützten Beschaffung abhängt, insbesondere dort, wo Wheeling-Strukturen Energie von ressourcenreichen Standorten am Kap zu Lastzentren transportieren können. Ein sichtbarer Beleg dafür ist, dass Enel Green Power RSA den 330-MW-Windparkcluster Impofu 2026 in den kommerziellen Betrieb überführt, gestützt auf langfristige PPAs mit Sasol und Air Liquide, was die Bankfähigkeit privater Abnahmeverträge und mehrstandortiger Windcluster stärkt.
Systembeschränkungen und politische Reaktionen prägen kurzfristige Chancenfelder rund um Netzzugang und Dispatchfähigkeit. Die begrenzten Netzkapazitäten in Western Cape und Eastern Cape werden als primärer Engpass hervorgehoben, was den Fokus der Entwickler auf Projekte mit früheren Netzanschlusszuteilungen, Hybridisierung und Lösungen zur Engpassminderung lenkt, die besser in den verfügbaren Netzspielraum passen. Parallel dazu bietet SAREM (im März 2025 vom Kabinett genehmigt) einen Rahmen für den Ausbau lokaler Fertigung und Dienstleistungen (Türme, Rotorblätter, Balance-of-Plant, Betrieb und Wartung) im Zusammenhang mit dem Ausbau erneuerbarer Energien, während die Windausbauziele des IRP 2025 und die genannte fortgeschrittene Windprojekt-Pipeline (rund 17 GW) auf einen großen adressierbaren Projekttrichter hindeuten, sobald Netzerweiterungen und Warteschlangenmanagement in nutzbare Anschlusskapazität münden.
Aktuelle Branchenentwicklungen
- Juni 2026: Enel Green Power RSA nahm den 330-MW-Windparkcluster Impofu im Eastern Cape in Betrieb, bestehend aus drei 110-MW-Anlagen (Impofu North, Impofu East und Impofu West). Das Projekt wird durch langfristige PPAs mit Sasol und Air Liquide gestützt, was die Rolle privater Abnahmeverträge bei der Skalierung von Windkraft im Versorgungsmaßstab außerhalb der reinen Eskom-Beschaffung unterstreicht.
- Februar 2025: Der Windpark Ishwati Emoyeni (140 MW) erreichte den Financial Close und ging in die Bauphase, unter Verwendung von 32 Vestas-Turbinen mit je 4,5 MW und gebündelter Abnahme über ein Energiehändlermodell. Diese Struktur erweitert den Käuferkreis für neue Windprojekte, indem sie die Abhängigkeit von PPAs mit einem einzigen Abnehmer verringert.
- April 2024: Die Nordex Group sicherte sich Aufträge über insgesamt 295 MW von EDF Renewables für den Koruson-2-Cluster (Windparks Umsobomvu und Hartebeesthoek), bestehend aus mehreren Standorten und ein Zeichen für den anhaltenden OEM-Wettbewerb beim großmaßstäblichen Ausbau der Windenergie in Südafrika.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt windbasierte Stromerzeugungsanlagen in Südafrika, die hauptsächlich anhand der installierten Kapazität und neuer Zubaukapazitäten erfasst und anschließend mit Bautätigkeit und Betriebsleistung verknüpft werden.
Ausschlüsse aus dem Umfang: Wir schließen breitere erneuerbare Energien, allgemeine Netzübertragungsinvestitionen, die nicht direkt mit Windprojekten verbunden sind, sowie nachgelagerte Stromeinzelhandels- und Handelserlöse aus.
Segmentierungsübersicht
- Nach Standort
- Onshore
- Offshore
- Nach Turbinenleistung
- Bis 3 MW
- 3 bis 6 MW
- Über 6 MW
- Nach Anwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Gemeinschaftsprojekte
- Nach Komponente (qualitative Analyse)
- Gondel/Turbine
- Rotorblatt
- Turm
- Generator und Getriebe
- Anlagensystem (Balance-of-System)
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Recherche begann mit öffentlichen Energie- und Stromsystemreferenzen, um die Nachfrage und die Baupipeline zu verankern, einschließlich nationaler Energieplanungspublikationen, Netzanschlussmeldungen sowie Genehmigungs- oder Auktionsdokumentation, soweit verfügbar. Wir nutzten außerdem globale und lokale Quellen wie IRENA-Statistiken, Datensätze der Internationalen Energieagentur, makroökonomische Indikatoren der Weltbank sowie begutachtete Artikel mit Fokus auf Südafrikas Windressourcen und Kapazitätsfaktoren.
Um Kapazitätsbewegungen in eine konsistente Marktübersicht zu übersetzen, haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und Projektankündigungen gesichtet, um Zeitpläne, Inbetriebnahmedaten und die in jüngsten Bauprojekten verwendeten Turbinenleistungen zu verstehen. Ergänzende Prüfungen wurden aus einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und -informationen sowie, wo Importabhängigkeit relevant war, aus einer Importund Export-Datenbank auf Sendungsebene gezogen, um den zeitlichen Ablauf von Ausrüstungslieferungen abzuleiten. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Projektentwicklern, EPC- und O&M-Teilnehmern, Komponentenhändlern und großen Stromabnehmern sowie unabhängigen Spezialisten, die Auktionen und private Beschaffung verfolgen. Die Eingaben wurden genutzt, um Verzögerungen bei der Inbetriebnahme, die Auswirkungen von Netzengpässen nach Korridor, typische Kapazitätsfaktoren sowie praktische Preistrends für Turbinenlieferung, Balance of Plant und langfristigen Service zu bestätigen, damit Desk-Annahmen nicht ungeprüft blieben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | CXOs: 18 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 37 % |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem die nationale Windkapazitätsbasis Jahr für Jahr aus dem installierten Bestand, Stilllegungen (falls vorhanden) und Inbetriebnahmezugängen rekonstruiert und anschließend einem Stresstest unterzogen wird, um zu prüfen, was im betreffenden Zeitraum realistischerweise ans Netz angeschlossen werden kann. Bottom-up-Prüfungen wurden selektiv eingesetzt, darunter eine stichprobenartige Zusammenfassung angekündigter Projekte nach COD-Fenster und ungefähren MW, gefolgt von einer Plausibilitätsprüfung anhand typischer MW pro Projekt und der beobachteten Beschaffungskadenz.
Einige Marktmerkmale wurden als wesentliche Eingaben behandelt, darunter die installierte Kapazität in MW, jährliche Zubaukapazitäten nach Projektstatus, Verschiebungen im Anteil von Auktionen gegenüber privaten Abnahmeverträgen, durchschnittliche Nennleistungen neuer Turbinen, typische Kapazitätsfaktoren nach Windkorridoren sowie Netzverfügbarkeitssignale, die die effektive Inbetriebnahme beeinflussen. Die Prognose stützte sich auf eine Szenarioanalyse mit einem Basisszenario, da der Ausbau stärker durch politische Runden, den Zeitpunkt privater Beschaffung und Netzanschlussbeschränkungen geprägt wird als durch gleichmäßige Zeitreihenmuster. Wenn Projekt- oder Preisdetails fehlten, wurden Lücken mit konservativen Annahmen auf Basis vergleichbarer südafrikanischer Projekte geschlossen und nach Primärprüfungen angepasst, die bestätigten, was in den nächsten 2 bis 5 Jahren realisierbar ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter veröffentlichte Kapazitätsgesamtwerte, beobachtete Inbetriebnahmeankündigungen und die implizite Ausbaurate im Vergleich zu bekannten Netzengpässen. Zeigte ein Jahr einen ungewöhnlichen Anstieg oder Rückgang, wurden die Treiber erneut überprüft und Folgegespräche eingeleitet, um zu bestätigen, ob es sich um ein Datenproblem oder eine tatsächliche Marktverschiebung handelte.
Es wird ein mehrstufiger interner Überprüfungsprozess durchgeführt, damit Annahmen, Einheitenbehandlung und Umrechnungen von der historischen Betrachtung bis zur Prognose konsistent sind. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie neue Beschaffungsrunden, wesentliche politische Änderungen oder eine eindeutige Revision der Netzanschlussverfügbarkeit. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße des Südafrika Windenergiemarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können in diesem Bereich erheblich voneinander abweichen, da einige Autoren die Kapazität in MW oder GW angeben, während andere den Investitionswert berichten und das für die Momentaufnahme verwendete Jahr nicht immer übereinstimmt. Unterschiede treten auch auf, wenn eine Schätzung nur die netzgebundene Versorgung im Versorgungsmaßstab berücksichtigt, eine andere jedoch breitere Komponentenausgaben oder regionale Wertschöpfungsannahmen einschließt.
In Südafrika ist ein häufiger Treiber von Abweichungen die Frage, ob die Zahl die installierte und in Betrieb genommene Kapazität verfolgt oder ob versucht wird, das gesamte Projektökosystem anhand angenommener Investitionskosten pro MW und lokalem Inhalt zu bepreisen, was die Gesamtwerte erheblich beeinflussen kann, wenn Währungszeitpunkt und Inflation unterschiedlich behandelt werden. Der andere wesentliche Schwankungsfaktor ist die Behandlung der Pipeline, da Projekte in der Beschaffungsphase oder mit Netzengpässen zu früh in die Prognose einbezogen werden können, was dann die kurzfristige Marktgröße erhöht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,69 GW (2025) | |
| Globaler Berichtsaggregator A | 1,22 Milliarden USD (2023) | Diese Schätzung ist wertbasiert und an ein früheres Basisjahr gebunden; sie scheint Annahmen zu Komponenten- und Infrastrukturwerten einzuschließen, die sich nicht eins zu eins mit der Bewegung der installierten Kapazität auf dieselbe Weise abbilden lassen. |
| Branchenpublisher B | 4,90 Milliarden USD (2024) | Diese Zahl wird als Wertgröße für Windparks präsentiert, was Annahmen zur Investitionskostenintensität von Projekten und eine unterschiedliche Behandlung von Onshore- gegenüber Offshore-Anlagen einbetten kann, wodurch die Gesamtwerte über eine kapazitätsbasierte Ausbausicht hinaus angehoben werden. |
Die Tabelle zeigt, dass die Streuung größtenteils durch die Wahl der Einheit, die Auswahl des Basisjahres und die Frage erklärt wird, ob die Ausgaben anhand angenommener Investitionskosten pro MW modelliert oder anhand der installierten Kapazitätsbasis und der Zubaukapazitäten verfolgt werden. Indem die Kerngröße an die Kapazitätsbewegung geknüpft und die Ausbaurate anhand der Netzanschlussrealität überprüft wird, bleibt das Ergebnis näher an dem, was tatsächlich in Betrieb genommen wird – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die Windkraftkapazität Südafrikas bis 2031 voraussichtlich wachsen?
Die installierte Kapazität soll von 4,35 GW im Jahr 2026 auf 9,92 GW bis 2031 bei einer CAGR von 17,92 % steigen.
Was treibt die Unternehmensnachfrage nach Windenergie in Südafrika an?
Netzwerkkodexreformen erlauben nun die Durchleitung, sodass Bergbau- und Industrieunternehmen Festpreis-Stromabnahmeverträge abschließen können, die Eskom-Tarife um bis zu 20 % unterbieten.
Welche Turbinenklasse wächst am schnellsten?
Turbinen über 6 MW wachsen mit einer CAGR von 20,12 %, da Projektentwickler Skaleneffekte bevorzugen und Netzbetreiber weniger Anschlusspunkte anstreben.
Wo liegen die wichtigsten geografischen Engpässe für neue Windenergieprojekte?
Die Nördliche und Westliche Kapprovinz leiden unter Übertragungsengpässen und verursachen jährlich Abregelungen von Hunderten von GWh.
Wie wird lokale Fertigung gefördert?
Der Erneuerbaren-Energie-Masterplan 2025 bietet bevorzugte Angebotsbewertungen und Zollerleichterungen und treibt Türme, Rotorblätter und das Anlagensystem in Richtung 40-60 % lokalem Wertschöpfungsanteil bis 2025.
Welche Rolle spielen Hybridprojekte im Markt?
Projekte, die Windenergie mit Batterien koppeln - wie Oya Energys Hybridanlage - mindern das Abregelungsrisiko und liefern steuerbare erneuerbare Energie an Industriekäufer.