
Tamaño y Participación del Mercado de Energía Solar de Polonia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 24.75 gigavatio |
| Volumen del Mercado (2026) | 26.42 gigavatio |
| Volumen del Mercado (2031) | 36.61 gigavatio |
| Growth Rate (2026 - 2031) | 6.74 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar de Polonia por Mordor Intelligence
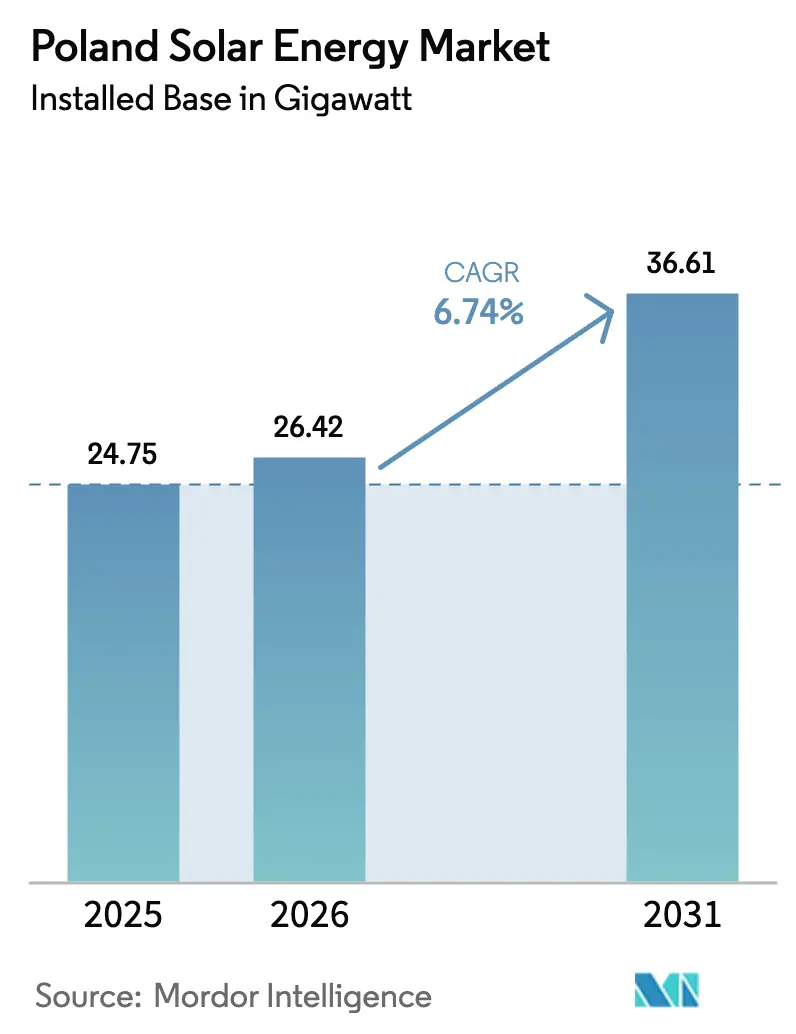
Se espera que el tamaño del Mercado de Energía Solar de Polonia crezca de 24,75 gigavatios en 2025 a 26,42 gigavatios en 2026 y se prevé que alcance 36,61 gigavatios en 2031 a una CAGR del 6,74% durante 2026-2031.
Esta trayectoria medida refleja la transición estratégica del país para alejarse del carbón, equilibrada por los plazos de actualización de la red y la evolución de las normas de conexión. El impulso se mantiene firme dado que las energías renovables suministraron el 29% de la combinación energética de Polonia en 2024, con adiciones fotovoltaicas de 4 GW que subrayan la confianza de los inversores. Las subastas de servicios públicos, los acuerdos de compra de energía corporativos (PPAs) y los incentivos para instalaciones en tejados continúan atrayendo capital, mientras que la fabricación nacional de módulos bifaciales mejora la seguridad del suministro y el control de costes. Se espera que las reformas de conexión a la red, aunque ralentizan las solicitudes especulativas, mejoren la calidad de la construcción y la estabilidad del sistema.
Conclusiones Clave del Informe
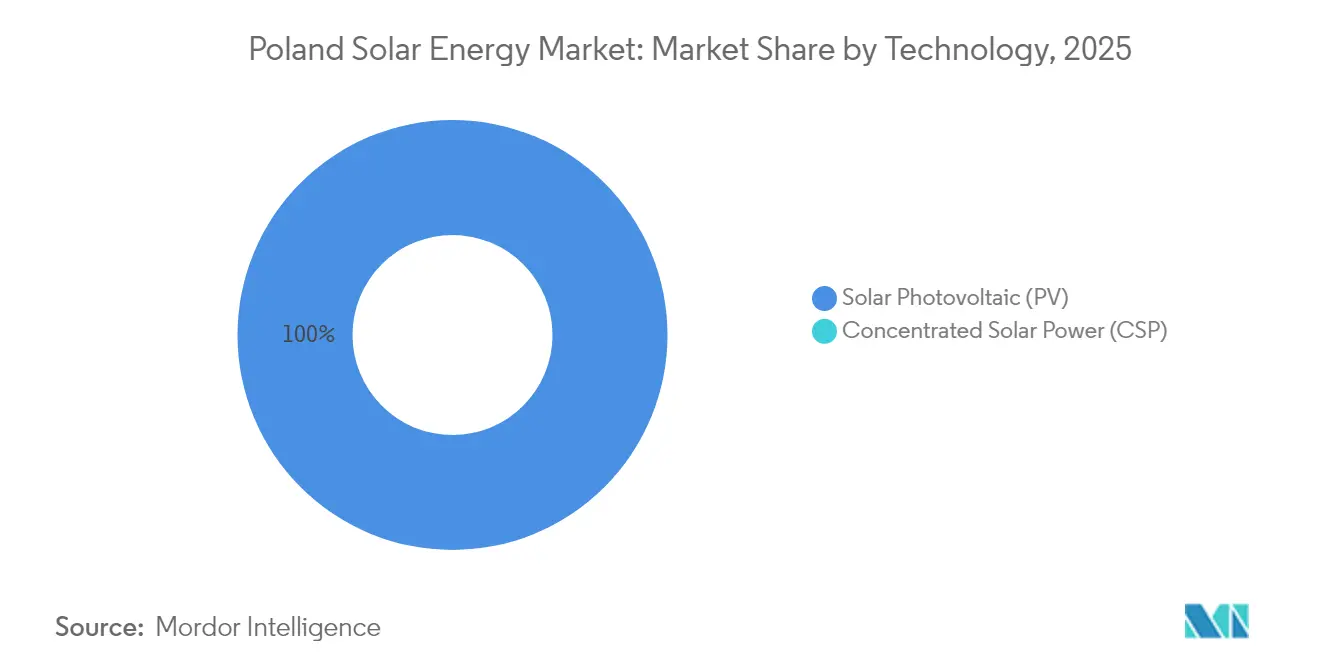
- Por tecnología, los sistemas fotovoltaicos representaron el 100,00% de la capacidad instalada en 2025, y se espera que el segmento registre una CAGR del 6,78% hasta 2031.
- Por tipo de red, las plantas conectadas a la red captaron el 93,65% de la participación del mercado de energía solar de Polonia en 2025, mientras que se proyecta que los sistemas fuera de la red queden rezagados con una CAGR del 3,98%.
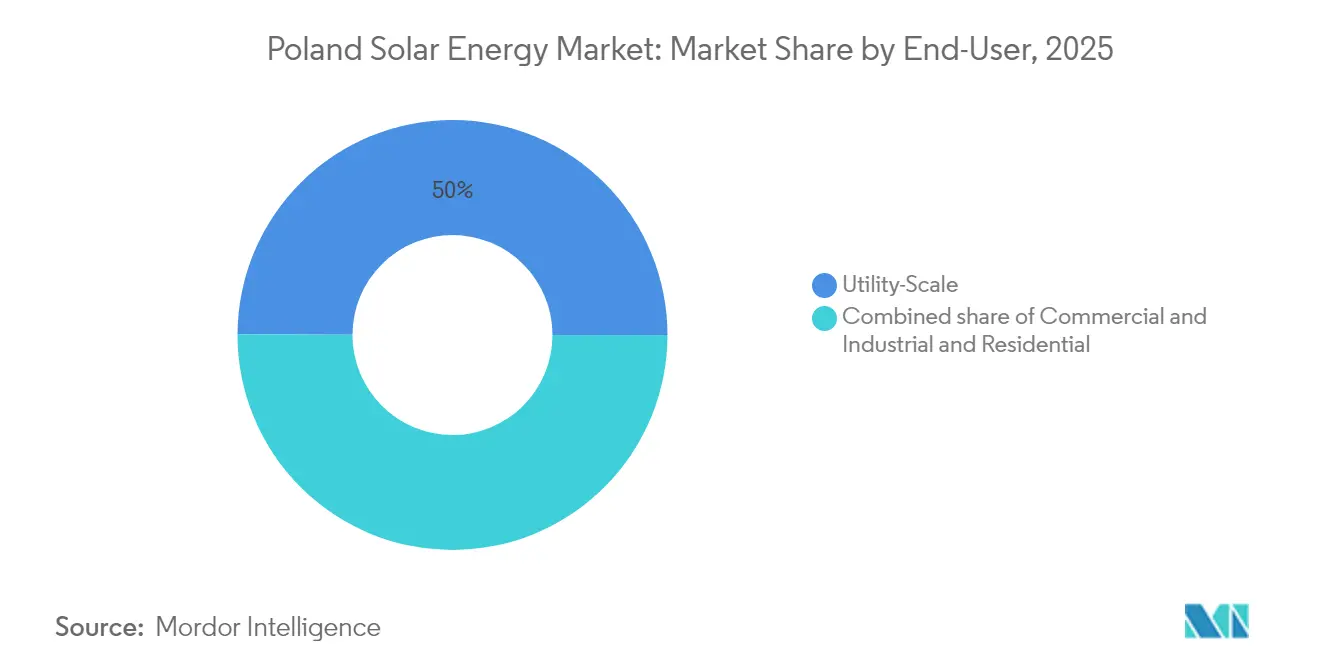
- Por usuario final, las instalaciones de escala de servicios públicos representaron el 49,95% del mercado en 2025; se prevé que las instalaciones comerciales e industriales se expandan a una CAGR del 13,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Solar de Polonia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Objetivos de energía renovable de la UE y mandatos del PNEC | +1.8% | Nacional, con despliegue acelerado en los voivodatos de Mazovia, Gran Polonia y Pequeña Polonia | Largo plazo (≥ 4 años) |
| Disminución del LCOE de la energía solar fotovoltaica | +1.5% | Nacional, con mayor impacto en las zonas de alta irradiación del sur | Mediano plazo (2-4 años) |
| Subastas gubernamentales e incentivos para tejados | +1.2% | Nacional, con programas de prosumidores concentrados en las áreas de distribución de Tauron y PGE | Corto plazo (≤ 2 años) |
| Acceso rápido a la red en terrenos de minas de carbón | +0.9% | Regional, centrado en las cuencas carboníferas de Silesia, Baja Silesia y Gran Polonia | Mediano plazo (2-4 años) |
| PPAs corporativos de empresas con uso intensivo de energía | +0.7% | Nacional, con adopción temprana en corredores manufactureros y centros de datos | Corto plazo (≤ 2 años) |
| Fabricación nacional de módulos bifaciales | +0.4% | Nacional, supeditado a la ejecución del plan de fabricación de EUR 1.200 millones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Energía Renovable de la UE y Mandatos del PNEC
La legislación vinculante de la Unión Europea obliga a Polonia a elevar las energías renovables al 50% de la producción eléctrica nacional para 2030, lo que ancla la demanda a largo plazo de capacidad fotovoltaica. La Directiva de Energías Renovables obliga a obtener ganancias anuales en los sectores de electricidad, calor y transporte, mientras que el Plan Nacional de Energía y Clima actualizado establece hitos intermedios que las empresas de servicios públicos deben alcanzar o arriesgarse a recortes de financiación. Un paquete de financiación de la UE de EUR 3.800 millones combina subvenciones con capital privado, reduciendo el coste de las actualizaciones de la red, el almacenamiento y las reconversiones de terrenos industriales. La claridad jurídica en torno a las cuotas sectoriales, por tanto, mantiene al mercado de energía solar de Polonia en una senda de crecimiento estable a pesar de los vientos en contra macroeconómicos. El seguimiento del cumplimiento por parte de la Comisión Europea proporciona una certeza adicional para los prestamistas y los promotores.[1]Comisión Europea, "Directiva de Energías Renovables y Planes Nacionales de Energía y Clima," ec.europa.eu
Disminución del LCOE de la Energía Solar Fotovoltaica
Se espera que el coste nivelado de la electricidad para la energía fotovoltaica de escala de servicios públicos en Polonia disminuya de USD 35/MWh en 2025 a USD 25/MWh en 2035, según investigaciones que sitúan los módulos de silicio cristalino claramente por debajo del coste operativo del carbón. El Instituto Fraunhofer ISE informa que las plantas de montaje en suelo ya alcanzan entre 4,1 y 9,2 céntimos/kWh, un rango que permite que los acuerdos de compra sin subvención prosperen.[2]Fraunhofer ISE, "Informe de Energía Fotovoltaica 2025," ise.fraunhofer.de La caída de los precios de los módulos, el aumento de la eficiencia y la expansión de las cadenas de suministro nacionales sustentan esta tendencia. Las empresas están aprovechando la economía: BayWa r.e. ha asegurado PPAs de varias décadas para parques solares polacos sin recurrir a tarifas de subasta, lo que señala un mercado comercial sostenible.[3]BayWa r.e., "BayWa r.e. Vende su Primer Proyecto Solar Polaco sin Subvención," baywa-re.com
Subastas Gubernamentales e Incentivos para Tejados
Desde 2016, las subastas competitivas han contratado más de 1,6 GW de energía fotovoltaica, ofreciendo ingresos indexados a largo plazo y atrayendo financiación bancaria. En paralelo, el relanzamiento del programa Mój Prąd asigna PLN 400 millones para paneles y baterías residenciales, dirigido a los propietarios de 1,54 millones de microinstalaciones de Polonia.[4]Oficina Reguladora de Energía, "Estadísticas de Microinstalaciones 2024," ure.gov.pl La combinación de subastas a escala comercial y reembolsos para consumidores diversifica la base de demanda del mercado de energía solar de Polonia y lo protege frente a los cambios de política.
PPAs Corporativos de Empresas con Uso Intensivo de Energía
Los fabricantes de acero, los procesadores químicos, los operadores de telecomunicaciones y los propietarios de centros de datos están utilizando PPAs de 10 a 15 años para cubrirse frente a la volatilidad de los precios y cumplir los objetivos de descarbonización del Alcance 2 en virtud de la Directiva de Informes de Sostenibilidad Corporativa. En particular, R.Power y Play acordaron una compra anual de 240 GWh a finales de 2024, mientras que Statkraft y Better Energy ampliaron un acuerdo que cubre 150 GWh anuales en cuatro parques solares. Estas transacciones reducen el coste medio ponderado del capital de los promotores entre 100 y 150 puntos básicos, abriendo una vía de financiación independiente de las tarifas de alimentación a la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión de la red en zonas de alta irradiación | −1.1% | Sur de Pequeña Polonia, Silesia, Subcarpacia | Mediano plazo (2-4 años) |
| Plazos de permisos de zonificación local volátiles | −0.6% | Municipios sin planes de desarrollo espacial | Corto plazo (≤ 2 años) |
| Reducción de la compensación por medición neta | −0.5% | A nivel nacional, pronunciada en las redes de Tauron y PGE | Corto plazo (≤ 2 años) |
| Aumento de los costes de arrendamiento de terrenos cerca de yacimientos de carbón | −0.3% | Silesia y Baja Silesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red en Zonas de Alta Irradiación
La rápida conexión de proyectos en los cinturones más soleados del país está sobrecargando las líneas de 110 kV y 220 kV, lo que obliga al operador del sistema a reducir la producción durante los picos del mediodía. La reducción forzada disminuye los ingresos de los activos y puede disuadir la inversión hasta que se entreguen USD 16.000 millones en actualizaciones planificadas de 400 kV para 2034. El despliegue de almacenamiento y los esquemas de respuesta a la demanda mitigan parcialmente el cuello de botella a corto plazo, aunque los promotores siguen haciendo cola para obtener asignaciones de capacidad que se alineen con las actualizaciones de transformadores e interruptores automáticos.
Plazos de Permisos de Zonificación Local Volátiles
Los municipios ejercen discrecionalidad sobre los estudios de uso del suelo y las autorizaciones medioambientales, lo que genera plazos impredecibles que complican la financiación de proyectos. Los borradores de enmiendas a la Ley de Energía añaden tarifas iniciales más elevadas destinadas a eliminar las solicitudes especulativas de conexión a la red, pero también aumentan el capital en riesgo para los promotores genuinos. Las plantillas de zonificación estandarizadas y los portales digitales están en debate pero siguen siendo adoptados de manera desigual, lo que convierte el compromiso con el gobierno local en una competencia crítica para los actores del mercado de energía solar polaco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Dominio de la Energía Fotovoltaica Refleja la Economía de las Latitudes Septentrionales
Los sistemas fotovoltaicos captaron el 100,00% de la generación instalada en 2025, y se proyecta que el segmento crezca a una CAGR del 6,78%, reforzando su monopolio dentro del mercado de energía solar polaco. Los módulos bifaciales están ganando popularidad rápidamente a medida que los promotores buscan lograr hasta un 15% de rendimiento adicional gracias a la reflexión en la cara posterior, como lo demuestra la granja de 74 MW Sopi de Enefit Green, prevista para su puesta en servicio en 2025. La energía solar concentrada sigue ausente porque el perfil de irradiación moderado de Polonia se traduce en valores de irradiación normal directa insuficientes para justificar el mayor desembolso de capital de la energía solar concentrada. Se prevé que el tamaño del mercado de energía solar de Polonia vinculado a la energía fotovoltaica de escala de servicios públicos se expanda de 12,36 GW en 2025 a 17,95 GW en 2031, lo que subraya la trayectoria centrada en la energía fotovoltaica del país.
Los incentivos a la fabricación nacional están acelerando la integración vertical: un paquete de EUR 1.200 millones respalda el desarrollo de nuevas líneas bifaciales que podrían suministrar hasta 10 GW anuales para 2028. Los proveedores de inversores están probando 29 modelos para verificar el cumplimiento de los requisitos de potencia reactiva y continuidad de servicio, y las variantes que no superen la certificación quedarán excluidas del mercado. El montaje de inclinación fija sigue dominando porque los modestos ángulos solares de Polonia moderan el beneficio de los seguidores de un solo eje. La integración de 2,3 GWh de nueva capacidad de baterías, anunciada por R.Power y otros, señala que las arquitecturas híbridas serán fundamentales para aprovechar las primas del mercado de capacidad. A medida que el almacenamiento escale, la participación del mercado de energía solar de Polonia correspondiente a la energía fotovoltaica independiente disminuirá, pero la producción total de energía fotovoltaica crecerá, reforzando su liderazgo en la generación nacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Red: La Capacidad Conectada a la Red Capta Primas de Pago
Las plantas conectadas a la red representaron el 93,65% de la capacidad instalada en 2025 y se espera que registren una CAGR del 8,32% hasta 2031, lo que refleja la preferencia de los inversores por los contratos del mercado de capacidad y el acceso al mercado mayorista. Los activos fuera de la red tienen una modesta participación del 6,35% y se espera que crezcan solo un 3,98% anual, ya que la electrificación rural ya está cerca de la saturación.
En virtud de la resolución de ayuda estatal SA.46100, los activos fotovoltaicos y de almacenamiento conectados a la red pueden asegurar pagos de capacidad a 15 años que sustentan el servicio de la deuda incluso cuando los precios mayoristas caen. Los 139 MW de contratos adjudicados a Photon Energy para entrega en 2026 demuestran cómo los sistemas híbridos capitalizan las primas de despacho. Por el contrario, la adopción fuera de la red se limita a granjas y sitios de emergencia donde los costes de extensión de la red superan los EUR 50.000 por kilómetro. A menos que Polonia introduzca tarifas entre pares o esquemas más amplios de comunidades energéticas, la industria de energía solar polaca seguirá centrándose en proyectos de escala de servicios públicos conectados a la red.
Por Usuario Final: Los Compradores Comerciales e Industriales Impulsan el Crecimiento
Los proyectos de escala de servicios públicos representaron el 49,95% de la capacidad instalada en 2025, impulsados por las economías de escala y los precios de ejercicio determinados por subastas. Sin embargo, se prevé que las instalaciones comerciales e industriales se aceleren a una CAGR del 13,92% hasta 2031, desplazando la estructura del mercado de energía solar de Polonia hacia la compra privada.
El PPA anual de 240 GWh de R.Power con Play y el acuerdo de 150 GWh de Statkraft con Better Energy son ejemplos del apetito por la electricidad a precio fijo entre los operadores de centros de datos y fabricantes que buscan limitar costes y cumplir métricas de ESG. Los prosumidores residenciales totalizaron 12,7 GW a finales de 2024, pero las nuevas instalaciones cayeron un 30% tras el endurecimiento de las condiciones de medición neta. Los permisos acelerados en yacimientos de carbón recuperados están dirigiendo a los promotores de servicios públicos hacia Silesia y Baja Silesia, donde las conexiones a la red son más asequibles, mientras que la energía fotovoltaica en tejados combinada con almacenamiento está creando un nicho de resiliencia en los centros logísticos. En conjunto, estos cambios garantizan que el tamaño del mercado de energía solar de Polonia correspondiente a los usuarios comerciales e industriales se amplíe más rápido que cualquier otra categoría de clientes durante el período de previsión.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Las instalaciones se concentran en Mazovia, Gran Polonia y Silesia, donde convergen la irradiación, los centros de demanda y las líneas de alta tensión heredadas. Las provincias del sur y del centro albergan conjuntamente más de la mitad de la capacidad operativa, aunque también experimentan las reducciones forzadas más pronunciadas durante los picos de primavera y verano. El tamaño del mercado de energía solar de Polonia en estos territorios centrales se beneficia de las reconversiones de yacimientos de carbón que proporcionan terrenos listos para construir con sólidas líneas de exportación.
Las regiones costeras del norte, históricamente centradas en la energía eólica marina, están atrayendo ahora proyectos solares híbridos que comparten las actualizaciones de la red vinculadas a los parques marinos. Los enlaces transfronterizos con Alemania y la República Checa permiten que el excedente de producción fotovoltaica fluya hacia el oeste cuando los precios lo justifican, reforzando las señales de precios comerciales para nuevas construcciones. Los voivodatos del centro-este están experimentando un auge en los tejados a medida que los procesadores agrícolas y los clústeres de industria ligera se cubren frente a la inflación del precio minorista de la electricidad con la autogeneración.
El área metropolitana de Varsovia ejemplifica el crecimiento distribuido, combinando esquemas de facturación inteligente con alta densidad de consumo. Las disparidades regionales en las aprobaciones de planificación persisten, aunque el plan de inversión en la red nacional prioriza los transformadores y los circuitos en bucle en las zonas donde las carteras de subastas son más densas. Durante el período de previsión, se espera que una construcción geográfica equilibrada modere la volatilidad de los precios por ubicación y el riesgo de reducción forzada.
Panorama regulatorio
El entorno regulatorio solar de Polonia está siendo remodelado por la denominada Ley de Red (UC84), aprobada por el Parlamento en marzo de 2026 y ratificada por el Presidente en abril de 2026. La ley refuerza la disciplina de conexión a la red mientras amplía las vías técnicas para la hibridación. Reduce la validez de las condiciones de conexión a la red de dos años a un año y añade hitos más firmes para la ejecución de proyectos, incluidos requisitos vinculados al avance de la tramitación de permisos frente a la capacidad de conexión contratada dentro de plazos definidos.
La Ley de Red también eleva el listón financiero y procedimental para las solicitudes especulativas mediante un pago anticipado de PLN 60 por kW (PLN 60.000 por MW). Además, introduce plazos más claros que pueden acelerar la liberación de capacidad de proyectos que no avanzan. Al mismo tiempo, las disposiciones ampliadas de agrupamiento de cables (cable pooling), incluidas las instalaciones de almacenamiento, respaldan configuraciones combinadas de fotovoltaica y BESS ubicadas conjuntamente y se alinean con el desplazamiento del mercado hacia energías renovables más despachables en condiciones de congestión de red y recorte de generación.
Panorama Competitivo
El mercado de energía solar de Polonia alberga una combinación equilibrada de empresas de servicios públicos estatales, grandes empresas europeas y especialistas nacionales. PGE, Energa y TAURON aprovechan sus carteras de clientes y presupuestos de capital para integrar la energía fotovoltaica con licitaciones de almacenamiento planificadas de 900 MWh, mientras que RWE, Engie y SSE Renewables aportan conocimientos de financiación de proyectos transfronterizos. Los promotores de tamaño medio como Columbus Energy, R.Power y ML System se especializan en carteras de tejados llave en mano, suministro de módulos bifaciales e investigación de perovskita.
Los giros estratégicos hacia el almacenamiento en baterías se están intensificando: el compromiso de USD 4.700 millones de PGE se encuentra entre los más grandes de Europa Central y se espera que desbloquee capacidad flexible que eleve los límites de alojamiento solar. La actividad de adquisiciones también se intensifica; la compra de una cartera de 280 MW por parte de ORLEN y las granjas financiadas con deuda de European Energy ilustran el papel de la consolidación en la ampliación de carteras y la obtención de conexiones a la red antes de las reformas de permisos.
Las alianzas tecnológicas ofrecen ventajas competitivas. Los promotores se asocian con fabricantes de inversores para obtener capacidades de formación de red, mientras que las aseguradoras y los recicladores ofrecen productos de garantía extendida que facilitan la bancabilidad. Ningún participante supera el 10% de la capacidad instalada, lo que mantiene el sector moderadamente fragmentado e innovador.
Líderes de la Industria de Energía Solar de Polonia
R. Power Sp. Z O.o.
PGE Polska Grupa Energetyczna SA
Columbus Energy SA
BayWa r.e. AG
Energa SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más claro a corto plazo se centra en la reforma del acceso a la red y en las arquitecturas de proyectos híbridos. El marco de la Ley de Red, junto con disposiciones que permiten a los operadores de red asignar capacidad mediante licitación competitiva como alternativa a los principios basados en cola de espera hasta finales de 2028, ofrece a los promotores una vía más estructurada para la ejecución en la que pueden demostrar la preparación de los permisos. Las normas ampliadas de agrupamiento de cables también crean margen para que las plantas fotovoltaicas añadan almacenamiento detrás de una conexión compartida, abordando directamente la exposición al recorte de generación en regiones con alta densidad solar y apoyando la participación en flujos de ingresos conectados a la red.
El desarrollo solar vinculado al almacenamiento ya es visible a nivel empresarial, en los planes de las empresas de servicios públicos y en los ámbitos distribuido y comercial e industrial (C&I). Columbus Energy informó la instalación de 918 unidades de almacenamiento de energía por un total de 44 MWh en el primer trimestre de 2026, lo que señala una demanda activa de soluciones fotovoltaicas combinadas con almacenamiento más allá de los parques a escala de servicios públicos. Junto con los PPA corporativos que ya utilizan los promotores para financiar proyectos sin subsidios o de tipo mercantil, estas señales apuntan a oportunidades en licitaciones estructuradas de capacidad de red, repotenciación e hibridación fotovoltaica, y carteras comerciales combinadas de almacenamiento y fotovoltaica en cargas industriales y logísticas.
Desarrollos recientes del sector
- Julio de 2026: R.Power Spółka Akcyjna firmó un contrato con Onde S.A. para la ejecución y puesta en marcha de un sistema de almacenamiento de energía en baterías (BESS) de 300 MW / 1200 MWh, incluido el Balance of Plant y un punto principal de entrega de 400 kV. El acuerdo respalda la integración de almacenamiento a gran escala con activos solares y tiene como objetivo mejorar la estabilización de la red y aumentar la capacidad de alojamiento solar, reforzando las carteras de proyectos habilitados por almacenamiento en Polonia.
- Abril de 2026: R.Power Spółka Akcyjna obtuvo financiación de ING Bank Śląski para un proyecto fotovoltaico solar de 80 MW (Lasocice) en el oeste de Polonia. La financiación mediante deuda para el desarrollo solar a escala de servicios públicos mejora el acceso a la financiación de proyectos y respalda una construcción más rápida de nueva capacidad fotovoltaica en el oeste de Polonia.
- Febrero de 2026: R.Power Spółka Akcyjna recaudó 50 millones de USD para respaldar el desarrollo de una cartera fotovoltaica solar de 70,5 MW en Polonia. Los fondos aumentan el respaldo a los activos solares y mejoran la visibilidad del embudo de proyectos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca la generación de electricidad a partir de energía solar en Polonia, seguida a través de la capacidad instalada añadida y la base operativa, y captada en implementaciones a escala de servicios públicos, comercial y residencial donde la energía solar es la tecnología de generación principal.
Exclusiones del alcance: excluimos las energías renovables no solares, las inversiones en transmisión y distribución, y los ingresos generales de comercialización de electricidad que no estén directamente vinculados a activos de generación solar.
Descripción general de la segmentación
- Por Tecnología
- Energía Solar Fotovoltaica
- Energía Solar Concentrada
- Por Tipo de Red
- Conectado a la Red
- Fuera de la Red
- Por Usuario Final
- Escala de Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Componente (Análisis Cualitativo)
- Módulos/Paneles Solares
- Inversores (de Cadena, Centrales, Microinversores)
- Sistemas de Montaje y Seguimiento
- Balance de Sistema y Componentes Eléctricos
- Almacenamiento de Energía e Integración Híbrida
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer la base de hechos sobre las adiciones solares en Polonia, la capacidad operativa y las señales de política que dan forma a la cartera de proyectos. Se consultaron fuentes públicas como la Oficina Central de Estadística de Polonia (GUS), la Oficina de Regulación de Energía (URE), actualizaciones del operador nacional del sistema de transmisión y conjuntos de datos a nivel de la UE de Eurostat para comprender la demanda, la combinación de generación y el contexto de la red.
También se revisaron publicaciones de la Agencia Internacional de la Energía, estadísticas de IRENA y estudios revisados por pares sobre el rendimiento fotovoltaico y los patrones de recorte de generación, que luego se combinaron con presentaciones de empresas, presentaciones a inversores y cobertura de prensa de buena reputación para verificar cruzadamente el momento de los proyectos. Para llenar las brechas estructurales (por ejemplo, el seguimiento de la actividad de permisos y adjudicaciones), utilizamos suscripciones de pago para noticias y datos financieros, información financiera e inteligencia empresarial, bases de datos de patentes, y un análisis selectivo de contratos y licitaciones. Las fuentes enumeradas aquí son solo ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
En Polonia, utilizamos entrevistas y encuestas a expertos con desarrolladores solares, instaladores, distribuidores de equipos, empresas de servicios públicos, inversores y grandes usuarios de energía. Sus respuestas ayudan a validar la capacidad reportada, los plazos de puesta en marcha de proyectos, los retrasos de red, los tamaños de sistema y la demanda esperada, al tiempo que cubren vacíos entre publicaciones oficiales. Los analistas vuelven a verificar las respuestas inusuales con evidencia secundaria antes de aceptar los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de alto nivel (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente mediante una reconstrucción de capacidad de arriba hacia abajo, en la que se utilizan la base instalada nacional, las adiciones anuales y los cronogramas de puesta en marcha para trazar la trayectoria de expansión solar en Polonia. Para mantener totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como el muestreo de carteras de proyectos, el uso de rangos de costos típicos del sistema por tipo de proyecto y la validación de las tasas de construcción implícitas a través de conversaciones con canales.
Los principales insumos utilizados en el modelo incluyen los niveles históricos de capacidad instalada, las adiciones fotovoltaicas anuales esperadas, la división entre microgeneración y parques más grandes, las señales de conexión a la red y de recorte de generación, y la visibilidad de subastas e incentivos que respalda la cartera a corto plazo. Para la previsión, se aplica un análisis de escenarios de manera que los retrasos en el acceso a la red o en la tramitación de permisos puedan reflejarse sin forzar una única trayectoria de crecimiento lineal. Cuando las visiones de abajo hacia arriba son incompletas (por ejemplo, para instaladores de tejados más pequeños), gestionamos las brechas utilizando supuestos basados en la penetración anclados a las adiciones observadas, y luego validamos nuevamente las tasas de construcción actualizadas en entrevistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante múltiples verificaciones, comenzando por comparar las adiciones de capacidad implícitas con series de capacidad públicas independientes y anuncios de puesta en marcha de proyectos. Cualquier salto inusual es revisado por un analista, seguido de una nueva verificación del conjunto de supuestos subyacentes, y luego se vuelve a contactar a las fuentes cuando se sospecha una discrepancia de tiempo o alcance.
Antes de la aprobación final, las cifras pasan por una segunda revisión para garantizar que la coherencia de unidades, la alineación de años y la lógica de conversión sean limpias y repetibles. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como un cambio de política, una actualización importante de las normas de red o un cambio claro en el ritmo de puesta en marcha. Justo antes de la entrega, realizamos un análisis final de las publicaciones públicas más recientes para garantizar que los clientes reciban una visión actualizada.
Comparación del dimensionamiento del mercado de energía solar de Polonia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la energía solar en Polonia a menudo no coinciden porque algunas fuentes reportan el valor en USD, mientras que otras reportan el volumen en capacidad instalada, y las ventanas temporales y la cobertura tecnológica no siempre están alineadas. Las diferencias también aparecen cuando una estimación se basa en anuncios de proyectos declarados, y otra se basa más en la capacidad puesta en marcha y en la realidad de conexión a la red.
Algunas cifras externas combinan la energía fotovoltaica solar con una cadena de valor solar más amplia en términos de ingresos (como equipos, instalación y servicios) o se centran únicamente en el valor de la energía solar para un conjunto limitado de años, lo que puede alterar la cifra principal. La dispersión también está influida por la rapidez con la que se supone que caen los precios, por el momento en que se realiza la conversión de divisas, y por si las restricciones de red se tratan como un limitador a corto plazo o se ignoran. En el enfoque de Mordor Intelligence, restringimos el alcance a las adiciones de capacidad solar instalada y a la base operativa contabilizadas en el modelo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 24,75 mil millones de USD (2025) | |
| Portal Comercial A | 2,80 mil millones de USD (2026) | Utiliza una definición de valor en USD para "energía solar" con un año base diferente, y no indica claramente si la cifra refleja los ingresos de equipos y construcción, los activos en operación, o un enfoque mixto, lo que dificulta su alineación con el seguimiento de capacidad instalada. |
| Editorial Sectorial B | 7,50 mil millones de USD (2033) | Presenta una previsión a más largo plazo en USD con una tasa de crecimiento elevada y transparencia limitada sobre los plazos de conexión a la red y el tratamiento del recorte de generación, lo que puede inflar los totales futuros si se asume que los proyectos anunciados se convierten sin retrasos. |
En conjunto, la tabla muestra que la mayoría de las brechas provienen de la elección de la unidad y de qué se contabiliza, no solo de expectativas de crecimiento diferentes. Al vincular el modelo a niveles de capacidad observados, adiciones y verificaciones de ejecución que pueden repetirse en cada ciclo de actualización, la estimación resultante sigue siendo más fácil de rastrear hasta insumos claros y supuestos prácticos que podemos explicar.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca la capacidad solar instalada en Polonia entre 2026 y 2031?
Se prevé que la capacidad agregada aumente de 26,42 GW en 2026 a 36,61 GW en 2031, lo que se traduce en una CAGR del 6,74% en el Mercado de Energía Solar de Polonia.
¿Qué segmento de clientes se está expandiendo más rápidamente?
Se proyecta que las instalaciones comerciales e industriales avancen a una CAGR del 13,92% hasta 2031 en el Mercado de Energía Solar de Polonia, superando las adiciones de escala de servicios públicos y residenciales.
¿Qué participación tienen actualmente los sistemas conectados a la red?
Las plantas conectadas a la red representaron el 93,65% de las instalaciones en 2025 en el Mercado de Energía Solar de Polonia y seguirán siendo dominantes porque cumplen los requisitos para obtener ingresos del mercado de capacidad.
¿Cómo está abordando Polonia la congestión de la red en las regiones con alta densidad solar?
El operador de transmisión está desplegando múltiples actualizaciones de 400 kV programadas para su finalización en 2026 y fomentando el almacenamiento coubicado para desplazar la producción hacia los picos vespertinos.
¿Qué papel desempeñará la fabricación nacional para 2031?
Un incentivo de EUR 1.200 millones tiene como objetivo localizar las líneas de módulos bifaciales, con el objetivo de cubrir hasta el 40% de la demanda anual de paneles en consonancia con la Ley de Industria de Cero Emisiones Netas.
¿Por qué son importantes los PPAs corporativos para los promotores solares polacos?
Los PPAs a largo plazo con compradores solventes reducen el riesgo de financiación, recortando el coste medio ponderado del capital hasta en 150 puntos básicos y permitiendo que los proyectos avancen sin tarifas de alimentación a la red.
Última actualización de la página el:



